Мировой рынок нефти
Значение ‘опциона на сырую нефть ОПЕК и изменения запасов’ для третьего квартала 2010 г. увеличено на 100 кб/д до 29.3 мб/д и на 200 кб/д до 28.8 мб/д для четвертого квартала 2010 г. в связи с корректировкой в сторону сокращения добычи газового конденсата ОПЕК. Для 2011 г. значение опциона по прогнозам составит 29.2 мб/д, что на 300 кб/д выше уровня 2010 г. Фактические свободные мощности ОПЕК в августе остались на уровне 5.56 мб/д.
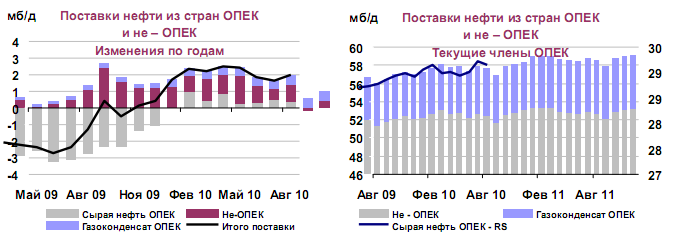
Рис 3. Поставки нефти из стран Опек, Аляске, Индонезии и России на 1 сентября 2010 года.
Поставки сырой нефти ОПЕК (рис.4.) в августе сократились на минимальную величину - 60 кб/д до 29.15 мб/д. Производство 11 стран членов, на которые распространяется квота, за исключением Ирака, в прошлом месяце составило 26.83 мб/д. Объемы добычи остались без изменений по сравнению с уровнем за июль. Снижение добычи в ОАЭ и Нигерии было возмещено за счет более высокого производства в Анголе и Иране.
Коэффициент соответствия добычи производственной квоте остался без изменений и составил в августе 53%. Значение данного коэффициента в июле-августе оказалось несколько ниже уровня за первый квартал 2010 г. (55-58%). Суммарные поставки нефти ОПЕК в настоящее время на 1.99 мб/д выше коллективной производственной квоты, составляющей 24.845 мб/д. На следующей встрече ОПЕК предусмотрено пересмотреть прогноз рынка и уровень производства нефти. Встреча министров энергетики стран ОПЕК состоится 14 октября в Вене.
Значение ‘опциона на сырую нефть ОПЕК и изменения запасов’ для третьего квартала 2010 г. увеличено на 100 кб/д (до 29.3 мб/д). Для четвертого квартала 2010 г. значение опциона увеличено на 200 кб/д до 28.8 мб/д. Это связано с корректировкой в сторону сокращения поставок газового конденсата ОПЕК, и несколько более высоким уровнем спроса. Для 2011 г. по прогнозам значение опциона составит 29.2 мб/д, что на 300 кб/д выше уровня 2010 г. Фактические свободные мощности оставались на уровне 5.56 мб/д.
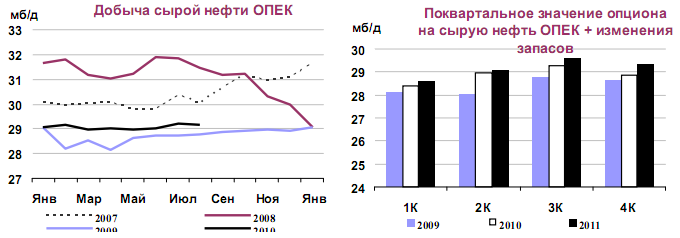
Рис 4. Добыча сырой нефти ОПЕК.
Производство сырой нефти в Ираке с начала года сократилось из-за распространения военных действий, а также в связи с операционными проблемами. Поставки из Ирака в августе снизились на 60 кб/д до 2.32 мб/д, в значительной степени в связи с более низкими поставками нефти с месторождения Kirkuk на севере страны. Поставки оказались на 180 кб/д ниже уровня прошлого года, когда производство оставалось устойчивым на уровне 2.5 мб/д. В последнее время операционные и технические проблемы на юге привели к падению добычи, и вряд ли в ближайшее время добыча вновь увеличится. Ожидается рост производства в южных регионах Ирака к концу 2011 г. на 600 кб/д, принимая во внимание достижение договоренностей относительно объемов добычи между компаниями-партнерами, действующими в этом регионе. Тем не менее, политический тупик, образовавшийся после выборов в марте 2010 г., на фоне логистических и бюрократических проблем, скорее всего, вызовет отсрочки в достижении поставленных целей по уровням производства. Производственные мощности Ирака к 2015 г. должны возрасти на 1.0 мб/д.
Добыча сырой нефти в Иране, по оценкам, в августе возросла на 20 кб/д до 3.7 мб/д. Объемы иранской сырой нефти и газового конденсата в плавучих хранилищах к концу августа сократились на 10-15 мб до 30-35 мб. Тем не менее, уровень запасов в плавучих хранилищах Ирана может вновь возрасти, так как новые санкции могут иметь непредвиденные последствия для покупателей сырой нефти. Отчеты о функционировании рынка говорят о том, что прошедшим летом к Ирану были применены новые санкции со стороны ООН, США, ЕС и совсем недавно – Японии и Южной Кореи, которые имели прямые последствия для поставщиков бензина в страну, банков и других финансовых организаций. При этом санкции не распространялись на поставки сырой нефти. Тем не менее, целый ряд санкций, касающихся финансовой деятельности, косвенным образом осложнили для трейдеров доступ к кредитам для покупки сырой нефти.
Кроме того, транспортные и страховые компании все менее настроены на осуществление бизнеса в Иране во избежание нарушения санкций США. 16 августа министерство финансов США выпустило новые инструкции, касающиеся деятельности финансовых институтов в США и других странах, которые ограничивают бизнес с иранскими компаниями и с центральным банком страны. Чтобы не нарушать строгие санкции, лондонский Lloyd и другие страховые компании предпочли отказаться от страхования или перестрахования поставок нефтепродуктов в Иран. Кроме того, международные транспортные ассоциации прописали новую статью в своих контрактах, позволяющую собственнику транспортного средства отказаться от поставки нефтепродуктов в Иран.
Помимо Ирана, Ангола стала единственной страной членом ОПЕК (Таблица 3.), которая смогла увеличить поставки нефти в августе.
Таблица 3
Добыча сырой нефти ОПЕК, млн.баррелей в день
| Страны ОПЕК | Оценка добычи 2005 | Оценка добычи 2006 | Оценка добычи 2007 | Оценка добычи 2008 | Оценка добычи 2009 | Изменения 2009-2005 | Изменения 2009-2008 | % изменения 2009-2008 |
| Алжир | 1,40 | 1,39 | 1,38 | 1,37 | 1,24 | -0,16 | -0,13 | -9,3% |
| Ангола | 1,30 | 1,45 | 1,72 | 1,85 | 1,77 | -0,47 | -0,08 | -4,1% |
| Эквадор | 0,50 | 0,50 | 0,50 | 0,50 | 0,47 | -0,03 | -0,03 | -6,4% |
| Иран | 4,00 | 3,95 | 3,93 | 3,91 | 3,74 | -0,26 | -0,17 | -4,2% |
| Кувейт | 2,32 | 2,45 | 2,53 | 2,61 | 2,28 | -0,04 | -0,33 | -12,5% |
| Ливия | 1,75 | 1,75 | 1,75 | 1,75 | 1,55 | -0,20 | -0,18 | -10,3% |
| Норвегия | 2,17 | 2,16 | 2,16 | 1,94 | 1,82 | -0,35 | -0,12 | -6,3% |
| Катар | 0,79 | 0,83 | 0,80 | 0,85 | 0,77 | -0,02 | -0,08 | -9,3% |
| Саудовская Аравия | 9,13 | 9,05 | 9,06 | 9,19 | 8,20 | -0,93 | -0,99 | -10,8% |
| ОАЭ | 2,54 | 2,34 | 2,48 | 2,59 | 2,27 | -0,27 | -0,32 | -12,2% |
| Венесуэла | 2,4 | 2,4 | 2,43 | 2,35 | 2,16 | -0,24 | -0,19 | -8,0% |
| ОПЕК-11 | 28,30 | 27,85 | 27,02 | 28,85 | 26,26 | -2,04 | -2,59 | -9,0% |
| Ирак | 2,4 | 2,38 | 2,4 | 2,38 | 2,45 | 0,05 | 0,07 | 2,7% |
| Итого Опек | 30,70 | 30,23 | 31,13 | 31,23 | 28,70 | -2,00 | -2,53 | -8,1% |
По таблице 3 можно сделать вывод, что добыча нефти с каждым годом сокращается и это весьма тревожно. Наибольшее снижение произошло в странах Опек-11 и Саудовской Аравии. Только Ирак имеет положительную тенденцию. За последние 5 лет рост добычи нефти в Ираке составил почти 3 %.
Добыча сырой нефти в Анголе в прошлом месяце возросла в связи с окончанием технического обслуживания. Производство нефти увеличилось на 50 кб/д до 1.79 мб/д. Добыча на месторождении Girassol, оператором которого является Тоталь, в августе была постепенно восстановлена после того, как технические проблемы заставили компанию 13 июля объявить форс мажор на экспорт.
Производство нефти в Нигерии в августе составило в среднем 2.14 мб/д, сократившись на 20 кб/д в связи с саботажем. 16 августа компания Shell объявила форс мажор в связи с аварией на трубопроводе, по которому нефть сорта Bonny Light поставляется с месторождения Cawthorne Channel.
Все же производство нефти в Нигерии остается намного выше уровня прошлого года, так как компании удалось в значительной степени отремонтировать инфраструктуру, которой был нанесен ущерб. В текущем году Shell устойчиво наращивает ранее остановленную добычу на месторождениях Forcados и EA. Объявленный три месяца назад форс мажор по поставкам с месторождения Qua Iboe в начале текущего месяца был отменен. 12 мая после обнаружения утечки нефти на одном из трубопроводов, по которому нефть поступает с месторождения Qua Iboe на экспортный терминал, компания ExxonMobil объявила обстоятельство форс мажор. Теперь компания планирует увеличить мощность с 260 кб/д в августе до 400 кб/д в октябре. В скором времени Shell намерена запустить новый трубопровод стоимостью 1.1 млрд. долларов для поставки нефти на экспортный терминал Bonny.
В августе производство нефти в России (рис.5.) сократилось на 100 кб/д до 10.36 мб/д в связи с техническим обслуживанием на комплексе Сахалин 1. Данные по добыче за июль были пересмотрены в сторону увеличения на минимальную величину (20 кб/д).
Добыча в августе оказалась на 70 кб/д ниже прогноза, в значительной степени в связи со снижением производства в рамках Соглашений о разделе продукции (PSAs), которые распространяются на сахалинские проекты и на разработку Харьягинского месторождения. Прогноз годовой добычи остался без изменений, добыча в 2010 г. в среднем составит 10.45 мб/д, она увеличится на 240 кб/д по отношению к 2009 г. В 2011 г. добыча возрастет на более скромную величину - 50 кб/д и составит 10.50 мб/д.
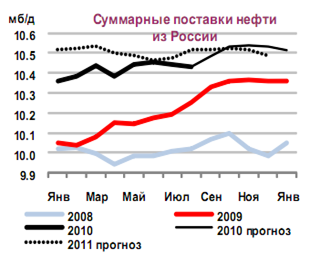
Рис. 5. Суммарные поставки нефти из России.
Необходимо сделать вывод, что поставки нефти из России стали увеличиваться в начале 2009 года и к концу 2010 они достигли своего пика. В первую очередь это связано с улучшением инфраструктуры нефтяного рынка, то есть строительство и запуск новых направлений трубопроводного транспорта. А во-вторых со стабилизацией политических отношений, в основном Украины и России.
Чистый экспорт нефти из стран бывшего СССР (Талица 4.) в июле достиг нового рекордного уровня. Он увеличился на 550 кб/д (+5.9%) до 9.9 мб/д.
Таблица 4.
Чистый экспорт сырой нефти и нефтепродуктов из стран СНГ (миллион баррелей в день)
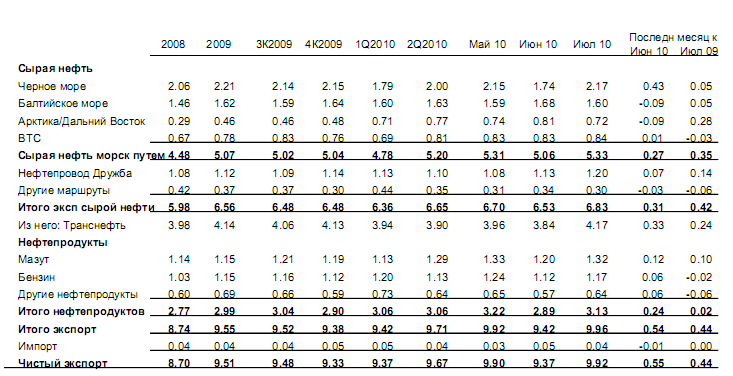
Из таблицы 4 видно, что сокращение экспортной пошлины для российской нефти улучшило экономику добычи, и, соответственно, производители увеличили объемы перевозок. В результате экспорт сырой нефти постепенно достиг нового рекордного уровня в 6.8 мб/д (+4.7%). Поставки по Черному морю в течение месяца возросли на 25%, совместно с ростом поставок по трубопроводу Дружба это возместило незначительное сокращение поставок по Балтийскому морю и в Арктике/Дальнем Востоке. Увеличение поставок по Черному морю осуществлялось через порт в Новороссийске, объемы поставок достигли 1 мб/д (+350 кб/д при сравнении по месяцам). Перевозки возросли и за счет поставки на экспорт нефти, ранее содержащейся в портовых хранилищах. Объемы прокачки нефти через украинский порт Pivdenne в течение месяца удвоились в связи с проведением технического обслуживания в других портах, но они оставались сниженными по сравнению с уровнем до начала июня. Транспортировка нефтепродуктов возросла на 240 кб/д (+8.3%) до 3.1 мб/д благодаря окончанию сезонного технического обслуживания на НПЗ и сокращению экспортной пошлины на нефтепродукты. Эти изменения побудили экспортеров организовать отправку нефтепродуктов на экспорт, отложенную в прошлом месяце. Поставки мазута возросли на 120 кб/д, поставки газойля и «других нефтепродуктов» - на 60 кб/д по каждой категории.
По оценкам, поставки сырой нефти в августе сократились примерно до уровня за июнь, что связано с ростом пошлины на экспорт нефти с 249 долларов за тонну до 264 доллара (+6%). Тем не менее, это сокращение, по всей вероятности, будет смягчено за счет роста поставок сырой нефти через порт Приморск, где запланированное техническое обслуживание на Балтийской трубопроводной системе, по которой нефть поставляется в порт, было прервано из-за лесных пожаров.
1.3 Современное состояние динамики потребления и запасов на Мировом рынке нефти
Прогноз спроса на нефть в странах - не ОЭСР в 2010 и 2011 гг. пересмотрен в сторону снижения в среднем на 30 кб/д в связи с несколько более низкими данными по странам Азии и Ближнего Востока. Рост спроса замедлился в большей степени, чем ожидалось, суммарный спрос составит в среднем в 2010 г. 41.0 мб/д (+4.4% или +1.7 мб/д при сравнении по годам), в 2011 г. возрастет до 42.5 мб/д (+3.6% или +1.5 мб/д).
Прогноз мирового спроса на нефть в 2010 г. был пересмотрен в минимальной степени (+50 кб/д), отражая незначительные изменения фундаментальных факторов. Неопределенность относительно возможности повторного витка рецессии в странах ОЭСР сохраняется. Тем не менее, данные по спросу на нефть крупнейшей экономике мира - США - оказались выше по сравнению с ожидаемыми. Рост спроса на нефть в странах - не ОЭСР, в частности, в Китае немного замедлился, тем не менее, мировой рост спроса поддерживается за счет периодически повторяющихся всплесков потребления газойля и бытового топлива в Латинской Америке. В данном случае этот всплеск произошел за счет роста потребления в сельском хозяйстве и промышленности, холодной зимней погоды и перерывов в поставках природного газа.
Несмотря на существующую неопределенность, прогнозы МЭА на 2010 г. остаются устойчивыми.
Начиная с четвертого квартала 2009 г. (рис.6.), спрос изменялся в коридоре 500 кб/д (86.1-86.6 мб/д), что определило годовой рост в среднем на +1.7 мб/д. Начиная с декабря 2009 г. коридор изменения спроса сузился до 300 кб/д (86.3-86.6 мб/д). Эти данные подкреплены фактическими данными по спросу и оценками развития экономики Международного валютного фонда, которые претерпели минимальные изменения.
Напротив, прогнозы МЭА, в соответствии с которыми рост спроса в 2010 г. первоначально предусматривался на уровне менее чем 1 мб/д, были пересмотрены в сторону резкого увеличения.
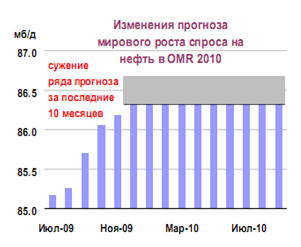
Рис. 6. Мировой спрос на нефть.
В сегодняшних прогнозах МЭА мировой спрос на нефть составит в 2010 г. 86.6 мб/д (+2.2% или +1.9 мб/д при сравнении по годам), в 2011 г. - 87.9 мб/д (+1.5% или +1.3 мб/д). Тем не менее, несмотря на прогноз на текущий год, предусматривающий роста спроса, следующий год представляет значительные риски сокращения спроса в случае замедления темпов рост мировой экономики. Как уже отмечалось в обзоре за прошлый месяц, если мировой рост ВВП в 2011 г. окажется на 30% ниже по сравнению с прогнозируемым уровнем, то мировой спрос на нефть будет на 1.2 мб/д ниже (рис.7).
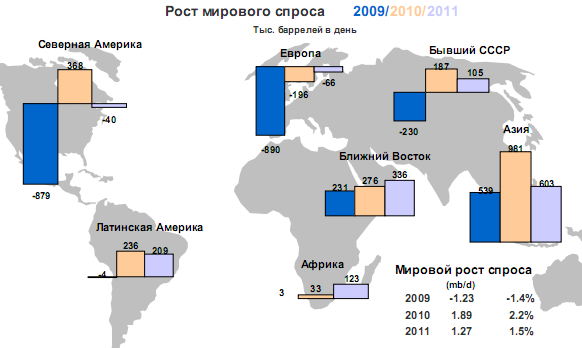
Рис. 7. Рост Мирового спроса на нефть 2009-2011 гг.
Можно сделать следующий вывод, что спрос нефти наблюдается в следующих регионах: наибольший в Азии, затем Ближний Восток и Латинская Америка.
В целом наблюдается увеличение мирового спроса на нефть 2010 году, а уже в 2011 году ожидается его снижение.
В результате корректировки прогноза средний уровень спроса за 2009-2014 гг. будет на 1.9 мб/д выше по сравнению с прогнозом за прошлый июнь. Более высокие базовые данные за 2009 г., частично связанные с влиянием экономических и фискальных программ стимулирования (в частности, для стран - не ОЭСР), и более высокие оценки роста ВВП за 2009/2010 гг. легли в основу этих изменений. Сценарий МЭА (международное энергетическое агентство) по более высокому росту ВВП основан на прогнозе Международного валютного фонда за октябрь 2009 г., в котором учтены более высокие темпы восстановления экономики по сравнению с предыдущим прогнозом. К концу прогнозируемого периода мировая экономика может восстановить предыдущий тренд роста, достигшего 4.5% в год. К середине десятилетия цена на сырую нефть составит примерно 80 долларов за баррель (в сравнении с 70 долларами по предыдущему прогнозу). В случае более высокого роста ВВП, с 2009 г. и далее среднегодовой рост спроса составит 1.2 мб/д (+1.4%). В результате к 2014 г. мировой спрос достигнет 91 мб/д. Основной рост спроса относится к странам - не ОЭСР, он догоняет уровень спроса в странах ОЭСР, на которые к 2014 г. придется 51% от мирового спроса.
После разразившегося в 2008 г. экономического кризиса многие параметры должны уточняться, но в соответствии с рабочими оценками МЭА, произойдет изменение структуры спроса, страны ОЭСР сократят общий уровень роста спроса в будущем. После экономического спада в 2009 и 2010 гг. ожидается сокращение нефтеемкости экономики (более жесткие стандарты экономии топлива, реструктуризация промышленности и замещение нефти газом).
Как и в прогнозе за июнь, МЭА разработало сценарий более низкого экономического роста ВВП, который составит за период 2011-2014 гг. в среднем 3% ежегодно. Оценки цен на нефть и достигаемого уровня энергоэффективности те же самые, что и в сценарии более высокого роста ВВП. В результате среднегодовой рост спроса на нефть после 2009 г. составит 0.5 мб/д (+0.5% в год), мировой спрос в 2014 г. достигнет 87 мб/д (возвратится к уровню мирового спроса 2007 г.) (рис.8). Как и в прогнозе за июнь, расхождение по росту спроса в 4 мб/д к середине десятилетия сопровождается весьма существенной разницей в отношении мирового баланса нефти. Годовое сокращение спроса на нефть в странах ОЭСР в данном случае в два раза больше, чем в сценарии более высокого роста ВВП, при этом 75% разницы в спросе приходится на страны - не ОЭСР.
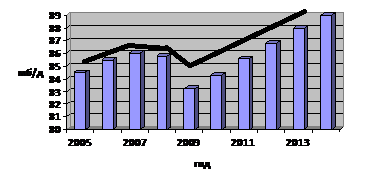
Рис. 8. Мировой спрос на нефтепродукты.
Подводя итог мирового спроса на нефтепродукты можно сказать следующее, что спрос в первую очередь зависит от стоимости и производства, а на рисунке можно проследить эту зависимость. Естественно больше продать чем произвели невозможно, а реакция на стоимость нефтепродуктов с каждым годом становится менее заметной, так как без этого энергоресурса в производственном процессе никуда.
Промышленные запасы в странах ОЭСР в июле возросли на 19.0 мб до 2 785 мб. Тем не менее, рост запасов был меньше по сравнению со средним уровнем за последние пять лет, составляющим 31.7 мб. Запасы нефтепродуктов увеличились на 21.3 мб, прирост запасов сосредоточен в Северной Америке и относится к запасам средних дистиллятов и ‘других продуктов’. Запасы сырой нефти сократились на 0.6 мб, так как снижение запасов в Европе и Северной Америке перевесило рост запасов в Тихоокеанском регионе.
Покрытие спроса в днях форварда в июле увеличилось до 61.4 дней по сравнению с 61.0 днем в июне. Покрытие спроса на «другие продукты» в Северной Америке возросло на 2.5 дня, покрытие спроса на мазут в Европе и Северной Америке, и на моторное топливо в Тихоокеанском регионе сократилось.
В соответствии с данными за август, промышленные запасы нефти в странах ОЭСР возросли на 8.7 мб, отметив тем самым пять последовательных месяцев роста. Уровень запасов сырой нефти сократился на 9.4 мб по сравнению с предыдущими месяцами, но это сокращение было возмещено за счет прироста запасов нефтепродуктов на 18.2 мб. Для сравнения - средний за последние пять лет прирост запасов указывает на их увеличение на 3.2 мб.
Третий месяц подряд отмечалось снижение краткосрочных запасов нефти в плавучих хранилищах - до 72 мб в конце августа с 90 мб в июле. Запасы сырой нефти резко снизились - с 59 мб в июле до 37 мб в августе в связи со значительным сокращением запасов на Ближнем Востоке и в Мексиканском заливе. Рост суммарных запасов в северо-западной Европе привел к увеличению запасов нефтепродуктов в плавучих хранилищах до 35 мб.
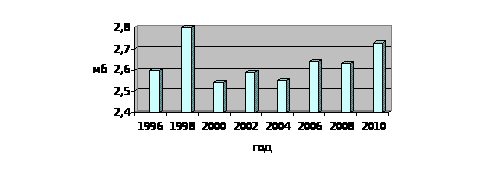
Рис.9. Суммарные промышленные запасы нефти в странах ОЭСР.
Можно сделать вывод, что промышленные запасы в странах ОЭСР (рис.9.) в июле возросли на 19.0 мб до 2 785 мб за счет резкого роста запасов средних дистиллятов и ‘других продуктов’ в США. Рост запасов отмечался пятый месяц подряд, но он не достиг среднего за июль показателя за последние пять лет (+31.7 мб). Тем не менее, коммерческие запасы в странах ОЭСР составили 2 785 мб, что только на 11.3 мб ниже рекордных уровней. В августе 1998 г., по оценкам, запасы составили 2 797 мб, что было самым высоким уровнем с официального начала функционирования Ежемесячной статистики по нефти в странах ОЭСР.
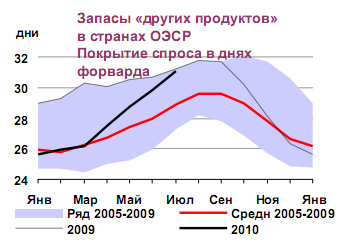
Рис. 10. Запасы «других продуктов» в странах ОЭСР.
По рисунку 10 видно, что рост запасов в июле обусловлен резким, хотя и сезонным увеличением запасов средних дистиллятов и «других продуктов» в Северной Америке (11.4 мб и 13.4 мб, соответственно). Увеличение запасов привело к росту показателя покрытия регионального спроса на ‘другие продукты’ на 2.5 дня, покрытие спроса на дистилляты возросло на 1.2 дня. Этот рост был в определенной степени возмещен за счет сокращения показателя покрытия регионального спроса на бензин и мазут. Суммарное увеличение запасов нефтепродуктов в странах ОЭСР составило 21.3 мб. Запасы сырой нефти и ‘других видов нефти’ оказались несколько ниже (0.6 мб и 1.7 мб, соответственно), так как сокращение запасов в Северной Америке и Европе возместило прирост запасов в Тихоокеанском регионе.
Несмотря на то, что запасы бензина в июле снизились на 1.3 мб (рис.11), это сокращение было меньше, чем в среднем за последние пять лет (5.6 мб). Значение показателя покрытия спроса в днях форварда превзошло средний ряд за последние пять лет. В Северной Америке в течение летнего периода запасы бензина традиционно сокращаются. В текущем году более высокие объемы нефтепереработки на НПЗ привели к увеличению запасов в июле на 3.9 мб в отличие от обычных сезонных тенденций. Предварительные данные за август говорят о дальнейшем росте запасов в США на 2.3 мб. Напротив, запасы бензина в июле в Тихоокеанском регионе и в Европе резко сократились - на 2.7 мб и 2.5 мб, соответственно.
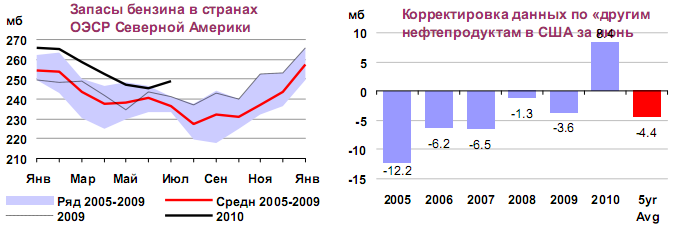
Рис. 11. Запасы бензина и нефтепродуктов.1
Следует сделать вывод, что уровень запасов за май был скорректирован в сторону понижения (3.8 мб) в связи с пересмотром запасов сырой нефти и других нефтепродуктов в Канаде. Данные за июнь были подвергнуты более значительной корректировке в сторону увеличения (6.3 мб), что, в свою очередь, привело к увеличению базового уровня. Корректировка данных за июнь произведена с учетом роста запасов в странах ОЭСР на 9.2 мб, в отличие от ранее объявленного сокращения запасов на 0.8 мб. При этом запасы сырой нефти и нефтепродуктов увеличились. Основные изменения базового уровня связаны с корректировкой в сторону увеличения данных по запасам «других продуктов» в США, в отличие от более типичной корректировки в сторону сокращения данных по запасам в июне.
Необходимо заметить, что все новые черты рынка постиндустриального общества свидетельствуют о тенденции к совершенствованию его механизма по сравнению с рынком индустриальной эпохи. Кроме того, можно даже предположить наличие тенденции в развитии рынка по направлению к его биржевой модели высокоорганизованного рынка нефти. Многие рынки, особенно финансовые и валютные, в настоящее время уже являются своеобразными электронными биржами, где действуют высокопрофессиональные участники. В перспективе подобных рынков станет еще больше.
Совершенствование рыночного механизма в процессе информатизации повышает эффективность рынка как механизма распределения ресурсов, важнейшим условием которого является гибкость цен, отражающая колебания спроса и предложения. Современные средства информационной техники позволяют сконцентрировать в общедоступных базах данных рыночную информацию и предоставить ее максимальному числу заинтересованных лиц.
Глобализация мировых энергетических рынков является закономерным этапом их эволюционного развития. Рынки энергоресурсов, будучи вначале однопродуктовыми и локальными, эволюционировали со временем в сторону региональных и мировых рынков отдельных энергоресурсов (например, нефти) и региональных рынков энерготоваров или энергетических рынков (например, европейский рынок электроэнергии и газа).
Что касается роли нефти в мировой экономике и энергетике, то переоценить ее на современном этапе развития общества весьма сложно. Она является преимущественным сырьем для производства различны синтетических материалов. И хотя существующие технологии позволяют получать продукты органического синтеза из различных видов сырья — угля, газа и биомассы, их стоимость пока (за исключением газовых технологий) намного выше, чем при производстве из нефти. Нефть (вернее, продукты ее переработки) — основное топливо для транспортных средств и эффективное котельно-печное топливо. Достаточно сказать, что на нефтепродуктах в настоящее время вырабатывается 8% всей мировой электроэнергии.
Можно сделать вывод, что мировой нефтяной комплекс в течение более ста лет был основой сложившегося технологического уклада, энергетическим двигателем современного индустриального развития. Переход общества от индустриального типа развития к новому постиндустриальному типу (информационной экономики) неизбежно сопровождается трансформацией всех рыночных механизмов, включая сегменты мирового товарного и финансового рынков, в направлении эффективного обеспечения экономического роста и складывающихся новых факторных пропорций в мировом воспроизводственном процессе.
В обозримой перспективе основной проблемой развития мировой энергетики будет не нехватка энергетических ресурсов, как таковых, а возможность обеспечить требуемые объемы производства топлива и энергии необходимыми инвестиционными ресурсами на таких условиях, чтобы стоимостные показатели оставались приемлемыми для потребителей и привлекательными для производителей энергоносителей.
Еще проблема, на которую необходимо обратить пристальное внимание при дальнейших исследованиях, — научно-технический прогресс (НТП) и новые технологии на всех