Мировой рынок нефти
2. Запасы нефти
2.1 Анализ размещения запасов минерального сырья на уровне мировой экономики
Значение минеральных ресурсов в создании оптимального уровня жизни и стабильного мира на нашей планете в современную эпоху существенно возросла по сравнению с предшествующими историческими периодами. Даже небольшие колебания в поставках на мировой рынок некоторых видов минерального сырья создает в экономике государств кризисные ситуации. Только за последнее столетие валовой мировой продукт вырос с 60 до 20000 млрд. долл. в год. Сейчас ежегодно в мире добывают 300 млрд. т сырья, не считая воды, или около 53 т на каждого жителя планеты. Однако картина распределения и потребления минерального сырья по странам с различным уровнем экономического развития крайне неравномерна (табл. 5, 6).
Таблица 5.
Добыча и потребление минерального сырья в различных группах стран, % от мирового объема (показан общий объем минерального сырья, скобках - топливно-энергетические ресурсы)1
| Группа стран | Население, % | Добыча | Добыча | Потребление | Потребление |
| всего | На 1% населения | всего | На 1% населения | ||
| Развитые | 16 | 37 (35) | 2,31 (2,19) | 53 (52) | 3,31 (3,25) |
| Развивающиеся | 52 | 36 (37) | 0,69 (0,71) | 22 921) | 0,42 (0,40) |
| Остальные страны | 32 | 27 (38) | 0,84 (0,88) | 25 (27) | 0,78 (0,84) |
Источник: по данным ФТС России.
Из таблицы видно, что развитые страны (США, Англия, Германия, Франция, Япония), на долю которых приходится 16% населения Земли, потребляют более половины добываемых в мире полезных ископаемых. Картина для отдельных видов сырья еще более впечатляющая. Развитые страны потребляют более 80% урана, около 77% меди, 72% свинца, 59% цинка, 67% никеля, от 50 до 80% олова, вольфрама, молибдена, более 50% фосфатного сырья и т.д.
Таблица 6.
Запасы и относительные темпы добычи нефти 2008-2009 гг.
| Страна, континент | Запасы (% от мировых) | Обеспеченность (лет) Запасы/годовая добыча |
| Россия | 13,9 | 71 |
| Европа без РФ | 1,9 | 9 |
| Азия без РФ | 62,6 | 74 |
| Африка | 6,6 | 28 |
| Америка | 14,6 | 27 |
| В т.ч. США | 1,9 | 9,4 |
| Австралия | 0,4 | 16 |
| Мир | 100 | 48,3 |
Источник: www.oil
Можно сказать, что Россия в настоящее время - крупнейшая минерально-сырьевая держава мира. Стоимость разведанных и предварительно оцененных запасов на ее территории составляет 29 трлн. долл.
Общая потенциальная стоимость запасов полезных ископаемых России, млрд. долл.
Газ - 9190 (32,2%);
Уголь и сланцы 6651 (23,3%);
Нефть и конденсат 4481 (15,7%);
Черные металлы - 1962 (6,8%);
Цветные и редкие металлы - 1807 (6,3%);
Благородные металлы и алмазы - 272 (1,0%);
Уран - 4 (0,01%);
Прочие полезные ископаемые - 4193 (14,7%).
На долю России в мировых запасах приходится: нефти 12 - 13%, газа - 32%, угля - 11%, железа - 26%, свинца - 10%, цинка - 15%, калийных солей - 31%, кобальта - 21%. По запасам стратегических видов полезных ископаемых - никеля, золота, серебра, платиноидов, алмазов и т.д. Россия занимает с 1-го по 3-е места в мире.
В настоящее время из недр нашей страны извлекается около 30% мирового объема природного газа, 10% нефти, 12% железной руды, 22% никеля и кобальта. Структура разведанных запасов нефти, газа, углей, цветных и благородных металлов в целом благоприятна для освоения. Около 70% их сосредоточено в крупных и уникальных месторождениях.
В свою очередь, по роли каждой страны в мировой экономике, которая оценивается по месту, занимаемому данной страной в устойчивой добыче различных видов полезных ископаемых, выделяется четыре группы (табл. 7).
Таблица 7.
Группировка стран мира по вкладу в мировой горно-промышленный потенциал (% от стоимости ежегодно извлекаемого из недр во всем мире минерального сырья). Расстановка сил 2008-2010 гг.
| Первая группа | Вторая группа | Третья группа | Четвертая группа | ||||
| Австралия | 10,6 | Мексика | 2,8 | Сауд-Аравия | 2,6 | Украина | 0,4 |
| Китай | 9,9 | Бразилия | 2,5 | Чили | 1,5 | Япония | 0,3 |
| США | 8,9 | Индонезия | 1,9 | Н.Каледония | 1,0 | Швеция | 0,3 |
| Россия | 8,3 | Индия | 1,8 | Ботсвана | 1,0 | Финляндия | 0,2 |
| Канада | 7,1 | Перу | 1,8 | Заир | 1,0 | Греция | 0,1 |
| ЮАР | 6,6 | Иран | 1,6 | Н.Гвинея | 1,0 | Италия | 0,1 |
| Венесуэла | 1,4 | Ямайка | 0,6 | Австрия | 0,1 | ||
| Англия | 0,4 | Югославия | 0,1 | ||||
| Нидерланды | 0,4 | Франция | 0,1 | ||||
| Польша | 0,3 | Германия | 0,1 | ||||
| Норвегия | 0,2 | Испания | 0,1 | ||||
| Марокко | 0,2 | Португалия | 0,1 | ||||
| Узбекистан | 0,2 | ||||||
Первая группа характеризуется широким спектром минеральных ресурсов и включает 6 стран: Австралия, Китай, США, Россия, Канада, Южно-Африканская Республика. На их долю приходится более половины (по стоимости) добываемого в мире минерального сырья. Кроме того, они обеспечивают современную промышленность подавляющим большинством видов полезных ископаемых. Это минерально-сырьевые гиганты, потенциал которых активно вовлечен в мировую экономическую систему и является гарантией нормального функционирования всего мирового промышленного производства.
Особое место в мировой экономике занимает Россия. По суммарной оценке потенциальных минеральных ресурсов она превосходит каждую из стран первой группы и с большой долей вероятности во второй половине ХХI века может стать ведущим поставщиком минерального сырья в мире. В настоящее время этому препятствует то, что основные крупные и уникальные находятся в неблагоприятных природно-климатических условиях (Сибирь) на удалении от морских портов, в слабонаселенных районах с неразвитой промышленной инфраструктурой. Освоение этих месторождений требует крупных капиталовложений.
Однако в настоящее время из-за общего кризиса экономики и промышленности минерально-сырьевая база России используется преимущественно в экспортном варианте и значительно ниже возможностей.
Вторая группа включает страны с высокими потенциальными запасами различных видов полезных ископаемых. Но в отличие от стран первой группы эти резервы еще в слабой степени вовлечены в мировой хозяйственный оборот. К странам второй группы относятся Мексика, Бразилия, Индонезия, Индия, Перу, Иран, Венесуэла.
Третья группа объединяет страны, минеральный потенциал которых базируется на 1 - 3 видах минерального сырья. Это Саудовская Аравия (нефть), Чили (медь), Новая Каледония (никель), Ботсвана (алмазы), Заир (медь, алмазы), Новая Гвинея (золото), Ямайка (алюминий), Венесуэла (нефть, алюминий), Англия (нефть, газ, уголь), Нидерланды (газ), Польша (уголь, цинк, свинец), Норвегия (нефть), Марокко (цинк, свинец, серебро) и Узбекистан (золото).
Четвертая группа включает страны с развитой горной промышленностью, выявленные минеральные ресурсы которых в значительной степени отработаны, а новые не открыты. К этой категории относятся Япония и многие страны Европы: Швеция, Финляндия, Греция, Италия, Австрия, Франция, Германия, Югославия, Испания, Португалия, Украина.
На долю остальных стран мира приходится всего около 20% стоимости ежегодной добычи полезных ископаемых. Речь идет о большинстве арабских государств, о странах Юго-Восточной Азии и Океании, Карибского бассейна, Центральной Африки, Кавказа, Средней и Центральной Азии. Эти государства слабо развиты в промышленном отношении и обладают отсталой горно-добывающей отраслью. Кроме того, во многих из них отсутствует разветвленная транспортная инфраструктура, нет политической стабильности и отмечается резкая нехватка национальных геологических научно-технических кадров. В связи с отмеченными факторами на территориях данных стран недостаточно выявлены (а те, что обнаружены, не разрабатываются) минеральные ресурсы.
Однако в нынешнем веке и в более отдаленной перспективе по мере истощения ряда дефицитных полезных ископаемых в более развитых в горно-промышленном отношении регионах эти страны начнут представлять большой интерес. В их недрах заключены минеральные ресурсы будущего.
Мировая экономика развивается циклично - кризисы сменяются периодами подъемов. Анализ развития мировой минерально-сырьевой базы показал, что для нее также характерны взлеты и падения. Если в промышленности циклы составляют 20 - 25 лет, то в горно-добывающей отрасли этот период удваивается, и очередной пик в добыче полезных ископаемых наступает через 40 - 50 лет.
Прошедший век характеризовался исключительно высокими темпами добычи минерального сырья, достигшими к его концу гигантских масштабов. В настоящее время масштабы значительно снижаются из-за дефицита запасов минерального сырья (истощение).1
Рассмотрим состояние запасов по странам и проведем их анализ в таблице 8.
Анализируя таблицу 8 можно сделать вывод, что мировые запасы нефти хотя и незначительно, но растут и это происходит, прежде всего, за счет открытия новых нефтяных скважин. А обеспеченность мира нефтью неуклонно снижается, так как нефть является основным энергоресурсом и его потребление превышает добычу, и как следствие мировое истощение нефти.
По данным таблицы 8 можно построить динамику мирового запаса нефти Рис.12.
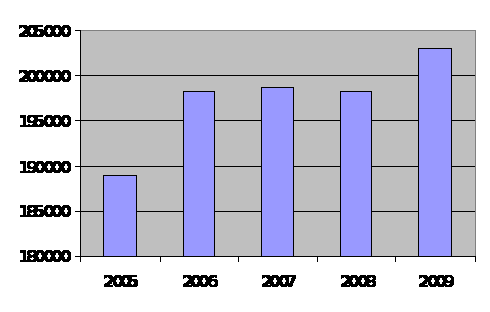
Рис.12. Динамика мирового запаса нефти 2005-2009 гг.
Итак в целом, можно сказать, что минерально-сырьевые ресурсы в мировой экономике в скором времени претерпят значительные изменения. И эти изменения произойдут примерно через 50 лет, когда запасы нефти будут исчерпаны и придется искать альтернативу и замену основного энергетического ресурса (нефти) на другой энергоресурс, менее значимый.
Таблица 8.
Подтверждённые запасы нефти и газоконденсата 2005-2009 гг. (млн. т) и обеспеченность добычи запасами (лет)
| Запасы 2005 | Запасы 2006 | Запасы 2007 | Запасы 2008 | Запасы 2009 | Абсолютное отклонение 2005-2009 гг., млн.т. | Относительное отклонение 2005-2009 гг., % | Обеспеченность по итогам 2009 – 2010 гг. | |
| Россия1 | 14897 | 16621 | 16534 | 16679r | 16738r | +1841 | 112,4 | 35 |
| Страны ОПЕК | 119054 | 124977,7 | 125787,6 | 126594,4 | 132210,92 | +13156,92 | 111 | 111,4 |
| Страны ОСЭР | 29789 | 30799 | 31681 | 31803 | 30992,2 | +1203,2 | 104 | 22,5 |
| Страны СНГ | 14124 | 13990 | 13821 | 13234 | 10155,7 | -3968,3 | 72 | 75,5 |
| Остальные страны | 10954 | 11876 | 10873 | 9943,3 | 12899,58 | +1945,58 | 117,7 | 20,6 |
| Итого | 188881 | 198263,7 | 198696,6 | 198253,7 | 202996,4 | +14115,4 | 107,5 | 53 |
Примечания:
1 – в оценку запасов России включены запасы конденсата
2 – запасы Канады включают в себя извлекаемые запасы нефти, содержащейся в битуминозных песчаниках («нефтяных песках»)
*незначительное количество rоценка
Источники:
Нефтегазовая вертикаль. 2008. № 7. С.43, 51, 95;
Нефть и капитал. 2007. № 1-2. С.94;
BP Statistical Review of World Energy June 2007. bp. 2007, 2008, 2009.
2.2 Анализ формирования инфраструктуры нефтяной промышленности
Проблема развития транспортной инфраструктуры ТЭК имеет особое значение. Поэтому в последнее время пристальное внимание уделяется развитию всего комплекса транспортной инфраструктуры и прежде всего инфраструктуры нефтяного комплекса:
Развитие транспортной инфраструктуры нефтяного комплекса обусловлено следующими основными факторами:
- появлением новых центров добычи нефти в Каспийском регионе и на востоке России (Восточная Сибирь, Республика Саха (Якутия), шельф острова Сахалин) при снижении добычи в традиционных районах добычи европейской части страны (Татария, Башкирия, Кавказ);
- целесообразностью формирования новых экспортных маршрутов нефти и нефтепродуктов;
- необходимостью увеличения мощности нефтеналивных терминалов для морских поставок нефти на экспорт и импорт;
- необходимостью иметь резерв нефтетранспортных мощностей для обеспечения транзита нефти по системе трубопроводов.
Нельзя не отметить, что Россия занимает особое место среди основных поставщиков нефти с точки зрения возможных объемов поставок, транзитного потенциала и надежности (стабильности) поставок. Кроме того, можно определенно утверждать, что в обозримой перспективе Россия сохранит статус одного из основных поставщиков углеводородного сырья на мировой рынок. В будущем ожидается умеренный рост добычи на 1,5-2% в год, что позволит России добывать к 2015 г. 510-540 млн. т. нефти. Также ожидается существенное изменение структуры сектора нефтедобычи. К 2015 г., в европейской части страны будет отмечено снижение уровня добычи со 110 млн. т. (в 2005 году) до 80-90 млн. т. Однако данное падение будет полностью компенсировано появлением новых нефтегазоносных провинций (Восточная Сибирь, шельфы морей) добыча нефти в которых к 2015 г. достигнет 40-70 млн. т., а также развитием производственной базы Тимано-Печорской провинции, где предполагаемая добыча увеличится может увеличиться до 35 млн. т.
Вместе с тем в настоящее время существует ряд структурных ограничений имеющейся транспортной инфраструктуры, существенным образом снижающих потенциал экспорта российской нефти и других поставщиков на мировой рынок, в т.ч.:
- исторически сложившаяся замкнутость транспортной инфраструктуры на европейское направление экспорта нефти;
- практическое отсутствие возможности увеличения транспортировки нефти через черноморские порты и проливы Босфор и Дарданеллы;
- ограниченные возможности наращивания экспорта через порты Балтийского моря;
- отсутствие транспортных систем для экспорта нефти на наиболее перспективные рынки АТР.
Соответственно для обеспечения прогнозного роста объемов добычи и экспорта российской нефти необходимо дальнейшее развитие системы магистральных нефтепроводов ОАО «АК «Транснефть», увеличение ее пропускной способности, а также расширение действующих и строительство новых нефтеналивных морских терминалов. В настоящее время локализован ряд проектов, позволяющих снять большую часть этих ограничений.
Строительство трубопроводной системы «Восточная Сибирь - Тихий океан» (мощностью до 80 млн. т в год) обеспечит формирование в Восточной Сибири и Республике Саха (Якутия) новых центров добычи нефти и выход России на энергетический рынок АТР, создание оптимальной транспортной инфраструктуры, отвечающей требованиям рационального пользования недрами, с учетом перспектив освоения нефтегазовых ресурсов в районе острова Сахалин.
На первом этапе строительство нефтепровода на участке Тайшет -Сковородино для транспортировки 30 миллионов тонн западносибирской нефти, а также нефтетерминал на побережье Тихого океана.
На втором этапе будет произведено увеличение мощности существующей части нефтепровода и терминала, а также будет построен участок трубопровода от Сковородино до нефтеналивного терминала.
Наиболее приемлемым для России является проект строительства нефтепровода Бургас — Александруполис. Тариф на транспортировку нефти по маршруту этого нефтепровода, проходящего по территории Болгарии и Греции, будет сопоставим с величиной тарифа на доставку нефти танкерами через Босфор и Дарданеллы.
Кроме того, для оптимизации загрузки созданных нефтетранспортных мощностей и соответствующего повышения их операционной эффективности России экономически целесообразно увеличение транзитных поставок нефти из Казахстана и Азербайджана.
Для оптимизации экспортных поставок нефтепродуктов с крупнейших нефтеперерабатывающих заводов предусматривается строительство нефтепродуктопроводов Сызрань - Саратов - Волгоград - Новороссийск, Андреевка - Альметьевск, а также Кстово - Ярославль - Кириши - Приморск и перевалочного комплекса в городе Приморске. В целом мощности магистральных нефтепродуктопроводов могут возросли к 2010 г. не менее чем на 1/3.
Проанализируем увеличение мировой транспортировки нефти 2005-2009 г. В таблице 9.
Таблица 9
Мировая транспортировка нефти 2005-2009 гг., млн. тонн.
| Наименование нефтетранспорта | 2005 г. | 2006 г. | 2007 г. | 2008 г. | 2009 г. | Абсолютное отклонение, млн. т | Относительное отклонение, % |
| Водный транспорт | 1451 | 1435 | 1400 | 1256 | 1390 | -61 | 95,8 |
| Нефтепровод | 187 | 200 | 200 | 331 | 350 | +163 | 187,6 |
| Железнодорожный транспорт | 106 | 105 | 100 | 96 | 98 | -8 | 92,5 |
| Прочий транспорт | 20,6 | 20,5 | 21,2 | 21 | 21 | +0,4 | 102 |
| Общий объем экспортируемой нефти в мире | 1764,6 | 1760,5 | 1721,2 | 1704 | 1859 | +94,4 | 105,3 |
По таблице 9 можно сказать, что:
Увеличился общий объем экспортируемой нефти;
С каждым годом увеличивается преобладание трубопроводного транспорта и возможно вскоре он полностью заменит водный транспорт;
Железнодорожный и прочий транспорт остались на прежнем уровне, произошли изменения, но они незначительны.
В целом, инфраструктура на мировом рынке нефти с каждым годом набирает свои обороты и еще есть направления, в которых она может еще развиваться и развиваться. Можно сказать, что эпоха нефтяной инфраструктуры только начинается.
2.3 Анализ особенностей формирования цен на нефть на мировом уровне
Важнейшая компонента нефтяного фактора — мировые цены на нефть. США как крупнейший в мире потребитель нефти заинтересованы в дешевой нефти. Дешевая нефть — двигатель американской экономики, основа благополучия нации. И как крупнейший потребитель нефти США всегда оказывали значительное влияние на цены на нефть. Напротив, Россия как экспортер нефти заинтересована в высоких мировых ценах на нее, но возможностей серьезно влиять на их уровень у страны никогда не было.
Тем не менее и Россия, и США объективно заинтересованы как минимум в предсказуемых ценах на нефть. Следовательно, и в рамках «Большой восьмерки», и в рамках энергетического диалога «Россия — США» необходимо выработать общие согласованные подходы к этой проблеме, а затем и условия, необходимые для создания и поддержания коридора «справедливых» цен на нефть, цен, приемлемых для потребителя, но одновременно и дающих возможность вести прибыльный нефтяной бизнес странам-производителям.
У России имеются объективные причины, из-за которых она не может пока предложить простой и эффективный метод управления своими поставками нефти на мировой рынок. И все же она обязана участвовать в регулировании мирового рынка нефти, так как является одним из главных поставщиков этого сырья в мире и ее экономика сильно зависит от мировых цен на нефть.
Фьючерсы на сырую нефть в августе торговались по более низкой цене в связи с возрастающей озабоченностью относительно темпов восстановления мировой экономики, которые заметно замедлились в текущем году. Эта тенденция распространится и на 2011 г.
Сохраняющийся высокий уровень мировых запасов нефти и ожидания замедления роста спроса в ближайшие месяцы также оказывают давление на цены на нефть. Более активный по сравнению с обычным сезон ураганов является одним из факторов, поддерживающих рынок и смягчающих тенденцию снижения цен. Стоимость фьючерсов на нефть WTI в среднем за месяц составила 77 долларов за баррель, в начале сентября она торговалась по цене 75-78 долларов за баррель.
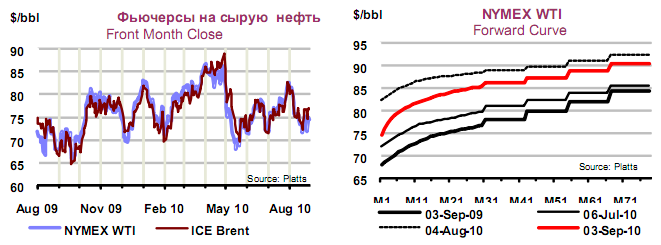
В связи с тем, что цена зависит от спроса и предложения необходимо рассмотреть два этих показателя за последние 20 лет и проанализировать цену на нефть.
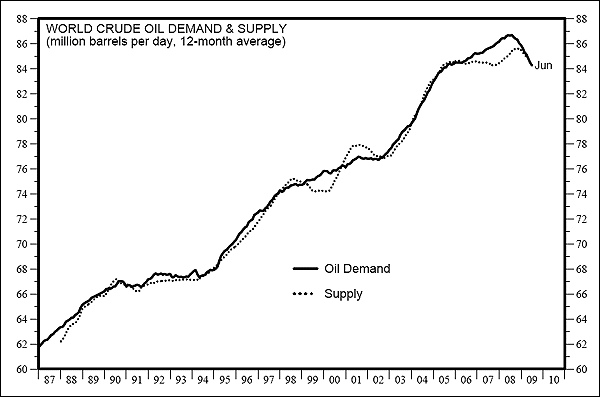
Рис. 2.4. Спрос и предложение нефти в мире 1987-2009 гг.
В настоящее время спрос и предложение уравновешены и практически нес свободных мощностей. Спад спроса на нефть в мире в кризис по сравнению с докризисным уровнем всего порядка 3%. В Китае и Азии уже наблюдается оживление. По этому в 2009 и 1-2 кв 2010 года - цена на нефть на уровне 60-80$.
Рассмотрим непосредственно динамику цен на нефть и нефтепродукты в таблицах 10 и 11.
Таблица 10.
Динамика среднегодовых цен (спот) на отдельные сорта нефти на мировом рынке (если не указано иное), долл./баррель1
| Товар | 2005 | 2006 | 2007 | 2008 | 20091 | Абсолютное отклонение, долл./баррель | Относительное отклонение, % |
| Нефть "аляска" (сев. склон), продуцентов США, рынок США2 | 47,05 | 56,86 | 63,69 | 90,1 | 53,61 | +6,56 | 113,9 |
| Нефть "брент" | 54,52 | 65,14 | 72,39 | 97,26 | 61,74 | +1,13 | 113,2 |
| Нефть "дацин", продуцентов Китая | 36,01 | 53,12 | 71,13 | 95,72 | 59,7 | +23,69 | 165,8 |
| Нефть "майя", продуцентов Мексики | 40,61 | 51,1 | 60,38 | 82,88 | 56,02 | +15,41 | 137,9 |
| Нефть "эс-сидр", продуцентов Ливии | 54,22 | 65,04 | 72,93 | 98,12 | 61,46 | +7,24 | 113,3 |
| Нефть "юралс", продуцентов России | 50,47 | 61,16 | 69,34 | 94,33 | 60,86 | +10,39 | 120,6 |
| Нефть wti, продуцентов США | 56,64 | 66,05 | 72,34 | 99,67 | 61,95 | +5,31 | 109,4 |
| Нефть австралийская | 56,18 | 67,92 | 75,55 | 101,66 | 63,13 | +6,95 | 112,4 |
| Нефть алжирская "сахарен" | 38,85 | 57,18 | 74,16 | 99,33 | 60,95 | +22,1 | 156,9 |
| Нефть аравийская легкая | 47,96 | 60,34 | 68,2 | 94,57 | 59,17 | +11,21 | 123,4 |
| Нефть аравийская тяжелая | 45,28 | 56,82 | 64,18 | 88,12 | 57,41 | +12,13 | 126,8 |
| Нефть венесуэльская "Тиа-Хуана легкая" | 46,37 | 55,07 | 65,65 | 92,25 | 60,4 | +14,03 | 130,2 |
| Нефть дубайская | 49,35 | 61,5 | 68,19 | 94,34 | 61,27 | +11,92 | 124,1 |
| Нефть индонезийская "минас" | 35,86 | 53,95 | 75,44 | 102,16 | 64,29 | +28,43 | 179,9 |
| Нефть иранская легкая | 33,84 | 52,56 | 69,22 | 94,66 | 60,67 | +26,83 | 179,3 |
| Нефть кабиндская, продуцентов Анголы | 51,2 | 62,07 | 69,65 | 94,29 | 60,81 | +9,61 | 118,8 |
| Нефть канадская тяжелая, рынок США | 34,69 | 43,82 | 52,63 | 85,57 | 54,29 | +19,6 | 156,5 |
| Нефть мексиканская "перешеек" | 53,11 | 57,29 | 69,92 | 81,09 | 60,33 | +7,22 | 113,6 |
| Нефть Мексиканского залива (США), рынок США2 | 49,78 | 60,8 | 67,4 | 99,1 | 56,02 | +6,24 | 112,5 |
| Нефть нигерийская "форкадос" | 55,6 | 67,07 | 74,49 | 101,42 | 62,87 | +7,27 | 113,1 |
| Нефть нигерийская легкая | 55,69 | 67,12 | 74,53 | 101,33 | 62,9 | +7,21 | 112,9 |
| Нефть, рынок США3 | 50,28 | 59,69 | 66,52 | 94,04 | 55,03 | +4,75 | 109,4 |
Примечания:
1 – Среднегодовые цены 2009 г. оценены на основе среднемесячных значений биржевых котировок, кроме нефтей «брент» и wti, для которых взяты статистические данные
2 – Среднегодовые цены нефтей Северного склона Аляски и акватории Мексиканского залива подсчитаны для 11 месяцев 2009 г.
3 – Средняя цена нефтей, импортируемых в США и находящихся на борту танкеров, до разгрузки (FOB)
Источники:
ИЭПП (Институт экономики переходного периода). Российская экономика в 2004 году. Тенденции и перспективы (Выпуск 26). iet/publication.php?folder-id=44&publication-id=5403&PHPSESSID=6a7a95ea28b5328c511794a8992acc22. 7.04.2005.
BP Statistical Review of World Energy 2006. Oil. bp. 2006, June.
BP Statistical Review of World Energy 2007. bp. 2007, June.
BP Statistical Review of World Energy 2009. Oil. bp. 2009.
BP Statistical Review of World Energy. Oil. bp. 2005, June.
OPEC Annual Statistical Bulletin 2008. opec. 2009.
OPEC. Annual Statistical Bulletin 2004. opec. 2005.
PEMEX. Anuario estadistico 2009. Comercio internacional. ri.pemex. 2009.
Итак, нельзя не заметить, что с 2005 года по 2008 год происходит рост цен на нефть, а в 2009 году произошел незначительный спад в среднем на 35 %.
Таблица 11.
Динамика среднегодовых цен (спот) на некоторые нефтепродукты, центы США/галлон*1
| Товар; регион/город | 2004 | 2005 | 2006 | 2007 | 2008 | 2009 | Абсолютное отклонение 2009-2004 гг., центы США/галлон | Относительное отклонение, % |
| Газойль, северо-западная Европа | 112,31 | 161,85 | 185,2 | 203,41 | 293,56 | 165,68 | +53,37 | 147,5 |
| Газойль, Сингапур | 108,7 | 153,27 | 182,88 | 202,69 | 284,4 | 164,7 | +56 | 151,5 |
| Дизтопливо, малосернистое, Нью-Йорк | 115,18 | 167,77 | 194,49 | 212,36 | 292,16 | 166,21 | +51,03 | 144,3 |
| Реактивное топливо, Нью-Йорк | 119,55 | 171,58 | 195,35 | 216,51 | 303,63 | 170,01 | +50,46 | 142,2 |
| Реактивное топливо, северо-западная Европа | 120,37 | 169,74 | 194,18 | 213,73 | 301,61 | 169,22 | +48,85 | 140,6 |
| Реактивное топливо, Сингапур | 113,02 | 161,73 | 191,73 | 206,99 | 288,8 | 167,2 | +54,18 | 148 |
| Котельное топливо, Нью-Йорк | 66,52 | 99,09 | 109,92 | 128,85 | 181,56 | 133,71 | +67,19 | 201 |
| Котельное топливо, северо-западная Европа | 60,08 | 93,86 | 109,12 | 127,88 | 197,01 | 133,48 | +70,4 | 222 |
| Котельное топливо, Сингапур | 67,75 | 97,67 | 116,93 | 138,98 | 188,91 | 138,69 | +70,94 | 204,7 |
| Печное топливо, Нью-Йорк | 111,71 | 162,57 | 180,56 | 203,15 | 285,51 | 164,58 | +52,87 | 147,3 |
| Пропан, Монт-Бельвью (Техас) | 74,17 | 91,41 | 101,38 | 120,97 | 141,35 | 84,44 | +10,27 | 113,8 |
| Пропан, северо-западная Европа | 70,63 | 86,55 | 102,62 | 122,23 | 148,4 | 90,34 | +19,71 | 127,9 |
Примечание:
* – Американский галлон, равный 3,785 л
Источники:
US Energy Information Administration. Spot Prices (Annual) for Crude Oil and Petroleum Products, 2003-2008. tonto.eia.doe.gov. 14.01.2009.
US Energy Information Administration. Spot Prices for Crude Oil and Petroleum Products (2004-2009). tonto.eia.doe.gov. 21.01.2010.
Необходимо сделать вывод, что цены на нефтепродукты неуклонимо растут, но также видно, что в 2009 году произошел незначительный спад. В среднем суммарный рост цен на нефтепродукты за 5 лет составил 157 %. Анализ показывает, что за последние 10 лет период колебаний цен на мировом рынке нефти сократился, а амплитуда выросла. Это значит, что в прошедшем десятилетии на мировом рынке нефти появились новые дестабилизирующие факторы, влияние которых постепенно росло. Среди этих факторов — неконтролируемый рост экспорта нефти из России, Казахстана и других стран-экспортеров нефти, не входящих в ОПЕК. Выход один — принимать вместе с ОПЕК и другими производителями самое активное участие в регулировании мирового рынка нефти.
3.Анализ Мирового рынка нефти
3.1 Pest и Swot – анализ Мирового рынка нефти
Таблица 12.
PEST (STEP) анализ Мирового рынка нефти
| Политические факторы | Влияние экономики |
|
- геостратегическое противостояние между Китаем и Соединенными Штатами; - различие в стратегии поведения стран на рынке нефти; - политическая нестабильность большинства ресурсно богатых стран закладывает мину замедленного действия под фундамент мирового энергетического рынка, но в то же время создает определенные возможности для российской экспансии; - экспансия мировых гигантов приводит к обострению конкуренции; - конфликтный потенциал, заложенный в распределении нефтяных ресурсов по планете; - усиление политической нестабильности в регионах, наиболее богатых углеводородами; - экологические проблемы, в связи с разливом нефти (последняя трагедия произошла в Мексиканском заливе и принесла убытки на миллиарды долларов). |
- рост цен на нефть; - крупные транснациональные корпорации стремятся расширить свою ресурсную базу, а госкомпании, располагающие основными ресурсами, делают все, чтобы развивать переработку, и пытаются получить долю в капитале транспортных и сбытовых структур; - основные потребители – высокоразвитые страны и поднимающиеся новые гиганты, в то время как мировые запасы углеводородов сконцентрированы главным образом на территориях сравнительно небольшой группы развивающихся стран и стран с переходной экономикой; - к основным видам издержек в нефтяной отрасли относится строительство и содержание трубопроводов. |
| Социокультурные тенденции | Технологические инновации |
| - в условиях продолжающегося экономического роста азиатских стран, быстрого увеличения численности населения и чрезвычайно высокой энергоемкости национальных экономик резко возросла их потребность в энергоресурсах. Одновременно там увеличивается разрыв между растущим потреблением и снижающимся производством углеводородов. |
- ограниченные возможности дополнительного роста производства, в связи с устаревшими технологиями на многих нефтедобывающих производствахх, множат риски возможной дестабилизации рынка; - на данный момент в этой отрасли происходят изменения, связанные с освоением и адаптация новых технологий по добыче и переработке нефти. |
Выводы и пояснения:
В условиях продолжающегося экономического роста азиатских стран, быстрого увеличения численности населения и чрезвычайно высокой энергоемкости национальных экономик резко возросла их потребность в энергоресурсах. Одновременно там увеличивается разрыв между растущим потреблением и снижающимся производством углеводородов.
Активов для слияний и поглощений становится все меньше, поэтому в последние годы основные слияния происходят исключительно в рамках одной страны или же общего геополитического пространства. Ограниченные возможности дополнительного роста производства множат риски возможной дестабилизации рынка.
Еще более опасно усиление политической нестабильности в регионах, наиболее богатых углеводородами. Рост цен на них приобрел характер устойчивой тенденции начиная с 2000 года, когда разразился очередной арабо-израильский конфликт. Впоследствии все «пиковые» значения нефтяных котировок отражали набиравшую обороты региональную напряженность: вторжение США в Ирак, нагнетание обстановки вокруг ядерной программы Ирана, «тридцатидневная война» в Ливане и пр.
Ситуация в мировой энергетике характеризуется обострением противоречий, которые сохранятся на весь прогнозируемый период. Первопричиной геополитической напряженности является конфликтный потенциал, заложенный в распределении нефтяных ресурсов по планете. Основные потребители – высокоразвитые страны и поднимающиеся новые гиганты, в то время как мировые запасы углеводородов сконцентрированы главным образом на территориях сравнительно небольшой группы развивающихся стран и стран с переходной экономикой. Именно данное противоречие в первую очередь и определяет сценарии развития ситуации и поведение ключевых игроков на рынке.
Экономические и политические ресурсы таких крупных потребителей, как США, Европейский союз и КНР, сосредоточены на одних и тех же рынках. Экспансия мировых гигантов приводит к обострению конкуренции между ними. Политическая нестабильность большинства ресурсно богатых стран закладывает мину замедленного действия под фундамент мирового энергетического рынка, но в то же время создает определенные возможности для российской экспансии.
Большинство углеводородных ресурсов планеты контролируется национальными государственными компаниями. Зато перерабатывающие мощности, логистические и транспортные схемы, распределение углеводородов находятся в руках транснациональных корпораций. Отсюда и различие в стратегии поведения на рынке.
Крупные транснациональные корпорации стремятся расширить свою ресурсную базу. А госкомпании, располагающие основными ресурсами, делают все, чтобы развивать переработку, и пытаются получить долю в капитале транспортных и сбытовых структур. Углубление данного противоречия способствует перерастанию его в устойчивую тенденцию, которая, скорее всего, сохранится в ближайшее десятилетие.
Уменьшается число регионов, где резкий рост производства углеводородов обходится без применения новейших технологий и методов добычи, а также многомиллиардных вложений в инфраструктуру. В результате сужается круг возможностей для маневра ключевых потребителей на рынке, особенно после 2013–2017 годов.
Принципиальное значение приобретает геостратегическое противостояние между Китаем и Соединенными Штатами. К 2030-му КНР сравняется с США по объемам импортируемой нефти. При этом китайское руководство ясно осознает, что без обеспечения надежными источниками энергоресурсов дальнейший рост экономики станет невозможен. Именно поэтому энергетическая безопасность и поиск новых рынков становятся для Китая вопросом «выживания» как одного из лидеров мировой экономики. В свою очередь Вашингтон не заинтересован в усилении китайского присутствия на углеводородном рынке и готов использовать максимум политических и экономических рычагов для того, чтобы не допустить туда китайские нефтегазовые компании.
Таблица 13.
SWOT – анализ Мирового рынка нефти
| СИЛЬНЫЕ СТОРОНЫ | СЛАБЫЕ СТОРОНЫ | |
| ВОЗМОЖНОСТИ "O" — OPPORTUNITIES | УГРОЗЫ "T" — THREATS | |
| ВНЕШНЯЯ СРЕДА |
1. основными потребителями нефти в мире остаются промышленно развитые государства; 2. мировой рынок нефти в XXI в. превратился из рынка ранее преимущественно «физического» (торговля наличной нефтью) в рынок преимущественно «финансовый» (торговля нефтяными контрактами); 3. биржевая торговля нефтью вместе с мощным развитием компьютеризации, телекоммуникации и информационных технологий обеспечили глобализацию мирового рынка нефти; 4. новые технологии в добыче и переработке нефти. |
Экономический кризис 2008-2010 гг. серьезный и реальный контроль над огромными добывающими активами мировой нефтедобывающей отрасли со стороны ОПЕК Основная конкуренция развертывается на мировом рынке нефти между государственными (национальными) и международными (частными) нефтяными компаниями. |
| ПРЕИМУЩЕСТВА "S" — STRENGTH | НЕДОСТАТКИ "W" — WEAKNESS | |
| ВНУТРЕННЯЯ СРЕДА | 1. Высокое качество нефти на мировом рынке; 2. Высокие продажи; 3. Лидерство нефти в энергетической и топливной отрасли; 4. Высокий спрос на нефть; 5. Широкий ассортимент нефтепродуктов; 6. Налаженные каналы дистрибьюции нефти на мировом рынке. |
1. Истощение запасов нефти; 2. нестабильность цен на мировом рынке; 3. высокая себестоимость; 4. ограниченные мощности в добыче нефти. |
Выводы:
С учётом сложившейся ситуации на мировом рынке нефти основной и самой главной проблемой остается истощение запасов. Для решения этой проблемы хотелось бы предложить следующие пути решения данной проблемы:
- применение технологий повышения эффективности нефтедобычи;
- продление сроков эксплуатации истощенных нефтяных месторождений;
- восстановление простаивающего фонда нефтяных скважин;
- найти заменяющие продукты.
3.2 Направления совершенствования на Мировом рынке нефти
В течение следующего десятилетия динамика развития ситуации в области глобальной энергетики по всем направлениям унаследует тенденции предшествующего периода. Доля традиционных энергоресурсов (нефть, газ и уголь) в совокупном потреблении первичных энергоносителей сохранится на уровне 2003–2005 годов, то есть около 80 %. Роль нефти в период до 2017-го будет максимальной (снижение интереса к нефти возможно только начиная с 2030 года).
В ближайшее десятилетие нефть останется ведущим энергоисточником, обеспечивая около 40 % энергопотребления. За ней следуют природный газ (28 %), уголь (20 %), возобновляемые источники (7 %) и