Инновационный менеджмент (учебник)
Для дальнейшего уточнения размеров непредвиденных расходов устанавливается взаимосвязь с элементами структуры разделения работ на разных уровнях этого деления, в том числе, на уровне комплексов (пакетов) работ. Такое детальное разделение работ помогает приобрести опыт и создать базу данных корректировки непредвиденных расходов.
Резерв на непредвиденные расходы определяется только по тем видам затрат, которые вошли в первоначальную смету и не должен использоваться для компенсации затрат, являющихся следствием неудовлетворительной работы.
План финансирования проекта должен учитывать:
риск нежизнеспособности проекта;
налоговый риск;
риск незавершения проекта.
Инвесторы должны быть уверены, что возможные доходы от проекта будут достаточны для покрытия затрат, выплаты задолженности обеспечения окупаемости капиталовложений.
На микроуровне основное внимание уделяется коммерческой эффективности проекта, которая определяется как отношение финансовых затрат и результатов.
При рассмотрении альтернативных проектов в деловой практике применяют следующие направления анализа:
1. Сравнивается средняя годовая рентабельность проектов со средней ставкой банковского кредита.
2. Сравниваются проекты с точки зрения страхования от инфляционных потерь.
3. Сравниваются периоды окупаемости инвестиций.
4. Сравнивается потребность в инвестициях.
5. Учитывается стабильность поступлений.
6. Сравнивается рентабельность инвестиций в целом за весь срок осуществления проекта.
7. Сравнивается рентабельность инвестиций в целом с учетом дисконтирования.
При этом исходят из следующих критериев принятия инвестиционных решений:
1. Отсутствие более выгодных альтернатив.
2. Минимизация риска потерь от инфляции.
3. Краткость срока окупаемости.
4. Относительная дешевизна проекта.
5. Обеспечение стабильности поступлений.
6. Высокая рентабельность с учетом дисконтирования.
Таким образом, экспертиза инновационных проектов позволяет оценить их с точки зрения инвестиционной привлекательности.
Резюме
Задачей экспертизы является оценка научного, технического уровня и инвестиционной привлекательности проекта.
Существуют три основных метода экспертизы инновационных проектов, финансируемых из бюджета: Описательный, сравнение положений «до» и «после»; сопоставительная экспертиза.
Экспертизу проектов в области гуманитарных и общественных наук проводят Российский гуманитарный научный фонд (РГНФ) и Российский фонд фундаментальных исследований (РФФИ).
При отборе инновационных проектов учитывается финансовое состояние участников, срок окупаемости, чистый приведенный доход, внутренняя норма доходности и рентабельность проектов.
Вопросы для повторения
1. С какой целью проводится экспертиза инновационных проектов?
2. Каковы права экспертов при оценке проектов?
3. Как проводится экспертиза инновационных проектов в России?
4. Какие требования предъявляются к научному содержанию проекта?
5. Как оценивается научная новизна исследовательского проекта?
6. Как оценивается научный потенциал авторского коллектива?
7. В чем сущность балльной оценки проекта?
8. Какие показатели учитываются при отборе проектов для реализации?
9. В чем различие между показателями «срок окупаемости» и «период окупаемости»?
10. Как рассчитывается чистая текущая стоимость?
11. Назовите направления и принципы оценки эффективности инновационных проектов.
12. Как определяется минимум приведенных затрат?
13. Как определяется расчетный срок окупаемости дополнительных инвестиций в инновации?
14. Как рассчитывается коэффициент сравнительной эффективности?
Глава ХI. Оценка эффективности инноваций
11.1. Эффективность использования инноваций
Инновационный проект отобран. Начинается следующий этап – использование инноваций.
Значимость определения эффекта от реализации инноваций возрастает в условиях рыночной экономики. Однако не менее важной она является и для переходной экономики.
В зависимости от учитываемых результатов и затрат различают следующие виды эффекта (табл. 11.1):
Таблица 11.1.
| Вид эффекта | Факторы, показатели |
| 1. Экономический | Показатели учитывают в стоимостном выражении все виды результатов и затрат, обусловленных реализацией инноваций |
| 2. Научно-технический | Новизна, простота, полезность, эстетичность, компактность |
| 3. Финансовый | Расчет показателей базируется на финансовых показателях |
| 4. Ресурсный |
Показатели отражают влияние инновации на объем производства и потребления того или иного вида ресурса |
| 5. Социальный | Показатели учитывают социальные результаты реализации инноваций |
| Экологический | Шум, электромагнитное поле, освещенность (зрительный комфорт), вибрация. Показатели учитывают влияние инноваций на окружающую среду |
В зависимости от временного периода учета результатов и затрат различают показатели эффекта за расчетный период, показатели годового эффекта.
Продолжительность принимаемого временного периода зависит от следующих факторов, а именно:
продолжительности инновационного периода;
срока службы объекта инноваций;
степени достоверности исходной информации;
требований инвесторов.
Выше отмечено, что общим принципом оценки эффективности является сопоставление эффекта (результата) и затрат.
Отношение
 может быть
выражено как
в натуральных,
так и в денежных
величинах и
показатель
эффективности
при этих способах
выражения может
оказаться
разным для
одной и той же
ситуации. Но,
главное, нужно
четко понять:
эффективность
в производстве
- это всегда
отношение.
В целом проблема определения экономического эффекта и выбора наиболее предпочтительных вариантов реализации инноваций требует, с одной стороны, превышения конечных результатов от их использования над затратами на разработку, изготовление и реализацию, а с другой – сопоставления полученных при этом результатов с результатами от применения других аналогичных по назначению вариантов инноваций.
Особенно остро возникает необходимость быстрой оценки и правильного выбора варианта на фирмах, применяющих ускоренную амортизацию, при которой сроки замены действующих машин и оборудования на новые существенно сокращаются.
Метод исчисления эффекта (дохода) инноваций, основанный на сопоставлении результатов их освоения с затратами, позволяет принимать решение о целесообразности использования новых разработок.
11.2. Общая экономическая эффективность инноваций
Для оценки общей экономической эффективности инноваций может использоваться система показателей:
1. Интегральный эффект.
2. Индекс рентабельности.
3. Норма рентабельности.
4. Период окупаемости.
1. Интегральный эффект Эинт представляет собой величину разностей результатов и инновационных затрат за расчетный период, приведенных к одному, обычно начальному году, то есть с учетом дисконтирования результатов и затрат.
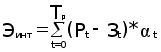 ,
(11.1)
где
Тр – расчетный год;
Рt – результат в t-й год;
Зt – инновационные затраты в t-й год;
t – коэффициент дисконтирования (дисконтный множитель).
Интегральный эффект имеет также другие названия, а именно: чистый дисконтированный доход, чистая приведенная или чистая современная стоимость, чистый приведенный эффект.
2. Индекс рентабельности инноваций Jr.
Рассмотренный нами метод дисконтирования - метод соизмерения разновременных затрат и доходов, помогает выбрать направления вложения средств в инновации, когда этих средств особенно мало. Данный метод полезен для организаций, находящихся на подчиненном положении и получающих от вышестоящего руководства уже жестко сверстанный бюджет, где суммарная величина возможных инвестиций в инновации определена однозначно.
В таких ситуациях рекомендуется проводить ранжирование всех имеющихся вариантов инноваций в порядке убывающей рентабельности.
В качестве же показателя рентабельности можно использовать индекс рентабельности. Он имеет и другие названия: индекс доходности, индекс прибыльности.
Индекс рентабельности представляет собой соотношение приведенных доходов к приведенным на эту же дату инновационным расходам.
Расчет индекса рентабельности ведется по формуле:
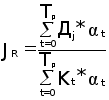 ,
(11.2)
где
JR – индекс рентабельности
Дj – доход в периоде j
Kt – размер инвестиций в инновации в периоде t.
Приведенная формула отражает в числителе величину доходов, приведенных к моменту начала реализации инноваций, а в знаменателе - величину инвестиций в инновации, продисконтированных к моменту начала процесса инвестирования.
Или иначе можно сказать – здесь сравниваются две части потока платежей: доходная и инвестиционная.
Индекс рентабельности тесно связан с интегральным эффектом, если интегральный эффект Эинт положителен, то индекс рентабельности JR > 1, и наоборот. При JR > 1 инновационный проект считается экономически эффективным. В противном случае JR < 1 – неэффективен.
Предпочтение в условиях жесткого дефицита средств должно отдаваться тем инновационным решениям, для которых наиболее высок индекс рентабельности.
3. Норма рентабельности Ер представляет собой ту норму дисконта, при которой величина дисконтированных доходов за определенное число лет становится равной инновационным вложениям. В этом случае доходы и затраты инновационного проекта определяются путем приведения к расчетному моменту времени.
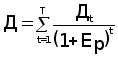 ,
и
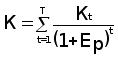
Данный показатель иначе характеризует уровень доходности конкретного инновационного решения, выражаемый дисконтной ставкой, по которой будущая стоимость денежного потока от инноваций приводится к настоящей стоимости инвестиционных средств.
Показатель нормы рентабельности имеет другие названия: внутренняя норма доходности. Внутренняя норма прибыли, норма возврата инвестиций.
За рубежом расчет нормы рентабельности часто применяют в качестве первого шага количественного анализа инвестиций. Для дальнейшего анализа отбирают те инновационные проекты, внутренняя норма доходности которых оценивается величиной не ниже 15-20%.
Норма рентабельности определяется аналитически, как такое пороговое значение рентабельности, которое обеспечивает равенство нулю интегрального эффекта, рассчитанного за экономический срок жизни инноваций.
Получаемую расчетную величину Ер сравнивают с требуемой инвестором нормой рентабельности. Вопрос о принятии инновационного решения может рассматриваться, если значение Ер не меньше требуемой инвестором величины.
Если инновационный проект полностью финансируется за счет ссуды банка, то значение Ер указывает верхнюю границу допустимого уровня банковской процентной ставки, превышение которого делает данный проект экономически неэффективным.
В случае, когда имеет место финансирование из других источников, то нижняя граница значения Ер соответствует цене авансируемого капитала, которая может быть рассчитана как средняя арифметическая взвешенная величина плат за пользование авансируемым капиталом.
Рассмотрим условный пример. Для реализации крупного изобретения потребовалось привлечь долгосрочные кредиты, акции и часть госбюджетных ассигнований. Доля перечисленных источников и годовое начисление на них представлены в таблице.
Таблица 11.2
| Источники финансирования | Доля, % | Начисление в год, % |
| Долгосрочные кредиты | 40,0 | 12,0 |
| Акции | 40,0 | 15,0 |
| Бюджетные средства | 20,0 | - |
| Итого | 100,0 |
Цена авансируемого капитала, соответствующая min Ер, составляет (12 * 40 + 15 * 40) = 10,8% или 0,011.
4. Период окупаемости То является одним из наиболее распространенных показателей оценки эффективности инвестиций. В отличие от используемого в нашей практике показателя «срок окупаемости капитальных вложений», он также базируется не на прибыли, а на денежном потоке с приведением инвестируемых средств в инновации и суммы денежного потока к настоящей стоимости.
Инвестирование в условиях рынка сопряжено со значительным риском и этот риск тем больше, чем длиннее срок окупаемости вложений. Слишком существенно за это время могут измениться и конъюнктура рынка, и цены. Этот подход неизменно актуален и для отраслей, в которых наиболее высоки темпы научно-технического прогресса и где появление новых технологий или изделий может быстро обесценить прежние инвестиции.
Наконец, ориентация на показатель «период окупаемости» часто избирается в тех случаях, когда нет уверенности в том. Что инновационное мероприятие будет реализовано и потому владелец средств не рискует доверить инвестиции на длительный срок.
Формула периода окупаемости
 ,
(11.3)
где
К – первоначальные инвестиции в инновации;
Д – ежегодные денежные доходы.
Рассмотрим на примерах методику расчета экономического эффекта от внедрения новой техники.
Пример 11.1. Внедряется в производство новый агрегат по упаковке тары. Определить экономический эффект от использования данного агрегата с учетом фактора времени, а также величину удельных затрат.
| Показатели | Годы расчетного периода | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Результаты - Р | 14260 | 15812 | 16662 | 18750 | 26250 | 28750 |
| Затраты - З | 996 | 4233 | 10213 | 18140 | 18396 | 20148 |
| Коэффициент дисконтирования при ставке дохода10% | 0,9091 | 0,8264 | 0,7513 | 0,683 | 0,6209 | 0,5645 |
Решение: находим дисконтированные результаты и дисконтированные затраты по годам расчетного периода, то есть в течение 6 лет внедрения агрегата
1. Р = (14260 * 0,9091) + (15812 * 0,8264) + (16662 * 0,7513) + (18750 * 0,6830) + (26250 * 0,6209) + (28750 * 0,5645) = 12963,8 + 13067,0 + 12518,22 + 12806,3 + 16298,6 + 16229,4 = 83883,3 д. е.
2. З = (996 * 0,9091) + (4233 * 0,8264) + (10213 * 0,7513) + (18140 * 0,6830) + 18396 * 0,6209) + (20148 * 0,5645) = 905,5 + 3498 ,2 + 7673 + 12389,6 + 11422 + 11373,5 = 47261,8 д.е.
3. Э =
 .
То есть, экономический эффект от использования агрегата по упаковке тары составит 36621,5 = (83883,3 - 47261,8).
Величина удельных затрат определяется по формуле
 .
Отсюда
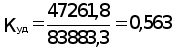 руб. / руб.
Пример 11.2.
Имеются следующие данные о производстве и реализации обоев со звукопоглощающим покрытием.
| Показатели | Единица измерения | Величина показателя |
| Объем реализации | тыс. рулонов | 300 |
|
Выручка от реализации – РТ |
млн. руб. | 22588 |
|
Издержки производства (себестоимость продукции) – ЗТ |
млн. руб. | 8444 |
Необходимо определить экономический эффект (прибыль) от производства и реализации обоев со звукопоглощающим покрытием.
Решение:
Экономический эффект (прибыль) от производства и реализации обоев со звукопоглощающим покрытием за расчетный период определяется по следующей формуле:
ЭТ = РТ - ЗТ.
Отсюда ЭТ = 22588 - 8444 = 14144 млн. руб.
Пример 11.3. Предложены к внедрению три изобретения. Определить, какое из них наиболее рентабельное.
| Инвестиции (К), млн. руб. | Предполагаемый доход, млн. руб. | |
| 1 | 446,5 | 640,2 |
| 2 | 750,6 | 977,5 |
| 3 | 1250,0 | 1475,5 |
Решение. Определим индекс доходности
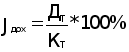 .
По первому изобретению
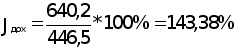 .
По второму изобретению
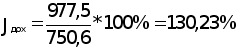 .
По третьему изобретению
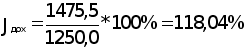 .
Резюме
Эффект от использования инноваций зависит от учитываемых результатов и затрат. Определяют экономический, научно-технический, финансовый, ресурсный, социальный и экономический эффект.
В зависимости от временного периода учета результатов и затрат различают показатели эффекта за расчетный период и показатели годового эффекта.
Эффективность определяется через соотношение результата (эффекта) и затрат.
Вопросы для повторения
1. Перечислите основные виды эффекта.
2. В чем сущность метода приведенных затрат?
3. Дайте определение показателя «период окупаемости».
4. В чем различие понятий абсолютного и сравнительного эффекта, абсолютной и сравнительной эффективности?
5. Назовите систему показателей для оценки общей экономической эффективности инноваций.
6. В чем особенность индекса рентабельности?
7. Что положено в основу определения интегрального эффекта?
Глава ХII. Эффективность инновационной деятельности
12.1. Характеристика результатов инновационной деятельности
В первых главах мы дали определение инновационной деятельности, из чего следует, что в результате этой деятельности рождаются новые идеи, новые и усовершенствованные продукты, новые или усовершенствованные технологические процессы, появляются новые формы организации и управления различными сферами экономики и ее структурами.
Результаты инновационной деятельности в виде инновационной продукции, которая может иметь конкретную вещественную форму или быть в неовеществленной форме (например, ноу-хау).
Создатели новшеств приобретают на них авторские и смежные с ними права. Возникает такое юридическое понятие как интеллектуальная собственность. Данное понятие предусмотрено Конвенцией, учредившей Всемирную организацию интеллектуальной собственности, созданную в 1967 году. Задачей Всемирной организации интеллектуальной собственности является содействие ее охране.
В России законодательная охрана интеллектуальной собственности гарантирована Конституцией Российской Федерации (ст. 44). Действует также пакет законов в области охраны прав на объекты интеллектуальной собственности:
Закон об авторском праве и смежных правах;
патентный закон Российской Федерации;
Закон «О правовой охране топологий интегральных микросхем»;
Закон «О правовой охране программ для ЭВМ и баз данных»;
Закон «О товарных знаках, знаках обслуживания и наименованиях мест происхождения товаров»;
Федеральный Закон об информации; информатизации и защите информации.
В Гражданском кодексе Российской Федерации определены способы охраны служебной и коммерческой тайны.
Объекты интеллектуальной собственности могут использоваться предприятиями и организациями, приносить доход. Они включаются в состав нематериальных активов.
Охранными документами на изобретения являются патенты, авторские свидетельства.
Патент удостоверяет авторство, приоритет и исключительное право на использование изобретения в течение срока действия патента.
Патентная форма защиты изобретений обеспечивает правовую охрану отечественной продукции на международном рынке лицензий, позволяет развивать лицензионную торговлю технической документацией, новейшими технологиями.
Различают национальные и региональные патенты (например, зарегистрированные в Европейском патентном ведомстве).
Патенты служат источником информации о новейших научно-технических достижениях, знание которых чрезвычайно важно для инновационного менеджера, который должен владеть ситуацией на рынке инновационной продукции.
В России выдача патентов и публикация официальной информации о них осуществляется Роспатентом. Непосредственному получению патента предшествует подача заявки, которая содержит сведения об авторе, заявителе, его законном представителе, описание объекта, объеме и сроках охраны.
Инновационная продукция должна обладать индивидуализацией. В Гражданском кодексе Российской Федерации установлено такое средство индивидуализации продукции - товарный знак.
В Законе Российской Федерации «О товарных знаках, знаках обслуживания и наименованиях мест происхождения товара» дается следующее определение: «Товарный знак и знак обслуживания (далее - товарный знак ТЗ) - это обозначения, способные отличать соответственно товары и услуги одних юридических или физических лиц от однородных товаров и услуг (далее товаров) других юридических или физических лиц». Товарным знаком может быть оригинальное графическое изображение, сочетание цифр, букв и т.п.
Право на использование товарных знаков получают посредством их регистрации.
Во всем мире товарные знаки применяются и защищаются.
Товарные знаки играют важную роль как для производителей и продавцов, так и покупателей новшеств. Они являются указателем на то, кто несет ответственность за определенный товар.
Отметим, что однородная продукция может выпускаться разными производителями, распространяться разными продавцами. Причем, и производители, и продавцы могут иметь свои товарные знаки. Именно товарный знак служит ориентиром, основанием при выборе товара. Если покупатель будет удовлетворен приобретенным товаром, в дальнейшем он будет руководствоваться товарным знаком.
Товарный знак выполняет следующие задачи:
служит ориентиром при выборе товара;
указывает на наличие соответствующего качества товара;
выделяет товар из однородных товаров других производителей;
показывает источник происхождения товара, так как информация о владельцах товарных знаков внесена в реестр товарных знаков, зарегистрированных в Патентном ведомстве;
реклама товаров, так как обеспечивают производителю известность, что стимулирует и сохраняет спрос на товары;
позволяет производителю или продавцу занять определенное положение на рынке благодаря признанию товарного знака.
Товарный знак входит в состав нематериальных активов, является предметом лицензионных соглашений и объектом охраны промышленной собственности (является составной частью интеллектуальной собственности).
Результатом инновационной деятельности являются ноу-хау («знаю, как»), которые представляют собой полностью или частично конфиденциальные знания, опыт, навыки, включающие сведения технического, экономического, административного, финансового и иного характера. Использование ноу-хау обеспечивает определенные преимущества и коммерческую выгоду лицу, их получившему.
Ноу-хау могут быть незапатентованные технологические знания и процессы, практический опыт, методы, способы и навыки по проектированию, расчетам, строительству и производству изделий; проведению научных исследований и разработок; состав и рецепты материалов, веществ и др., а также опыт в области дизайна, маркетинга, управления, экономики, финансов.
Права обладателей конфиденциальной информации закреплены в Гражданском кодексе Российской Федерации.
Коммерческая передача ноу-хау оформляется лицензионными отношениями.
Следствием инновационной деятельности являются новые художественно-конструкторские (дизайнерские) решения внешнего вида изделия – промышленные образцы.
Промышленные образцы отражают единство технических, функциональных и эстетических свойств изделия, входят в состав нематериальных активов, являются предметом лицензионных соглашений и объектом охраны промышленной собственности.
Права на изобретения, товарные знаки и другие результаты инновационной деятельности оформляются лицензией.
Лицензии различаются по характеру и объему прав, по наличию правовой охраны, по способам передачи и условиям использования и другим признакам (схема 12.1).
Материальные результаты инновационной деятельности выступают в виде созданных и освоенных новых машин, оборудования, аппаратов, приборов и средств автоматизации.
Созданные и освоенные образцы машин, оборудования, аппаратов, приборов и средств автоматизации делятся на новые, модернизированные и модифицированные.

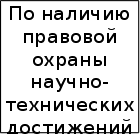
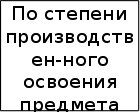
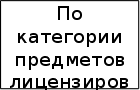
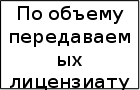
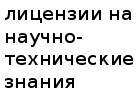
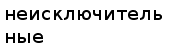
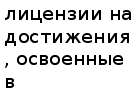

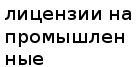
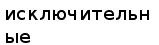
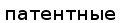
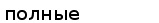
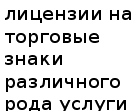
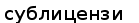
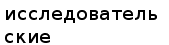
Рис. 12.1. Классификация лицензий
Эффективность инновационной деятельности можно оценить через конкурентоспособность новой продукции, успешное представление ее на внутреннем и внешнем рынках.
12.2 Выход на рынок технологий как результат инновационной деятельности
Представление результатов инновационной деятельности на внутреннем и внешнем рынке может происходить путем передачи научно-технических знаний и опыта для оказания научно-технических услуг , новых технологий. Рассмотрим некоторые аспекты, связанные с выходом на лицензионный рынок.
Передача технологий может происходить как в пределах одной страны, так и на международном уровне.
Лицензионная торговля представляет собой основную форму международной торговли. Она охватывает сделки с «ноу-хау», с патентами на изобретения. Кроме того, возможны лицензии на передачу прав использования патентов без соответствующего «ноу-хау».
В международной торговле широко распространены лицензионные соглашения, которые предусматривают комплексную передачу одного или нескольких патентов и связанного с ними «ноу-хау». Могут быть беспатентные изобретения и «ноу-хау».
Лицензионные соглашения, помимо передачи технических знаний, могут предусматривать оказание лицензиатором инжиниринговых услуг по организации лицензионного производства, поставки оборудования и т.п.
Одним из факторов быстрого развития лицензионной торговли является высокая доходность лицензионных операций. Это объясняется и тем, что они являются менее рискованными по сравнению с прямым инвестированием.
Организационные формы и практика продажи лицензий на внешнем рынке могут быть различны. Так, промышленные фирмы для осуществления операций по продаже лицензий создают лицензионные (патентные) отделы, отделения заграничного лицензирования и дочерние компании по заграничному лицензированию.
В крупных компаниях, выполняющих в большом объеме научно-исследовательские работы и патентующих свои изобретения, создаются лицензионные отделы (секторы).
Лицензионные отделы (секторы) выполняют следующие функции:
изучение торговли патентами и лицензиями;
сбор и представление информации техническим службам, производственным отделениям и отделам, экономическим службам;
выявляют фирмы, проявляющие интерес к покупке лицензий;
обеспечивают патентную охрану результатов научных исследований и технических достижений своей фирмы;
осуществляют непосредственные операции по купле-продаже патентов и лицензий.
Работники лицензионного отдела могут выезжать на предприятия лицензиата и изучают его возможности по организации выпуска лицензируемой продукции; определяют на месте потребности лицензиата в сырье, материалах, оборудовании, квалифицированной рабочей силе; проверяют состояние предприятий, методы работы, качество выпускаемой продукции.
Лицензионные отделы могут быть встроенными и самостоятельными. Встроенные отделы (сектора) входят обычно в юридическую службу (отдел), техническую службу (отдел) или в общеэкономическую службу (отдел). Самостоятельный лицензионный отдел находится в ведении одного из членов высшего руководства фирмы (президента, генерального директора, помощника президента). Самостоятельные отделы могут быть централизованными и децентрализованными.
Отделения заграничного лицензирования создаются, как правило, в крупных фирмах или компаниях.
В отличие от отделов отделения имеют хозяйственную самостоятельность. Политику в области лицензирования разрабатывает руководство фирмы (президент, вице-президент, правление директоров), а также руководство дочерних фирм и отделений по экспортным операциям.
Основной функцией дочерних компаний по заграничному лицензированию является осуществление операций по продаже лицензий.
Специализированные фирмы, осуществляющие научно-исследовательскую деятельность, как коммерческую, занимаются скупкой патентов и идей, их доработкой и разработкой и выступают на рынке с широким ассортиментом научно-технических знаний, имеющих разную степень готовности для непосредственного промышленного применения.
Посредниками в торговле патентами и лицензиями выступают лицензионные или патентные агенты (брокеры). Их услугами пользуются индивидуальные патентообладатели, мелкие и средние фирмы, а также крупные фирмы, не осуществляющие в больших масштабах научно-исследовательские работы.
Отношения между продавцом(лицензиатором) или покупателем лицензий (лицензиатом), с одной стороны, и агентом - с другой, регулируются на основе лицензионного агентского соглашения.
Лицензионные соглашения отражают целый комплекс взаимоотношений, связанных с организацией производства лицензируемой продукции или с использованием лицензируемого процесса. Кроме научно-технических аспектов, комплекс отражает финансовые отношения, производственные отношения по реализации продукции и др.
Типовые лицензионные соглашения разрабатываются различными рганизациями (комиссиями ООН, отраслевыми ассоциациями промышленных фирм и др.). Типичными являются соглашения, представляющие лицензиату право на запатентованное изобретение илои технологический процесс вместе с техническими значениями, опытом, «ноу-хау», а также с правом использования товарного знака.
В качестве возмещения на использование предмета соглашения лицензиат уплачивает некоторое вознаграждение.
Различают:
лицензионные вознаграждения, размер которых определяют на основе фактического экономического результата использования лицензии (это могут быть периодические процентные отношения, участие в прибылях);
лицензионные вознаграждения, размер которых непосредственно не связан с фактическим использованием лицензий, а заранее устанавливается и указывается в договоре, исходя из возможного экономического эффекта и ожидаемых прибылей лицензиата на основе использования лицензии (первоначальный платеж наличными; национальный платеж; передача ценных бумаг лицензиата; передача встречной технической документации).
Периодические процентные отношения или текущие отношения («роялти») устанавливаются в виде определенных фиксированных ставок (в процентах) и выплачиваются лицензиатом через определенные промежутки времени (ежегодно, ежеквартально, ежемесячно или к определенной дате).
Принципы расчета процентных отношений следующие:
со стоимости производимой по лицензии продукции;
с суммы продаж лицензируемой продукции;
с единицы выпускаемых или реализуемых изделий в виде процента к цене или себестоимости;
на специально обусловленной базе (например, с установленной мощности запатентованного оборудования, с объема переработанного по запатентованному способу сырья и т. п.).
Ставки текущих отчислений дифференцированы в зависимости от вида лицензии, срока действия соглашения, объема производства лицензируемой продукции, ее реализационных цен, экспортных или внутренних продаж.
В лицензионное соглашение может быть включена оговорка о минимальной сумме вознаграждения, которая в любом случае должна быть выплачена лицензиатом.
Уровень ставок текущих отчислений в современной практике колеблется от 2 до 10 %.