Инновационный менеджмент (учебник)
Твердо зафиксированная в соглашении сумма лицензионного вознаграждения называется паушальным платежом. Этот платеж устанавливается в следующих случаях:
при передаче лицензии вместе с поставками оборудования (эта сделка носит единовременный характер, что требует единовременного определения ее стоимости);
при продаже лицензии на базе секрета производства (как гарантия от убытков в случае его разглашения);
когда в стране лицензиата имеются затруднения в отношении перевода прибылей и др.
Паушальный платеж может производиться в разовом порядке и в рассрочку (например, 50% – после подписания соглашения; 40% - после поставки оборудования и передачи технической документации; 10% - после пуска оборудования).
Первоначальный платеж наличными предусматривает оплату лицензиатом установленной в соглашении суммы в виде единовременного взноса или по частям в течение установленного в соглашении срока или по выполнении определенных условий.
В настоящее время наметилась тенденция к сокращению срока действия лицензионных соглашений, что связано с быстрым моральным старением машин и оборудования и государственным регулированием лицензионных сделок во многих промышленно развитых странах, не допускающих длительных сроков их действия. Наиболее распространены соглашения со сроком действия 5-10 лет.
Результаты инновационной деятельности, являющиеся объектом лицензионных сделок и нелицензионной продажи «ноу-хау», являются специфическим товаром мирового рынка.
Такой товар, как технология, нужно рассматривать с учетом:
потребительной стоимости;
труда по созданию;
процесса потребления технологических знаний.
Технологические знания являются нематериальным продуктом, его полезность не определяется формой материального носителя (техническая документация, опыт и т.п.). Она заключается в создании условий для повышения эффективности производства, выпуска новых видов продукции и ускорения ее реализации.
Каждое новое техническое решение, относящееся к производству, является уникальным и неповторимым. Поэтому каждый отдельный технологический товар нельзя непосредственно связывать с другим товаром, хотя последний может относиться к той же отрасли производства.
Сравнивать технологии можно только через полезный эффект от их использования.
Затраты труда на производство нематериального продукта отличаются от затрат труда на производство материальных носителей знаний.
Прежде всего труд по созданию ново технологии, как один из видов научного труда носит творческий характер.
Затраты труда по созданию технологии отличаются от затрат труда по ее непосредственному внедрению в производство. Последние включают работы по проектированию и строительству предприятий, обучение персонала, организацию и управление и др.
Специфика потребительной стоимости и труда по созданию технологии предопределяет особенности потребления этого товара. Технологические знания используются в производственном процессе, однако. Характер их потребления обусловливает то, что труд по созданию технологических знаний не переносится на продукт предприятия, который создается с помощью этих знаний.
На использование технологии влияют:
темпы устаревания технологии и замены ее новой, более совершенной;
скорость распространения данных технологий, что обусловливает исчезновение дополнительного дохода лицензиата.
Вышеизложенное влияет на формирование цен на лицензии,»ноу-хау». Особенности формирования цен на лицензии («ноу-хау») состоят в следующем:
цена не определяется затратами труда на создание технологии;
предельным значением цены лицензии и «ноу-хау» является сумма дополнительной прибыли, полученной лицензиатом за период потребления технологии;
действительная цена лицензии («ноу-хау») составляет часть дополнительной прибыли, полученной всеми лицензиатами;
цена лицензии («ноу-хау») является монопольной ценой;
цена складывается из ежегодных отчислений от дохода лицензиата в течение периода действия соглашения, то есть из роялти.
Информация о фактической прибыли лицензиата в связи с использованием данной лицензии или «ноу-хау» составляет коммерческую тайну.
Наиболее распространен расчет роялти в процентах от стоимости продаж лицензионной продукции:
Rs
=
 ,
(12.1)
где
Rs – роялти в % от стоимости чистых продаж;
R – годовая сумма роялти;
S – стоимость чистых продаж.
На величину дополнительной прибыли лицензиата влияют:
производственный риск;
коммерческий риск;
конкуренция со стороны альтернативных технологий.
Производственный риск связан с тем, что предприятие лицензиата не реализует тех показателей, которые планируются в соответствии с данной лицензией или «ноу-хау».
Вероятность производственного риска зависит от степени разработанности новой технологии. Коммерческий риск при приобретении лицензии и «ноу-хау» возникает в силу того, что лицензиат не сможет реализовать произведенную продукцию и, следовательно, не получит расчетной суммы дополнительной прибыли.
Базой международной торговли лицензиями и «ноу-хау» является патентная деятельность стран-экспортеров технологии. Ведущая роль в патентовании изобретений принадлежит промышленно развитым странам. Первое место по числу заявок на патенты и выданных патентов занимает Япония, на втором месте США.
Промышленно развитые страны являются привлекательным рынком технологий.
Одним из важных показателей качества научно-технических разработок является их экспортная конкурентоспособность, которая определяется следующим образом:
 ,
(12.2)
где
ЭК – экспортная конкурентоспособность;
NПЗ – число заявок на патенты, поданных за рубежом;
NЗВ – число заявок на патенты, поданные внутри страны.
Число и распределение патентных заявок, проданных в зарубежных странах, свидетельствует о перспективных рынках для экспортеров технологий.
Наличие значительной разницы между числом зарубежных заявок национальных фирм и заявок, поданных внутри страны свидетельствует об отставании уровня научно-технических решений в данной стране. А это исключает зарубежное патентование части национальных изобретений.
Показателем конкурентоспособности научно-технических разработок является степень охвата НИОКР отраслей промышленности.
Таким образом, эффективность инновационной деятельности определяется конкурентоспособностью технических разработок.
12.3. Эффективность затрат на инновационную деятельность
Осуществление инновационной деятельности связано с внутренними и внешними затратами.
Внутренние затраты (текущие и капитальные) распределяются по источникам финансирования:
собственные средства организации;
средства бюджета;
средства внебюджетных фондов;
средства организаций предпринимательского сектора.
Внутренние текущие затраты на исследования и разработки распределяются по видам работ и секторам деятельности.
Выделяют затраты на:
фундаментальные исследования;
прикладные исследования;
разработки.
По секторам деятельности:
государственный;
предпринимательский;
сектор высшего образования;
частный бесприбыльный сектор.
Для оценки эффективности затрат на инновационную деятельность необходимо решить проблему оценки ее результатов.
Следует различать эффективность затрат на инновационную деятельность у производителей (продавцов) и покупателей.
В соответствии с Положением о составе затрат расходы на подготовку и освоение производства новых видов продукции серийного и массового производства, а также технологических процессов не относятся на себестоимость продукции и возмещаются за счет внебюджетных фондов финансирования отраслевых и межотраслевых НИОКР и мероприятий по освоению новых видов продукции (внебюджетные фонды финансирования НИОКР).
Порядок образования и использования отраслевых и межотраслевых внебюджетных фондов НИОКР определяется соответствующими решениями Правительства РФ.
Внебюджетные фонды формируются за счет добровольных отчислений предприятий и организаций независимо от форм собственности в размере 1,5% от себестоимости продукции.
Средства внебюджетных фондов идут на финансирование научно-исследовательских и опытных конструкторских работ по созданию новых видов наукоемкой продукции, сырья и материалов, разработки новых и совершенствования применяемых технологий, работ по повышению технического уровня продукции, работ в области охраны труда и техники безопасности, разработок нормативных и инструктивных материалов и др.
Средства, получаемые из внебюджетных фондов, используются строго по целевому назначению и отражаются на счете 96 "Целевые финансирования и поступления".
Затраты, связанные с изобретательством, включают:
расходы на проведение опытно-экспериментальных работ;
расходы на изготовление моделей и образцов;
расходы на организацию выставок, конкурсов и других мероприятий по маркетингу;
выплату авторских вознаграждений.
Затраты на создание новой техники зависят от срока начала и завершения соответствующих работ. Поэтому в год окончания НИОКР учитываются затраты этого года, включая затраты прошлых лет, общие затраты на создание новой техники.
Общие затраты (З) на создание новой техники можно представить как произведение средних затрат в расчете на один образец (Зi) и количество созданных образцов:
 .
(12.3)
Покажем некоторые приемы анализа влияния факторов на изменение общих затрат.
Пример 12.1. Средние затраты на разработку одного образца составили в базовом году 2 200 тыс. руб., в текущем году 2 160 тыс. руб. Число созданных образцов — соответственно 200 и 250.
Тогда
З0 = 2 200 * 200 = 440 000 тыс. руб.
З1 = 2 160 * 250 = 540 000 тыс. руб.
В 10.3 представлена двухфакторная мультипликативная модель, в которой Зi – качественный показатель, а ni – объемный (количественный).
Определим, как повлияли эти факторы на изменение общих затрат по созданию образцов.
В теории индексного анализа изменение качественного показателя рассматривают при сохранении объемного показателя на уровне отчетного периода, а изменение объемного показателя — при сохранении качественного показателя на уровне базового периода.
В нашем примере, общий индекс затрат на разработку образцов:
 ,
или
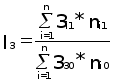 .
(12.4)
 ,
или
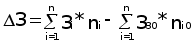 .
Общие затраты на создание образцов увеличились (З = 540 000 - 440 000) на 100 000 тыс. руб.
Средние затраты на создание одного образца (качественный показатель берется в расчете на единицу) снизились на 40 000 руб. Под влиянием этого фактора общие затраты изменились следующим образом:
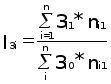 ,
(индекс затрат
на один образец),
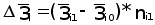 .
(12.5)
Имеем (2 160 - 2 200) * 250 = - 10 000 тыс. руб.
Число созданных образцов (количественный или объемный фактор всегда отражает некоторую совокупность) увеличилось на 50.
В результате общие затраты на создание образцов изменились следующим образом:
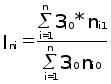 ,
(индекс числа
созданных
образцов) (12.6)
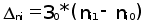 .
По данным приведенного примера:
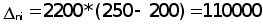 тыс.
руб.
Отметим, что
 .
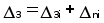 .
В нашем примере общие затраты на создание образцов выросли по сравнению с базовым годом на 100 000 тыс. руб. Однако снижение затрат на создание одного образца на 40 тыс. руб. привело к снижению общих затрат на 10 000 тыс. руб. Вместе с тем, увеличение на 50 единиц числа созданных образцов способствовало повышению общих затрат на 110 000 тыс. руб.
Поэтому общее изменение:
З = (- 10 000) + (110 000) = 100 000 тыс. руб.
Посмотрим теперь, почему произошло изменение средних затрат на создание одного образца. Для этого рассмотрим таблицу 12.1.
Таблица 12.1
Расчет средних затрат на изготовление образца, тыс. руб.
| Базовый период | Текущий период | |||||
| Образцы |
Количество изготовленных образцов, n0 |
Общие затраты на изготовление образцов, З0 |
Затраты на
изготовление
одного образца,
|
Количество изготовленных образцов, n1 |
Общие затраты на изготовление образцов, З1 |
Затраты на
изготовление
одного образца,
|
| 1 | 120 | 193 600 | 1 613 | 200 | 351 000 | 1755 |
| 2 | 80 | 246 400 | 3 080 | 50 | 189 000 | 3780 |
| Итого | 200 | 440 000 | 2 200 | 250 | 540 000 | 2 160 |


Индекс средних затрат на изготовление одного образца:
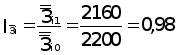 или 98%,
где
 – общая средняя,
то есть затраты снизились на 2% или на 40 тыс. руб.
На этот результат
могли повлиять
затраты на
изготовление
конкретного
образца (Зi)
и удельный
вес (доля) изготовленных
образцов i-того
вида в общем
числе изготовленных
образцов
 .
Следовательно, на изменение средних затрат по изготовлению одного образца влияют внутрипроизводственные и структурные факторы.
Средние затраты
( )
на изготовление
образцов можно
выразить следующим
образом:
 .
(12.8)
Для дальнейшего
анализа воспользуемся
системой индексов
переменного
состава (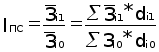 ),
фиксированного
состава (
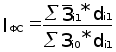 )
и влияния структурных
сдвигов (
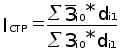 ).
Расчет индексов представим в таблице 12.2 (с использованием таблице 12.1).
Таблица 12.2
Расчет индексов затрат на изготовление образцов
| Базовый период | Текущий период | Расчетные показатели | |||||
| Образцы |
Средние
затраты на
один образец,
|
Доля изготовленных
образцов в
общем числе,
|
Средние
затраты на
один образец,
|
Доля изготовленных
образцов в
общем числе,
|
|
|
|
| 1 | 1613 | 0,6 | 1755 | 0,8 | 968 | 1404 | 1290 |
| 2 | 3080 | 0,4 | 3780 | 0,2 | 1232 | 756 | 616 |
| Итого | 2200 | 1,0 | 2160 | 1,0 | 2200 | 2160 | 1906 |


Нетрудно убедится, что итог группы 1 и 3 соответствует итогу групп 5 и 6, то есть результат расчета индекса переменного состава с разложением на внутрипроизводственные и структурные факторы совпадает с расчетом по выше приведенной методике.
Индекс фиксированного состава покажет влияние изменения затрат по отдельным образцам на изменение общих средних затрат:
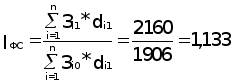 или 113,3%.
Изменение затрат на изготовление одного образца при их структуре на уровне отчетного периода могло бы привести к повышению общих средних затрат на 254 тыс. руб. Однако, в текущем периоде снизилась доля образцов с более высокими затратами на изготовление одного образца.
Изменение структуры числа изготовленных образцов следующим образом повлияло на изменение общих средних затрат:
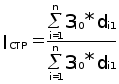 или
 .
В нашем примере:
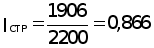 или 86,6%.
Это значит, что за счет структурных сдвигов общие средние затраты снизились на 294 тыс. руб.
Таким образом, изменение общих средних на изготовление одного образца составляет
(+ 254) + (- 294) = - 40 тыс. руб.
Покупатель, приобретая новшества, совершенствует свою материально-техническую базу, технологию производства и управления. Он несет затраты, связанные с покупкой новшеств, их транспортировкой, освоением и др.
Эффективностью затрат на использование новшеств можно управлять, анализируя следующие показатели:
затраты на освоение новшеств;
общие затраты на производство и реализацию продукции;
выручка от реализации продукции, произведенной с применением новшеств;
прибыль от реализации продукции, произведенной с применением новшеств;
выручка от реализации всей продукции;
стоимость нематериальных активов (средняя за период);
стоимость основных фондов (средняя за период);
чистая прибыль;
средняя списочная численность персонала.
Приведенные показатели позволяют построить систему взаимосвязанных факторов - сомножителей для проведения факторного индексного анализа:
затрат на единицу объема реализации;
прибыли от реализации продукции;
чистой прибыли.
Введем следующие условные обозначения:
З – затраты на производство реализованной продукции;
ВР – выручка от реализации всей продукции;
ЗОН – затраты на освоение новшеств;
ВРН – выручка от реализации продукции, произведенной с применением новшеств;
ПР – прибыль от реализации продукции;
ПРН – прибыль от реализации новой продукции;
НА – стоимость нематериальных активов;
 – коэффициент
соотношения
нематериальных
активов и основных
фондов;
 – затраты на
единицу объема
реализации;
П – чистая прибыль.
Эффективность затрат на освоение новшеств проявляется в:
снижении себестоимости продукции;
росте фондовооруженности труда;
росте производительности труда;
увеличении объема реализации продукции или объема продаж;
повышении рентабельности продаж и других производственных и финансовых показателей.
Для анализа
влияния освоения
новшеств на
себестоимость
продукции
примем в качестве
результативного
показателя
затраты на
единицу объема
реализации
().
Влияние затрат
на освоение
новшеств на
единицу объема
реализации
позволяет
проанализировать
модель:
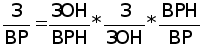 ,
(12.8)
где
-
 –
затраты по освоению новшеств на единицу объема реализации продукции, произведенной с их применением;  –
коэффициент увеличения затрат за счет других затрат, включаемых в себестоимость продукции;  –
доля выручки от реализации новой продукции в общей выручке от реализации.
Для освоения новшеств необходимы знания, опыт и другие нематериальные активы.
Отношение прибыли от реализации продукции, произведенной с применением новой техники или технологии к средней годовой стоимости нематериальных активов, характеризует рентабельность нематериальных активов:
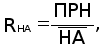 (12.9)
где
-
 –
рентабельность нематериальных активов при освоении новшеств.
Влияние рентабельности нематериальных активов на прибыль от реализации продукции отражает модель:
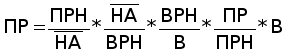 ,
(12.10)
где
-
 –
потребность в нематериальных активах на единицу объема выручки от реализации продукции;  –
коэффициент увеличения прибыли от реализации всей продукции
Сопоставив стоимость нематериальных активов со средней списочной численностью персонала, получим показатель "вооруженность нематериальными активами". Отношение стоимости основных фондов к численности персонала является традиционным показателем фондовооруженности.
Взаимосвязь показателей вооруженности нематериальными активами и основными фондами отражает модель:
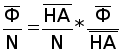 ,
(12.11)
где
-
 –
фондовооруженность (стоимость основных фондов на одного работника);
 – вооруженность
работников
нематериальными
активами;
N – средняя списочная численность персонала;
-
 –
коэффициент соотношения основных фондов и нематериальных активов
Показателем
эффективности
работы персонала
является выручка
от реализации
на одного работающего
( ).
Модель (12.12) позволяет оценить влияние вооруженности нематериальными активами и основными фондами на эффективность работы персонала:
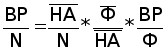 ,
(12.12)
где
 – выручка от
реализации
на единицу
стоимости
основных фондов.
Модель (12.13) отражает влияние факторов на изменение прибыли:
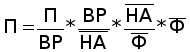 ,
(12.13)
где
 – рентабельность
продукции или
рентабельность
продаж;
 – коэффициент
оборачиваемости
нематериальных
активов;
-
 –
коэффициент соотношения нематериальных активов и стоимости основных фондов;  –
средняя годовая стоимость основных фондов.
Для оценки влияния факторов на результативный показатель в приведенных выше моделях используем взаимосвязанные факторные индексы и покажем методику их применения на примере модели 12.13.
Перед непосредственной иллюстрацией методики применения взаимосвязанных факторных индексов целесообразно кратко остановиться на логике их построения.
Сущность метода взаимосвязанных факторных индексов (в литературе по анализу хозяйственной деятельности их называют цепными подстановками) состоит в том, что влияние каждого отдельного фактора на результативный показатель рассматривается во взаимодействии с другими факторами.
Например, имеем трехфакторную модель (в которой факторы обозначим условно "а", "б", "в")
у = а * б * в.
Индекс результативного показателя (Iy):
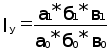 .
Абсолютное изменение результативного показателя равно разности числителя и знаменателя:
у = а1 * б1 * в1 - а0 * б0 * в0.
Дальнейшие рассуждения следующие:
1. Оцениваем влияние фактора "а" на результативный показатель. Изменение фактора "а" происходит во взаимодействии с факторами "б" и "в", то есть
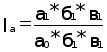 ,
а
= (а1 - a0)
*