Организация системы управления производительностью труда
Несмотря на все трудности кризиса, на предприятии выполняются в этом году все социальные проекты. В 2008 году введено современное овощехранилище, и на сегодня заложили на хранение 1000 тонн овощей. С начала года 419 рабочих бесплатно оздоровились в санаториях, 660 детей заводчан отдохнули в заводском загородном лагере. Безвозмездные жилищные субсидии в размере от 350 до 600 тысяч получили 57 человек.
Финансирование всех этих программ обеспечено за счет стабильной работы производства.
В любых трудностях нужно находить позитив. В последнее время заводчане были вынуждены работать без выходных, чтобы справиться с планом производства. Теперь не будет рабочих суббот, рабочих праздничных дней. И это правильно. Человек должен отдыхать два дня в неделю, восстанавливать силы, больше быть с семьей.
Этот период нужно использовать для переналадки оборудования, освоения новых технологий, оптимизации рабочих мест, повышения культуры производства.
1.5 Организация оплаты труда
Повременно-премиальная – это такая оплата труда, когда рабочий получает не только заработок, за количество отработанного времени, но и определенный процент премии к этому заработку.
Премия обычно устанавливается за достижение определенных показателей: выполнение плана производства продукции, заданий по качеству продукции или экономии в расходовании материальных и ТЭР и др.
На предприятии основой для начисления заработной платы является тарифная система, особенно ее такие элементы как тарифная ставка и тарифные сетки.
Тарифная ставка – абсолютный размер платы труда различных групп и категорий рабочих за единицу времени. Исходной является минимальная тарифная ставка или ставка первого разряда. Она определяет уровень оплаты наиболее простого труда.
Тарифные сетки служат для установления соотношения в оплате труда в зависимости от уровня квалификации. Это совокупность тарифных разрядов и соответствующих им тарифных коэффициентов. Тарифный коэффициент низшего разряда принимается равным единице. Тарифные коэффициенты последующих разрядов показывают, во сколько раз соответствующие тарифные ставки больше тарифной ставки первого разряда.
Конкретные размеры ставок и окладов, а также соотношения в их размерах между категориями персонала и работниками различно – квалификационных групп определяются на предприятии условиями коллективных договоров или приказами по предприятию.
Разрешение противоречий в интересах руководителей, с одной стороны, и наемных работников с другой, происходит путем заключения коллективных договоров. В них определяются размеры и условия стимулирующих выплат и надбавок за отклонения от нормальных условий труда, за работу в ночное и сверхурочное время и др.
На предприятии ОАО "НефАЗ" установлена повременно – премиальная система оплаты труда. Данная система предусматривает, что величина заработной платы работников зависит от фактически отработанного ими времени, учет которого ведется работниками в соответствии с документами учета рабочего времени (табелями). Для руководящих работников правилами трудового распорядка и трудовым договором устанавливается ненормированный рабочий день, и работа в режиме гибкого графика рабочего времени. Также премиальная система предполагает выплату работникам дополнительно к заработной плате материального поощрения за надлежащее выполнение трудовых функций при соблюдении работниками условий премирования в виде регулярных и единовременных (разовых) премий в соответствии с положением о премировании персонала за основные результаты деятельности, трудовым договором.
Работникам Общества выплачивается должностной оклад – фиксированный размер оплаты труда работников за выполнение трудовых обязанностей определенной сложности или квалификации за единицу времени. Должностные оклады устанавливаются нетто, т.е. после удержания налога на доходы с физических лиц. Размер должностного оклада не может быть ниже минимального размера оплаты труда, установленного законодательством РФ.
При определении рабочего времени, подлежащего оплате, не учитываются следующие периоды:
Время нахождения работников в ежегодном очередном и дополнительном оплачиваемых отпусках.
Время нахождения работников в отпуске без сохранения заработной платы.
Время нахождения работников в отпуске по беременности и родам, по уходу за ребенком до достижения им 3-х летнего возраста.
Период временной нетрудоспособности.
Период, в течение которого работники были отстранены от работы.
Период, в течение которого работники отсутствовали на работе без уважительных причин, а также период простоя по вине работников.
В случае возникновения чрезвычайных обстоятельств работникам может быть выплачена материальная помощь. Материальная помощь выплачивается при наличии личного письменного заявления работника из собственных средств работодателя на основании решения общего собрания акционеров и изданного на его основании приказа (распоряжения) генерального директора. По заявлению работника и на основании решения общего собрания акционеров, работнику может быть выдан денежный заем.
Условия предоставления займа:
Заем выдается на срок не более 1 года.
максимальный размер займа определяется исходя из среднего заработка работников за последние три месяца.
процентная ставка по займу определяется в рамках договора займа, заключенного с работниками.
Возврат займа осуществляется путем внесения работниками наличных денег в кассу предприятия или путем перечисления безналичных средств на счет предприятия.
Иные вопросы, связанные с выдачей и возвратом займа, регулируются договором займа, заключаемым между работниками и работодателем.
Работникам выплачиваются пособия по временной нетрудоспособности, пособия по уходу за больным ребенком, пособия по безработице, пособия по беременности и родам. Основанием для начисления пособия служит листок нетрудоспособности, выданный лечебным учреждением. Размер пособия при общем заболевании зависит от непрерывного стажа работы: до 5 лет – 60 % заработка; от 5 до 8 лет – 80 % и свыше 8 лет – 100 % заработка. При повременной форме оплаты труда пособие рассчитывают на основе заработной платы и числа отработанных дней за последние двенадцать месяцев, предшествующих месяцу, в котором наступила нетрудоспособность.
Таблица 7Динамика и структура фонда заработной платы, млн. руб.
| Наименование показателя | 2005г. | 2006г. | 2007г. | Динамика | Темп роста | ||
| 2005-2006 | 2006-2007 | 2005-2006 | 2006-2007 | ||||
| Фонд заработной платы, всего | 1137,6 | 1491,2 | 1815,8 | 354 | 325 | 31,1 | 21,8 |
| Фонд заработной платы ППП | 1105,6 | 1449,2 | 1734,9 | 344 | 286 | 31,08 | 19,71 |
Таблица 7 наглядно характеризует постоянный рост фонда заработной платы на предприятии, хотя в 2007 году темпы роста немного замедлились.
В 2007 году предприятие все ресурсы бросило на преодоление непростого финансового положения, сложившегося в 2006 году.
Таблица 8 Динамика средней заработной платы в ОАО "Нефаз", руб.
| Группы | 2005г. | 2006г. | 2007г. | Динамика | Темп роста | ||
| 2005-2006 | 2006-2007 | 2005-2006 | 2006-2007 | ||||
| Рабочие | 7454 | 9621 | 11294 | 2167 | 1673 | 29,07 | 17,39 |
| Служащие | 6112 | 8002 | 9122 | 1890 | 1120 | 30,92 | 14,00 |
| Специалисты | 12007 | 14166 | 15752 | 2159 | 1586 | 17,98 | 11,20 |
| Руководители | 17218 | 19877 | 21366 | 2659 | 1489 | 15,44 | 7,49 |
| Всего по ОАО | 9654 | 11656 | 13093 | 2174 | 1437 | 20,74 | 12,33 |
Из таблицы 8 видно, что темпы роста заработной платы для всех категорий работников в 2007 году значительно ниже, чем в 2006 году.
Увеличение средней заработной платы в 2007 году не превышает 17,39% у рабочих, хотя фонд заработной платы увеличился на 19,7%.
Кроме того, не входят в категорию ППП менеджеры по продажам. У менеджеров по продажам оплата труда производится по сдельно-премиальной системе, т.е. они получают процент с продаж и дополнительные бонусы и премии при достижении объема продаж определенного уровня.
2. АНАЛИЗ ФИНАНСОВО-ЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ ОАО "НЕФАЗ"
2.1.Анализ основных технико-экономических показателей
Изучение бухгалтерского баланса позволяет выявить обеспеченность организации собственными, оборотными средствами, состояние расчетных и кредитных отношений и в целом финансовое состояние организации.
Особая роль в раскрытии информации принадлежит пояснительной записке.
Пояснительная записка к годовой бухгалтерской отчётности должна содержать существенную информацию об организации, её финансовом положении, сопоставимости данных за отчётный и предшествующий ему годы, методах оценки и существенных статьях бухгалтерской отчётности.
В пояснительной записке сообщается о фактах неприменения правил бухгалтерского учёта в случаях, когда они не позволяют достоверно отразить имущественное состояние и финансовые результаты деятельности организации с соответствующим обоснованием.
Отчетным годом является календарный год – с 1 января по 31 декабря включительно.
Для составления бухгалтерской отчетности отчетной датой считается последний календарный день отчетного периода.
При анализе технико-экономических показателей, кроме данных бухгалтерской отчетности, проанализируем следующие показатели, характеризующие деятельность предприятия:
1. Затраты на 1 руб. товарной продукции, товаров и услуг, вычисляется по формуле:
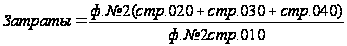 .
(1)
2. Чистые активы, вычисляется по формуле:
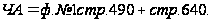 (2)
3. Коэффициент текущей ликвидности, характеризует общую обеспеченность организации оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств:
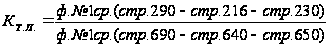 .
(3)
4. Коэффициент обеспеченности собственными средствами, характеризует наличие собственных оборотных средств у организации, необходимых для его финансовой устойчивости:
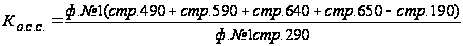 .
(4)
5. Коэффициент финансовой устойчивости, характеризует способность предприятия поддерживать уровень собственного оборотного капитала и пополнить оборотные средства в случае необходимости за счет собственных средств:
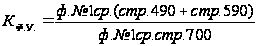 .
(5)
6. Коэффициент финансовой независимости, характеризует долю владельцев предприятия в общей сумме средств, вложенных в его деятельность:
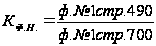 .
(6)
7. Чистый оборотный капитал, необходимый для поддержание финансовой устойчивости предприятия. Превышение оборотных средств над краткосрочными обязательствами означает, что предприятие на только может погасить свои краткосрочные обязательства, но и имеет финансовые ресурсы для расширения своей деятельности:
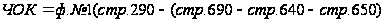 .
(7)
8.Рентабельность продаж товарной продукции, товаров и услуг, характеризует эффективность реализации продукции:
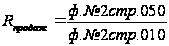 .
(8)
9. Рентабельность продукции, характеризует эффективность основной деятельности:
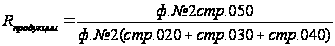 .
(9)
10. Рентабельность совокупных активов, позволяет определить эффективность использования активов предприятия:
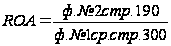 .
(10)
11. Рентабельность собственного капитала, позволяет определить эффективность использования капитала, вложенного собственниками:
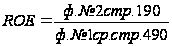 .
(11)
12. Рентабельность по чистой прибыли, показывает, сколько денежных единиц чистой прибыли принесла каждая денежная единица реализованной продукции:
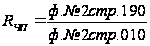 .
(12)
Данные для анализа технико-экономических показателей взяты из годовых отчетов ОАО "НефАЗ" для акционеров.
Из таблицы 9 видно, что просматривается хорошая тенденция роста таких показателей как выручка от продаж, прибыль, как валовая, так и чистая, чистые активы.
Однако тенденция роста кредиторской и дебиторской задолженности неблагоприятна для финансового положения предприятия.
Также снизился такой коэффициент как текущая ликвидность, он характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств, поэтому его снижение является негативным фактором. Это происходит, потому что рост наиболее срочных обязательств не поспевает за увеличением оборотных активов.
Остальные коэффициенты, характеризующие финансово-хозяйственную деятельность предприятия заметно выросли, что является положительным фактором.
Таблица 9 Основные технико-экономические показатели предприятия
| Показатели | 2005г. | 2006г. | 2007г. | Динамика, тыс. руб. | Темп роста, % | ||
| 2005-2006 | 2006-2007 | 2005-2006 | 2006-2007 | ||||
| Выручка от продаж, тыс. руб. | 4647990 | 6016421 | 8039287 | 1368431 | 2022866 | 29,44 | 33,62 |
| Себестоимость продукции, тыс. руб. | 4142289 | 5176045 | 6798532 | 1033756 | 1622487 | 24,96 | 31,35 |
| Валовая прибыль, тыс. руб. | 505701 | 840376 | 1240755 | 334675 | 400379 | 66,18 | 47,64 |
| Прибыль от продаж, тыс. руб. | 179863 | 410641 | 702418 | 230778 | 291777 | 128,31 | 71,05 |
| Чистая прибыль, тыс. руб. | 326484 | 140216 | 358677 | -186268 | 218461 | -57,05 | 155,80 |
| Затраты на 1 руб. продукции, руб. | 0,961 | 0,932 | 0,913 | -0,030 | -0,019 | -3,07 | -2,05 |
| Запасы, тыс. руб. | 852113 | 644892 | 714806 | -207221 | 69914 | -24,32 | 10,84 |
| Дебиторская задолженность, тыс. руб. | 316989 | 386108 | 781837 | 69119 | 395729 | 21,80 | 102,49 |
| Кредиторская задолженность, тыс. руб. | 892803 | 591298 | 977385 | -301505 | 386087 | -33,77 | 65,29 |
| Чистые активы, тыс. руб. | 886871 | 1014764 | 1304597 | 127893 | 289833 | 14,42 | 28,56 |
| Коэффициент текущей ликвидности | 0,730 | 2,063 | 1,237 | 1,333 | -0,826 | 182,49 | -40,04 |
| Коэффициент обеспеченности собственными средствами | -0,296 | 0,053 | 0,293 | 0,348 | 0,241 | 561,55 | 457,25 |
| Коэффициент финансовой устойчивости | 0,315 | 0,461 | 0,603 | 0,146 | 0,142 | 46,21 | 30,82 |
| Коэффициент финансовой независимости | 0,336 | 0,403 | 0,417 | 0,067 | 0,013 | 20,09 | 3,30 |
| Чистый оборотный капитал, тыс. руб. | -386837 | 54859 | 471342 | 441696 | 416483 | 705,15 | 759,19 |
| Рентабельность продаж, % | 3,87 | 6,83 | 8,74 | 2,96 | 1,91 | 76,38 | 28,01 |
| Рентабельность продукции, % | 4,03 | 7,33 | 9,57 | 3,30 | 2,25 | 81,97 | 30,69 |
| Рентабельность совокупных активов, % | 14,28 | 5,51 | 12,82 | -8,78 | 7,31 | -61,44 | 132,77 |
| Рентабельность собственного капитала, % | 45,70 | 14,94 | 31,22 | -30,76 | 16,28 | -67,32 | 109,02 |
| Рентабельность по чистой прибыли, % | 7,02 | 2,33 | 4,46 | -4,69 | 2,13 | -66,82 | 91,44 |
По итогам анализа можно с уверенностью сделать следующие выводы: Финансовое положение предприятия резко ухудшилось в 2006 году по сравнению с 2005 годом., в связи с увеличением затрат и следовательно ростом себестоимости продукции, а именно с закупкой, установкой и сдачей в эксплуатацию в конце года окрасочной линии в корпусе автосамосвалов, а также освоением новой модели автобуса дальнего следования НефАЗ-52991 "Турист" совместно с голландской фирмой DAF. Но уже в 2007 году положение выправляется, хотя и не достигает еще уровня 2005 года.
2.2 Анализ основных и оборотных средств предприятия
Оборотные средства являются неотъемлемой частью активов любого предприятия. Их абсолютная величина и доля в структуре активов влияют на эффективность работы и на финансовую устойчивость фирмы. Поэтому сначала рассмотрим структуру баланса ОАО "НефАЗ"".
Таблица 10 Структура баланса по укрупненным статьям
| Наименование статьи | 2005г., тыс. руб. | Доля в валюте баланса, % | 2006г., тыс. руб. | Доля в валюте баланса, % | 2007г., тыс. руб. | Доля в валюте баланса, % |
| Внеоборотные активы | 1294981 | 49,75 | 1446425 | 58,13 | 1490529 | 47,98 |
| Оборотные активы | 1308034 | 50,25 | 1041662 | 41,87 | 1616302 | 52,02 |
| Капитал и резервы | 874176 | 33,58 | 1003486 | 40,33 | 1294393 | 41,66 |
| Долгосрочные обязательства | 8180 | 0,31 | 462333 | 18,58 | 615670 | 19,82 |
| Краткосрочные обязательства | 1720659 | 66,10 | 1022268 | 41,09 | 1196768 | 38,52 |
| Баланс | 2603015 | 100 | 2488087 | 100,00 | 3106831 | 100,00 |
| Собственные оборотные средства | -412625 | - | 19394 | 0,78 | 419534 | 13,50 |
| Доля собственных оборотных средств в оборотных активах | - | - | 0,02 | - | 0,26 | - |
Анализируя таблицу 10, можно увидеть тенденцию постепенного сокращения доли внеоборотных активов и увеличение доли оборотных средств к 2007 году. Если на 2006 год они были примерно равны (42% и 58%), то в конце 2007 года оборотные активы явно превалируют – всего 48% внеоборотных против 52% оборотных активов. Эти изменения произошли за счет более быстрого роста оборотных средств – на 55% (1616302/1041662 * 100% - 100%) в 2007 году по сравнению с 3% ростом (1490529/1446425 * 100% - 100%) внеоборотных активов за тот же период.
Из приведенных выше наблюдений можно сделать два вывода:
вследствие снижения доли внеоборотных активов повысилась мобильность средств, предприятие получило возможность более гибко управлять своими активами;
повысилась роль оборотных средств, от количества и структуры которых благополучие предприятия зависит теперь в большей степени.
Мы также можем проследить стратегию предприятия по финансированию оборотных средств. Для этого сравним внеоборотные активы с одной стороны и капитал с долгосрочными обязательствами с другой стороны, либо оборотные активы с одной стороны и краткосрочные обязательства с другой стороны. Их разность представляет собой собственные оборотные средства предприятия. Не на всем протяжении исследуемого периода они имеют положительное значение – т.е. предприятие не обладало таковыми в 2005 году, но их величина постоянно растет. За три года работы увеличение собственных оборотных средств составило 832159 тыс. руб. Таким образом можно сделать вывод о том, что предприятие выбрало (либо имеет возможность проводить) компромиссную стратегию финансирования оборотных средств. Данную стратегию можно графически отобразить следующим образом.
На рис. 10 ясно видно, что капитал, резервы и долгосрочные обязательства намного перекрывают внеоборотные активы, а оборотные средства – краткосрочные обязательства. Из-за малой величины краткосрочных обязательств данная модель даже близка к идеальной. На данном этапе будет позволительно сказать, что предприятие финансово устойчиво, имеет значительные резервы роста и сможет расширить свою деятельность, если захочет проводить более агрессивную политику формирования оборотных средств. Так, в случае принятия решения применять идеальную модель (внеоборотные активы равны сумме капитала и долгосрочных обязательств, а оборотные средства равны краткосрочным обязательствам) предприятие сможет быстро приобрести основные средства на сумму 419 534 тыс. руб., нарастив краткосрочную задолженность и, фактически, ликвидировав собственные оборотные средства, например, путем привлечения кредита.
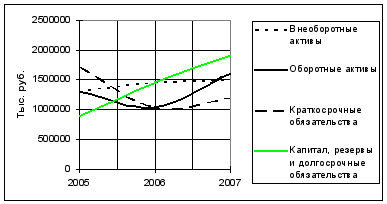
Рис. 10. Динамика активов и пассивов
Определим экономический эффект такого варианта развития событий. Для этого, прежде всего, рассчитаем фактическую фондоотдачу:
Таблица 11 Расчет фондоотдачи
| Показатели | 2005г. | 2006г. | 2007г. | Динамика, тыс. руб. | Темп роста, % | ||
| 2005-2006 | 2006-2007 | 2005-2006 | 2006-2007 | ||||
| Стоимость основных средств на конец года, тыс. руб. | 1255015 | 1301719 | 1338060 | 46704 | 36341 | 3,72 | 2,79 |
| Средняя стоимость основных средств за год, тыс. руб. | 1253444 | 1278367 | 1319890 | 24923 | 41523 | 1,99 | 3,25 |
| Выручка от продаж, тыс. руб. | 4647990 | 6016421 | 8039287 | 1368431 | 2022866 | 29,44 | 33,62 |
| Фондоотдача, руб./руб. | 3,71 | 4,71 | 6,09 | 1,00 | 1,38 | 26,92 | 29,42 |
В таблице 11 мы видим динамичный рост отдачи основных средств предприятия. Кроме этого, рост был постоянен (без спадов) на протяжении всех трех лет. Поэтому, мы с уверенностью может взять для расчетов значение фондоотдачи последнего года – 6 руб. 9 коп реализованной продукции на 1 руб. основных средств.
Здесь необходимо подчеркнуть одно допущение. Расчет фондоотдачи производится исходя из объема произведенной продукции в натуральных или стоимостных измерителях. В нашем расчете участвует объем реализованной продукции, который обычно отличается от объема произведенной продукции. Но доля реализованной продукции, изменения остатков на складе ГП являются характеристикой службы маркетинга предприятия, эффективность которой в нашем исследовании предполагается постоянной. Поэтому замена произведенной продукции на реализованную на конечный результат не повлияла.
Далее, определим рост выручки от покупки оборудования на дополнительные 419 534 тыс. руб.: 419 534 000 * 6,09 = 25 549,62 тыс. руб.
Следующим шагом рассчитаем рентабельность реализованной продукции, исходя из балансовой прибыли.
Таблица 12 Расчет рентабельности реализованной продукции
| Показатели | 2005г. | 2006г. | 2007г. | Динамика, тыс. руб. | Темп роста, % | ||
| 2005-2006 | 2006-2007 | 2005-2006 | 2006-2007 | ||||
| Выручка от продаж, тыс. руб. | 4647990 | 6016421 | 8039287 | 1368431 | 2022866 | 29,44 | 33,62 |
| Прибыль от продаж, тыс. руб. | 179863 | 410641 | 702418 | 230778 | 291777 | 128,31 | 71,05 |
| Рентабельность, % | 3,87 | 6,83 | 8,74 | 2,96 | 1,91 | 76,38 | 28,01 |
Мы видим, что уровень рентабельности также постоянно растет. Поэтому для расчета примем значение рентабельности 2007 года – 8,74%. Здесь мы также принимаем допущение о постоянстве уровня внереализационных и операционных доходов и расходов.
Таким образом, приобретение основных средств и увеличение выпуска продукции увеличило бы прибыль от продаж на: 25 549,62 тыс. руб. * 8,74% = 223 235,138 тыс. руб., а чистую прибыль на: 223 235,138 – (223 235,138 * 24%) = 169 658,705 тыс. руб.
Однако, это не окончательное значение прироста прибыли, как могло бы казаться на первый взгляд. Дело в том, что привлекаемые ресурсы – платные. Ставка по кредитам сроком на 1 год сейчас равна около 20% годовых. Выплата процентов уменьшит экономический эффект от покупки и эксплуатации дополнительных основных средств. Кроме этого, важно учесть необходимость увеличения оборотных средств для загрузки дополнительного оборудования. Рассчитаем соотношение оборотных и основных средств предприятия.
Таблица 13 Динамика основных и оборотных средств предприятия
| Показатели | 2005г. | 2006г. | 2007г. | Динамика, тыс. руб. | Темп роста, % | ||
| 2005-2006 | 2006-2007 | 2005-2006 | 2006-2007 | ||||
| Внеоборотные активы, тыс. руб. | 1294981 | 1446425 | 1490529 | 151444 | 44104 | 11,69 | 3,05 |
| Оборотные активы, тыс. руб. | 1308034 | 1041662 | 1616302 | -266372 | 574640 | -20,36 | 55,17 |
| Отношение оборотных активов к внеоборотным, % | 101,01 | 72,02 | 108,44 | -28,99 | 36,42 | -28,70 | 50,57 |
Здесь мы также видим тенденцию убывания соотношения оборотных и внеоборотных активов в 2006 году и возрастания в 2007 году. Сейчас мы не можем сказать, обосновано ли это возрастание, не ведет ли оно к созданию излишних запасов, замедлению оборачиваемости оборотных средств. Для соблюдения правила "равенства прочих условий", как и в предыдущих расчетах, примем отношение оборотных к внеоборотных активам на среднем уровне: (101,01% + 72,02% + 108,44) / 3 = 93,82%
Следовательно, стоимость оборотных средств, необходимых для загрузки приобретенного оборудования, равна: 419 534 * 93,82% = 393 610,2 тыс. руб. Итак, общая сумма привлекаемого кредита равна 419 534 + 393 610,2 = 813 144,2 тыс. руб.
Процентные расходы равны:
в год – 813 144,2 * 20% = 162628,839 тыс. руб.,
в месяц – 162628,839 / 12 = 13552,4 тыс. руб.
Дополнительная прибыль от продаж, скорректированная на процентные расходы равна:
в год – 813 144,2 – 162628,839 = 650 515,357 тыс. руб.,
в месяц – 650 515,357 / 12 = 54209,613 тыс. руб.
Дополнительная чистая прибыль:
в год – 650 515,357 – (650 515,357 * 24%) = 494 391,672 тыс. руб.
в месяц – 494 391,672 / 12 = 41199,306 тыс. руб.
Срок возврата кредита в месяцах (сумма кредита / чистая прибыль в месяц): 3 144,2 / 41199,306 » 20 месяцев = 1 год 8 месяцев.
Вот теперь каждый год дополнительно приобретенное оборудование будет давать рассчитанные выше 494 391,672 тыс. руб. чистой прибыли. Расчет экономического эффекта от перехода с компромиссной стратегии финансирования оборотных средств на идеальную стратегию можно считать завершенным. Смена стратегии дает 138% прирост чистой прибыли (по сравнению с 2007 годом), не очень длительный срок возврата кредита практически не увеличивает рисков. Наш расчет является ярким примером того, как высокие ставки по банковскому кредиту, "съедающие" 20% балансовой прибыли (162 628,839 тыс. руб. / 813 144,2 тыс. руб. * 100%) и удлиняющие срок возврата кредита, препятствуют развитию производства.
Традиционно считают:
оборотными средствами с минимальным риском – наиболее ликвидные активы,
оборотными средствами с малым риском вложений – быстрореализуемые активы и большая часть медленно реализуемых активов,
оборотными средствами со средним риском вложений – незавершенное производство и расходы будущих периодов,
оборотными средствами с высоким риском вложений – сомнительная дебиторская задолженность, залежалые производственные запасы, сверхнормативное незавершенное производство, готовая продукция и товары, не пользующиеся спросом, прочие элементы оборотных средств, не вошедшие в предыдущие группы.
Рассмотрим структуру и динамику оборотных средств ОАО "НефАЗ".
Таблица 14 Структура оборотных средств по степени ликвидности
| Наименование статьи | 2005г., тыс. руб. | Доля в сумме оборотных средств, % | 2006г., тыс. руб. | Доля в сумме оборотных средств, % | 2007г., тыс. руб. | Доля в сумме оборотных средств, % |
| Наиболее ликвидные активы, А1 | 24407 | 1,87 | 1662 | 0,16 | 68114 | 4,21 |
| Быстрореализуемые активы, А2 | 316989 | 24,23 | 284865 | 27,67 | 781837 | 48,37 |
| Медленнореализуемые активы, А3 | 966638 | 73,90 | 743135 | 72,17 | 766351 | 47,41 |
| Итого оборотных средств | 1308034 | 100 | 1029662 | 100 | 1616302 | 100 |
Анализ таблицы 14 показывает, что оборотные средства ОАО "НефАЗ" в течение анализируемого периода сначала снизились в 2006 году, а затем увеличились в 2007 году, по отношению и к 2005 году и к 2006 году. Материал таблицы 10 свидетельствует о том, что величина оборотных средств возросла в 2007 году в основном за счет роста быстрореализуемых активов, уровень которых в 2005 году составлял около 24% и только к концу 2007 года повысился до 48 %. Анализируя данные таблицы 10, можно заметить, что на протяжение всего рассматриваемого периода у предприятия практически не было наиболее ликвидных средств, так как их уровень колеблется все время от 0,16% в 2006 году до 4,21% в 2007 году.
Таким образом, проанализировав материал таблицы 10, можно придти к выводу, что предприятие имеет очень низкий уровень ликвидности, а его оборотные средства – это в одинаковой доле быстро- и медленнореализуемые активы предприятия, имеющие среднесрочную ликвидность.
На начало анализируемого периода (2005г.) предприятие обладало наиболее ликвидными активами в размере 1,87%. Доля быстрореализуемых активов была равна 24,23% общей суммы оборотных средств. Медленно реализуемые активы составляли 73,9% оборотных средств.
Таблица 15 Динамика оборотных средств, распределенных по степени ликвидности
| Показатели | 2005г. | 2006г. | 2007г. | Динамика, тыс. руб. | Темп роста, % | ||
| 2005-2006 | 2006-2007 | 2005-2006 | 2006-2007 | ||||
| Наиболее ликвидные активы, А1 | 24407 | 1662 | 68114 | -22745 | 66452 | -93,19 | 3998,32 |
| Быстрореализуемые активы, А2 | 316989 | 284865 | 781837 | -32124 | 496972 | -10,13 | 174,46 |
| Медленнореализуемые активы, А3 | 966638 | 743135 | 766351 | -223503 | 23216 | -23,12 | 3,12 |
| Итого оборотных средств | 1308034 | 1029662 | 1616302 | -278372 | 586640 | -21,28 | 56,97 |
За 2006 год произошли следующие изменения. Доля наиболее ликвидных активов снизилась до 0,16% оборотных средств. Доля быстрореализуемых активов увеличилась до 27,67%, хотя в абсолютных значениях эти активы уменьшились на 32 124 тыс. руб.
Доля медленно реализуемых активов почти осталась примерно на том же уровне слегка понизившись на 1,7% из-за, практически, равного темпа роста с общей суммой оборотных средств.
В общей сумме оборотные средства уменьшились на 21% (278 372 тыс. руб.). Большую часть этого снижения составило снижение медленно реализуемых активов – 223503 тыс. руб. или – 23.
В 2007 году картина меняется кардинально: доля наиболее ликвидных активов поднялась до 4,21% оборотных средств. Доля быстрореализуемых активов увеличилась до 48,37%, а доля медленно реализуемых активов существенно снизилась до 47,41%. И это при общем росте оборотных активов на 57% от 2006 года.
В целом можно сделать вывод, что в 2007 году оборотные средства, а с ними и все предприятие, стали более ликвидными, т.к. доля медленно реализуемых активов существенно снизилась, т.е. часть медленно реализуемых активов перешла в более ликвидную категорию.
2.3 Анализ финансового состояния предприятия
Финансовый рычаг характеризует относительное изменение чистой прибыли при изменении прибыли от продаж.
Таблица 16 Динамика финансового левериджа
| Показатели | 2005г. | 2006г. | 2007г. | Динамика, тыс. руб. | Темп роста, % | ||
| 2005-2006 | 2006-2007 | 2005-2006 | 2006-2007 | ||||
| Прибыль от продаж, тыс. руб. | 179863 | 410641 | 702418 | 230778 | 291777 | 128,31 | 71,05 |
| Объем реализации, тыс. руб. | 4647990 | 6016421 | 8039287 | 1368431 | 2022866 | 29,44 | 33,62 |
| Проценты к уплате, тыс. руб. | 106494 | 114582 | 91535 | 8088 | -23047 | 7,59 | -20,11 |
| Прибыль до налогообложения, тыс. руб. | 335515 | 223665 | 526103 | -111850 | 302438 | -33,34 | 135,22 |
| Налог на прибыль, тыс. руб. | 12584 | 78575 | 166075 | 65991 | 87500 | 524,40 | 111,36 |
| Уровень налогообложения | 0,04 | 0,35 | 0,32 | 0,31 | -0,04 | 836,65 | -10,14 |
| Чистая прибыль, тыс. руб. | 326484 | 140216 | 358677 | -186268 | 218461 | -57,05 | 155,80 |
| Средняя сумма совокупного капитала, тыс. руб. | 1055015 | 2488087 | 3106831 | 1433072 | 618744 | 135,83 | 24,87 |
| Собственный капитал, тыс. руб. | 874176 | 1003486 | 1294393 | 129310 | 290907 | 14,79 | 28,99 |
| Заемный капитал, тыс. руб. | 180839 | 1484601 | 1812438 | 1303762 | 327837 | 720,95 | 22,08 |
| Плечо финансового рычага | 0,207 | 1,479 | 1,400 | 1,273 | -0,079 | 615,16 | -5,35 |
| Рентабельность совокупного капитала, % | 17,05 | 16,50 | 22,61 | -0,54 | 6,10 | -3,19 | 36,99 |
| Рентабельность совокупного капитала после уплаты всех налогов, % | 16,41 | 10,71 | 15,47 | -5,70 | 4,77 | -34,75 | 44,51 |
| Номинальная цена заемных ресурсов, % | 58,89 | 7,72 | 5,05 | -51,17 | -2,67 | -86,89 | -34,56 |
| Номинальная средняя цена заемных ресурсов с учетом налоговой экономии, % | 56,68 | 5,01 | 3,46 | -51,67 | -1,55 | -91,17 | -30,97 |
| Эффект финансового рычага, % | -8,331 | 8,432 | 16,825 | 16,763 | 8,393 | 201,22 | 99,53 |
На каждый рубль вложенного капитала предприятие получило в 2007 году 0,23 коп. В результате получился положительный эффект финансового рычага, равный 16,83%, что выше прошлогоднего уровня на 99,5%, что является положительной тенденцией для предприятия
Оценка имущественного положения предприятия осуществляется на основании аналитической таблицы 17.
Таблица 17 Анализ имущественного положения
| Показатель | Абс. значения в тыс. руб. | Структура, % | ||||
| 2005г. | 2006г. | 2007г. | 2005г. | 2006г. | 2007г. | |
| 1. Внеоборотные активы , | ||||||
| 1.1. Нематериальные активы | 95 | 86 | 59 | 0,004 | 0,003 | 0,002 |
| 1.2. Основные средства | 837094 | 960245 | 1025305 | 32,16 | 38,59 | 33,0 |
| 1.3. Незавершенное строительство | 40450 | 60377 | 31517 | 1,55 | 2,43 | 1,01 |
| 1.4. Доходные вложения | – | – | – | – | – | – |
| 1.5. Долгосрочные финансовые вложения | 415890 | 423972 | 429085 | 15,97 | 17,04 | 13,81 |
| 1.6. Отлаженные налоговые активы | 1452 | 1745 | 4563 | 0,06 | 0,07 | 0,15 |
| 1.7. Прочие внеоборотные активы | – | – | – | – | – | – |
| Итого по разделу 1 | 1294981 | 1446425 | 1490529 | 49,75 | 58,13 | 47,98 |
| II. Оборотные активы | ||||||
| 2.1. Запасы | 852113 | 644892 | 714806 | 32,73 | 25,92 | 23,0 |
| 2.2. Налог на добавленную стоимость по приобретенным ценностям | 114525 | 98243 | 51545 | 4,4 | 3,95 | 1,66 |
| 2.3. Дебит. задолженность (более 12 месяцев) | – | – | – | – | – | – |
| 2.4. Дебит. задолженность (менее 12 месяцев) | 316989 | 287865 | 781837 | 12,18 | 11,57 | 25,16 |
| 2.5. Краткосрочные финансовые вложения | – | – | – | – | – | – |
| 2.6. Денежные средства | 24407 | 10662 | 68114 | 0,94 | 0,43 | 2,19 |
| 2.7. Прочие оборотные активы | – | – | – | – | – | – |
| Итого по разделу II | 1308034 | 1041662 | 1616302 | 50,25 | 41,86 | 52,02 |
| Баланс | 2603015 | 2488087 | 3106831 | 100 | 100 | 100 |
Как видно из таблицы 176, общая стоимость имущества предприятия увеличилась в 2007г. по сравнению с 2006г. – на 618 744 т.р., или на 24,87% (3106831/2488087*100–100). Это произошло за счет прироста оборотных активов на 574640 т.р., или на 55,16% и увеличения денежных средств на 57452., или на 538,84%.
В 2007г. в составе внеоборотных активов имело место увеличение стоимости отлаженных налоговых активов на 2818 т.р. Основные средства в 2007г. увеличились на 65060 т.р. Это может быть следствием хорошо развитой материально–технической базы предприятия, или результатом переоценки основных фондов.
Нематериальные активы в составе имущества занимают менее 1%, и абсолютное отклонение снизилось в 2007г. по сравнению с 2006г. на 33 т.р., что свидетельствует о том, что инновационная деятельность не развивалась.
Увеличение долгосрочных финансовых вложений в 2007г. на 493972 тыс. руб. связано с развитием инвестиционной деятельности, включая вложение средств в дочерние компании. Развитие инвестиционной деятельности оправдано, если приносит предприятию доход. Следует сопоставить величину дохода от инвестиционной деятельности с размером инвестиций, т. е. установить эффективность вложений. Если предприятие неплатежеспособно, необходимо пересмотреть отвлечение средств в данный вид вложений.
В ходе анализа показателей структурной динамики установлено, что в 2007г. – 47,98 % составляют внеоборотные активы и 52,02 % – текущие активы.
Оценка состава и структуры источников собственных и заемных средств, вложенных в имущество предприятия, дается