Организация системы управления производительностью труда
Рентабельность активов возросла на 132,77%, за счет увеличения общей суммы активов на 9,9%.
Рентабельность внеоборотных активов возросла на 131,56%, за счет увеличения стоимости внеоборотных активов на 10,47% .
Рентабельность оборотных активов возросла на 126,14%, за счет увеличения стоимости оборотных активов на 13,12%.
Рентабельность реального собственного капитала возросла на 109,02%, за счет увеличения стоимости собственного капитала на 31%.
Рентабельность продаж по чистой прибыли возросла на 91,44% за счет увеличения выручки на 33,62%.
Для большей наглядности представим данные таблицы 25 графически:
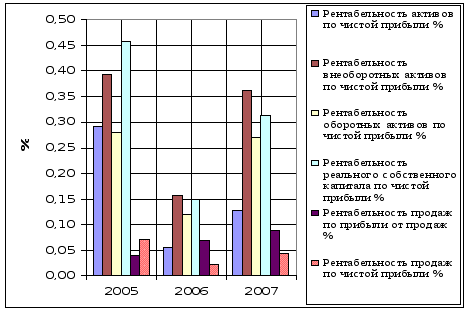
Рис. 12. Динамика рентабельности.
На рисунке 12 хорошо видно, что наилучшее положение на предприятии было в 2005 году, затем, в 2006 году резкое падение всех показателей, в 2007 году положение вновь улучшается, но все-таки еще не достигло уровня 2005 года.
Таблица 26 Формирование прибыли
| Показатели | 2005г. | 2006г. | 2007г. |
Динамика, тыс. руб. |
Темп роста, % |
||
| 2005-2006 | 2006-2007 | 2005-2006 | 2006-2007 | ||||
| Прибыль (убыток) от продаж, тыс. руб. | 179863 | 410641 | 702418 | 230778,00 | 291777,00 | 128,31 | 71,05 |
| 35,57% | 48,86% | 56,61% | 13,30 | 7,75 | 37,39 | 15,86 | |
| Проценты к получению, тыс. руб. | 949 | 10 | 20 | -939 | 10 | -98,95 | 100,00 |
| 0,18766% | 0,00119% | 0,00161% | -0,19 | 0,00 | -99,37 | 35,46 | |
| Прочие доходы, тыс. руб. | 954119 | 411319 | 367904 | -542800 | -43415 | -56,89 | -10,56 |
| 188,67% | 48,94% | 29,65% | -139,73 | -19,29 | -74,06 | -39,42 | |
| Валовая прибыль, тыс. руб. | 505701 | 840376 | 1240755 | 334675 | 400379 | 66,18 | 47,64 |
| 100% | 100% | 100% | - | - | - | - | |
Из данных таблицы 26 видно, что валовая прибыль формируется в основном за счет прочих доходов в 2005 году 188,67%, 48,9% в 2006 году и всего 29,6% в 2007 году, остальная часть – от продажи продукции, доля прибыли от продаж составляет 35,5% в 2005 году, 48,9% в 2006 году и 56,6% в 2007 году.
Таблица 27 Анализ рентабельности производственной деятельности
| Показатели | 2005г. | 2006г. | 2007г. |
Динамика, тыс. руб. |
Темп роста, % |
||
| 2005-2006 | 2006-2007 | 2005-2006 | 2006-2007 | ||||
| Выручка (нетто), тыс. руб. | 4647990 | 6016421 | 8039287 | 1368431 | 2022866 | 29,44 | 33,62 |
| Себестоимость, тыс. руб. | 4142289 | 5176045 | 6798532 | 1033756 | 1622487 | 24,96 | 31,35 |
| Валовая прибыль, тыс. руб. | 505701 | 840376 | 1240755 | 334675 | 400379 | 66,18 | 47,64 |
| Рентабельность производственной деятельности, % | 10,88 | 13,97 | 15,43 | 3,09 | 1,47 | 28,38 | 10,49 |
| Коэффициент эксплуатационных затрат, % | 89,12 | 86,03 | 84,57 | -3,09 | -1,47 | -3,47 | -1,70 |
Из данных анализа видно, что рентабельность производственной деятельности возросла на 3,09% в 2006 году и на 1,47% в 2007 году.
Для определения рентабельности производственной деятельности используем формулу:
RПД = ВПр / V
где: ВПр – валовая прибыль;
V – выручка.
Если умножим числитель и знаменатель дроби на один и тот же показатель (СК – инвестиционный капитал), то получим мультипликативную модель рентабельности производственной деятельности с новым набором факторов:
RПД = ВПр*СК / V*СК = СК/V * ВПр/СК = lСК * dСК
где: lСК – оборачиваемость инвестиционного капитала
dСК – доходность инвестиций.
Теперь можно определить влияние оборачиваемости инвестиционного капитала и доходности инвестиций на рентабельность производственной деятельности. Воспользуемся методом цепных подстановок.
1. Рассчитаем значения рентабельности производственной деятельности:
а) рентабельность производственной деятельности в 2006 году
RПД 0 = 840376/6016421= 0,140
б) расчетное значение рентабельности производственной деятельности в 2007 году при прошлогодней доходности инвестиций
RПД 1 = 840376/8039287 = 0,105
в) рентабельность производственной деятельности в 2007 году
RПД 1 = 1240755/8039287 = 0,154
2. Определим влияние различных факторов на рентабельность производственной деятельности:
а) оборачиваемость инвестиционного капитала
ΔRПД l = RПД 1 - RПД 0 = 0,105 – 0,140 = - 0,035
б) доходность инвестиций
ΔRПД d = RПД 1 - RПД 1 = 0,154 – 0,105 = 0,049
в) общее влияние факторов
ΔRПД = ΔRПД l + ΔRПД d = 0,049 - 0,035 = 0,014
В 2007 году рентабельность производственной деятельности по сравнению с 2006 годом повысилась. Данное повышение произошло в результате увеличения доходности инвестиций. Негативно повлияло снижение оборачиваемости инвестиционного капитала. При принятии управленческих решений следует учитывать данные расчеты с целью увеличения в будущем оборачиваемости инвестиционного капитала, что приведет к еще большему увеличению рентабельности производственной деятельности.
Далее определим рентабельность активов и факторов, повлиявших на ее изменение.
Таблица 28 Анализ рентабельности активов
| Показатели | 2005г. | 2006г. | 2007г. |
Динамика, тыс. руб. |
Темп роста, % |
||
| 2005-2006 | 2006-2007 | 2005-2006 | 2006-2007 | ||||
| Доходы, тыс. руб. | 1175874 | 850352 | 1098893 | -325522 | 248541 | -27,68 | 29,23 |
| Расходы, тыс. руб. | 840359 | 626687 | 572790 | -213672 | -53897 | -25,43 | -8,60 |
| Прибыль до налогообложения, тыс. руб. | 335515 | 223665 | 526103 | -111850 | 302438 | -33,34 | 135,22 |
| Среднегодовая стоимость активов, тыс. руб. | 2285600,5 | 2545551 | 2797459 | 259951 | 251908 | 11,37 | 9,90 |
| Выручка от продаж, тыс. руб. | 4647990 | 6016421 | 8039287 | 1368431 | 2022866 | 29,44 | 33,62 |
| Рентабельность активов % | 14,68 | 8,79 | 18,81 | -5,89 | 10,02 | -40,14 | 114,04 |
| Рентабельность продаж % | 7,22 | 3,72 | 6,54 | -3,50 | 2,83 | -48,50 | 76,03 |
| Выручка от продаж в 1руб. доходов, руб. | 3,95 | 7,08 | 7,32 | 3,12 | 0,24 | 78,99 | 3,40 |
| Доходы на 1 руб. активов, руб. | 0,51 | 0,33 | 0,39 | -0,18 | 0,06 | -35,07 | 17,59 |
Расчеты в таблице 28 показывают, что рентабельность активов снизилась на 5,89% в 2006 году и увеличилась на 10,02% в 2007 году, главным образом за счет роста доходов и снижения расходов.
Детерминированная модель зависимости рентабельности активов от факторов, воздействующих на ее изменение имеет следующий вид:
RА = (N/Дох) * (Дох/A) * (P/N)
где: N/Дох - доля выручки от продаж на 1 руб. доходов; Дох/A - доля доходов на 1 руб. активов; P/N – рентабельность продаж.
Используя способ абсолютных разниц, рассчитаем влияние на рентабельность активов различных факторов по следующим формулам:
а) влияние доли выручки от продаж, приходящейся на 1 руб. доходов
Δ RА N/Дох = Δ(N/Дох) * (Дох/A)0 * (P/N)0 = (8039287/1098893 – 6016421/850352) * (850352/2545551) * (223665/6016421) = 0,003
б) влияние доли доходов на 1 руб. активов
Δ RА Дох/A = (N/Дох)1 * Δ(Дох/A) * (P/N)0 = (8039287/1098893) * (1098893/2797459 – 850352/2545551) * (223665/6016421) = 0,016
в) влияние рентабельности продаж
Δ RА P/N = (N/Дох)1 * (Дох/A)1 * Δ(P/N) = (8039287/1098893) * (1098893/2797459) * (526103/8039287 – 223665/6016421) = 0,081
Таким образом, у предприятия наблюдается увеличение рентабельности активов. Данное повышение произошло в основном в результате повышения рентабельности продаж. Определим динамику рентабельности собственного капитала и факторов, повлиявших на нее.
Таблица 29 Анализ рентабельности собственного капитала
| Показатели | 2005г. | 2006г. | 2007г. |
Динамика, тыс. руб. |
Темп роста, % |
||
| 2005-2006 | 2006-2007 | 2005-2006 | 2006-2007 | ||||
| Выручка от продаж, тыс. руб. | 4647990 | 6016421 | 8039287 | 1368431 | 2022866 | 29,44 | 33,62 |
| Чистая прибыль, тыс. руб. | 326484 | 140216 | 358677 | -186268 | 218461 | -57,05 | 155,80 |
| Собственный капитал, тыс. руб. | 874176 | 1003486 | 1294393 | 129310 | 290907 | 14,79 | 28,99 |
| Рентабельность собственного капитала, % | 37,35 | 13,97 | 27,71 | -23,37 | 13,74 | -62,59 | 98,31 |
| Заемный капитал, тыс. руб. | 180839 | 1484601 | 1812438 | 1303762 | 327837 | 720,95 | 22,08 |
| Финансовый рычаг | 0,21 | 1,48 | 1,40 | 1,27 | -0,08 | 615,16 | -5,35 |
| Коэффициент оборачиваемости заемного капитала | 25,7 | 4,1 | 4,4 | -21,65 | 0,38 | -84,23 | 9,45 |
Рассчитаем рентабельность собственного капитала по формуле:
RСК = P/СК
Если последовательно умножим числитель и знаменатель дроби на одни и те же показатели (N – выручка и ЗК – заемный капитал), то получим мультипликативную модель рентабельности собственного капитала с новым набором факторов:
RСК = (ЗК/СК) * (N/ЗК) * (P/N)
где: ЗК/СК – финансовый рычаг; N/ЗК – коэффициент оборачиваемости заемного капитала; P/N – рентабельность продаж.
Используя способ абсолютных разниц, рассчитаем влияние на рентабельность собственного капитала различных факторов по следующим формулам:
а) влияние финансового рычага
ΔRСК ЗК/СК = Δ(ЗК/СК) * (N/ЗК)0 * (P/N)0 = (1812438/1294393 – 1484601/1003486) * (6016421/1484601) * (223665/6016421) = -0,012;
б) влияние коэффициента оборачиваемости заемного капитала
ΔRСК N/ЗК = (ЗК/СК)1 * Δ(N/ЗК) * (P/N)0 = (1812438/1294393) * (8039287/1812438 – 6016421/1484601) * (223665/6016421) = 0,02;
в) влияние рентабельности продаж
ΔRСК P/N = (ЗК/СК)1 * (N/ЗК)1 * Δ(P/N) = (1812438/1294393) * (8039287/1812438) * (526103/8039287 – 223665/6016421) = 0,176;
г) общее влияние всех факторов
ΔRСК = ΔRСК ЗК/СК + ΔRСК N/ЗК + ΔRСК P/N = 0,184.
Таким образом, рентабельность собственного капитала ОАО "НефАЗ" в 2007 году увеличилась по сравнению с предыдущим годом. Это произошло в результате увеличения коэффициента оборачиваемости заемного капитала и рентабельности продаж, несмотря на снижение показателя финансовый рычаг. В результате есть все основания вести поиск неиспользованных возможностей, направленных, прежде всего, на сокращение кредиторской задолженности, на пополнение оборотных активов для покрытия кредиторской задолженности и ускорения их оборачиваемости.
3. АНАЛИЗ И ПУТИ ПОВЫШЕНИЯ ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА
3.1 Теоретические аспекты формирования системы управления производительностью труда
3.1.1 Планирование производительности труда, предельная производительность
Повышение производительности труда проявляется в том, что доля живого труда в изготовляемой продукции уменьшается, а доля прошлого труда увеличивается. При этом абсолютная величина затрат живого и овеществленного труда на единицу продукции сокращается. В планировании повышения производительности труда используются абсолютные показатели, характеризующие уровень производительности, труда, и относительные, определяющие динамику ее роста. В практике планирования роста производительности труда в зависимости от цели и объекта наибольшее распространение получили два метода:
– метод прямого счета на основе трудоемкости производственной программы (выработки) — в большей степени применяется при планировании производительности труда по участкам, цехам, рабочим местам;
– метод планирования по технико-экономическим факторам — применяется в целом по предприятию (фирме).
Планирование производительности труда методом прямого счета по участкам, цехам и рабочим местам производится следующим образом. Изменение производительности труда за определенный период по показателям выработки (В) или трудоемкости (Т) может быть определено при помощи следующих формул:
 (36)
или
 (37)
где Iпт — индекс роста производительности труда; Во и Вб — выработка продукции соответственно в отчетном и базовом периодах в соответствующих единицах измерения; Тб и То — трудоемкость продукции в базовом и отчетном периодах (нормо- и человеко-часов).
Темпы роста
производительности
труда (ПТ) и темпы
ее прироста
( ПТ)
рассчитываются
по формулам
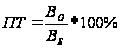 ;
(38)
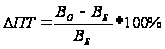 .
(39)
Процент прироста производительности труда не совпадает с процентом снижения трудоемкости: первый всегда больше второго. Соотношение указанных показателей может быть определено по следующим формулам:
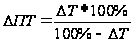 ;
(40)
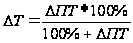 ,
(41)
где
T—
процент снижения
трудоемкости.
Например, если трудоемкость снижается на 10%, то производительность труда повышается на 11,1%: (10 * 100)/(100 - 10) = 11,1%.
Если производительность труда повысится на 10%, то трудоемкость снизится на 9,1%: (10 * 100)/(100+ 10) = 9,1%.
Рост производительности труда можно определить и по экономии рабочего времени (Э):
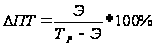 ,
(42)
где Э — экономия труда, человеко-часов; Тр — трудоемкость продукции по трудоемкости базисного периода, человеко-часов.
Уровень производительности труда на предприятии и возможности ее повышения определяются рядом факторов и резервов ее роста. Под факторами роста производительности труда понимаются причины, обусловливающие изменение ее роста. Под резервами роста производительности труда на предприятии понимаются неиспользуемые реальные возможности экономии трудовых ресурсов. Соотношение между понятием "факторы" и "резервы" заключается в том, что фактор представляет собой причину возможности осуществления какого-либо явлении, а резерв — нереализованную возможность в том или ином конкретном случае.
Воздействие факторов и резервов роста производительности труда определяется путем возможного изменения численности работников в предстоящем периоде за счет каждого фактора в отдельности и всех вместе взятых. При этом сопоставляются затраты труда на производство планового объема продукции в базисных и планируемых условиях по каждому фактору. Факторы роста производительности труда зависят от отраслевой принадлежности предприятия и ряда других причин, однако общепринято выделять следующие группы факторов:
повышение технического уровня производства;
улучшение организации производства и труда;
изменение объема производства и структурные изменения в производстве;
изменение внешних, природных условий;
прочие факторы.
В целом по предприятию (фирме) планирование производительности труда по технико-экономическим факторам осуществляется в следующем порядке:
1. Определяется экономия трудовых ресурсов от разработки и внедрения каждого конкретного 1-го мероприятия по повышению производительности труда (Эi):
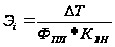 ,
(43)
где
Т—
изменение
трудоемкости
продукции от
использования
в производстве
новой технологии,
нового изделия,
отдельного
конкретного
мероприятия
и т. д., нормо-часов;
Фпл — годовой
фонд рабочего
времени на
одного рабочего
в плановом
периоде, ч; Квн
– плановый
коэффициент
выполнения
норм данными
рабочими.
2. Определяется суммарная экономия трудовых ресурсов (Э) под воздействием всех технико-экономических факторов и мероприятий:
 .
(44)
3. Определяется
прирост производительности
труда на предприятии
(в цехе, на участке),
достигаемый
под влиянием
всех факторов
и мероприятий
(ПТ):
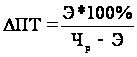 .
(45)
где Чр – расчетная численность промышленно-производственного персонала, необходимая для выполнения годового объема работ при условии сохранения выработки базисного периода, человек.
При этом Чр может быть определена по следующей формуле:
 ,
(46)
Где ОППП – объем производства в плановом периоде в соответствующих единицах измерения; Вб — уровень производительности труда (выработки) в базисном периоде в соответствующих единицах измерения.
Более подробно вопросы планирования производительности труда по технико-экономическим факторам изложены в соответствующих инструкциях и методиках.
В рыночных условиях хозяйствования широкое практическое использование получила концепция предельной производительности, согласно которой дополнительное увеличение численности работников приводит к замедлению роста предельного продукта. При этом под предельным продуктом груда понимается количество дополнительной продукции, которое получит предприятие, нанимая одного дополнительного работника. Умножив предельный продукт на его цену, получим денежное выражение предельного продукта, или предельный доход (добавочный доход) от приема на работу последнего работника (табл. 30).
Таблица 30 Предельный продукт, предельный доход и предельные издержки
|
Число рабочих |
Количество изготовленной продукции | Предельный продукт | Предельный доход | Предельные издержки на оплату труда |
|
0 1 2 3 4 5 6 7 |
0 12 25 40 51 59 63 64 |
– 12 13 15 11 8 4 1 |
– 1200 1300 1500 1100 800 400 100 |
– 50 100 150 200 250 300 350 |
Поскольку в рыночных условиях предприятия стремятся к получению прибыли, то они могут увеличивать число занятых лишь до тех пор, пока предельный доход превышает предельные издержки на оплату труда дополнительного работника. В случае, когда предельный продукт труда больше предельных издержек па оплату, необходимо увеличивать число занятых. При этом общая прибыль предприятия с ростом числа занятых может возрасти. Если предельный продукт меньше предельных издержек на оплату труда, то прибыль начинает уменьшаться с последним принятым на работу работником. Следовательно, можно увеличивать прибыль лишь уменьшая число занятых. В случае, когда предельный продукт и предельные издержки на оплату труда равны, не следует ничего менять в области занятости, так как прибыль при этих условиях максимальна.
Следовательно, максимизация прибыли возможна лишь при таком уровне занятости на предприятии, когда предельный доход от последнего принятого работника равен предельным издержкам на оплату его труда. Как видно из данных табл. 30, оптимальный вариант числа рабочих — шесть человек, ибо седьмой рабочий создает предельный продукт в 100 ед. при предельных издержках на оплату труда 350 ед., т. е. с седьмым принятым рабочим прибыль начинает уменьшаться. Таким образом, в условиях рынка возникает проблема излишней рабочей силы (т. е. безработицы, неполной занятости) и в связи с этим — проблема социальной защиты людей, временно оказавшихся безработными, которую обязаны решать как руководители предприятия, так и государственные органы управления.
3.1.2 Классификация факторов производительности труда
Факторы — это организационно-технические мероприятия, направленные на количественные и качественные изменения в технологии и организации производственных условий изготовления запланированной продукции, которые способствуют повышению производительности труда.
Выделяют следующие факторы:
Материально-технические факторы предусматривают внедрение достижений научно-технического прогресса в целях повышения дол и производственного оборудования и прогрессивных технологии, технологической оснастки и новых, более эффективных видов материальных ресурсов, а также качества выпускаемой продукции и уровня механизации и автоматизации производства.
Организационные факторы представляют собой сосредоточение производственных фондов и трудовых ресурсов на отдельных промышленных предприятиях: для увеличения объема производства (концентрация производства); сокращения номенклатуры выпускаемой продукции и перестройки производства на выпуск новой продукции или выполнение определенных технологических операций производственного процесса (предметная, подетальная, технологическая специализация); расширения научной организации труда и управления.
Экономические факторы — повышение материальной заинтересованности основных производственных рабочих в сокращении трудоемкости и материалоемкости продукции, доли ручного труда и вспомогательных операций; соблюдение экономически обоснованной численности работающих и рабочих.
Последовательность обоснования роста производительности труда в зависимости от реализации мероприятий по отдельному фактору следующая:
определяется трудоемкость или выработка, достигнутые в базовом периоде, и на основе этих расчетных показателей устанавливается численность работающих и рабочих, необходимых для выполнения запланированного объема работ;
рассчитывается изменение трудоемкости и выработки, что является базой для установления исходной информации о численности работающих и рабочих, экономии труда;
устанавливается относительное высвобождение числа работающих и рабочих.
При внедрении мероприятий по нескольким факторам, влияющим на рост производительности труда, экономия затрат труда определяется как сумма экономии затрат труда по каждой группе факторов, входящих в общий план мероприятий по росту производительности труда.
3.1.3 Влияние производительности труда на другие качественные показатели деятельности предприятия
Резервы роста производительности труда — это потенциальные возможности дальнейшего снижения трудоемкости продукции и сокращения сверхплановых простоев рабочего времени. Одним из наиболее распространенных резервов является перевод ручного труда на механизированный.
Пока этот процесс протекает медленно, несмотря на располагаемые технические возможности механизации ручного труда. Например, по отдельным производствам уровень механизации не превышает 30%, а на погрузочно-разгрузочных работах — 15%.
Устранение сверхплановых простоев рабочего времени может быть достигнуто в результате сохранения доли физически изношенною оборудования, улучшения качества ремонта путем расширения централизованного и специализированного ремонта по восстановлению работоспособности техники, а также совершенствования организации производства и т.п.
Планирование роста производительности труда осуществляется во всех производственных подразделениях, в которых планируется объем выпускаемой продукции, численность работающих, рабочих и т.п.
Плановые темпы роста производительности труда рассчитываются по отдельным мероприятиям и группам факторов, из которых выделяются следующие:
1. Повышение технического уровня производства в результате внедрения достижений научно-технического прогресса, направленных на повышение доли механизации и автоматизации, передовой технологии, сокращения парка физически изношенного и морального устаревшего оборудования путем замены и модернизации, расширения номенклатуры современных и более эффективных материальных ресурсов и энергоносителей.
По данному фактору рост производительности труда определяется на основе снижения трудоемкости по формуле
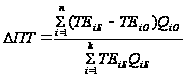 ,
(47)
ТЕiб— соответственно базовая и отчетная трудоемкость изготовления i-й единицы продукции, мин;
Qiб, Qiо– объем производства i-й продукции соответственно в базовом и отчетном периодах.
2. Совершенствование организации производства и труда в результате внедрения мероприятий по улучшению управления производством, сокращения трудоемкости продукции и повышения коэффициента выполнения норм на базе роста квалификации основных производственных рабочих, сокращения потерь рабочего времени.
3. Рост производительности труда рабочих за счет:
устранения внутрисменных потерь рабочего времени
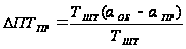 ,
(48)
где Тшт — штучное время изделия, мин;
ао6 — доля потерь времени в течение рабочего дня, зависящих непосредственно от рабочего, доли единицы;
апр — доля времени плановых перерывов и простоев, связанных с недостатками в организации производства, доли единицы;
улучшения использования эффективного фонда времени рабочего
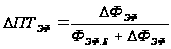 ,
(49)
где ΔФЭФ – прирост эффективного годового фонда времени рабочего в результате осуществления в отчетном периоде плана организационно-технических мероприятий по сокращению потерь времени, не зависящих от рабочего;
ФЭФ.Б – эффективный годовой фонд времени рабочего в базовом периоде.
4. Изменение объема и структуры производства путем сокращения численности промышленно – производственных рабочих в связи со снижением трудоемкости продукции при увеличении объема производства и структурных сдвигах в номенклатуре выпускаемой продукции, сокращении доли трудоемких изделий, росте покупных изделий, полуфабрикатов, кооперированных поставок.
Этапность в планировании повышения производительности труда. Определение исходной численности работающих:
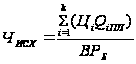 ,
(50)
где Цi, Qiпл — соответственно оптовая цена и годовой плановый объем производства i-го наименования продукции;
ВРБ — выработка на одного среднесписочного работника в базовом периоде;
k — количество наименований выпускаемой продукции (i = 1, 2, 3,..., k).
Далее определяется возможное повышение производительности труда, расчет которого ведется раздельно по каждому мероприятию, фактору и в целом по всей совокупности факторов, включенных в план организационно-технических мероприятий по высвобождению численности работников.
При оценке высвобождения численности работающих в результате повышения технического уровня производства может использоваться снижение трудоемкости изделия, т.е. экономия трудовых затрат (разница между трудоемкостью изделия до и после внедрения мероприятия). Высвобождение численности работающих в связи с изменением объема и структуры выпускаемой продукции обусловлено тем, что рост среднесписочной численности работающих, за исключением численности основных производственных рабочих, отстает от роста объема производства. Высвобождение численности рабочих определяется по формуле
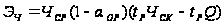 ,
(51)
где ЧСР — среднесписочная численность работающих;
aОР – доля основных рабочих;
tР, ЧСК – темпы роста численности работающих, за исключением основных рабочих, т.е. Чск = Чср (1 – aОР), доли единицы;
tР, Q – темпы роста объема производства, доли единицы.
3.2 Анализ факторов и резервов роста производительности труда
3.2.1 Анализ обеспеченности предприятия трудовыми ресурсами
Анализ показателей движения и постоянства кадров.
Из анализа движения рабочей силы видно, что по ОАО "НефАЗ" коэффициент общего оборота увеличился на 22 %. Коэффициент оборота по приему в 2007 г. выше коэффициента выбытия, в прошлом году – наоборот (табл. 31).
Таблица 31 Движение рабочей силы
| № стр. | Показатели | 2006г. | 2007г | Абс. прирост | Отн. прирост, % |
| 1 | Состояло работников на начало периода, чел. | 9984 | 10782 | 798 | 8 |
| 2 | Принято всего, чел. | 196 | 274 | 78 | 39,8 |
| 3 | Выбыло всего, чел, в т.ч.: | 168 | 162 | -6 | -3,6 |
| 4 | -по собственному желанию; | 127 | 134 | 7 | 5,5 |
| 5 | -переведено на другие предприятия | 1 | 3 | 2 | 200 |
| 6 | -уволено за нарушение трудовой дисциплины; | 38 | 25 | -13 | -34,2 |
| 7 | -по сокращению штатов | 2 | 0 | -2 | -100 |
| 8 | Состояло работников на конец периода, чел. | 10012 | 10894 | 882 | 8,8 |
| 9 | Среднесписочная численность, чел. | 9998 | 10838 | 840 | 8,4 |
| 10 | Количество работников, проработавших год, чел. | 9821 | 10638 | 817 | 8,3 |
| 11 | Коэффициент оборота по приёму, % (стр.2:стр.9) | 1,96 | 2,53 | 0,57 | 29 |
| 12 | Коэффициент оборота по выбытию, % (стр.3:стр.9) | 1,68 | 1,49 | -0,19 | -11 |
| 13 | Коэффициент общего оборота, % [(стр.2+стр.3):стр.9] | 3,64 | 4,02 | 0,38 | 10,5 |
| 14 | Коэффициент текучести кадров, % [(стр.4+стр.5):стр.9] | 1,28 | 1,26 | -0,02 | -1,3 |
| 15 | Коэффициент постоянства кадров, % (стр.10:стр.9) | 98,23 | 98,15 | -0,08 | -0,1 |
Количество уволенных за нарушение трудовой дисциплины (прогулы, опоздания и др.) снизилось на 34%. Таким образом, дисциплине на предприятии уделяется большое внимание. Зато по собственному желанию в 2007 году уволилось на 7 человек больше – 134 человек (в том числе временные работники).
Увеличилось количество принятых работников на 40%. Увеличилось и количество работников, проработавших на предприятии весь год. Можно сделать вывод о том, что работники довольны условиями труда и уровнем заработка. Наиболее существенные факторы, которые снижают производительность, это: постоянное движение рабочей силы и неполное использование предприятием своих трудовых ресурсов. Наличие данных факторов говорит о необходимости воздействия через организационный механизм на организационный климат посредством ужесточения контроля явочного фонда рабочего времени. Тем самым будет достигнуто снижение непланируемых потерь рабочего времени, что приведет к увеличению производительности труда.
3.2.2 Анализ использования фонда рабочего времени
Полноту использования трудовых ресурсов можно оценить по количеству отработанных дней и часов одним рабочим за анализируемый период времени, а также по степени использования фонда рабочего времени.
Таблица 32 Использование трудовых ресурсов предприятия
| Показатели | 2006г | 2007г | отклонение |
| Среднесписочная численность рабочих (ЧР) | 9 998 | 10 838 | 840 |
| Отработано за год одним рабочим: | |||
| - дней (Д) | 242,2 | 245,0 | 2,8 |
| - часов (Ч) | 1 911 | 1 950 | 39 |
| Средняя продолжительность рабочего дня (П), ч. | 7,89 | 7,96 | 0,07 |
| Фонд рабочего времени, ч. | 19 105 758 | 21 134 100 | 2 028 342 |
Фонд рабочего времени (ФРВ) зависит от численности рабочих (ЧР), количества отработанных дней одним рабочим в среднем за год (Д) и средней продолжительности рабочего дня (П):
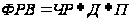 .
(52)
На анализируемом предприятии фактический фонд рабочего времени больше прошлого года на 2 028 342 ч. Влияние факторов на его изменение можно установить способом абсолютных разниц:
DФРВчр = (ЧРф – ЧРпл) * Дпл * Ппл = (10838 – 9998) * 242,2 * 7,89 = +1605204,72;
DФРВд = (Дф – Дпл) * ЧРф * Ппл = (245 – 242,2) * 10838 * 7,89 = +237284,56;
DФРВп = (Пф – Ппл) * Дф * ЧРф = (7,96 – 7,89) * 10838 * 245 = +185852,64;
Всего: +2028342.
В среднем одним рабочим отработано по 240 дней вместо 243,7, в связи, с чем сверхплановые целодневные потери рабочего времени составили на одного рабочего 3,7 дней, а на всех – 40100,6 дней.
Отсутствие сверхурочно отработанного времени говорит о хорошей организации производственного процесса.
Для выявления причин целодневных и внутрисменных потерь рабочего времени сопоставляют данные фактического и планового баланса рабочего времени (табл. 33). Графиком работы предприятия установлено 2 выходных дня. Трудовой кодекс устанавливает продолжительность рабочего дня – 8 ч. (при пятидневной рабочей неделе), 10 праздников и 10 сокращенных предпраздничных дня. Как видно по данным таблицы, планом намечалось улучшить использование рабочего времени. Каждый член трудового коллектива в 2007г. должен был отработать 243,7 рабочих дня вместо 238,9 за прошлый год.
Таблица 33 Баланс рабочего времени на одного среднесписочного рабочего
| № стр | Показатели | 2006 | план | 2007 | абс. откл. | отн. прирост, % | % вы-полне-ния плана | ||
| от 2006 | от плана | факти-ческий | по плану | ||||||
| 1 | Календарный фонд времени, в т.ч. | 365 | 365 | 365 | 0 | 0 | 0 | 0 | 100 |
| 2 | -праздничные | 10 | 10 | 10 | 0 | 0 | 0 | 0 | 100 |
| 3 | -выходные | 107 | 106 | 106 | -1 | 0 | -0,9 | 0 | 100 |
| 4 | Номинальный фонд рабочего времени, дни (стр.1-стр.2-стр.3) | 248 | 249 | 249 | 1 | 0 | 0,4 | 0 | 100 |
| 5 | Неявки на работу, дни, в т.ч.: | 9,1 | 5,3 | 9 | -0,1 | 3,7 | -1,1 | 69,8 | 169,8 |
| 6 | -ежегодные отпуска | 5 | 3,3 | 5,2 | 0,2 | 1,9 | 4 | 57,6 | 157,6 |
| 7 | -болезни | 3,8 | 2 | 3,7 | -0,1 | 1,7 | -2,6 | 85 | 185 |
| 8 | -прогулы | 0,3 | 0 | 0,1 | -0,2 | -66,7 | |||
| 9 | -простои | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 10 | Явочный фонд рабочего времени, дни (стр.4-стр.5) | 238,9 | 243,7 | 240 | 1,1 | -3,7 | 0,5 | -1,5 | 98,5 |
| 11 | Продолжительность рабочего дня, час. | 8 | 8 | 8 | 0 | 0 | 0 | 0 | 100 |
| 12 | Бюджет рабочего времени, час, (стр.10*стр.11) | 1911,2 | 1949,6 | 1920 | 8,8 | -29,6 | 0,5 | -1,5 | 98,5 |
| 13 | Предпраздничные сокращенные дни, час. | 10 | 10 | 10 | 0 | 0 | 0 | 0 | 100 |
| 14 | Внутрисменные простои, час. | 5,3 | 0 | 2,9 | -2,4 | 2,9 | -45,3 | 0 | 0 |
| 15 | Полезный фонд рабочего времени, час, (стр.12-стр.13-стр.14) | 1895,9 | 1939,6 | 1907,1 | 11,2 | -32,5 | 0,6 | -1,7 | 98,3 |
| 16 | Средняя продолжительность рабочего дня, час. | 7,89 | 7,96 | 7,96 | 0,07 | 0 | 0,9 | 0 | 100 |
Снижение целодневных потерь рабочего времени предусматривалось в результате проведения мероприятий по сокращению прогулов, простоев и заболеваний. Число неявок в 2007г. предполагалось снизить на 40%, но снижение составило лишь 1,1%.
По данным баланса рабочего времени видно, что неявки на работу возросли против плана на 3,7 дня. Это увеличение вызвано:
- превышением плановой величины ежегодных отпусков + 1,9 дня
- болезнями + 1,7 дня
- прогулами + 0,1 дня
Итого увеличение + 3,7 дня.
Из всех целодневных потерь рабочего времени особое внимание уделяется потерям рабочего времени в результате прогулов. В 2007г. предприятие уволило 25 человек за нарушение трудовой дисциплины. Проводились мероприятия по сокращению прогулов, выяснялись причины невыходов на работу и других нарушений.
3.2.3 Анализ производительности труда, динамики и оценка влияния отдельных факторов на производительность труда
Для оценки уровня производительности труда применяется система обобщающих, частных и вспомогательных показателей.
К обобщающим показателям относятся среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим, а также среднегодовая выработка продукции на одного работающего в стоимостном выражении. Частные показатели – это