Реалізація контрольної функції з використанням концепції контролінгу
Таблиця 2.5 - Типові господарські операції та кореспонденція рахунків з обліку адміністративних витрат та витрат на збут
|
№ з/п |
Зміст господарської операції | Кореспонденція рахунків | |
| Д-т | К-т | ||
| 1 | 2 | 3 | 4 |
| 1 |
Нараховано знос основних засобів та нематеріальних активів: - адміністративного призначення - пов'язаних зі збутом |
92, 93 |
13 |
| 2 |
Списано вартість виробничих запасів, МШП, використаних на: - адміністративні потреби - потреби збуту |
92, 93 |
20, 22 |
| 3 |
Списано витрати на відрядження: - адміністративного персоналу - персоналу, пов'язаного зі збутом |
92, 93 |
372 |
| 4 | Відображено суму, раніше віднесену до складу витрат майбутніх періодів і визнану витратами звітного періоду |
92, 93 |
39 |
| 5 |
Нараховано суму зборів на обов'язкове соціальне страхування, розрахованого виходячи із суми витрат на оплату праці та інші виплати: - адміністративного персоналу - працівникам, зайнятих збутом |
92, 93 |
651, 652, 653 |
| 6 |
Нараховано заробітну плату: - адміністративному персоналу - працівникам, зайнятих збутом |
92, 93 |
661 |
| 7 | Відображено суму, спрямовану на формування резерву сумнівних боргів за операціями, пов'язаними із збутом товарів | 93 | 38 |
| 8 | Нараховано суму забезпечення майбутніх витрат на проведення гарантійних ремонтів проданої продукції |
93 |
473 |
| 9 |
Списано суми витрат за елементами (для підприємств, що застосовують рахунки класу 8) - на адміністративні витрата - на витрати на збут |
92, 93 |
80, 81, 82, 83 |
| 10 |
Відображено у складі фінансових результатів суму: - адміністративних витрат - витрат на збут |
79 | 92 93 |
витрати" ведеться тільки тими підприємствами, які не застосовують рахунки класу 9 "Витрати діяльності".
Рахунок 80 "Матеріальні витрати" призначений для узагальнення інформації про матеріальні витрати за звітний період [54, C. 293].
Відображення в бухгалтерському обліку операцій з обліку матеріальних витрат відбувається на підставі актів-вимог, актів на списання палива, енергії, накладних, лімітно-забірних карток, довідок бухгалтерії, розрахунків бухгалтерії тощо.
Суми визнаних матеріальних витрат, а саме витрати на сировину і матеріали, куповані напівфабрикати; паливо і енергію, тару і тарні матеріали; запасні частини; товари відображається по дебету, а списання на рахунки класу 9 "Витрати діяльності" матеріальних витрат, що відносяться до адміністративних витрат і витрат на збут, або на рахунок 79 "Фінансові результати", якщо підприємство не застосовує рахунки класу 9 - по кредиту цього рахунку.
Рахунок 81 "Витрати на оплату праці" призначений для узагальнення інформації про витрати на оплату праці за звітний період.
Відображення в бухгалтерському обліку операцій з обліку оплати праці відбувається на підставі нарядів, табелів, актів виконаних робіт, довідок бухгалтерії, розрахунків бухгалтерії тощо.
Сума визнаних витрат на оплату праці, а саме витрати на виплати за окладами і тарифами; премії та заохочення; компенсаційні виплати; оплата відпусток; оплата іншого невідпрацьованого часу відображається по дебету, а списання на рахунки класу 9 "Витрати діяльності" витрат на оплату праці, що відносяться до адміністративних витрат та витрат на збут, або на рахунок 79 "Фінансові результати", якщо підприємство не застосовує рахунки класу 9 - по кредиту цього рахунку.
Рахунок 82 "Відрахування на соціальні заходи" призначений для узагальнення інформації про витрати та відрахування на соціальні заходи.
Відображення в бухгалтерському обліку операцій з обліку витрат та відрахувань на соціальні заходи відбувається на підставі розрахунків та довідок бухгалтерії тощо.
Належна сума відрахувань на соціальні заходи, а саме відрахування на пенсійне забезпечення; відрахування на соціальне страхування; страхування на випадок безробіття; відрахування на індивідуальне страхування; відрахування на інші соціальні заходи відображається по дебету, а списання на рахунки класу 9 "Витрати діяльності" витрат та відрахування на соціальні заходи, що відносяться до адміністративних витрат та витрат на збут, або на рахунок 79 "Фінансові результати", якщо підприємство не застосовує рахунки класу 9 - по кредиту цього рахунку.
Рахунок 83 "Амортизація" призначений для узагальнення інформації про суму нарахованої амортизації основних засобів, інших необоротних матеріальних активів.
Відображення в бухгалтерському обліку операцій з обліку амортизації відбувається на підставі розрахунків бухгалтерії та довідок бухгалтерії.
По дебету рахунку 83 відображається сума нарахованих амортизаційних відрахувань, а списання на рахунки класу 9 "Витрати діяльності", або на рахунок 79 "Фінансові результати", якщо підприємство не застосовує рахунки класу 9. - по кредиту цього рахунку.
Рахунок 84 "Інші операційні витрати призначений для обліку операційних витрат, що не відображаються на інших рахунках класу 8.
Відображення в бухгалтерському обліку операцій з обліку інших операційних витрат відбувається на підставі актів виконаних робіт, накладних, актів уцінок, розрахунків бухгалтерії, довідок бухгалтерії, авансових звітів, рахунків тощо.
По дебету рахунку 84 відображається вартість робіт, послуг сторонніх підприємств, суми податків, зборів (обов'язкових платежів), крім податків на прибуток, втрат від курсових різниць, знецінення запасів, псування цінностей, списання та уцінки активів, суми фінансових санкцій тощо, а списання на рахунки класу 9 "Витрати діяльності", витрат, що належать до адміністративних витрат і витрат на збут, або на рахунок 79 "Фінансові результати" якщо підприємство не застосовує рахунки класу 9, - по кредиту цього рахунку.
Рахунок 85 "Інші затрати" призначений для обліку витрат на інвестиційну та фінансову діяльність підприємства, витрат від надзвичайних подій, а також про суму податку на прибуток.
Відображення в бухгалтерському обліку операцій з обліку витрат на інвестиційну та фінансову діяльність відбувається на підставі розрахунків та довідок бухгалтерії, актів уцінки, актів на списання основних засобів, рахунків, накладних тощо.
По дебету рахунку 85 відображається сума визнаних витрат, а списання на рахунок 79 "Фінансові результати" - по кредиту цього рахунку.
В ході звичайної діяльності можуть виникати витрати, пов’язані з фінансовою та інвестиційною діяльністю підприємства.
Рахунок 95 "Фінансові витрати" призначений для обліку витрат фінансової діяльності підприємства.
Відображення в бухгалтерському обліку операцій з обліку витрат фінансової діяльності відбувається на підставі виписок банку, довідок бухгалтерії, розрахунків бухгалтерії тощо.
По дебету рахунку відображаються суми визнаних витрат, а саме витрат, пов'язаних з нарахуванням та сплатою відсотків, процентів тощо; користування кредитами банків; витрат, пов'язаних із залученням позикового капіталу, зокрема, витрат, пов'язаних з випуском, утриманням та обігом власних цінних паперів; нарахуванням відсотків за договорами кредитував фінансового лізингу тощо, а списання на рахунок 79 - по кредиту цього рахунку.
Рахунок 96 "Втрати від участі в капіталі" призначений для обліку втрат від зменшення вартості інвестицій, облік яких ведеться за методом участі в капіталі, що виникають в процесі інвестиційної діяльності підприємства.
Відображення в бухгалтерському обліку операцій з обліку втрат зменшення вартості інвестицій відбувається на підставі довідок бухгалтерії, розрахунків бухгалтерії тощо.
По дебету рахунку 96 відображаються суми визнаних витрат, а списані в порядку закриття на рахунок 79 "Фінансові результати" - по кредиту цього рахунку.
При здійсненні фінансової діяльності підприємство може зазнавати втрати від участі в капіталі. Метод участі в капіталі передбачає збільшення і зменшення балансової вартості фінансових інвестицій на суму, відповідну збільшенню або зменшенню частки інвестора у власному капіталі об'єкту інвестування. Такими інвестиціями можуть бути інвестиції в асоційовані спільні підприємства. Втрати від участі в капіталі виникають у випадку, якщо результатом діяльності підприємства є збиток. Основні вимоги до обліку інвестицій викладені в П(С)БО 12 "Інвестиції" [72].
Рахунок 97 "Інші витрати" призначений для обліку витрат, що виникають в процесі звичайної діяльності (крім фінансових витрат), але не пов'язаних з реалізацією товарів.
Відображення в бухгалтерському обліку операцій з обліку інших витрат відбувається па підставі актів на списання основних засобів, виписок банку, актів уцінки, порівняльних відомостей, інвентаризаційних описів, довідок бухгалтерії, розрахунків бухгалтерії тощо.
Суми визнаних витрат, а саме: балансова вартість реалізованих фінансових інвестицій (на дату їх реалізації) та інших витрат, пов'язаних з їх реалізацією; балансова (залишкова) вартість реалізованих необоротних активів та майнових комплексів (на дату їх реалізації) та інших витрат, пов'язаних з їх реалізацією; втрат за активами й зобов'язаннями від неопераційноі діяльності підприємства; зміни курсу гривні до іноземної валюти; суми знецінення (уцінки) необоротних активів і фінансових інвестицій; залишкова вартість списаних необоротних активів та витрат, пов'язаних з їх ліквідацією (розбирання, демонтаж) тощо, відображаються по дебету, а списання на рахунок 79 "Фінансові результати" - по кредиту цього рахунку.
Під надзвичайними витратами розуміють невідшкодовані збитки від надзвичайних подій, включаючи витрати на запобігання виникненню втрат від стихійного лиха та техногенних аварій, які визначені за вирахуванням суми страхового відшкодування та покриття втрат від надзвичайних ситуацій за рахунок інших джерел.
Надзвичайні витрати поділяються на три категорії:
1.Прямі витрати від події, яка вже здійснилася. Якщо матеріальні цінності повністю непридатні до подальшого використання, то їх списують з балансу відповідно до стандартів бухгалтерського обліку.
2.Витрати, пов'язані з ліквідацією наслідків. Наприклад, витрати за договором про надання послуг сторонніх організацій по роботах, пов'язаних з ліквідацією наслідків надзвичайної події, нарахована зарплата робітникам, зайнятим на відновлюваних роботах.
3.Витрати, пов'язані з попередженням надзвичайних подій. Ці витрати необхідно відрізняти від звичайних ремонтних робіт.
Надзвичайні витрати включаються до фінансової звітності за вирахуванням суми, на яку зменшується податок на прибуток від діяльності підприємства внаслідок збитків від надзвичайних подій. Зміст і вартісну оцінку витрат від кожної надзвичайної події слід окремо розкривати в Примітках до фінансової звітності.
Рахунок 99 "Надзвичайні витрати" призначений для накопичення інформації про надзвичайні витрати торговельних підприємств.
Відображення в бухгалтерському обліку операцій з обліку надзвичайних витрат відбувається на підставі авансових звітів, актів виконаних робіт, накладних, рахунків, актів відремонтованих об'єктів, актів на списання основних засобів, довідок бухгалтерії, розрахунків бухгалтерії тощо.
Облік втрат і витрат, пов'язаних з подіями або операціями, які відрізняються від звичайної діяльності підприємства, та не очікується, що вони повторюватимуться періодично або в кожному звітному періоді, а саме: втрат від стихійного лиха (повінь, землетрус, град тощо); втрат, понесених підприємством у результаті техногенних катастроф і аварій, що сталися на самому підприємстві чи іншому підприємстві тощо, відображається по дебету, а списання на рахунок 79 "Фінансові результати" - по кредиту цього рахунку.
Методологічні принципи формування в бухгалтерському обліку інформації про витрати, доходи, зобов'язання з податку на прибуток та її розкриття у фінансовій звітності визначає П(С)БО 17 "Податок на прибуток" [72].
Рахунок 98 "Податки на прибуток" призначений для обліку належної за даними бухгалтерського обліку суми податку на прибуток від звичайної діяльності та надзвичайних подій.
Відображення в бухгалтерському обліку операцій з обліку податків на прибуток відбувається на підставі довідок та розрахунків бухгалтерії.
Нарахована сума податку на прибуток відображається по дебету рахунку 98 "Податок на прибуток", а списання - по кредиту цього рахунку на рахунок 79 "Фінансові результати".
Важливу роль при складанні фінансової звітності відіграють Примітки до неї. В Примітках до фінансової звітності про витрати обов'язково повинна наводитися наступна інформація:
склад і сума витрат, відображених у статтях "Інші операційні витрати" та "Інші витрати" Звіту про фінансові результати";
склад та сума витрат і втрат за кожною надзвичайною подією;
склад і сума витрат, які не включені до статей витрат Звіту про фінансові результати, а відображені безпосередньо у складі власного капіталу (крім вилучення капіталу та розподілу між власниками)
Магазин роздрібної торгівлі “Домовичок “ реалізує товари безпосередньо населенню. Одній з особливостей бухгалтерського обліку в торгівлі є те, що облік роздрібного товарообігу ведеться в грошовому еквіваленті за продажними (роздрібним) цінами, що обумовлене великою номенклатурою товарів, а також тим, що виручка від реалізації відбивається тільки в грошовому еквіваленті.
Облік діяльності торгових підприємств здійснюється на підставі плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій (затвердженого наказам Мінфіну України від 30.11.99. №291), Закону України “ Про бухгалтерський облік і фінансову звітність в Україні ”, національних Положень (стандартів) бухгалтерського обліку, Інструкції по обліку роздрібного товарообігу і товарних запасів ( затвердженою наказом Міністра України від 28.12.97 № 383), а також загальноприйнятих законодавчих і нормативних актів.
Привезений товар здається в магазин по накладним. Вони виписуються в двох екземплярах фірмою постачальником і після звірки і підпису уповноваженого обличчя фірми і адміністратора магазина здаються на склад.. Один екземпляр накладної з розпискою адміністратора магазина про ухвалення товару повертається фірмі постачальникові. Фірма - постачальник надає платіжний документ, по якому адміністратор оплачує відвантаження через обумовлений період часу. У встановлені терміни адміністратор повинен перевірити товар і описати всі виявлені дефекти, тобто дати згоду на оплату або заявити обґрунтовану відмову. При повній відмові від оплати адміністратор повинен письмово повідомити про це постачальникові, прийняти товар на відповідальне зберігання, а потім відправити за адресою, вказаною постачальником. На підставі другого екземпляра накладної адміністратор робить записи в картках обліку і проводить націнку товару.
Вже націнений товар переписується в накладну на ім'я продавця, що працює в магазині на даний період часу. Адміністратор по прибутковій накладній здає товар продавцеві, який підтверджує акт прийому товару своїм підписом.
Облік фотозамовлень ведеться в спеціальному зошиті, який повинен заповняться у вигляді таблиць, що складаються з двох частин: перша частина “Віддали кур’єру” включає запис про номери конвертів з новими замовленнями, яке замовлення містить конверт і скільки склала оплата замовлення; друга частина таблиці ”Отримали у курьєра” складається з даних про те, з якими номерами конверти отримані у кур'єра, скільки в наявності друку в кожному конверті при його поверненні з лабораторії. Перша частина таблиці заповнюється за одну годину (по приїзду кур'єра - редагується) до приїзду кур'єра, кількість відданих конвертів обов'язково фіксується і підтверджується підписом кур'єра. Кількість відданих конвертів повинна дорівнювати кількості привезених конвертів(якщо привезли конвертів менше, ніж забрали, і цей факт підтверджується підписом кур'єра - матеріальну відповідальність за втрату конверта несе кур'єр або лабораторія; у разі відсутності підпису кур'єра в таблиці - відповідальність за втрату конверта несе продавець-консультант.
Друга частина таблиці заповнюється при отриманні готових замовлень, обов'язково фіксується точна кількість привезених фотографій(по форматах і типу друку) і проявів, підтверджується підписом кур'єра. Всі дані при заповненні таблиць повинні бути гранично чіткими, всі виправлення - підтверджується підписом кур'єра. Кількість привезеного фотодруку за даними зошита повинна співпадати з кількістю у відомості з лабораторії, в якій що приймає замовлення зобов'язаний розписатися. Неспівпадіння в даних про друк, відсутність підпису кур'єра в зошиті карається штрафом.
Облік ксерокопій проводиться таким чином: ксерокопіювальний аппарат обладнаний лічильником, данні на якому на початку робочого дня переписуються і заносяться в обліковий зошит., ця ж процедура проводиться в кінці робочого дня, з другого показника віднімається перший, сума помножуеться на вартість однієї копії, і кількість грошей отриманих за копії в перебігу робочого дня заноситься в обліковий зошит.
В кінці кожного робочого дня продавець заповнює спеціальну звітну відомість у вигляді таблиці. По цій відомості адміністраторові або директорові здається грошова сума за минулий робочий день, яку і дирекція і продавець фіксують у себе в облікових зошитах.
Звітна відомість за робочий день №__________
Магазин непродовольчих товарів «____________________________»
Дата: ____/___________/2006г.
Ф.І.О. реалізатора ___________________________________________
Сума товару / у магазині/ на початок дня: ___________________
|
Касса |
Попов-нения |
Ксерокс лічільник |
Ксерокс Кіл-ть і сумма |
Кіл-ть фото |
Сумма фото і Пб/о |
Приходи |
Витрати |
|
Сума товару / у магазине/ на кінець дня: ____________________
Поповнення рахунку / залишилося на кінець дня/ штук
|
А4 на продажу |
Джинс UMS 10 |
Джинс UMS 25 |
Джинс UMS 50 |
КST 25 |
KST 50 |
LIFE 10 |
LIFE 25 |
LIFE 50 |
Білайн 5 |
Білайн 15 |
Телеф. карт. |
Товар, необхідний на завтра:
Всього за робочий день здана сума = _______________/___________________________________________________
Здала: прізвище _/____________Прийняла: _____________/_____
Підпис_/_____________
Робоча зміна в магазині триває один тиждень (сім днів). Кожен понеділок в магазині проводиться переоблік (перезміна) .Переоблік проходить наступним чіном : у неділю магазин закривається на три години раніше звичайного графіка і продавець починає перепис товару на полицях в торговому залі. Для цього існує спеціалні таблиці. В понеділок магазин не працює весь день. Адміністратор, продавець, що здає зміну і продавець, що приймає зміну переписують товар на полицях, в підсобках і на складі, перевіряють і звіряються по кількості і найменуванню товару. Вже на наступний день продавець, що прийняв зміну, виходить на роботу і приступає до своїх обов’язків в звичайному режимі. Цього ж дня продавці проводять звірку за підрахованими списками перерахунку і виводять суму на яку в даний момент існує товару.
Потім, той, що здав зміну і адміністратор проводять звірку по облікових зошитах і відомостях по сумах приходів, витрат, кас. Виявлення недостач або надлишків прораховується по формулі:
Ск.с= (Сн.с.+Ск.+Спр.) -Срас., де
Ск.с.-сумма по товару на кінець робочої зміни;
Сн.с- сума по товару на початок робочої зміни;
С.к- сума кас за робочу зміну;
Спр.- сума приходів за робочу зміну;
Срас.- сума витрат за робочу зміну.
Після закінчення звірки продавцеві виплачують зарплату.
2.2 Вдосконалення обліку за допомогою придбання нового устаткування
2.2.1 Аналіз витрат на проведення переобліку у магазині ”Домовичок”
Витрати комерційної діяльності торгових підприємств є просуванням товарів від виробників до споживачів. До них відносяться витрати по перевезеннях, зберіганні, реалізації товарів, за змістом будівель і устаткування, по оренді основних засобів, рекламі і ін., а також на управління діяльністю торгового підприємства. Відповідно до національного плану рахунків бухгалтерського
Обліку активів, капіталу, зобов'язань і господарських операцій підприємств відбивається на рахунках: "адміністративні витрати", "витрати на збут", "інші витрати операційної діяльності".
До адміністративних витрат відносяться витрати, пов'язані з управлінням і обслуговуванням торгового підприємства в цілому. Такі як:
-витрати на зміст адміністративно-управлінського персоналу(оплата праці, пенсійне і соціальне страхування, додаткові виплати і ін.);
-витрати на зміст основних засобів, інших необоротних матеріальних активів загальногосподарського призначення (оренда, страхування майна, амортизація, ремонт, комунальні послуги, охорона і ін.);
- винагорода за професійні заслуги;
- витрати на зв'язок (поштові, телефонні, факс і ін.);
- амортизація нематеріальних активів загальнохозяйственного призначення;
- організаційні витрати;
- представницькі витрати;
- інші адміністративні витрати.
Витрати на збут враховують витрати, пов'язані з реалізацією товарів і послуг:
- витрати по перевезеннях;
- витрати на оплату послуг збутових організацій;
- витрати на оплату праці продавцям, торговим агентам і др.;
- витрати по страхуванню;
- витрати на рекламу.
Інші витрати операційної діяльності враховують:
- витрати на дослідження і розробки;
- недостачі і втрати від псування цінностей;
- визнані штрафи, пеня, неустойки;
- інші витрати операційної діяльності .
У перебігу звітного періоду торгове підприємство витрати, пов'язані з комерційною діяльністю, відображають в рахунках.
Я пропоную детальніше розглянути і вивчити систему обліку товару при переобліку(перезміні). За допомогою таблиць відобразимо годинні (таб.2.6) і матеріальні(таб.2.7.) витрати.
Таблиця 2.6 - Годинні витрати за час переобліку
| ПРОЦЕС | ТРИВАЛІСТЬ ПРОЦЕСУ / год. |
| Магазин не працює | 14 |
| Споживання енергоресурсів | 14 |
| Робота продавця 1 | 14 |
| Робота продавця 2 | 11 |
| Робота адміністратора | 11 |
Таблиця 2.7 - Матеріальні витрати за час переобліку
| ПОКАЗНИК | УМОВНЕ ПОЗНАЧЕННЯ | ВЕЛИЧИНА грн/год |
| Витрати на оренду приміщення | Ва | 3.80 |
| Витрати на електроенергію | Ве | 0.06 |
|
Витрати на оплату праці Продавець 1 |
Воп1 | 4.09 |
|
Витрати на оплату праці Продавець 2 |
Воп2 | 4.09 |
|
Витрати на оплату праці Адміністратор |
Вопа | 5.45 |
| Втрачений прибуток | Вп | 16.00 |
Таблиця 2.8 - Сумарні витрати за період переобліку
| ПОКАЗНИК | УМОВНЕ ПОЗНАЧЕННЯ | ВЕЛИЧИНА грн/одиниця | ВЕЛИЧИНА грн/рік |
| Витрати на оренду приміщення | Ва | 53.2 | 2553.6 |
| Витрати на електроенергію | Ве | 0.84 | 40.32 |
|
Витрати на оплату праці Продавець 1 |
Воп1 | 57.26 | 2748.48 |
|
Витрати на оплату праці Продавець 2 |
Воп2 | 45 | 2160 |
|
Витрати на оплату праці Адміністратор |
Вопа | 60 | 2880 |
| Втрачений прибуток | Вп | 224 | 10752 |
| ВСЬОГО | 440 | 21120 |
Такі втрати достатньо значні і за допомогою придбання додаткового устаткування ми зможемо прискорити процес переобліку, зменшити витрати і, як наслідок, отримати додатковий прибуток.
2.2.2 Економічний ефект як результат мінімізації витрат
Економічний ефект
Економічний ефект - збільшення об'ємів товарів і послуг, проведених за певний період часу.
Збільшення сукупного виробництва розраховується у відсотках по відношенню до попереднього періоду.
Економічний ефект може вимірюватися в натуральних вартісних показниках. Зіставлення об'ємів виробництва у фізичних одиницях (тоннах, кілометрах і т. д.) дозволяє уникнути інфляції, що викликається. Проте не завжди можливо зіставити колишні види товарів і послуг. Тому застосовується вартісне вимірювання, очищене від зростання цін.
Основними показниками служать:
Збільшення річного об'єму ВВП (ВНП, НД)
Збільшення частки ВВП, країни, що доводиться на душу населення
Економічний ефект залежить не тільки від загальних тенденцій, обумовлених середньо- і довгостроковими циклами, але і від рівня розвитку народного господарства країни, форми політичної системи, характеру економічної політики, що проводиться, і т.п.
Типи економічного ефекту.
Якість і темпи економічного зростання залежать від його типу. Виділяють екстенсивний і інтенсивний типи.
Екстенсивний тип зростання заснований на залученні до виробництва додаткових ресурсів при рівні технології і якості самих ресурсів, що зберігається.
Інтенсивний тип - зростання виробництва за рахунок вдосконалення технологій, підвищення якості ресурсів, зростання продуктивності і т.д.
Обидва типи зростання існують одночасно, домінуючи один над одним на різних тимчасових етапах. Переважання того або іншого типу обумовлюється існуванням різних комбінацій чинників виробництва.
Реальний об'єм проведених товарів і послуг - це результат застосування чинників виробництва, до яких відносяться: праця, земля і природні ресурси, капітал, підприємницька здатність, НТП.
Чинники економічного ефекту.
Економічний ефект досягається шляхом додаткових витрат чинників виробництва, які взаємозалежні.
Оскільки економічне зростання є однією з найважливіших цілей суспільства, то можна припустити, що всі наявні в суспільстві ресурси будуть залучені у виробництво і що чим більше в країні ресурсів, тим вище будуть темпи зростання. Проте в реальному житті застосування нових додаткових ресурсів приводить до їх дорожчання і наслідком цього є зростання витрат, роблячи невигідним збільшення виробництва. Чисто механічному збільшенню використовуваних ресурсів протистоїть дія закону віддачі чинників виробництва, тобто при зростанні застосування чинника його гранична продуктивність убуває.
Надлишок вільних ресурсів негативно впливає на економічне зростання. Зростання трудових ресурсів в африканських або азіатських країнах, що не супроводжується зростанням капіталу, вимагає збільшення витрат на соціальні програми. Отримуваний дохід витрачається на споживання, а рівень заощаджень і інвестицій недостатній для зростання.
Країни, багаті природними ресурсами, як правило, починають торгувати ними, перетворюючись на сировинну базу світової економіки, або застосовують застарілі матеріаломісткі технології, поступово відстаючи в технічному розвитку від передових країн. Держави, в яких немає значних запасів природних ресурсів, вимушені розробляти ресурсосберегающие технології, розвивати наукоємкі виробництва і галузі оброблювальної промисловості.
Таким чином, для економічного ефекту необхідна не тільки наявність ресурсів, а досягнення їх ефектної комбінації.
Кожен ресурс постійно змінюється залежно від інших ресурсів, а так само від соціально - економічного розвитку суспільства, і виконує різні функції в дії на економічне зростання. Він вимірюється різними показниками - ціннісними і натуральними
Основні напрямки підвищення ефективності виробництва
Перехід до ринкових відносин вимагає глибоких зрушень в економіці - вирішальній сфері людської діяльності. Необхідно здійснити крутий поворот до інтенсифікації виробництва, переорієнтувати кожне підприємство, організацію, фірму на повне й першочергове використання якісних факторів економічного росту. Повинен бути забезпечений перехід до економіки вищої організації й ефективності із всебічно розвиненими продуктивними чинностями й виробничими відносинами, добре налагодженим господарським механізмом. У значній мірі необхідні умови для цього створюються ринковою економікою.
• Найважливішим фактором підвищення ефективності суспільного виробництва, забезпечення високої його ефективності був і залишається науково-технічний прогрес. До останнього часу науково-технічний прогрес протікав по суті эволюционно. Перевага віддавалася вдосконалюванню діючих технологій, часткової модернізації машин і встаткування. Такі міри давали певну, але незначну віддачу.
Недостатні були стимули розробки й впровадження заходів щодо нової техніки. У сучасних умовах формування ринкових відносин потрібні революційні, якісні зміни, перехід до принципово нових технологій, до техніки наступних поколінь - корінне переозброєння всіх галузей народного господарства на основі новітніх досягнень науки й техніки.
Найважливіші напрямки науково-технічного прогресу: широке освоєння прогресивних технологій', мембранної, лазерної, плазменной, технологій з використанням надвисоких тисків і імпульсних навантажень і ін.;
В умовах переходу до ринкової економіки, її початкового етапу дуже важливі заходи науково-технічного характеру. Колективи підприємств, їхні керівники головну увагу приділяють матеріальному стимулюванню праці. Більша частина прибутку після сплати податків направляється у фонд споживання. Таке положення ненормально. Очевидно, у міру розвитку ринкових відносин підприємства почнуть приділяти належну увагу розвитку виробництва на перспективу й будуть направляти необхідні кошти на нову техніку, відновлення виробництва, на освоєння й випуск нової продукції.
2.2.3 Характеристики обладнання
Переоблік в магазині проводиться уручну і саме по цьому займає велику кількість часу- 14 годин. Оскільки на час переобліку магазин закривається і торгівля припиняється, підприємство не отримує прибуток, а фактично терпить збитки. Це оплата оренди приміщення, енергоресурсів, оплата праці персоналу. Наше завдання прискорити технологічний процес і зменшити витрати. Це не складно зробити, якщо придбати ручний сканер штрих кодів Cipher Lab 1021. Контактний сканер штрих коду Cipher 1021, найбільш популярний, в модельному ряду CipherLab.
Його особливість надзвичайно низьке енергоспоживання і висока надійність, підтверджена багаторічним досвідом успішної експлуатації в українських умовах, а також досить висока швидкість ськанірованія- 80 сканувань в секунду! Ручний сканер штрих-кодів Cipher Lab 1021 коштуе 3500 грн. та мае гарантію якості від виробника три роки.
Функціональні характеристики
Тип сканера – світлодіодний, ручний
Джерело випромінювання видимий червоний діод (довжина хвилі 660 нм)
Глибина поля сканування (дальність сканування) 0 - 15 мм
Ширина поля сканування 67 мм
Мінімальна ширина елементу коду 0.125 мм
Швидкість сканування 80 сканувань в секунду
Типи прочитуваних кодів все поширені штрих-коди
Звукова індикація - регульований оператором сигнал успішного прочитування
Фізичні характеристики
Розміри 48х167х71 мм
Маса 130 г (без кабелю)
Умови експлуатації
Допустима вологість 20%...90% без конденсації
Витримує падіння з висоти 1метр
Сканер під’єднується до комп’ютера, в який, в свою чергу, необхідно занести весь асортимент товару та його роздрібні ціни. При роботі, сканер зчитує інформацію зі штрихкода та передає інформацію про товар до комп’ютера, який і проводить математичний підрахунок кількості товару.
Покладаючись на наявні дані ми можемо порахувати економічний ефект від впровадження цього устаткування.
2.2.4 Розрахунок й аналіз показників ефективності технологічних процесів
Економічну ефективність (як абсолютну, так і порівняльну) оцінюють шляхом розрахунку й аналізу комплексу показників, що доцільно розділяти на групи різними факторами.
Основою розрахунків варіантів є методика оцінки ефективності, однак:
а)при необхідності абсолютної оцінки розраховують показники для кожного окремого варіанта (і автономні, і результуючі), а розглянуті варіанти порівнюють показниками економічного ефекту й ефективності;
б)при порівняльній оцінці для кожного варіанта автономні показники розраховують так само, як і при абсолютній оцінці, а результуючі - шляхом порівняння автономних показників базового та нового варіантів.
Показники розраховують для кожного варіанта окремо і поділяють на основні (капітальні вкладення, собівартість робіт, зведені витрати) і додаткові (трудомісткість робіт, чисельність виконавців і т. ін.).
Основні результуючі показники представлені двома групами - абсолютними показниками економічної ефективності й відносними показниками економічної ефективності.
Основним підсумковим показником є показник економічного ефекту:
- при абсолютній оцінці - це розмір прибутку від реалізації продукції (робіт) що залежить від застосування розглянутої техніки і розраховується за варіантом без порівняння з іншими;
- при порівняльній оцінці - це економія витрат (додатковий прибуток) І порівнянні нового варіанта з базовим.
Показники економічного ефекту погоджують із календарними періодами життєвого циклу техніки і технології, а також із кількістю комплектів техніки передбачуваних до виробництва.
З урахуванням цих факторів розрізняють ефекти:
від використання варіанта техніки і застосованої технології при заданому річному обсязі робіт EN і за термін служби ENT;
від одиниці нової техніки і застосованої технології за один рік її служби в умовах конкретного підприємства;
- від річного випуску нової техніки й обсягу впровадження технологій за
один рік;
- від одиниці техніки та застосованої технології за термін служби;
- від загального обсягу випуску техніки і впровадження технологій за термін служби.
Показник річного економічного ефекту ЕN визначають шляхом зіставлення зведених витрат нового та базового варіантів.

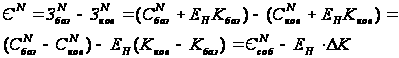 (2.1)
де 3N6a3, ЗNH0B - зведені витрати за варіантами при тому річному обсязі робіт N, грн.;
С баз, С нов - технологічна собівартість виготовлення N виробів, грн.;
Кнов, К6аз - капітальні вкладення за варіантами, грн.;
Ен - нормативний коефіцієнт економічної ефективності;
 -
економія (додатковий
прибуток) від
зниження собівартості
продукції, що
виготовляється,
за рік з часу
освоєння
технологічних
процесів, грн.;
