Риски в управлении прибылью организации
где I - сумма выплачиваемых процентов по займам.
Плечо финансового рычага (кредитное плечо) - соотношение между заёмным и собственным капиталом. В маржинальной торговле записывается в виде коэффициента, который показывает отношение суммы залога к размеру предоставляемого кредита. Например, маржинальные требования 20% соответствуют плечу 1: 5 (один к пяти), а маржинальные требования 1% соответствуют плечу 1: 100 (один к ста). В таком случае говорят, что торговец получает для торговли средств в 5 (или 100) раз больше, чем размер его залогового депозита. Использование увеличенного кредитного плеча увеличивает не только возможность получить прибыль, но и повышает степени риска такой операции.
Совместный эффект рычагов.
Выше рассматривалось влияние операционного и финансового рычага по отдельности. Однако очевидно, что для эффективного управления риском и доходностью фирмы финансовому менеджеру необходимо использовать оба рычага.
Совместное влияние операционного и финансового рычагов известно как эффект общего рычага (degree of total leverage - DTL) и представляет собой произведение их уровней:
DTL = DFL x DOL = [{Q x (P - v) - FC] / [Q x (P - v) - FC - I}] / [{Q x (P - v)] / [Q x (P - v) - FC}] = [Q x (P - v)] / [Q x (P - v) - FC - I]
Этот показатель дает представление о том, как изменение продаж повлияет на изменение чистой прибыли и дохода на акцию предприятия. Другими словами, он позволит определить, на сколько процентов изменится чистая прибыль при изменении объема продаж на 1%. При этом изменение прибыли составит DTL%.
Показатель DTL характеризует совокупный риск предприятия, т.е. его операционной, коммерческой и финансовой деятельности.
Изменяя уровни операционного и финансового рычагов, можно добиваться требуемого значения их совместного эффекта (DTL = DOL х DFL), воздействуя таким образом на доход и совокупный риск фирмы. Например, высокий уровень операционного рычага можно частично компенсировать за счет низкой доли займов в финансировании. И обратно, при безопасном уровне операционного риска фирма может более активно использовать финансовый рычаг, повышая тем самым конечные результаты хозяйственной деятельности.
Вместе с тем нельзя забывать, что эффект рычагов имеет двойственную природу. Как уже было показано, даже незначительный прирост объема продаж может быть многократно усилен благодаря воздействию операционного и финансового рычага, обеспечивая весомый прирост дохода на акцию EPS. Однако и результат от падения продаж ниже запланированного уровня и в особенности ниже точки безубыточности будет усилен соответствующим образом, что приведет к значительному сокращению доходов собственников.
В этой связи менеджмент предприятия должен уделять самое тщательное внимание планированию и контролю уровня рычагов, поддерживая их на таком уровне, который способствовал бы росту стоимости фирмы и благосостояния ее владельцев.
2. Финансовое планирование производственно-финансовой деятельности организации
2.1 Оценка финансового состояния организации как первый этап финансового планирования
Ликвидационная стоимость организации определяется по формуле Уилкокса, которая принята в практике развитых западных стран. Под ликвидационной стоимостью в данном случае принимают стоимость активов, оставшихся после удовлетворения требований кредиторов по балансу. В ликвидационную стоимость включаем денежную наличность, ценные бумаги в портфеле, запасы, дебиторскую задолженность, 70% расходов будущих периодов, 50% стоимости остальных активов и исключают задолженность.
Текущая рыночная стоимость (Vf) находится путем деления операционной прибыли организации без налога на прибыль и других обязательных вычетов (POI) на средневзвешенную стоимость капитала (WACC). Стоимость капитала (WACC) отражает сложившийся в организации минимум возврата на вложенный в ее деятельность капитал и рассчитывается по формуле средней арифметической взвешенной, исходя из структуры капитала (источников) и стоимости каждого элемента.
Для расчета средневзвешенной стоимости капитала необходимо знать стоимость пяти основных источников капитала: банковские ссуды и займы, облигационные займы, привилегированные акции, обыкновенные акции, нераспределенная прибыль:
WACC = Σ kj · dj (1)
где kj - стоимость j-го источника средств;
dj - удельный вес j-го источника средств в общей их сумме.
Чем меньше показатель WACC, тем лучше для организации, так как выше ее текущая рыночная стоимость и у организации больше шансов для получения кредита, привлечения инвесторов и т.д. (повышается ее инвестиционная привлекательность).
Рыночная стоимость компании, рассчитанная доходным методом, основана на сопоставлении будущих доходов с текущими затратами с учетом факторов времени и риска. В оценке используется денежный поток для собственного капитала, а ставка дисконтирования определяется по методу суммирования (безрисковая ставка плюс риск вложения в данную компанию).
Vl = стр.250 + стр.260 + (стр.210 - стр.216) + стр.230 + стр.240 + 0,7 * стр.216 + 0,5 * (остальные активы) - (стр.690 - стр.640 - стр.650)
Vl =0 + 0,3 + (4454,7 - 4) + 0 + 3930+0,7 * 4 + 0,5 * (11108 + 226) - (5264 - 0-20) = 8806,8 т. р.
Прогнозный период:
Vl =0 + 0,312 + (4632,8 - 4,16) + 0+4087,2 + 0,7 * 4,16 + 0,5 * (11552,32 + 235,04) - (5474,56 - 20,8) = 9158,99 т. р.
Vf = POI / WACC, (2)
где POI - операционная прибыль до вычета процентов и налогов
Таблица 2.1 - Структура источников капитала компании в отчётном периоде
| Источник финансовых ресурсов | Балансовая стоимость, т. р. | Доля источника в общем объёме капитала dj | Стоимость источника kj |
| Акционерный капитал | 112000 | 41,0 | 29 |
| Накопленная прибыль | 119740 | 44,0 | 26,39 |
| Краткосрочный кредит | 42126 | 15,0 | 10,24 |
Таблица 2.2 - Структура источников капитала компании в прогнозном периоде
| Источник финансовых ресурсов | Балансовая стоимость, т. р. | Доля источника в общем объёме капитала dj | Стоимость источника kj |
| Акционерный капитал | 112000 | 41,0 | 29 |
| Накопленная прибыль | 105418 | 38,0 | 26,39 |
| Краткосрочный кредит | 57996 | 21,0 | 7,76 |
Стоимость источника акционерный капитал определяется по формуле:
 ,
(3)
где
 - первый ожидаемый
дивиденд,
 - рыночная цена
акции на момент
оценки,
 - заявленный
темп прироста
дивиденда.
 = 5/20 + 0,040 = 29%.
Цена источника накопленная прибыль определяется по формуле:
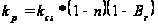 ,
(4)
где n - ставка НДФЛ по дивидендам;
Br - комиссия брокера.
 =
29 * (1 - 0,09) = 26,39%
Стоимость
банковского
кредита должна
рассматриваться
с учётом налога
на прибыль, так
как проценты
по кредиту
уменьшают
налогооблагаемую
базу. Поэтому
стоимость
источника
средств ( )
меньше, чем
уплачиваемый
банку процент.
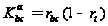 ,
(5)
где
 - процентная
ставка по кредиту;
 - ставка налога
на прибыль.
 = 12,8 * (1 - 0,2) = 10,24.
Прогнозный период:
= 9,7 * (1 - 0,2) = 7,76
Для расчёта цены источника "Банковский кредит" ставка по кредиту была вычислена расчётным путём. Сумма платежей по кредиту взята как 100% от сальдо прочих расходов.
WACC = 0,41 * 34,5 + 0,44 * 31,4 + 0,15 * 10,24 = 29,50%.
Прогнозный период:
WACC = 0,41 * 34,5 + 0,38 * 31,4 + 0,21 * 7,76 = 27,71%.
POI = Pit - T, (6)
где Pit - операционная прибыль; Т - налог на прибыль.
POI = 23304 - 3580 = 19724.
Прогнозный период:
POI = 26307 - 4132 = 22175.
Vf = 19724/0,295 = 66861 т. р.
66861 < 140886,2, т.е.
Vf < Vl
Прогнозный период:
Vf = 22175/ 0,2771 = 80025,3 т. р.
80025,3 < 140886,2, т.е.
Vf < Vl
Таблица 2.3 - Оценки стоимости организации
| Показатель | Величина показателя, млн. р. | |
| Отчет | Прогноз | |
| Ликвидационная стоимость организации | 140 886,2 | 127 216,7 |
| Текущая рыночная стоимость организации | 66 861 | 80 025,3 |
Оценка ликвидности и платежеспособности организации.
Финансовое состояние организации с позиции краткосрочной перспективы оценивается показателями ликвидности и платежеспособности, в наиболее общем виде показывающими, может ли она своевременно и в полном объеме произвести расчеты по краткосрочным обязательствам перед контрагентами.
Под ликвидностью какого-либо актива понимают его способность трансформироваться в денежные средства, а степень ликвидности определяется продолжительностью временного периода, в течение которого эта трансформация может быть осуществлена. Чем короче период, тем выше ликвидность данного вида активов. В таком понимании любые активы, которые можно обратить в деньги, являются ликвидными.
Платежеспособность означает наличие у предприятия денежных средств и их эквивалентов, достаточных для расчетов по кредиторской задолженности, требующей немедленного погашения. Таким образом, основными признаками платежеспособности являются наличие в достаточном объеме средств на расчетном счете и отсутствие просроченной кредиторской задолженности.
Одним из наиболее важных абсолютных показателей, характеризующих ликвидность и платежеспособность организации, является рабочий капитал (WC, синоним: собственные оборотные средства), характеризующий величину собственных оборотных средств. Это та часть собственного капитала, которая является источником покрытия текущих активов с оборачиваемостью меньше года, и характеризует свободу маневра и финансовую устойчивость организации (в широком смысле) с позиций краткосрочной перспективы, его рост при прочих равных условиях - тенденция положительная.
WC является расчетным показателем, зависящим как от структуры активов, так и от структуры источников средств, и имеет особо важное значение для предприятий, занимающихся кроме производственной деятельности коммерческой деятельностью и другими посредническими операциями.
При прочих равных условиях этот показатель, как правило, увеличивается с ростом объема производственной деятельности. Основным и постоянным источником увеличения собственных оборотных средств является прибыль.
Алгоритм расчета показателя с течением лет менялся. В настоящее время наибольшее распространение имеет следующий алгоритм, применяемый, кстати, и в западной учетно-аналитической практике:
WC = CA - CL, (7)
Где CA - оборотные активы (по строкам баланса: стр.290);
CL - краткосрочные пассивы (обязательства).
По строкам баланса:
Стр.290 - (стр.610 + стр.620 + стр.630 + стр.660) ф.1
WC =8615 - (1963 + 3281 + 0) = 3371
Прогнозный период:
WC =326026 - (57996 + 215771 + 12179) = 40080
Коэффициент текущей ликвидности дает общую оценку ликвидности организации, показывая, сколько рублей оборотных средств (текущих активов) приходится на один рубль краткосрочной задолженности (текущих обязательств):
k1 =Текущие активы / Текущие пассивы. (8)
По строкам баланса:
Стр.290/стр.690, k1 = 8615/5264 = 1,63
Прогнозный период:
k1 = 326026/287568 = 1,134
Коэффициент критической ликвидности (синоним: коэффициент быстрой ликвидности) по своему смысловому назначению аналогичен коэффициенту текущей ликвидности; однако исчисляется он по более узкому кругу оборотных активов, когда из расчета исключена наименее ликвидная их часть - производственные запасы:
k2 = (Денежные средства + Краткосрочные финансовые
вложения + Дебиторская задолженность) / Текущие пассивы (9)
По строкам бухгалтерского баланса:
(стр.240 + стр.250 + стр.260) / (стр.690 - стр.640 - стр.650).
k2 = (3930 + 0 + 0,3) / (5264 - 20) =0,75
Прогнозный период:
k2 = (68946 + 26004 + 35783) / (287568 - 1622) =0,457
Коэффициент абсолютной ликвидности (платежеспособности) является наиболее жестким критерием ликвидности предприятия. Он показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно за счет имеющихся денежных средств:
k3 = Денежные средства / Текущие пассивы (10)
а по строкам бухгалтерского баланса:
стр.260/ (стр.690 - стр.640 - стр.650). k3 =0,3/ (5264 - 0-20) =0,00006
Прогнозный период:
k3 =35783/ (287568 - 1622) =0,125
Коэффициент обеспеченности текущей деятельности рабочим капиталом (собственными оборотными средствами) показывает, какая часть оборотных активов финансируется за счет собственных средств предприятия:
kWC = WC / CA (11)
kWC = 3371/11108 = 0,303
Прогнозный период:
kWC = 40080/179676 = 0,223
Доля рабочего капитала (собственных оборотных средств) в покрытии запасов. Данный коэффициент представляет собой частный случай предыдущего показателя, когда в знаменателе дроби приводится стоимость части оборотных активов - запасов и затрат (стр.210 баланса):
WCS = WC / S (12)
WCS = 3371/4454,7 = 0,757
Прогнозный период:
WCS = 40080/192336 = 0, 208
Маневренность рабочего капитала (собственных оборотных средств) характеризует ту часть собственных оборотных средств, которая находится в форме денежных средств, т.е. средств, имеющих абсолютную ликвидность:
KMWC = Денежные средства / Рабочий капитал. (13)
KMWC =34242/54686 = 0,626
Прогнозный период:
KMWC =35783/40080 = 0,893
Коэффициент покрытия запасов (kGSC) характеризует степень покрытия запасов нормальными источниками, к которым кроме WC относят ссуды банков под товарные запасы, кредиторскую задолженность за поставленные сырье и материалы и др. Для признания предприятия финансово устойчивым этот показатель должен быть более 1.
kGSC = Источники капитала / запасы и затраты. (14)
По строкам (стр.490 + стр.590 - стр. 190 - стр.230 + стр.610 + стр.621 + стр.622) / (стр.210 + стр.220)
kGSC = (14459 - 0 - 11108 - 0 + 1963 + 1956 + 0) / (4454,7 + 226) = 7270/4680,7 = 1,55
Прогнозный период:
kGSC = (231740 - 179676 + 42126 + 18734) / (192336 + 2830) = 112924/195166 = 0,579
Таблица 2.4 - Показатели оценки ликвидности и платежеспособности организации на конец года
| Показатель | Отчет | Прогноз |
|
Рабочий капитал, млн. р. (WC) |
3371 | |
|
Коэффициент текущей ликвидности (k1) |
1,63 | |
|
Коэффициент критической ликвидности (k2) |
0,75 | |
|
Коэффициент абсолютной ликвидности (k3) |
0,00006 | |
|
Коэффициент обеспеченности текущей деятельности рабочим капиталом (kWC) |
0,303 | |
|
Коэффициент маневренности рабочего капитала (kмWC) |
||
|
Доля рабочего капитала в покрытии запасов (WCs) |
0,757 | |
|
Коэффициент покрытия запасов (kGSC) |
1,55 |
Оценка финансовой устойчивости организации.
Финансовая устойчивость организации характеризуется показателями: доля собственного капитала в общей сумме долгосрочных пассивов, под которыми понимается собственный и заемный капитал; коэффициент обеспеченности процентов по кредитам и займам полученным; коэффициент соотношения заемного и собственного капитала.
Коэффициент концентрации собственного капитала характеризует долю собственности владельцев организации в общей сумме средств, авансированных в его деятельность:
keq = E / FR (15)
по строкам бухгалтерского баланса: (стр.490 + 640 + 650) / стр.700, где FR - общая сумма источников средств (долгосрочных и краткосрочных), т.е. итог баланса.
keq = 14459 + 20/19723 = 0,73
Прогнозный период:
keq = 218134 + 1622/505702 = 0,435
Коэффициент финансовой зависимости является обратным по отношению к коэффициенту концентрации собственного капитала. Рост его в динамике означает увеличение доли заемных средств в финансировании организации. Если его значение снижается до 1 или (100%), это означает, что владельцы полностью финансируют свою организацию. На первый взгляд коэффициент выглядит неуклюжим - целое относится к части. Тем не менее, этот показатель очень широко используется на практике; одна из причин его появления - удобство использования в детерминированном факторном анализе [19]:
keq = FR / E, (16)
а по строкам бухгалтерского баланса:
стр.700/ (стр.490 + стр.640 + стр.650).
keq = 19723/14459 + 20 = 1,36
Прогнозный период:
keq = 504308/218134 + 1622 = 2,301
Коэффициент соотношения привлеченных и собственных средств (ktde) [19]:
ktde = (LTD + CL) / E, (17)
по строкам бухгалтерского баланса:
(стр.590 + стр.690 - стр.640 - стр.650) / (стр.490 + стр.640 + стр.650).
ktde =5264 - 20/14459 + 20 = 0,362
Прогнозный период:
ktde =287568 - 1622/218134 + 1622 = 1,301
Коэффициент маневренности собственного капитала показывает, какая часть собственного капитала находится в мобильной форме, позволяющей относительно свободно маневрировать капиталом.
kme = WC / E, (18)
по строкам бухгалтерского баланса:
(стр.290 - стр.230 - стр.690) / (стр.490)
kme = 8615 - 5264/14459 = 0,232
Прогнозный период:
kme = 326026 - 287568/218134 = 0,176
Уровень финансового левериджа считается одной из основных характеристик финансовой устойчивости предприятия. Известны различные алгоритмы его расчета; наиболее широко применяется для оценок плечо финансового рычага, т.к этот показатель финансового левериджа учитывается в факторных моделях рентабельности капитала [19]:
khfl = LTD / E, (19)
а по строкам бухгалтерского баланса:
стр.590/ (стр.490 + стр.640 + стр.650).
Экономическая интерпретация показателя очевидна: сколько рублей заемного капитала приходится на один рубль собственных средств. Чем выше значение данного показателя финансового левериджа, тем выше риск, ассоциируемый с данной компанией, и ниже ее резервный заемный потенциал.
Однако в современной российской экономической практике данный показатель финансового левериджа является вырожденным в силу того, что у большинства российских организаций отсутствуют долгосрочные заемные средства. Поэтому к числителю дроби мы добавим краткосрочные кредиты и займы:
hfl = (Долгосрочные обязательства +
+ Краткосрочные займы) / Собственный капитал, (20)
по строкам бухгалтерского баланса:
(стр.590 + стр.610) / (стр.490 + стр.640 + стр.650).
hfl =1963/14459 + 20 = 0,135
Прогнозный период:
hfl =57996/218134 + 1622 = 0,264
Таблица 2.5 - Показатели финансовой устойчивости организации на конец года
| Показатель | Отчет | Прогноз |
|
Коэффициент концентрации собственного капитала (keg) |
0,73 | |
|
Коэффициент финансовой зависимости (FD) |
1,36 | |
|
Коэффициент соотношения привлеченных и собственных средств (ktde) |
0,326 | |
|
Коэффициент маневренности собственного капитала (kme) |
0,232 | |
|
Плечо финансового рычага (FL) |
0,135 |
Оценка рентабельности организации.
Коэффициент ROA рассчитывается по следующему алгоритму:
ROA = (Pn + ATIC) / Ct, (21)
где Pn - чистая прибыль; Ct - совокупный капитал (итог баланса по пассиву); ATIC - проценты к уплате в посленалоговом исчислении.
ROA = ( (1186 +_____) / 19723) * 100 =_____.
Прогнозный период:
ROA = ( (16530 + 4516) / 505702) * 100 = 4,162.
Показатель ROE позволяет судить о том, какую прибыль приносит каждый рубль инвестированного собственниками капитала. Этот показатель представляет интерес для имеющихся и потенциальных владельцев привилегированных и обыкновенных акций. Коэффициент ROE рассчитывается по следующему алгоритму:
ROE = Pn / E, (22)
где E - собственный капитал.
ROE = (1186/ 14459) * 100 = 8, 20
Прогнозный период:
ROE = ( (16530 + 4516) / 218134) * 100 = 9,648
Под производственным, или операционным, левериджем понимается некая характеристика условно-постоянных расходов производственного характера в общей сумме текущих затрат фирмы как фактор колебимости её финансового результата, в качестве которого выбран показатель операционной прибыли. Управление динамикой и значением этого индикатора есть элемент стратегии развития фирмы, т.е. операционный леверидж - это стратегическая характеристика её экономического потенциала.
Данный показатель рассчитывается по формуле:
BL = S - Cvar / Pit, где (23)
BL - сила воздействия операционного левериджа.
BL = 14532 - 7055/4764 = 1,57
Прогнозный период:
BL = 174818 - 101408/26307 = 2,79
При оценке показателей рентабельности продаж встречаются различные варианты, в зависимости от того, какой из показателей прибыли положен в основу расчетов, однако чаще всего используются валовая прибыль, прибыль от продаж (операционная прибыль) или чистая прибыль. При этом рассчитываются коэффициенты рентабельности по всей продукции в целом и по отдельным ее видам. Как правило, рассчитываются три показателя рентабельности продаж:
удельная валовая прибыль (синонимы: валовая рентабельность продаж, валовая маржа) - GPM;
удельная операционная прибыль (синонимы: операционная рентабельность продаж, операционная маржа) - OIM;
удельная чистая прибыль (синонимы: чистая рентабельность продаж, чистая маржа) - NPM.
GPM = Валовая прибыль / Выручка от продаж;
OIM = Операционная прибыль / Выручка от продаж;
NPM = Чистая прибыль / Выручка от продаж.
NPM = (1186/14532) * 100 = 8,16.
Прогнозный период:
NPM = (16530/174818) * 100 = 9,456.
OIM = (4764/14532) * 100 = 32,78.
Прогнозный период:
OIM = (26307/174818) * 100 = 15,048.
В блоке оценки рентабельности реализована несложная факторная жестко детерминированная модель фирмы "Du Pont" для анализа коэффициента экономического роста компании (kg). Этим показателем можно пользоваться при определении экономически целесообразных темпов развития компании. Коэффициент представляет собой следующую взаимосвязь:
kg = kr* · NPM *· ТАТ * kf, (24)
где kg - коэффициент экономического роста организации;
kr - коэффициент реинвестирования, характеризующий дивидендную политику организации; NPM - чистая рентабельность продаж;
ТАТ - ресурсоотдача; kf - коэффициент финансовой зависимости предприятия.
ТАТ = S / A, (25) ТАТ =14532/19723 = 0,73
Прогнозный период:
ТАТ =174818/504308 = 0,347
kg = 1 * 0,0816 * 0,73 * 1,36 * 100 = 8,1.
Таблица 2.6 - Показатели рентабельности и деловой активности организации
| Показатель | Отчет | Прогноз |
|
Рентабельность средств в активах (ROA),% |
6,01 | |
|
Рентабельность собственного капитала (ROE),% |
8, 20 | |
|
Сила воздействия операционного рычага (BL) |
1,57 | |
|
Чистая рентабельность продаж (NPM),% |
8,16 | |
|
Рентабельность основной деятельности (RB),% |
32,78 | |
|
Коэффициент экономического роста компании (kg),% |
8,1 |
Рейтинговая оценка финансового состояния организации.
Для интегральной оценки принимаем показатели: К1 - Относительный запас финансовой прочности, К2 - Соотношение срочной и спокойной краткосрочной задолженности, К3 - Текущий коэффициент, К4 - Соотношение темпов изменения выручки и совокупного капитала, К5 - Коэффициент реагирования затрат.
В зависимости от набранного количества баллов, исходя из фактических значений показателей финансового состояния, организация может быть отнесена к определенному классу.
Соотношение темпов изменения выручки и совокупного капитала а также коэффициент реагирования затрат в отчетном периоде считать равными 1.
Класс присваивается организации на основе данных табл.6.
Таблица 2.7 - Группировка организаций по критериям оценки финансовой устойчивости
| Показатель | К Л А С С Ы | ||||
| I (лучший) | II | III | IV | V | |
| К1 | 0,5 = 28 балов | За каждые 0,05 пункта ухудшения показателя снимать 3,5 балла | |||
| К2 | 0,2 = 24 балла | За каждые 0,1 пункта ухудшения показателя снимать 3 балла | |||
| К3 | 1,5 = 20 балла | За каждые 0,1 пункта ухудшения показателя снимать 2 балла | |||
| К4 | 16 баллов | Твыр. меньше Тсов. кап. = 0 балов | |||
| К5 | 12 бал. | Больше 1 = 0 балов | |||
| Итого | 68 - 100 | 53 - 68 | 34 - 53 | 17 - 34 | 0 - 17 |
Анализируемая организация может быть отнесена к определенному классу в зависимости от набранного количества баллов, исходя из фактических значений показателей финансового состояния.
I класс - компании высшего класса, реализующие услуги с высоким уровнем рентабельности, являющиеся лидерами в своей отрасли, способные противостоять влиянию внешней среды, имеющие низкие операционные риски, способные к стабильному развитию;
II класс - хорошие компании, сходные с представителями I класса, но имеющие меньшую деловую активность (меньшее соотношение выручки и активов), уязвимые к перепадам характеристик внешней среды, имеющие элементы, способные ослабить компанию в будущем;
III класс - компании среднего качества, имеющие факторы внутри и вне, способные их ослабить;
IV класс - компании, качество которых ниже среднего, имеющие нестабильное финансовое состояние. При ухудшении внешних и внутренних факторов может произойти резкое их ослабление;
V класс - компании нестабильного развития с плохими перспективами, испытывающие серьезные финансовые трудности, без перспективы погашения долга.
Таблица 2.8 - Изменение интегральной оценки финансового состояния организации
| Показатели | Отчёт | Прогноз | ||
| Величина показателя | Рейтинг | Величина показателя | Рейтинг | |
| Относительный запас финансовой прочности | 0,51 | 28,6 | ||
| Соотношение срочной и спокойной краткосрочной задолженности | 0,21 | 24 | ||
| Текущий коэффициент | 1, 192 | 14 | ||
| Соотношение темпов изменения выручки и совокупного капитала |
104,5% 100,5% |
16 | ||
| Коэффициент реагирования затрат | 0,58 | 12 | ||
| Итого, рейтинг | - | 83,5 | ||
Насколько далеко предприятие от точки безубыточности показывает запас финансовой прочности. Это разность между фактическим объемом выпуска и объемом выпуска в точке безубыточности.
Часто рассчитывают процентное отношение запаса финансовой прочности к фактическому объему. Эта величина показывает на сколько процентов может снизиться объем реализации, чтобы предприятию удалось избежать убытка.
Kmar = Pmar / Sfact, (26)
где Pmar - прибыль маржинальная.
Kmar = 7477/14532 = 0,51.
Прогнозный период:
Kmar = 73410/174818 = 0,42.
Затем определяем порог рентабельности по следующей формуле:
Scr = Cconst / Kmar (27)
Scr = 3649/0,51 = 7154,9.
Прогнозный период:
Scr = 43428/0,42 = 103400.
Запас финансовой прочности определяется по формуле:
F = Sfact - Scr / Sfact * 100 (28)
F = 167290 - 103400/167290 = 38,19%.
Прогнозный период:
F = 174818 - 101408/174818 = 42%.
Соотношение срочной и спокойной кредиторской задолженности позволяет определить объём первоочерёдных платежей по погашению задолженности.
По строкам баланса:
Kсоотн = 610 + 622 + 623 + 624/690 - 610 + 622 + 623 + 624. (29)
Kсоотн = 42126 + 5204/271174 - 42126 - 5204 = 0,21.
Прогнозный период:
Kсоотн = 57996 + 5204/287568 - 57996 - 5204 = 0,28.
Коэффициент реагирования затрат показывает степень изменения затрат в зависимости от объёма продукции.
Kреаг = Cvar / Sfact (30)
Kреаг = 97041/167290 = 0,58.
Прогнозный период:
Kреаг = 101408/174818 = 0,58.
Оценка вероятности банкротства организации.
Оценка вероятности банкротства проводится, на основе комплексного индикатора финансовой устойчивости Ковалева В.В., который включает в себя следующую комбинацию коэффициентов:
коэффициент оборачиваемости запасов -N1 (выручка от продаж / средняя стоимость запасов), нормативное значение - 3;
коэффициент текущей ликвидности N2 (оборотные средства / краткосрочные пассивы), нормативное значение - 2;
коэффициент структуры капитала (леверидж) N3 (собственный капитал / заемные средства), нормативное значение - 1;
коэффициент
рентабельности
N4