Использование приемов операционного анализа в оптимизации величины себестоимости продукции
Тема: ""
Содержание
Введение
1 Теоретические основы использования операционного анализа в оптимизации величины себестоимости продукции
1.1 Сущность и классификация затрат на производство и реализацию продукции
1.2 Приемы и показатели операционного анализа
1.3 Использование операционного левериджа для оптимизации затрат
2. Исследование управление затратами и финансовыми результатами деятельности ООО "Павловскинвест"
2.1 Экономическая характеристика и анализ финансового состояния деятельности ООО "Павловскинвест"
2.2 Анализ структуры и динамики затрат на производство
2.3 Изучение деятельности финансовых служб по управлению затратами
3. Рекомендации по оптимизации величины себестоимости продукции на основе анализа соотношения "затраты - объем - прибыль"
3.1 Деление затрат на постоянные и переменные части и определение показателей маржинального дохода
3.2 Расчет показателей операционного анализа
3.3 Оптимизация себестоимости продукции ООО "Павловскинвест" с использованием многоступенчатого расчета маржинального дохода
Заключение
Список использованных источников
Глоссарий
Введение
Среди вопросов, относящихся к управленческому экономическому анализу, наиболее значительным представляется блок так называемого управленческого операционного, или производственного, анализа, объектом изучения которого служат взаимосвязи объемов и структуры производства продукции, затрат и операционной прибыли.
Осуществление любого вида предпринимательской деятельности приводит к возникновению затрат, которые должны покрываться продажами (выручкой). Если сумма выручки оказывается больше понесенных затрат, то итогом становится так называемая операционная прибыль (финансовый результат от обычной деятельности).
Операционный анализ позволяет установить причины формирования полученной операционной прибыли, количественно оценить воздействие производственных факторов на ее динамику, обосновать ее прогнозное значение с учетом выявленных зависимостей.
Экономическая наука и практика занимаются изучением затрат одновременно с развитием производства. В настоящее время можно выделить несколько подходов к их изучению. Затраты характеризуют объем ресурсов в денежном выражении, использованных на производство и сбыт продукции за определенный период, и трансформируются в системе учетной информации организации в экономический показатель - себестоимость.
Показатель себестоимости утратил свое нормативное определение, тем не менее величина себестоимости проданных товаров, продукции, работ, услуг имеется в нормативно регулируемом бухгалтерском Отчете о прибылях и убытках (форма № 2) и отражает величину производственных затрат предприятия, признанных расходами в данном отчетном периоде, в соответствии с принятой учетной политикой. При формировании показателей себестоимости для организаций различной отраслевой принадлежности немаловажное значение имеют отраслевые инструкции по вопросам планирования, учета и калькулирования себестоимости продукции (работ, услуг), которые не имеют нормативного статуса, а являются рекомендациями.
Понятие себестоимости представляет собой, прежде всего категорию управленческого учета и анализа. В связи с этим внутренней учетной политикой каждое предприятие предусматривает формирование разных ее показателей, которые могут быть востребованы на определенных уровнях управления.
Актуальность темы: в рамках операционного анализа первичным выступает показатель объема производства (объема произведенной продукции), так как от него напрямую зависит величина израсходованных на создание продукции сырья, материалов, трудо- и энергозатрат и других дополнительных затрат, без которых создать и реализовать продукцию невозможно (аренда и содержание производственных помещений, амортизация основных производственных средств, трудозатраты управленческого и вспомогательного персонала, реклама и транспортировка продукции и т.д.). Характер зависимости перечисленных и многих других операционных затрат от изменения объемов и структуры выпускаемой предприятием продукции и финансовые последствия этого - вот что является предметом изучения операционного анализа.
Цель данной дипломной работы - исследовать приемы использования операционного анализа в оптимизации величины себестоимости продукции, дать рекомендации по совершенствованию приемов операционного анализа в оптимизации величины себестоимости.
Исходя из поставленных целей, можно сформировать следующие задачи:
рассмотреть сущность и классификация затрат на производство и реализацию продукции;
исследовать приемы и показатели операционного анализа;
дать организационно-экономическую характеристику ООО "Павловскинвест";
проанализировать структуру и динамику затрат на производство;
изучить деятельность финансовых служб по управлению затратами;
выработать рекомендации по оптимизации величины себестоимости продукции на основе анализа соотношения "затраты - объем - прибыль".
Для решения выше перечисленных задач была использована годовая бухгалтерская отчетность ООО "Павловскинвест" за 2005-2007 годы.
Объектом исследования является общество с ограниченной ответственностью "Павловскинвест".
Предмет дипломной работы: использование приемов операционного анализа в оптимизации величины себестоимости продукции.
При проведении данного анализа были использованы следующие приемы и методы: горизонтальный анализ, вертикальный анализ, анализ коэффициентов (относительных показателей), сравнительный анализ.
Работа написана на базе учебной литературы, периодической литературы и статистических данных предприятия, с использованием законодательных актов, положения и инструкций, методологических основ следующих авторов: Гавриловой А.Н., Лихачевой О.Н., Карасевой И.М., Поповой Р.Г., Шеремет А.Д., Красова О.С. и других.
Первая глава посвящена теоретическим основам операционного анализа, его приемам и показателям. Во второй главе рассмотрен анализ уровня и влияние затрат на финансовые результаты деятельности ООО "Павловскинвест". В третьей главе разработаны рекомендации по оптимизации величины себестоимости продукции на основе анализа соотношения "затраты - объем - прибыль".
1 Теоретические основы использования операционного анализа в оптимизации величины себестоимости продукции
1.1 Сущность и классификация затрат на производство и реализацию продукции
Отличительной особенностью субъектов рыночной экономики является их полная самостоятельность и реализация основных принципов хозяйствования - самоокупаемости и самофинансирования. В новых условиях хозяйствования возрастает значение таких функций управления, как стратегическое и текущее планирование, учёт, анализ и контроль. Происходит интеграция этих функций в единую информационную систему предприятия, которая является основой для принятия как тактических, так и стратегических управленческих решений.
Для успешной деятельности предприятия необходимо создать эффективную систему управления затратами, в рамках которой информация о затратах используется для разработки стратегии развития, направленной на достижение устойчивого преимущества перед конкурентами.
По мнению ряда современных ученых, среди которых можно выделить И.А. Бланк, именно с этих позиций следует подходить к созданию на предприятии системы управления затратами. Информация о затратах является основой для принятия большого числа управленческих решений, например, какую продукцию производить, от выпуска какой продукции отказаться, какую установить цену, производить или покупать комплектующие изделия и т.п. [12].
Себестоимость - это стоимостная оценка использованных в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов и других затрат на ее производство и реализацию.
Ковалев В.В. выделяет следующие виды себестоимости [24]:
Себестоимость по статьям калькуляции (распределение затрат для составления себестоимости по статьям учета);
Себестоимость по элементам затрат.
Себестоимость по статьям калькуляции представляет из себя:
1) Сырье, материалы, прочее (комплектующие, полуфабрикаты, агрегаты, узлы и т.д.)
2) Топливо, энергия идущие на производство
3) Амортизация Основных Производственных Фондов (2 группа - оборудование, станки, техника и т.д.)
4) Основная заработная плата основного персонала (Оклад, тариф)
5) Дополнительная заработная плата основного персонал
6) Надбавки, доплаты к тарифным ставкам и должностным окладам в размерах, предусмотренных действующим законодательством
7) Отчисления на социальные мероприятия (пенсионный фонд, фонд социального страхования, фонд платы за несчастные случаи; начисляется процентом от основной заработной платы и включается в Фонд оплаты труда (ФОТ) = 4,5,6 пункты)
8) Общепроизводственные расходы - ОПР - (расходы на сбыт, административные затраты, внутрипроизводственные затраты) - 4.5.6. пункты для служащих и прочее (например ремонт: закупка паркета, клея, ламината, штукатурки и т.д.)
9) Командировочные расходы - стоимость билетов, суточные, оплата жилья
10) Административные расходы - расходы на содержание аппарата управления
Себестоимость по элементам затрат:
I Материальные затраты:
1) Сырье, материалы, комплектующие изделия и т.д.;
2) Топливо, энергия;
II Оплата труда:
1) Основной производственный персонал;
2) Вспомогательный производственный персонал (обслуживание оборудования и т.п.);
3) Интеллектуально трудовой персонал;
4) Служащие (руководство, менеджеры, бухгалтера и т.д.);
5) Младший обслуживающий персонал.
III Отчисления на социальные мероприятия.
IV Амортизация.
Управление себестоимостью продукции предприятия, по мнению И.М. Карасевой, включает [25]:
прогнозировать и планирование затрат на производство и реализацию продукции;
выявление резервов снижения затрат на производство продукции;
нормирование затрат;
учёт затрат и калькулирование себестоимости продукции;
стимулирование участников производства;
анализ и контроль за себестоимостью.
Таким образом, управление затратами - это динамичный процесс управленческих действий, направленных на оптимизацию затрат с целью повышения эффективности работы предприятия и получения преимуществ перед конкурентами.
Одной из предпосылок создания эффективной системы планирования и контроль затрат на предприятии является чёткое понимание классификации затрат и процесса формирования себестоимости продукции [30].
Классификация затрат помогает получить комплексное представление об их свойствах и основных характеристиках.
В зависимости от уровня деловой активности предприятия (или объёма производства) затраты делят на постоянные и переменные. Переменные затраты изменяются пропорционально объему производства или уровню деятельности, т.е. активизация деятельности в два раза, в целом, приведет к удвоению переменных затрат. Для удобства анализа общие переменные затраты считают линейной функцией, а переменные затраты на единицу продукции величиной постоянной. Однако переменные затраты на единицу продукции не всегда являются постоянной величиной для всех уровней деловой активности.
Рассмотрим примеры переменных затрат, предложенные Р.Г. Поповой [28]:
затраты сырья и основных материалов (прямые материальные затраты);
сдельная заработная плата основных производственных рабочих (прямые трудовые затраты);
электроэнергия, топливо, вспомогательные материалы (общепроизводственные расходы);
затраты на упаковку продукции (коммерческие расходы).
Существуют ресурсы, для наращивания объемов которых необходимо больше времени, чем для изменения переменных затрат. Их называют постоянными затратами. К постоянным затратам относят некоторые общепроизводственные расходы, например, расходы на аренду, сумму начисленного износа, расходы по налогу на имущество. Эти затраты предприятие несет даже при полной остановке производства. В коммерческих расходах тоже есть постоянные расходы, такие как, например, расходы на рекламу. Управленческие (общехозяйственные) расходы в основном представлены постоянными расходами, но и в их составе могут быть переменные затраты. В этом случае для принятия управленческих решений и планирования в таких полупеременных расходов выделяют постоянную и переменную части.
В течение длинного периода несколько лет практически все затраты являются переменными; с течением времени количество постоянных затрат возрастает, они также становятся переменными. Тем не менее в деятельности предприятия можно выделить период, в течение которого изменения объема производства обеспечивают за счет варьирования объемов лишь некоторых используемых ресурсов (сырья, материалов, численности персонала и т.д.), а остальные оставляют фиксированными (оборудование, здания, сооружения). Такой период называют релевантным. Именно для него делят затраты на постоянные и переменные [10].
Таким образом, в релевантном периоде постоянные затраты в сумме не изменяются при разных уровнях деловой активности, они являются относительно постоянными, но рассчитанные на единицу продукции изменяются при разных уровнях производства (таблица 1)
Таблица 1 - Динамика переменных и постоянных затрат при изменениях объема производства (продаж) в релевантном периоде
|
Объем производства (продаж) |
Переменные затраты | Постоянные затраты | ||
| Суммарные | На единицу продукции | Суммарные | На единицу продукции | |
| Увеличивается | Увеличиваются | Неизменные | Неизменные | Уменьшаются |
| Уменьшается | Уменьшается | Неизменные | Неизменные | Увеличиваются |
Чрезвычайно редко затраты являются исключительно переменными и постоянными. В большинстве случаев затраты являются условно-переменными (или условно-постоянными). Изменение уровня деловой активности предприятия также сопровождается изменением затрат, но, в отличие от переменных затрат зависимость не является прямой. Условно-переменные (условно-постоянные) затраты содержат элементы как переменных, так и постоянных затрат. К таким затратам относят: электроэнергию в составе общепроизводственных затрат (часть её расходуют в технологическом процессе, а другую часть - на общие нужды); зарплату продавцов, включая постоянный оклад и комиссионные с продаж, и пр. Сумма постоянных и переменных издержек образует суммарные (валовые) затраты анализируемого периода:
TC=FC + VC, (1)
где ТС - суммарные (валовые) затраты;
FC - постоянные затраты;
VC - переменные затраты.
Средние затраты - затраты на единицу продукции. Они представляют собой частное отделение суммарных (валовых) затрат на объем реализуемого товара:
АС = TC/Q, (2)
где АС - средние затраты;
Q - объем реализуемого товара.
Сравнивая средние затраты с ценой выпускаемой продукции, можно определить прибыльно ли производство данной продукции и нужно ли её производить.
Согласно представлениям О.С. Красовой, приростные затраты - это дополнительные затраты, которые возникают в результате изготовления нескольких дополнительных единиц продукции. Приростные затраты могут включать, а могут и не включать постоянные затраты. Если статьи постоянных затрат увеличивают в результате принятого решения, то их изменения рассматривают как приростные затраты. По другим статьям постоянных затрат, которые не меняют в результате принятого решения, приростные затраты равны нулю. Аналогичный подход применяют к приростному доходу (выручке) [26].
Предельные (маржинальные) затраты - прирост затрат, связанный с выпуском дополнительной единицы продукции. Маржинальные затраты рассчитывают как производную суммарных затрат по объему производства. В релевантном периоде постоянные затраты на единицу продукции не меняются с изменением объема производства, по этому предельные затраты вызваны ростом только переменных затрат в результате выпуска дополнительной единицы продукции:
МС = AVC/AQ, (3)
где МС - предельные (маржинальные) затраты;
AVC - изменение переменных затрат;
AQ - изменение объема производства (реализации).
Аналогичный подход применяют и к маржинальной (предельной) выручке. Маржинальная выручка показывает, на сколько увеличится общая выручка при продаже еще одной единицы продукции [27].
По способу отнесения на себестоимость отдельных видов продукции делят на прямые и косвенные.
Прямые затраты прямо включают в себестоимость продукции. Как правило, их величина зависит от количества выработанных изделий. К таким затратам относят: основные материалы, заработную плату основных производственных рабочих вместе с начислениями на заработную плату (ЕСН) и другие затраты, которые можно прямо отнести на себестоимость продукции.
Косвенные затраты возникают и формируются за отчетный /плановый период независимо от того, сколько и каких изделий производят и производят ли вообще (арендная плата, амортизационные отчисления и т.п.). К косвенным затратам относят: вспомогательные материалы; заработную плату подсобных рабочих, менеджеров, мастеров, контролеров и другого вспомогательного персонала. Косвенные затраты включают либо в бюджет общепроизводственных расходов, либо в бюджет управленческих расходов.
Затраты можно классифицировать в соответствии с тем, насколько они значимы для конкретного управленческого решения. Релевантные затраты - это значимые затраты будущего периода, которые меняются в результате принятия решения. Затраты называют нерелевантными, если они являются незначимы, т.е. не влияют на принимаемое решение.
Предотвратимые затраты - это затраты которые еще не были осуществлены или которые могут быть аннулированы без потерь. При принятии управленческого решения только предотвратимые затраты.
Невозвратные затраты - это затраты прошлого периода, которые возникли в результате ранее принятого решения и их невозможно изменить в будущем. Поскольку принятие управленческих решений касается будущей деятельности предприятия, изменить что-нибудь в прошлом уже нет возможности. Поэтому прошлые (невозвратные) затраты следует исключить при принятии решения: они "подобны сбежавшему молоку". Невозвратные затраты часто возникают при оценке инвестиционных проектов. Решение о принятии (отказе от принятия) инвестиционного проекта необходимо принимать без учета невозвратных затрат, поскольку они представляют собой произошедших в прошлом необратимый отток капитала. Только в том случае, когда невозвратные затраты - единственная основа определения будущих затрат по инвестиционному проекту, их следует брать в расчет [8].
Следует различать нерелевантные и невозвратные затраты. Не все нерелевантные затраты являются невозвратными. Например, при проведении сравнительного анализа двух альтернативных методов производства выяснилось, что при любом варианте затраты на материалы - одинаковы. В этом случае расходы на такие материалы являются незначимыми (нерелевантными), поскольку они остаются неизменными при выборе любого варианта. Однако затраты на материал не являются невозвратными, поскольку он будет потреблен в будущем. Такие затраты становятся предотвратимыми.
Затраты любого предприятия можно разделить на явные и неявные (альтернативные издержки). Сумма всех явных затрат - себестоимость продукции, а разница между рыночной ценой и себестоимостью - прибыль. Чтобы получать бухгалтерскую прибыль, предприятию достаточно добиться превышения доходов над явными издержками. Однако положительная бухгалтерская прибыль не всегда свидетельствует о благополучие предприятия.
Иногда для принятия управленческих решений необходимо суммарные издержки включать в затраты, которые денежных расходов не требуют. Такие затраты называют неявными (альтернативными, или вмененными). Альтернативные затраты - это доход, который могло бы получить предприятие если бы предпочло иной вариант использования ресурсов [15].
Затраты классифицируют по месту возникновения затрат - в зависимости от организационного деления и технологических особенностей предприятия. Руководитель центра затрат (начальник отдела, мастер) несет ответственность за издержки этого подразделения и должен обеспечить выполнение запланированных показателей. Он должен организовать нормирование, планирование и учет затрат. Центр затрат может быть как достаточно большим (например, завод), так и малым (рабочее место). Крупные центры затрат могут состоять из более мелких, в то же время несколько рабочих мест могут быть объединены в более крупный центр затрат (отдел, служба, цех).
Затраты делят на две группы регулируемые (контролируемые), нерегулируемые (неконтролируемые). Если руководитель центра затрат способен влиять на затраты, они являются регулируемыми, если затраты не поддаются управлению - нерегулируемые. Например, в производственном цехе допущен перерасход сырья и материалов. Эти затраты - контролируемые для начальника цеха (центра затрат) в случае когда перерасход вызван нарушением технологического процесса. В случае приобретением предприятием материалов низкого качества ответственность понесет начальник отдела материально-технического снабжения, а для начальника цеха затраты станут неконтролируемыми.
Формирование центром затрат способствует:
контролю и оперативному реагированию на отклонение от плановой величины издержек;
сокращению отклонению фактических затрат от нормативных;
сокращению затрат с учетом ответственности за это конкретных структурных подразделений, должностных лиц.
Однако уменьшение затрат имеет свой предел, после которого оно невозможно без снижения качества продукции [27].
Рассмотрим основные виды себестоимости, представленные на рисунке 2.
Рисунок 2 - Виды себестоимости
Таким образом, для успешной деятельности предприятия необходимо создать эффективную систему управления затратами, в рамках которой информация о затратах используется для разработки стратегии развития, направленной на достижение устойчивого преимущества перед конкурентами. Мы выяснили, что управление затратами - это динамичный процесс управленческих действий, направленных на оптимизацию затрат с целью повышения эффективности работы предприятия и получения преимуществ перед конкурентами.
1.2 Приемы и показатели операционного анализа
Операционный анализ, известный также как анализ "затраты - объем-прибыль" (cost-volume-profit, или СVР-анализ) - это аналитический подход к изучению взаимосвязи между издержками и прибылью при различных уровнях объема производства.
СVР - анализ, по мнению Лихачевой О.И., рассматривает изменение прибыли как функцию от следующих факторов: переменных и постоянных затрат, цены продукции (работ, услуг), объема и ассортимента реализованной продукции [27].
СVР - анализ позволяет:
Определить объем прибыли для заданного объема продаж.
Спланировать объем реализации продукции, который обеспечит желаемое значение прибыли.
Определить объем продаж для безубыточной работы предприятия.
Установить запас финансовой прочности предприятия в его текущем состоянии.
Оценить, как повлияют на прибыль изменения в цене реализации, переменных затратах, постоянных затратах и объеме производства.
Установить, до какой степени можно увеличивать/снижать силу операционного рычага, маневрируя переменными и постоянными затратами, и изменять тем самым уровень операционного риска предприятия.
Определить, как повлияют изменения в ассортименте реализованной продукции (работ, услуг) на потенциальную прибыль, безубыточность и объем целевой выручки.
Классическая модель CVP-анализа достаточно упрощенная, она должна учитывать допущения, которые будут рассмотрены далее. Тем не менее, операционный анализ - не только теоретический метод, но и инструмент, которым предприятия широко пользуются на практике для принятия управленческих решений.
Цель CVP-анализа - установить, что произойдет с финансовыми результатами, если изменить объем производства. Эта информация имеет существенное значение для финансового менеджера, поскольку знание указанной зависимости позволяет определить критичные уровни выпуска продукции, например, установить уровень, когда предприятие не имеет прибыли и не несет убытки (находится в точке безубыточности).
Рассмотрим экономическую модель СVР-анализа, показывающую теоретическую зависимость между совокупными доходами (выручкой), затратами и прибылью, с одной стороны, и объемом производства - с другой.
Маржинальные затраты характеризуют скорость роста переменных затрат при увеличении объема производства. Согласно экономической теории, прибыль максимальна в точке, в которой любое малое приращение объема выпуска продукции оставляет прибыль без изменения, т.е. прибыль максимальна, когда маржинальные затраты равны маржинальной выручке (Marginal sales):
МР = MS - MC = О (4)
где MP - маржинальная прибыль;
MS - маржинальная выручка;
МС - маржинальные затраты.
Для предприятия значение маржинальных затрат - важный индикатор при выборе наиболее выгодного объема производства. Если прирост выручки на одну единицу увеличит доход в большей степени, чем вырастут затраты (MS > МС), то уровень производства, при котором прибыль будет максимальной, еще не достигнут, и предприятию следует расширять производство данного товара. Если же большим оказывается темп роста затрат (МС > MS), то уровень производства выше оптимального и расширение производства нежелательно, так как с выпуском каждой новой единицы товара темп роста дохода снижается, что может снизить валовую прибыль. Таким образом, пока маржинальные затраты падают, нужно увеличивать объем производства, когда они начинают расти - увеличение объема производства невыгодно.
Гаврилова А.Н. выделяет следующие основные показатели операционного анализа [17]:
точка безубыточности (порог рентабельности) - критический объем (шт. натуральные единицы, порог рентабельности (руб., ассортимент);
определение целевого объема продаж;
запас финансовой прочности (руб., %);
анализ ассортиментной политики;
операционный рычаг.
Рассмотрим подробнее каждый элемент.
1) Точка безубыточности (порог рентабельности).
С точки зрения экономической теории безубыточность есть нормальное состояние фирмы на современном конкурентном рынке, находящемся в состоянии долгосрочного равновесия. При этом мы принимаем в рассмотрение экономическую прибыль, то есть, то определение прибыли, при котором в расходы фирмы включается среднерыночная ставка дохода на инвестированный капитал, а также нормальный доход предприятия. При таких допущениях определение безубыточности звучит следующим образом:
Точка безубыточности - это такой объем продаж продукции фирмы, при котором выручка от продаж полностью покрывает все расходы на производство продукции, в том числе среднерыночный процент на собственный капитал фирмы и нормальный предпринимательский доход.
В самом деле, если фирма имеет бухгалтерскую прибыль, то есть сальдо доходов от продаж и денежных затрат на производство проданной продукции положительно, то она может не достигать точки безубыточности в смысле экономической прибыли. Например, прибыль фирмы может быть меньше, чем среднерыночный процент на собственный капитал фирмы. Следовательно, существуют более выгодные способы использования капитала, которые позволяют получить более высокую прибыль. Таким образом, понятие точки безубыточности является одновременно и неким критерием эффективности деятельности фирмы. Фирма, не достигающая точки безубыточности, действует неэффективно с точки зрения сложившейся рыночной конъюнктуры. Однако этот факт сам по себе не служит однозначной причиной для прекращения существования фирмы. Для того чтобы ответить на этот вопрос необходимо детально исследовать структуру издержек фирмы.
Для того чтобы фирма функционировала оптимальным образом необходимо максимизация прибыли фирмы. Процесс максимизации прибыли эквивалентен процессу поиска точки безубыточности в экономическом смысле. При анализе процесса максимизации прибыли мы будем пользоваться следующими основополагающими понятиями:
Предельный доход - величина, на которую изменится совокупный доход фирмы при увеличении выпуска продукции на одну единицу;
Предельные издержки - величина, на которую изменятся совокупные издержки фирмы при увеличении выпуска продукции на единицу;
Средние полные издержки - доля полных издержек (то есть постоянные издержки + переменные издержки + невозвратные издержки), приходящаяся на единицу выпускаемой продукции.
Из курса микроэкономики известно, что, начиная с некоторого момента (с некоторого объема выпуска) кривая переменных издержек будет являться возрастающей, а кривая предельного дохода - убывающей. Для целей максимизации прибыли основным является соотношение между предельным доходом и предельными издержками при увеличении выпуска на одну единицу.
Очевидно, что в случае, когда предельные издержки меньше предельного дохода, увеличение выпуска повлечет за собой увеличение дохода фирмы; в случае же когда предельные издержки больше предельного дохода, к увеличению предельного дохода фирмы приведет уменьшение выпуска продукции. Теперь мы можем сформулировать критерии точки, в которой достигается максимальная прибыль: максимальная прибыль фирмы достигается при таком объеме производства, при котором предельный доход равен предельным издержкам [36].
Для определения того, достигается в оптимальной точке прибыль или убыток, нам необходимо рассмотреть соотношение между ценой на продукцию фирмы и средними полными издержками.
В данном случае равенство предельного дохода и предельных издержек достигается в той точке, в которой цена реализации данного количества продукции выше средних полных издержек. Следовательно, в данном случае предприятие максимизирует свою экономическую прибыль.
Следовательно, точка безубыточности - это выручка от реализации, покрывающая сумму постоянных и переменных затрат при заданных объеме производства и коэффициенте использования производственных мощностей, а прибыль при этом равна нулю. Точку безубыточности можно рассчитать двумя методами:
аналитическим;
графическим.
Остановимся подробнее на аналитическом методе определения точки безубыточности. Введем важные определения.
Маржинальная прибыль на единицу продукции (MP на единицу) - это превышение продажной цены за единицу продукции (р) над переменными затратами на единицу продукции (v):
MP на единицу = р - v (5)
Коэффициент маржинальной прибыли (коэффициент MP) - это отношение маржинальной прибыли к объему продаж в процентах:
Коэффициент
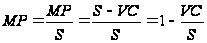 (6)
Коэффициент маржинальной прибыли также может быть рассчитан другим способом с использованием данных, характеризующих единицу продукции:
Коэффициент
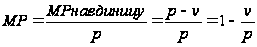 (7)
В формуле 7 коэффициент v/p - это доля переменных затрат в выручке. Если переменные затраты составляют 20% цены, коэффициент маржинальной прибыли равен 80%.
Точку безубыточности (break-even point, ВЕР) можно рассчитать как в стоимостном выражении (руб), так и в натуральном выражении (шт):
В стоимостном выражении:
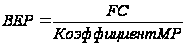 (8)
В натуральном выражении:
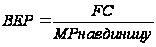 (9)
2) Определение целевого объема продаж
Целевой объем продаж (purpose-oriented Sales, или S) - это объем продаж, соответствующий целевой прибыли. Его рассчитывают по следующей формуле:
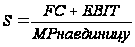 (10)
Если целевую прибыль задают как прибыль после уплаты налогов, формула 9 принимает вид:
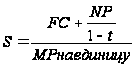 (11)
где t - ставка налога на прибыль.
3) Запас финансовой прочности
Запас финансовой прочности измеряет разницу между фактическим объемом продаж и объемом продаж, соответствующим точке безубыточности, и показывает, насколько предприятие может сократить объем продаж, прежде чем понесет убытки. Запас финансовой прочности рассчитывают в процентах от планируемого объема продаж по формуле:
Запас
финансовой
прочности =
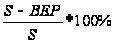 (12)
Чем правее от точки безубыточности стоит планируемый объем продаж, тем меньше вероятность убытков при возможном снижении продаж.
Рассмотрим некоторые области применения операционного анализа и анализа чувствительности.
Правильность выходных параметров модели CFP-анализа зависит от того, насколько точны исходные данные. При анализе делают те или иные допущения об уровнях цен, постоянных и переменных затратах, ценах реализации единицы продукции и др. Очевидно, степень неопределенности оценок этих переменных лицом, принимающим решение, будет разной. Один из способов учета изменений исходных данных - анализ чувствительности ("what if" analysis). В отношении CFP-анализа анализ чувствительности позволяет получить ответы на многие вопросы, например:
каков объем увеличения прибыли, если объем продаж увеличить на 10 изделий?
какова будет прибыль, если переменные затраты сократить на 10%, а постоянные затраты увеличить на 5%?
Проведение анализа чувствительности в отношении СVР-анализа упрощает применение пакетов прикладных программ Excel.
4) Анализ ассортиментной политики.
До сих пор при проведении CVP-анализа мы допускали, что предприятие производит одно изделие. Однако в реальной жизни практически все предприятия производят и реализуют множество самых разных изделий.
Ухудшение (улучшение) ассортимента, по мнению Карасевой И.М., снижает (увеличивает) прибыль предприятия. В общем случае, смещение акцента от низкоприбыльных изделий к высокоприбыльным увеличивает общую прибыль предприятия Решая вопрос, производство каких товаров ассортимента надо наращивать, а каких - сокращать (либо прекращать), следует учитывать следующее [25]:
чем больше маржинальная прибыль, тем больше объем и благоприятнее динамика прибыли;
производство/продажа товара всегда связаны какими-либо ограничивающими факторами, которые зависят от специфики бизнеса и свойств внешней среды. К таким факторам относят: объем производственных мощностей предприятия, емкость рынка сбыта, возможности использования трудовых ресурсов, доступность сырья и материалов, степень напряженности конкурентной борьбы, величину рекламного бюджета и пр. Самый жесткий ограничивающий фактор - время.
Выбор приоритетного товара с помощью критерия "максимальный коэффициент маржинальной прибыли на единицу продукции - максимальная прибыль" может привести к неверным выводам. Необходимо основывать свой выбор на критерии "максимальная маржинальная прибыль на фактор ограничения - максимальная прибыль".
5) Операционный рычаг.
Операционный рычаг (leverage) - это потенциальная возможность влиять на прибыль, изменяя структуру себестоимости и объем выпуска. Действие операционного рычага заключено в том, что любое изменение выручки от продаж ведет к более сильному изменению прибыли. Этот эффект обусловлен различной степенью влияния динамики переменных и постоянных затрат на финансовые результаты при изменении объема выпуска. Изменяя величину не только переменных, но и постоянных затрат, можно вычислить, на сколько процентов возрастет прибыль.
Уровень или силу воздействия операционного рычага {Degree operating leverage, DOL) выразим как:
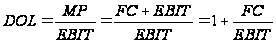 (13)
Чем больше доля постоянных затрат, тем выше уровень операционного рычага, а следовательно, и больше деловой (производственный) риск.
По мере удаления выручки от точки безубыточности сила воздействия операционного рычага ослабевает, а запас финансовой прочности увеличивается. Это связано с относительным уменьшением постоянных издержек.
В практических расчетах для определения уровня операционного рычага используют следующую формулу:
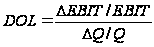 (14) или
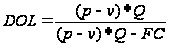 (15)
Уровень операционного рычага не является постоянной величиной и зависит от выбранного базового значения продаж. Например, при безубыточном объеме продаж уровень операционного рычага будет стремиться к бесконечности. Уровень операционного рычага имеет наибольшее значение в точке, несущественно превышающей точку безубыточности. В этом случае даже незначительное изменение объема продаж приводит к существенному относительному изменению прибыли до выплаты процентов и налогов. Изменение от нулевой прибыли к какому-либо ее значению представляет собой бесконечное процентное увеличение.
На практике большим операционным рычагом обладают предприятия, которые имеют высокую долю основных средств и нематериальных активов в балансе и большие управленческие расходы. И наоборот, минимальный уровень операционного рычага присущ предприятиям, у которых высока доля переменных затрат.
Таким образом, понимание механизма действия операционного рычага позволяет целенаправленно управлять соотношением постоянных и