Інноваційні процеси на підприємстві
М=3402176Ч(1- )=1871196,8
грн.
Ф= Ч100%=13365691,43
грн.»13365691
грн.
5. Мінімальну величину статутного фонду порівнюємо з реальними витратами, які повинно понести акціонерне товариство для реалізації поставленої мети. Мінімальна величину статутного фонду: 13365691 грн., а реальні витрати: 1000000 грн. Мінімальна величина статутного фонду забезпечує реалізацію поставленої задачі. .
6. Виберемо номінал акцій, які плануються до випуску в обіг.
Номінальна вартість акції 13365691грн..
7. Визначити кількість звичайних та привілейованих акцій, які потрібно запропонувати потенційним інвесторам для підписки.Кількість акцій 534627.
Після остаточного погодження величини Статутного фонду визначається кількість звичайних та привілейованих акцій, які будуть випущені на первинний ринок з метою їх реалізації та залучення необхідних для здійснення підприємницької діяльності коштів. Кількість привілейованих акцій не може перевищувати 10 % від загального обсягу випущених акцій. Всі інші акції. тобто 90 %,- звичайні.
Привілейовані:53462,7 Звичайні:508164
8. Складаємо інформаційне повідомлення (емісійний проспект) про створення акціонерного товариства.
Наступним етапом у створенні акціонерного товариства є публікація в пресі інформаційного повідомлення (емісійного проспекту) про створення акціонерного товариства (якщо акціонерне товариство відкритого типу). Мета інформаційного повідомлення - зацікавити потенційних інвесторів вкласти свої гроші в створюване акціонерне товариство.
Інформаційне повідомлення.
а). Загальна характеристика акціонерного товариства (емітента).
Акціонерне товариство "Він-Авто" є акціонерним товариством закритого типу, яке утворене на необмежений строк та керується в своїй діяльності Законом України "Про господарські товариства", іншими законодавчими актами України .Місце знаходження товариства: м. Вінниця, вул. Порика, 35.
Засновниками товариства є такі юридичні особи: Фонд державного майна України, м. Київ, вул.Садова, 3; акціонерна компанія "Авто", м. Київ, вул. Червоноармійська, 15; Вінницька організація орендарів "Автосервіс", м. Вінниця, вул. Шевченка, 33.Фізичні:Кравцова Ольга Юріївна, Коваль Юрій Юрійович, Хохлюк Юрій Васильович, Горшунов Андрій Вікторович.
Загальна величина статутного фонду 13365691 грн.
Розмір внесків засновників товариства до статутного фонду: всі засновники АТ внесли 15% статутного фонду,крім Горшунова А.В.який вніс 10% статутного фонду.
б). Мета, предмет та напрямки діяльності акціонерного товариства, яке створюється.
Товариство створене з метою активізації розвитку інфраструктури автосервісу, поліпшення науково-технічного та матеріально-технічного забезпечення виробництва у сфері технічного обслуговування транспортних засобів та торгівлі.
Предмет діяльності Товариства:
сервісне обслуговування та ремонт транспортних засобів;
торгівля транспортними засобами, обладнанням, запасними частинами та автоприладдям до них, матеріалами та товарами народного споживання, складною побутовою технікою;
проведення технічної експертизи всіх видів транспортних засобів;
розробка та виготовлення обладнання, пристосувань, оснастки, інструменту для технічного обслуговування та ремонту транспортних засобів;
відновлення зношених деталей, вузлів, агрегатів;
науково-технічні розробки, маркетингові послуги;
торгові операції, комерційне посередництво, у т. ч. на консигнаційній та комісійній основі, лізингові операції;
експорт та імпорт товарів, запчастин, матеріалів, обладнання, капіталів;
товарообмінні (бартерні) операції та діяльність,побудована на формах зустрічної торгівлі, у т. ч. з іноземними партнерами;
надання послуг платної стоянки з кімнатами відпочинку, у т. ч. іноземним громадянам;
підготовка водіїв категорії "В";
організація ринку продажу автомобілів, запасних частин, автоприладдя та супутніх товарів;
· інша господарська діяльність, що дозволяється чинним законодавством.
в). Відомості про випуск акцій та умови їх придбання.
1. Акції Товариства — іменні. Кожна акція Товариства дає її власнику право одного голосу при вирішенні усіх питань, які розглядаються за спільними зборами акціонерів, право на отримання дивідендів.
Вартість акцій оцінюється в гривнях незалежно від форми внесення вкладу.
2. Акція Товариства неподільна. Якщо одна і та ж акція належить кільком особам, всі вони по відношенню до Товариства визнаються одним акціонером та можуть здійснювати свої права через одного з них або через спільного представника.
3. Акції можуть бути видані акціонеру тільки після повної оплати їх вартості. Акціонери зобов'язані провести повну оплату вартості акцій не пізніше 9 місяців після реєстрації Товариства. У випадку несплати у встановлений строк акціонер сплачує за час прострочки 10 відсотків річних від суми простроченого платежу. У разі невнесення протягом 3 місяців платежу Товариство має право самостійно реалізувати неоплачені акції, як не зв'язані підпискою з акціонером, іншим учасником.
4.При повній оплаті акцій акціонеру видається сертифікат на всі належні йому акції Товариства. Сертифікат акцій — цінний папір, який є свідоцтвом володіння вказаною в ньому особою певною кількістю акцій Товариства.
5.Рух іменної акції фіксується в книзі реєстрації акцій, яка ведеться Товариством. В книгу вносяться дані про кожну іменну акцію, час придбання, кількість таких акцій у кожного з акціонерів.
6.Товариство має право викупати у акціонера оплачені ним акції тільки за рахунок сум, які перевищують статутний фонд, для наступного перепродажу, розповсюдження серед своїх робітників або анулювання. Викуплені акції повинні бути реалізовані або анульовані в строк не більше одного року.
г). Відомості для акціонерів.
1. Акціонери мають право:
приймати участь в управлінні справами Товариства в порядку, встановленому даним Статутом та внутрішніми документами Товариства;
одержувати частину прибутків (дивіденди) від діяльності Товариства;
користуватись послугами Товариства з обслуговування та ремонту легкових автомобілів в першу чергу;
одержувати повну інформацію щодо діяльності Товариства, у т. ч. знайомитись з даними бухгалтерського обліку, звітності, протоколами засідань правління Товариства та іншою документацією.
2. Акціонери Товариства зобов'язані:
дотримуватись установчих документів, внутрішніх документів Товариства та виконувати рішення загальних зборів і інших органів управління Товариством;
виконувати свої зобов'язання перед Товариством, у тому числі пов'язані з майновою участю, а також оплачувати акції в обсязі, порядку і за собами, передбаченими установчими документами;
не розголошувати комерційну таємницю та конфіденційну інформацію про діяльність Товариства;
своєчасно повідомляти про зміну місця проживання (місця знаходження).
д). Інші відомості.
1.Товариство самостійно планує основні напрями своєї діяльності і визначає перспективи розвитку, виходячи з попиту на роботи, послуги та товари Товариства з урахуванням забезпечення самоокупності і прибуткової діяльності.
2.Відносини Товариства з іншими суб'єктами підприємницької діяльності в усіх сферах грунтуються на договірних засадах, на принципах добровільності та партнерства..
3.Товариство реалізує свою продукцію, роботи послуги за цінами і тарифами, які встановлюються самостійно або за договорами.
4.З метою забезпечення стабільного фінансового стану і відшкодування збитків, які можуть бути спричинені стихійним лихом та іншими непередбаченими обставинами, Товариство укладає договори страхування відносно свого майна і майнових інтересів через систему державного і комерційного страхування.
5.Товариство має право здійснювати зовнішньоекономічну діяльність на підставі валютної самоокупності та самофінансування.
6.Ведення експортно-імпортних і зовнішньоекономічних операцій може здійснюватися Товариством безпосередньо, так і при посередництві зовнішньоекономічних організацій, у тому числі консорціумів, концернів, асоціацій, інших акціонерних товариств, нншішньоекономічних об'єднань і т.п.
9. Висновок: у цьому розділі теоретично створно акціонерне товариство . Для акціонерного товариства було розраховано: прибуток, який може отримати акціонерне товариство від випуску та реалізації виробів; можлива величина чистого прибутку; ставку дивідендів, яка б гарантувала залучення грошових коштів населення та інвесторів в новостворюване акціонерне товариство; мінімальна величина статутного фонду акціонерного товариства.
Також був вибраний номінал акцій, які плануються до випуску в обіг, визначено кількість звичайних та привілейованих акцій, які потрібно запропонувати потенційним інвесторам для підписки і складено інформаційне повідомлення (емісійний проспект) про створення акціонерного товариства.
5. Визначення потреби в капіталі, необхідному для початку підприємницької діяльності
Для здійснення підприємницької діяльності необхідно мати певний стартовий капітал. Без наявності останнього не може бути підприємництва. Мудре правило ділових людей, котрі глибоко поважають свою професію, гласить: "Без грошей у підприємництві нічого не досягнеш''. Чим потужнішим є капітал підприємця, тим масштабнішими можуть бути результати його діяльності.
Під капіталом прийнято розуміти матеріальні і грошові кошти, а також об'єкти інтелектуальної власності і організаторські навички (гудвіл), котрі використовуються в процесі виробництва і його обслуговування та виступають джерелом і засобом отримання прибутку.
До основних капіталоутворювальних елементів відносяться:
- засоби виробництва: будівлі, споруди, устаткування, транспорт, інструменти тощо, які використовуються підприємцем як об'єкти власності або на правах оренди, лізингу тощо;
- матеріальні оборотні елементи виробництва: сировина, матеріали, пристосування й інструменти одноразового та короткочасного Користування тощо;
- оборотні кошти у грошовій формі: гроші в касі, грошові кошти на рахунках у банках тощо.
Можна характеризувати капітал і так: під капіталом розуміють гроші, за які всі ці капіталоутворювальні елементи можна купити.
В найбільш загальному вигляді потребу в грошах Г для початку підприємництва можна визначити за формулою:
Г=Гн+Гс-м+Го+Гі (5.1)
де: Гн - грошові кошти для оплати найманих працівників, грн.;
Гс-м - кошти на оплату сировини, матеріалів, напівфабрикатів, палива, енергії тощо;
Го - кошти на придбання (оренду) будівель, споруд, передавальних пристроїв, машин, обладнання, обчислювальної техніки, інструменту, транспортних засобів тощо;
Гі - кошти на оплату інформаційних послуг, рекламу, придбання об'єктів інтелектуальної власності тощо.
При визначенні потреби в капіталі, необхідному для початку підприємницької діяльності, потрібно розрізняти такі поняття:
Стартовий (початковий) капітал - це капітал, який вкладається у будь-яку власну справу з самого початку практичної реалізації комерційної ідеї. Величина стартового капіталу залежить від змісту комерційної ідеї, виду продукції або послуги, масштабів виробництва, тривалості виробничого циклу тощо. Чим триваліший виробничий цикл, тим більшою повинна бути величина стартового капіталу.
Практично завжди стартовий капітал складається із власного капіталу, який вноситься засновником справи, та капіталу покриття, який вкладається у справу на умовах, обумовлених іншими особами.
3авдання для виконання.
Підприємець розпочинає свою справу. Він підрахував, що для нього йому потрібно взяти в оренду приміщення, сплачуючи щомісячно по Г01 грн., купити певне обладнання, прилади, устаткування тощо, витративши на це Г02 грн., найняти кваліфікованих працівників, сплачуючи їм щомісяця (з урахуванням обов'язкових відрахувань в державні соціальні фонди) по Гн грн., купувати матеріали, сировину, паливо тощо, сплачуючи за це щомісячно Гс-м грн., робити витрати на рекламу, витрачаючи на це щомісяця по Гі грн.
Конкретні величини витрат підприємця за січень місяць, а також коефіцієнти Кі, які змінюють ці витрати по інших місяцях року, наведені в таблицях 5.1 та 5.2.
Таблиця 5.1
| № вар. | Г, тис. грн. (за січень) | ||||
| Г01 | Г02 | Гн | Гс-м | Гі | |
| 1 | 50 | 200 | 10 | 23 | 8 |
Підприємець підрахував, що з певного місяця, який зазначений в завданні (див. таблицю 5.3), він почне отримувати чистий прибуток. виготовляючи щомісяця по N виробів, від реалізації кожного отримуючи (після сплати всіх податків та зборів) чистий прибуток в Р грн. (див. таблицю 5.3). У підприємця є також власний капітал ВК, який він збирається вкласти в бізнес, величина якого також наведена в таблиці 5.3.
Таблиця 5.2
|
№ вар. |
Г |
К1 січ. |
К2 лют. |
К3 бер. |
К4 Квіт. |
К5 трав. |
К6 черв. |
К7 лип. |
К8 серп. |
К9 вер. |
К10 жовт. |
К11 лист. |
К12 груд. |
|
| Г01 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | 1 | ||
| Г02 | 1 | 1,2 | 1,4 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||
| 1 | Гн | 1 | 1 | 1,1 | 1 | 0,95 | 1 | 1 | 1.2 | 1.2 | 1.1 | 1,3 | 1.1 | |
| Гс-м |
1 |
0 |
0 |
1 |
1,2 |
1,2 |
1,3 |
1.2 |
1,4 |
1,1 |
1,5 |
1.6 |
||
| Гі | 1 | 1 | 1 | 0.5 | 0,5 | 0,4 | 0,4 | 0.3 | 0,3 | 0.2 | 0 | 0 |
Керуючись даними таблиць 5.1, 5.2 та 5.3, потрібно:
1. Визначити початкові дані для розрахунків згідно з заданим варіантом.
2. З врахуванням значень коефіцієнтів Кі розрахувати помісячні витрати підприємця протягом року, які необхідно здійснити для реалізації комерційної ідеї.
3. Побудувати у масштабі графік зміни помісячних витрат підприємця.
4. Розрахувати помісячний чистий прибуток, який буде отримувати підприємець з певного часу у випадку реалізації комерційної ідеї.
5. Побудувати у масштабі графік потреби капіталу у часі.
6. Визначити величину стартового капіталу, необхідного для початку бізнесу.
7. З врахуванням величини власного капіталу побудувати у масштабі графік покриття потреби в капіталі у часі.
8. Розрахувати величину покриття потреби капіталу, необхідного для реалізації комерційної ідеї.
9. Підрахувати, яку загальну величину чистого прибутку може отримати підприємець з моменту його появи до кінця року, а також розрахувати середньомісячний прибуток. Це можна зробити, якщо загальну величину чистого прибутку розділити на число місяців, протягом яшх підприємець отримує цей прибуток.
10. Підрахувати, за скільки місяців підприємець може повернути позику (тобто величину покриття потреби в капіталі), якщо прийняти, що із середньомісячного прибутку на повернення позики підприємець буде використовувати 30ё50% від його величини.
11. Зробити висновки по роботі.
Таблиця 5.3
|
№ вар. |
Р, грн. |
N, тис. шт. (по місяцях) |
ВК, тис. грн. |
||||||||
|
4-й |
5-й 6-й |
6-й |
7-й |
8-й |
9-й |
10-й |
11-й |
12-й |
|||
|
1 |
50 |
0 |
1 |
1,1 |
1,1 |
1,14 |
1,2 |
2,3 |
2,4 |
2,5 |
1000 |
Розрахунок.
З врахуванням значень коефіцієнтів Кі розрахуємо помісячні витрати підприємця протягом року, які необхідно здійснити для реалізації комерційної ідеї.
Місячні витрати протягом року мають вигляд:
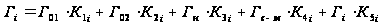 , (5.2)
де
і — номер місяця;
К1 — коефіцієнт, що змінює витрати Г01;
К2 — коефіцієнт, що змінює витрати Г02;
К3 — коефіцієнт, що змінює витрати Гн;
К4 — коефіцієнт, що змінює витрати Гс-м;
К5 — коефіцієнт, що змінює витрати Гі;
Знайдемо загальні витрати по місяцям
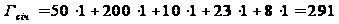 (тис.
грн)
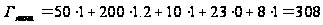 (
тис. грн)
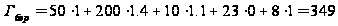 (тис.
грн)
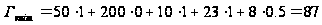 (тис.
грн)
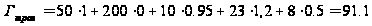 (тис.
грн)
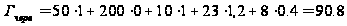 (тис.
грн)
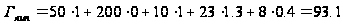 (тис.
грн)
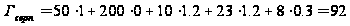 (тис.
грн)
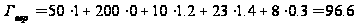 (тис.
грн)
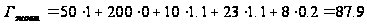 (тис.
грн)
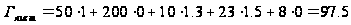 (тис.
грн)
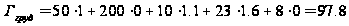 (тис.
грн)
Побудуємо у масштабі графік зміни помісячних витрат підприємця.
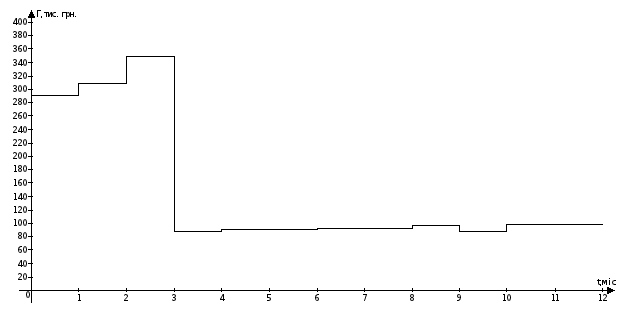
Рисунок 5.1. — Графік зміни помісячних витрат.
Розрахуємо помісячний чистий прибуток, який буде отримувати підприємець з певного часу у випадку реалізації комерційної ідеї.
Дані беремо з таблиці 5.3.
Починаючи з четвертого місяця, підприємство буде отримувати чистий місячний прибуток
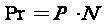 , (5.2)
квітень:50·0 = 0 тис.грн.
травень: 50·1 =50 тис.грн.
червень: 50·1,1 = 55 тис.грн.
липень: 50·1,1 =55 тис.грн.
серпень: 50·1,14 = 57 тис.грн.
вересень: 50·1,2 = 60 тис.грн.
жовтень: 50·2,3 = 115 тис.грн.
листопад: 50·2,4 = 120 тис.грн.
грудень: 50·2,5 = 125 тис.грн.
Величина щомісячного прибутку наведена у таблиці 5.4
Таблиця 5.4 Величина щомісячного прибутку
| місяць | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
|
Прибуток (тис.грн) |
0 | 50 | 55 | 55 | 57 | 60 | 115 | 120 | 125 |
Визначимо потребу в капіталі , віднімаючи прибуток від витрат по даним місяцям:
січень: 291 тис. грн.
лютий: 308 тис. грн.
березень: 349 тис. грн.
квітень: 87 – 0 = 87 тис. грн.
травень: 91,1 – 50 =41,1 тис. грн.
червень: 90,8 – 55 = 35,8 тис. грн.
липень: 93,1 – 55 = 38,1 тис. грн.
серпень: 92 – 57 = 35 тис. грн.
вересень: 96.6 – 60 =36,6 тис. грн.
жовтень: 87,9 – 115 =-27,1 тис. грн.
листопад: 97,5 – 120 = -22,5 тис. грн.
грудень: 97,8 – 125 = -27,2 тис. грн.
Дані потреби в капіталі, наведені в таблиці (5.5)
Таблиця 5.5 Потреби з урахуванням власного капіталу
| Місяць | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
|
Потреба (тис.грн) |
291 | 308 | 349 | 87 | 41,1 | 35,8 | 38,1 | 35 | 36,6 | -27,1 | -22,5 | -27,2 |
Побудуємо у масштабі графік потреби капіталу у часі.
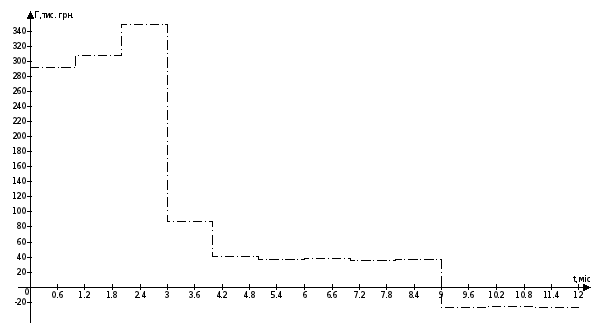
Рисунок 5.2 — Потреба капіталу у часі
З урахуванням власного капіталу потреби капіталу у часі будуть меншими, оскільки спочатку витрачатиметься власний капітал 1290 тис грн.
cічень: 1000-291=709 тис. грн. (немає потреби в капіталі)
лютий: 1000-308=692 тис. грн. (немає потреби в капіталі)
березень:1000-349=651 тис.грн. (немає потреби в капіталі)
квітень: 1000-87=913 тис. грн. (немає потреби в капіталі)
травень: 1000-41,1=958,9 тис. грн. (немає потреби в капіталі)
червень: 1000-35,8=964,2 тис. грн. (немає потреби в капіталі)
липень: 1000-38,1=961,9 тис. грн. (немає потреби в капіталі)
серпень: 1000-35=965 тис. грн. (немає потреби в капіталі)
вересень: 1000-36,6=963,4 тис. грн. (немає потреби в капіталі)
жовтень: 87,9 – 115 =-27,1 тис. грн.(немає потреби в капіталі)
листопад: 97,5 – 120 = -22,5 тис. грн.(немає потреби в капіталі)
грудень: 97,8 – 125 = -27,2 тис. грн.
Величина стартового капіталу складе:
340+466+566+486.3+373.9+59.93+50.53+41.6+22.33 = 2406.59 тис.грн.
Графік покриття потреби капіталу у часі буде мати наступний вигляд
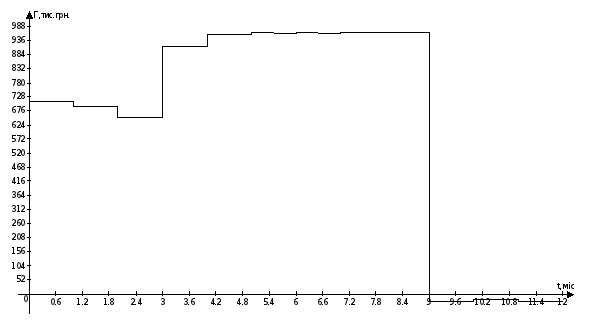
Рисунок 5.3 — Покриття потреби капіталу у часі
Загальна величина потреби в капіталі, складає:
0+466+566+486.3+373.9+59.93+50.53+41.6+22.33 = 2066.59 тис. грн.
З покриття потреби в капіталі видно, що підприємцю для налагодження своєї справи потрібно отримати додаткові кошти в сумі 2266.59 тис. грн. протягом 8 місяців.
Для нашого випадку виходить, що сума кредиту повинна складати 2266590 грн.Якщо припустити, що 50% цієї суми він зможе спрямовувати на повернення кредиту, то термін за який він зможе це зробити, складе:
Т= 2,1/0,05=42 місяців.
Тоді загальний термін, на який потрібно взяти кредит або позику, складе
Тзаг.= 8+42=50 місяців= 4,2 роки
Висновок: зроблені розрахунки є приблизними. Вони не враховують величину процентних ставок в комерційних банках, інфляцію тощо. Але на етапі початку підприємництва, коли є велика невизначеність як витрат, так і результатів, зроблених розрахунків в принципі достатньо для визначення потреби підприємця в коштах, необхідних для започаткування власної справи.
6. Вибір оптимального місця розташування підприємства
До стратегічних питань підприємництва відноситься вибір місця розташування суб'єкта бізнесу - підприємства. При цьому потрібно розрізняти такі питання:
- вибір місця розташування офісу підприємства;
вибір місця розташування самого підприємства.
Зрозуміло, що основний вплив на результати діяльності підприємства учинює місце розташування самого підприємства.
Місцем розташування підприємства є те місце, де знаходяться його виробничі, торговельні та інші підрозділи, які найбезпосереднішим чином впливають на отримання доходів. Якщо ці приміщення розташовані за різними адресами, тобто підприємство має декілька місць розташування, то прийнято говорити про «фірму», представлену багатьма підприємствами.
Вибір місця розташування підприємства може бути обмеженим або вільним. Обмежений вибір характерний для вугільних копалин, гідроелектростанцій тощо, тобто таких підприємств, які «прив'язані» до джерел сировини або енергії. Всі інші підприємства мають вільний вибір місця розташування, тобто можуть знайти собі таке місце, яке буде здаватися їм найкращим.
На вибір місця знаходження підприємства впливають такі основні фактори:
- витрати на транспортування матеріалів, сировини, комплектуючих, товарів тощо;
- витрати на заробітну плату в місці знаходження підприємства;
- витрати на оренду приміщень (або побудову нових);
- відрахування за діючою системою оподаткування з місці розташування підприємства;
-вплив інфраструктури тощо.
Аналізуючи зазначені фактори, потрібно враховувати, що всі вони мають різний вплив для підприємств різних видів діяльності. Так, для підприємств, які надають послуги, важливо, щоб клієнтура мала вільний та зручний доступ до них. Для промислових підприємств потрібно, щоб витрати на доставку матеріалів, сировини, робочої сили, комунальні послуги, витрати на транспортування готової продукції до споживачів були мінімальними. Для підприємств торгівлі потрібно. щоб до них могли потрапити якомога більше покупців, щоб ці покупці мали високу купівельну спроможність, щоб витрати на оренду приміщень, транспортування товарів до торгових точок, витрати на рекламу цих товарів тощо були найнижчі. Потрібно також враховувати наявність поблизу підприємства конкурентів, які можуть відтягувати на себе певну кількість потенційних покупців тощо.
Основна проблема вибору місця розташування підприємства полягає в тому, що ні результати діяльності цього підприємства, ні відповідні витрати не можна визначити точно. Всі вони будуть мати певну невизначеність, тому вибране місце розташування підприємства може виявитись неоптимальним. Із цього витікає, що вибір місця розташування підприємства - це проблема прийняття рішень в умовах невизначеності, яку слід вирішувати шляхом зіставлення альтернативний розрахунків, на основі яких вибирається найкращий варіант.
Найтяжче оцінити такий фактор, як вплив інфраструктури. Так, недостатній розвиток сітки вулиць, залізниць, портів, енергопостачання тощо, з одного боку, збільшує витрати на доставку матеріалів, сировини тощо, а з іншого боку, зменшує витрати на заробітну плату, тому що все це характерно для країн, що розвиваються, де рівень зарплати низький. Окрім цього недостатньо розвинута транспортна система вимагає наявності більш вмістовних складів, що потребує додаткових витрат на їх оренду, обслуговування тощо.
Вплив інфраструктури та інших чинників на місце знаходження підприємств можна охарактеризувати таким чином:
| Фактор | => | Вплив на витрата |
| Розвинута інфраструктура | Збільшення витрат на заробітну Плату | |
| Розвинута система освіти та медичного обслуговування |
=> |
Збільшення рівня податків на заробітну плату |
| Високий рівень наукових досліджень | Скорочення робочого часу | |
| Високий рівень екологічної безпеки | => | Збільшення рівня оподаткування |
| Висока продуктивність праці | Збільшення витрат на енергоносії |
Загальне правило вибору оптимального місця розташування підприємства: «Підприємство повинно бути розташовано там, де результати його роботи, які залежать безпосередньо від місця знаходження підприємства, в найбільшій мірі перевищували б відповідні витрати».
Іншими словами, кращим буде таке розташування підприємства, де так званий брутто-прибуток БП, тобто прибуток, який безпосередньо залежить від місця знаходження підприємства, буде найбільшим.
Завдання для виконання.
В місті «X», карта якого наведена на рис. 6.1, є 24 пункти, де можна розмістити підприємство, та 4 джерела «А», «Б», «В» та «Г». звідки до підприємства можуть доставлятися сировина та матеріали.
Масштаб схеми: 1 см = 1 км.
Підприємство буде виготовляти продукцію, яка буде продаватися в фірмовому магазині, розташованому біля підприємства.
Бізнесмену запропонували 6 пунктів, де він може розмістити своє підприємство, та одне джерело, звідки він зможе отримувати сировину та матеріали (див. таблицю 6.1 та 6.2).
Підприємства 21, 22, 23 та 24 знаходяться в елітному, центральному районі з дуже розвинутою.інфраструктурою;
підприємства 7, 8, 9, 17, 18 та 19 знаходяться в районі з розвинутою інфраструктурою;
підприємства 1, 5, 6, 12, 13, 14 та 20 знаходяться в звичайному районі;
підприємства 2, 3, 4, 10, 11, 15 та 16 знаходяться в вільній економічній зоні.
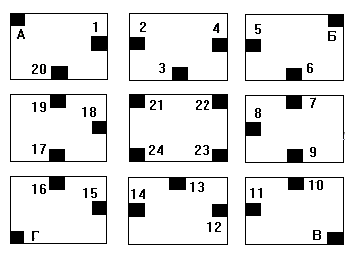
Рисунок 6.1 - Карта району, де можна розташувати підприємство
Варіанти розміщення підприємств та джерел постачання наведені в таблиці 6.1.
Таблиця 6.1
| № варіанта | Джерела постачання | Пувкти, де можна розташувати підприємство |
| 1 | А | 1,21,9,11,12,16 |
Конкретні показники економічної діяльності підприємства наведені в таблиці 6.2.
Таблиця 6.2
|
№ варіанта |
aі, грн/ т.км |
Зі , Грн./ міс. |
b, |
Nі чол. |
di, грн./ кв.м |
S, кв.м |
К, тис. грн. |
l, % |
d, % |
Р, тис. чол. |
ц, грн. |
М, кг |
|
| 1 | 1 | 150 | 0,4 | 5 | 2,5 | 100 | 100 | 1,3 | 30 | 1000 | 30 | 2,7 |
Керуючись даними таблиць 6.1 та 6.2, а також картою району. яка наведена на рис. 6.1, потрібно:
1. Для кожного із варіантів можливого розташування підприємства, які задані в завданні, нарисувати схеми руху, за якими матеріали та сировина можуть доставлятися з пункту, який визначає джерело постачання, до точок, в яких планується розмістити підприємство.
При цьому пам'ятати, що транспортні засоби можуть рухатися тільки по вулицях і не можуть проїзджати через житлові квартали.
2. Керуючись масштабом карти та схемами вибраних маршрутів доставки матеріалів та сировини, розрахувати довжину маршрутів L для кожного із варіантів, в км.
3. Розрахувати масу матеріалів та сировини, яка буде перевозитись за рік за кожним із варіантів маршрутів, за формулою:

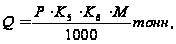 (6.1)
де: М - маса 1 виробу, кГ;
Р - кількість потенційних покупців, які мешкають в регіоні;
К5 - коефіцієнт, який враховує, скільки саме покупців, які проживають в регіоні, завітають до підприємства;
К6 - коефіцієнт, який враховує, скільки потенційних покупців зроблять покупки, зайшовши до даного підприємства.
4. За формулою 6.2 для кожного із варіантів розташування підприємства розрахувати виручку (виторг) підприємства Д за рік.
5. За формулами 6.3 - 6.7 для кожного із варіантів розрахувати витраги, які залежать від місця розташування підприємства.
6. За формулою 6.8 для кожного із варіантів розрахувати загальні витрати, які залежать від місця розташування підприємства.
7. За формулою 6.9 для кожного із варіантів розрахувати брутто -прибуток БП та вибрати найкращий варіант місця розташування підприємства.
Результати розрахунків занести до таблиці 6.3
8. Зробити висновки по роботі.
Розрахунок.
1.Для кожного із варіантів можливого розташування підприємства, які задані в завданні, рисуємо схеми руху, за якими матеріали та сировина можуть доставлятися з пункту, який визначає джерело постачання, до точок, в яких планується розмістити підприємство.
При цьому пам'ятаємо, що транспортні засоби можуть рухатися тільки по вулицях і не можуть проїзджати через житлові квартали.
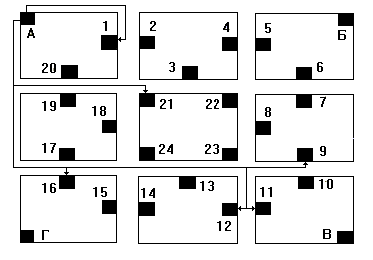
Рисунок 6.2.Схема руху.
2. Керуючись масштабом карти та схемами вибраних маршрутів доставки матеріалів та сировини, розраховуємо довжину маршрутів L для кожного із варіантів, в км.
L1=3,5 км; L21=5,5 км; L9=12 км; L11=11,5 км; L12=11,5 км; L16= 5,5 км.
3. Розраховуємо масу матеріалів та сировини, яка буде перевозитись за рік за кожним із варіантів маршрутів, за формулою (6.1)
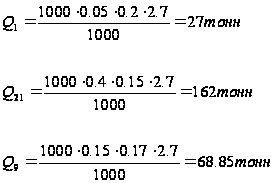
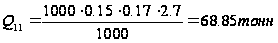
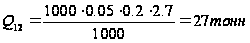
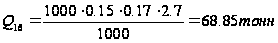
4. За формулою 6.2 для кожного із варіантів розташування підприємства розраховуємо виручку (виторг) підприємства Д за рік.
Д=цЧРЧК5ЧК6 (6.2)
де: ц - середня ціна одиниці товару, грн.;
Р - кількість потенційних покупців, які мешкають в даному регіоні;
К5- коефіцієнт, який враховує, скільки саме покупців, які проживають в регіоні, завітають до підприємства:
- якщо підприємство знаходиться в елітному, центральному районі з дуже розвинутою інфраструктурою, то К5 = 0,3ё0,4;
- якщо підприємство знаходиться в районі з розвинутою інфраструктурою або у вільній економічній зоні, то К5= 0,1ё0,15;
- якщо підприємство знаходиться в звичайному районі, то
К5=0,025ё0,05;
К6- коефіцієнт, який враховує, скільки покупок зроблять потенційні
покупці, зайшовши до даного підприємства:
-якщо підприємство знаходиться в елітному, центральному районі здуже розвинутою інфраструктурою, то К6 = 0,1ё0,15;
- якщо підприємство знаходиться в районі з розвинутою інфраструктурою або у вільній економічній зоні, то К6= 0,12ё0,17
- якщо підприємство знаходиться в звичайному районі, то
К6=0,15ё0,2.
Д1=30Ч1000000Ч0,05Ч0,2=300000 грн.
Д21=30Ч1000000Ч0,4Ч0,15=1800000 грн.
Д9=30Ч1000000Ч0,15Ч0,17=765000 грн.
Д11=30Ч1000000Ч0,15Ч0,17=765000 грн.
Д12=30Ч1000000Ч0,05Ч0,2=300000 грн.
Д16=30Ч1000000Ч0,15Ч0,17=765000 грн.
5. За формулами 6.3 - 6.7 для кожного із