Інноваційні процеси на підприємстві
Витрати та транспортування матеріалів та сировини, комплектуючих, готової продукцй від джерел постачання до місця розташування підприємства В1 можна розрахувати за формулою:
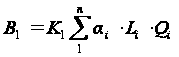 (6.3)
де: aі - вартість транспортування 1 тонно-км вантажу даного виду, грн.;
Li - відстань від джерела постачання до місця розташування підприємства, км.;
Qi - маса матеріалів, сировини, комплектуючих, готової продукції, які постачаються на підприємство від джерела постачання за рік. тонн;
n - кількість видів сировини, матеріалів, готової продукції, комплектуючих тощо.
К1- коефіцієнт, який враховує додаткові витрати на переміщення транспортних засобів від джерел постачання до місця знаходження підприємства, включаючи оплату проїзду транспорту порожняком:
- якщо підприємство знаходиться в елітному, центральному районі з дуже розвинутою інфраструктурою, то К1 = 1,25ё1,5;
- якщо підприємство знаходиться в районі з розвинутою інфраструктурою, то К1=1,1ё1,25;
якщо підприємство знаходиться В звичайному районі або у вільній економічній зоні, то К1 = 1,00ё1,10.
Розраховуємо В1:
В1=1,1Ч(1Ч3,5Ч27)=103,95 грн.
В21=1,5Ч(1Ч5,5Ч167)=1336,5 грн.
В9=1,25Ч(1Ч12Ч68,85)=1032,75 грн.
В11=1,1Ч(1Ч11,5Ч68,85)=870,9525 грн.
В12=1,1Ч(1Ч11,5Ч27)=341,55 грн.
В16=1,1Ч(1Ч5,5Ч68,85)=416,5425 грн.
Витрати на заробітну плату персоналу підприємства В2, включаючи її доставку до місця роботи, можна розрахувати за формулою:
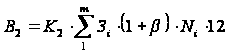 (6.4)
де: Зі - середньомісячна заробітна плата одного працівника даної професії та спеціальності, грн./місяць.;
b- коефіцієнт, який враховує виплати підприємства в обов'язкові державні соціальні фонди, в відносних одиницях;
Ni - кількість працівників даної професії або спеціальності;
12 - число місяців в році;
К2 - коефіцієнт, який враховує додаткові витрати на заробітну плату в випадку, коли підприємство знаходиться в зоні дуже розвинутої інфраструктури:
якщо підприємство знаходиться в елітному, центральному районі з дуже розвинутою інфраструктурою або у вільній економічній зоні, то
К2= 1,15ё1,3;
- якщо підприємство знаходиться в районі з розвинутою інфраструктурою, то К2 = 1,05ё1,15;
- якщо підприємство знаходиться в звичайному районі, то К2=1,00ё1,05;
m - число професій або спеціальностей працівників.
Розраховуємо В2:
В1=1,05Ч(150Ч(1+0,4)Ч5Ч12)=13230 грн.
В21=1,3Ч(150Ч(1+0,4)Ч5Ч12)=16380 грн.
В9=1,15Ч(150Ч(1+0,4)Ч5Ч12)=14490 грн.
В11=1,3Ч(150Ч(1+0,4)Ч5Ч12)=16380 грн.
В12=1,05Ч(150Ч(1+0,4)Ч5Ч12)=13230 грн.
В16=1,3Ч(150Ч(1+0,4)Ч5Ч12)=16380 грн.
Витрати на оренду приміщень В3 можна розрахувати за формулою:
В3=К3ЧdЧSЧ12 (6.5)
де: d- розцінка, тобто плата за оренду 1 кв. м. приміщень за місяць, яка діє в даний час, грн./кв.м;
S - площа приміщень, які орендуються, кв.м.;
12 - число місяців в році;
К3 - коефіцієнт, який враховує збільшення орендної плати персоналу при наближенні до центральних районів, тобто до розвинутої інфраструктури:
- якщо підприємство знаходиться в елітному, центральному районі з дуже розвинутою інфраструктурою, то К3 = 1,3ё1,6;
- якщо підприємство знаходиться в районі з розвинутою інфраструктурою, то К3 = 1,1ё1,3;
якщо підприємство знаходиться в звичайному районі або у вільній економічній зоні, то К3=1,0.
Розрахуємо В3:
В1=1Ч2,5Ч100Ч12=3000 грн.
В21=1,6Ч2,5Ч100Ч12=4800 грн.
В9=1,3Ч2,5Ч100Ч12=3900 грн.
В11=1Ч2,5Ч100Ч12=3000 грн.
В12=1Ч2,5Ч100Ч12=3000 грн.
В16=1Ч2,5Ч100Ч12=3000 грн.
Величина податків на капітал В4 розраховується за формулою:
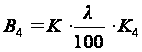 (6.6)
де: К - вартість основного капіталу, який задіяний в бізнесі, грн.;
l - загальна ставка податку на основний капітал, в %;
К4 - коефіцієнт, який враховує зменшення податків при розташуванні підприємства в вільній економічній зоні:
- якщо підприємство знаходиться в районі вільної економічної зони, то коефіцієнт К4 = 0,2ё0,5;
якщо підприємство знаходиться в інших районах, то К4=1,0.
Розраховуємо В4:
В1=100000Ч Ч1=1300
грн.
В21=100000ЧЧ1=1300
грн.
В9=100000ЧЧ1=1300
грн.
В11=100000ЧЧ0,5=650
грн.
В12=100000ЧЧ1=1300
грн.
В16=100000ЧЧ0,5=650
грн.
Величина податків з доходу (виторгу) В5 розраховується за формулою:
В5=ДЧ ЧК4
(6.7)
де: Д - виручка (виторг) підприємства за рік, грн.;
d- загальна ставка податку з обороту (непрямі та прямі податки
на бізнес) та податку на прибуток, у відсотках;
К4 - коефіцієнт, який враховує зменшення податків при розташуванні підприємства в вільній економічній зоні:
- якщо підприємство знаходиться в районі вільної економічної зони, то К4= 0,2ё0,5;
- якщо підприємство знаходиться в інших районах, то К4=1,0.
Розраховуємо В5:
В1=300000Ч Ч1=90000
грн.
В 21=1800000ЧЧ1=540000
грн.
В9=765000ЧЧ1=229500
грн.
В11=765000ЧЧ0,5=114750
грн.
В12=300000ЧЧ1=90000
грн.
В16=765000ЧЧ0,5=229500
грн.
6. За формулою 6.8 для кожного із варіантів розрахувати загальні витрати, які залежать від місця розташування підприємства.
В свою чергу, річні витрати, які безпосередньо залежать від місця розташування підприємства, розраховуються за формулою:
В=В1+В2+В3+В4+В5 (6.8)
де:В1- витрати на транспортування матеріалів та сировини, комплектуючих, готової продукції від джерел постачання до місця розташування підприємства, грн./рік;
В2 - витрати на заробітну плату персоналу, грн./рік;
В3 - витрати на оренду приміщень, грн./рік;,
В4 - величина податків на капітал, грн./рік;
В5 - величина податків з доходу (виторгу) від підприємницької діяльності, грн./рік.
В1=103,95+13230+3000+1300+90000=107633,95 грн.
В21=1336,5+16380+4800+1300+540000=563816,5 грн.
В9=1032,75+14490+3900+1300+229500=250222,75 грн.
В11=870,9525+16380+3000+650+114750=135650,9525 грн.
В12=341,55+13230+3000+1300+90000=107871,55 грн.
В16=416,5425+16380+3000+650+229500=249946,5425 грн.
7. За формулою 5.9 для кожного із варіантів розрахуємо брутто- прибуток БП.
БП = Д - В ® максимум, (6.9)
де: Д - дохід (виторг) підприємства за рік, грн.;
В - річні витрати, які безпосередньо залежать від місця розташування підприємства, грн.
БП1=300000-107633,95=192 366,05 грн.
БП21=1800000-563816,5=1236183,5 грн.
БП9=765000-250222,75=514777,25 грн.
БП11=765000-135650,9525=629349,0475 грн.
БП12=300000-107871,55=192128,45 грн.
БП16=765000-249946,5425=515053,4576 грн.
Найкращий варіант місця розташування підприємства –варіант 21.
Результати розрахунків занесемо до таблиці 6.3.
Таблиця 6.3
| Варіант |
Д, Грн. |
В1,грн |
В2, грн. |
В3, грн. |
В4, грн. |
В5, грн. |
|
БП,грн. |
| 1 | 300000 | 103,95 | 13230 | 3000 | 1300 | 90000 | 107633,95 | 192366,05 |
| 21 | 1800000 | 1336,5 | 16380 | 4800 | 1300 | 540000 | 563816,5 | 1236183,5 |
| 9 | 765000 | 1032,75 | 14490 | 3900 | 1300 | 229500 | 250222,75 | 514777,25 |
| 11 | 765000 | 870,9525 | 16380 | 3000 | 650 | 114750 | 135659,9525 | 629349,0475 |
| 12 | 300000 | 341,55 | 13230 | 3000 | 1300 | 90000 | 107871,55 | 192128,45 |
| 16 | 765000 | 416,5425 | 16380 | 3000 | 650 | 229500 | 249946,5425 | 515053,4576 |
 ,грн.
8.Зробимо висновки.
Кращим буде таке розташування підприємства, де так званий брутто-прибуток БП, тобто прибуток, який безпосередньо залежить від місця знаходження підприємства, буде найбільшим. Після зроблених розрахунків ми можемо побачити,що БП найбільший для варіанту 21.Отже найкращий варіант місця розташування підприємства – це 21 – підприємство знаходиться в елітному, центральному районі з дуже розвинутою інфраструктурою. Таке розташування підприємства забезпечить отримання максимального прибутку.
7. Розрахунок основних видів податків, які повинен сплачувати суб'єкт бізнесу - юридична особа
В процесі своєї діяльності підприємець повинен сплачувати близько 20 основних та 15 місцевих податків. Основними із них є податок на прибуток, акцизний збір та податок на додану вартість.
Спочатку визначимо поняття:
Оптова ціна Цо - це собівартість виробу S+плановий прибуток Р:
Цо=S+P (7.1)
Вільна ціна Цв- це собівартість виробу S+прибуток Р +акциз А:
Цв=S+P+A= (7.2)
де: a - ставка акцизного податку, в відносних одиницях.
Ціна реалізації Ц р - це собівартість виробу S + прибуток Р + акциз А + податок на додану вартість ПДВ:
Цр=S+P+A+ПДВ=ЦвЧ(1+b)= Ч(1+b)
(7.3)
де: b - ставка ПДВ, в відносних одиницях.
1. Завдання для виконання.
Користуючись даними таблиці 7.1, потрібно:
1. Розрахувати величину податку на прибуток, який повинен сплатити підприємець за перший, другий, третій та четвертий квартали. При проведенні розрахунків амортизаційні відрахування прийняти щоквартально по 10 тис. грн., а ставку податку на прибуток - 30 %.
2. Зробити висновки. Пояснити, які складності можуть виникнути на підприємстві, коли, наприклад, продукція відвантажена, а гроші за неї на рахунок підприємця ще не надійшли. Поясніть, яким чином можна зменшити величину сплачуваного податку на прибуток в окремому кварталі.
Таблиця 7.1
|
№ варіанта |
Надходження грошей за відправлену продукцію |
Відвантаження продукції замовнику |
Списання грошей з рахунку за отримані матеріали, видачу зарплати та інші | Оприбуткування матеріалів на складі та фіксація інших витрат | ||||
| Дата | Сума | Дата | Сума | Дата | Сума | Дата | Сума | |
| 1 | 23.01 | 190 000 | 22.01 | 190 000 | 24.02 | 30 000 | 1.04 | 30 000 |
| 15.05 | 130 000 | 10.03 | 130 000 | 11.06 | 34 000 | 13.09 | 34 000 | |
| 12.07 | 98 000 | 15.06 | 98 000 | 9.08 | 42 000 | 10.08 | 42 000 | |
| 1.11 | 100 000 | 17.12 | 100 000 | 13.11 | 21 000 | 15.12 | 21 000 | |
Розрахунок.
1. Податок на прибуток підприємства - один з основних прямих податків, який повинен сплачувати підприємець. Об'єкт оподаткування - прибуток, що визначається як різниця між валовим доходом і валовими витратами та амортизаційними відрахуваннями, які отримало підприємство протягом певного періоду. Величина податку з прибутку П може бути розрахована за формулою:
П=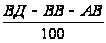 Чw
(7.4)
де: ВД - валовий дохід, гри.;
ВВ-валові витрати,грн.;
АВ - сума амортизаційних відрахувань, грн.;(АВ=10тис.грн.)
w - ставка податку на прибуток, %.(w=30%)
Валовий дохід -загальна сума прибутків суб'єкта від усіх видів діяльності, отриманих протягом звітного періоду в грошовій, матеріальній, нематеріальній формах як в Україні, так і за її межами.Валові витрати - розмір будь-яких витрат суб'єкта бізнесу в грошовій, матеріальній і нематеріальній формах, які здійснюються для компенсації вартості придбаних товарів, послуг і т.п. для подальшого використання у власній господарській діяльності.
Датою виникнення валового доходу є те, що настало раніше: або надходження грошей на поточний рахунок суб'єкта, або відвантаження ним продукції.
Датою появи валових витрат є теж те, ідо настане раніше: або списання грошей з поточного рахунку суб'єкта або дата оприбуткування матеріалів у себе на складі.
П1=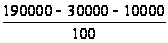 Ч
30%=45 000 грн.
П2=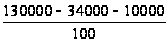 Ч30%=25800
грн.
П3=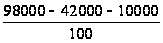 Ч30%=13800
грн.
П4=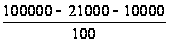 Ч30%=20700
грн.
Прік=45000+25800+13800+20700=105300 грн.
2.Для зменшення податку в окремому кварталі необхідно зменшити валовий дохід в цьому кварталі шляхом показу цього доходу в наступному кварталі, або потрібно збільшити валові витрати в цьому кварталі
2. Завдання для виконання .
Підприємство виробляє підакцизні товари "А", "Б" та ''В”. На основі даних таблиці 7.2 потрібно розрахувати:
1. Величину акцизного збору, який повинен сплатити виробник за виробництво кожного виду підакцизних товарів, а також всіх товарів разом.
2.Вільну ринкову ціну по кожному виду товарів.
Таблиця 7.2
|
№ варіанта |
Товари |
Собівартість одного виробу,грн. |
Плановий прибуток, грн. |
Ставка акцизного збору a, в відносних одиницях |
Кількість виробів, шт. |
| А | 1 000 | 290 | 0,25 | 1 200 | |
| 1 | Б | 600 | 230 | 0,30 | 3200 |
| В | 12000 | 300 | 0,35 | 3400 |
Розрахунок.
1.Акцизний збір - це непрямий податок на високорентабельні і монопольні товари, який включається в ціну реалізації цих товарів. Акциз - це податок у ціні. Акцизний збір сплачується незалежно від результатів фінансової діяльності суб'єкта бізнесу. Величина акцизного збору А (в грн.) розраховується за формулою:
А=Цв-a, (7.5)
де: Цв- вільна ціна виробу, грн.;
a - ставка акцизу, в відносних одиницях.
Об'єкт оподатковування акцизним збором -обсяг (оборот) реалізації підакцизних товарів (у вільних цінах) для вітчизняних товарів, або митної вартості товарів з урахуванням мит і митних зборів для імпортованих товарів. Платники акцизного збору - виробники й імпортери підакцизних товарів.
Виведемо формулу для розрахунку акцизу. Так,
А=Цв-a і Цв=(S+Р)+А
Звідси:
А=[(S+Р)+А]Чa А-АЧa=(S+Р)Чa
АЧ(1-a)=(S+Р)Чa
І, нарешті:
А=Чa
(7.6)
де: S - собівартість одиниці продукції, грн.;
Р - плановий прибуток від реалізації одиниці продукції, грн.;
a - ставка акцизного податку (збору), у відносних одиницях.
АА= Ч0.25Ч1200=516000
грн.
АБ= Ч0.3Ч3200=1138285.7
грн.
АВ= Ч0.35Ч3400=22518461.5
грн
А= АА +АБ + АВ =24172747.2грн.
2.Розрахуємо вільну ринкову ціну по кожному виду товарів.
З формули (7.5):
Цв=
Для “A”
Цв= =206400
грн.
Для “Б”
Цв= =3794285.7
грн.
Для “В” Цв= =64338461.4 грн.
3. Завдання для виконання.
Підприємство виготовляє продукцію та відвантажує її споживачам. Дати відвантаження продукції, отримання коштів за неї, списання коштів з рахунку за отримані матеріали та виписки податкової накладної наведені в таблиці 7.3. Керуючись методикою розрахунку ПДВ, необхідно:
1. Розрахувати величину податку на додану вартість, яку повинен сплатити підприємець в січні, лютому та березні місяці:
1.1. При застосуванні касового методу сплати податку;
1.2. При виникненні податкового зобов'язання в момент відвантаження продукції.
Ставку податку на додану вартість прийняти b = 0,2.
Таблиця 7.3
|
№ варіанта |
Операції |
Виготовлена продукція | Отримані матеріали | ||||
| Сума у вільних цінах. Грн. |
Дата відвантаження |
Дата отримання коштів |
Сума у вільних цінах, грн. |
Дата списання коштів з рахунку |
Дата виписки податкової накладної |
||
| 1 | а | 200 000 | 2.02 | 5.03 | 76000 | 15.01 | 17.01 |
| б | 230 000 | 13.02 | 11.02 | 120000 | 11.02 | 14.02 | |
| в | 50 000 | 23.03 | 12.04 | 12000 | 16.03 | 12.03 | |
Розрахунок.
Податок на додану вартість - ПДВ.
Це один із найголовніших непрямих податків. Об'єкт оподаткування - операції продажу товарів, робіт, послуг, ввезення товарів в Україну. ПДВ встановлюється на товари, послуги і т.п., а не для окремих суб'єктів. База оподатковування - вільні ціни (або регульовані ціни, якщо вони регулюються державою).
Величина ПДВ розраховується за формулою:
ПДВ=ЦвЧb (7.7)
де: Цв-вільна ціна товару, грн.;
b- ставка податку ПДВ, b =0,20.
Розмір ПДВ, що підлягає сплаті, розраховується за формулою:
ПДВ=bЧ(Цв1-Цв2), (7.8)
де: Цв2- вільна ціна проданого товару, грн.;
Цв1 - вільна ціна куплених матеріалів, грн.;
b - ставка ПДВ, b =0,20.
або
ПДВ=g(Цр2-Цр1) (7.9)
де: Цр2- ціна реалізації проданого товару, грн.;
Цр1- ціна купленихматеріалів, грн.;
g- зустрічна ставка ПДВ, g= 0,1667.
Розраховуємо за формулою (7.8):
ПДВа=0.2(200000-76000)=24800 грн.
ПДВб=0.2(230000-120000)=22000 грн.
ПДВв=0.2(50000-12000)=7600 грн.
Висновок: В даному розділі розраховані основні види податків,які повинен сплачувати суб’єкт бізнесу ѕ юридична особа. Основні види податків для підприємства - податок на прибуток, акцизний податок та податок на додану вартість. З наведеного вище видно, що один і той самий податок можна розрахувати декількома способами.
Висновок
В процесі виконання даної курсової роботи було розглянуто інноваійні процеси на підприємстві .Крім того, було розроблено установчі документи для створення суб’єкта підприємницької діяльності – юридичної особи, комерційну ідею , а також теоретично створене акціонерне товариство. Для акціонерного товариства було розраховано: прибуток, який може отримати акціонерне товариство від випуску та реалізації виробів; можлива величина чистого прибутку; ставку дивідендів, яка б гарантувала залучення грошових коштів населення та інвесторів в новостворюване акціонерне товариство; мінімальна величина статутного фонду акціонерного товариства.
Також був вибраний номінал акцій, які плануються до випуску в обіг, визначено кількість звичайних та привілейованих акцій, які потрібно запропонувати потенційним інвесторам для підписки і складено інформаційне повідомлення (емісійний проспект) про створення акціонерного товариства.
Розраховувалися основні види податків: податок на прибуток, акцизний податок та податок на додану вартість; а, крім того, вибране оптимальне місце розташування підприємства. Було визначено, що найкращим варіантом розміщення підприємства є такий, де, так званий, брутто-прибуток, який безпосередньо залежить від місця знаходження підприємства, є найбільшим.
Зрозуміло, що зроблені розрахунки є приблизними. Але на етапі початку підприємництва, коли є велика невизначеність як втрат, так і результатів, зроблених розрахунків в принципі достатньо для визначення потреби підприємця в коштах, необхідних для започаткування власної справи.
Література
Покропивний С.Ф. «Економіка підприємства» Київ, 2001 р.
Карлін М.І. «Правові основи підприємництва» Київ. 2000 р.
Бойчик І.М. Економіка підприємства / Навч. посіб. – Київ. 2002 р. – 480с.
4. Козловський В.О. Основи підприємництва / Практикум. Навчальний посібник. Видання 3 – є, доповнене. – Вінниця: ВДТУ, 2002. – 158с
Размещено на