Проектирование производственного предприятия
Материальные
затраты:
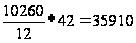 руб.
2). Рассчитываем зарплату основных производственных рабочих
ФОТток =3*1760*25*1,4/90=2053 руб./год
ФОТраст =1*1760*25*1,4/90=684 руб./год
ФОТфр =1*1760*25*1,4/90=684 руб./год
ФОТстр =1*1760*25*1,4/90=684 руб./год
ФОТслес =3*1760*25*1,4/90=2053 руб./год
ФОТКИП и А =1*1760*25*1,4/90=684 руб./год
ФОТэл-т =1*1760*25*1,4/90=684 руб./год
ФОТсбор =1*1760*25*1,4/90=684 руб./год
ФОТк-исп =1*1760*25*1,4/90=684 руб./год
ФОТтерм =1*1760*25*1,4/90=684 руб./год
ФОТз =1*1760*25*1,4/90=684 руб./год
Итого ФОТ=10260 руб./год.
3). Рассчитываем дополнительную зарплату
ЗП ДОП =0,15*10260=1539 руб./год.
4). Отчисления в ЕСН:
ЕСН=(10260+1539)*0,26=3068 руб.
5). Стоимость одного машино-часа работы оборудования составляет в базовом году 50 руб.
Ро=n*Fд*50/N
Ро= 34*1900*50/90=35889 руб.
6). Общепроизводственные (цеховые) расходы:
В базовом году общепроизводственные расходы составили 80 % от заработной платы основных производственных рабочих:
РОПР=10260*0,8=8208 руб.
7). Общехозяйственные расходы:
В базовом году общехозяйственные расходы составили 100 % от заработной платы основных производственных рабочих:
РОХР=10260*1=10260 руб.
Итого: производственная себестоимость: 105134 руб.
8). Коммерческие расходы:
В базовом году коммерческие расходы составили 2,5 % от производственной себестоимости:
0,025*105134=2628 руб.
9). Итого: полная себестоимость = производственная себестоимость +коммерческие расходы
105134+2628=107762 руб.
2.2 Расчет затрат по изделиям на плановый период
В плановом году трудоемкость снизилась на 5 %, Спрос увеличился на 20 %
Рассчитаем численность работающих (явочной (Rя) списочной (Rс)):
– основных производственных рабочих:
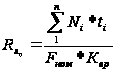
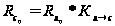 ;
 ,
где Fэф – эффективный годовой фонд времени работы одного рабочего;
Квр – коэффициент выполнения норм времени;
Кяо – коэффициент перехода от явочной к списочной численности.
Номинальный фонд времени работы одного рабочего (Fном):
Fном = (Fкал – Fвых, пр)*nсм*tсм,
где Fном – номинальный фонд рабочего времени – максимально возможное количество рабочих часов в год;
Fкал – количество календарных дней в году;
Fвых, пр – выходные и праздники, не совпавшие с выходными;
tсм, nсм – продолжительность и количество в день рабочих смен.
Fном = (366 – (104 + 12)) * 1 * 8 = 2000 час/год.
Эффективный годовой фонд времени работы одного рабочего:
Fэф = Fном – Fнев,
где Fнев – невыходы на работу (отпуска – основной, дополнительный, по беременности и родам, для учащихся; болезни; выполнение государственных и общественных обязанностей).
Потери времени всех видов от номинального фонда времени работы одного рабочего составляют 12 %.
Fнев = 0,12*2000=240 час/год.
Fэф = 2000 – 240 = 1760 час/год.
Для расчета списочной численности рабочих используется коэффициент пересчета явочной численности в списочную:
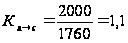
Изделие № 16:
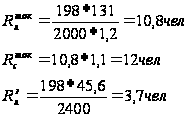
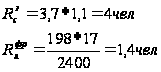
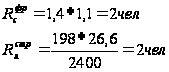
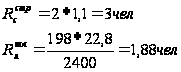
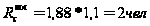
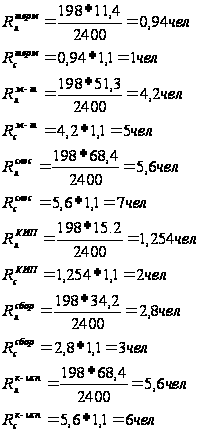
Всего: 48 человек.
Изделие № 4:
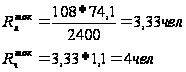
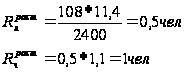
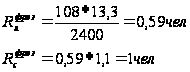
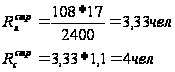
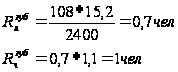
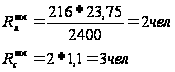
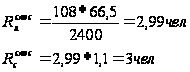
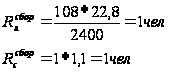
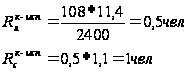
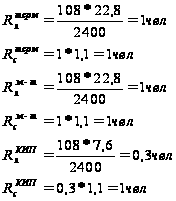
Всего: 22 чел.
 Остальные
группы работающих
определяются
по заданной
структуре.
Численность
работающих
– Rппп
определяется
по формуле:
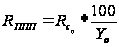 ,
где Yо – удельный вес основных производственных рабочих в структуре ППП, %.
На предприятии сложилась следующая структура промышленно-производственного персонала:
– основные производственные рабочие 62 %;
– вспомогательные рабочие 22 %;
– ИТР и служащие 14 %;
– прочие категории 2 %.
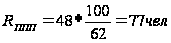
Численность остальных групп работающих определяется по формуле:
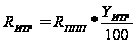 ,
где YИТР - удельный вес ИТР в структуре ППП, %.
Аналогично для остальных групп работников.
Rвсп = 77*0,22=17 чел.
RИТР = 77*0,14=11 чел.
Rпроч = 77*0,02= 1 чел.
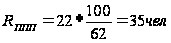
Численность остальных групп работающих определяется по формуле:
Аналогично для остальных групп работников.
Rвсп = 35*0,22=8 чел.
RИТР = 35*0,14=4 чел.
Rпроч = 35*0,02= 1 чел.
Таблица 8 – структура персонала в плановом году
| Категории | Изделие № 16 | Изделие № 4 | Всего |
| Основные | 48 | 22 | 70 |
| Вспомогательные | 17 | 8 | 25 |
| ИТР | 11 | 4 | 15 |
| Прочие | 1 | 1 | 2 |
| ППП | 77 | 35 | 112 |
Изделие № 16:
1) Определение материальных затрат
Мз=
Материальные
затраты:
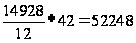 руб.
2) Рассчитываем зарплату основных производственных рабочих
ФОТток =12*1760*25*1,4/198=3732 руб./год
ФОТз =4*1760*25*1,4/198=1244 руб./год
ФОТфр =2*1760*25*1,4/198=410 руб./год
ФОТстр =3*1760*25*1,4/198= 933 руб./год
ФОТшл =2*1760*25*1,4/198= 622 руб./год
ФОТслес =7*1760*25*1,4/198= 2177 руб./год
ФОТсбор =3*1760*25*1,4/198= 933 руб./год
ФОТк-исп =7*1760*25*1,4/198=2177 руб./год
ФОТтерм =1*1760*25*1,4/198= 311 руб./год
ФОТкип =2*1760*25*1,4/198= 622 руб./год
ФОТэл =5*1760*25*1,4/198= 1555 руб./год
Итого ФОТ=14928 руб./год.
3) Рассчитываем дополнительную зарплату
ЗП ДОП =0,15*14928=2239 руб./год.
4) Отчисления в ЕСН:
ЕСН=(ЗПОПР+ЗПДОП)*0,26
ЕСН=(14928+2239)*0,26=4463 руб.
5) Стоимость одного машино-часа работы оборудования составляет в плановом году 48 руб.
Ро=n*Fд*48/N
Ро= 91*1900*48/198=41915 руб.
6) Общепроизводственные (цеховые) расходы:
В базовом году общепроизводственные расходы составили 78 % от заработной платы основных производственных рабочих:
РОПР=14928*0,78 =11643 руб.
7) Общехозяйственные расходы:
В базовом году общехозяйственные расходы составили 97 % от заработной платы основных производственных рабочих:
РОХР=14928*0,97=14480 руб.
Итого: производственная себестоимость: 141916 руб.
Коммерческие расходы:
В базовом году коммерческие расходы составили 4 % от производственной себестоимости:
0,04*141916=5677 руб.
9) Итого: полная себестоимость = производственная себестоимость +коммерческие расходы
141916+5677=147593 руб.
1) Определение материальных затрат
Мз=
Материальные
затраты:
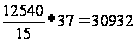 руб.
2) Фонд оплаты труда основных производственных рабочих рассчитывается по формуле: ФОТ = Rс*Fэф*ТС*Кпр,/N
ТС – часовая тарифная ставка работ, руб./час,
Кпр – коэффициент премирования. Кпр = 1,4.
Изделие № 4
ФОТток =4*1760*25*1,4/108=2281 руб./год
ФОТраст =1*1760*25*1,4/108=570 руб./год
ФОТфр =1*1760*25*1,4/108=570 руб./год
ФОТстр =4*1760*25*1,4/108=2281 руб./год
ФОТз =1*1760*25*1,4/108= 570 руб./год
ФОТшл =3*1760*25*1,4/108= 1710 руб./год
ФОТтерм =1*1760*25*1,4/108= 570 руб./год
ФОТэл-т =1*1760*25*1,4/108=570 руб./год
ФОТслес =3*1760*25*1,4/108=1710 руб./год
ФОТКИП и А =1*1760*25*1,4/108=570 руб./год
ФОТсбор =1*1760*25*1,4/108=570 руб./год
ФОТк-исп =1*1760*25*1,4/108=570 руб./год
Итого основной ФОТ= 12540 руб. год.
3) Дополнительный фонд оплаты труда рассчитывается из условия 15 % от основного ФОТ.
Получаем ФОТ основной и дополнительный:
ЗП ДОП = 0,15*12540=1881 руб./год.
4) Отчисления в ЕСН:
ЕСН=(ЗПОПР+ЗПДОП)*0,26
ЕСН=(12540+1881)*0,26=3749 руб.
5) Расходы на содержание и эксплуатацию оборудования:
Стоимость одного машино-часа работы оборудования составляет в плановом году 48 руб.
Ро=n*Fд*48/N
Ро= 34*1900*48/108=28711 руб.
6) Общепроизводственные (цеховые) расходы:
В плановом году общепроизводственные расходы составили 78 % от заработной платы основных производственных рабочих:
РОПР=12540*0,78=9781 руб.
7) Общехозяйственные расходы:
В плановом году общехозяйственные расходы составили 97 % от заработной платы основных производственных рабочих:
РОХР=12540*0,97=12164 руб.
Итого: производственная себестоимость: 99758 руб.
8) Коммерческие расходы:
В базовом году коммерческие расходы составили 4 % от производственной себестоимости:
0,04*99758=3990 руб.
9) Итого: полная себестоимость = производственная себестоимость +коммерческие расходы
99758+3990=103748 руб.
2.3 Расчет технико-экономических показателей на базовый период
1) Определяем оптовую цену предприятия
Цопт=
 (12)
Цопт=220000/1,18=186440 руб.
Цопт=160000/1,18=135593 руб.
2) Определяем прибыль не единицу продукции
П=Цопт-СП (13)
П=186640 -145484 =41156 руб.
П=135593 -107762=27831 руб.
3) Определяем рентабельность продукции
R=П/СП*100 % (14)
R=(41156/145484) *100 %=28 %
R=(27831 /107762) *100 %=26 %
4) Определяем чистую прибыль
Пчист=П*(1–0,24) (15)
Пчист=41156 *0,76=31278 руб.
Пчист=27831*0,76=21151 руб.
Определяем фондоотдачу
 (16)
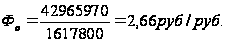
Определяем фондоемкость
 (17)
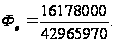 =0,38
руб./руб.
7) Определяем выработку

Вппп=ВР/Чппп (18)
Вопр=ВР/Чопр (19)
Вппп=42965970/92=467021
Вопр=42965970/57=753789
Расчет эффективности проекта
8) Определяем срок окупаемости
Определяем срок окупаемости
Срок окупаемости инвестиций является самым простым методом оценки инвестиций. Срок окупаемости – время, необходимое инвестору для возмещения суммы его первоначального вложения капитала (инвестиций). Он определяется как отношение суммы вложения капитала к величине чистой прибыли (т. е. прибыли, оставшейся после уплаты налогов), полученной от данных инвестиций:
ТОК=К/ Пчист1*N1+ Пчист2*N2 (20)
Где ТOK – срок окупаемости инвестиций, лет;
К – сумма инвестиций, руб.;
П – чистая прибыль, руб.
Чем меньше срок окупаемости, тем эффективнее вложение капитала.
ТОК=16178000/31278*165+21151*90=2,28 года
9) Определяем чистый дисконтированный доход
Чистый дисконтированный доход:
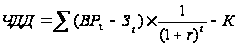 =1030

Индекс доходности
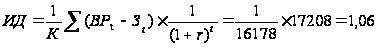
2.4 Расчет технико-экономических показателей на плановый период
1) Определяем оптовую цену предприятия
Цопт=
Цопт=220000/1,18=186440 руб.
Цопт=160000/1,18=135593 руб.
2) Определяем прибыль не единицу продукции
П=Цопт-СП
П=186640 -147593 =39047 руб.
П=135593 -103748=31845 руб.
3) Определяем рентабельность продукции
R=П/СП*100 %
R=(39047/147593) *100 % =26 %
R=(31845 /103748) *100 % =31 %
4) Определяем чистую прибыль
Пчист=П*(1–0,24)
Пчист= 39047*0,76=29676 руб.
Пчист=31845*0,76=24202 руб.
5) Определяем фондоотдачу
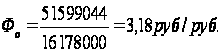
Определяем фондоемкость
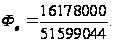 =0,3
руб./руб.
7) Определяем выработку
Вппп=ВР/Чппп
Вопр=ВР/Чопр
Вппп=51599044/112=460705
Вопр=51599044/70=737129
2.5 Анализ безубыточности
Критическим объемом производства Q называется величина выручки от реализации, при которой предприятие покрывает все свои расходы, но не получает прибыль. Для его определения используется формула:
 ,
(23)
где
 – постоянные
расходы;
Q – количество произведенной (реализованной) продукции в натуральном и денежном измерениях;
 – величина
переменных
расходов на
единицу произведенной
(реализованной)
продукции.
Рассчитаем точку безубыточности для производства изделий № 16, № 4 в базовом периоде.
Для изделия 16:
=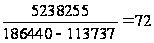 шт. или
 руб.
Для изделия № 4:
=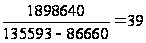 шт. или
 руб.
Рассчитаем точку безубыточности для производства изделий № 16, № 4 в плановом периоде.
Для изделия 16:
=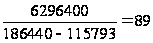 шт. или
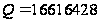 руб.
Для изделия № 4:
=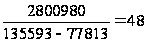 шт. или
 руб.
Таблица 9 – Финансовый план предприятия
| Доходы и поступления средств | Расходы и отчисления средств | ||
| Показатели | Тыс. руб. | Показатели | Тыс. руб. |
| Прибыль | 5944 | Налог на прибыль | 1427 |
| Амортизационные отчисления | 1037 |
Целевой сбор на содержание: – правоохранительных органов |
_ |
| Отчисления в ремонтный фонд | 324 | -жилищного фонда и объектов социально-культурной сферы |
_ 356 324 |
| Налог на имущество | |||
| Ремонтный фонд | |||
| Прирост кредиторской задолженности, постоянно находящейся в распоряжении предприятия | - |
||
| 80 | Резервный фонд | 1132 | |
| Фонд потребления |
1581 2485 |
||
|
Фонд накопления |
|||
| За счет кредиторской задолженности, постоянно находящейся в распоряжении предприятия | |||
| Итого: | 7305 | Итого: | 7305 |
Сводная таблица 1 – Основные технико-экономические показатели
| Наименование показателя | величина показателя для изд. № 16 | величина показателя для изд. № 4 | Темп роста | |||
| базовый год | Плановый год | базовый год | плановый год | |||
| 1. Программа выпуска, нат. ед. измерения | 165 | 198 | 90 | 108 | 120 % | 120 % |
| 2. Объем товарной продукции, тыс. руб. | 30762,6 | 36955 | 12203 | 14644 | 120 % | 120 % |
| 3. Объем реализованной продукции, тыс. руб. | 30762,6 | 36955 | 12203 | 14644 | 120 % | 120 % |
| 4. Численность работников предприятия, чел. | 68 | 77 | 24 | 35 | 113 % | 146 % |
| в том числе: | ||||||
| Основные производственные рабочие | 42 | 48 | 15 | 22 | 113 % | 146 % |
| 5.ФЗП всего персонала, тыс. руб. | 2585 | 2956 | 923 | 1354 | 114 % | 147 % |
| 6. Себестоимость, тыс. руб. | 24005 | 29223 | 9699 | 11205 | 122 % | 115 % |
| 7. Прибыль от реализации продукции, тыс. руб. | 6791 | 7731 | 2505 | 3439 | 114 % | 137 % |
| 8. Балансовая прибыль, тыс. руб. | 6791 | 7731 | 2505 | 3439 | 114 % | 137 % |
| 9. Чистая прибыль, тыс. руб. | 5161 | 5876 | 1904 | 2614 | 114 % | 137 % |
| 10. Рентабельность продукции, % | 28 | 26 | 26 | 31 | 92 % | 119 % |
| 11. Фондоотдача, руб./руб. | 2,66 | 3,18 | 2,66 | 3,18 | 120 % | |
| 12. Фондоемкость, руб./руб. | 0,38 | 0,3 | 0,38 | 0,3 | 81 % | |
| 15. Потребность в инвестициях, тыс. руб. | 16178 | |||||
| 16. Срок окупаемости затрат, дисконтированный, лет. | 2,28 | |||||
| 17. Чистый дисконтированный доход | 1030 | |||||
| 18. Индекс доходности | 1,06 | |||||
Исходя из представленных данных, можно сделать следующие выводы:
в планируемом периоде имеет место рост объемов производства на 20 % по 2 исследуемым изделиям;
для успешной работы предприятию необходимо осуществить капитальные вложения на сумму 16178 тыс. руб. либо за счет собственных средств, либо за счет привлечения дополнительного инвестирования.
себестоимость выпуска по изделию № 16 и № 4 увеличивается, что обусловлено сильным увеличением доли ФОТ в общей себестоимости продукции. Даже снижение трудоемкости оказало не столь сильное влияние на полную себестоимость, нежели увеличение ФОТа.
линейно-функциональная организационная структура данного предприятия достаточно эффективна;
проект достаточно эффективен, так как планируемый уровень рентабельности лежит в зоне оптимистического риска 26 % и 31 % и превышает среднеотраслевой показатель рентабельности; к тому же по изделию № 4 можно наблюдать его положительную динамику по сравнению с базовым периодом;
об эффективности проекта говорит также то, что ЧДД>0, ИД>1
В целом реализация проекта по производству сушилки для мела, и станков для обрезки экономически целесообразна. Данное предприятие в будущем способно своевременно погашать свои обязательства перед кредиторами за счет средств, находящихся на расчетном счете, т. к. предприятие планирует получать устойчивую прибыль.
Заключение
В настоящее время планирование играет важную роль в деятельности предприятия. В рыночной экономике предприниматели не могут добиться стабильного успеха, если не будут четко и эффективно планировать свою деятельность, постоянно собирать и аккумулировать информацию, как о состоянии целевых рынков, положения на них конкурентов, так и о собственных перспективах и возможностях.
Современный рынок предъявляет серьезные требования к предприятию. Сложность и высокая подвижность происходящих на нем процессов создают новые предпосылки для более серьезного применения планирования. Основными факторами возрастающей роли планирования в современных условиях являются:
увеличение размеров фирмы и усложнение форм ее деятельности;
высокая нестабильность внешних условий и факторов;
новый стиль руководства персоналом;
усиление центробежных сил в экономической организации;
Возможности планирования в экономической организации предприятия ограничены рядом объективных и субъективных причин. Наиболее важными из них являются:
неопределенность внешней (рыночной) среды;
возможность слияния или поглощения другой фирмой;
возможность монопольного установления цены реализации продукции;
контрактные отношения;
Но в качестве выхода из такого положения можно предложить развитие и более тесное активное взаимодействие менеджеров и плановиков, как в процессе плановой деятельности, так и в обсуждении общих вопросов работы фирмы.
Список использованной литературы
1. Бизнес-план: Методические материалы / Под ред. проф. Р.Г. Маниловского. – М.: Финансы и статистика, 2004.
2. Вайсман А. Стратегия маркетинга: 10 шагов к успеху. Стратегия менеджмента: 5 факторов успеха. М.: Интер эксперт, Экономика, 2001.
3. Воронов К. Оценка коммерческой состоятельности инвестиционных проектов // Финансовая газета, 2003. № 49 – 52; 2004. № 1–4, 24, 25.
4. Газеев М.Х., Смирнов А.П., Хрычев А.Н. Показатели эффективности инвестиций в условиях рынка. М.: ВНИИОЭНГ, 2003.
5. Львовский Г.Д. Бизнес-план на персональном компьютере // Мир ПК. № 7. 1993. Методические рекомендации по оценке эффективности инвестиционных проектов и их отбору для финансирования. Официальное издание. М., 2004.
6. Липсиц И.В., Коссов В.В. Инвестиционный проект. М.: БЕК, 2003.
Липсиц И.В. Бизнес-план – основы успеха. М.: Дело, 2004.