Расчет технико-экономических показателей структурного подразделения
Федеральное агентство по образованию
Уральский федеральный университет
имени первого Президента России Б.Н. Ельцина
Кафедра экономики и организации предприятий машиностроения
Тема: «РАСЧЕТ ТЕХНИКО-ЭКОНОМИЧЕСКИХ ПОКАЗАТЕЛЕЙ СТРУКТУРНОГО ПОДРАЗДЕЛЕНИЯ»
КУРСОВАЯ РАБОТА
по дисциплине:
«Организация производства и менеджмент»
Руководитель
ст. преподаватель О.Г.Блинков
Студент
Группы: М – 56013 К.Ю.Кравченко
Екатеринбург
2010г.
Содержание
1. Исходные данные
2. Расчетно-аналитическая часть
2.1. Расчет потребного количества оборудования
2.2. Расчет показателей по труду и заработной плате
2.3. Определение полной первоначальной стоимости основных средств и величины амортизационных отчислений
2.4. Расчет показателей по себестоимости продукции
2.5. Основные технико-экономические показатели работы подразделения
Библиографический список
Приложения
Исходные данные
В основу расчетов положена производственная программа цеха, состоящая из изделий трех наименований, каждое из которых проходит обработку на шести технологических операциях.
Годовая программа выпуска:
изделия № 5 – 40 тыс. шт.,
изделия № 9 – 20 тыс. шт.,
изделия № 30 – 30 тыс. шт.
По каждому варианту задано: вид заготовки, марка материала, чистая масса (вес) изделия, норма расхода материала, маршрутная технология.
Вид заготовки. Изделие №5 – прокат.
Изделие №9 – прокат.
Изделие №30 – поковка.
Марка материала. Изделие №5 – сталь 40.
Изделие №9 – сталь 45.
Изделие №30 – сталь 45.
Вес чистый изделия № 5 - 21 кг
Вес чистый изделия № 9 - 2,2 кг
Вес чистый изделия № 30 - 248 кг
Норма расхода материала на изделие № 5 - 26 кг
Норма расхода материала на изделие № 9 - 3 кг
Норма расхода материала на изделие № 30 - 275 кг
Таблица 2.2
Маршрутная технология
| № изделия | Операция 1 | Операция 2 | Операция 3 | Операция 4 | Операция 5 | Операция 6 | ||||||||||||
| Модель оборудования | Штучно-калькуляционное время, мин | Разряд работы | Модель оборудования | Штучно-калькуляционное время, мин | Разряд работы | Модель оборудования | Штучно-калькуляционное время, мин | Разряд работы | Модель оборудования | Штучно-калькуляционное время, мин | Разряд работы | Модель оборудования | Штучно-калькуляционное время, мин | Разряд работы | Модель оборудования | Штучно-калькуляционное время, мин | Разряд работы | |
| 5 | 1 | 6 | 2 | 2 | 67 | 3 | 2 | 19 | 3 | 2 | 90 | 3 | 2 | 53 | 4 | 2 | 6 | 5 |
| 9 | 1 | 2 | 2 | 2 | 13 | 3 | 2 | 14 | 3 | 2 | 9 | 3 | 2 | 7 | 3 | 3 | 50 | 4 |
| 30 | 3 | 6 | 2 | 2 | 102 | 4 | 3 | 37 | 4 | 11 | 32 | 3 | 6 | 34 | 3 | 6 | 44 | 4 |
Таблица 2.2
Данные об оборудовании
| Шифр оборуд-я |
Наименование оборудования |
Модель | Установ-ленная мощность, кВт | Цена, руб./шт. без НДС | Годовые затраты на неаморти-зируемые основные средства, руб. | Категория ремонтной сложности, е.р.с. | |
| механич. части | электрич. части | ||||||
| 1 | Отрезная пила | 8642 | 3 | 3150 | 500 | 6,0 | 2,0 |
| 2 | Токарно-винторезный станок | 1610 |
10 |
58000 |
1400 |
7,0 |
2,5 |
| 3 | Токарно-винторезный станок | 165 | 22 | 58000 | 1300 | 18,0 | 11,5 |
| 6 |
Круглошлифо- вальный станок |
3А161 | 3 | 76000 | 1500 | 13,5 | 25,5 |
| 11 | Горизонтально- фрезерный станок | 6М80 | 6 | 59000 | 1000 | 7,5 | 8,0 |
Расчетно-аналитическая часть
2.1. Расчет потребного количества оборудования
Расчет потребного количества по j-ой группе оборудования (Сj) выполняем в табличной форме исходя из двухсменной работы.
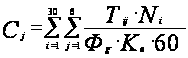 ,
(1)
где Tij – норма времени на обработку i-го изделия на j-й группе оборудования, мин;
Ni – годовая программа i-го изделия, штук;
Фg – годовой действительный фонд времени, ч;
Кв – коэффициент выполнения норм времени. Принять равным 1,1.
i = 1…30 – количество видов изделий;
j = 1…6 – количество операций, выполняемых на j-м оборудовании.
Рассчитаем потребное количество отрезных пил.
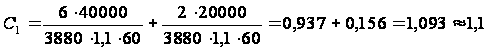
Отклонения
от расчетного
количества
станков должны
быть обоснованы
уровнем нормативной
загрузки –
80-85%:
 .
Дальнейшие расчеты потребного количества оборудования проводятся аналогично. Результаты расчетов представлены в приложении 1.
2.2 Расчет показателей по труду и заработной плате
Расчет производится по следующим показателям:
численность работающих по категориям;
уровень производительности труда;
фонд оплаты труда (общий и по категориям работающих);
средняя заработная плата по категориям работающих.
Расчеты этих показателей рекомендуется выполнять в следующей последовательности.
2.2.1. Численность основных рабочих (Чpfq) по профессиям и разрядам работ рассчитываем по формуле
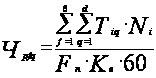 ,
(2)
где Чpfq – расчетное количество основных рабочих f-го разряда q-й профессии, чел.;
Tiq – норма времени на обработку i-го изделия и q-й профессии рабочего, мин;
Fn – плановый (полезный) годовой фонд времени одного рабочего;
Kв – коэффициент выполнения норм времени (принять равным 1,1);
f = 1…6 – количество разрядов;
q = 1…d – количество видов профессий рабочих.
Рассчитаем численность токарей 3-го разряда.
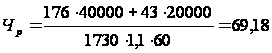 .
Отклонение принятой численности от расчетной должно быть обосновано, так как возможны варианты совмещения работ разной квалификации, а также разных профессий.
На предприятии имеются токари 2,3,4,5-ых разрядов, возможны варианты совмещения работ разной квалификации.
Примем количество токарей 3-го разряда – 69 человек.
Расчет численности основных рабочих по профессиям и разрядам работ выполняется в соответствии с приложением 2.
2.2.2. Рассчитаем численность вспомогательных рабочих, используя укрупненные нормативы численности и нормы обслуживания для уборщиков бытовых и производственных помещений, а также дежурного персонала ремонтной службы.
Таблица 2.2.3
Численность вспомогательных рабочих
| № | Профессия | Кол-во основных рабочих в подразделении 100-200 человек |
| 1 | Наладчик оборудования | 5 |
| 2 | Кладовщик производственных кладовых | |
| 3 | Транспортные рабочие | 5 |
| 4 | Кладовщики и раздатчики инструмента | 3 |
| 5 | Слесари и станочники по ремонту оборудования | 4 |
| 6 | Распределители работ | 3 |
| 7 | Всего | 24 |
Расчету численности уборщиков предшествует определение площади производственных, бытовых и служебных помещений.
1) Площадь производственных помещений.
Удельную производственную площадь на единицу установленного оборудования принимаем 8 м2/ед., выпускаемая в подразделении продукция относиться к сложной.
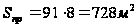
2) Вспомогательные площади помещений принимаем 25% от производственной площади:
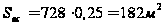
3) Полезная площадь для бытовых и административно-конторских помещений при закрытом хранении одежды составляет 2,6 м2 на одного человека.
Общее количество основных и вспомогательных рабочих: 170+38+20=228 человек. Значит,
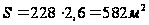
4) Площадь служебных помещений составляет 2,6 м2 на одного человека, тогда
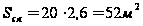
Число рабочих дней в году (явочное время) – 219.
Всего смен в году - 219⋅2 = 438.
Таблица 2.2.4
| № изделия | Количество изделий в смену | Отходы на одно изделие, кг | Количество отходов (кг/см) |
| 5 | 40000/438=91 | 5 | 91⋅5=455 |
| 9 | 20000/438=46 | 0,8 | 46⋅0,8=36,8 |
| 30 | 30000/438=68 | 27 | 68⋅27=1836 |
| Суммарные отходы | 2327,8 | ||
Способ уборки – с посыпкой полов опилками.
Вес собираемых отходов на 1м2 убираемой площади в смену:
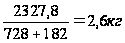
Убираемая площадь в смену на 1 уборщика – 670м2.
Количество уборщиков производственных помещений в смену:
расчетное - 728/670 = 1,08
принятое - 1 человек.
Общее количество – 2 уборщика.
Таблица 2.2.5
Расчет числа уборщиков служебных и бытовых помещений
| Вид помещений | Число рабочих в цехе, чел. | Размер убираемой площади для одного уборщика в смену, м2 |
Всего уборщиков в смену |
| Служебные | до 300 | 450 | 1 |
| Бытовые | до 300 | 250 | 2 |
Таблица 2.2.6
Нормы обслуживания для дежурных слесарей и смазчиков оборудования
| Профессия |
Количество единиц ремонтной сложности, обслуживаемых 1 человеком за смену |
| 1. Дежурные слесари | 1000 |
| 2. Смазчики | 1200 |
Для расчета численности смазчиков учитываются единицы ремонтной сложности только по механической части оборудования.
Количество слесарей =
=
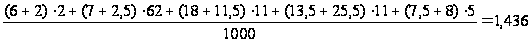
Примем 2 дежурных слесаря в смену.
Количество
смазчиков =
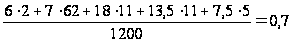
Возьмем 1 смазчика в смену.
Для вспомогательных рабочих принять следующие разряды: второй разряд – уборщики бытовых и производственных помещений; третий, четвертый разряды – рабочие других профессий.
Штатное расписание представлено в приложении 3.
2.2.3. Составим схему управления и определим численность руководителей, специалистов и служащих.
Схема управления
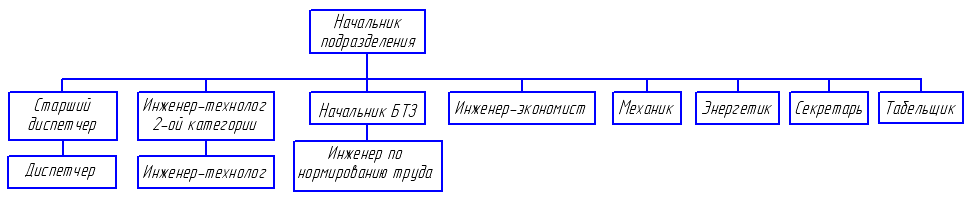
Численность сменных мастеров примем 6 человек (из расчета 25-30 основных рабочих на одного мастера).
Оклад старшего мастера – 2400 руб. + 720 руб. (премия) = 3120 руб.
Оклад сменного мастера – 2160 руб. + 648 руб. (премия) = 2808 руб.
При расчете фонда заработной платы предусмотреть премию в размере 40% для руководителя и 30% для специалистов и служащих.
Общая численность руководителей, специалистов и служащих не должна превышать 15% от численности основных рабочих: 170*0,15=25,5>20
Оклад зам.начальника устанавливается на 10-15% ниже, чем у начальника, а сменного мастера - на 10-15% ниже, чем у старшего мастера.
2.2.4. Примем сдельно-премиальную систему оплаты труда для основных рабочих и повременно-премиальную для вспомогательных рабочих. Рассчитаем их годовые фонды оплаты труда.
Тарифный (прямой) фонд заработной платы рабочих-сдельщиков (Зс) (приложение 5) определяется по формуле
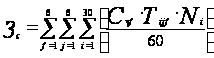 , (3)
где f = 1…6 – количество разрядов;
j = 1…6 – число операций по изготовлению изделия;
i – 1…30 – количество наименований изделий, изготовленных в цехе;
Счf – часовая тарифная ставка f-го разряда рабочего-сдельщика, руб.;
Тijf – норма штучно-калькуляционного f-го разряда времени на j-й операции по i-му наименованию изделия, мин;
Ni – годовая программа выпуска i-го изделия.
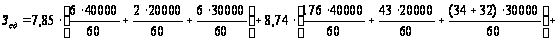
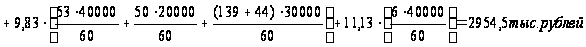
Прямой (тарифный) фонд заработной платы рабочих повременщиков (Зпов) определяется по формуле
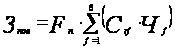 ,
(4)
где Fn – годовой полезный (эффективный) фонд времени рабочего;
Сrf – часовая тарифная ставка f-го разряда рабочего-повременщика, руб./ч;
Чf – число рабочих повременщиков f-го разряда, чел.;
f = 1…6 – количество разрядов.
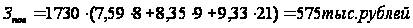
Доплата до часового фонда рабочим-сдельщикам и повременщикам за работу в ночное время рассчитывается по формуле
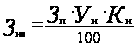 ,
(5)
где Зп – прямая заработная плата, соответственно для рабочих-сдельщиков или для рабочих-повременщиков;
Ун – удельный вес времени ночной работы, %. Ночным для начисления доплат считается время с 22 часов до 6 часов. При двухсменном режиме работы ночное время составляет не более двух часов в сутки
Ун = 2 · 100 / 16 = 12,5%;
Кн – коэффициент, учитывающий размер доплаты к тарифу за работу в ночное время (принято в размере – 0,2 от тарифной ставки повременщика соответствующего разряда).
Рассчитаем доплату за работу в ночное время рабочим-сдельщикам:
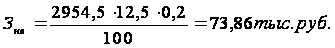
Рассчитаем доплату за работу в ночное время рабочим-повременщикам:
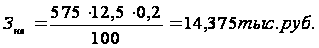
Сумма доплат неосвобожденным бригадирам за руководство бригадой (Збр) определяется по формуле
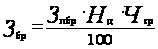 ,
(6)
где Зпбр – прямая средняя заработная плата одного неосвобожденного бригадира в плановом периоде, руб.;
Нд – установленный норматив доплаты неосвобожденному бригадиру (принять в размере 15 – 25% от средней тарифной ставки);
Чср – среднесписочная численность неосвобожденных бригадиров в планируемом периоде.
Для сдельщиков. Количество членов в бригаде принять 20 человек. Бригадиров – 9 человек. Следовательно, 2 человека – бригадиры 5-го разряда, 7 человек – бригадиры 4-го разряда.
Проведем расчет для бригадиров 5-го разряда:
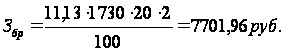
Проведем расчет для бригадиров 4-го разряда:
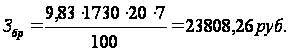
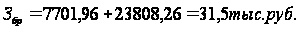
Всего за
неосвобожденное
бригадирство:
Для повременщиков. Количество членов в бригаде принять 15 человек. Количество бригадиров – 3 рабочих 4-го разряда.
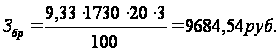
Оплата основных и дополнительных отпусков рассчитывается по формуле
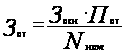 ,
(7)
где Зосн – основная заработная плата, руб.;
Пот – средняя продолжительность основного и дополнительного отпуска одного рабочего, дн. (прил. 6);
Nном – номинальный фонд рабочего времени, дн.
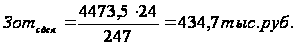
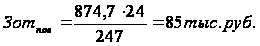
2.2.5. Рассчитаем среднюю заработную плату и удельный вес категорий промышленно-производственного персонала (приложение 7).
2.2.6. Рассчитаем годовой фонд оплаты труда руководителей, специалистов и служащих (ФОТрсс).
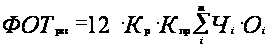 ,
(8)
где Кр – районный коэффициент (1,15);
Кпр – коэффициент, учитывающий размер премий;
Оi – размер месячного оклада;
Чi – численность руководителей, специалистов, служащих с i-м размером оклада;
i = 1…m – количество разновидностей окладов.
Годовой фонд оплаты труда руководителей:
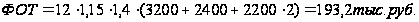
Годовой фонд оплаты труда специалистов:
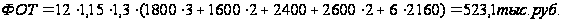
Годовой фонд оплаты труда служащих:
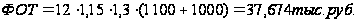
2.3. Определение полной первоначальной стоимости основных средств и величины амортизационных отчислений
К основным средствам относятся здания, технологическое и подъемно-транспортное оборудование, инструмент, производственный и хозяйственный инвентарь.
Расчет основных средств производственного назначения выполняем по отдельным составляющим.
2.3.1. Определим полную первоначальную стоимость промышленного здания подразделения и бытовых помещений исходя из того, что затраты на 1 м2 промышленных зданий, имеющих высоту от пола до фермы 8 м и более (с крановой нагрузкой), составляют:
|
для зданий из сборных железобетонных конструкций стоимость 1 м2 зданий бытовых помещений |
– 7000 руб.; – 7500 руб. |
В указанные величины входят стоимость санитарно-технических устройств; сооружений и сети промышленных проводок.
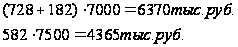
2.3.2. Определим первоначальную стоимость технологического металлорежущего оборудования. Затраты на транспортировку и монтаж оборудования составляют 10% его цены.
Отрезная
пила -
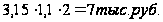
Токарно-винторезный
станок 1610 -
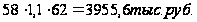
Токарно-винторезный
станок 165 -
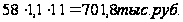
Круглошлифовальный
станок -
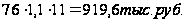
Горизонтально-фрезерный
-
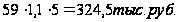
Всего: 7+3955,6+701,8+919,6+324,5=5905,5тыс.руб.
2.3.3. Полную первоначальную стоимость подъемно-транспортных средств примем в размере 3% от полной первоначальной стоимости технологического оборудования.
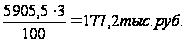
2.3.4. Примем полную первоначальную стоимость амортизируемых приспособлений и инструмента в размере 1,5 % от полной первоначальной стоимости оборудования.
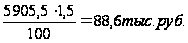
2.3.5. Примем полную первоначальную стоимость производственного и хозяйственного инвентаря (стеллажи, верстаки и прочее) в размере 2 % от полной первоначальной стоимости технологического оборудования.
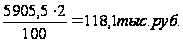
Все результаты сводятся в приложение 8.
Нормы амортизационных отчислений устанавливаем исходя из нормативных сроков полезного использования основных средств:
здания – свыше 30 лет;
металлорежущее оборудование (шифр 4,5,6) – свыше 7 лет до 10 лет включительно;
подъемно-транспортное оборудование – свыше 5 лет до 7 лет включительно;
инструмент и приспособления — свыше 1 года до 2 лет включительно;
инвентарь — свыше 3 лет до 5 лет включительно.
2.3.6. Определим величину неамортизируемых основных средств на основании таблицы 1.2 и приложения 1.
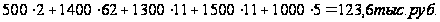
2.4. Расчет показателей по себестоимости продукции
Выполним следующие расчеты.
2.4.1. Определим величину общепроизводственных расходов (порядок расчета и данные для его выполнения приведены в приложении 7).
Расходы по содержанию и эксплуатации оборудования (РСЭО)
1) Амортизационные отчисления оборудования, транспортных средств, инструментов и приспособлений:
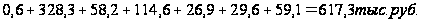
2) Затраты на ремонт оборудования.
Примем в размере 3% от полной стоимости металлорежущего оборудования:
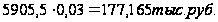
3) Эксплуатация оборудования.
Энергия для производственных целей:
а) затраты на силовую энергию.
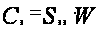 ,
(9)
где Sээ – тариф за 1 кВт/ч электроэнергии – 60 коп;
W – годовой расход электроэнергии, кВт/ч.
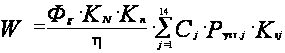 ,
(10)
где Фg – годовой действительный фонд времени работы оборудования;
КN – средний коэффициент использования мощности электродвигателя оборудования (принять КN = 0,80);
Кn - коэффициент, учитывающий потери электроэнергии в сетях завода (принять Кn = 1,03);
Сj – количество единиц оборудования j-й модели;
j = 1…14 – порядковый номер модели оборудования;
Руст.j – установленная мощность двигателя на j-й модели оборудования, кВт;
Кзj – коэффициент загрузки по времени j-й модели оборудования;
ŋ – коэффициент полезного действия электродвигателя на j-й модели оборудования (принять ŋ = 0,75).
Отрезная пила – 2 шт. Руст = 3 кВт, Кз = 0,55
Токарно-винторезный станок 1610 – 62 шт. Руст = 10 кВт, Кз = 0,84
Токарно-винторезный станок 165 – 11 шт. Руст = 22 кВт, Кз = 0,8
Круглошлифовальный станок – 11 шт. Руст = 3 кВт, Кз = 0,82
Горизонтально-фрезерный – 5 шт. Руст = 6 кВт, Кз = 0,74
Установленная мощность электродвигателей Р:
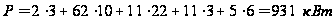
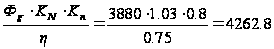
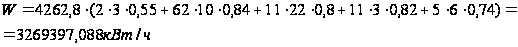
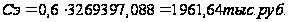
б) затраты на сжатый воздух, воду, пар для производственных целей (принять 10% от затрат на электроэнергию для производственных целей)
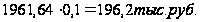
в) затраты на вспомогательные материалы, необходимые для ухода за оборудованием и содержанием его в работоспособном состоянии представлены в приложении 9.
г) основная и дополнительная заработная плата вспомогательных рабочих, обслуживающих оборудование (наладчиков, смазчиков, слесарей и др.) с единым социальным налогом в 26%.
Имеется 15 человек 4-го разряда.
Тарифный
(прямой) фонд
оплаты труда
составляет:
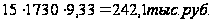
Рассчитаем доплаты до часового фонда:
а) за работу в ночные часы – 6,05 тыс. руб.
б) за неосвобожденное бригадирство – 3,23 тыс. руб.
в) за обучение учеников – 0,24 тыс. руб.
г) премии из фонда мастера – 7,263 тыс. руб.
Премии по положению – 60,525 тыс. руб.
Итого часовой фонд – 313,36 тыс. руб.
Районный коэффициент (15% от часового фонда) – 47 тыс. руб.
Основная заработная плата – 360,36 тыс. руб.
Рассчитаем доплаты за неотработанное время (дополнительная заработная плата):
а) кормящим матерям – 0,726 тыс. руб.
б) подросткам за сокращенный рабочий день – 0,726 тыс. руб.
в) оплата отпусков – 35 тыс. руб.
г) за выполнение гособязанностей – 0,9684 тыс. руб.
д) прочие доплаты – 0,726 тыс. руб.
Итого годовой фонд – 398,5 тыс. руб.
Единый социальный налог – 103,61 тыс. руб. Итого: 502,11 тыс. руб.
Прочие (цеховые) расходы
1) Основная и дополнительная заработная плата с единым социальным налогом персонала управления цеха, специалистов, служащих и вспомогательных рабочих, не связанных с обслуживанием оборудования:
716,3+37,674+568,7=1322,674 тыс. руб.
+ (1322,674*0,26) =1666,6 тыс. руб.
2) При расчете расходов на отопление учитываются следующие нормативы:
для помещений высотой до 3 м (административные и бытовые здания) расход тепла за отопительный сезон – 0,21 Гкал на 1 м2
Расход тепла
составляет
-
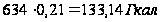
для помещений высотой свыше 3 м расход тепла за отопительный сезон на 1 м3 от 0,084 до 0,085 Гкал (высоту принимаем 5м)
Расход тепла
составляет
-
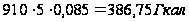
Тариф на тепловую энергию – 450 руб./Гкал.
Итого:
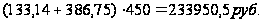
2.4.2. Калькулирование себестоимости
Составление калькуляции себестоимости отдельных изделий и определение их оптовой цены (ориентировочной). Ниже приводится порядок расчета по статьям калькуляции.
На статью «Материалы» относят затраты на материалы, определяемые прямым путем на основе себестоимости запасов материалов и норм расхода по видам материалов.
Расчет затрат на основные материалы за вычетом отходов производится в табличной форме (приложение 11).
Транспортно-заготовительные расходы составляют 5% от цены материалов:
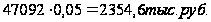
По статье «Основная заработная плата основных рабочих» включается оплата труда рабочих на основании прямой заработной платы и среднего коэффициента доплат до основной заработной платы (kосн).
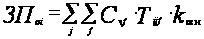 ,