Управление предприятием в рыночных условиях

 Нач.гидрологии
Бухгалтерия
Нач.метеорологии
Экономист
Нач. синоптиков
Нач.лаборатории
Нач.СГП
Обсл.персонал
Форма и оплата труда работников ВК ЦГМ, штатное расписание, размер должностных окладов, отпуска, система премирования определяется предприятием на основании Положения об оплате труда работников Казгидромет и регулируется Законом РК о труде.
ВК ЦГМ осуществляет учет результатов своей финансово- хозяйственной деятельности в соответствии с: Указом Президента РК «О бухгалтерском учете», стандартами бухгалтерского учета РК, постановлением Национальной комиссии РК по бухгалтерскому учету, рабочим планом счетов предприятия Казгидромет, учетной политикой предприятия.
2.2 Анализ производственно-хозяйственной деятельности предприятия ДГП ВК ЦГМ
Анализ производственно - хозяйственной деятельности предприятия важный инструмент получения информации, необходимой для принятия управленческих решений. От качества анализа во многом зависит рациональность управленческих решений, а следовательно эффективность деятельности предприятия. Анализ необходим не только для оценки результатов деятельности предприятия но и для выявления резервов совершенствования управления предприятием. [133]Для анализа финансово- хозяйственной деятельности предприятия будем использовать данные Баланса ВК ЦГМ за 2004-2006гг. и Отчета о результатах финансово- хозяйственной деятельности ВК ЦГМ за 2004-2006гг.
Выполним анализ основных фондов
Все основные фонды ВК ЦГМ – производственные, т.к. они все участвуют в производственном процессе, и собственные. На балансе ВК ЦГМ находятся как пассивные (здания, сооружения), так и активные (лабораторное, гидрологическое, метеорологическое оборудование, транспортные средства, прочие средства) основные фонды. Первоначальную стоимость основных фондов можно увидеть в 1 разделе баланса «Внеоборотные активы».
Таблица 1
Динамика состава основных фондов за 2004-2007г. (тыс.тенге)
|
Основные фонды |
на 2004г. | на 2005г. | на 2006г. | на 2007г. | |||
|
Перво- начальн |
Перво- начальн |
Отклон (+/-),% |
Перво- нач |
Отклн (+-),% |
Перво- нач |
Отклн (+/-),% |
|
|
Здания, сооружен |
3650 |
3768 | +3,2 | 3830 | +1,6 | 4020 | +5 |
|
Машины, оборудован |
7322 | 7550 | +3,1 | 7912 | +4,8 | 7234 | -8,6 |
| Транспорт | 1940 | 1640 | -15,5 | 1952 | +19 | 3410 | +74,7 |
| Прочие | 1435 | 1498 | +4,3 | 1434 | -4,3 | 1176 | -18 |
| ИТОГО | 14347 | 14456 | +0,8 | 15128 | +4,6 | 15840 | +4,7 |
Первоначальная стоимость ОФ постепенно увеличивается (на 2005г. на 0,8%, на 2006г. на 4,6%, на 2007г. на 4,7%), т.е. предприятие производит замену старого оборудования на новое. На протяжении 3х лет наибольший вес в ОФ занимает машины и оборудование. Наименьший - прочие ОФ. К концу 2006г. заметно увеличилась стоимость транспорта предприятия, т.к. предприятие приобрело новую автомашину.
Первоначальная стоимость основных фондов это стоимость всех затрат которые понесло предприятие при приобретении, сооружении, изготовлении, доставке, приведении их в состояние, пригодное для использования.
Для того чтобы определить на сколько изношены ОФ на предприятиях рассчитывается коэффициент износа. (2)
Таблица 2
Коэффициент износа ОФ ВК ЦГМ
|
Первонач тыс.тенге |
Износ тыс.тенге |
К.изн |
Отклонение (+-), % |
||
| Здания, сооружения | на 04г. | 3650 | 1517 | 0,42 | -- |
| на 05г. | 3768 | 1530 | 0,41 | -2,4 | |
| на 06г. | 3830 | 1552 | 0,41 | - | |
| на 07г. | 4020 | 1126 | 0,28 | -31,7 | |
| Машины, оборудование | на 04г. | 7322 | 2600 | 0,36 | -- |
| на 05г. | 7550 | 2592 | 0,34 | -5,6 | |
| на 06г. | 7912 | 2577 | 0,33 | -2,9 | |
| на 07г. | 7234 | 1916 | 0,26 | -21,2 | |
| Транспорт | на 04г. | 1940 | 1588 | 0,82 | -- |
| на 05г. | 1640 | 999 | 0,61 | -25,6 | |
| на 06г. | 1952 | 1119 | 0,57 | -6,6 | |
| на 07г. | 3410 | 872 | 0,26 | -54,4 | |
| Прочие | на 04г. | 1435 | 444 | 0,31 | -- |
| на 05г. | 1498 | 527 | 0,35 | +12,9 | |
| на 06г. | 1434 | 562 | 0,39 | +11,4 | |
| на 07г. | 1176 | 482 | 0,41 | +5,1 | |
| ИТОГО | на 04г. | 14347 | 6149 | 0,43 | -- |
| на 05г. | 14456 | 5648 | 0,39 | -9,3 | |
| на 06г. | 15128 | 5810 | 0,38 | -2,6 | |
| на 07г. | 15840 | 4396 | 0,28 | -26,3 |
В таблице 2 представлен коэффициент износа основных средств ВК ЦГМ. Так Кизн. зданий и сооружений снижается, т.к. предприятие каждый год обновляет свои здания, проводит на них капитальный ремонт, который увеличивает их первоначальную стоимость. Такая же тенденция наблюдается и по машинам и оборудованию, Кизн снизился с 0,36 до 0,26. Существенно изменилось техническое состояния транспорта. Приобретение новых амашин и списание старых привело к тому, что Кизн транспорта снизился с 0,82 до 0,26. Состояние прочих ОФ ухудшается. Это связано с тем, что предприятие очень мало приобретало основных фондов этой группы. Все эти факторы повлияли на общий Кизн, который снизился с 0,43 до 0,28. Это положительная тенденция, т.к. понижение данного коэффициента влечет за собой повышение годности основных фондов.
Для оценки годности ОФ рассчитывают коэффициент годности. (1)
Коэффициент годности ОФ предприятия на протяжении рассматриваемого периода повышается за исключением прочих ОФ. Приобретая новые ОФ ВК ЦГМ, следовательно, повышает их годность и отдачу, что и видно из таблицы. Прочие основные фонды предприятие за прошедший период приобретало не значительный объем, следовательно имеющиеся- постепенно изнашиваются, что и заметно по коэффициенту годности- он понизился с 0,69 до 0,56. Но, тем не менее, это не повлияло на повышение общего Кгод. Он увеличивается с каждым годом с 0,57 до 0,72.
Важнейшими показателями использования основных производственных фондов являются фондоотдача (Фо) (3), фондоемкость (Фе) (4), фондовооруженность (Фв) (4).
За счет того, что предприятие приобретало основные фонды, увеличивается фондоотдача с 1,06 до 1,08, и снижается фондоемкость с 0,94 до 0,9. Фондовооруженность работников снизилась на 1,5 % в 2005г. по сравнению с 2004г. Это связано с тем, что предприятие увеличило штат своих сотрудников на 5 человек. Но в 2006г. фондовооруженность немного повысилась за счет того, что были приобретены ОФ на сумму 962 тыс.тенге
Таблица 4
Показатели использования ОФ (тыс. тенге)
| Показатели | 2004г. | 2005г. | 2006г. | Отклонения (+-), % | |
| на 2005г. | на 2006г. | ||||
| Доход от реализации | 15301 | 16000 | 17200 | +5 | +8 |
| Среднегодовая стоимость ОФ | 14402 | 14792 | 15484 | +2,7 | +4,7 |
| Среднесписочная численность | 115 | 120 | 120 | +4 | -- |
| Фондоотдача | 1,06 | 1,08 | 1,11 | +1,9 | +2,8 |
| Фондоемкость | 0,94 | 0,92 | 0,9 | -2,1 | -2,2 |
| Фондовооруженность | 125,2 | 123,3 | 129 | -1,5 | +4,6 |
По выполненным расчетам можно сделать вывод, что предприятие постоянно обновляет свои основные фонды. За счет этого повышаются такие показатели как: коэффициент годности, фондоотдача, фондовооруженность.
Также понижается фондоемкость оказываемых услуг. Это положительная тенденция в деятельности ВК центра гидрометеорологии.
Выполним анализ оборотных фондов
Наряду с основным капиталом для работы предприятия большое значение имеет наличие оптимального количества оборотного капитала.
Оборотные фонды ВК ЦГМ постоянно изменяются. Меняется не только их общая стоимость, но также меняется и их структура. Так на начало 2004г. преобладала дебиторская задолженность, на начало 2005г. почти одинаковая доля ТМЗ и дебиторской задолженности. На начало этих периодов у предприятия практически нет свободных денежных средств. Но начиная с 2006г. оборотные фонды предприятия имеют в своей структуре денежные средства.
Анализ структуры среднегодовой стоимости оборотного капитала, свидетельствует о преобладании дебиторской задолженности и товарно- материальных запасов. Только в 2006г. появляется существенная доля денежных средств (12%).
Рисунок -3
Динамика оборотных фондов по состоянию на 2004-2007 год
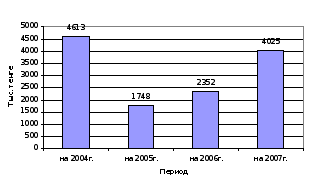
Таблица 6
Среднегодовая стоимость оборотных фондов ВК ЦГМ
| 2004г. | 2005г. | 2006г. | Отклон.(+-), % | |||||
| т.тенге | % | т.тенге | % | т.тенге | % | на 05г. | на 06г. | |
| ТМЗ | 833 | 26 | 1092 | 53 | 1426 | 45 | +31,1 | +30,6 |
| ДтЗ | 2340 | 74 | 914 | 43 | 1373 | 43 | -60,9 | +50,2 |
| Ден.ср. | 9 | -- | 45 | 2 | 390 | 12 | +400 | +766,7 |
| ИТОГО | 3181 | 100 | 2050 | 100 | 3189 | 100 | -35,6 | +55,6 |
Таблица 7
Использование оборотных средств
| Показатели | 2004г. | 2005г. | 2006г. | Отклонение (+-), % | |
| на 2005г. | на 2006г. | ||||
| Оборотные средства | 3181 | 2050 | 3189 | -35,6 | +55,6 |
| Доход от реализации | 15301 | 16000 | 17200 | +5 | +8 |
| Коборачиваемости | 4,8 | 7,8 | 5,4 | +62,5 | +30,8 |
| Кзакрепления | 0,2 | 0,1 | 0,2 | -50 | +100 |
| Календарный период | 360 | 360 | 360 | -- | -- |
| Продолжительность 1 оборота | 75 | 46 | 67 | -38,7 | +45,7 |
Таблица 8
Оборачиваемость дебиторской задолженности
| Показатели | 2004г. | 2005г. | 2006г. | Отклонение (+-), % | |
| на 2005г. | на 2006г. | ||||
| Дебиторская задолженность | 2340 | 914 | 1373 | -60,9 | +50,2 |
| Доход от реализации | 15301 | 16000 | 17200 | +5 | +8 |
| Коборачиваемости | 6,5 | 17,5 | 12,5 | +169,2 | -28,6 |
| Кзакрепления | 0,2 | 0,1 | 0,2 | -50 | +100 |
| Календарный период | 360 | 360 | 360 | -- | -- |
| Средняя продолжит. 1 оборота | 55,4 | 21 | 29 | -61,8 | +38,1 |
Таблица 9
Оборачиваемость кредиторской задолженности
| Показатели | 2004г. | 2005г. | 2006г. | Отклонение (+-), % | |
| на 2005г. | на 2006г. | ||||
| Кредиторская задолженность | 2718 | 586 | 344 | -78,4 | -41,3 |
| Доход от реализации | 15301 | 16000 | 17200 | +5 | +8 |
| Коборачиваемости | 5,6 | 27,3 | 50 | +387,5 | +83,2 |
| Календарный период | 360 | 360 | 360 | -- | |
| Продолжительность 1 оборота | 64 | 13 | 7 | -79,7 | -46,2 |
Характеристику использования оборотных средств определяют коэффициент оборачиваемости и продолжительность одного оборота. (6),(7),(8)
Коэффициент оборачиваемости текущих активов не стабильный. На 2005г. он увеличился с 4,8 до 7,8, но в 2006г. он снизился. Следовательно, в целом отдача текущих активов стала меньше. Коэффициент закрепления (материалоемкость) остается без изменения за исследуемый период. Наиболее короткий период оборота был в 2005г. Но в 2006г. он увеличился на 45,7%. Следовательно, оборачиваемость средств снизилась, что может повлечь за собой ухудшение финансового состояния предприятия. Если рассматривать ТМЗ, то здесь наблюдается ухудшение показателей. Снижается коэффициент оборачиваемости (материалоотдача), повышается материалоемкость (Кз), увеличивается продолжительность одного оборота. Из этого можно сделать вывод, что предприятие стало хуже управлять своими товарно-материальными запасами. Средняя продолжительность одного оборота дебиторской задолженности в 2006г. увеличилась относительно 2005г. (на 38,1%), но, тем не менее, она ниже чем в 2004г. (на 47%).Необходимо отметить, что клиенты не своевременно оплачивают услуги и предприятию необходимо тщательнее подбирать себе клиентов, реальнее определять условия оплаты, более жестко контролировать сроки погашения задолженности. Продолжительность одного оборота кредиторской задолженности уменьшается. Это говорит о том, что предприятие с каждым годом быстрее оплачивает свои краткосрочные обязательства.
Выполним анализ численности персонала и зарплаты
Все работники ВК ЦГМ - основные работники.
Таблица 10
Численность работников (чел)
| Показатель | 2004г. | 2005г. | 2006г. | Отклонение (+-),% | |
| на 2005г. | на 2006г. | ||||
|
Среднесписочная численность |
115 |
120 |
120 |
+4 |
-- |
| К-во работников проработавших весь год | 101 | 105 | 105 |
+4 |
-- |
| Уволенные | 3 | 2 | 1 | -33 | -50 |
| Принятые | 8 | 6 | 7 | -25 | +17 |
| Кт принятых | 0,07 | 0,05 | 0,06 | -29 | +20 |
| Кт выбывших | 0,03 | 0,02 | 0,01 | -33 | -50 |
| Кт постоянства | 0,88 | 0,88 | 0,88 | -- | -- |
Среднесписочная численность работников за период увеличилась на 4%. Это связано с тем на предприятии очень маленький коэффициент выбытия (10) (который понижается с каждым годом), следовательно, и коэффициент принятых (9) также небольшой. Достаточный коэффициент постоянства (0,88) (11) можно объяснить тем, что у ВК центра гидрометеорологии специфическая деятельность, все работники со специальным образованием, следовательно, невозможно где-то на стороне найти нужного специалиста и также уволившемуся работнику (синоптику, метеорологу, гидрологу) очень трудно, практически невозможно, найти работу. Также на коэффициент постоянства влияет тот факт, что большинство наших работников находятся в районах области, где очень трудно найти работу не только нашим специалистам, но и в целом.
Одним из основных показателей характеризующих работу предприятия является производительность труда (12)
Таблица 11
Производительность труда
|
Показатель |
2004г. |
2005г. |
2006г. |
Отклонение (+-). % | |
| на 2005г. | на 2006г. | ||||
| Доход от реализации (т.тенге) |
15301 |
16000 | 17200 | +5 | +8 |
| Среднесписочная численность (чел) | 115 | 120 | 120 | +4 | -- |
| Производительность труда | 133 | 133 | 144 | -- | +8 |
В 2004-2005гг производительность была на одном уровне, но в 2006г. она возросла на 8%. Это связано с тем, что предприятие приобрело новые основные средства, которые увеличили объем и качество оказываемых услуг.
Форма и системы заработной платы устанавливают связь между величиной заработка и количеством и качеством труда и обуславливают определенный порядок ее начисления в зависимости от организации производства и результатов самого труда.
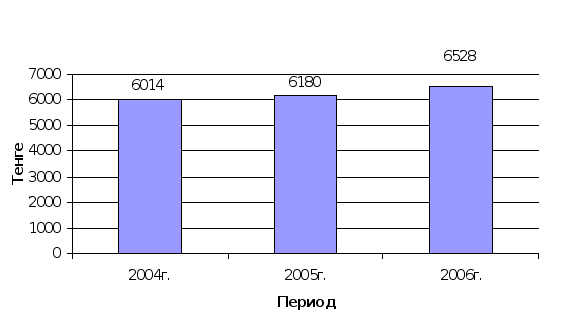
Средняя зарплата работников ВК ЦГМ возрастает. Из таблицы 12 видно, что в 2005г. по сравнению с 2004г. она увеличилась на 2,8%, а в 2006г. по сравнению с 2005г. на 5,6%.
Таблица 12
Средняя зарплата работников (тенге)
| Показатель |
2004г. |
2005г. |
2006г. |
Отклонение (+-), % |
|
| на 2005г | на 2006г | ||||
| Средняя зарплата |
6014 |
6180 |
6528 |
+2,8 |
+5,6 |
Рисунок 9
Динамика средней зарплаты работников ВК ЦГМ за 2004-2006 г
2.3 Анализ финансовой деятельности
Предприятие в процессе своей деятельности совершает материальные и денежные затраты. Выявление роли себестоимости продукции в условиях применения свободных (договорных) цен имеет существенное практическое значение.
Анализ себестоимости продукции, работ, услуг имеет большое значение, потому что позволяет определить тенденции изменения затрат производства, выполнение плана по уровню себестоимости, влияние факторов изменения издержек производства и на этой основе дать оценку работы предприятия и установить резервы снижения себестоимости продукции. [9;74]
Таблица 13
Затраты ВК ЦГМ 2004-2006гг
| Элементы | 2004г | 2005г | 2006г | Отклонение (+,-), % | ||||
| т.тен | % | т.тен | % | т.тен | % | на 05г | на 06г | |
| Материалы | 903 | 7 | 1020 | 7 | 80 | - | +13 | -72,5 |
| Амортизация | 2100 | 16 | 2050 | 14 | 1300 | 10 | -2,4 | -36,6 |
| Зарплата | 8300 | 62 | 8900 | 62 | 9000 | 72 | +7,2 | +1,1 |
| Соцналог | 1743 | 13 | 1869 | 13 | 1890 | 15 | +8,8 | +1,1 |
| Прочие | 447 | 2 | 555 | 4 | 240 | 3 | +24 | -56,7 |
| ИТОГО | 13493 | 100 | 14394 | 100 | 12510 | 100 | +6,7 | -13,1 |
На протяжении трех лет наибольшую долю затрат предприятия составляет зарплата работников, которая ежегодно увеличивается (в 2005г на 12,7%, в 2006г. на 9,9%). Соответственно увеличивается и начисления на зарплату (соцналог). Доля амортизации в общей сумме затрат уменьшается (с 16% до 10%), т.к. у многих основных средств предприятия износ составил 100% и следовательно аморт.отчисления не делались. В 2004- 2005г. у предприятия была возможность приобрести товароматериальные ценности с учетом будущей необходимости, поэтому в 2006гдоля материальных затрат практически равна 0 (в 2004-2005г. 7%). Прочие затраты предприятия в 2005.увеличили свою долю в затратах с 2% до 4%, но в 2006. их процент понизился до 3%
Таблица 14
Структура прочих затрат
| Элементы | 2004г. | 2005г. | 2006г. |
Отклонение (+,-), % |
||||
| т.тенге | % | т.тенге | % | т.тенге | % | на 05г. | на 06г. | |
| Связь | 200 | 45 | 150 | 27 | 120 | 50 | -25 | -20 |
| Командировоч. | 100 | 22 | 150 | 27 | 100 | 42 | +50 | -33 |
| Ремонт | 90 | 20 | 100 | 18 | - | +11 | -100 | |
| Прочие | 57 | 13 | 155 | 28 | 20 | 8 | +172 | -87 |
| ИТОГО | 447 | 100 | 555 | 100 | 240 | 100 | +24 | -57 |
Основную долю прочих затрат предприятия составляет связь и командировочные расходы. Это связано с тем, что подразделения ВК ЦГМ (метеостанции, гидропоста) расположены на всей территории области, регулярно от них по телефону поступают гидрометеосведения, также необходимо регулярно делать инспекции на местах. Т.е. постоянные командировки. В 2005г. можно заметить увеличение доли затрат на ремонт. Это связано с тем, что на метеоплощадках были отремонтированы здания, сооружения, оборудование.
Затраты ВК ЦГМ разделяются на прямые (себестоимость услуг) и косвенные (общие и административные расходы).
Таблица 15
Себестоимость услуг ВК ЦГМ
Затраты |
2004г | 2005г | 2006г |
Отклонение (+-),% |
||||
| т.тенг | % | т.тенг | % | т.тенг | % | на 05г | на 06г | |
| Сстоимость | 12231 | 91 | 12624 | 88 | 10999 | 88 | +3,2 | -12,9 |
| Общие, администрат. | 1262 | 9 | 1770 | 12 | 1511 | 12 | +40,3 | -14,6 |
| ИТОГО | 13493 | 100 | 14394 | 100 | 12510 | 100 | +7 | -13 |
Рисунок 10
Динамика структуры затрат ВК ЦГМ за 2004-2006 гг.
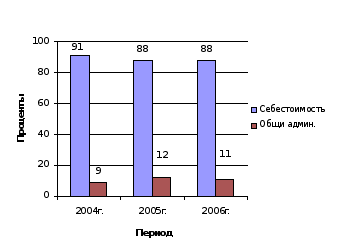
Основную долю затрат составляют затраты связанные непосредственно с оказанием услуг по гидрометеоинформации. Из таблицы 16 видно, что себестоимость услуг понижается. В 2006г по сравнению с 2004г она снизилась на 10%. Административные расходы в 2005. увеличились на 40,3% но в 2006г они стали опять понижаться (на 14,6 %). Увеличение административных расходов связано с тем, что в связи с приобретением нового оборудования появились дополнительные затраты на обучение специалистов по его обслуживанию, дополнительные командировки и т.д.
Выполним анализ финансовых ресурсов
Структура финансовых ресурсов определяется источниками их поступления. ВК центр гидрометеорологии оказывает услуги в нескольких направлениях, следовательно, и приток денег происходит за разные услуги.
На всех реках области имеются гидрологические посты, которые регулярно проводят замеры температура воды, скорости течения, высоту воды, ширину разлива. Это услуги гидрологического мониторинга
На метеостанциях проводят наблюдения за фактической погодой по области. Синоптики прогнозируют погоду на ближайшее время. Это метеорологическая информация.
К экологической части относятся доходы предприятия полученные за данные анализов воды и воздуха которые проделывают лаборатории ВК ЦГМ.
Таблица 16
Источники поступления денежных средств
| Источник | 2004г | 2005г | 2006г |
Отклонение (+-), % |
||||
| т.тен | % | т.тен | % | т.тен | % | на 05г | на 06г | |
| Гидрология | 1321 | 9 | 1390 | 9 | 1650 | 10 | +5,2 | +18,7 |
| Экология | 6300 | 41 | 6800 | 43 | 7350 | 43 | +7,9 | +8,1 |
| Метеорология | 7680 | 50 | 7810 | 48 | 8200 | 47 | +1,7 | +5 |
| ИТОГО | 15301 | 100 | 16000 | 100 | 17200 | 100 | +5 | +8 |
Рисунок 11
Динамика структуры финансовых ресурсов ВК ЦГМ за 2004-2006гг.
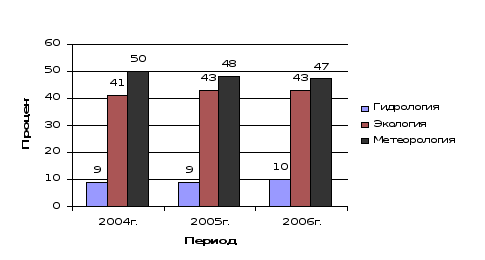
Структура дохода от оказания услуг гидрометцентра по программам можно назвать стабильным. Прослеживается небольшое увеличение доли дохода в 2006г от гидрологической информации (1%), увеличение поступления денег за анализ воды и воздуха (доля в общем объеме увеличилась с 41% до 43 в 2005г и в 2006г также составила 43%). Услуги по метеоинформации снизили свою долю с 50% в 2004г до 47% в 2006г Если говорить в целом о доходе от оказания услуг ВК ЦГМ- он увеличивается на протяжении всего анализируемого периода. Так в 2005г он увеличился на 700тыс.тенге, что составило отклонение от 2004г на +5%. В 2006. по сравнению с 2005г он увеличился на 1200 тыс.тенге (отклонение от 2005. составило 8%). В целом приток денег на конец года по сравнению с начало увеличился на 12%
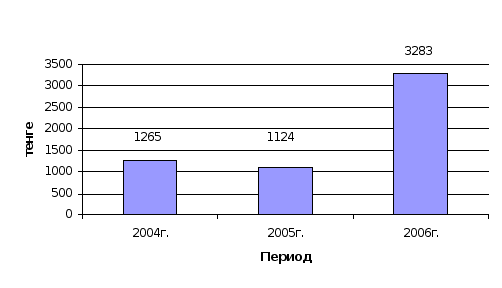
В 2005г. чистый доход снизился по сравнению с 2004г на 11,1% (141 тыс. тенге). Одной из причин этому – резкое увеличение административных расходов (на 40,3%). Также увеличилась себестоимости услуг на 3,2%. Но уже в 2006г чистая прибыль возросла на 192,1%. На это повлияло снижение себестоимости услуг, (отклонение составило –12,9%), снижение общих расходов на 14,6%, увеличение дохода от реализации на 7,5%
Рисунок 12
Динамика чистого дохода 2004-2006гг.
Выполним анализ платежеспособности предприятия.
Анализ платежеспособности предприятия определяется следующими коэффициентами: платежеспособности (13) , обеспеченности запасов и затрат собственными средствами (16), удельный вес заемных средств в активах (14), соотношение заемных и собственных средств (15).
Рисунок 13
Динамика платежеспособности ВК ЦГМ за 2004-2006 гг.
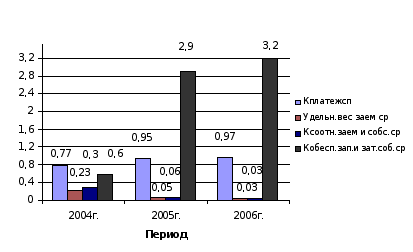
В условиях стабильной экономики Кп должен быть в пределах 0,5-0,7. Но в условиях инфляции, нестабильности платежей предприятие должно иметь более высокую долю собственных средств в структуре активов. Что и наблюдается в нашем случае. Кп в 2005г. повысился на 23,4% относительно 2004г. и на 2,1% в 2006г. по сравнению с 2005г. На это повлияло в 2005г. увеличение суммы собственного капитала на 17,4% относительно 2004г. и снижение стоимости активов на 4,9%. В 2006г. произошло увеличение собственного капитала 25,6% и увеличение активов на 22,1% что привело к незначительному увеличению платежеспособности в 2006г.
Кзс ВК ЦГМ очень маленький, что говорит о том, что предприятие практически не прибегает к заемным средствам и старается в своей деятельности обходится собственными средствами
Коэффициент соотношения заемных и собственных средств не должен превышать 1. Наиболее высокий Кс наблюдается в 2005г. В это период предприятия приобретало наибольшее количество таварно-материальных запасов.
Сохранение финансовой устойчивости требует, чтобы собственные ресурсы покрывали основные средства и частично оборотные. Поэтому нормальное значение Коз (16) колеблется между 0,6-0,8. На нашем предприятии только в 2004г. этот коэффициент соответствовал норме. В 2005 и 2006 годах этот коэффициент значительно больше, что говорит о том, что предприятие не эффективно использует свои финансовые ресурсы.
Оценка ликвидности баланса заключается в сравнении средств по активу и пассиву баланса.
Ликвидность баланса – это степень покрытия обязательств предприятия такими активами, срок превращения которых в денежные средства соответствуют сроку погашения обязательств.
Рисунок 14
Динамика ликвидности баланса ВК ЦГМ по состоянию на 2004-2007 г.
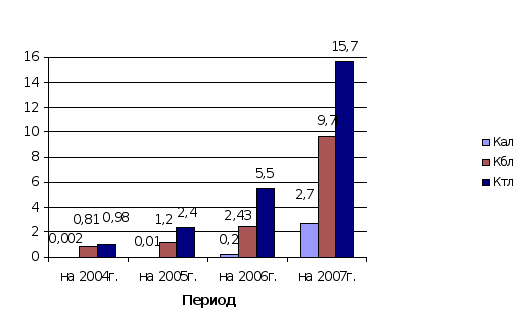
Коэффициент абсолютной ликвидности (17) показывает, какая часть краткосрочных обязательств может быть погашена немедленно. Его нормальное значение на должно опускать ниже 0,2. Только по состоянию на 2006 и 2007г. предприятие в состоянии погасить свои обязательства немедленно. В предыдущие годы ВК ЦГМ был бы не в состоянии оплатить немедленные платежи, т.к. этот коэффициент на много ниже нормативного.
Коэффициент быстрой ликвидности (18) должен быть не менее 1. Только по состоянию на 2005и 2006г. этот коэффициент приближен к норме. По состоянию на 2007г. Кбл очень высок (9,7), что свидетельствует о высокой доле дебиторской задолженности. Следовательно, предприятию необходимо провести работу с клиентами о своевременной оплате за свои услуги.
Коэффициент текущей ликвидности (19) должен находится в пределах 1-3. На анализируемом предприятии по состоянию на 2007г. он очень завышен (15,7). Это говорит о недостаточно эффективной политики предприятия. Большая сумма денежных средств находится на расчетном счете предприятия, излишние средства вложены в запасы сырья и материалов, велика сумма дебиторской задолженности.
Выполним анализ прибыльности и рентабельности предприятия
Рисунок 15
Динамика рентабельности ВК ЦГМ за 2004-2006 гг.
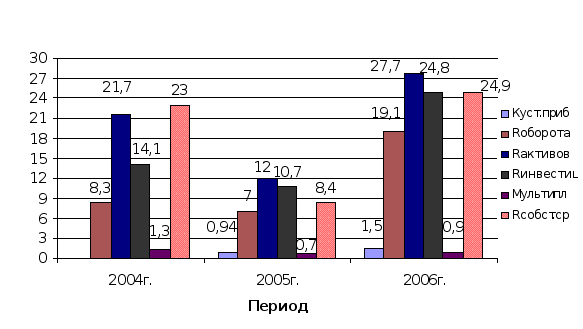
Коэффициент устойчивости прибыли (20) ВК ЦГМ повысился в 2006г. по сравнению с 2005г. на 60%. На это повлияло увеличение дохода от реализации на 7,5%. Следовательно, можно сказать, что по состоянию на 2007г. финансовое положение ВК ЦГМ устойчивое.
Рентабельность оборота (21) также увеличилась в 2006г. по сравнению с предыдущими на 172,9%. На это повлияло увеличение чистой прибыли на 192,1% и увеличение дохода от реализации на 7,5%. Чем выше рентабельность оборота (марка прибыли, рентабельность продаж), тем эффективнее производственно-хозяйственная и финансовая деятельность предприятия.
Рентабельность основных фондов и оборотных активов(22),(23),(24) также увеличивается, что говорит о том, что они с каждым годом используются все эффективнее. И с каждого вложенного тенге фондов предприятие получает больше чистой прибыли.
Рентабельность инвестиций (25) на конец анализируемого периода увеличивается, т.е. следовательно, предприятие эффективно использует собственные средства
Мультипликатор (26) показывает соотношение собственных и заемных средств в активах предприятия: в 2004г. он составил 1:0,3; в 2005 и 2006г. собственные средства полностью покрыли активы предприятия.
Рентабельность использования собственных средств (27) также увеличился на конец периода на 196 %. На это повлияло увеличение размера прибыли на каждый тенге выручки на 172,9%, обеспеченность собственными средствами всех активов предприятия. С увеличение рентабельности собственных средств возрастает финансовая устойчивость предприятия (что и происходит на нашем примере).
Сделав анализ финансово- хозяйственной деятельности ВК центра гидрометеорологии за 2004-2006г. можно сделать следующие выводы:
- Первоначальная стоимость ОФ предприятия увеличилась на 5,4% т.к. были приобретены новые фонды. За счет этого увеличилась остаточная стоимость и сократился износ (на 28,5%) стоимость. За счет введение в эксплуатацию нового оборудования увеличилась фондоотдача (на 4,7%) и снизилась фондоемкость (на 4,3%).
- Оборотный капитал ВК ЦГМ снизился на конец анализируемого периода по сравнению с началом на 12,7%. На это повлияло уменьшение дебиторской задолженности.
-Среднесписочная численность работников предприятия стабильна. Коэффициенты по выбытию и прибытию не существенны (0,05и 0,02 соответственно). Производительность труда повысилась с начала анализируемого периода на 8%. Средняя зарплата имеет тенденцию (хоть и небольшую) повышаться (отклонение составило +8,5%).
-Затраты предприятия снижаются. Так с 2004г. по 2006г. их отклонение составило –7,3%. Наибольшую долю в затратах имеет зарплата работников (около 70%), амортизационные отчисления (около 14%). Отчисления от зарплаты находятся в пределах 14% от общей суммы затрат.
-Доход предприятия за анализируемый период увеличился на 12,4%. Наибольшая доля дохода приходится на доход от метеорологической информации (около 50%). Чистый доход увеличился с 1265 тыс.тенге до 3283 тыс.тенге, что составило 159,5%.
-Платежеспособность предприятия увеличивается за счет увеличения собственных средств и активов. У предприятия появилась возможность погашать наиболее срочные обязательства только к концу анализируемого периода (на 2007г.),
В целом результаты финансово- хозяйственной деятельности ВК центра гидрометеорологии не плохие, имеют тенденцию повышаться, о чем говорят и показатели рентабельности, которые также увеличиваются. Так коэффициент устойчивости прибыли увеличился на 60%, рентабельность оборота возросла на 130%, отклонение рентабельности активов составило +25,3%, рентабельность инвестиций поднялась на 75,9%, отклонение рентабельности собственных средств составило 8,3%.
3. ПРЕДЛОЖЕНИЯ ПО СОВЕРШЕНСТВОВАНИЮ УПРАВЛЕНИЯ ДЕЯТЕЛЬНОСТЬЮ ДГП ВК ЦГМ
3.1 Анализ безубыточности как способ управления затратами
Для каждого предприятия важно иметь представление о том минимальном объеме оказанных услуг, при котором организация не имеет прибыли, и если объем реализации будет ниже этой точки- то предприятие будет убыточным.
Для того чтобы провести анализ безубыточности предприятия необходимо проанализировать такие показатели ВК ЦГМ, как: постоянные и переменные затраты, цена и количество услуг, прибыль, доход.
Таблица 21
Структура дохода ВК ЦГМ за 2004-2006гг.
|
Источник |
2004г. |
2005г. |
2006г. |
Отклонение (+-), % |
||||
|
т.тенге |
% | т.тенге | % | т.тенге | % | на 05г | на 06г | |
| Гидрология | 1321 | 9 | 1390 | 9 | 1650 | 10 | +5,2 | +18,7 |
| Экология | 6300 | 41 | 6800 | 43 | 7350 | 43 | +7,9 | +8,1 |
| Метеорология | 7680 | 50 | 7810 | 48 | 8200 | 47 | +1,7 | +5 |
| ИТОГО | 15301 | 100 | 16000 | 100 | 17200 | 100 | +5 | +8 |
Доход предприятия постоянно увеличивается. Наибольшую долю дохода приносят услуги за метеорологические данные (47-50%%).
Таблица 22
Динамика структуры затрат по направлениям деятельности
| 2004г. | 2005г. | 2006г. |
Отклонение (+-), % |
|||||
| т.тенге | % | т.тенге | % | т.тенге | % | на 05г. | на 06г. | |
| Гидро | 1187 | 8,8 | 1210 | 8,4 | 1455 | 11,2 | +1,9 | +20,2 |
| Экология | 5579 | 41,3 | 6147 | 42,7 | 5243 | 42,3 | +10,2 | -14,7 |
| Метео | 6727 | 49,9 | 7037 | 48,9 | 5812 | 46,5 | +4,9 | -17,4 |
| ИТОГО | 13493 | 100 | 14394 | 100 | 12510 | 100 | +6,7 | -13,1 |
Затраты предприятия к концу анализируемого периода имеют тенденцию понижаться (на 13,1%). На это повлияло снижение затрат на экологические услуги (на 14,7%) и на