Управление предприятием в рыночных условиях
Таблица 23
Структура прибыли предприятия
| 2004г. | 2005г. | 2006г. |
Отклонение (+-), % |
|||||
| т.тенге | % | т.тенге | % | т.тенге | % | на 05г. | на 06г. | |
| Гидро | 134 | 18,6 | 180 | 11,2 | 195 | 4,2 | +34,3 | +8,3 |
| Экология | 721 | 39,9 | 653 | 40,7 | 2107 | 44,9 | -9,4 | +222,7 |
| Метео | 953 | 52,5 | 773 | 48,1 | 2388 | 50,9 | -18,9 | 208,9 |
| ИТОГО | 1808 | 100 | 1606 | 100 | 4690 | 100 | -11,2 | +192 |
Прибыль предприятия увеличивается к концу анализируемого времени на 192%. На это повлияло существенное увеличение прибыли за экологическую информацию (222,7%) и метеоданные (208,9%). За счет того что затраты по оказанию гидрологических услуг увелились на 20,2% отклонение прибыли в этом направлении составил всего +8,3%.
Затраты предприятия в 2005г. по сравнению с 2004г. возросли по всем направлениям. Заметное увеличение прослеживается по постоянным затратам на экологическую (29,9%) и метеорологическую (55,8) информацию. На это повлияло то, что на метеостанциях, лабораториях был произведен текущий ремонт зданий, оборудования. Но в 2006г. по этим направлениям заметно снижение затрат (переменных на 16,4% и 12,9% и постоянных 23,8% и 14,6% соответственно). Это положительный результат. Увеличение переменных и постоянных затрат по гидрологическим услугам связано также текущим ремонтом постов и увеличением времени для обработки информации.
После проведенного анализа можно приступить к анализу безубыточности деятельности ВК центра гидрометеорологии.
ВК центр гидрометеорологии оказывает услуги в 3х направлениях (гидрология, экология, метеорология). В каждом направлении услуги отличаются как объемом, так и стоимостью, поэтому невозможно вести учет деятельности ВК ЦГМ в количественном выражении. Следовательно, и точку безубыточности в деятельности ВК ЦГМ необходимо рассчитывать в стоимостном выражении формула (28).
Таблица 25
Критический объем оказанных услуг по гидрологии за 2004-2006гг.
| Показатели | 2004г. | 2005г. | 2006г. | Отклонение (+/-), % | |
|
на 2005г. |
на 2006г. | ||||
| Постоянные затраты (т.тенге) | 121 | 134 | 175 | +10 | +30,6 |
| Переменные затраты (т.тенге) | 1066 | 1076 | 1280 | +0,9 | +19 |
| Доход от реализации (т.тенге) | 1321 | 1390 | 1650 | +5,2 | +18,7 |
| Доля маржинального дохода в выручке (т.тенге) | 0,2 | 0,23 | 0,22 | +15 | -4,3 |
| Критический объем продаж (т.тенге) | 605 | 583 | 795 | -3,6 | +36,4 |
Из таблицы 25 видно, что критический объем оказываемых услуг по гидрологии к концу анализируемого периода увеличился на 36,4% .На это повлияло увеличение постоянных затрат на 30,6% и переменных затрат на 19%. Увеличение критического объема негативно сказывается на деятельности предприятия т.к. в этом случае уменьшается запас финансовой прочности.
Критический объем услуг по экологии уменьшился в 2006г., по сравнению с 2005г., на 55,6%. На это повлиял тот факт, что предприятие снизило постоянные и переменные затраты по экологическим услугам на 11,2% и 15,2% соответственно и увеличился доход от реализации на 8,1%. Следовательно, в данном направлении деятельности ВК ЦГМ повысил свою зону безопасности.
Таблица 26
Критический объем оказанных услуг по экологии за 2004-2006гг.
| Показатели | 2004г. | 2005г. | 2006г. | Отклонение (+/-), % | |
| на 2005г. | на 2006г. | ||||
| Постоянные затраты (т.тенге) | 548 | 712 | 632 | +29,9 | -11,2 |
| Переменные затраты (т.тенге) | 5031 | 5435 | 4611 | +8 | -15,2 |
| Доход от реализации (т.тенге) | 6300 | 6800 | 7350 | +7,9 | +8,1 |
| Доля маржинального дохода в выручке (т.тенге) | 0,2 | 0,2 | 0,4 | -- | +100 |
| Критический объем продаж (т.тенге) | 2740 | 3560 | 1580 | +29,9 |
-55,6 |
Таблица 27
Критический объем оказанных услуг по метеорол. за 2004-2006г
| Показатели | 2004г | 2005г | 2006г | Отклонение (+/-), % | |
| на 2005г | на 2006г | ||||
| Постоянные затраты (т.тенге) | 593 | 924 | 704 | +55,8 | -23,8 |
| Переменные затраты (т.тенге) | 6134 | 6113 | 5108 | -0,3 | -16,4 |
| Доход от реализации (т.тенге) | 7680 | 7810 | 8200 | +1,7 | +5 |
| Доля маржинального дохода в выручке (т.тенге) | 0,2 | 0,22 | 0,38 | +10 | +72,7 |
| Критический объем продаж (т.тенге) | 2965 | 4200 | 1853 | +41,7 | -55,9 |
По метеорологическим услугам критический объем продаж снизился на 55,9% за счет снижения постоянных затрат на 23,8% и отклонения по переменным затратам – 16,4%. Также увеличился доход на 5%. Следовательно предприятие по метеорологии увеличило свой запас прочности.
Теперь определим безубыточный объем продаж (29) в целом по предприятию.
Таблица 28
Динамика безубыточного объема продаж в стоимостном выражении
| Показатели | 2004г | 2005г | 2006г | Отклонение (+/-), % | |
| на 2005г | на 2006г | ||||
| Постоянные затраты (т.тенге) | 1262 | 1770 | 1511 | +40,3 | -14,6 |
| Переменные затраты (т.тенге) |
12231 |
12624 |
10999 |
+3,2 |
-12,9 |
| Доход от реализации (т.тенге) |
15301 |
16000 |
17200 |
+5 |
+8 |
| Доля маржинального дохода в выручке (т.тенге) | 0,2 | 0,2 | 0,4 | -- | +100 |
| Критический объем продаж (т.тенге) | 6310 | 8850 | 3778 | +40,3 | -57,3 |
По результатам расчетов можно построить гистограмму критического объема в стоимостном выражении.
Доля маржинального дохода (30) в выручке предприятия в 2005г. осталась без изменения. На это повлияло то, что хоть доход от реализации продукции и увеличился на 5%, но в то же время увеличились и переменные затраты на 3,2%. В 2006г. эта доля увеличилась на 100%. Это связано с тем, что увеличился доход от реализации услуг на 8% и снизились переменные затраты на 12,9%.
Безубыточный объем продаж в стоимостном выражении по предприятию в 2004г. составил 6310т.тенге. В 2005г. эта цифра составила 8850 (отклонение от 2004г. - +40,3%). Это нежелательное явление, так как у предприятия снизилась зона безопасности. Но в 2006г. ВК ЦГМ увеличивает свою зону безопасности, т.к его точка безопасности снизилась на 57,3%, что составило 3778 т.тенге. На это повлияло снижение переменных и постоянных затрат на -12,9% и -14,6% соответственно и увеличение дохода предприятия на 8%.
Для определения точки безубыточности в процентах воспользуемся формулой 31:
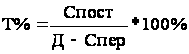 ,
(31)
где Т%- объем продаж в процентах от общего объема
100%- максимальная производственная мощность
Таблица 29
Динамика критического объема продаж по гидрологии 2004г- 2006г
| Показатели | 2004г. | 2005г. | 2006г. | Отклонение (+/-), % | |
| на 2005г. | на 2006г. | ||||
| Постоянные затраты (т.тенге) | 121 | 134 | 175 | +10 | +30,6 |
| Переменные затраты (т.тенге) | 1066 | 1076 | 1280 | +0,9 | +19 |
| Доход от реализации (т.тенге) | 1321 | 1390 | 1650 | +5,2 | +18,7 |
| Критический объем продаж (%%) | 48 | 43 | 47 | -10,4 | +9,3 |
Таблица 30
Динамика критического объема продаж по экологии 2004г-2006г.
| Показатели | 2004г. | 2005г. | 2006г. | Отклонение (+/-), % | |
| на 2005г. | на 2006г. | ||||
| Постоянные затраты (т.тенге) | 548 | 712 | 632 | +29,9 | -11,2 |
| Переменные затраты (т.тенге) | 5031 | 5435 | 4611 | +8 | -15,2 |
| Доход от реализации (т.тенге) | 6300 | 6800 | 7350 | +7,9 | +8,1 |
| Критический объем продаж (%%) | 43 | 52 | 23 | +20,9 | -55,8 |
Из таблицы 29 видно, что в 2006г. по гидрологии только 47% дохода приходится на покрытие затрат предприятия по этим услугам. Остальные приносят прибыль.
По экологии критический объем в 2006г. снизился по сравнению с 2005г на 55,8% и составил 23%. Следовательно, остальные 77% являются прибылью предприятия.
Таблица 31
Динамика критического объема продаж по метео. за 2004г.- 2006г.
| Показатели | 2004г. | 2005г. | 2006г. | Отклонение (+/-), % | |
| на 2005г. | на 2006г. | ||||
| Постоянные затраты (т.тенге) | 593 | 924 | 704 | +55,8 | -23,8 |
| Переменные затраты (т.тенге) | 6134 | 6113 | 5108 | -0,3 | -16,4 |
| Доход от реализации (т.тенге) | 7680 | 7810 | 8220 | +1,7 | +5 |
| Критический объем продаж (%%) | 38 | 54 | 23 | +42 | -57 |
По метеорологии критический объем услуг составил 23% на конец анализируемого периода, что на 57% меньше по сравнению с предыдущим 2005г. Следовательно, 77% оказываемых услуг по метеорологии приносят прибыль предприятию.
Таблица 32
Динамика критического объема продаж в целом по предприятию
| Показатели | 2004г. | 2005г. | 2006г. | Отклонение (+/-), % | |
| на 2005г. | на 2006г. | ||||
| Постоянные затраты (т.тенге) | 1262 | 1770 | 1511 | +40,3 | -14,6 |
| Переменные затраты (т.тенге) |
12231 |
12624 |
10999 |
+3,2 |
-12,9 |
| Доход от реализации (т.тенге) |
15301 |
16000 |
17200 |
+5 |
+8 |
| Критический объем продаж (%%) | 41 | 52 | 24 | +26,8 | -53,9 |
На основании выполненных расчетов мы видим, что в 2005г. предприятию было бы достаточно оказать услуг на 41% от общего объема указанных услуг, и уже тогда предприятие не было бы убыточным. 41% - это критический процент, снижение которого указывает на убыточность деятельности ВК ЦГМ. Следовательно, в 2004г. запас финансовой прочности предприятия составил 59%. В 2005г. процент безубыточного объема продаж увеличился до 52 (отклонение от 2004г. составило 26,8%). Это отрицательная тенденция, так как у предприятия снизился запас прочности до 48%. Но в 2006г. ВК ЦГМ понизил свою критическую точку до 24%. Следовательно, увеличилась зона прибыли (в 2006г. она составила 76%). На это повлияло, как отмечалось ранее, увеличение дохода на 8%, снижение постоянных и переменных затрат на 14,6% и 12,9% соответственно.
По сделанным расчетам можно сделать следующие выводы.
У предприятия достаточный запас финансовой прочности как отдельно по направлениям деятельности, так и в целом по предприятию.
Таблица 33
Динамика отклонений фактического и критического объема производства
| Услуги | 2004г. | 2005г. | 2006г. | Отклонения (+/-), % | |||||
| тыс.тенге | т. тенге | т.тенге | 04г. | 05г. | 06г. | ||||
| факт | критич | факт | критич | факт | критич | ||||
| Гидро | 1321 | 605 | 1390 | 583 | 1650 | 795 | -54,2 | -58,1 | -51,8 |
| Эколог | 6300 | 2740 | 6800 | 3560 | 7350 | 1580 | -56,5 | -47,6 | -78,5 |
| Метео | 7680 | 2965 | 7810 | 4200 | 8200 | 1853 | -61,4 | -46,2 | -77,4 |
| Всего | 15301 | 6310 | 16000 | 8850 | 17200 | 3778 | -58,8 | -44,7 | -78 |
Из таблицы 33 видно, что практически по каждому направлению деятельности и на протяжении трех лет 50% и более услуг предприятия приносят ВК ЦГМу прибыль. Т.е у предприятия очень хороший запас финансовой прочности.
Если посмотреть на объем оказанных услуг в целом по предприятию, свидетельствует о том, что критический объем продаж в стоимостном выражении намного меньше (в среднем на 50%) чем доход от оказанных услуг на протяжении всех анализируемых лет. Т.е у предприятия в целом достаточная зона безопасности. Запас прочности можно проанализировать если рассмотреть критический объем оказанных услуг в процентах. На конец анализируемого периода по гидрологии только 47% услуг покрывают затраты, тогда как 53 приносят доход. По экологии и метеорологии 23% дохода уходят на издержки, а 77% дают доход. В 2004г. всего 41% услуг покрывали затраты предприятия, а 59% работали на прибыль ВК ЦГМ. В 2005г. ситуация немножко ухудшилась и только 48% приносили доход, а 52% покрывали издержки организации. В 2006г. снова прослеживается тенденция к снижению доли услуг, за счет которых покрываются затраты (24%), следующие 76% работают на прибыль. Таким образом, запас прочности предприятия к концу анализируемого периода увеличился.
3.2 Контроллинг как способ достижения высоких конечных результатов деятельности предприятия
Контроллинг - это система управления достижением конечных целей фирмы. Это управление будущим для обеспечения длительного функционирования предприятия и его структурных подразделений. Служба контроллинга стремится так управлять процессами текущего анализа и регулирования плановых и финансовых показателей, чтобы по возможности исключить или минимизировать ошибки, отклонения, просчеты как в настоящем, так и в будущем. [10;42]
На первой стадии внедрения контроллинга его инструментарий своевременно сигнализирует о том, возникают ли негативные отклонения, чтобы своевременно принять противодействующие меры. [10;43]
Контроллинг управляет, контролирует, корректирует оперативными и стратегическими аспектами в планировании. Он также формирует и управляет системой учета и внутренней отчетности. Контроллинг тесно связан с бухучетом, финансовым анализом, финансовым менеджментом, стратегическим и общим менеджментом. Он занимается планированием и постановкой цели, сбором и анализом внутренней и внешней информации, целенаправленным управлением, коордицацией и контролем. [10;16]
Основные задачи контроллинга:
--информационное обеспечение процессов учета, планирования, прогнозирования;
--регулирование и контроль за производственными и финансовыми аспектами деятельности предприятия;
--выполнение функции интеграции, системной организации, координации;
--контроль, сравнение заданных и фактических показателей, анализ отношений, преимуществ, недостатков;
--управление, проведение мероприятий по подготовке, корректировке стратегий и задач.
Контроллинг ориентирован на «узкие места», т.е. наиболее слабое звено предприятия. Такие места на практике являются сдерживающими факторами поступательного развития предприятия. Задача службы контроллинга заключается в поиске и ликвидации экономическими мерами «узких мест». [10;22]
В контроллинге различают одноступенчатый, двухступенчатый, многоступенчатый метод покрытия издержек.
Рассмотрим эти методы на примере ВК ЦГМ.
Одноступенчатый метод покрытия издержек позволяет ведение постоянного учета суммы покрытия в форме краткосрочного учета прибылей и убытков с разделением по группам продуктов. Для примера используем данные за 2006г.
Наибольшая сумма покрытия в выручке приходится на метеорологические услуги (37,7%). Цель применения одноступенчатого метода это ранжирование оказанных услуг по уровню покрытия издержек. Так у ВК ЦГМ на первом месте метеоуслуги, на втором - экологические, на третьем – гидрологические. С помощью этого метода можно ответить на вопросы: какой продукт в определенный период приносил какую прибыль и какому продукту отдать предпочтение при увеличении производства. В данном случае, наибольшую прибыль принести метеоуслуги. Для того чтобы ответить на второй вопрос необходимо сделать дополнительные расчеты.
Ряд ранжирования 1 показывает доходность каждой конкретной услуги. Так в 2005г. услуги гидрологии оказались доходнее, чем экологические. Однако доходность не гарантирует успешную реализацию продукта. Чтобы снизить риск неудачно принятого решения целесообразно рассчитать процент покрытия от всего покрытия. Так общей сумме покрытия гидрологические услуги оказались на третьем месте и составили всего 9,3% от общей суммы покрытия (ряд ранжирования 2). По сути, это интегральный показатель, в котором учитывается доходность каждой услуги и ее роль в формировании общего денежного потока. По таблице видно, что наибольший денежный поток в организацию поступает от оказания метеорологических услуг. Поэтому второй ряд ранжирования позволяет определить приоритеты в изменении ассортимента продукции.
Двухступенчатый метод учета суммы покрытия является более совершенным методом контроллинга, так как он предоставляет всю необходимую информацию об издержках и о прибыли. Двухступенчатый метод учета сумм покрытия использует в своих расчетах тот факт, что постоянные издержки можно разделить на специальные и общие. Специальные - это те постоянные издержки, которые можно конкретно отнести к тому или иному направлению деятельности. Общие постоянные те которые относятся ко всей организации. Этот метод позволяет управлять производством не только контролируя переменные издержки и выручку, но и специальные издержки, которые также поддаются учету и анализу.
Постоянные издержки ВК ЦГМ можно разделить на общие и специальные в следующем порядке:
общие составляют 604тыс.тенге
специальные составляют 907 тыс.тенге и делятся:
гидрология- 95 тыс.тенге
экология- 204 тыс.тенге
метеорология- 608тыс.тенге
Наибольший доход приносят метеоуслуги (сумма покрытия – 37,7%). Но после того, как были распределены специальные постоянные издержки метеоуслуги переместились на 2 ряд. Первое место стали занимать экологические услуги с суммой покрытия равной 34,5%. На это повлияло то. Что специальные постоянные издержки метеоуслуг занимают большую долю в доходе по этим услугам, чем экологические специальные услуги в экологическом доходе от реализации.
Многоступенчатый метод покрытия издержек включает в себя деление издержек на:
1 ступень - постоянные и переменные
2 ступень - специальные постоянные и общие постоянные
3 ступень - специальные постоянные по каждому изделию и специальные постоянные по группам изделий
Такая схема распределения постоянных издержек не может быть догмой. Она может дорабатываться с учетом структуры, специфики учета и информационного обеспечения, особенностей технологии производства, и сбыта продукции.
На анализируемом предприятии невозможно проводить анализ многоступенчатым методом покрытия.
Расчет эффективности оказания услуг
Важнейшим инструментом контроллинга является управление эффективностью производства. Сегодня в период нестабильной экономики очень важно определять уровень эффективности производства и управлять ею.
Под эффективностью производства понимают соотношение эффекта и затрат. Эффект это выручка от реализации (или оборот, или доход, или прибыль и т.д.). Затраты это бухгалтерские издержки (себестоимость) или технологические издержки, или полные издержки. В нашем случае для анализа эффективности производства мы под затратами будем понимать бухгалтерские издержки а под эффектом доход от реализации. Тогда эффективность производства будем рассчитывать по формуле:
Э= ,
(32)
где Э- эффективность производства
З- бухгалтерские издержки (себестоимость) [10;28]
Эффективность оказываемых услуг ВК ЦГМ
Эффективность оказания услуг в 2004г. составила:
Гидрологических:
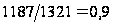
Экологических:
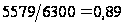
Метеорологических:
 0,88
Всех услуг:
 =0,88
Эффективность оказания услуг в 2005г. составила:
Гидрологических:
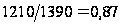
Экологических:
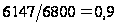
Метеорологических:
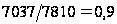
Всех услуг:
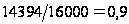
Эффективность оказания услуг в 2006г. составила:
Гидрологических:
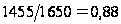
Экологических:
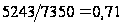
Метеорологических:
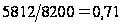
Всех услуг:
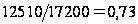
Полученные данные занесем в таблицу.
Таблица 37
Динамика эффективности производства за 2004г.-2006г.
|
Направления деятельности |
2004г. | 2005г. | 2006г. | Отклонения (+-), % | |
| на 2005г. | на 2006г. | ||||
| Гидрология | 0,9 | 0,87 | 0,88 | -3,3 | +1,1 |
| Экология | 0,89 | 0,9 | 0,71 | +1,1 | -21,1 |
| Метеорология | 0,88 | 0,9 | 0,71 | +2,3 | -21,1 |
| Всего по ЦГМ | 0,88 | 0,9 | 0,73 | +2,3 | -18,9 |
Эффективность производства показывает сколько тыс.тенге затрат приходится на 1тыс. тенге дохода. Таким образом, чем ниже данный коэффициент, тем лучше эффективность. Всего по предприятию эффективность производства улучшилась. В 2006г. по сравнению с 2005г. отклонение составило –18,9%. Следовательно, для того чтобы было оказано услуг на 1 тыс.тенге предприятие произвело затрат на 0,73 тыс.тенге (в 2005г. эта цифра была 0,9). Т.е в целом предприятие стало более рационально использовать имеющиеся ресурсы. Если рассмотреть каждое направление деятельности то: по гидрологическим услугам предприятие произвело больше затрат на 1,1%в 2006г. по сравнению с 2005г. (следовательно эффективность понизилась); по экологии и метеорологии ВК ЦГМ увеличил эффективность деятельности на 21,1% в 2006г. в сравнении с 2005г
Определение эффективности производства простым делением затрат на доход не дает полной ясной картины из-за каких все- таки факторов произошло снижение или увеличение эффективности производства. Для этого необходимо затраты предприятия разложить на слагаемые. Как говорилось выше затраты предприятия состоят из: материальных затрат (МЗ), амортизации (А), зарплаты (с соцотчислениями) (ЗОТ), прочих (связь (Св), командировочные (Кр), ремонт(Рт), прочие (Пр)). [10;33]
Каждое из слагаемых разделим на выручку от реализации:
Э=ЗД= МЗД + АД + ЗОТД + СвД + КрД + РтД + ПрД (33)
Так как в себестоимость услуг включаются текущие издержки, то в данной формуле целесообразнее не стоимость основных фондов делить на выручку, а их износ (т.к. он является текущими издержками).
На примере 2005и 2006г. рассмотрим более подробно влияние каждого показателя на эффективность производства.
Таблица 38
Затраты предприятия 2005-2006гг.
| Показатели (тыс.тенге) | 2005г. | 2006г. |
| Материальные затраты (МЗ) | 1020 | 80 |
| Амортизация (А) | 2050 | 1300 |
| Зарплата с соцналогим (ЗОТ) | 10769 | 10890 |
| Связь (Св) | 150 | 120 |
| Командировочные (Кр) | 150 | 100 |
| Ремонт (Рт) | 100 | -- |
| Прочие (Пр) | 155 | 20 |
| Всего затрат (З) | 14394 | 12510 |
| Доход от реализации (Д) | 16000 | 17200 |
Таблица 39
Оценка показателей эффективности производства за 2005-2006гг.
|
период показатели |
ЗД (Э) |
МЗД (Эмз) |
АД (Эа) |
ЗОТД (Эзот) |
СвД (Эсв) |
КрД (Экр) |
РтД (Эрт) |
ПрД (Эпр) |
| 2005г. | 0,9 | 0,06 | 0,13 | 0,67 | 0,01 | 0,01 | 0,01 | 0,01 |
| 2006г. | 0,73 | 0,006 | 0,076 | 0,633 | 0,007 | 0,007 | -- | 0,001 |
| Откл | -0,17 | -0,054 | -0,054 | -0,037 | -0,003 | -0,003 | -0,01 | -0,009 |
На основании выполненных расчетов можно проследить, как слагаемые эффективности повлияли на изменение общей эффективности. Изменение (повышение) эффективности предприятия в целом на 17% дало ВК ЦГМу увеличение дохода на 1200 тыс.тенге. На это повлияли такие факторы как:
рациональнее использовались материальные ресурсы (что увеличило эффективность на 5,4%),
предприятие снизило амортизационные отчисления за счет полного износа ряда основных фондов, это дало увеличение эффективности на 5,4%,
снижение удельного веса зарплаты в общем объеме реализации принесло увеличение эффективности на 3,7%
за счет снижения затрат на услуги связи эффективность повысилась на 0,3%
снижение затрат на командировочные расходы произошло увеличение эффективности на 0,3%
в 2006г. предприятие не понесло затрат по ремонту зданий, что увеличило эффективность на 0,1%
сокращение прочих расходов в 2006г. также повлияло на эффективность (увеличило ее на 0,9%)
Чем более детально рассматривать каждый показатель, тем точнее можно определить влияние отдельного элемента на общий результат, и следовательно, можно предотвратить нежелательные результаты на ранней стадии.
Т.о. мы видим, что общая формула эффективности производства не дает полного представления об использовании ресурсов предприятия, также по ней невозможно определить влияние каждого фактора на конечный результат. Разложение этой формулы на слагаемые, а слагаемые далее на их составляющие позволяет полно и объективно оценить не только уровень эффективности, но и определить ее зависимость от изменения слагаемых. (факторов).
ЗАКЛЮЧЕНИЕ
Выполнен анализ финансово-хозяйственной деятельности ДГП Восточно-Казахстанского центра гидрометеорологии за 2004г.- 2006г. На основании этого можно сделать вывод о том, что предприятие увеличивает свою прибыль, рационально использует имеющиеся ресурсы, обновляет основные фонды. На предприятии работает стабильный коллектив, нет текучести кадров. Это подтверждают и проведенные расчеты, из которых видно:
- Первоначальная стоимость ОФ предприятия увеличилась на 5,4% т.к. были приобретены новые фонды. За счет этого увеличилась остаточная стоимость и сократился износ (на 28,5%) Наибольшая доля ОФ приходится на машины и оборудование. Также за счет приобретения увеличилась среднегодовая стоимость (на 7,5%). За счет введение в эксплуатацию нового оборудования увеличилась фондоотдача (на 4,7%) и снизилась фондоемкость (на 4,3%).
- Оборотный капитал ВК ЦГМ снизился на конец анализируемого периода по сравнению с началом на 12,7%. На это повлияло уменьшение дебиторской задолженности. Наибольшую долю оборотного капитала занимают ТМЗ (около 38%) и дебиторская задолженность (около 44%).Продолжительность одного оборота снизилась с 75 до 67 дней, что составило отклонение в 10,7%.
-Среднесписочная численность работников предприятия стабильна. Коэффициенты по выбытию и прибытию не существенны (0,05и 0,02 соответственно). Это связано с тем, что работники предприятия имеют специальное гидрометеорологическое образование. Производительность труда повысилась с начала анализируемого периода на 8%. Средняя зарплата имеет тенденцию (хоть и небольшую) повышаться (отклонение составило +8,5%).
-Затраты предприятия снижаются. Так с 2004г. по 2006г. их отклонение составило –7,3%. Наибольшую долю в затратах имеет зарплата работников (около 70%), амортизационные отчисления (около 14%). Отчисления от зарплаты находятся в пределах 14% от общей суммы затрат.
-Доход предприятия за анализируемый период увеличился на 12,4%. Наибольшая доля дохода приходится на доход от метеорологической информации (около 50%). Чистый доход увеличился с 1265 тыс.тенге до 3283 тыс.тенге, что составило 159,5%.
-Платежеспособность предприятия увеличивается за счет увеличения собственных средств и активов. У предприятия появилась возможность погашать наиболее срочные обязательства только к концу анализируемого периода (на 2007г.), до этого коэффициент абсолютной ликвидности практически был равен 0 (это было связано с тем, что доля денежных средств в активах была очень мала).
В третьей главе дипломной работы предложено проводить анализ точки безубыточности, и эффективности производства, контроллинг как способ достижения положительных конечных результатов деятельности предприятия, расчет эффективности оказания услуг.
На основании выполненных расчетов мы видим, что в 2005г. предприятию было бы достаточно оказать услуг на 41% от общего объема указанных услуг, и уже тогда предприятие не было бы убыточным. 41% - это критический процент, снижение которого указывает на убыточность деятельности ВК ЦГМ. Следовательно, в 2004г. запас финансовой прочности предприятия составил 59%. В 2005г. процент безубыточного объема продаж увеличился до 52 (отклонение от 2004г. составило 26,8%). Это отрицательная тенденция, так как у предприятия снизился запас прочности до 48%. Но в 2006г. ВК ЦГМ понизил свою критическую точку до 24%. Следовательно, увеличилась зона прибыли (в 2006г. она составила 76%). На это повлияло, как отмечалось ранее, увеличение дохода на 8%, снижение постоянных и переменных затрат на 14,6% и 12,9% соответственно.
Отсюда вывод: у предприятия достаточный запас финансовой прочности как отдельно по направлениям деятельности, так и в целом по предприятию.
Если посмотреть на объем оказанных услуг в целом по предприятию, свидетельствует о том, что критический объем продаж в стоимостном выражении намного меньше (в среднем на 50%) чем доход от оказанных услуг на протяжении всех анализируемых лет. Т.е у предприятия в целом достаточная зона безопасности. На конец анализируемого периода по гидрологии только 47% услуг покрывают затраты, тогда как 53 приносят доход. По экологии и метеорологии 23% дохода уходят на издержки, а 77% дают доход. В 2004г. всего 41% услуг покрывали затраты предприятия, а 59% работали на прибыль ВК ЦГМ. В 2005г. ситуация немножко ухудшилась и только 48% приносили доход, а 52% покрывали издержки организации. В 2006г. снова прослеживается тенденция к снижению доли услуг, за счет которых покрываются затраты (24%), следующие 76% работают на прибыль. Таким образом, запас прочности предприятия к концу анализируемого периода увеличился.
Контроллинг как способ достижения положительных конечных результатов деятельности предприятия, в данном случае предложенные методы покрытия издержек, позволяют нивелировать ошибки, управлять каждым продуктом в отдельности, группами продуктов. Контроллинг издержек проранжировал оказываемые услуги ВК ЦГМ.
Одноступенчатый метод покрытия издержек позволяет ведение постоянного учета суммы покрытия в форме краткосрочного учета прибылей и убытков по группам услуг.
Цель применения одноступенчатого метода это ранжирование оказанных услуг по уровню покрытия издержек. Так в 2006 году у ВК ЦГМ на первом месте метеоуслуги, на втором - экологические, на третьем – гидрологические. С помощью этого метода можно ответить на вопросы: какой продукт в определенный период приносил какую прибыль и какому продукту отдать предпочтение при увеличении производства. В данном случае, наибольшую прибыль принести метеоуслуги.
Двухступенчатый метод учета суммы покрытия является более совершенным методом контроллинга так как он предоставляет всю необходимую информацию об издержках и о прибыли. Этот метод позволяет управлять производством не только контролируя переменные издержки и выручку, но и специальные издержки которые также поддаются учету и анализу.
Проделанный анализ эффективности выявил факторы повлиявшие на увеличение эффективности производства предприятия.
На основании выполненных расчетов можно проследить, как слагаемые эффективности повлияли на изменение общей эффективности. Изменение (повышение) эффективности предприятия в целом на 17% дало ВК ЦГМу увеличение дохода на 1200 тыс.тенге. На это повлияли следующие факторы:
рациональнее использовались материальные ресурсы (что увеличило эффективность на 5,4%),
предприятие снизило амортизационные отчисления за счет полного износа ряда основных фондов, это дало увеличение эффективности на 5,4%,
снижение удельного веса зарплаты в общем объеме реализации принесло увеличение эффективности на 3,7%
за счет снижения затрат на услуги связи эффективность повысилась на 0,3%
снижение затрат на командировочные расходы произошло увеличение эффективности на 0,3%
в 2006г. предприятие не понесло затрат по ремонту зданий, что увеличило эффективность на 0,1%
сокращение прочих расходов в 2006г. также повлияло на эффективность (увеличило ее на 0,9%)
Так как предприятие оказывает услуги в 3х направлениях - экология, метеорология, гидрология- то целесообразно для большей точности проводить такие анализы не только в целом по предприятию, но и отдельно по каждому из направлений.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Корнева С.В. Экономика и статистика предприятий (вопросы теории и методологии) М: Авуар консалтинг, 2003.
Ронова Г.Н. Финансовый менеджмент курс лекций М: Юнити-Дана, 2005.
Ефимова О.В. Финансы предприятия (методическое издание) М: Академия, 2004.