Финансовый менеджмент на современном предприятии
Таблица 1.2.2.3.9.
Соотношение темпов прироста средней
заработной платы и производительности труда.
| Показатели | 1993 г. | 1994 г. | 1995 г. | Темп роста, % | |
| 1994 г. | 1995 г. | ||||
| А | 1 | 2 | 3 | 4 | 5 |
|
26290394 |
67093017 |
224022223 |
2,5р. |
3,3р. |
|
164985 |
478568 |
958460 |
2,9р. |
2р. |
|
х |
х |
х |
1,22 |
0,43 |
Данные таблицы 1.2.2.3.9. свидетельствуют о нерациональном расходовании средств на оплату труда в 1995 г., поскольку темп прироста среднемесячной заработной платы одного работающего опережал темп прироста производительности труда в 1,22 раза.
В 1996 г. ситуация изменилась, что привело к меньшему темпу прироста заработной платы работника ППП по сравнению с приростом выработки работника ППП. Это является положительной тенденцией.
ОБЩИЙ ВЫВОД ПО
АНАЛИЗУ ИСПОЛБЗОВАНИЯ ТРУДА
И ЗАРАБОТНОЙ ПЛАТЫ.
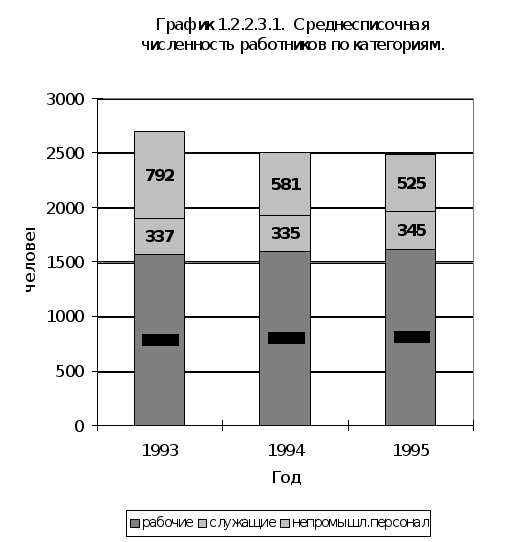
Численность работающих на АО “Х“ сократилась в 1995 г. на 190 человек, в 1996 г. на 26 человек. Снижение численности происходило в части непромышленного персонала в связи с передачей в муниципальную собственность детских учреждений в количестве шести в 1995 г. и двух в 1996г. Кроме этого в 1996 г. было ликвидировано подсобное хозяйство.
Рост численности ППП произошло из-за отказа от услуг подрядных организаций и расширения ремонтной службы предприятия, укомплектования специализированных ремонтных участков.
Коэффициенты движения рабочей силы свидетельствуют о ее значительной подвижности. Однако их значения с каждым годом снижаются.
Достаточно высокие значения коэффициента текучести, при критическом значении 10 %, объясняются тяжелыми условиями труда, несоответствующей им заработной платой и в связи с этим увольнением рабочих по собственному желанию.
В 1994-1996 г.г. на АО “Х“ принимались меры по снижению уровня текучести.
За период 1995-1996 г.г. наблюдалось улучшение всех показателей использования фондов рабочего времени, на фоне их снижения в период 1994-1995 г.г.
Резерв времени, который может быть использован для увеличения выпуска продукции, составляет 21 533 чел-дней.
В структуре календарного фонда рабочего времени происходили изменения. Если в 1995 г. наблюдались его незначительные ухудшения, то в 1996 г. ситуация изменилась в лучшую сторону. Увеличилась доля фактически отработанного времени при сокращении доли неявок.
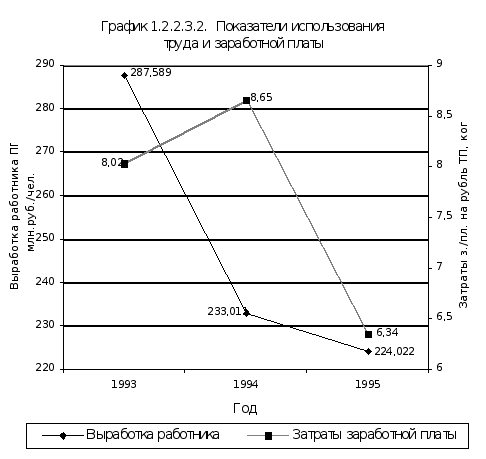
В динамике за три года наблюдалось снижение производительности труда однако в 1995 г. снижение происходило более высокими темпами, чем в 1996 г.
Снижение среднегодовой выработки рабочего в 1996 г. произошло за счет снижения среднечасовой выработки, на что повлияло недоиспользование оборудования в связи с проводимыми плановыми ремонтами и неритмичными поставками угля.
В 1995 г. возросли удельные затраты заработной платы ППП на рубль товарной продукции на 8 % (с 0,8 % копеек до 8,65 копеек), в 1996 г. удельные затраты заработной платы ППП на рубль товарной продукции снизились до 6,34 копеек, что является положительной тенденцией.
В 1994-1996 г.г. произошли значительные изменения в структуре фонда оплаты труда.
Если в 1995 г. на долю оплаты труда в соответствии с трудовым вкладом приходилась большая часть (98,8 %), чем в 1994 г., то в 1996 г. этот показатель составил лишь 81 %. Соответственно в 1995 г. значительно возросла доля фонда потребления, распределяемого в форме выплат и льгот до 19 %. Доля средств на непосредственную оплату труда по прежнему остается на низком уровне.
В 1996 г. темп прироста выработки одного работника ППП превышала темп прироста его заработной платы, что свидетельствует о рациональном расходовании средств на оплату труда.
АНАЛИЗ СЕБЕСТОИМОСТИ ПРОДУКЦИИ.
Анализ проведем на основе следующих данных за 1994-1996 г.г.:
Форма № 5З “Отчет о затратах на производство и реализацию продукции предприятия“;
Калькуляция себестоимости кокса;
плановые показатели.
Для оценки динамики себестоимости продукции, которая позволяет установить определенные тенденции и степень роста или снижения затрат на рубль товарного выпуска продукции, рассмотрим таблицу 1.2.2.4.1.
Таблица 1.2.2.4.1.
Затраты на рубль товарной продукции.
| Показатели | 1993 г. | 1994 г. | 1995 г. | % | Темпы роста, % | ||
| по плану | фактически | вып. плана | 1994 г. | 1995 г. | |||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
45377068 |
120382840 |
363740000 |
363126538 |
99,8 |
2,7р. |
3р. |
|
50083200 |
129221150 |
412937000 |
438187468 |
106,1 |
2,6р. |
3,4р. |
|
91 |
93 |
88 |
83 |
94,3 |
102 |
89,2 |
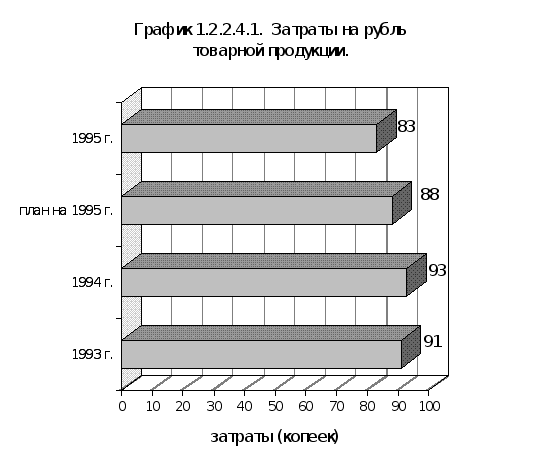
Из таблицы 1.2.2.4.1. следует, что в 1995 г. произошел рост затрат на рубль товарной продукции по сравнению с 1995 г. на 2 %, в связи с превышением темпа роста себестоимости товарной продукции над темпом роста товарной продукции в оптовых ценах.
В 1996 г. было получено снижение затрат на рубль товарной продукции по сравнению с планом на 5,7 %, по сравнению с 1995 г. на 10,8 %. Это явилось следствием опережением роста товарного выпуска в оптовых ценах над его себестоимостью по сравнению как с планом, так и с 1995 г.
Таким образом рост товарного выпуска в 1996 г. происходил на фоне снижения удельных расходов ресурсов производства, и как следствие, повышение рентабельности продукции.
Проведем анализ структуры затрат по элементам на основе данных таблицы 1.2.2.4.2.
Таблица 1.2.2.4.2.
Элементы затрат на производство.
| Элементы | План на 1995 г. | Фактически, 1995г. | Отклонение | % | |||
|
сумма тыс. руб. |
уд. вес, % |
сумма тыс. руб. |
уд. вес, % | тыс. руб. | % | вып. плана | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
261871000 | 72,3 | 256898386 | 70,5 | -4972614 | -1,8 | 97,1 |
|
23866000 |
6,6 |
30045600 |
8,3 |
+6179600 |
+1,7 |
126,0 |
|
- | - | - | - | х | х | х |
|
23348000 | 6,4 | 21205232 | 5,8 | -2142768 | -0,6 | 90,8 |
|
Итого материальных затрат: |
309085000 |
85,3 |
308149218 |
84,6 |
-935782 |
-0,7 |
99,7 |
|
22059000 |
6,1 |
21792051 |
6,0 |
-266949 |
-0,1 |
98,8 |
|
7368000 |
2,0 |
8425333 |
2,3 |
+1057333 |
+0,3 |
114,4 |
|
8444000 |
2,3 |
9287785 |
2,6 |
+843745 |
+0,3 |
110 |
|
15324000 | 4,2 | 16605042 | 4,6 | +1318042 | +0,4 | 108,6 |
|
Итого затрат на производство: |
362280000 |
100 |
364259429 |
100 |
+1979429 |
х |
100,5 |
Из данных таблицы 1.2.2.4.2. можно сделать вывод о том, что производство продукции на АО “Х“ является материалоемким. Удельный вес материальных затрат по отчету составил 84,6 %, а по плану 85,3 %.
В 1996 г. пропорции предусмотренные планом по большинству показателей были соблюдены фактически. Отклонения наблюдались по элементу “сырье и материалы“ (-1,8 %), “покупные комплектующие изделия и полуфабрикаты, работы и услуги производственного характера“ (+1,7 %), “энергия“ (-0,6 % ), что привело к экономии по этим элементам.
В целом за год был получен перерасход затрат на производство в сумме 1 979 429 тыс. руб. Это явилось следствием перерасхода по элементам: “покупные комплектующие изделия и полуфабрикаты, работы и услуги производственного характера“ на сумму 6 179 600 тыс. руб., “прочие расходы“ на сумму 1 318 042 тыс. руб., “отчисления на социальные нужды“ на сумму 1 057 333 тыс. руб., “амортизация основных производственных фондов“ на 843 745 тыс. руб.
Проведем анализ затрат по статьям калькуляции, на примере калькуляции себестоимости кокса, поскольку данный вид продукции занимает наибольший удельный вес (в 1996 г. - 92,9 %) в структуре выпуска, для чего обратимся к таблице 1.2.2.4.3.
Таблица 1.2.2.4.3.
Затраты на производство кокса по статьям калькуляции.
| Статьи затрат | Стоимость кокса | Фактический выпуск кокса в 1995 г. | Экономия (перерасход) | Изменение затрат, % | ||
| по плану | по плановой стоимости | по фактической стоимости | гр.3-гр.2 | по статье | гр.4 : гр2 (итог) | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
|
258965000 | 258181183 | 252275211 | -5905972 | -2,29 | -1,8 |
|
- | - | -229505 | -229505 | х | -0,07 |
|
2000 | 3248 | 3648 | +400 | +12,32 | |
|
59439000 | 57830456 | 65076884 | +7246428 | +12,53 | +2,14 |
|
14976000 |
13919023 |
14607675 |
+688652 |
+4,9 |
+0,2 |
|
6306000 | 6650390 | 5287259 | -363131 | -6,4 | -0,1 |
|
1725000 |
1729056 |
1657381 |
-71675 |
-4,1 |
-0,02 |
|
186000 |
186437 |
187963 |
+1526 |
+0,8 |
0,00 |
|
907000 |
909133 |
917854 |
+8721 |
+1 |
0,00 |
|
31718000 |
31811234 |
37979824 |
+6168590 |
+19,4 |
+1,8 |
|
2198000 |
2198000 |
2917193 |
+719193 |
+32,7 |
+0,2 |
|
142300 |
1427183 |
1521735 |
+94552 |
+6,62 |
+0,02 |
|
- |
- |
- |
- |
- |
- |
|
16641000 |
16641000 |
19469585 |
+2828585 |
+17 |
+0,8 |
|
28000 | 28083 | 31717 | +3634 | +12,9 | 0,0 |
|
411000 |
402949 |
402950 |
+1 |
- |
- |
| Производственная себестоимость | 334664000 |
332281021 |
336224590 |
+3943569 |
+1,2 |
+1,16 |
|
6291000 |
6309492 |
6320316 |
+10824 |
+0,2 |
+0,003 |
| Полная себестоимость, в т. ч. прямые затраты из них: |
340955000 319406000 |
338590513 316014887 |
342544906 317122590 |
+3954393 +1107703 |
+1,17 +0,4 |
х х |
|
280249000 | 277759844 | 271944288 | -5809556 | -2,1 | х |
| Прямые затраты на рубль выпуска кокса, копеек, из них: | 78,59 |
78,56 |
77,91 |
-0,65 |
х |
х |
|
69,17 | 69,05 | 66,81 | -2,24 | х | х |
По представленным в таблице 1.2.2.4.3. данным можно сделать вывод о перерасходе себестоимости в 1996 г. по сравнению с планом на 3 954 393 тыс. руб., что составляет 1,17 % от плановых затрат на производство фактического объема кокса.
Перерасход получен по всем статьям, за исключением статьи “сырье, основные материалы и полуфабрикаты“ (шихты). По ней получена экономия на сумму 5 905 972 тыс. руб., в результате снижения удельных расходов шихты на тонну кокса по сравнению с планом с 1,3 тонны до 1,29 тонны.
Допущенный перерасход по статье “расходы по переделу“, составляющий 2,14 % от плановых затрат на производство фактического объема кокса, произошел, главным образом, за счет увеличения расходов на текущий ремонт и содержание основных средств (на 6 168 590 тыс. руб.), на амортизацию основных средств (на 719 193 тыс. руб.), на технологическое топливо (на 688 652 тыс. руб.).
Следует отметить ускоренный рост прямых затрат на производство (99,2%) по сравнению с прямыми материальными затратами (99,1 %).
Прямые затраты на рубль выпуска кокса и, в их составе, прямые материальные затраты на выпуск кокса по сравнению с планом снизились на 0,68 % и 2,36 % соответственно, что является положительным результатом.
Проведенный анализ позволяет выделить следующие пути снижения себестоимости кокса: совершенствование договорных отношений с поставщиками по поводу цены и качества угля; внедрение передовой техники и технологии.
ОБЩИЙ ВЫВОД
ПО АНАЛИЗУ СЕБЕСТОИМОСТИ ПРОДУКЦИИ.
В 1996 г. было получено снижение затрат на рубль товарной продукции по сравнению с планом на 5,7 %, по сравнению с 1995 г. на 10,8 %. Это явилось следствием опережения роста товарного выпуска в оптовых ценах над его себестоимостью по сравнению как с планом, так и с 1995 г.
Производство продукции на АО “АО "Х"“ является материалоемким. Удельный вес материальных затрат по отчету составил 84,6 %, а по плану 85,3%.
В 1996 г. был допущен перерасход себестоимости по сравнению с планом на 3 954 393 тыс. руб., что составляет 1,17 % от плановых затрат на производство фактического объема кокса.
Перерасход получен по всем статьям, за исключением статьи “сырье, основные материалы и полуфабрикаты“ (шихты). По ней получена экономия на сумму 5 905 972 тыс. руб., в результате снижения удельных расходов шихты на тонну кокса по сравнению с планом с 1,3 тонны до 1,29 тонны.
Прямые затраты на рубль выпуска кокса и, в их составе, прямые материальные затраты на выпуск кокса по сравнению с планом снизились на 0,68 % и 2,36 % соответственно, что является положительным результатом.
АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ АО “Х“.
Финансовое состояние предприятия -это комплексное понятие, которое характеризуется системой показателей, отражающих наличие, размещение и использование финансовых ресурсов предприятия.
Анализ финансового состояния АО “Х“ начнем с предварительного обзора баланса на 01.01.1997 г.
Данные формы № 1 показывают, что за 1996 г. валюта баланса увеличилась на 20 355 690 тыс. руб. При этом были покрыты убытки прошлых лет на сумму 7 727 654 тыс. руб. за счет добавочного капитала по решению собрания акционеров.
Дебиторская задолженность представлена в балансе по следующим строкам: товары отгруженные (стр. 199) в сумме 52 497 498 тыс. руб. на конец 1996 г., что ниже чем на начало на 6 145 175 тыс. руб.; расчеты с дебиторами за товары, работы, услуги (стр. 200) в сумме 5 259 825 тыс. руб.; расчеты с персоналом по прочим операциям (стр. 240) на сумму 1 361 566 тыс. руб., в части предоставленных займов; расчеты с прочими дебиторами на сумму 1 829 544 тыс. руб.
К концу 1996 г. АО “Х“ удалось ликвидировать просроченную дебиторскую задолженность, которая на начало года составляла 61,4 % от общей суммы дебиторской задолженности. В том числе на финансовый результат была списана просроченная дебиторская задолженность в сумме 333 077 тыс. руб.
Значительной представляется сумма кредиторской задолженности: за товары, работы, услуги (70 391 663 тыс. руб.), которая сократилась по сравнению с ее уровнем на начало года на 3 393 225 тыс. руб.; по социальному страхованию и обеспечению (901 927 тыс. руб.); по внебюджетным платежам (3 376 371 тыс. руб.); с бюджетом (10 813 356 тыс. руб.), которая увеличилась с начала года на 7 580 364 тыс. руб.
Просроченная кредиторская задолженность, составлявшая на начало 1996 г. 48 % от общей суммы кредиторской задолженности, к концу года была полностью ликвидирована.
Таким образом, предварительный обзор баланса позволяет сделать вывод о наличии у АО “Х“ финансовых затруднений.
Для анализа имущества предприятия рассмотрим таблицу 1.2.2.5.1.
Таблица 1.2.2.5.1.
Аналитическая характеристика средств предприятия.
| Показатели | На начало 1995 года | На конец 1995 года | Отклонение, +, - | Темп роста, % |
| А | 1 | 2 | 3 | 4 |
|
Всего имущества, тыс. руб., в том числе: |
354692837 | 375048527 | 20355690 | 105,7 |
|
266035414 |
276766888 |
10731474 |
104 |
|
75 | 73,8 | -1,2 | |
|
80929769 | 98281639 | 17351870 | 121,4 |
|
22,8 | 26,2 | 3,4 | |
|
16422938 |
35608907 |
19185969 |
2,17р. |
|
20,3 |
36,2 |
15,9 |
|
|
б) денежные средства и
|
376626 |
1036799 |
660173 |
2,75р. |
|
0,5 |
1,1 |
0,6 |
|
|
в) дебиторская задолженность,
|
64130205 |
61635933 |
-2494272 |
96,1 |
|
79,2 |
62,7 |
-16,5 |
|
| Реальные активы (сумма строк баланса: 022, 100, 122, 130) | 237674685 |
277886281 |
40211596 |
116,9 |
|
67 | 74,1 |
Из данных таблицы следует, что общая стоимость имущества предприятия выросла за 1996 г. на 20 355 690 тыс. руб. или 5,7 %.
Рассмотрим изменения в мобильных средствах. В составе имущества к началу отчетного года мобильные средства составляли 22,8 %. За 1996 г. они выросли на 21 %, и их удельный вес в стоимости активов предприятия достиг 26,8 %.
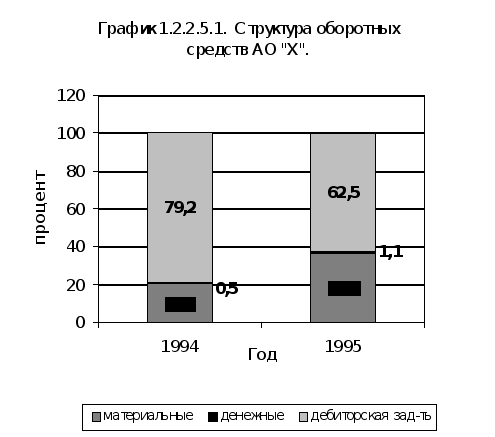
В составе оборотных средств произошли изменения. Самая мобильная часть оборотных средств, денежные средства и краткосрочные финансовые вложения, увеличились за 1996 г. в 2,5 раза. Однако ее доля, хотя и увеличилась на 0,6 %, составила на конец года лишь 1,1 %. Наибольший удельный вес в составе оборотных средств занимает дебиторская задолженность, которая за 1996 г. сократилась на 16,5 % и составила 62,7 %.
В целом за год дебиторская задолженность сократилась на 2 494 271 тыс. руб. или 3,9 %, что произошло главным образом за счет снижения дебиторской задолженности за товары, работы, услуги.
К концу 1996 г. АО “Х“ удалось ликвидировать просроченную дебиторскую задолженность, которая на начало года составляла 61,4 % от общей суммы дебиторской задолженности. В том числе на финансовый результат была списана просроченная дебиторская задолженность в сумме 333 077 тыс. руб.
Материальные оборотные средства за 1996 г. возросли в 2,17 раза и их доля в структуре оборотных средств увеличилась на 15,9 %, составив на конец года 36,2 %.
Таким образом с финансовой точки зрения структура оборотных средств улучшилась.
Оценим изменение иммобилизованных активов. Они выросли за период на 10 731 474 тыс. руб. или на 4 %, в то время как оборотные средства за тот же период увеличились на 21,4 %. Темп прироста оборотных средств был в 5,35 раза выше, чем внеоборотных, что определяет тенденцию к ускорению оборачиваемости всей совокупности средств предприятия.
Удельный вес затрат в производственный потенциал, в активах предприятия, за 1996 г. снизился на 1,2 % и составил на конец года 73,8 %.
Реальные активы, характеризующие производственную мощность предприятия, за год увеличились на 40 211 596 тыс. руб. (16,9 %). Их удельный вес в общей стоимости активов предприятия увеличился на 7,1 % и составил 74,1 %, что указывает на повышение производственных возможностей предприятия.
Таким образом структура актива предприятия улучшилась как с финансовой, так и с производственной точек зрения.
Дадим характеристику источников средств предприятия на основе данных таблицы 1.2.2.5.2.
Таблица 1.2.2.5.2.
Собственные и заемные средства АО "Х".
| Показатели | На начало 1995 года | На конец 1995 года | Отклонение, +, - | Темп роста, % |
| А | 1 | 2 | 3 | 4 |
| Всего имущества, тыс. руб. | 354692837 | 375048527 | 20355690 | 105,7 |
|
265446881 |
270865111 |
5418230 |
102 |
|
74,8 | 72,2 | -2,6 | 96,5 |
|
0 |
0 |
0 |
х |
|
0 | 0 | 0 | х |
|
89245956 | 104183416 | 14937460 | 116,7 |
|
25,2 | 27,8 | 2,6 | 110,3 |
|
0 | 82310 | 82310 | |
|
0 |
0,1 |
0,1 |
х |
|
б) краткосрочные кредиты и займы,
|
859328 |
0 |
-859328 |
0 |
|
1 |
0 |
-1 |
0 |
|
в) кредиторская задолженность,
|
87953228 |
102091016 |
14137788 |
116,1 |
|
98,6 |
98 |
-0,6 |
99,4 |
Из данных таблицы следует, что общая стоимость имущества предприятия выросла за 1996 г. на 20 355 690 тыс. руб. или 5,7 %.
Удельный вес собственных средств предприятия снизился в 1996 г. на
2,6 % и составил 72,2 % в структуре средств предприятия.
Несмотря на значительный удельный вес собственных средств предприятия, их не хватало даже на покрытие основных средств и прочих внеоборотных активов, что свидетельствует об отсутствии собственных оборотных средств. Причем, если на начало 1996 г. не хватало 155 133 тыс. руб., то к концу года эта сумма составила 3 809 377 тыс. руб.
Прирост активов произошел на 74 % за счет увеличения обязательств предприятия по заемным средствам. Наличие долгосрочных займов на конец года на 82 310 тыс. руб. свидетельствует о повышении производственных возможностей предприятия. Краткосрочные заемные обязательства выросли на 13 278 460 тыс. руб., в том числе рост кредиторской задолженности составил 14 137 788 тыс. руб., а имеющиеся на начало года краткосрочные кредиты и займы были погашены.
Прирост кредиторской задолженности произошел за счет увеличения задолженности: по внебюджетным платежам (3 376 371 тыс. руб.); с бюджетом (10 813 356 тыс. руб.), которая увеличилась с начала года на 7 580 364 тыс. руб.
Просроченная кредиторская задолженность, составлявшая на начало 1996 г. 48 % от общей суммы кредиторской задолженности, к концу года была полностью ликвидирована.
Рост кредиторской задолженности в 21,4 раза превышает увеличение денежных средств, а рост всех краткосрочных заемных средств не перекрывается ростом денежных средств в 20,1 раза. Таким образом изменение структуры пассива баланса свидетельствует об ухудшении платежеспособности предприятия.
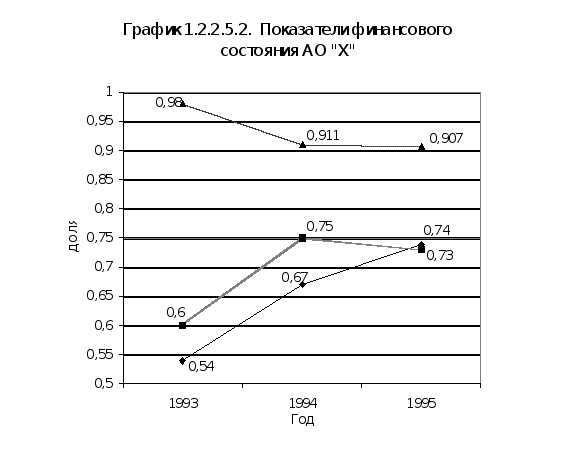
Дадим оценку финансовой устойчивости предприятия на основе коэффициентов, представленных в таблице 1.2.2.5.3.
Таблица 1.2.2.5.3.
Показатели, характеризующие
финансовую устойчивость предприятия.
| Коэффициенты | Допустимые | На конец | Отклонение | |||
| значения коэффициентов | 1993 г. | 1994 г. | 1995 г. | гр.3 - гр.2 | гр.4 - гр.3 | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
|
>= 0,5 | 0,6 | 0,75 | 0,72 | +0,15 | -0,03 |
|
< 1 |
0,67 |
0,34 |
0,39 |
-0,33 |
+0,05 |
|
11,05 |
9,52 |
17,12 |
-1,53 |
+7,6 |
|
|
1,19 |
2,35 |
7,09 |
+1,16 |
+4,74 |
|
|
- > 0,5 |
0,00 |
0,00 |
0,0003 |
0,00 |
0,00 |
|
- > 0,5 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
|
>= 0,1 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
|
>= 0,5 |
0,54 |
0,67 |
0,74 |
+0,13 |
+0,07 |
|
>= 0,5 |
0,50 |
0,64 |
0,69 |
+0,14 |
+0,05 |
Из таблицы 1.2.2.5.3. следует, что доля собственных средств в имуществе предприятия составляла от 60 % до 70 % в течении периода 1994-1996 г.г., соответствуя установленному уровню.
На каждый рубль собственных оборотных средств, приходилось в 1996г. 39 копеек заемных, против 67 копеек в 1994 г. Таким образом, ослабевает зависимость АО “Х“ от внешних источников финансирования. Положительным моментом является улучшение использования оборотных средств предприятия. Повысилась оборачиваемость как материальных оборотных средств до 17,12 раз, так и дебиторской задолженности до 7,1 раз. Однако отсутствие на протяжении всего анализируемого периода у предприятия собственных оборотных средств свидетельствует о его финансовой неустойчивости.
Относительная величина реальной стоимости имущества производственного назначения, в том числе реальная стоимость основных средств увеличилась с 0, 54 до 0, 74 и с 0,5 до 0,69 соответственно, находясь на достаточном уровне, что указывает на улучшение производственных возможностей АО “Х“.
Для оценки платежеспособности АО “Х“ рассмотрим данные таблицы 1.2.2.5.4.
Таблица 1.2.2.5.4.
Показатели платежеспособности предприятия.
| Показатели | Допустимые | На конец | Отклонение, +, (-) | |||
| значения показателя | 1993 г. | 1994 г. | 1995 г. | гр.3 - гр.2 | гр.4 - гр.3 | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Коэффициенты: | ||||||
|
>20%, 25% |
0,5 |
0,4 |
10,2 |
-0,1 |
+9,8 |
|
>70%, 80% |
80,3 |
72,6 |
61,4 |
-7,7 |
-11,2 |
|
>100%, 200% | 98,4 | 91,1 | 90,7 | -7,3 | -0,4 |
|
> 1 |
- |
- |
0,453 |
- |
- |
| Показатели, тыс. руб.: | ||||||
|
х | - | 255632472 | 263796188 | х | х |
|
х | - | 206279 | 33004640 | х | х |
|
х | - | 170913536 | 130530195 | х | х |
|
х | - | 84513257 | 100261353 | - | +15748096 |
Из таблицы 1.2.2.5.4. можно сделать следующий вывод. За 1996 г. все полученные коэффициенты платежеспособности находятся на критическом уровне. Значение коэффициента восстановления платежеспособности указывает на отсутствие реальной возможности у АО “Х“ восстановить ее в ближайшее время.
В 1996 г. введен показатель чистых активов, с целью оценки ликвидности организаций различных организационно-правовых форм, который сопоставляется с величиной уставного и добавочного капиталов.
В данном случае, величина чистых активов превышала сумму уставного и добавочного капиталов как в 1995 г., так и в 1996 г., причем этот разрыв увеличился (на 15 748 096 тыс. руб.), что свидетельствует об улучшении платежеспособности АО “АО "Х"“.
Таким образом, АО “Х“ можно признать неплатежеспособным и не имеющим возможности ее восстановить в ближайшее время.
ОБЩИЙ ВЫВОД
ПО АНАЛИЗУ ФИНАНСОВОГО СОСТОЯНИЯ.
Общая стоимость имущества предприятия выросла за 1996 г. на 20 355 690 тыс. руб. или 5,7 %.
Структура актива предприятия улучшилась как с финансовой, так и с производственной точек зрения.
Изменение структуры пассива баланса свидетельствует об ухудшении платежеспособности предприятия.
Положительным моментом является ослабление зависимости АО “Х“ от внешних источников финансирования и улучшения использования оборотных средств предприятия. Однако отсутствие на протяжении всего анализируемого периода у предприятия собственных оборотных средств свидетельствует о его финансовой неустойчивости.
За 1994-1996 г.г. все полученные показатели платежеспособности находятся на критическом уровне. Значение коэффициента восстановления платежеспособности указывает на отсутствие реальной возможности у АО “Х“ восстановить ее в ближайшее время.
Таким образом, за отчетный период финансовое состояние АО “Х“ улучшилось относительно уровня 1995 г., но остается на неудовлетворительном уровне. Также высок риск неплатежеспособности.
АНАЛИЗ ПРИБЫЛИ И РЕНТАБЕЛЬНОСТИ.
Различные стороны производственной, сбытовой, снабженческой и финансовой деятельности предприятия получают законченную денежную оценку в системе показателей финансовых результатов. Обобщенно, наиболее важные показатели финансовых результатов деятельности предприятия представлены в составе годовой бухгалтерской отчетности. К ним относятся: прибыль (убыток) от реализации продукции, прибыль (убыток) от прочей реализации, доходы и расходы от внереализационных операций, выручка от реализации, балансовая прибыль (убыток), чистая прибыль и другие. Кроме того, для характеристики финансовых результатов применяют различные показатели рентабельности.
Для анализа прибыли и рентабельности используются следующие данные за 1994-1996 г.г.:
Форма № 2 “Отчет о финансовых результатах и их использовании“;
Форма № 5 ”Приложение к балансу“.
Для анализа прибыли предприятия рассмотрим таблицу 1.2.2.6.1.
Таблица 1.2.2.6.1.
Балансовая прибыль предприятия.
тыс. руб.
| Показатели | 1994 г. | 1995 г. | Отклонение, +, - | Темп роста, % |
| А | 1 | 2 | 3 | 4 |
|
107839774 |
445730902 |
337891128 |
4,1р. |
|
97443859 |
374088406 |
276644547 |
3,8р. |
|
19395915 | 71642496 | 52246581 | 3,7р. |
|
898369 | 2562779 | 1664410 | 2,8р. |
|
8179748 |
1617742 |
-6562006 |
19,8 |
|
66378 | 34038 | -32340 | 51,3 |
|
1193784 |
141940 |
-1051844 |
11,9 |
|
1052371 |
7270267 |
6217896 |
6,9р. |
|
18421661 | 68552750 | 50131089 | 3,7р. |
Из данных таблицы 1.2.2.6.1. следует, что балансовая прибыль выросла по сравнению с 1995 г. в 3,7 раза. Этому способствовало увеличение прибыли от реализации продукции в 3,7 раза. Однако, снижение доходов от внереализационных операций (на 80,2 %) и увеличение расходов по ним в 6,9 раз сократили прибыль на сумму 12 779 902 тыс. руб.
Прибыль от прочей реализации получена, главным образом, за счет прибыли от реализации ТНП и материалов, прибыли от торговли магазина.
Проведем анализ рентабельности. Для этого рассмотрим таблицу 1.2.2.6.2.
Таблица 1.2.2.6.2.
Показатели рентабельности.
| Показатели | 1993 г. | 1994 г. | 1995 г. | Отклонения | |
| гр.2-гр.3 | гр.4-гр.3 | ||||
| А | 1 | 2 | 3 | 4 | 5 |
| Рентабельность, %: | |||||
|
8,6 | 9,6 | 16,1 | +1,0 | +6,5 |
|
16,0 |
17,0 |
15,4 |
+1,0 |
-1,6 |
|
10,0 |
11,0 |
10,9 |
+1,0 |
-0,1 |
|
9,4 | 8,6 | 15,8 | -0,8 | +7,2 |
|
8,05 | 20,4 | 23,0 | +12,3 | +2,6 |
|
12,6 | 15,7 | 18,8 | +3,1 | +3,1 |
|
80,0 |
92,0 |
122,2 |
+12,0 |
+30,2 |
|
13,0 |
20,8 |
18,1 |
+7,8 |
-2,7 |
|
- |
170,0 |
87,2 |
- |
-82,8 |
| Коэффициент чистой выручки | 0,1 | 0,15 | 0,15 | +0,05 | 0 |
Из данных таблицы 1.2.2.6.2. следует, что рентабельность всей реализованной продукции в 1996 г. увеличилась до 16,1 % в том числе рентабельность коксовой продукции до 15,8 %, и остаются на низком уровне. Однако доходность реализованной продукции снизилась. Каждый рубль реализации приносил 15 копеек балансовой прибыли и 11 копеек чистой прибыли.
За период возросла, также, рентабельность производственных фондов, рассчитанных по балансовой прибыли, с 8,05 % в 1994 г. до 23