Финансовый менеджмент на современном предприятии
Себестоимость реализованной продукции
33801405
97443859
374088406
63642454
276644547
Средние товарно-материальные запасы по данным баланса, в том числе:
2708145
9058482
16659144
6350337
7600662
производственные запасы
готовая продукция
Оборачиваемость товарно-материальных запасов (стр.1:стр.2), в том числе:
12,48
10,76
22,46
-1,72
11,7
производственные запасы
готовая продукция
Продолжительность оборота, дней, в том числе:
29
производственные запасы
готовая продукция
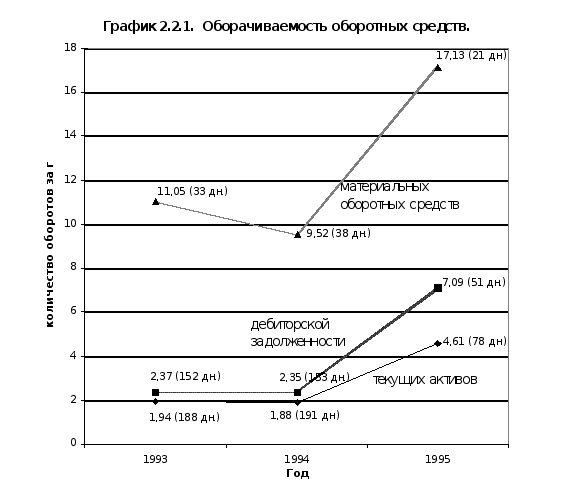
Данные таблицы 2.2.1.1. подтверждают сделанные нами ранее выводы относительно замедления оборачиваемости текущих активов в 1995 г. и ускорению их оборачиваемости в 1996 г., что привело сокращению продолжительности одного оборота в целом по товарно-материальными запасами на 17 дней, в т. ч. по производственным запасам на 11 дней.
Проанализируем производственные запасы, занимающие наибольший удельный вес в структуре запасов предприятия. Рассмотрим структуру производственных запасов предприятия в таблице 2.2.1.2.
Таблица 2.2.1.2.
Анализ структуры производственных запасов.
тыс. руб.
| Показатели | Начало | уд. | Конец | уд. | Изменение | |
| 1995 г. | вес, % | 1995 г. | вес, % | +, (-) | % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| 10/1. Сырье. | 4069454 | 45,3 | 3279789 | 18,8 | -789665 | -26,5 |
| 10/1. Вспомогательные материалы (трубы, цветные и черные металлы, пароарматура, метизы). | 3231112 |
35,9 |
9045020 |
51,8 |
+5813908 |
+15,9 |
| 10/3. ГСМ. | 57568 | 0,6 | 440964 | 2,5 | +383396 | +1,9 |
| 10/4. Тара. | 28344 | 0,3 | 91798 | 0,5 | +63454 | +0,2 |
| 10/5. Запасные части. | 991321 | 11 | 3204453 | 18,3 | +2213132 | +7,3 |
| 10/6. Металлолом. | 1895 | 0 | 764 | 0 | -1131 | 0 |
| Счет 16 - отклонение в стоимости материалов. | 233920 |
2,6 |
420550 |
2,4 |
+186630 |
-0,2 |
| Счет 12/1 - МБП на складе. | 375565 | 4,2 | 980590 | 5,6 | +605025 | +1,4 |
| Итого производственных запасов | 8989179 | 100 | 17463928 | 100 | +8474749 | - |
Данные таблицы 2.2.1.2. свидетельствуют об увеличении общего остатка производственных запасов на конец 1996 г. на 8 474 749 тыс. руб.
Наибольшая доля в структуре производственных запасов на начало года приходилась на сырье (45,3 %). Однако уменьшение остатков сырья на конец года на 789 665 тыс. руб. привело к ее снижению до 18,8 %.Снижение остатков производственных запасов произошло в результате запланированного снижения товарного выпуска, в связи с проведением плановых капитальных ремонтов камер батареи № 1, и закрытие цеха ЛПО в связи с отсутствием спроса на продукцию данного цеха. Это привело к сокращению потребностей предприятия в сырье.
По указанным выше обстоятельствам на конец 1996 г. произошло увеличение доли вспомогательных материалов с 35,9 % до 51,8 % (т. е. на 15,9 %), а также доли запасных частей с 11 % до 18 ,3 % (т.е. на 7.3 %).
Обобщающим показателем расхода материальных ресурсов является стоимостной показатель материалоотдачи, или материалоемкости. С помощью стоимостных показателей материалоотдачи можно подсчитать эффективность использования материальных ресурсов, как в целом по предприятию, так и по основным видам материальных ценностей.
Анализ использования материальных ресурсов проведем на основе данных таблицы 2.2.1.3.
Таблица 2.2.1.3.
Выполнение плана по использованию материальных ресурсов.
| Показатели | По плану | Фактически | Отклонение от плана | Выполнение плана, % |
| А | 1 | 2 | 3 | 4 |
|
412937000 | 438187468 | +25250468 | 106,1 |
|
405156692 |
407046000 |
+1889308 |
100,5 |
|
309085000 |
308149218 |
-935782 |
99,7 |
|
258965000 |
252275211 |
-6689789 |
97,4 |
|
134 | 142 | +8 | 106 |
|
156 | 161 | +5 | 103,2 |
Данные таблицы 2.2.1.3. свидетельствуют об улучшении использования материальных затрат в производстве продукции. Это привело к сверхплановому выпуску товарной продукции на 26 500 671 тыс. руб. Снижение величины потребленных материальных затрат сократило товарный выпуск на 1 250 203 тыс. руб. Таким образом в 1996 г. сверхплановый выпуск товарной продукции составил 25 250 468 тыс. руб.
Для производства фактического объема продукции с сохранением планового показателя материалоотдачи потребовалось бы дополнительно материальных ресурсов на 19 835 858 тыс. руб. по сравнению с фактически израсходованными ресурсами. Таким образом относительная экономия материальных затрат составила 19 835 858 тыс. руб.
Повышение эффективности использования шихты, на производство коксовой продукции, привело к ее относительной экономии на 7 897 383 тыс. руб., а также снижению удельного расхода шихты на тонну кокса с 1,3 тонн до 1,29 тонн (по данным плановой и фактической калькуляции кокса). Это позволило перевыполнить план по производству кокса (в натуральном выражении на 0,3 % и на 0,5 % в стоимостном выражении), несмотря на недопоставку угля за год.
АНАЛИЗ СРЕДСТВ В РАСЧЕТАХ.
В процессе анализа необходимо изучить дебиторскую задолженность. На финансовое состояние влияет не само наличие дебиторской задолженности, а ее размер, движение и форма, т .е. чем вызвана эта задолженность. Возникновение дебиторской задолженности представляет собой объективный процесс в хозяйственной деятельности при системе безналичных расчетов, так же как и появление кредиторской задолженности.
Различается нормальная и неоправданная задолженность. К неоправданной задолженности относится задолженность по претензиям, возмещению материального ущерба (недостачи, хищения, порчи товарно-материальных ценностей и др. Неоправданная дебиторская задолженность представляет собой форму незаконного отвлечения оборотных средств и нарушения финансовой дисциплины.
На АО “АО "Х"“ не ведется учет дебиторской задолженности по срокам погашения, но есть информация об общих итогах сумм дебиторской задолженности, которая отражается в форме № 5 “Приложение к балансу предприятия“.
Используя имеющиеся данные проведем анализ состава и движения дебиторской задолженности АО “Х“ в таблице 2.2.2.1.
Таблица 2.2.2.1.
Анализ состава и движения дебиторской задолженности.
тыс. руб.
| Виды дебиторской | На | На | Обязательства | Спи- | Откло- | |
| задолженности | начало 1995 г. | конец 1995 г. | возникло | погашено | сано | нение |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
|
Товары отгруженные, в том числе:
|
58642673 39355545 |
52497498 - |
374088406 333077 |
380233581 39355545 |
х 333077 |
-6145178 -39355545 |
|
|
|
|||||
|
4650023 | 5259825 |
х |
+609802 | ||
|
139191 |
1361566 |
|
82 |
х |
+1222375 |
|
670018 |
1829544 |
|
х | +1159526 | |
|
|
28300 |
687500 |
|
х |
+659200 |
|
| Итого: | 64130204 | 61635933 | 588633786 | 591128057 | 333077 | -2494271 |

 Расчеты
с дебиторами:

 8214545380


 Авансы,
выданные
поставщикам
и подрядчикам

Из данных таблицы 2.2.2.1. видно, что за отчетный год сумма дебиторской задолженности сократилась на 1 494 271 тыс. руб., что явилось следствием сокращения задолженности по товарам отгруженным на сумму 6 145 178 тыс. руб., в т. ч. За счет полного погашения просроченной дебиторской задолженности на сумму 39 355 545 тыс. руб., а также списание на финансовый результат просроченной задолженности в сумме 333 077 тыс. руб.
По остальным статьям дебиторской задолженности наблюдалось увеличение сумм остатков задолженности. В том числе увеличилась неоправданная дебиторская задолженность на сумму 1 159 526 тыс. руб.
По каждой сумме просроченной дебиторской задолженности, возникавшей в течении года, предприятием велась претензионная работа.
Основным должником АО “Х“ являются следующие предприятия:
| ТОО “Домна“ г. Тула | 14 250 907 тыс. руб. |
| Железная дорога | 7 218 091 тыс. руб. |
| ТОО “Коксохимсбыт“ | 6 544 406 тыс. руб. |
| Пермский металлургический завод | 1 760 278 тыс. руб. |
| АО “Западно-сибирский металлургический комбинат“ | 1 576 126 тыс. руб. |
| Котельно-радиаторный завод, г. Нижний-Тагил | 1 148 737 тыс. руб. |
| Кузбассэнерго | 867 601 тыс. руб. |
Таким образом, основными должниками являются предприятия металлургической промышленности, испытывающие, как и большинство крупных промышленных предприятий, финансовые затруднения.
При анализе дебиторской задолженности следует иметь ввиду, что в условиях инфляции предприятие реально получает лишь часть стоимости реализованной продукции. В связи с этим интересен способ предоставления скидок при досрочной оплате.
В основу расчетов закладываются известные подходы, базирующиеся на учете динамики падения покупательной способности денежной единицы. Основными показателями, используемыми для расчетов, являются индекс цен (Иц) и коэффициент падения покупательной способности денежной единицы (Кпс), рассчитываемые по формулам:
p1 q1 1
И
 ц
= , Кпс
= ,
p0 q1 Иц
где: p1 - фактическая цена в отчетном периоде; р0 - фактическая цена в базисном периоде; q1 -объем реализованных товаров в натуральных единицах по этой товарной группе в отчетном периоде; суммирование осуществляется по товарным группам, отобранным для анализа инфляционных процессов (1=1...n).
Расчет индекса инфляции за 1996г. по всей номенклатуре выпуска АО “Х“ проведем на основе данных таблицы 2.2.2.2.
Таблица 2.2.2.2.
Расчет индекса инфляции за 1995 г.
тыс. руб.
| Наименование | Выпуск 1995 г. | |
| продукции | в ценах 1995 г. | в ценах 1994 г. |
| А | 1 | 2 |
|
407046000 | 114376886 |
|
2466000 | 1430816 |
|
8843000 | 3146074 |
|
11742000 | 2682614 |
|
1078000 |
539241 |
|
5600000 | 2358712 |
|
152000 | 89667 |
|
1000 | 500 |
|
118000 | 67889 |
|
||
|
603000 266000 |
59563 49590 |
|
272468 |
133000 |
|
438187468 | 124934552 |
438187468
И ц
(1995 г.) = = 3,50733612907.
124934552

 Иц
(месячный) = 12
3,50733612907 = 1,11023001894;
Иц (дневной) = 30 1,11023001894 = 1,00349165561;
Период погашения (длительность оборота) дебиторской задолженности- 51 дней;
1
К пс
за 51 день =
= 0,837139738504;
Иц (дневной)51
Скрытые потери от инфляции с 1 тыс. руб. дебиторской задолженности составили:
(1 - Кпс (за 51 день))*1000 = 162,860261496 руб.
Коэффициент падения покупательной способности денег равен 0,83. Иначе говоря, при среднем сроке возврата дебиторской задолженности, равном 51 день, АО “Х“ реально получает лишь 83 % от стоимости договора, теряя с каждой тысячи рублей 162 руб. (или 16,3 %).
В рамках этой суммы предприятию целесообразно выбрать величину скидки с договорной цены при условии досрочной оплаты по договору-поставке. Условия предоставления скидки должны быть обязательно оговорены при заключении договора.
АНАЛИЗ ИСПОЛЬЗОВАНИЯ ДЕНЕЖНЫХ СРЕДСТВ.
Составим таблицу 2.2.3.1., в которой отразим движение денежных средств и рассчитаем показатель валютной самоокупаемости. Принцип валютной самоокупаемости заключается в превышении поступления валюты над ее расходами. Соблюдение этого принципа означает, что хозяйствующий субъект не “продает“ свой валютный фонд, а просто его накапливает.
Таблица 2.2.3.1.
Движение денежных средств за 1995 г.
тыс. руб.
| Показатели | Остаток на начало | Поступление | Расход | Остаток на конец |
| А | 1 | 2 | 3 | 4 |
|
10556 | 12743061 | 12699525 | 54092 |
|
1561 | 53740200 | 53734011 | 7750 |
|
362745 | 30651029 | 30968695 | 45079 |
|
1764 | х | х | 629878 |
|
376626 | х | х | 736799 |
|
х | х | х | 0,99 |
Из данных таблицы 2.2.3.1. следует, что остаток денежных средств на коней года увеличился и составил 736 799 тыс. руб., против 376 626 тыс. руб. на начало. Необходимо отметить, что удельный вес в структуре реализации занимают взаимозачеты (84,6 %), что снижает поступление денежных средств на счета предприятия. Увеличение остатка на конец года произошло по всем показателям денежных средств, исключение составил валютный счет.
По валютному счету расход денежных средств превысил их поступление на 317 666 тыс. руб., что привело к снижению остатка средств на валютном счете с 362 745 тыс. руб. до 45 079 тыс. руб.
Можно выделить следующие направления расходования денежных средств по валютному счету:
продажа валюты с целью финансирования текущей хозяйственной деятельности предприятия;
оплата льготного железного тарифа;
приобретение импортного оборудования;
отрицательные курсовые разницы.
Коэффициент валютной самоокупаемости составил 0,99, что свидетельствует о несоблюдении предприятием условия валютной самоокупаемости.
Таким образом недостаточность денежных средств для оплаты по счетам обязательств на расчетном счете привела к необходимости расходования средств валютного счета.
ОБЩИЙ ВЫВОД
ПО АНАЛИЗУ ОБОРОТНЫХ СРЕДСТВ.
Общая сумма оборотных средств за 1996 год выросла на 1 735 870 тыс. руб., или на 21,4 %. По прежнему остается наибольшей доля дебиторской задолженности 62,7 %, хотя она сократилась за 1996 г. на 16,6 %.
Несмотря на значительный удельный вес собственных средств предприятия, их не хватало даже на покрытие основных средств и прочих внеоборотных активов, что свидетельствует об отсутствии собственных оборотных средств.
Ускорение оборачиваемости оборотных средств на 113 дней высвободило из оборота денежные средства в сумме 139 909 933 тыс. руб.
Улучшение оборачиваемости наблюдалось по всем группам оборотных средств, в то числе, по дебиторской задолженности (продолжительность одного оборота в днях сократилась на 120 дней (или 3,4 месяца)), по материальным оборотным средствам на 17 дней, а также по группе денежные средства и краткосрочные финансовые вложения.
Увеличение рентабельности оборотных средств в динамике за три года свидетельствует о росте величины чистой прибыли на каждый рубль, вложенный в текущие активы.
За 1996 год наблюдалось улучшение использования материальных затрат в производстве продукции , в том числе затрат шихты на производство кокса.
Сумма дебиторской задолженности за период сократилась на 2 494 271 тыс. руб., что явилось следствием сокращения задолженности по товарам отгруженным на сумму 6 145 178 тыс. руб., в том числе за счет полного погашения просроченной дебиторской задолженности на сумму 39 355 545 тыс. руб., а также списания на финансовый результат просроченной задолженности в сумме 333 077 тыс. руб.
Скрытые потери от инфляции с 1 тыс. руб. дебиторской задолженности составили 162 рубля.
В рамках этой суммы предприятию целесообразно выбрать величину скидки с договорной цены при условии досрочной оплаты по договору-поставке. Условия предоставления скидки должны быть обязательно оговорены при заключении договора.
Данные баланса свидетельствуют об увеличении остатка денежных средств на конец года, который составил 376 626 тыс. руб. на начало года. Необходимо отметить, что высокий удельный вес в структуре реализации занимают взаимозачеты (84,6 %), что снижает поступление денежных средств на счета предприятия. Увеличение остатка на конец года произошло по всем показателям денежных средств, исключение составил валютный счет.
Коэффициент валютной самоокупаемости составил 0,99, что свидетельствует о несоблюдении предприятием условия валютной самоокупаемости.
Таким образом недостаточность денежных средств для оплаты по счетам текущих обязательств на расчетном счете привела к необходимости расходования средств валютного счета.
МЕТОДЫ ОПРЕДЕЛЕНИЯ ФАКТИЧЕСКОЙ СЕБЕСТОИМОСТИ ПРОИЗВОДСТВЕННЫХ ЗАПАСОВ , СПИСЫВАЕМЫХ В ПРОИЗВОДСТВО. ИХ ПРАКТИЧЕСКОЕ ПРИМЕНЕНИЕ НА АО “Х“.
Материальные ценности, расходуемые на производство продукции, списываются на счета издержек производства по фактической оценки, определяемой одним из приведенных ниже методов:
ФИФО - метод;
по средним фактическим ценам приобретения;
ЛИФО - метод.
Методы оценки материальных запасов ФИФО и ЛИФО разрешены к применению в отечественной практике только с 1992 года согласно п.50 “Положение о бухгалтерском учете и отчетности в РФ“, утвержденном Минфином РФ 20 марта 1992 года. До этого использовали лишь метод средней оценки.
Оценка материалов определяет изменение величины издержек производства, а следовательно , величины балансовой прибыли. Поэтому, избрав один из методов оценки материальных ценностей, предприятие должно ему неизменно следовать. Для изменение метода оценки должны быть существенные причины, понятные и принятые участниками предприятия н налоговыми органами.
На АО “Х“ учет производственных запасов осуществляется методомсредних фактических цен .При данном методе предполагается , что стоимость материальных запасов - это средняя стоимость имеющихся в наличии запасов на начало отчетного периода плюс все материальные ценности, приобретенные в течении данного периода. Средняя стоимость подсчитывается путем деления всей стоимости остатка и прихода на соответствующее число единиц запаса. В результате получаем средневзвешанную стоимость единицы материальных запасов. На АО “Х“ средняя фактическая цена рассчитывается по каждому виду производственных запасов, в частности по углю в разрезе шахт. Пример движения угля на шахте “Комсомолец“ рассмотрим в таблице 2.3.1.
Таблица 2.3.1.
Метод средних фактических цен.
| Показатели |
Вес, тонн |
Сумма, руб. |
| А | 1 | 2 |
|
2142 | 417050049 |
|
15726 | 3063731936 |
|
17868 | 3480781985 |
|
х |
194805,35 |
|
16090 | 3134418082 |
|
1778 | 346363903 |
Стоимость материальных запасов на конец периода, определенная по методу средней стоимости, учитывает все цены, по которым приобретались ценности в течении отчетного периода, и тем самым сглаживается рост и снижение цен. Некоторые специалисты критикуют данный метод, считая, что необходимо уделять больше внимания самым последним по времени ценам, так как именно они более уместны в оценке дохода и при принятии управленческих решений.
Метод оценки запасов по себестоимости первых закупок (ФИФО).
При этом методе применяется правило: “первая партия на приход - первая в расход“, то есть расход материальных ценностей оценивается по стоимости их приобретения в определенной последовательности: сначала списываются в расход материалы по цене первой закупленной партии, затем второй, третьей и так в порядке очередности до исчерпания общего количества израсходованного материала. Порядок оценки не зависит от фактической последовательности расходования партий поступивших материалов. Рассмотрим данный метод на примере движения угля шахты “Комсомолец “ в таблице 2.3.2.
Таблица 2.3.2.
ФИФО - метод.
| Остаток на 01.12.95 г. | Приход | Расход | Остаток на 01.01.96 г. | ||||
|
вес, тонн |
цена, руб. |
вес, тонн |
цена, руб. |
вес, тонн |
цена, руб. |
вес, тонн |
цена, руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 2142 | 194701,2 | 2142 | 417050049 | ||||
| 3040 | 182767 | 3040 | 555610925 | ||||
| 2971 | 182771 | 2971 | 543013051 | ||||
| 3014 | 196370 | 3014 | 591858363 | ||||
| 3014 | 200565 | 3014 | 604504163 | ||||
| 3025 | 201394 | 1909 | 384462051 | 1116 | 224756233 | ||
| 65 | 202629 | 65 | 13170903 | ||||
| 134 | 205374 | 134 | 27520177 | ||||
| Итого: | |||||||
| 2142 | 15726 | 16090 | 3096498602 | 1778 | 360776676 | ||
Эффект от использования метода ФИФО заключается в том, что материальные запасы на конец периода оцениваются по ценам последующих закупок, а в себестоимости реализованной продукции используются цены первых закупок. В период постоянного роста цен метод ФИФО дает наиболее высокий из возможных уровень чистого дохода. Причина в том, что фирма стремится повысить цены реализации при росте текущих цен, не принимая во внимание тот факт, что материальные запасы могли быть приобретены до момента роста цен. Соответственно в период снижения цен наблюдается обратный процесс. Поэтому основным недостатком метода ФИФО является то, что он увеличивает влияние цикла экономического развития на показатель дохода.
Метод оценки запасов по себестоимости последних закупок (ЛИФО). Этот метод оценки материальных ценностей исходит из правила: “последняя партия на приход - первая в расход“. Материальные ценности, выданные со склада, оцениваются по стоимости последнего приобретения, затем предыдущего и т. д., хотя их фактическое движение на складе может быть иным.
Рассмотрим данный метод на оценки на примере движение угля шахты “Комсомолец “ в таблице 2.3.2.
Таблица 2.3.3.
ЛИФО - метод.
| Остаток на 01.12.95 г. | Приход | Расход | Остаток на 01.01.96 г. | ||||
|
вес, тонн |
цена, руб. |
вес, тонн |
цена, руб. |
вес, тонн |
цена, руб. |
вес, тонн |
цена, руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 2142 | 194701,2 | 364 | 70871250 | 1778 | 346178799 | ||
| 3040 | 182767 | 3040 | 555610925 | ||||
| 2971 | 182771 | 2971 | 543013051 | ||||
| 3014 | 196370 | 3014 | 591858363 | ||||
| 3014 | 200565 | 3014 | 604504163 | ||||
| 3025 | 201394 | 3025 | 609218284 | ||||
| 65 | 202629 | 65 | 13170903 | ||||
| 134 | 205374 | 134 | 27520177 | ||||
| 463 | 205895 | 463 | 95329363 | ||||
| Итого: | |||||||
| 2142 | 15726 | 16090 | 3134603187 | 1778 | 346178799 | ||
Суть метода ЛИФО заключается в том, что материальные запасы оцениваются по ценам рыночных покупок, а себестоимость реализованной продукции включает в себя стоимость последних приобретений. Безусловно, подобное допущение не сочетается с действительным движением товаров на многих предприятиях.
Тем не менее существует весомый аргумент в пользу данного метода, ибо в любом случае для функционирующего предприятия необходимо определенное количество материальных запасов. Когда материальные запасы реализованы, они должны быть восполнены. Сторонники метода ЛИФО считают, что наиболее точное определение прибыли, возможно лишь при условии соотнесения текущей себестоимости товаров с текущей продажной ценой, не взирая на то, какие именно товары фактически проданы. При движении цен как вверх, так и вниз метод ЛИФО предполагает, что себестоимость реализованной продукции отразит издержки в соответствии с уровнем цен на момент продажи. В результате метод ЛИФО показывает меньшую чистую прибыль в период проявления инфляционных процессов и соответственно большую чистую прибыль в период дефляционных процессов, чем любой другой метод. Таким образом, сглаживается влияние цикла экономического развития (подъемов и спадов). Важным фактором при этом является то, что при оценке материальных запасов информация о движении себестоимости и соответствующее определение прибыли приобретает более важную роль, чем определение физического движения товаров и оценка баланса.
Конечно, и в отношении метода ЛИФО можно сделать критические замечания. По той причине, что в балансе материальные запасы оценены и отражены по ценам первых покупок (предшествующим ценам), эта оценка часто не совпадает с реальной стоимостью материальных запасов. Таким образом, такие балансовые показатели, как собственные оборотные средства и коэффициент покрытия, должны анализироваться с учетом всего сказанного выше.
ВЛИЯНИЕ ОЦЕНКИ МАТЕРИАЛЬНЫХ ЗАПАСОВ
НА ФИНАНСОВУЮ ОТЧЕТНОСТЬ.
У каждого метода есть свои преимущества и недостатки, и ни один не может рассматриваться как самый лучший и совершенный. Выбор метода оценки зависит от его влияния на баланс. Отчет о финансовых результатах и их использовании, налога на прибыль и решений, принимаемых руководством предприятия.
Основная проблема при выборе метода оценки запасов в там, что материальные запасы отражаются как в балансе, так и в отчете о финансовых результатах и их использовании. Как мы видели, метод ЛИФО - наиболее подходящий для отчета о финансовых результатах и их использовании, потому что наилучшим образом сопоставляет доходы от реализации продукции с их себестоимостью. Но он не является лучшим методом оценки текущей балансовой стоимости запасов особенно, когда существует длительная тенденция повышения или понижения цен. С другой стороны, метод ФИФО - наиболее подходящий при составлении баланса, потому что себестоимость запасов на конец отчетного периода является наиболее близкой к текущим ценам и, таким образом, дает более реальную картину активов