Розробка заходів щодо удосконалення антикризового управління підприємством (на прикладі КП "Втп "ВОДА")
Динаміку собівартості можна зобразити графічно на рисунку 3.7. З рисунку видно, що в структурі собівартості продукції відбувається постійне зростання матеріальних витрат, витрат на оплату праці, відрахувань на соціальні заходи та амортизації. У той час, як рівень інших операційних витрат у структурі собівартості продукції за аналітичний період значно знизився.
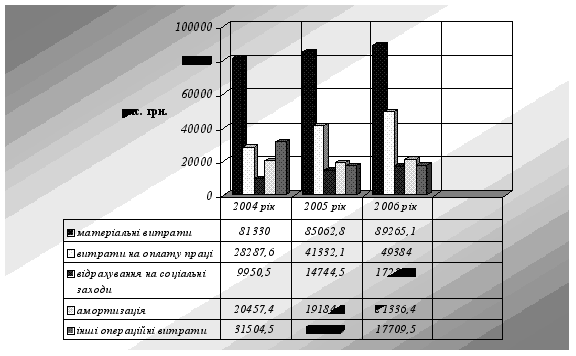
Рисунок 3.7 - Динаміка собівартості продукції КП “Втп ”ВОДА”
В таблиці 3.19 надано склад і структура витрат за статтями калькуляції у відповідності зі звітністю, яка використовується КП “Втп ”ВОДА”.
Таблиця 3.19 - Склад і структура витрат за статтями калькуляції
| Найменування статей витрат | Звіт 2004 | Звіт 2005 р. | Звіт 2006 р. | |||
| тис. грн. (при корисному відпуску води 181434,4 тис. куб. м.) |
грн. за куб. м. води |
тис. грн. (при корисному відпуску води 145073,0 тис. куб. м.) |
грн. за куб. м. води |
тис. грн. (при корисному відпуску води 145350,6 тис. куб. м.) |
грн. за куб. м. води |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.1. Витрати виробничої собівартості | 149501,95 | 0,824 | 157259,132 | 1,084 | 169478,7 | 1,166 |
| 1.1.1.Прямі витрати | 99244,62 | 0,547 | 100245,443 | 0,691 | 111047,8 | 0,764 |
| - електроенергія | 62413,43 | 0,344 | 61801,098 | 0,426 | 67878,73 | 0,467 |
| - матеріали | 2902,95 | 0,016 | 5077,555 | 0,035 | 4360,51 | 0,03 |
| - оплата праці основних виробничих робітників | 8345,98 | 0,046 | 10590,32 | 0,073 | 12790,85 | 0,088 |
| - відрахування на соціальні заходи | 3265,82 | 0,018 | 4062,04 | 0,028 | 4796,56 | 0,033 |
| - амортизація | 17599,14 | 0,097 | 15377,73 | 0,106 | 17587,42 | 0,121 |
| - інші матеріальні витрати | 4717,29 | 0,026 | 3336,67 | 0,023 | 3633,765 | 0,025 |
| 1.1.2. Загально виробничі витрати | 50257,33 | 0,277 | 57013,68 | 0,393 | 58430,94 | 0,402 |
| 1.2. Адміністративні витрати | 9253,15 | 0,051 | 10735,40 | 0,074 | 11918,74 | 0,082 |
| 1.3. Витрати на збут | 1814,34 | 0,01 | 4,35 | - | 2761,66 | 0,019 |
| 1.4. Інші операційні витрати | 21046,39 | 0,116 | 2611,314 | 0,018 | 3197,71 | 0,022 |
|
Всього витрати операційної собівартості |
181615,83 | 1,001 | 170610,20 | 1,17 | 187356,9 | 1,28 |
| Всього витрат з врахуванням “незбалансованого обсягу” | 171530,0 | - | 177618,6 | - | 194926,9 | - |
За 12 місяців 2004 року операційна собівартість 1 куб. м. води складала 1,2 грн. з ПДВ (1,001*1,2) при середньозваженому тарифі 1,31 грн. (з урахуванням збитків від незбалансованих обсягів води по теплопостачальних організаціях).
При середньозваженому тарифі за 1 куб. м. 1,37 грн. (з ПДВ), операційна собівартість склала за 1 куб м. 1,40 грн. (з ПДВ) у 2005 році.
За 2005 рік сталося значне зростання цін на основні складові собівартості:
- тарифів на електроенергію за 1 кл. – на 11,9%, за 2 кл. – на 11,1%;
- на матеріали для підготовки питної води: хлор – на 7,7%, коагулянт – на 4,3%;
- на ГСМ – на 24%;
- металеві фарби – на 41,2%;
- фонду заробітної плати, в зв’язку з індексацією мінімальної заробітної плати, згідно законодавства – на 12,5%.
Впровадження програми енерго-ресурсозбереження у 2005 році дозволило стримати зростання собівартості на суму 18,23 млн. грн. або на 10,6%, заощадити 13,28 млн. кВт. год. електроенергії та 1,35 млн. куб. м. води.
Серед основних заходів:
- зонування водопровідних мереж по місту;
- впровадження тиристорного управління насосними агрегатами;
- зміна гідравлічних схем транспортування води з зупинкою н/ст. з підйому ВУГВ “Дніпро”.
Середньозважений тариф 1 куб. м. питної води – 1,509 грн. (з ПДВ), операційна собівартість 1 куб. м. за рік - 1,55 грн. (ПДВ).
Собівартість у 2006 році збільшилась у порівнянні з 2005 роком (1,40 грн./куб. м.) на 9,9% з таких причин:
- зростання цін на електроенергію: за 1 кл. – 20%; за 2 кл. – 16%;
- зростання цін на природний газ – 58,5%;
- зростання цін на паливно-мастильні матеріали – до 15%;
- зростання цін на матеріали для підготовки питної води: хлор – на 15,5%; коагулянт – 19,7%.
Загальні тенденції підвищення собівартості виробництва води КП “Втп ”ВОДА” доцільно надати графічно на рисунку 3.8.
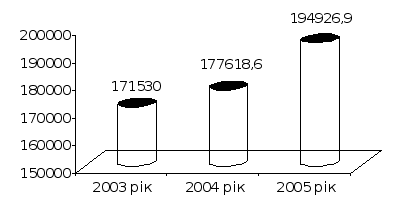
Рисунок 3.8 - Динаміка собівартості виробництва води КП “Втп ”ВОДА”
В умовах постійного зростання тарифів на енергоносії КП “Втп ”ВОДА” цілеспрямовано вирішує проблему енерго- ресурсозбереження. Розроблена та впроваджена Програма з енерго- ресурсозбереження на 2006 рік. Це дозволило стримати зростання собівартості на 2,6 млн. грн., заощадити 8,9 млн. кВт. год. електроенергії.
3.5 Аналіз експлуатаційних доходів
Одним з найважливіших фінансових показників, що характеризують господарську діяльність підприємств, є обсяг реалізації продукції у вартісному вираженні, тобто загальна сума виручки, що одержує підприємство від реалізації споживачам виробленої продукції, виконаних робіт і наданих послуг. Від цього показника безпосередньо залежить величина прибутку того чи іншого підприємства і рівень рентабельності його роботи. Несвоєчасне надходження виручки може призвести до затримки розрахунків, що супроводжується штрафами, санкціями, і в кінцевому підсумку буде означати не тільки втрати прибутку підприємства-постачальника, але і перебої в роботі та зупинці виробництва на суміжних підприємствах. У зв’язку з цим при вивченні господарської діяльності підприємств велику увагу приділяють аналізу їх доходів.
Доходи – це сума виручки, отриманої від реалізації продукції.
У 2004 р. КП “Втп ”ВОДА” чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг) 185344,0тис. грн., в 2005 р. – 169621,20 тис. грн., в 2006 р. – 183660,8 тис. грн. Прибуток є одним з основних показників господарської діяльності підприємства. Він відображає кінцевий фінансовий результат його роботи і в певній мірі характеризує ефективність використання підприємством наявних ресурсів (матеріальних, трудових, фінансових). Найчастіше для аналізу експлуатаційних доходів підприємства прибуток поділяють на:
Прибуток від реалізації продукції – різниця між виручкою від реалізації продукції (без врахування ПДВ та інших податкових зборів і платежів) та повною собівартістю продукції.
Прибуток від операційної діяльності – балансовий прибуток, скоригований на різницю інших операційних доходів та операційних витрат.
Прибуток від звичайної діяльності – операційний прибуток, скоригований на величину фінансових та інших доходів і фінансових та ін. Витрат.
Чистий прибуток – та частина прибутку, яка залишилися у розпорядженні підприємства після сплати податку.
Розглянемо динаміку чистого доходу, отриманого КП “Втп ”ВОДА” від реалізації (товарів, робіт, послуг) в таблиці 3.20.
Таблиця 3.20 - Аналітичні показники динаміки доходів КП “Втп ”ВОДА”
| Показники | Алгоритм розрахунку | Роки | ||
|
2004 (У1) |
2005 (Ун-1) |
2006 (Уп) |
||
| 1 | 2 | 3 | 4 | 5 |
| Чистий дохід від реалізації продукції (товарів, робіт, послуг), тис. грн. | - | 185344,0 | 169621,20 | 183660,8 |
| Показники динаміки | ||||
| 1. Абсолютний приріст | ||||
| а) ланцюговий |
|
- | -15722,80 | 14039,60 |
| б) базисний |
|
- | -15722,80 | -1683,20 |
| 2. Темп росту | ||||
| а) ланцюговий |
|
- | 91,52 | 108,28 |
| б) базисний |
|
- | 91,52 | 99,09 |
| 3. Темп приросту | ||||
| а) ланцюговий |
|
- | -8,48 | 8,28 |
| б) базисний |
|
- | -8,48 | -0,91 |
| 4.Абсолютне значення 1% приросту, тис. грн. |
|
- | 1696,21 | 1836,61 |
| 5. Середній рівень ряду, тис. грн. |
|
179542,00 |
||
| 6. Середній темп росту, % |
|
99,54 | ||
| 7. Середній темп приросту, % |
|
-0,46 | ||


 *100
 *100
 *100
 *100


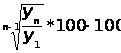
Доходи підприємства мають тенденції до зменшення (рисунок 3.9) так у 2005 році підприємство отримало на 15722,80 тис. грн. або 8,48% менше ніж за аналогічний період 2004 року. У 2006 році, порівняно з 2005 р., спостерігається збільшення доходу на 14039,60 тис. грн. або на 8,28% але у 2006 р. отримані доходи менше ніж за аналогічний період 2004 року на 1683,20 тис. грн. або на 0,91%. Таким чином, середній темп росту за три роки є від’ємним і складає 99,54%, а середній темп приросту за цей же період дорівнює – 0,46%.
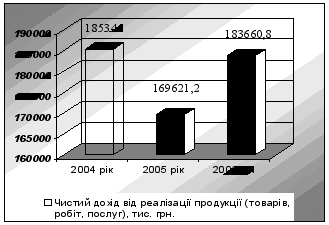
Рисунок 3.9 - Динаміка доходів КП “Втп ”ВОДА”
Отже, можна зробити висновок, що у 2005 році доходи підприємства помітно зменшились (в наслідок неврегульованості взаємин між КП “Харківські теплові мережі” у частині розрахунків за весь обсяг води, що надходить до їх системи, яка йде на потреби гарячого водопостачання населення. На 01.01.2006 р. “незбалансований обсяг” склав 29,1 млн. куб. м., прямі збитки підприємства – 27,6 млн. грн.) на 15722,8 тис. грн., але у 2006 році доходи зросли на 14039,6 тис. грн. і склали 183,66 млн. грн.
3.6 Аналіз фінансового стану КП “Втп ”ВОДА”
В умовах ринкової економіки для забезпечення виживання підприємства, у першу чергу, необхідні постійна діагностика та моніторинг його фінансового стану.
Фінансовий стан – найважливіша характеристика еконономічної діяльності підприємства, адже сама вона визначає його конкурентноздатність, потенціал у діловому співробітництві, оцінює у якій мірі можуть бути гарантовані та забезпечені економічні інтереси самого підприємства та його партнерів у фінансово-виробничому відношенні. Основні завдання фінансового стану: оцінка динаміки, складу й структури активів і пасивів; аналіз структурної динаміки балансу; виявлення динаміки негативних статей балансу; аналіз ліквідності і платоспроможності, оцінка фінансової стійкості; оцінка руху грошових засобів, аналіз ділової активності.
3.6.1 Аналіз показників ліквідності підприємства
Одним із показників, які характеризують фінансовий стан підприємства, є його платоспроможність, тобто можливість готівковими грошовими ресурсами своєчасно погашати свої платіжні зобов’язання.
Оцінка платоспроможності здійснюється на основі ліквідності поточних активів. Ліквідність підприємства характеризується співвідношенням величини його високоліквідних активів (грошові кошти та їх еквіваленти, ринкові цінні папери, дебіторська заборгованість) і короткострокової заборгованості [40].
Поняття “платоспроможність” та “ліквідність” взаємопов’язані. Від рівня ліквідності залежить платоспроможність підприємства. Для оцінки ліквідності активів підприємства розраховують відносні коефіцієнти ліквідності. Ці коефіцієнти показують на скільки підприємство забезпечене власними оборотними активами для погашення поточної заборгованості.
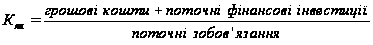
1) Коефіцієнт абсолютної ліквідності відображає, яка частина заборгованостей підприємства може бути покрита негайно, розраховується за формулою [54]:
 ,
(3.24)
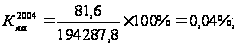
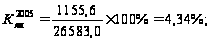
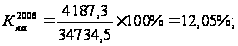
Розрахунок показує, що величина тієї частини короткострокових заборгованостей, яку підприємство може покрити за рахунок наявних грошових коштів і поточних фінансових інвестицій, що можуть бути швидко реалізовані у випадку необхідності, дуже мала. Так на кінець 2004 року коефіцієнт швидкої ліквідності по підприємству менше нормативного (0,04), тобто це означає, що підприємство може погасити лише 0,04% поточної заборгованості за рахунок грошових коштів в національній та іноземній валюті і їх еквівалентах та поточних фінансових інвестицій, на кінець 2006 року значення коефіцієнту зростає і становить 12,05%.
2) Коефіцієнт поточної ліквідності (покриття) показує, яку частку поточних зобов‘язань підприємство може погасити за рахунок наявних у нього коштів [13], розраховується за формулою [54]:
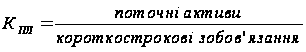 ,
(3.25)
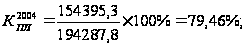
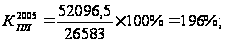
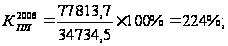
Це означає, що на кожну гривню поточних зобов’язань підприємство на кінець 2004 року має 0,79 грн., відповідно у 2005 та 2006 роках 1,96 грн. та 2,24 грн.
3) Коефіцієнт швидкої ліквідності, показує можливості підприємства ліквідувати поточні зобов‘язання при умові своєчасного проведення розрахунків з дебіторами, розраховується за формулою [54]:
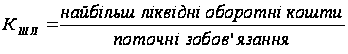 ,
(3.26)
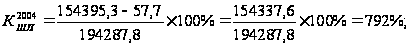
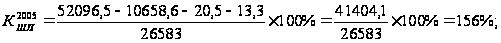
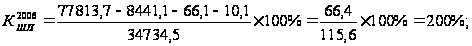
Результати аналізу свідчать що на початок досліджуємого періоду коефіцієнт швидкої ліквідності КП “Втп ”ВОДА” значно перевищують знаходився в межі норми, особливо на кінець 2004 року це пояснюється насамперед відсутністю залишків оборотних активів за статтями незавершеного будівництва, готової продукції, товарів та значного збільшення чистої реалізаційної вартості яка становила на кінець року 139713,2 тис. грн. Протягом 2005 року можна відмітити тенденцію до значного зменшення, на кінець 2005 року цей коефіцієнт становить 156%, що на 76% вище нормативного значення. На кінець 2006 року значення коефіцієнту збільшується на 44% і становить 200%, що на 180% вище нормативного.
Ліквідність підприємства також характеризується співвідношенням короткострокової дебіторської та кредиторської заборгованостей та розміром чистого оборотного капіталу (різниця між сумою оборотних активів та поточними зобов‘язаннями підприємства), показником сукупних грошових потоків (сума чистого прибутку та амортизаційних відрахувань), коефіцієнтом критичної оцінки, коефіцієнтом поточної заборгованості [40]. Аналіз показників ліквідності КП “Втп ”ВОДА” представлено у таблиці 3.21.
Таблиця 3.21 – Основні показники ліквідності КП “Втп ”ВОДА”
| № | Проказник | Ум. поз. | Формула для розрахунку | Алгоритм розрахунку | Період | Норма-тивні показ-ники | ||
| 2004 | 2005 | 2006 | ||||||
| 1 | 2 | 3 | 4 | 5 | 7 | 8 | 9 | 10 |
| 1 | Коефіцієнт абсолютної ліквідності | Ка.л. |
Грошові кошти в національній.та іноземній валюті і їх еквіваленти та поточні фінансові інвестиції/ Поточні зобов'язання |
Ф№1 стр(220+ 230+240 ) /Ф№1 стр 620 |
0,04% | 4,34% | 12,05% | 0, збільш. |
| 2 | Коефіціент поточної ліквідності (коефіціент покриття) | Кп.л. | Поточні активи/ Короткостроові. зобов’язання |
Ф№1р260 /Ф№1р620 |
79,46% | 196% | 224% | 100%, збільш. |
| 3 |
Коефіціент швидкої ліквідності |
Кш.л. | Найбільш ліквідні оборотні кошти / Поточні зобов'язання підприємства |
Ф№1р (260-100-110- 120-130-140) /Ф№1 р 620 |
792% | 156% | 200% | 60-80%, збільш. |
| 4 | Відношення короткострокової дебіторської та кредиторської заборгованості | ДЗ/КЗ |
Довгострокові зобов’язання / короткострокові зобов’язання. |
Ф№1р (160+170+200 +210)/ Ф№1р530 |
73,56% | 778,9% | 1436,9% | 100% |
| 5 | Чистий оборотний капітал | Чо.к. | ПЗ-ВК | Ф№1р(260-620) | -39892,5 | 25513,5 | 43079,2 | 0, збільш. |
| 6 | Грошові потоки | Гп | Чистий прибуток/ Амортизація | Ф№2р(220+260) | 47613,8 | 21131,7 | 22638,8 | 0, збільш. |
| 7 | Коефіцієнт критичної оцінки | Кко |
Оборотні активи+необортні/ зобов′язання |
Ф№1(040+045+050+160+170+180+190+200+210+220+230+240+250) /Ф№1(430+620) |
0,8 | 1,59 | 2,02 | 0, збільш. |
| 8 | Коефіцієнт поточної заборгованості | Пз |
Поточні зобов′язання/ власний капітал |
Ф№1(430+620)/Ф№1(380) | 7,17 | 0,06 | 0,07 | 0, збільш. |
За результатами аналізу можна зробити висновок, що досліджуване підприємство є не достатньо ліквідним, причиною отримання таких показників ліквідності є велика частка кредиторської та поточної заборгованості у пасиві балансу. Також спостерігається зменшення показника швидкої ліквідності з 792% на кінець 2004 року до 156% на кінець 2005,а на кінець 2006 року він набуває значення в 200%. З іншого боку, найважливішим серед наведених показників є коефіцієнт абсолютної ліквідності, він показує яку частину короткострокових зобов'язань можна за необхідності погасити негайно, рекомендована нижня межа цього показника - 0,2, у нашому випадку активи підприємства досить неліквідні на кінець 2004 року 0,04%, останні 2 роки, він знаходиться у межах 4,34-12,05%, тобто підприємство може негайно погасити приблизно 12% боргів. Позитивною є також величина грошових потоків та чистого оборотного капіталу, який з 2005 року має тенденції до збільшення (рисунки 3.10-3.11).
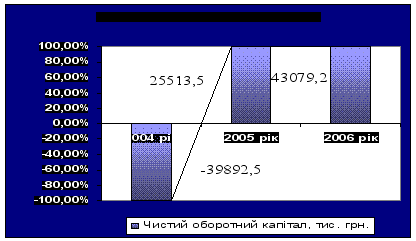
Рисунок 3.10 - Динаміка зростання чистого оборотного капіталу КП “Втп ”ВОДА”
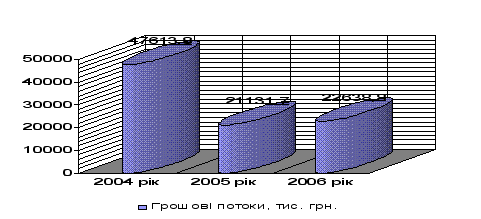
Рисунок 3.11 - Динаміка грошових потоків КП “Втп ”ВОДА”
3.6.2 Аналіз фінансових результатів (рентабельності)
Рентабельність роботи компанії визначається прибутком, який вона отримує в результаті господарської діяльності. Показники рентабельності відображають, наскільки ефективно підприємство використовує свої засоби для отримання прибутку.
Основними показниками рентабельності є [54]:
1) Рентабельність активів характеризує ефективність використання активів підприємства, розраховується за формулою:
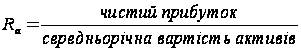 ,
(3.27)
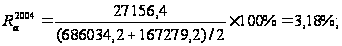
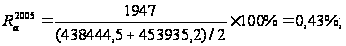
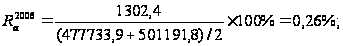
Аналіз свідчить про постійну зміну величини рентабельності капіталу КП “Втп ”ВОДА”, зокрема, така тенденція викликана постійною зміною валюти балансу підприємства та значним зменшенням значення чистого прибутку у 2005-2006 роках.
2) Рентабельність власного капіталу – показує наскільки ефективним є вкладення коштів у дане підприємство, розраховується за формулою [54]:
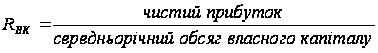 ,
(3.28)
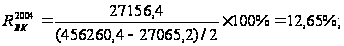
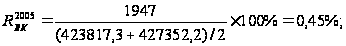
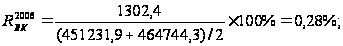
На кінець 2004 року рентабельність власного капіталу підприємства була досить високою, проте вже у 2005 році цей показник зменшився майже у тридцять разів та становив 0,45%, на кінець 2006 року можемо спостерігати зменшення цього показника ще на 0,17% що у першу чергу, пов‘язано із значним зменшенням чистого прибутку підприємства.
3) Рентабельність продукції – характеризує прибутковість господарської діяльності підприємства від основного виду діяльності, розраховується за формулою [54]:
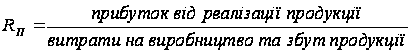 (3.30)
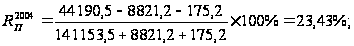
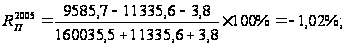
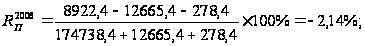
За результатами аналізу видно, що рентабельність продукції КП “Втп ”ВОДА” є достатньо високою 23,43% лише на кінець 2004 року, проте на кінець 2005 року вона є не рентабельною про що свідчать розрахунки. Це може бути викликане збільшенням собівартості води при сталих тарифах для населення.
4) Рентабельність діяльності, характеризує загальну ефективність та прибутковість господарської діяльності, розраховується за формулою [54]:
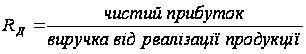 (3.31)
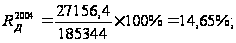
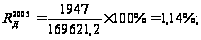
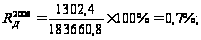
У 2005 році рентабельність діяльності підприємства зменшилась більш ніж у тринадцять разів, основним чинником стало зменшення чистого прибутку підприємства, через різке зменшення інших операційних доходів. Отже, інші операційні доходи підприємства мають значний вплив на показники його рентабельності. Такі тенденції продовжуються й у 2006 році рентабельність діяльності зменшується на 0,44% порівняно з аналогічним періодом 2005 року.
Крім приведених вище показників, рентабельність підприємства можна охарактеризувати і іншими, зокрема: рентабельність активів по прибутку від звичайної діяльності, рентабельність реалізованої продукції за операційним прибутком, рентабельність реалізованої продукції за прибутком від реалізації [8]. За результатами аналізу, можна зробити висновок, що рентабельність власного капіталу знаходиться в межах норми, проте спостерігається тенденція до його зниження, тому підприємству слід вжити заходів щодо збільшення цього показника, загалом зменшення рентабельності може бути зумовлене зовнішніми факторами, то слід мобілізувати власні позитивні сторони для покращення рентабельності.
Також не досить високим є коефіцієнт рентабельності активів, проте при порівнянні його з банківським відсотком, можна зробити висновок про доцільність підприємницької діяльності. Загальна рентабельність діяльності підприємства коливається від 0,7% до 14,65%.
Прибутковість підприємства від основної діяльності характеризується рентабельністю продукції, у даному випадку вона складає 23,26% у 2004 році, проте спостерігається поступове зниження цього показника і в 2005 році продукція підприємства перепнула бар’єр нерентабельності, це пов’язано з тим, що адміністративні витрати та витрати на збут перевищують валовий прибуток який в 2005 році складав 9585,7 тис. грн., при адміністративних витратах 11335,6 тис. грн. така ж тенденція зберігається й у 2006 році.
3.6.3 Аналіз показників ділової активності та стану майна підприємства
Ділова активність – це здатність підприємства ефективно використовувати свої ресурси. Аналіз майнового стану підприємства має засвідчити його динаміку та зміну структури, проводячи аналіз майна визначають його джерела його утворення та якими є власні та позикові кошти [12].
Основними показниками ділової активності підприємства є [16]:
1) Коефіцієнт трансформації – характеризує ефективність використання підприємством усіх наявних ресурсів, незалежно від