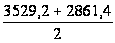Розробка заходів щодо удосконалення антикризового управління підприємством (на прикладі КП "Втп "ВОДА")
Базою для розрахунку економії від впровадження запропонованого заходу приймаємо загальний обсяг дебіторської заборгованості, інших операційних та адміністративних витрат за 2006 рік, які наведені в таблиці 4.20.
Таблиця 4.20 – Загальний обсяг виручки, дебіторської заборгованості, операційних та адміністративних витрат за 2006 рік КП “Втп ”ВОДА”
| Показники | Сума, тис.грн. |
| 1 | 2 |
| - доход (виручка) від реалізації (товарів, робіт, послуг), тис. грн. | 220393 |
| - обсяг дебіторської заборгованості станом на 01.01.2007, тис. грн. в тому числі: | |
| - населення | 42589 |
| - теплопостачальні підприємства | 18245 |
| - обсяг інших операційних витрат, тис.грн. | 7584,3 |
| - обсяг адміністратиіних витрат, тис.грн. | 12665,4 |
Отже, розрахуємо зміни фінансових показників в результаті впровадження проекту:
Обсяг дебіторської заборгованості в тому числі:
- населення 42589 - (42589*0,02) = 42589 – 851,78 = 41737,22 тис. грн/рік.;
- теплопостачальні підприємства 18245 - (18245*0,01) = 18245 – 182,45 = 18062,55 тис. грн/рік.;
Відповідно доход (виручка) від реалізації (товарів, робіт, послуг) збільшиться на суму зменшення загальної дебіторської заборгованості:
220393+851,78+182,45 = 221427,23 тис. грн/рік.
Проаналізуємо, як зміняться інші операційні витрати після впровадження відповідних заходів:
Вопераційні = 7584,3 – (7584,3* 0,04) = 7584,3- 303,782 = 7280,51 тис. грн/рік.
Проаналізуємо, як зміняться адміністративні витрати після впровадження відповідних заходів:
Вадміністративні = 12665,4 – (12665,4*0,03) = 12665,4-379,96 = 12285,44 тис. грн.;
Таким чином загальна річна економія становить:
851,78+182,45+303,782+379,96 = 1717972,00 грн.
У результаті визначаємо чистий дисконтований дохід від реалізації даного заходу, порівняння базового та проектного варіантів розвитку КП “Втп ”ВОДА” наведено у таблиці 4.21.
Чистий дисконтований дохід (NPV):
NPV =
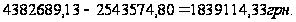
Індекс рентабельності інвестицій (IP) :
ІP =
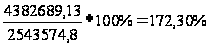
Cтрок окупності:
Рсер =
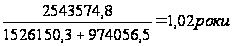
Коефіцієнт ефективності інвестицій:
Кін =
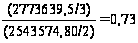
Норма прибутковості:
Нп =
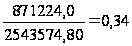
Таблиця 4.21 - Вплив введення проекту на фінансові результати КП “Втп ”ВОДА”
| Показник/Роки | Сума, грн. | 2007 | 2008 | 2009 | Сума всього, грн. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Впровадження IT-телефонії | 2280800,00 | 2280800,00 | |||
| Монтаж, налагодження та транспортування | 230456,80 | 230456,80 | |||
| Програмне забезпечення | 23858,00 | 23858,00 | |||
| Витрати на модернізацію системи "Інтернет-Комун- інформ", та "Автодозвін" | 8460,00 | 8460,00 | |||
| Всього капітальних інвестицій | 2543574,80 | 2543574,80 | |||
| Експлуатаційні витрати | 419230,00 | 480160,00 | 556340,00 | 1455730,00 | |
| Податок на прибуток, % | 25,00 | 25,00 | 25,00 | ||
| Економія щорічно | 1717972,00 | 1717972,00 | 1717972,00 | 5153916,00 | |
| Амортизація | 1526150,30 | 610460,10 | 244184,00 | 2380794,40 | |
| Прибуток до оподаткування | 1298742,00 | 1237812,00 | 1161632,00 | 3698186,00 | |
| Чистий прибуток | 974056,50 | 928359,00 | 871224,00 | 2773639,50 | |
| Грошовий потік | 2500206,80 | 1538819,10 | 1115408,00 | 5154433,90 | |
| Дисконтований грошовий потік | 2272915,27 | 1271751,32 | 838022,54 | 4382689,13 | |
| NPV | 1839114,33 | ||||
| ІР (%) | 172,30 | ||||
| Строк окупності (роки) | 1,02 | ||||
| Коефіцієнт ефективність інвестицій | 0,73 | ||||
| Норма прибутковості | 0,34 |
Через невеликий строк окупності немає потреби визначати внутрішню норму доходності.
Основні техніко-економічні показники проекту (таблиця 4.22) зниження дебіторської заборгованості споживачів послуги водопостачання КП “Втп ”ВОДА”, а саме:
- впровадження IT-телефонії на районних дільницях Департаменту “Водозбут”, та сервісних центрах КП “Втп ”ВОДА”;
- обладнання примішень сервісними автоматами-довідниками з сенсорними дисплеями;
- модернізація системи “Інтернет-Комун-Інформ”;
- покращення ефективності роботи централізованої юридичної служби на кожній районній дільниці.
Таблиця 4.22 – Основні техніко-економічні показники проекту зниження дебіторської заборгованості споживачів послуги водопостачання КП “Втп ”ВОДА”
| Показник | Формула для розрахунку | Розрахунок | Результат | |
| Капітальні вкладення (КВ), тис.грн. | Загальна сума капітальних вкладень у реалізацію проекту | 2543,57 | ||
| Економічний ефект Ееф, тис.грн. |
|
1839,114 | ||
| Cтрок окупності, років |
Т
=
|
|
1,02 | |
| Норма прибутковості |
Нп
=
|
|
0,34 | |
| Коефіцієнт ефективності інвестицій |
Кін
=
|
- |
0,73 | |
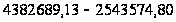

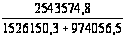


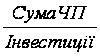
Отже, за результатами проведеного аналізу, можна зробити висновок, що проект зниження дебіторської заборгованості споживачів послуги водопостачання КП “Втп ”ВОДА” є вдалим, усі показники свідчать про економічну доцільність впровадження запропонованого заходу на підприємстві.
4.3 Розробка заходів зі зниження неврахованих втрат та врегулюванням взаємин з комунально-побутовими підприємствами
Сьогодні м. Харків можна розглядати як великого споживача водних ресурсів (таблиця 4.23). Досить сказати, що середньодобова подача води для цілей тільки господарсько-питного водопостачання у 2006 року становить близько 679,7 тис. куб. м. У цих умовах розробка стратегії управління водоспоживанням є однієї з найважливіших задач, в основі якої лежить вироблення правил і прийомів, що забезпечують економічно ефективне досягнення мети, тобто з мінімальними витратами забезпечити необхідну кількість води для споживачів.
Таблиця 4.23 – Динаміка зміни подачі питної води КП “Втп ”ВОДА”
|
№ п/п |
Показники |
Од. вим. |
Роки | Темпи росту, % | |||
| 2004 | 2005 | 2006 | 2005/2004 | 2006/2005 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 |
Середньодобова подача води всього |
тис. куб. м | 722,1 | 692,2 | 679,7 | 95,9 | 98,2 |
Дійсно, тільки за останній рік подача питної води (таблиця 4.25) в м. Харкові знизилася на 1,8 % і продовжує знижуватися в середньому на 2-3% у рік (таблиця 4.24).
Аналіз водоспоживання показує, що основною причиною скорочення водоспоживання є три фактори:
- падіння обсягів промислового виробництва;
- зростання вартості води;
- реалізація комплексу заходів щодо підвищення ефективності водокористування, у т.ч. виконання інженерних задач.
Таблиця 4.24 – Динаміка зміни подачі питної води КП “Втп ”ВОДА”
| № п/п | Показники | Од. вим. | Роки | Темпи росту, % | |||
| 2004 | 2005 | 2006 | 2005/2004 | 2006/2005 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Подача води до мережі (2 підйом) | тис. куб. м | 264304,6 | 254967,9 | 252391,0 | 96,5 | 99,0 |
| 2 | Утечки в мережі та невраховані втрати води у тому числі: | тис. куб. м | 82870,2 | 107597,9 | 102750,9 | 129,8 | 95,4 |
| 3 | - незбалансований обсяг | тис. куб. м | 31025,28 | 29100,0 | 24656,3 | 93,79 | 84,72 |
| 4 | Корисний відпуск води | тис. куб. м | 181434,4 | 145073,0 | 145350,6 | 80,0 | 100,2 |
Отже, аналізуючи дані таблицю 4.25 можна відмітити, що чітко простежується динаміка зменшення подачі води до мережі так на кінець 2006 року відбувається зниження подачі на 2576,9 тис. куб. м., це спричинено зниженням реалізації води в основному за рахунок встановлення приборів обліку води, зниженням чисельності мешканців м. Харкова. Фактичні втрати води при транспортуванні за 2006 рік склали 102750,9 тис. куб. м., що вище обсягу втрат за відповідний період 2005 року на 4847 тис. куб. м. або на 4,5%. Основною причиною зростання обсягу витрат води при транспортуванні є відмова КП “Харківські теплові мережі” від обсягів споживаної холодної води на потреби гарячого водоспоживання в обсязі 24,65 млн. куб. м. Таким чином неврегульованість взаємин між КП “Втп ”ВОДА” і КП “Харківські теплові мережі” у частині розрахунків за весь обсяг води, що надходить до їх системи, яка йде на потреби гарячого водопостачання населення завдає значних прямих збитків КП “Втп ”ВОДА” так у 2006 році вони становили близько 27,6 млн. грн.
Тому важливим завданням даного проекту з розробки напрямів збільшення обсягу реалізованої води, є планування та здійснення комплексу заходів з упорядкування обліку втрат води в розподільних мережах. Для цього потрібна термінова розробка методики розрахунку технічно обґрунтованих норм втрат у мережах при транспортуванні води. На основі цієї методики будуть розраховані зазначені норми втрат, що згодом повинні бути представлені на затвердження Міської Ради м. Харкова. Затверджені норми втрат у мережах стануть важливим показником, що впливатиме на фінансово-економічну діяльність виробників (постачальників) і оптових споживачів води. У випадку, якщо втрати будуть лежати в межах затверджених норм, вони будуть віднесені до собівартості виробленої продукції (послуг) зазначених організацій і будуть враховуватися при визначенні тарифів на теплову енергію і воду. Збитки від наднормативних втрат будуть віднесені за рахунок прибутку, що залишається в розпорядженні підприємства. Зазначена методика не повинна поширюватися на аварійні ситуації.
Згідно Водного кодексу України встановлюються два тарифи оплати за послуги водопостачання: за водовикористання в межах ліміту і за понадлімітне використання води. У зв'язку з цим більш гострої стає проблема раціонального водовикористання і лімітування підприємств, у тому числі і підприємств водопровідно-каналізаційного господарства (ВКГ).
У системі ВКГ великими підприємствами є водопровідні станції. Саме тут відбувається перше водоспоживання на технологічні нестатки (промивання фільтрів, відстійників і т.д.). Комерційний облік води, вилученої з вододжерела, здійснюється по приладах, установлених на водозаборах. Власні нестатки станцій очищення питної води визначаються на підставі водогосподарчого балансу, складеного по фактичній витраті води.
5. витоки води на магістральних мережах водопроводу.
Для проведення заходів у ході виконання першого етапу проекту щодо збільшення обсягу реалізованої води, шляхом зниження неврахованих втрат планується виконані наступні роботи (таблиця 4.25).
Таблиця 4.25 – Кошторис на впровадження засобів щодо зниження неврахованих втрат води 6 насосних станцій 1-го та 2-го підйомів; 12 насосних станцій 3-го та 4-го підйомів води
| Найменування |
Кількість, шт. |
Вартість одиниці з ПДВ, грн. | Загальна вартість з ПДВ, грн |
| 1 | 2 | 3 | 4 |
| 1.Встановлення санітарно-технічної арматури в тому числі: | |||
| -заглушки еліптичні ГОСТ 17379-01 | |||
| 325х12 | 250 | 266,11 | 66527,5 |
| 426х10 | 485 | 304,19 | 147532,15 |
| - відводи ГОСТ 17375-01 | |||
| 273х10 | 698 | 409,39 | 285754,22 |
| 325х12 | 489 | 803,98 | 393146,22 |
| 377х10 | 200 | 854,44 | 170888 |
| 426х10 | 80 | 1399,58 | 111966,4 |
| 530х10 | 69 | 2036,02 | 140485,38 |
| 630х12 | 40 | 3219,01 | 128760,4 |
| -переходи концентричні ГОСТ 17378-01 | |||
| 273х10,0-159х8,0 | 245 | 198 | 48510 |
| 273х7,0-219х6,0 | 369 | 219,77 | 81095,13 |
| 273х10,0-219х8,0 | 189 | 232,0 | 43848 |
| 325х10,0-159х8,0 | 200 | 304,19 | 60838 |
| 426х10,0-325х8,0 | 155 | 658,0 | 101990 |
| -тройники рівноправні ГОСТ 17376-01 | |||
| 219х6 | 96 | 539,5 | 51792 |
Таким чином, заходи водозбереження і раціональне водовикористання дозволять скоротити втрати води й електроенергії у водопровідно-каналізаційному господарстві міста Харкова та області, підвищать загальну технічну культуру експлуатації систем водопостачання. Успішне рішення проблеми можливо в процесі постійної планомірної реалізації комплексу взаємозалежних технічних, організаційних і економічних заходів.
Розрахунок основних витрат, пов‘язаних із впровадженням регуляторів витрат води на спорудах ВУГВ “Донець”, ВУГВ “Дніпро”, приведено в таблиці 4.26.
Таблиця 4.26 – Кошторис витрат пов‘язаних із впровадженням регуляторів витрат води на спорудах ВУГВ “Донець”, ВУГВ “Дніпро”
| Необхідне обладнання | Кількість, шт. | Вартість одиниці ПДВ, грн. | Загальна вартість з ПДВ, грн |
| 1 | 2 | 3 | 4 |
| Впровадження регуляторів витрат води в тому числі: | |||
| ВХОС - 39 | 45 | 389 | 17505 |
| ВСХ - 67 | 25 | 456 | 11400 |
| ВМХ - 4 | 14 | 325 | 4550 |
| самописний прилад “Лотер” фірми “Ценнер-Водоприлад”. | 10 | 856 | 8560 |
| Застосування сильфоних компенсаторів | 40 | 296,5 | 11860 |
| Разом | 53875 |
Протягом декількох останнього років КП “Втп “ВОДА” постійно проводить заходи, спрямовані на зниження водоспоживання як на своїх мережах і спорудженнях, так і в центральних мережах (ЦМ), і в житлових районах міста. В процесі обстеження виявляються мікрорайони з високими питомими витратами води, визначається стан ЦМ, водомірних мереж, сантехнічного обладнання, розробляються рекомендації для організацій, що експлуатують ЦМ і жилого фонду.
Отже, потреба в одноразових капітальних вкладеннях складається з суми кошторису на впровадження засобів щодо зниження неврахованих втрат води 6 насосних станцій 1-го та 2-го підйомів, які базуються на підземних водах; 12 насосних станцій 3-го та 4-го підйомів води; 57 насосних станцій 5-го підйому, які займаються підкачуванням води та кошторис витрат пов‘язаних із впровадженням регуляторів витрат води на спорудах ВУГВ “Донець”, ВУГВ “Дніпро”.
3095171+53875 = 3149046 грн. = 3149,04 тис. грн.
Наступним кроком є визначення поточних витрат на реалізацію проекту.
Крім единоразових витрат при реалізації даної пропозиції мають місце поточні витрати а саме:
Оплата за електроенергію: середньомісячне сукупне споживання електроенергії зварювальним обладнанням: 2250 кВт,
щорічно: 2250 * 12 = 27000 кВт /рік
Вартість електроенергії 0,30 грн., щорічно додаткові витрати електроенергії: 0,30 *27000 = 8100 грн. / рік, = 8,1 тис. грн.
Вартість зварювальних електродів:
МР-3, 3 мм – 18,9 грн. /упаковка; МР-3, 4 мм – 30,31 грн./упаковка
Середньомісячна норма споживання:
МР-3, 3 мм - 18,9 *12 = 226,8 грн.; МР-3, 4 мм - 30,31*12 = 363,72 грн.
Середньорічна норма споживання:
МР-3, 3 мм - 226,8 *12 = 2721,6 грн.; МР-3, 4 мм – 363,72*12 = 4364,64 грн.
- оплата праці 2 водіїв: ставка: 1598 грн/міс.
- щорічно: 1598*2*12 = 38352грн/рік. = 38,35 тис. грн./ рік
- оплата праці автокрановщіка: ставка: 1700 грн./міс.
- щорічно: 1700*12 = 20400грн/рік. = 20,4 тис. грн. /рік
- оплата праці 2 стропальщіків: ставка: 1250 грн./міс.
- щорічно: 1250*2*12 = 30000 грн/рік. = 30,0 тис. грн. /рік
Санітарно-технічної арматура, та регулятори витрат води, які планується встановити в ході першого етапу проекту відносяться до оборотних активів (малоцінні та швидкозношувані предмети), тому на них не нараховується амортизація, відповідно собівартість продукції підприємства за рахунок їх встановлення не збільшиться.
Автомобільну та екскаваторну техніку, а також електрозварювальне обладнання, яке знаходиться на балансі КП “Втп “ВОДА” планується використовувати згідно з етапами впровадження проекту.
Для виконання робіт передбачених у ході виконання першого етапу проекту щодо збільшення обсягу реалізованої води, шляхом зниження неврахованих втрат КП “Втп “ВОДА” необхідно збільшити кількість, розмір заробітної плати дані представлено у таблиці 4.27.
Таблиця 4.27 – Розрахунок потреби у персоналі
| Вакансія | Кількість чол. | Середньомісячна заробітна плата | Усього заробітної плати |
| газоелектрозварювальник | 6 | 2500 | 15000 |
| монтажник | 10 | 1800 | 18000 |
| газорізчик | 4 | 1650 | 6600 |
| водій | 2 | 1598 | 3196 |
| автокрановщік | 1 | 1700 | 1700 |
| стропальник | 2 | 1250 | 2500 |
| Разом: | 46996 | ||
| Соціальні відрахування, (38%) | 16448,6 | ||
Отже враховуючи темп приросту номінальної заробітної плати та зміну обсягу амортизації, через зменшення балансової вартості основних фондів, розрахуємо збільшення собівартості продукції у результаті здійснення запропонованого заходу (таблиця 4.28).
Таблиця 4.28 - Збільшення собівартості продукції
| Статті витрат | 2007 | 2008 | 2009 |
| 1 | 2 | 3 | 4 |
| Заробітна електрозварювальників, тис. грн. | 225,00 | 281,25 | 351,56 |
| Заробітна монтажників, тис. грн. | 270,00 | 337,50 | 421,88 |
| Заробітна плата газорізчиків, тис. грн. | 99,00 | 123,75 | 154,69 |
| Заробітна плата водіїв, тис. грн. | 47,94 | 59,92 | 74,90 |
| Заробітна плата автокрановщіка, тис. грн. | 25,50 | 31,88 | 39,84 |
| Заробітна плата стропальщіків, тис. грн. | 37,50 | 46,88 | 58,59 |
| Витрати на електроенергію, тис. грн./рік | 8,10 | 8,10 | 8,10 |
| Витрати на дизельне пальне, тис. грн./рік | 69,90 | 69,90 | 69,90 |
|
Витрати на зварювальні електроди, тис. грн./рік. |
7,086 | 7,086 | 7,086 |
|
Витрати централізованої юридичної служби на врегулювання взаємин з КП“Харківські теплові мережі”, тис. грн./рік |
1376,546 | 1376,546 | 1376,546 |
| Усього | 2159,57 | 2342,81 | 2563,102 |
Враховуючи зміни у собівартості продукції, визначимо собівартість реалізованої продукції за умови здійснення проекту (базою для розрахунку приймаємо собівартість реалізованої продукції у 2006р. – 174738,4 тис. грн.):
С2007 = 174738,4 + 2159,57 = 176904,96 тис. грн.
С2008 = 174738,4 + 2342,81 = 177081,21 тис. грн.
Також планується врегулювати взаємини з КП “Харківські теплові мережі” у частині розрахунків за весь обсяг води, що надходить до їх системи, яка йде на потреби гарячого водопостачання населення, шляхом введення в дію комплексу економічних і організаційних мір, спрямованих на створення основ взаємовигідної реалізації води для всіх організацій, що беруть участь у цьому процесі. Крім того, повинний бути затверджений і введений у дію новий порядок розрахунків за послуги водопостачання.
Намічено упорядкувати тарифну політику з метою стимулювання заходів щодо ресурсозбереження.
З метою приведення у вiдповiднiсть з економiчно-обгрунтованими витратами тарифiв на послугу з централiзованого водопостачання, забезпечення сталої та безаварiйної роботи пiдприємства, на пiдставi розрахункiв КП “Виробничо-технологiчне пiдприємство “Вода”, виходячи з необхiдностi стабiлiзацiї фiнансово-економiчного стану пiдприємства, враховуючи зростання вартостi енергоносiїв, матерiальних ресурсiв, паливно-мастильних матерiалiв та iнших витрат, розглянувши висновки Департаменту житлово-комунального господарства та енергетики вiд 22.08.2006 р. № ЖКХ-1831/1 та Департаменту економiки та комунального майна вiд 28.09.2006 р. № 1881-06, на пiдставi Закону України “Про житлово-комунальнi послуги”, Порядку формування тарифiв на послуги з централiзованого водопостачання та водовiдведення, затвердженого постановою Кабiнету Мiнiстрiв України вiд 12.07.2006 р. № 959, керуючись ст.ст. 17, 28 Закону України “Про мiсцеве самоврядування в Українi”, виконавчий комiтет Харкiвської мiської ради вирішив встановити тарифи на послугу з централiзованого водопостачання, яку надає КП "Виробничо-технологiчне пiдприємство “Вода”.
Таблиця 4.29 – Тарифний план КП “Виробничо-технологiчне пiдприємство “ВОДА”
| № п/п | Групи споживачiв | Тарифи, з урахуванням ПДВ за 1 м3 води (грн.) | |
| від 15.10.2003 | від 15.10.2006 | ||
| 1. | Населення: | 0,95 | 1,65 |
| 2. | Бюджетнi установи та органiзацiї: | 4,50 | 4,50 |
| 3. | Iншi споживачi | 4,50 | 5,00 |
Основні напрями врегулювання взаємин з КП “Харківські теплові мережі”:
1. Щомісячне нарахування за холодну воду, для населення, що проживає в будинках з централізованим гарячим водопостачанням, доцільно робити нарахування за воду, подану на тепло-розподільні станції для підігріву. Затверджена Харківським ГВК норма по гарячій воді для щомісячних нарахувань - 3 м3 на одну людину, якщо гаряча вода подавалася в будинок цілий місяць. Тариф за воду “на підігрів” такий же, як і на холодну воду - 1,65 грн. за 1 м3.
2. Облік днів подачі гарячої води при нарахуванні за воду на підігрів треба робити в такий спосіб:
- в останні дні поточного місяця (обов'язково до першого числа наступного місяця) робити нарахування за попередніми даними про кількість днів подачі гарячої води;
- після нарахувань протягом двох тижнів робиться перерахунок по уточненим даним про кількість днів подачі гарячої води. Уточнені дані передаються в КП “Втп “ВОДА” від теплопостачаючих підприємств, таких як КП “Харківські теплові мережі” і ін.
- перерахунок по кількості днів подачі для деяких будинків може вироблятися кілька разів, протягом трьох місяців після нарахувань відповідно до документів теплопостачаючих підприємств.
- рахунок за гарячу воду, що щомісяця виставляє КП “Харківські теплові мережі” і ін. - це за підігрів цих 3м3 чи інших обсягів води.
Основний кошторис витрат, на здійснення роботи централізованої юридичної служби, наведений в таблиці 4.30.
Таблиця 4.30 – Тарифний план КП “Виробничо-технологiчне пiдприємство “ВОДА”
| Основні задачі централізованої служби | Сума, грн. |
| Юридичне оформлення позових заяв у місцеві суди | 51931 |
| Укладання договорів на реструктуризацію заборгованості | 15883 |
| Юридичне оформлення рахунків-попереджень | 75917 |
| Сплата державного мита до місцевих судів (1%) від заборгованості КП “Харківські теплові мережі” | 1232815 |
| Разом | 1376546 |
Таким чином розробка основних напрямів збільшення обсягу реалізованої води, шляхом зниження неврахованих втрат та врегулюванням взаємин з комунально-побутовими підприємствами планується впроваджувати в два етапи.
В ході першого етапу планується впровадження засобів щодо зниження неврахованих втрат води 6 насосних станцій 1-го та 2-го підйомів; 12 насосних станцій 3-го та 4-го підйомів води; 57 насосних станцій 5-го підйому, а також встановленням регуляторів витрат води на спорудах ВУГВ “Донець”, ВУГВ “Дніпро”.
В ході другого етапу проекту планується розробити основні напрями врегулювання взаємин з КП “Харківські теплові мережі” шляхом затвердження та введення у дію нового порядку розрахунків за послуги водопостачання, а також упорядкуванням тарифної політику з метою стимулювання заходів щодо ресурсозбереження.
У результаті впровадження та заміни технічно-зношеної санітарно-технічної арматури на насосних станціях 1-5 підйомів, а також впровадження регуляторів витрат води на спорудах ВУГВ “Донець”, ВУГВ “Дніпро” дозволять скоротити невраховані витоки води з трубопроводів на 1,05 %, втрати води на арматурі на 0,1 %, відпуск води без вимірів на 1,9 % (у тому числі на потреби пожежегасіння - 0,6 %), завищення показань витратомірів на насосних станціях другого підйому на 2,5 %, недооблік води лічильниками на 0,9 %. Загальна сума економії (без врахування “незбалансованого обсягу”) води складає таким чином 5,45 %.
Припускаємо, що у результаті розробки основних напрямів врегулювання взаємин з КП “Харківські теплові мережі” в рамках діючого законодавства, шляхом затвердження та введення у дію нового порядку розрахунків за послуги водопостачання, а також упорядкуванням тарифної політики призведе до зменшення “незбалансованого обсягу” на 2,01%.
Базою для розрахунку економії від впровадження запропонованого проекту приймаємо загальний обсяг виток в мережі та неврахованих втрат, а також “незбалансованого обсягу” у 2006 році:
- обсяг витоку в мережі та неврахованих втрат без врахування “незбалансованого обсягу”:
(102750,9-242750,9) = 78094,6 тис. куб. м.;
- “незбалансований обсяг”: 24656,3тис.куб. м.;
- економія води у результаті впровадження та заміни технічно-зношеної санітарно-технічної арматури на насосних станціях 1-5 підйомів, а також впровадження регуляторів витрат води на спорудах ВУГВ “Донець”, ВУГВ “Дніпро” своєчасного проведення на підприємстві аналізу фінансово-економічного стану:
78094,6 * 0,0545 = 4256,15 тис. куб. м. води
Припускаємо, що КП “Виробничо-технологiчне пiдприємство “ВОДА” зможе додатково реалізувати 2766,49 тис. куб. м. води відповідно до тарифного плану від 15.10.2006 року у тому числі:
- населенню
2766,49*1,65 = 4564,72 тис. грн.;
Припускаємо, що “незбалансований обсяг” зменшиться на 2,05%, або на: 24656,3*0,0105 = 505,45 тис. куб. м
Тобто додатково 505,45 тис. куб. м ввійде до обсягу реалізованої продукції
505,45*5,0 = 2527,27 тис. грн.
Враховуючи зміни у доходах від реалізації продукції (товарів, робіт, послуг), визначимо виручку реалізованої продукції за умови здійснення проекту (базою для розрахунку приймаємо дохід від реалізованої продукції у 2006р. – 220393,0 тис. грн.):
Дохід2007-2008 = 220393+4564,72+2527,27= 227484,99 тис. грн.
У результаті визначаємо чистий дисконтований дохід від реалізації даного заходу, порівняння базового та проектного варіантів розвитку КП “Втп ”ВОДА” наведено у таблиці 4.31.
Таблиця 4.31 - Вплив введення проекту на фінансові результати КП “Втп ”ВОДА”
| Показник | 2006 | Базовий варіант | Проектний варіант | ||
| 2007 | 2008 | 2007 | 2008 | ||
| Дохід (виручка) від реалізації продукції (товарів, робіт, послуг), тис. грн. | 220393,0 | 220393,0 | 220393,0 | 227485,0 | 227485,0 |
| Податок на додану вартість, тис. грн. | 36732,2 | 36732,2 | 36732,2 | 37762,5 | 37762,5 |
| Чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг), тис. грн. | 183660,8 | 183660,8 | 183660,8 | 189722,5 | 189722,5 |
| Собівартість реалізованої продукції (товарів, робіт, послуг), тис. грн. | 174738,4 | 174738,4 | 174738,4 | 176905,0 | 177081,2 |
| Валовий прибуток, тис. грн. | 8922,4 | 8922,4 | 8922,4 | 12817,5 | 12641,3 |
| Інші операційні доходи, тис. грн. | 10406,6 | 10406,6 | 10406,6 | 10406,6 | 10406,6 |
| Адміністративні витрати, тис. грн. | 12665,4 | 12665,4 | 12665,4 | 12665,4 | 12665,4 |
| Витрати на збут, тис. грн. | 278,4 | 278,4 | 278,4 | 278,4 | 278,4 |
| Інші операційні витрати, тис. грн. | 7584,3 | 7584,3 | 7584,3 | 7584,3 | 7584,3 |
| Фінансовий результат від операційної діяльності: прибуток, тис. грн. | 2696,0 | 2519,8 | |||
| збиток | 1199,1 | 1199,1 | 1199,1 | ||
| Інші доходи, тис. грн. | 2883,4 | 2883,4 | 2883,4 | 2883,4 | 2883,4 |
| Фінансові втрати, тис. грн. | 324,9 | 324,9 | 324,9 | 324,9 | 324,9 |
| Інші витрати, тис. грн. | 256,2 | 256,2 | 256,2 | 256,2 | 256,2 |
| Фінансові результати від звичайної діяльності до оподаткування: прибуток, тис. грн. | 1103,2 | 1103,2 | 1103,2 | 4998,3 | 4822,1 |
| Податок на прибуток від звичайної діяльності до оподаткування, тис. грн. | |||||
| Дохід з податку на прибуток від звичайної діяльності, тис. грн. | 199,2 | 199,2 | 199,2 | 199,2 | 199,2 |
| Чистий прибуток, тис. грн. | 1302,4 | 1302,4 | 1302,4 | 5197,5 | 5021,3 |
| Амортизація, тис. грн. | 21336,4 | 21336,4 | 21336,4 | 21499,8 | 21401,8 |
| Чисті грошові потоки, тис. грн. | 22638,8 | 22638,8 | 22638,8 | 26697,4 | 26423,0 |
Економічний ефект (Ееф)
Ееф = 43194,7 – 36804,1 = 6390,6 тис. грн.
Період окупності проекту
Рсер =
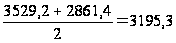 тис.
грн.
Т =
 = 0,98 року
Індекс рентабельності інвестицій (IR)
Даний показник розраховується на основі таблиці 4.33.
ІR =
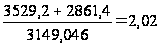
Через малий період окупності немає потреби визначати чистий дисконтований дохід, індекс рентабельності інвестицій та внутрішню норму доходності.
Основні техніко-економічні показники проекту (табл. 4.32) розробки основних напрямів збільшення обсягу реалізованої води, шляхом зниження неврахованих втрат та врегулюванням взаємин з комунально-побутовими підприємствами
Таблиця 4.32 – Основні техніко-економічні показники проекту зниження неврахованих втрат води КП “Втп ”ВОДА”
| Показник | Формула для розрахунку | Розрахунок | Результат | |
| Капітальні вкладення (КВ), тис. грн. | Загальна сума капітальних вкладень у реалізацію проекту | 3149,046 | ||
| Середньорічний фінансовий результат, тис. грн. |
Рсер
=
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||