Фінансування інноваційних процесів
Проблема отримання доходу на венчурний капітал тісно пов'язана з характером продукту інноваційних венчурних фірм і відносинами власності між суб'єктами венчурного капіталу. На ринку венчурного капіталу реалізовується додана вартість: венчурні капіталісти отримують дохід від реалізації своєї монополії на знання.
Створення і комерціалізація знань є ризиковою справою, що зумовлено:
— значним терміном створення наукового знання;
— неможливістю вирішення проблеми привласнення знання економічним та юридичним шляхом;
— непідготовленістю суспільства до практичного застосування нового знання;
— несформованістю ринку нового знання.
Плата за ризик, на яку розраховує венчурний інвестор, — це фактично рента, пов'язана з монополією венчурного інвестора на продукт венчурних інноваційних фірм, тобто знання.
Діяльність венчурних фірм характеризується певними особливостями:
1. Формується фірма за рахунок коштів індивідуальних та інституційних інвесторів, а управління нею здійснює призначена вкладниками компанія венчурного капіталу — висококваліфіковані спеціалісти у сфері інноваційного та фінансового менеджменту.
2. Акумульовані кошти фірма венчурного капіталу вкладає у ретельно відібрані інноваційні проекти шляхом придбання пакета акцій інноваційних підприємств, які ще не котируються на біржі. Здійснення венчурного фінансування на пайових, а не боргових засадах створює найсприятливіші умови для реалізації інноваційних задумів, надаючи підприємцям необхідний час для розроблення та даючи їм змогу уникнути фінансової відповідальності.
3. Венчурні капіталісти є активними інвесторами, тобто вони не залишають компанію після надання їй фінансових ресурсів, а беруть активну участь в управлінні нею, забезпечуючи корисними діловими порадами та необхідними зв'язками з фінансовими та бізнесовими структурами. Це дає можливість постійно контролювати ринкову кон'юнктуру, значно знижуючи ризик втрати доходів.
4. Венчурні капіталісти виходять із складу про інвестованої ними компанії через продаж належного їм пакета акцій у час досягнення ними такої вартості, яка б свідчила про перетворення компанії-початківця на компанію, спроможну розвиватися самостійно. Тобто доходами венчурної фірми є різниця між початковою ціною акцій підприємства та її величиною на завершальному етапі інвестицій.
Це забезпечує особисту мотивацію для венчурного інвестора в якісному зростанні підтриманих ним підприємств.
Отже, фінансові кошти вкладаються у венчурний бізнес без матеріального забезпечення і без гарантії з боку «венчура» (на страх і ризик власників капіталу). Тобто інвестори серйозно ризикують і в разі невдачі базової ідеї втрачають значні ресурси. Таке, на перший погляд, нетрадиційне для підприємців вкладення фінансових коштів пояснюється тим, що вони вірять в успіх венчурної діяльності і, не маючи умов для власних досліджень і комерційної реалізації перспективної технології, розраховують використати цю розробку для модернізації власної продукції з найменшим ризиком, мінімальними витратами часу і коштів. Крім того, за позитивного результату діяльності венчурної фірми інвестори отримують великий прибуток і багаторазово окуповують свої вкладення.
За оцінкою економістів, у 15% випадків капітал, вкладений у проект, цілком втрачається; 25% ризикових фірм несуть збитки протягом тривалішого часу, ніж передбачалося; 30% — дають невеликий прибуток; 30% — протягом декількох років багаторазово перекривають прибутком усі вкладені кошти. У 1986—1993 рр. доходи фондів ризикового капіталу в США в середньому в 10—20 разів перевищували суму вкладеного капіталу.
Залежно від інвестиційних перспектив виділяють три типи венчурних підприємств:
— низькопотенційні підприємства для венчурного капіталу, прибутки яких за 5 років становлять 50 млн. доларів. Такі підприємства не дуже привабливі для венчурних інвесторів, однак їх кількість на ринку сягає 90% усіх інноваційних підприємств;
— венчури середнього ринку, прибутки яких коливаються від 10 до 50 млн. доларів щорічно. Саме вони потребують участі венчурного капіталу;
— високопотенційні підприємства, які мають понад 50 млн. доларів щорічного прибутку впродовж 5 років. Вони найпривабливіші для венчурних інвесторів. Як правило, мають корпоративну форму власності і становлять 1% загальної кількості інноваційних підприємств.
У США існує понад 1,5 млн. венчурних компаній. До того ж високими є темпи виникнення нових фірм і ліквідації неефективних. У загальній кількості реципієнтів венчурного капіталу США надзвичайно висока частка високотехнологічних галузей (комп'ютери, програмне забезпечення, біотехнології, екологічні та медичні технології). Так, у 1998 р. ці галузі отримали 78% всіх інвестицій, завдяки чому в 2000 р. частка високих технологій у ВВП США становила 15—20%, а виробництво інформаційних технологій стало потужною галуззю американської промисловості. Величина венчурних інвестицій на душу населення в США у 2000 р. — 218 дол.; у Канаді —в 30 разів менша. За оцінками експертів Національної академії США, Європа поступається за темпами оновлення виробничих процесів США в 2 рази, а Японія — в 3 рази.
Кожна держава на певному етапі свого розвитку, зрозумівши переваги малого підприємництва в галузі впровадження нових технологій, стала активно заохочувати численні венчурні проекти. Наприклад, у 70—80-ті роки XX ст. у США підприємливі люди масово ідуть у самостійний бізнес. Тому в США в 1980 р. було прийнято закон про стимулювання інвестицій у малий бізнес, який дозволив публічні емісії акцій фондів венчурного капіталу у формі партнерств, що обмежувало їх фінансові можливості. Венчурний капітал став акумулювати джерела нетрадиційних фінансових інститутів — пенсійних і взаємних фондів, які також виявили інтерес до вкладення капіталів у венчурні компанії. Усе це сприяло не тільки прискоренню процесу «зростання» ідей і капіталу, а й створенню ринків збуту нової продукції, інвестиції у виробництво якої живлять ринок цінних паперів.
Прийняття низки законодавчих актів щодо підтримки венчурного підприємництва сприяло також пожвавленню кон'юнктури первинної емісії (випуску) акцій венчурних підприємств. Фонди венчурного капіталу у США мають пільги — зниження ставки оподаткування на доходи цих фондів від операцій з цінними паперами. Це, в свою чергу, збільшило обсяг коштів, вкладених в інноваційні проекти.
Основними причинами бурхливого розвитку венчурного фінансування в США в останні десятиліття XX ст. є передусім високий розвиток фондових ринків, значне фінансування наукових досліджень університетів США від державного та приватного секторів, які достатньо мобільні, орієнтовані на конкуренцію і мають високу мотивацію до комерціалізації своїх наукових розробок.
Венчурне фінансування є невід'ємною частиною технопарків, технополісів та інкубаторів.
Першим фондом венчурного капіталу в нашій державі був фонд «Україна», створений у 1992 р. Він здійснив інвестиції в понад ЗО вітчизняних компаній на загальну суму до 10 млн. дол. США. У 1994 р. розпочав свою роботу Western NIS Enterprise Fund (з капіталом 150 млн. дол. СІЛА), а в 1998 р. — Black Sea Fund (належить до складу компанії з управління активами Global Finanse), загальний капітал якого становить приблизно 60 млн. дол. США. У цьому ж році було створено компанію Evroventures Ukraine (з капіталом ЗО млн. дол. США). Велика частка фінансування названими фондами (за винятком Western NIS Enterprise Fund) здійснюється за рахунок Європейського банку реконструкції та розвитку.
Експерти оцінюють загальну суму залученого цими фондами капіталу в межах 200—300 млн. дол., але фактично інвестовано не більше 100 млн., що становить приблизно 2 дол. на особу. Щорічні надходження до венчурних фондів Західної Європи в останні роки становлять 50—60 дол. на людину.
Одним із найактивніших венчурних фондів, що діють в Україні, є фонд Western NIS Enterprise Fund. Він реалізує широку програму інвестицій у приватний бізнес шляхом внесків до статутного фонду, кредитів, лізингу, технічної допомоги та інших заходів, які сприяють розвиткові малих і середніх приватних підприємств. Підтримка цих підприємств здійснюється за прямого вкладення капіталу (у формі прямих інвестицій розміром 1—7,5 млн. дол. США), а також надання необхідних управлінських засобів, які мають сприяти оптимальній трансформації даних підприємств у ринкові умови. За сприяння Фонду до компанії залучають провідних фахівців, запроваджують правила та процедури корпоративного управління й оперативного менеджменту, а також інформаційні системи управління. Комплекс цих заходів — невід'ємна частина системи пост-інвестиційного моніторингу (тривалого нагляду за об'єктом інвестування), здійснюваного Фондом. Стратегія його полягає в прямих інвестиціях (безпосереднє придбання простих акцій) та інвестиціях у боргові цінні папери приватних підприємств із перспективою їх зростання. Прибуток від прямих інвестицій Фонду в розмірі від 1 до 10 млн. дол. США використовують передусім для реструктуризації та розширення діяльності підприємств. Пріоритетними для інвестування Фонду стали підприємства харчопереробної промисловості, з виробництва будівельних матеріалів і підприємства легкої промисловості, а також фінансових послуг інформаційних технологій.
За час свого існування Фонд здійснив 36 інвестицій (прямих і таких, що містять елементи прямого інвестування) на загальну суму 77 млн. дол. США у 25 компаній в Україні та Молдові. У рамках програми кредитування малого підприємництва Фонд шляхом прямого кредитування додатково надав 3,8 млн. дол. США 67 українським малим підприємствам. На початку своєї діяльності він виділив майже 5 млн. дол. США для прямого кредитування та фінансування лізингових операцій малих підприємств в Україні. Кредити надавалися в розмірах від 10 до 100 тис. дол. США за ринковими відсотковими ставками терміном до двох років для придбання прогресивного обладнання.
Серед компаній, що успішно скористалися допомогою Фонду, відома кондитерська фабрика «АВК» (після інвестиції Фонду в 1999 р. на придбання нового виробничого обладнання обсяги продажу продукції в 1997—2001 р.р. збільшилися у 2,7 раз, а надходження внаслідок цього зросли на 66%); компанія з виробництва фасадної цегли «Слобожанська будівельна кераміка» (обсяги продажу в 1998—2001 рр. збільшились у 5,3 раз, а надходження від реалізації — майже в 9 разів); компанія з виробництва морозива «Троянда-Експрес» (зростання цих показників компанії склали відповідно — 2,4 раз та 33%). За даними Державної комісії з цінних паперів та фондового ринку Фондові належать, наприклад, пакети таких українських компаній: «Сокол» — 46,1%, «АВК» — 25,1, «Ланінвест» — 58,26, «Кухар» — 87,1, «Світанок» — 28, «СБК» — 90,5%.
Протягом останніх двох років венчурні компанії, що функціонують на ринку України, розробили свої правила пошуку перспективних партнерів.
1. Оцінювання ринку з погляду місткості, конкуренції, сприйнятливості до інноваційних продуктів (найперспективнішими для прямих інвестицій у розмірі до 10 млн. дол. в Україні є харчова (переробна) галузь, виробництво різних будівельних матеріалів, упаковки, роздрібна торгівля та фінансовий сектор).
2. Вивчення потенційного партнера, який повинен претендувати на позиції лідера у своєму сегменті. Серед вимог Інвестора можуть бути: призначення представника венчурного фонду на посаду голови спостережної ради компанії, фінансового директора; введення до ради директорів представників венчурного фонду; обов'язкове узгодження венчурним фондом витрат, що перевищують визначену Уму, а також ключових рішень (про додатковий випуск акцій, позику банківських кредитів тощо); обов'язкове узгодження з венчурним фондом питань про звільнення топ-Менеджерів.
3. Оцінювання роботи команди менеджменту та конкретних результатів, яких вона досягла протягом останніх 3—5 років.
Діяльність венчурних фондів на основі іноземного капіталу сприяє розвиткові венчурної діяльності в Україні. Однак через недостатньо розвинутий фондовий ринок, низьку інвестиційну мобільність вітчизняних інвесторів та несприятливий інвестиційний клімат для іноземних інвесторів венчурне фінансування в Україні розвивається повільно. Становище ускладнюється й тим, що непросто знайти підприємство з перспективою швидкого зростання капіталізації, нестабільність законодавства не дає змоги інвесторам планувати свою діяльність на довгострокову перспективу, а венчурні інвестиції розраховуються на 3— 7 років. Крім того, великі розміри тіньового сектору економіки перешкоджають інвестору вигідно продати свою частку в компанії, оскільки не завжди на основі звітних даних можна достовірно проаналізувати фінансовий стан господарського суб'єкта.
Венчурний капітал відіграє важливу роль в активізації інноваційних процесів, стимулюючи створення високотехнологічних інновацій. Разом з іншими джерелами фінансування венчурний капітал дає змогу підприємницьким структурам вибирати той спосіб інвестування інноваційних проектів, який найбільше відповідає їх стратегічним цілям і завданням.
5. Форми та особливості лізингового фінансування
Одним з інструментів кредитування різних операцій з купівлі машин, обладнання та інших товарів є лізинг. Це особливий вид оренди. Його застосовують передусім для швидкого промислового освоєння великих технічних новацій, що вимагає придбання дорогого обладнання.
Лізинг — довготермінова оренда машин, обладнання, транспортних засобів, виробничих споруд тощо на підставі договору між орендодавцем і орендарем, що передбачає можливість їх викупу орендарем.
Отже, лізинг є одним із способів ефективної інвестиційної діяльності, коли компанія, що має вільні фінансові кошти, може брати участь у фінансуванні підприємницьких проектів інших фірм (найчастіше малих та середніх), які не мають необхідних коштів для повномасштабного фінансування цих проектів.
Лізингова (орендна) операція визначається як господарча операція суб'єкта підприємницької діяльності (орендодавця), що передбачає передавання права користування матеріальними цінностями іншому суб'єкту підприємницької діяльності (орендарю) на платній основі та на визначений термін. При цьому право власності на зазначені матеріальні цінності на весь термін договору зберігається за орендодавцем і враховується на його балансі.
Об'єктами лізингу є рухоме і нерухоме майно, що належить за чинним класифікатором до основних засобів, крім майна, забороненого до вільного продажу на ринку.
За схемою лізингу беруть у довгострокову оренду переважно сучасне устаткування, діагностичну апаратуру, контрольно-вимірювальні прилади, цілісні технологічні комплекси та лінії, міні-заводи «під ключ», медичне устаткування, сільськогосподарську техніку тощо. По закінченні терміну лізингового договору і виплати орендарем повної вартості майна й визначених відсотків це майно стає його власністю або, якщо це обумовлено умовами договору, повертається лізингодавцю.
Суб'єктами лізингу є юридичні особи, що беруть участь у лізинговій операції. До них відносять: лізингодавця — юридичну особу (найчастіше спеціально створену з цією метою лізингову компанію), що передає в лізинг за договором спеціально придбане для цього майно; лізинго-одержувача — юридичну особу, що отримує за договором майно в тимчасове користування:
Особливості лізингових угод і операцій наведено в табл. 4.
З огляду на термін та повноту окупності витрат лізингодавця всі лізингові операції поділяють на оперативний лізинг і фінансовий:
1) оперативний лізинг — лізинг з неповною окупністю, за якого витрати лізингодавця, пов'язані з придбанням майна, яке здають у лізинг, скуповуються лише частково за рахунок першого терміну оренди; по закінченні його майно передається іншому клієнту. При цьому ризик Псування чи втрати майна лежить здебільшого на лізингодавцеві;
2) фінансовий лізинг — лізинг з повною окупністю, за якого витрати лізингодавця, пов'язані з придбанням майна, яке здають у лізинг, скуповуються повністю за перший термін оренди; сума орендної плати достатня для повної амортизації майна і забезпечує фіксований прибуток лізингодавцеві.
Таблиця 4
Особливості лізингу
| Риси лізингу | Характеристика |
| Лізинг як форма фінансування | 3 проміжною формою між кредитуванням і прямим інвестуванням |
| Лізинг як комплекс відносин | Є тристороннім комплексом відносин: лізингова компанія, що купує у виробника обладнання за вказівкою споживача, а потім здає споживачу в оренду. Можуть бути задіяні чотири юридичні особи: виробник, лізингова компанія, орендар, банк |
| Відмінність лізингу від банківських та кредитних операцій | Відрізняється правом власності лізингової компанії на інвестиційний об'єкт. Рефінансування лізингових операцій на основі кредитів або часткової участі в капіталі |
| Потреби, що їх задовольняє лізинг | Поєднує і задовольняє дві потреби: техніко-технологічне оновлення виробництва, кредитно-фінансове обслуговування підприємств |
| Лізинг і оренда | Лізинг є одним із інструментів фінансування різних операцій з поставки машин, обладнання та інших товарів, збуту готової продукції, тобто особливим видом оренди |
| Лізинг як форма кредиту | Особлива форма матеріального кредиту і послуга надання рухомого та нерухомого майна у користування |
| Лізинг як договір особливого виду | Поєднує елементи двох типів договорів: орендного і договору про надання кредиту. Клієнт вносить протягом обумовленого терміну щомісячні внески у фінансуючий заклад, який для забезпечення погашення кредиту зберігає і фінансує об'єкт. Позиковець стає власником взятого в лізинг об'єкта по закінченні терміну дії договору |
| Особливості оплати лізингу | На відміну від орендатора клієнт сплачує лізинговій фірмі не щомісячну орендну плату, а повну суму амортизаційних нарахувань |
| Термін лізингу | Зафіксований у договорі і не підлягає зміні термін, протягом якого обидві сторони мають гарантований правовий статус |
Особливостями фінансового лізингу є:
— участь третьої сторони — виробника чи постачальника об'єкта лізингової угоди;
— об'єктом лізингу є, як правило, нове обладнання, цілеспрямовано придбане для потреб лізингоодержувача;
— висока вартість об'єктів лізингових угод;
— тривалість лізингової угоди наближена до терміну
служби об'єкта угоди;
— технічне обслуговування устаткування здійснюється підприємством-постачальником або лізингоодержувачем.
З економічного погляду для учасників лізингової угоди кращим є фінансовий лізинг. Однак часто використовують оперативний лізинг, який є зручним за умов, коли фірма, що взяла в оренду обладнання, не цілком впевнена в успішності свого проекту і тому укладає угоду на короткий строк з наміром повернути обладнання, якщо потреби в ньому не буде.
Фінансовий лізинг здійснюють на різних умовах: з обслуговуванням, леверидж-лізинг, лізинг «у пакеті».
Лізинг з обслуговуванням — це угода, яка передбачає виконання лізингодавцем низки додаткових послуг, пов'язаних з утриманням і обслуговуванням майна. Леверидж-лізингом є угода, за якою велику частку (за вартістю) майна, що здається в оренду, лізингодавець бере у третьої сторони. Лізинг «у пакеті» — це система, за якою лізингоодержувачу надається технологічний комплекс, за якого будинки і споруди він купляє в кредит, а обладнання бере за договором оренди.
Лізинг створює переваги усім сторонам, що беруть участь в лізинговій угоді. Для лізингодавця він є одним із способів ефективного вкладення капіталу, ризик втрати якого невисокий, оскільки обладнання перебуває на балансі лізингодавця протягом усього терміну дії договору оренди. Для виробника (машинобудівних заводів) лізинг сприяє розширенню ринків і обсягів збуту продукції.
Переваги лізингу для лізингоодержувача полягають у тому, що:
— за наявності рентабельного проекту підприємець-початківець має можливість одержати устаткування і почати нове виробництво без великих одноразових витрат, які на першому етапі покриває лізингова компанія (однією із форм їх наступного повернення може бути продаж продукції, виготовленої на обладнанні, взятому на умовах лізингу);
— лізингові платежі відносять на собівартість продукції (послуг), що дає змогу зменшити базу оподаткування і податкові платежі;
— фінансовий лізинг (на відміну від інших його форм) характеризується тим, що термін оренди дуже близький до терміну служби устаткування, що сприяє швидшому технічному оновленню виробництва.
Найважливішими факторами, які слід брати до уваги при визначенні конкретних термінів лізингових договорів, є:
— термін служби устаткування, обумовлений його техніко-економічними характеристиками;
— норми амортизаційних відрахувань, а також порядок їхньої індексації, що визначається законодавчо;
— поява продуктивнішої техніки;
— кон'юнктура ринку позичкових капіталів і тенденції її розвитку.
Сучасні лізингові фірми дають орендарю право вибору постачальника необхідного йому устаткування, розміщення замовлення і приймання об'єкта угоди, що дає йому змогу вибрати найсучасніше обладнання і бути впевненим у його високих експлуатаційних характеристиках. Технічне обслуговування і ремонт цього устаткування залежно від умов договору здійснює підприємство-виробник або сам орендар (лізингоодержувач).
Розміри лізингових платежів завжди повинні бути обґрунтованими і прийнятними для обох сторін.
До основних елементів лізингового платежу належать:
амортизація;
— плата за фінансові ресурси, залучені лізингодавцем для здійснення угоди;
— лізингова маржа — 1—3% (дохід лізингодавця за надані ним послуги);
— ризикова премія, величина якої залежить від видів і ступеня ризику, що несе за даним договором лізингодавець.
Розвиток лізингу в країні залежить від прийнятності умов оплати лізингового договору для лізингоотримувача. Сучасний ринок лізингових послуг — один з найдинамічніших. У США, наприклад, частка лізингу становить 25— 30% загальної суми капітальних вкладень у машини й устаткування.
Лізинг може знайти широке використання і в Україні, оскільки для цього є певні умови:
— скорочення обсягів ліквідних коштів, спричинене труднощами на ринку грошей;
— незначний прибуток підприємств, що обмежує можливості фінансування розвитку виробництва за рахунок власних коштів;
— сприяння розвиткові лізингових операцій з боку урядових структур в інтересах стимулювання інноваційного розвитку економіки.
Лізинг розширює можливості залучення вільних коштів компаній у фінансування підприємницьких проектів інших фірм. Завдяки різноманітності його форм підприємці можуть обирати для себе найприйнятніший варіант фінансування освоєння технічних новацій.
6. Фінансування інноваційних проектів
Важливою складовою розвитку підприємств є реалізація інноваційних проектів. Як правило, за масштабами вони значно переважають поточну діяльність з удосконалення технології виробництва чи продукції, отже, потребують значного фінансування. Часто це не лише власні кошти підприємства, а й залучені, що підвищує ціну капіталу, інвестованого в проект. Це передбачає ретельне техніко-економічне обґрунтування його комерційної ефективності, оцінку техніко-технологічної здійснимості, адекватної конкретним виробничим і фінансово-економічним умовам споживача нововведення.
Інноваційний проект — комплекс взаємопов'язаних заходів, розроблених з метою створення, виробництва та просування на ринок нових високотехнологічних продуктів за умов встановлених ресурсних обмежень.
Як правило, він ґрунтується на інновації, що дає змогу радикально вирішити проблеми, актуальні для підприємства. Інноваційні проекти можуть бути промисловими, проектами дослідження і розвитку та організаційними.
Промислові проекти — проекти, які спрямовані на випуск та продаж нових продуктів і пов'язані з будівництвом споруд, удосконаленням технологій, розширенням присутності на ринку та ін.
Таким проектом, наприклад, є спільний голландсько-український екологічний проект, що передбачає створення очисних споруд на Яготинському цукровому заводі в Київській області, який би працював за системою анаеробної очистки стічних вод і її повторного використання в замкнутому циклі; отримуваний при цьому газ метан має використовуватися тут же у парових установках.
Проекти дослідження і розвитку — проекти, зосереджені на науково-дослідній діяльності, розробленні програмних засобів опрацювання інформації, нових матеріалів, конструкцій тощо.
Ці проекти, як правило, здійснюються спеціалізованими науково-дослідницькими організаціями чи підрозділами великих підприємств з метою їх практичного використання.
Організаційні проекти — проекти, націлені на реформування системи управління, створення нового підрозділу організації, проведення науково-практичних конференцій і семінарів тощо.
Організаційні проекти зазвичай не потребують великих коштів і фінансуються підприємствами, які їх здійснюють.
Найчастіше підприємства реалізують промислові проекти, які передбачають реалізацію як повного життєвого циклу інновацій, так і лише тих стадій, що пов'язані з її використанням.
Залежно від глибини охоплення етапів інноваційного процесу інноваційні проекти поділяють на повні і неповні.
Повний інноваційний проект. Охоплює всі етапи інноваційного процесу: від проведення фундаментальних досліджень до реалізації інноваційного продукту. Такому проекту притаманна висока міра новизни; він під силу лише великим організаціям, що мають спеціалізовані науково-дослідницькі, конструкторські лабораторії та фахівців відповідного рівня, або ж кільком організаціям чи країнам, які спільно вирішують значущі завдання (міжнародний космічний проект «Морський старт»).
Неповні проекти. Передбачають виконання лише окремих стадій інноваційного процесу. Це можуть бути фундаментальні дослідження, дослідження пошукового та прикладного характеру, які здійснюються спеціалізованими науково-дослідницькими закладами і націлені на створення дослідного зразка новинки, або ж роботи, пов'язані з використанням новинки для комерційних цілей, чим переважно займаються промислові підприємства. Відповідно до цього неповні проекти поділяють на:
1) неповний інноваційний проект першого типу — охоплює перші етапи інноваційного процесу: від проведення фундаментальних досліджень до створення новинки;
2) неповний інноваційний проект другого типу — охоплює завершальні етапи інноваційного процесу: промислове використання інноваційного продукту, наприклад через придбання ліцензії у його власника.
Фінансування наведених типів інноваційних проектів є різним за масштабами і джерелами. У проектах першого типу переважає частка бюджетних коштів, другого — винятково приватні інвестиції (власні або запозичені).
За обмежених фінансових ресурсів, що властиво вітчизняному бізнесу (і що потребує залучення інвестицій зі сторони), визначення доцільності реалізації інноваційного проекту є неодмінною передумовою прийняття позитивного рішення щодо нього, оскільки надзвичайно важливо, якою буде віддача від вкладеного капіталу і чи забезпечить вона комерційну вигідність проекту для його учасників (ініціатора, замовника, інвестора).
Обґрунтування доцільності інноваційного проекту починається із встановлення критеріїв, за якими оцінюють його здійснимість у межах конкретного підприємства. Йдеться про ступінь готовності наукового доробку, на якому засновується проект, про його практичну реалізацію, ресурсне забезпечення проекту (технічна придатність наявної техніко-технологічної бази, можливість отримання сировини, матеріалів, кадрове забезпечення та ін., в т. ч. за умов кооперування з іншими) та комерційну вигідність (віддача від інвестованих у проект коштів).
Загальну схему обґрунтування інноваційного проекту подано на рис. 3.
Друга процедура оцінювання стосується комерційної привабливості проекту. Якщо розрахунки показують недостатній рівень віддачі від вкладеного капіталу, подальше обґрунтування припиняють.
Залежно від змісту проекту процедура обґрунтування може бути складнішою або простішою.
Для типових промислових проектів, що найчастіше реалізуються підприємствами, обґрунтування здійснимості та доцільності має такі особливості:
1. Проект заміни застарілого устаткування. Є природним процесом продовження існуючого бізнесу в незмінних масштабах. Зазвичай такі проекти не потребують тривалих і складних процедур обґрунтування і прийняття рішень. Багато альтернативність може з'явитися лише у разі існування кількох типів подібного устаткування. Тоді необхідно обґрунтувати переваги одного з них.
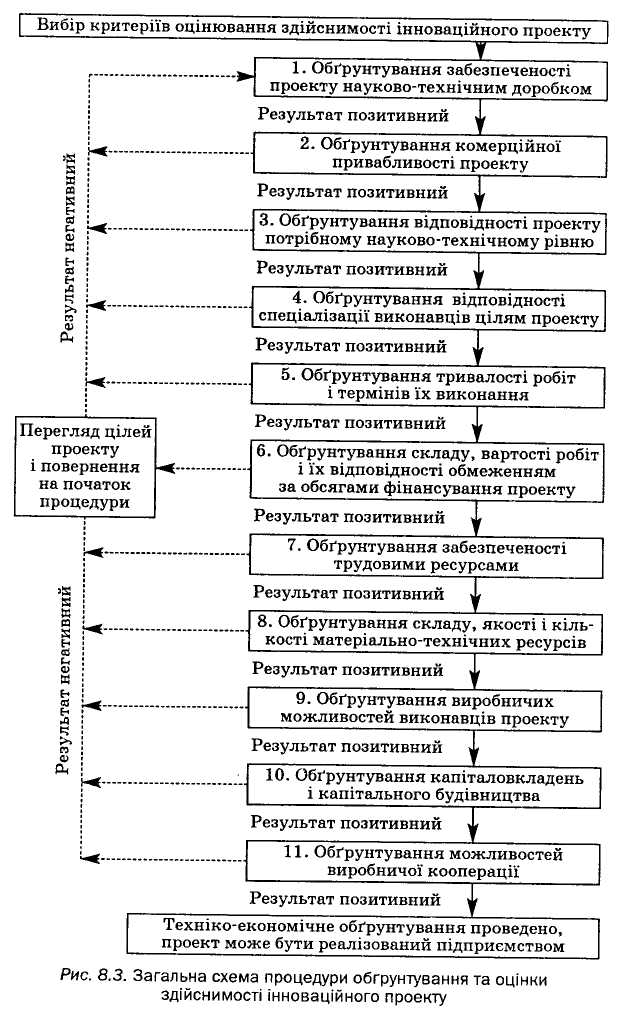
Рисунок 3.
2. Проект заміни устаткування з метою зменшення поточних виробничих витрат. Такі проекти спрямовані на використання порівняно досконалішого устаткування.
Цей тип проектів припускає детальний аналіз вигідності кожного окремого проекту, тому що досконаліше з технічного погляду устаткування не завжди є вигіднішим з фінансової точки зору.
3. Проект збільшення випуску продукції і/або розширення ринку послуг. Передбачає відповідальне рішення, що зазвичай приймається на вищому рівні управління підприємством. Най детальніше необхідно проаналізувати комерційну здійснимість проекту з ретельним обґрунтуванням розширення ринкової ніші, а також його фінансову ефективність, з'ясовуючи, чи призведе збільшення обсягу реалізації до відповідного зростання прибутку.
4. Проект розширення підприємства з метою випуску нових продуктів. Цей тип проектів є результатом нових стратегічних рішень і може стосуватися зміни сутності бізнесу. Ці проекти повинні бути ретельно проаналізовані за усіма аспектами: помилка в процесі їх реалізації може призвести до найдраматичніших наслідків для підприємства.
5. Проекти, що мають екологічне навантаження. Для них невід'ємним елементом проектування є екологічний аналіз. Основна дилема, яку необхідно вирішити та обґрунтувати за допомогою фінансових критеріїв, — якому з варіантів проекту надати перевагу: використовувати досконаліше і дорожче устаткування, збільшуючи капітальні витрати, чи придбати дешевше устаткування і збільшити поточні витрати.
6. Інші типи проектів, щодо яких відповідальність за прийняття рішень менш важлива. Проекти такого типу стосуються будівництва офісу, придбання оборотних засобів (у вигляді матеріалів, сировини) для їх швидкого перероблення і/або продажу, купівлі нового автомобіля тощо.
Привабливість фінансування інноваційного проекту залежить від того, якою буде ціна капіталу, залученого у проект. Вона суттєво впливає на його комерційну ефективність, визначаючи нижню межу дохідності інноваційного проекту — норму прибутку на інновацію.
Ціна капіталу — відношення загальної суми платежів за використання фінансових ресурсів до загального обсягу цих ресурсів.
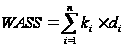 (2)
де WASS — зважена ціна капіталу; ki — ціна капіталу і-того джерела; di — частка і-того джерела в капіталі компанії; n — кількість джерел капіталу.
Ціна власного капіталу визначається дивідендною політикою інноватора (ціна залучення акціонерного капіталу) пропорційно частці акціонерного капіталу у власних коштах організації:
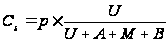 (3)
де Сs — ціна власного капіталу; р — відношення суми дивідендів до ринкової капіталізації компанії; U — акціонерний капітал; А — амортизаційний фонд; М — прибуток; В — безвідплатні надходження у натуральній формі чи у вигляді надходжень від спонсорів.
За самофінансування інновацій ціна власного капіталу є нижньою межею рентабельності: рішення про реалізацію інновацій за меншої дохідності, ніж ціна капіталу, може істотно погіршити основні фінансові показники фірми, спричинити неплатоспроможність та банкрутство інноватора. Для зовнішнього інвестора ціна власного капіталу інноватора є гарантією повернення вкладених коштів.
Ціна залученого капіталу розраховується як середньозважена відсоткова ставка залучених фінансових ресурсів:
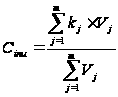 (4)
де Сinu — ціна залученого капіталу; kj — ставка залучення фінансового капіталу (kj = 0 для безвідплатних позик), % річних; Vi; — обсяг залучених коштів; m — кількість джерел залучених коштів.
Ціна залученого капіталу залежить як від внутрішніх факторів (репутація фірми, імідж, політична підтримка), так і від зовнішніх (рівень інфляції, ставка рефінансування НБУ, темпи зростання ВНП тощо). Отже, інноватор, приймаючи рішення про початок реалізації проекту, повинен враховувати ціну власного і залученого капіталу, а також його структуру (співвідношення власних і залучених коштів). Поєднання цих факторів у показникові ціни капіталу є базою для визначення інвестиційної привабливості інноваційного проекту.
Після визначення вартості проекту та ціни капіталу, необхідного для його інвестування, слід оцінити його комерційну привабливість для інноватора та інвестора, для чого використовують показник норми прибутку. Якщо він рівний або перевищує середній по галузі з урахуванням масштабів діяльності підприємства, то проект є комерційно привабливим для інноватора.
Зовнішній інвестор, визначаючи норму прибутку проекту, бере до уваги альтернативні вкладення коштів, порівнюючи при цьому ризик вкладень та їх дохідність (як правило, інвестиції з меншим ризиком приносять інвестору менший дохід). Прийняття рішення щодо фінансування проекту узгоджується з фінансовою стратегією інвестора, яка може бути ризикованою чи ні. Рівень ризику закладається як надбавка до норми прибутку. Чим ближче до початку життєвого циклу інновацій відбувається інвестування проекту, тим вищою є плата за ризик. У фундаментальні дослідження вона