Фінансування інноваційних процесів
Таблиця 5
Вимоги до норми прибутку для різних груп інвестицій
| № п/п | Група інвестицій | Необхідна норма прибутку |
| 1 | 2 | 3 |
| 1 | Інвестиції, що заміщують, — категорія І (нові машини чи устаткування, транспортні засоби тощо, що будуть виконувати функції, аналогічні устаткуванню, яке заміщується) | Ціна капіталу |
| 2 | Інвестиції, що заміщують, — категорія II (нові машини чи устаткування, транспортні засоби тощо, які будуть виконувати функції, аналогічні устаткуванню, що заміщується, але є технологічно досконалішими; для їхнього обслуговування необхідні фахівці вищої кваліфікації, організація виробництва вимагає інших рішень) | Ціна капіталу + 3% |
| 3 | Інвестиції, що заміщують, — категорія III (нові потужності допоміжного виробництва: склади, будинки, що заміщують старі аналоги, а також заводи, розташовувані на новій площадці) | Ціна капіталу + 6% |
| 4 | Нові інвестиції — категорія І (нові потужності чи додаткове устаткування, за допомогою якого будуть виготовлятися продукти, які випускалися раніше ) | Ціна капіталу + 5% |
| 5 | Нові інвестиції — категорія II (нові потужності чи машини, що тісно пов'язані з діючим устаткуванням) | Ціна капіталу + 8% |
| 6 | Нові інвестиції — категорія III (нові потужності чи машини, поглинання чи придбання інших фірм, що не пов'язані з діючим технологічним процесом) | Ціна капіталу + 15% |
| 7 | Інвестиції в науково-дослідні роботи — категорія І (прикладні НДР, спрямовані на певні специфічні цілі) | Ціна капіталу + 10% |
| 8 | Інвестиції в науково-дослідні роботи — категорія II (фундаментальні НДР, цілі яких точно не визначені і результат заздалегідь не відомий) | Ціна капіталу + 20% |
Для визначення величини прибутку, який може бути отриманий за інноваційним проектом, складають бізнес-план інноваційного проекту.
Бізнес-план — розгорнутий документ, що містить обгрунтування економічної доцільності підприємницького проекту на основі зіставлення ресурсів, необхідних для його реалізації, і очікуваної вигоди (прибутку).
Потенційному інвестору бізнес-план має показати рівень віддачі від майбутніх капіталовкладень і бути підставою для прийняття позитивного рішення щодо участі у фінансуванні проекту.
Складовими бізнес-плану є:
1. Резюме (загальна характеристика проекту й очікуваних результатів його реалізації). Формують його після розроблення бізнес-плану і вміщують на початку готового документа для зручності користувачів-інвесторів.
2. Оцінювання ринкової ситуації:
— поточна ситуація і тенденції її розвитку;
— фірма і концепція її поведінки в галузі;
— опис інноваційного продукту, що виготовлятиметься згідно з проектом, його функціональне призначення;
— ліцензії, патенти, інші права власності на інноваційний продукт;
— стратегія зростання фірми.
3. Дослідження ринку:
— покупці;
— місткість та динаміка ринку;
Фінансування інноваційних процесів
— конкуренція;
— обсяги продажу. 4. Маркетинг-план:
— маркетингова стратегія;
— політика ціноутворення;
— збутова політика;
— сервісне та гарантійне обслуговування;
— реклама та просування товару;
— можливості розвитку (модифікації, вдосконалення) інноваційного продукту.
5. Ресурсне забезпечення:
— характеристика виробничого процесу (з урахуванням можливої кооперації);
— планування виробничих площ і потужностей;
— необхідне обладнання, технологія;
— персонал;
— постачальники основних матеріалів і умови їх постачання;
— оцінювання розміру виробничих витрат, включно з
витратами на охорону довкілля.
6. Організаційний план:
— власники фірми і ключові керівники, в тому числі
керівник проекту;
— обов'язки та відповідальність;
— список робіт;
— графік виконання робіт.
7. Оцінювання ризику і страхування:
— перелік можливих ризиків та проблем;
— шляхи мінімізації ризиків.
8. Фінансовий план:
— історія фінансування аналогічних проектів;
— бюджет;
— прогнози прибутків;
— план руху грошових потоків;
— розрахунок точки беззбитковості.
9. Фінансові потреби і повернення інвестицій:
— потреби у фінансуванні;
— використання коштів;
— повернення коштів інвесторам.
Інформацію, що міститься у бізнес-плані, слід подавати у формі, зручній для її вивчення інвесторами та менеджментом фірми. Будь-які питання, що вимагають подальших досліджень, повинні узгоджуватися до затвердження проекту. Це особливо стосується ресурсного забезпечення, критичних подій та ключових ризиків, а також процедури управління ними. Усі узгодження задокументовують.
Прагнучи забезпечити собі не лише повернення вкладених коштів, а й отримання доходів, інвестори вимагають розрахунку часу, протягом якого будуть повернені кошти і отриманий розрахунковий прибуток. Тому рішення про інвестування приймається за наявності розрахунків показників економічної ефективності проекту.
Після того як зацікавлені сторони дійшли згоди щодо необхідності і вигідності реалізації проекту, слід узгодити порядок його фінансування за етапами і загалом. Для цього складають фінансовий план, який може бути частиною бізнес-плану або окремим планом, складеним після затвердження вартості проекту загалом. Це потрібно для планування у часі обсягів грошових потоків відповідно до обсягів робіт.
Мета управління вартістю програми узгоджується з принципами підтримки фінансових рахунків бухгалтерії. Однак бухгалтерські системи, розроблені для підтримки діяльності організації, зазвичай не підходять для цілей вартісного аналізу проекту, оскільки розроблені з урахуванням вимог фінансової звітності організації. Проект вимагає системи, розробленої для аналізу унікальних робіт у межах організації. Тобто завдання управління вартістю полягає в створенні тимчасової системи обліку надходжень і витрат за проектом, при якій відповідальними за витрати кожної роботи є менеджери проекту. Йдеться про фінансовий план.
Фінансовий план (бюджет) проекту — детальний опис усіх надходжень і витрат у часі, планованих протягом життєвого циклу проекту.
Він затверджує систему обліку витрат і правила фінансового оцінювання виконаних робіт.
Фінансовий план має дві функції: функцію бюджету і Функцію розподілу грошей у часі. Як бюджет він показує прийнятний рівень витрат і структуру витрат усіх витратних елементів проекту, що охоплюють такі категорії:
— працівники;
— матеріали; устаткування; співвиконавці; накладні витрати; інші джерела витрат.
Бюджет повинен містити Ще певний фінансовий резерв, необхідний для управлінні* ризиками. Його величину визначають, виходячи з імовірнісного аналізу. Будь-які непрямі витрати чи перевитрати можуть бути розподілені серед категорій прямих витрат, для уникнення труднощів, пов'язаних з їх обліком.
Важливим аспектом фінансового плану є розподіл планованих на реалізацію проекту грошей у часі, тобто складання плану фінансового забезпечення графіка робіт. Це дає змогу оцінити фінансову здійснимість проекту з урахуванням графіка надходження коштів, узгоджених з інвестором (рис. 4).
Графік надходження коштів складають на основі вартості ресурсів, спрямованих для виконання робіт. Якщо аналіз засвідчив невідповідність планованих інвесторами грошових потоків потребам виконання обсягів робіт, у графік виконання робіт (або у графік надходження коштів) необхідно внести корективи.
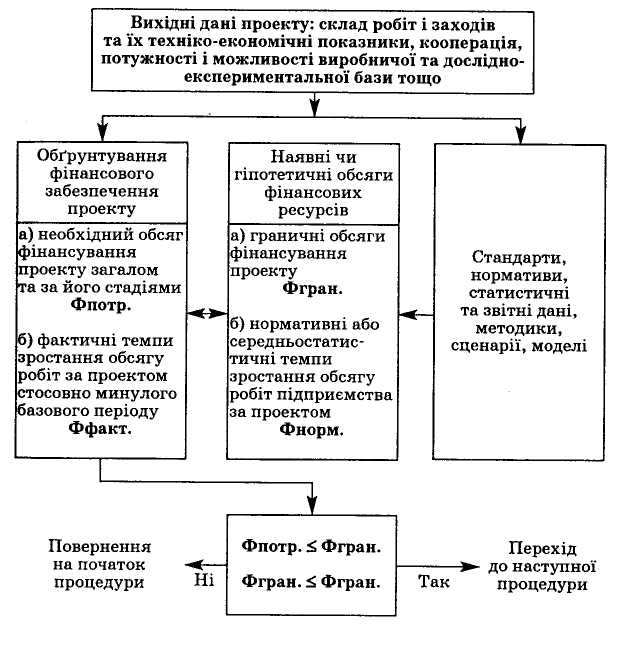
Рис. 4. Схема оцінки фінансової здійснимості інноваційного проекту
Після початку реалізації проекту фінансовий план є основою для контролю та аналізу здійснюваних витрат.
Отже, обґрунтований вибір форм та джерел інвестування інноваційних програм і проектів є важливою передумовою їх успішної реалізації. Обґрунтування має здійснюватися з урахуванням всіх зовнішніх та внутрішніх чинників, які можуть визначати міру ризикованості проекту та впливати на вартість капіталу і можливості його залучення.
Список літератури
1. Дорофиенко В.В., Колосюк В.П. Инновационный менеджмент и научно-техническая деятельность: 2008- 234 с.
2. Инновационный менеджмент: Учебник / Под ред. проф. В.А. Швандара, проф. В.Я. Горфинкеля. – М.: Вузовский учебник, 2007.- 256 с.
3. Кирина Л.В., Кузнецова С.А. Стратегия инновационной деятельности предприятия // Формирование механизма управления предприятием в условиях рынка / Под ред. В.В. Титова. – 2008. – 491 с.
4. Ковалев Г.Д. Основы инновационного менеджмента: Уч.пособие для вузов / Под ред. проф. В.А. Швандара. – М.: ЮНИТИ-ДАНА, 2007 – 218 с.
5. Лапко О.Н. Інноваційна діяльність в системі державного регулювання. – К.: ІЕП НАНУ, 2007. – 386 с.
6. Медынский В.Г. Инновационный менеджмент: Учебник. – М.: ИНФРА-М, 2008. 123 с.
7. Морозов Ю.П. Инновационный менеджмент: Уч.пособие для вузов. – М.: ЮНИТИ-ДАНА, 2007. – 321 с.
8. Основы инновационного менеджмента: Теория и практика: Учебное пособие/ Под ред. П.Н. Завлина и др. – М.: ОАО «НПО «Издательство «Экономика», 2006. – 222 с.
9. Письмак В.П. Проблемы устойчивого функционирования социально-экономической модели Украины. – Донецк: Донеччина, 2009. – 544 с.
10. Поршнев А.Г. Управление инновациями в условиях перехода к рынку. – М.: Аланс, 2008. – 406 с.