Концепція управління персоналом в комерційному банку АКБ "Приватбанк"
порівняльний аналіз рівней виробітку доходу банка на 1 грн. витрат на утримання персоналу в АКБ “Приватбанк" та в найбільших банках України у 2005 - 2006 роках;
порівняльний аналіз рівней рентабельності витрат на утримання персоналу по чистому прибутку в АКБ “Приватбанк" та в найбільших банках України у 2005 - 2006 роках.
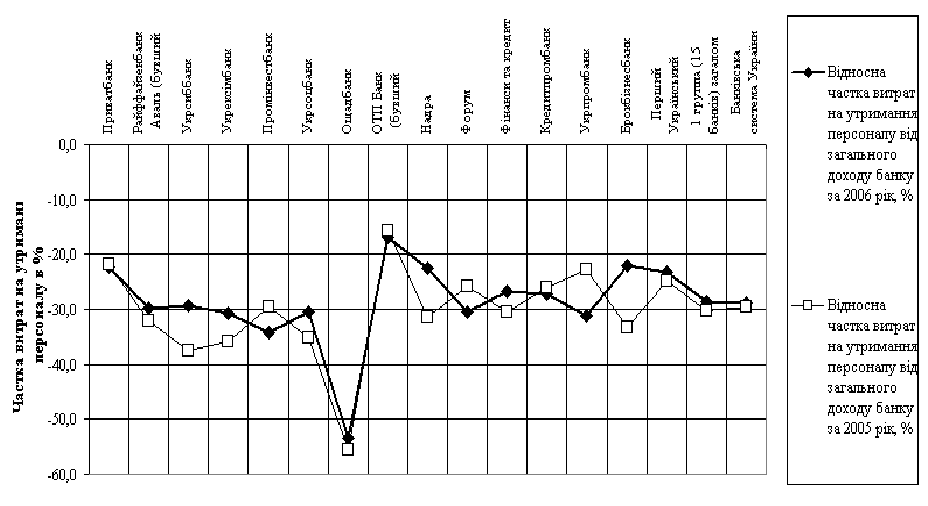
Рис.2.4 Порівняльний аналіз відносних часток витрат на утримання персоналу в АКБ “Приватбанк" та в найбільших банках України у 2005 - 2006 роках.
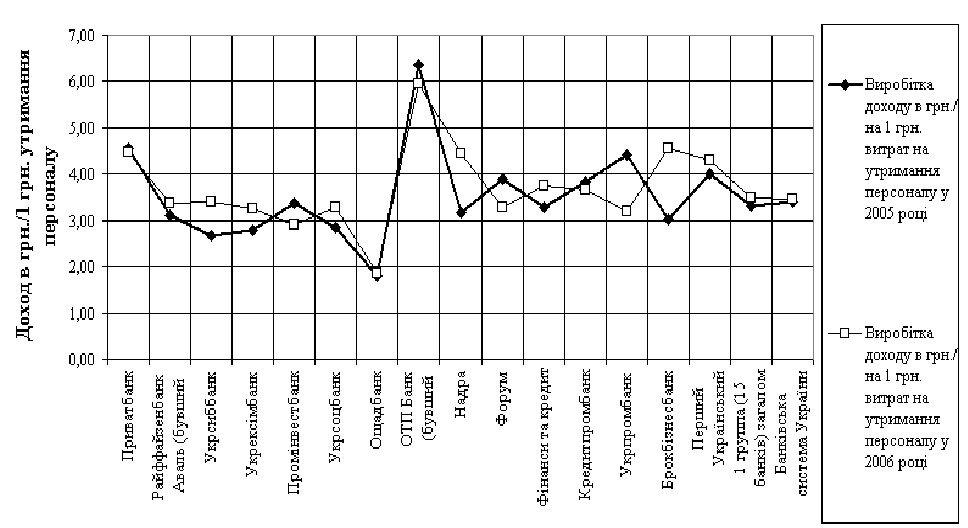
Рис.2.5 Порівняльний аналіз рівней виробітку доходу банка на 1 грн. витрат на утримання персоналу в АКБ “Приватбанк" та в найбільших банках України у 2005 - 2006 роках.
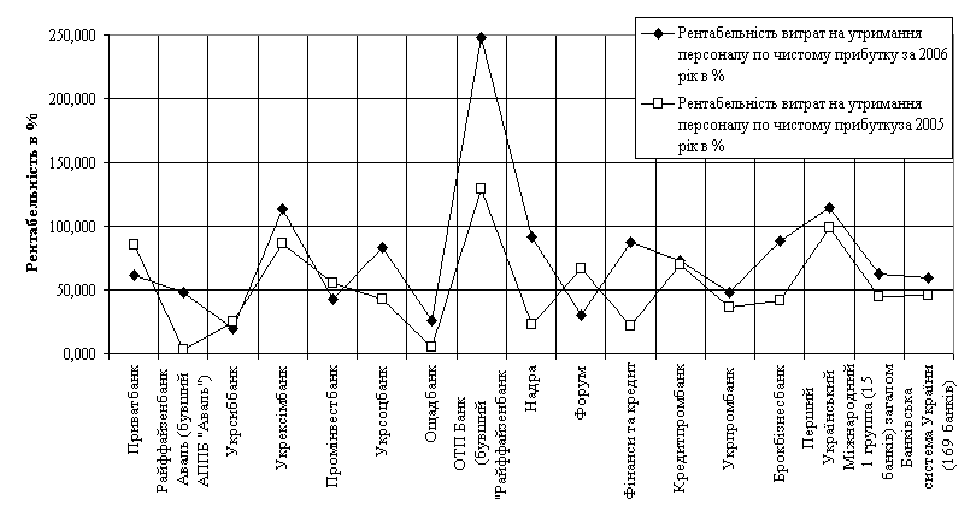
Рис.2.6 Порівняльний аналіз рівней рентабельності витрат на утримання персоналу по чистому прибутку в АКБ “Приватбанк" та в найбільших банках України у 2005 - 2006 роках
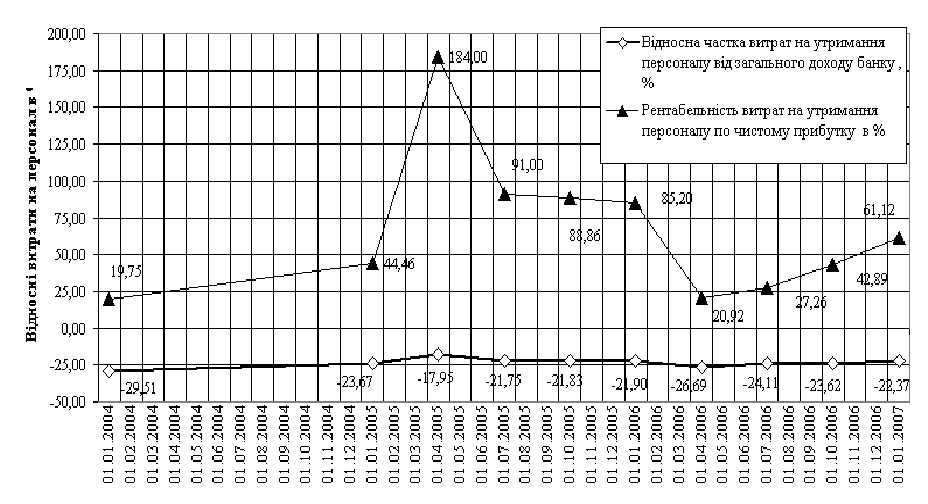
Рис.2.7 Динаміка рівней відносних витрат та рентабельності на утримання персоналу по чистому прибутку в АКБ “Приватбанк" у 2003 - 2006 роках (поквартально)
Як показує аналіз результатів розрахунків, наведених на рис.2.4 - 2.7:
відносна частка витрат на утримання персоналу від загального доходу банку (рис.2.5) зменшилась з рівня 29,5% на кінець 2003 року до рівня 23,7% на кінець 2004 року, що дозволило підняти рівень рентабельності витрат на утримання персоналу (витрати) по чистому прибутку банку (результат) з 19,75% (кінець 2003 року) до 44,5% (кінець 2004 року);
на протязі 2005 року регулювання відносної частки витрат на утримання персоналу від загального доходу банку (рис.2.5) відбувалось з рівня 17,95% (1 квартал 2005 року) до рівня 21,9% на кінець 2005 року, що дозволило підняти рівень рентабельності витрат на утримання персоналу (витрати) по чистому прибутку банку (результат) до рівня 85% на кінець 2005 року;
на протязі 2006 року регулювання відносної частки витрат на утримання персоналу від загального доходу банку (рис.2.5) відбувалось з рівня 26,7% (1 квартал 2006 року) до рівня 22,37% на кінець 2006 року, що дозволило врегулювати рівень рентабельності витрат на утримання персоналу (витрати) по чистому прибутку банку (результат) до рівня 61,1% на кінець 2005 року;
порівняльний аналіз рівней рентабельності витрат на утримання персоналу по чистому прибутку в АКБ “Приватбанк" та в найбільших банках України у 2005 - 2006 роках (рис.2.6) показує, що в АКБ “Приватбанк" в протилежність загальній тенденції в банківській системі України рівень рентабельності витрат персоналу по чистому прибутку (рівень прибутку на одиницю витрат на персонал) у 2006 році знизився відносно рівня 2005 року, тоді як в інших банках конкурентах та загалом в банківській системі Україні у 2006 році цей показник виріс відносно 2005 року.
якщо у 2005 році тільки в 3 із 15 банків першої групи рейтингу банків України рівень рентабельності витрат на утримання персоналу по чистому прибутку був більший ніж в АКБ “Приватбанк" (рис.2.6), то у 2006 році вже в 8 із 15 банків першої групи рейтингу банків України рівень рентабельності витрат на утримання персоналу по чистому прибутку був більший ніж в АКБ “Приват-банк”, при цьому у 2006 році рівень рентабельності в АКБ “Приватбанк" практично знизився до середнього показника по банківській системі Україні.
порівняльний аналіз рівней виробітку доходу банка на 1 грн. витрат на утримання персоналу в АКБ “Приватбанк" та в найбільших банках України у 2005 - 2006 роках (рис.2.5) показав, що цей показник у 2005 -2006 роках знаходився в АКБ “Приватбанк" на рівні 4,6 грн. /грн., що значно вище, ніж цей показник в перших 14 банках рейтингу БС України, та вище середнього показника по 1 групі 15 банків рейтингу БС України - 3,4 грн. /грн., і нижче лише відносно показника 6,2 грн. /грн. в “ОТП-банку” (бувший “Райффайзенбанк Україна”) з західними стандартами менеджменту персоналу.
порівняльний аналіз відносних часток витрат на утримання персоналу в АКБ “Приватбанк" та в найбільших банках України у 2005 - 2006 роках (рис.2.4) показав, що цей показник у 2005 -2006 роках знаходився в АКБ “Приватбанк” на рівні 21 -22%, що відповідає рівням відносних витрат в АКБ “Надра" та АКБ “Брокбізнесбанк" у 2006 році та значно нижче середнього показника по 1 групі 15 банків рейтингу БС України - 29-30%, і вище лише відносно показника 18% в “ОТП-банку” (бувший “Райффайзенбанк Україна”) з західними стандартами менеджменту персоналу.
2.4 Методи удосконалення системи оплати праці персоналу АКБ “Приватбанк"
АКБ Приватбанк", визнаний журналом Global Finance як кращий банк в Україні, більш 3-х років вирішує задачі керування персоналом і розрахунку заробітної плати в Головному банку і більш ніж 2300 філіях та відділеннях за допомогою інформаційної системи HRB, розробки компанії Robertson & Blums Corporation [58].
Компанія Robertson & Blums Corporation, заснована в 1990 році, поставляє сучасні рішення для керування підприємствами великого і середнього бізнесу. Пріоритетними напрямками діяльності компанії є продаж та інсталяції в Україні, Росії, країнах СНД і Балтії систем керування підприємством, визнаних у міжнародній практиці (Oracle JD Edwards, SunSystems, Cognos), а також розробка і впровадження власних програмних продуктів (HRB).
На сьогоднішній день клієнтами компанії є більш 500 компаній. Серед клієнтів HRB Rietumu Bank, Hipoteku un Zeme, Deutche Bank (Росія), Банк Москва, Народний банк Казахстану, Міжнародний банк Азербайджану, Капітал Банк, Банк Стандарт, Альфа Капітал (Україна), Brunswick Capital (Кіпр), Державне Агентство Страхування Латвійської Республіки, Сан Интербрю, Fintur Holdings B. V., DHL CIS, General Motors CIS, Glaverbel (Росія), Юнилевер СНД, Маrу Kay, Пилип Моррис СНД, Сладко, Swissotel Krasnye Holmy, The Ritz-Carlton Moscow і інші компанії.
Рішення про впровадження централізованої інформаційної системи керування персоналом і розрахунку заробітної плати в АКБ "Приватбанк" було прийнято в рамках підвищення ефективності банківських бізнес-процесів і оптимізації витрат.
Підтримка відособлених систем у кожній з філій банку вимагала істотних фінансових витрат, з огляду на часто мінливі законодавчі вимоги. Консолідація даних у Головному банку була проблематичною. Існувала необхідність автоматизації і стандартизації кадрових операцій по системі банку для підвищення ефективності роботи кадрових служб і їхньої взаємодії з розрахунковими відділами бухгалтерії. Також, було необхідно забезпечити можливість централізованого контролю витрат на персонал фахівцями в Головному банку і єдиному обліку кадрової інформації.
За підсумками проведеного тендера, проектна група банка прийняла рішення про впровадження системи HRB. На сьогоднішній день, після трирічної експлуатації інформаційної системи, керівники банку відзначають наступні досягнення використання HRB в АКБ “Приватбанк”:
побудова єдиного централізованого взаємозалежного програмного комплексу з мінімізацією витрат на його підтримку;
уніфікація й автоматизація кадрових операцій по персоналу;
скорочення трудовитрат фахівців з роботи з персоналом і розрахункових відділів, виключення багаторазового введення тих самих даних різними відділами, організація комплексного обліку всієї необхідної інформації;
одержання повної і цілісної інформації з кількісного і якісного складу персоналу банку, витратам на персонал у необхідних розрізах даних у будь-який момент часу для аналізу і звітності;
повна автоматизація обліку робочого часу за винятком введення відхилень від графіків робочого часу, не передбачених наказами і документами кадрового обліку;
автоматизація розрахунку заробітної плати і податків на основі відпрацьованого часу, премій, доплат, відпусток, лікарняних, командировочних і інших видів оплат для колективу банку, що перевищує 23 000 співробітників;
формування законодавчо-регламентованих документів і звітів по персоналу і заробітній платі, зводів, аналітичних і робочих звітів, довідок спів робітникам;
однаковий розрахунок заробітної плати по всій системі банку, контроль і аналіз витрат на фонд оплати праці на рівні Головного банку.
У планах на 2007 рік - перехід банку на нову версію HRB 3.5 з розширеними функціональними можливостями в області керування організаційною структурою і штатним розкладом, адміністрування даних про співробітників, поліпшеному інтерфейсі користувачів і технологічних удосконалень.
Метою побудови нової системи структури винагород і пільг в АКБ “Приватбанк” було підвищення її прозорості і конкурентноздатності. До того моменту усе було діаметрально протилежно. Після проведення досліджень у 2002 році стало ясно, що в банку існують дві основні проблеми - система мотивації і недолік навчання в регіонах.
У багатьох іноземних банках оклад складає всі 100% суми заробітної плати. Усі шість-сім основних складових старої системи було вирішено об'єднати в три групи, що складають грошовий пакет:
1) оклад;
2) елементи короткострокової мотивації (терміном до року);
3) елементи довгострокової мотивації (терміном більш року).
Окремо розглядалися пільги, що прийнято називати нематеріальною мотивацією, хоча усі вони вимагають визначених витрат, за винятком, мабуть, усної подяки. Зміна систему мотивації за формою підвищила зовнішню конкурентноздатність банку, після чого виникла задача забезпечити внутрішню справедливість, що повинна розглядатися з врахуванням двох пунктів:
1) оплати праці начальника стосовно підлеглих ("зверху вниз" або "знизу нагору");
2) оплати праці працівників, що розташовані на одній ступіні організаційної ієрархії (наприклад, начальника IT-відділу, начальника відділу продажів і начальника HR-відділу).
Існуюча в банку система внутрішньої кореляції оплати співробітників була визнана застарілої. Було прийняте рішення про проведення процедури грейдинга, що взяла на себе група HAY, що належить 70% світового ринку грейдинга. Робота з проекту була почата в травні і довершена до листопаду 2004 року. Оцінку 200 позицій провели експерти HAY, а ще 600 - співробітники внутрішніх служб банку. Раніш у банку було 17 посадових і 14 функціональних рівнів, що в сумі давало сітку в 238 типів оплати. По новій системі рівень грейда і рівень зарплати були взаємозалежні. У результаті в банку впроваджена таблиця з 21 грейда, що набагато спростило систему роботи.
Система грейдів дуже зручна. По ній працюють провідні компанії, у числі яких General Electric, де прийняте 18 грейдов. Також система грейдів використовується в ООН. Для великої компанії звичайне число грейдів - від 15 до 20. Якщо розширюється діапазон позицій, то нові позиції попадають у рамки існуючих грейдів.
Усі компоненти системи мотивації зав'язані на результат роботи. Тому розмір бонусних виплат і підвищень заробітної плати визначається тільки після проведення оцінки і розуміння результатів трудової діяльності. Зараз в банку оцінка співробітників іде по п'ятибальній системі (0-4). Таким чином, визначити розмір виплати стало набагато легше, адже чим більше шкал, тим складніше процес перерахувань.
На рис.2.8 наведена динаміка росту середньомісячного рівня заробітної плати працівнику АКБ “Приватбанк" в порівнянні з ростом середньостатистичного рівня заробітної плати в фінансовій сфері України у 2003 -2006 роках [59]. Як показують наведені на рис.2.8 результати, керівництво АКБ “Приватбанк" в 2003 -2006 роках постійно підтримує випереджуючий темп росту середньої заробітної плати працівникам на 90 - 130 грн. /міс. вище, ніж в інших фінансо-вих установах України. Так з 2003 по 2006 рік середня заробітна плата по АКБ “Приватбанк" зросла з 1161 грн. /міс. до 2155 грн. /міс., а відповідний рост середньої заробітної плати в фінансових установах України становить 1051 грн. /міс (2003) та 2049 грн. /міс (2006). При цьому курс національної валюти відносно долара США зміцнився з рівня 5,35 грн. /USD (2003) до 5,05 грн. /USD, тобто середня заробітна плата в АКБ “Приватбанк" зросла з 200 USD/міс. до 400 USD/міс. Така стратегія мотивації дозволяє підтримувати високі стандарти вимог до персоналу банку, виховувати персонал в напрямку поваги до свого банку, зменшує плинність кадрів та витрати на навчання знов прийнятих працівників, створює додатковий імідж фінансово-стійкого банку для клієнтів.
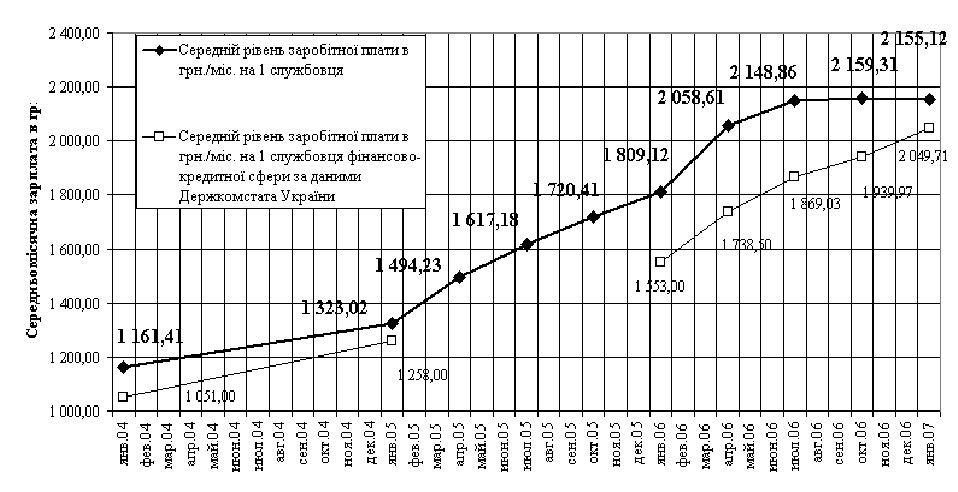
Рис. 2.8 Динаміка росту середньомісячного рівня заробітної плати працівнику АКБ “Приватбанк" в порівнянні з ростом середньостатистичного рівня заробітної плати в фінансовій сфері України у 2003 -2006 роках
2.5 Основні проблеми управління персоналом АКБ “Приватбанк”
Персонал, що працює в банках України, як і в досліджуємому АКБ "Приватбанк" можна поділити на кілька груп [52].
Перша група - це, як правило, начальники управлінь, відділів, провідні спеціалісти, кваліфіковані працівники середнього та старшого віку. Серед них особливою продуктивністю вирізняються працівники 35 - 50 років, стаж роботи яких у банківській сфері - від 5 до 10 років. Здебільшого це жінки, які мають середню спеціальну бухгалтерську або вищу фінансову освіту. Завдяки цьому та набутому досвіду вони досконало володіють тонкощами бухгалтерської справи, знають всі нюанси взаємовідносин у банківській сфері.
Співробітники, що утворюють першу банківську групу, важко сприймають будь-які зміни в умовах роботи, нові банківські інструкції та наявність будь - якої невизначеності у змісті роботи. Їхня характерна риса - високий рівень відповідальності, прагнення працювати максимально точно і без помилок, вони часто беруть роботу додому або допізна працюють на своєму службовому місці.
Представники цієї групи, яким властивий високий рівень мотивації, як правило, відчувають необхідність в оновленні набутого фахового досвіду. Здобувши освіту переважно в радянській період, вони мають труднощі в засвоєнні нових “ринкових" знань і подоланні застарілих способів і методів роботи.
Друга група банківських працівників - люди активного, працездатного віку (35 -40 років), відкриті для новацій, що прийшли в банк із різних фахових і суспільних сфер діяльності, організаційно - управлінських структур, партійних і профспілкових органів, сфер науки і військово-промислового комплексу (переважно економісти, математики, програмісти, фізики). Практично всі вони мають вищу освіту, дехто - кандидатські і докторські наукові ступені.
Багато спеціалістів цієї групи мали у своїй фаховій сфері певний статус і популярність. Можливості для переходу в банківську сферу одержували ті, хто був психологічно готовий до зміни професії, вирізнявся високим інтелектуальним потенціалом. Потрапивши в нове соціальне середовище, вони стикаються з необхідністю професійного й особистого самоствердження на новому місці роботи, пошуку нових фахових контактів. Деякі банки ставлять умову здобуття другої економічної освіти, якщо працівник має непрофільний (стосовно банківської сфери) диплом. Не останнє місце серед цих проблем посідають труднощі, пов’язані з подоланням тиску з боку банківських працівників першої групи, тобто професіоналів, які не бажають віддавати високі посади “новачкам".
Третя група - складається з молодих людей 23 - 30 років, що обіймають у банках різні посади, від керуючого до операціоніста. Як правило, вони мають економічну освіту, здобуту за останні роки в Україні. Дехто закінчив спеціалізовані банківські школи, економічні факультети університетів.
Працівники цієї категорії впевнено почувають себе в нових економічних умовах, тож іноді виникає враження, що ця група банківських службовців - найблагополучніша. Проте це не зовсім так. Труднощі, які зазнають молоді банківські працівники, насамперед пов’язані з відсутністю сформованого професійного співтовариства, їм доводиться працювати в умовах гострого дефіциту або повної відсутності фахової спадкоємності. Немає необхідних і прийнятних усіма морально-етичних цінностей, що регламентують взаємодії в банківській сфері, не розроблено ефективних правових механізмів банківської справи, потребує суттєвої доробки комплекс банківських інструкцій.
Таким чином, враховуючи фахові та психосоціальні особливості наведених трьох груп банківського персоналу, перед менеджментом персоналу банку та банківським керівництвом стоять наступні проблеми:
створення різних програм адаптації працівників трьох груп до єдиної банківської культури;
мінімізація конфліктних ситуацій між групами та направлення конфліктів в позитивне русло розвитку компетентності персоналу банку;
багатограневе професійне навчання працівників банку, як основа планування кар’єрного росту;
максимальна автоматизація банківських процесів для мінімізації суб’єктивного людського фактору, створення автоматизованих банків знань та систем комп’ютерного контролю, що накопичують професійні знання персоналу та залишаються в банку при звільненні працівників.
Проблемним питанням в банках є мотивація винагородою, що є зоною підвищеної чутливості в будь-якій організації. Тут простежуються декілька нових тенденцій:
все більшого поширення набувають системи оплати праці за знання і компетенцію, коли винагороди працівника обумовлюються не значимістю його посади в ієрархії, а ступенем володіння ключовими для організації компетенціями (знаннями);
збільшується частка змінної частини в прибутку працівників усіх рівнів. Провідні банки прагнуть тісніше пов’язати фінансові інтереси своїх працівників з власним фінансовим становищем. Більш як 70% із них використовують метод пільгового продажу акцій своїм співробітникам, 66% надають можливість брати участь у розподіл прибутку, 70% створюють спеціальні системи преміювання за підсумками роботи підрозділу;
поступово знижується вплив на встановлені розміри заробітної плати таких традиційних чинників, як стаж роботи і фахова біографія, на користь компетенцій та ринку праці. Ця тенденція не дає працівникам “спочивати на лаврах", і змушує займатися самовдосконаленням навіть “ветеранів” зі стажем роботи 20-30 років.
Розділ 3. Шляхи вдосконалення менеджменту персоналом в комерційному банку АКБ “Приватбанк"
3.1 Мотиваційно-компетентна модель менеджменту персоналом банку
Успіх управління персоналом зумовлюється двома основними чинниками [53]:
здатністю організації чітко визначити, що (яка поведінка працівників) потрібно для досягнення її мети;
здатністю “вгадати", які методи (“сигнали”) спонукають працівників на бажану поведінку.
Обидва завдання однаково важливі і складні, особливо в умовах постійних змін. Для досягнення мети організації необхідно, щоб працівники мали конкретні фахові навики і використовували їх. Інакше кажучи, необхідний певний тип виробничої поведінки. Під виробничою поведінкою розуміється не тільки технічна вправність, але й певна поведінка у стосунках з клієнтом, тобто навики, які також містять мотивацію.
Відомо, що одним з найважливіших завдань є визначення необхідної виробничої поведінки або її моделювання на підставі аналізу цілей організації. Методом моделювання виробничої поведінки, що стає все популярнішим, є метод визначення компетенцій, або створення “портрету компетенцій".
Компетенція - це здатність працівника (або організації в цілому) відтворювати певний тип поведінки для досягнення цілей організації.
Володіння компетенцією передбачає наявність трьох складових:
знань (я знаю);
навиків поведінки (я умію);
і мотивації (я зроблю).
Зростання популярності методу моделювання компетенції можна пояснити його перевагами над традиційно використовуваним методом опису виробничої поведінки - посадовою інструкцією. На відміну від посадової інструкції, де описується, які функції повинен виконувати працівник, “карта компетентності” визначає, яким має бути працівник для успішної роботи у певній сфері.
У сучасних динамічних умовах працівники мають володіти двома важливими компетенціями:
орієнтованістю на потреби клієнта;
і орієнтованістю на результат.
Концепція мотиваційного впливу спрямована на втілення в життя стратегії розвитку банку і концентрує зусилля на певних ключових питаннях, необхідних для підтримання успіху в майбутньому.
Мотивація - це процес спонукання кожного співробітника і всіх членів його колективу до активної діяльності для задоволення своїх потреб і для досягнення цілей організації.
Основні задачі мотивації:
формування в кожного співробітника розуміння сутності і значення мотивації в процесі праці;
навчання персоналу і керівного складу психологічним основам спілкування у фірмі;
формування в кожного керівника демократичних підходів до керування персоналом із використанням сучасних методів мотивації.
Структура системи мотивації працівників банку включає наступні елементи:
визначення;
досягнення;
система участі;
навчання;
організація та управління;
відданість;
корпоративна культура;
винагорода;
Досягнення - як вид мотивації полягає в тому, щоб надавати працівникам можливість вирішувати відповідальні завдання розвитку банку, стимулювати їхні пропозиції та ініціативу, спрямовані на вдосконалення банківських технологій і продуктів, формування почуття гордості за свої досягнення.
Система участі - як вид мотивації полягає в тому, щоб давати змогу працівникам банку брати участь і поділяти успіх у діяльності банку, що є і їх успіхом, брати участь у прибутках і акціонерному капіталі, залучати працівників до прийняття рішень.
Навчання - як вид мотивації полягає в тому, щоб готувати спеціалістів до вирішення стратегічних завдань розвитку банку, орієнтувати їх на планування своєї кар’єри і фахового зростання, підвищення кваліфікації відповідно до структурних завдань, що стоять перед підрозділом.
Відданість - як вид мотивації полягає в тому, щоб дати можливість працівникам банку бачити переваги роботи кращого банку, формувати в них упевненість у соціальній захищеності.
Корпоративна культура - як вид мотивації полягає в тому, щоб створити в банку атмосферу, за якої працівники структурних підрозділів одержуватимуть задоволення від роботи.
Винагорода - як вид мотивації полягає в тому, щоб надавати справедливу оплату відповідно до “цінності" посади та індивідуальної діяльності, з метою спонукання людей до досягнення позитивних результатів.
Мотивація організацією та управлінням - полягає в тому, щоб створювати в банку комфортні умови для ефективної роботи, впроваджувати передові форми і методи управління, надавати співробітникам інформацію про все, що відбувається в банку, з метою збільшення їхнього внеску в результати діяльності установи.
Визнання - як вид мотивації полягає в тому, щоб розпізнавати й помічати успіхи в діяльності працівників на благо банку та цінувати їх внесок у збільшення добробуту банку.
Класичні змістовні теорії мотивації Абрахама Маслоу, Девіда Мак-Клелланда і Фредерика Герцберга грунтуються на ідентифікації тих внутрішніх спонукань (потреб), що змушують людей діяти так, а не інакше [48].
Більш сучасні процесуальні теорії мотивації ґрунтуються в першу чергу на тому, як поводяться люди з урахуванням їх сприйняття й пізнання. Основні процесуальні теорії, які впроваджуються в комерційних банках, - це теорія чекання, теорія Дугласа Макгрегора, теорія справедливості та модель мотивації Портера-Лоулера. Відповідно до процесуальних теорій поводження особистості є також функцією його сприйняття і чекань, зв'язаних з даною ситуацією, і можливих наслідків обраного їм типу поводження.
Теорія чекань базується на положенні про те, що наявність активної потреби не є єдиною необхідною умовою мотивації людини на досягнення визначеної мети Людина повинна також сподіватися на те, що обраний їм тип поведінки дійсно приведе до задоволення чи придбання бажаного.
Оскільки різні люди мають різні потреби, то конкретну винагороду вони оцінюють по-різному. Для ефективної мотивації менеджер повинен установити тверде співвідношення між досягнутими результатами і винагородженням. У зв'язку з цим необхідно давати винагороду тільки за ефективну роботу. Менеджери повинні сформувати високий, але реалістичний рівень результатів, очікуваних від підлеглих, і вселити їм, що вони можуть його домогтися, якщо прикладуть сили. Як працівники оцінюють свої сили, багато в чому залежить від того, чого очікує від них керівництво. Варто пам'ятати, що працівники зуміють досягти рівня результативності, необхідного для одержання коштовної винагороди, якщо делегований їм рівень повноважень, їхні професійні навички достатні для виконання поставленої задачі.
Інше пояснення того, як люди розподіляють і направляють свої зусилля на досягнення поставлених цілей, дає теорія справедливості. Теорія справедливості постулірує, що люди суб'єктивно визначають відношення отриманої винагороди до витрачених зусиль і потім співвідносять його з винагородою інших людей, що виконують аналогічну роботу. Якщо порівняння показує дисбаланс і несправедливість, тобто людина вважає, що його колега одержав за таку ж роботу більшу винагороду, то в нього виникає психологічна напруга. У результаті необхідно мотивувати цього співробітника, зняти напругу і для відновлення справедливості виправити дисбаланс.
Основний висновок теорії справедливості для практики керування полягає в тому, що доти, поки люди не почнуть вважати, що вони одержують справедливу винагороду, вони будуть прагнути зменшувати інтенсивність праці.
Лайман Портер і Едвард Лоулер розробили комплексну процесуальну теорію мотивації, що включає елементи теорії чекань і теорії справедливості. В їх моделі, що приведена на рис.3.1, фігурує п'ять перемінних: витрачені зусилля, сприйняття, отримані результати, винагорода, ступінь задоволення. Відповідно до моделі Портера-Лоулера, досягнуті результати залежать від прикладених співробітником зусиль, його здібностей і характерних рис, а також усвідомлення їм своєї ролі. Рівень прикладених зусиль буде визначатися цінністю винаго-роди і ступенем впевненості в тім, що даний рівень зусиль дійсно спричинить за собою цілком певний рівень винагороди. Більш того, у теорії Портера-Лоулера встановлюється співвідношення між винагородою і результатами, тобто людина задовольняє свої потреби за допомогою винагород за отримані результати.
Відповідно до моделі Портера-Лоулера результати, досягнуті співробітником, залежать від трьох перемінних: витрачених зусиль (3), здібностей і характерних рис людини (4), а також від усвідомлення їм своєї ролі в процесі праці (5). Рівень затрачених зусиль у свою чергу залежить від цінності винагороди (I) і того, наскільки людина вірить в існування міцного зв'язку між витратами зусиль і можливою винагородою (2). Досягнення необхідного рівня результативності (6) може спричинити внутрішні винагороди (7б), такі, як похвала керівника, премія, просування по службі.
Пунктирна лінія між результативністю і зовнішньою винагородою означає, що може існувати зв'язок між результативністю якого-небудь співробітника і видаваною йому винагородою. Справа в тім, що ці винагороди відбивають можливості винагороди, обумовлені керівником даного співробітника й організації в цілому. Пунктирна лінія між результативністю і винагородою, сприйманим як справедливе (8), використана для того, щоб показати, що відповідно до теорії справедливості люди мають власну оцінку ступеня справедливості винагороди, видаваного за ті чи інші результати.
Рис.3.1 Мотиваційна модель Портера -Лоулера [48]
Задоволення (9) - це результат зовнішніх і внутрішніх винагород з урахуванням їх справедливості (8). Задоволення є мірилом того, наскільки коштовна винагорода насправді (I). Ця оцінка буде впливати на сприйняття людиною майбутніх ситуацій.
Один з найбільш важливих висновків Портера і Лоулера складається в тім, що результативна праця веде до задоволення. Це прямо протилежно тому, що думає на цей рахунок більшість менеджерів. Вони знаходяться під впливом різних теорій людських відносин, які передбачають, що задоволення веде до досягнення високих результатів у праці, або говорячи іншими словами, більш задоволені робітники трудяться краще. Портер і Лоулер, навпроти, думають, що почуття виконаної роботи веде до задоволення і, очевидно, сприяє підвищенню результативності.
Дослідження, як представляється, підтверджують точку зору Портера і Лоулера про те, що висока результативність є причиною повного задоволення, а не наслідком його. У підсумку модель Портера-Лоулера внесла основний вклад у розуміння мотивації. Вона показала, зокрема, що мотивація не є простим елементом у ланцюзі причинно-наслідкових зв'язків. Ця модель показує також, наскільки важливо об'єднати такі поняття, як зусилля, здатності, результати, винагороди, задоволення і сприйняття в рамках єдиної взаємозалежної системи.
3.2 Розвиток корпоративної культури банку як метод управління персоналом
Особливістю керування персоналом при переході до ринку - зростаюча роль особистості працівника. Ситуація яка склалася в даний час у нашій країні несе як великі можливості, так і великі погрози для кожної особистості в плані стійкості її існування. Тобто зараз існує украй високий ступінь невизначеності в житті кожної людини. Отже, необхідно розробити новий підхід до керування персоналом. Цей підхід полягає в наступному [50]:
1) створення філософії керування персоналом.
2) створення сучасних служб керування персоналом.
3) застосування нових технологій у керуванні персоналом.
4) створення і вироблення спільних цінностей, соціальних норм, установки поводження, що регламентує поводження окремої особистості.
Філософія керування персоналом - це формування поводження окремих працівників стосовно цілей розвитку підприємства реалізована в корпоративній культурі.
Корпоративна культура - це складний комплекс припущень, бездоказово прийнятих усіма членами конкретної організації, і описуючий загальні рамки поводження, прийняті, здебільшого в організації. Виявляється у філософії й іде-ології керування, ціннісних орієнтаціях, віруваннях, чеканнях, нормах повод-ження. Регламентує поводження людини і дає можливість прогнозувати його реакції в критичних ситуаціях.
Корпоративний етичний кодекс - це складеній і затверджений у фірмі регулятивний документ, що включає положення, що відбивають принципи корпорації, правила поведінки, відповідальність адміністрації стосовно своїх працівників і споживачів.
Розробляючи заходи впливу на корпоративну культуру, виходять з основних принципів її формування (табл.3.4). Індикаторами необхідних змін в організаційній культурі є збільшення плинності й абсентеїзму, зниження продуктивності, виникнення конфліктів співробітників з адміністрацією, організації з державними органами і т.п.
У результаті аналізу організаційної культури