Реализация мер антикризисного управления на ОАО "Алтай"
Преодоление кризиса – управляемый процесс. Успех управления во многом зависит от своевременного распознавания кризиса, симптомов его наступления. Большое значение в распознавании кризиса имеет оценка взаимосвязи проблем. Существование и характер такой взаимосвязи может многое сказать и об опасности кризиса, и о его характере. В управлении политической и социально-экономической системами должен функционировать государственный мониторинг антикризисного развития. Это контроль процессов развития и отслеживание их тенденций по критериям антикризисного управления со стороны специально для этого подготовленных (возможно, даже созданных) органов государственной власти. Подобный мониторинг – своего рода служба прогнозирования кризисных ситуаций. Но для такого предсказания необходимы чёткий набор признаков и критериев кризисного развития, методология их расчёта и использования в анализе.
Прогнозирование кризисов возможно только на основе специального анализа ситуаций и тенденций. Кроме того, для прогнозирования кризисов необходим учёт факторов, несомненно, являющихся показательными с точки зрения возможности наступления кризисной ситуации, но недостаточно принимающихся во внимание в антикризисном управлении.
Существующая в настоящее время система показателей не была ориентирована на распознавание кризисов. Она работала на управление ситуациями последовательного и «неуклонного», как считалось в прошлом в нашей стране, развития. Поэтому крайне необходима разработка новых синтетических показателей, для того, чтобы более точно и своевременно определять вероятность и момент наступления кризисных ситуаций.
Большое значение имеет не только система показателей, отражающая основные признаки кризиса, но и методология их конструирования и практического использования. В современном механизме управления это является наиболее слабым звеном. Речь идёт о методологии распознавания кризисов во всех аспектах этого процесса: цель, показатели, их использование в анализе ситуаций, практическая ценность предвидения кризисов.
При определении кризисных тенденций в политической и социально-экономической сферах необходимо учитывать и использовать четыре подхода:
1. Нормативный подход необходим для того, чтобы определить состояние каждой из этих сфер на момент проведения измерений, в соотношении с принятыми и юридически закреплёнными в данном обществе нормативами.
2. Динамическая модель действующих тенденций в политической и социально-экономической сферах необходима для того, чтобы выявить позитивные и негативные тенденции в её развитии, определить направление в разработке антикризисной стратегии, контролировать её проведение в жизнь и проводить её своевременную корректировку.
3. Сравнительный подход (индексация) позволяет определить причины негативных тенденций в общественной системе, а также учесть влияние макропоказателей на состояние политической и социально-экономической сфер данного сообщества (сравнивать между собой по конкретным показателям можно как разные страны, так и различные части одной страны.
В виду обширности территории России и, как следствие, имеющейся проблемы выравнивания социально-экономических показателей регионов, второй способ представляется особенно важным).
4. Социокультурный подход используется для выявления потенциальных возможностей в совершенствовании политической и социально-экономической сфер и позволяет корректировать воплощение в жизнь антикризисной стратегии с учётом настроений и возможностей населения.
На основе этих подходов вырабатываются системы критериев оценки кризисных ситуаций.
Социально-экономический кризис в стране или отдельных её частях (регионах) выражается в резком ухудшении основных параметров уровня жизни всего населения территории или его большинства и, в случае неспособности государства выйти из него, приводит, как уже говорилось выше, к кризису политической системы.
Можно выделить три основных признака подобных кризисов:
1. падение доходов трудоспособного населения, вследствие чего происходит его маргинализация, обостряется криминальная обстановка на территории;
2. сужение сферы социальной защиты, предоставляемой нетрудоспособным и социально не защищённым группам, в результате чего представители этих групп оказываются на грани вымирания;
3. распад экономических и общественных связей, ведущий к нарушению системы жизнеобеспечения и транспорта, ухудшению здоровья населения, снижению культурных и образовательных стандартов.
Важнейшим шагом в антикризисном управлении является само по себе признание наличия кризиса или предкризисной ситуации в социально-экономической сфере. Этот шаг должен опираться на чётко выработанную систему критериев, определяющих возможности развития таких элементов как социальная структура, социальная инфраструктура, условия жизнедеятельности населения. Каждый из этих элементов должен оцениваться с точки зрения наличия или отсутствия в нём кризисных тенденций.
В практике антикризисного управления используются различные методические подходы, позволяющие решить проблемы оздоровления организаций. Рассмотрим наиболее эффективные. Программа антикризисного финансового оздоровления включает в себя ряд комплексных блоков мероприятий, реализация которых позволит существенно повысить эффективность деятельности организации. Общая блок-схема антикризисной программы представлена на рис. 4.1. Практикой антикризисного управления сформированы четыре комплексных блока мероприятий по реформированию организации в целом:
мероприятия по реорганизации производства;
мероприятия по реорганизации финансов;
мероприятия по реорганизации системы управления;
мероприятия по реорганизации системы обеспечения и сбыта.
| Программа антикризисного оздоровления предприятия организации (мобилизация резервов) | |||
| Реорганизация производства | Реорганизация финансов | Реорганизация системы управления | Реорганизация системы обеспечения и сбыта |
| 1) основные фонды | 1) доходы | 1) реорганизация | 1) материально-техническое обеспечение |
| 2) расходы | |||
| 2) технология производства | 3) долги организации | 2) производственная структура | 2) сбыт продукции |
| 3) выпуск продукции | 4) долги других организаций | 3) структура аппарата управления | 3) маркетинг |
| 4) запасы | 5) структура капитала | 4) кадры | 4) договорные и юридические отношения |
| 5) прямые затраты | 6) ценообразование | 5) информационное обеспечение | |
| 6) кооперация в выпуске продукции | 7) денежные расчеты | 5) информационное обеспечение | |
| 8) распределение прибыли | |||
| 7) техническое развитие пр – ва | |||
Рисунок 1.1. – Блок-схема антикризисного управления организации
Все четыре комплексных блока мероприятий направлены на структурную перестройку систем производственной, финансовой, снабженческо-сбытовой и управленческой деятельности организации с учетом критико-аналитической оценки экономического состояния организации. Каждый из комплексных блоков мероприятий состоит из подблоков, в которых имеют место проблемы наступления кризисных явлений.
Блок «Реорганизация производства» включает в себя следующие подблоки: основные фонды; технология производства; выпуск продукции; запасы; прямые затраты; кооперация в выпуске продукции; техническое развитие производства.14
В блоке «Реорганизация финансов» рассматриваются: доходы; расходы; долги организации; долги других организаций; капитал; ценообразование; денежные расчеты (денежное обращение); распределение прибыли.
В блоке «Реорганизация системы управления» рассматриваются: реорганизация организации; производственная структура; структура аппарата управления; кадры (персонал); информационное обеспечение.
Блок «Реорганизация системы обеспечения и сбыта» включает в себя: материально-техническое обеспечение (снабжение); сбыт продукции; маркетинг; договорные и юридические отношения.
Каждый из вышеприведенных подблоков состоит из более мелких элементов, необходимых для функционирования производственно-хозяйственной деятельности организации. Анализ схем позволяет выделить из них элементы, которые провоцируют кризисное состояние организации и перейти к их более детальному анализу для разработки конкретных мер финансового оздоровления организации. В дальнейшем необходимо разработать систему мер для стабилизации деятельности организации.
В качестве первоочередных мер может выступать программа оздоровления предприятия, его санации. В этом случае происходит сокращение до минимума расходной части: продажа, списание не приносящих доходов активов, сокращение административного аппарата до уровня, обеспечивающего эффективность работы.
Неотложные меры по сокращению затрат: сокращение рабочих мест соответственно сокращению объемов продаж; сокращение накладных расходов соответственно сокращению объемов продаж; сокращение дополнительных расходов; снижение закупок материалов до минимального уровня для выполнения текущих заказов; прекращение производства на склад – использование всех возможностей получения скидок на материалы, электроэнергию и т.д.
Разовые меры: структурное сокращение затрат: сокращение и перераспределение должностей; продажа и перераспределение активов. Постоянные меры: повышение эффективности работы – повышение производительности труда, качества продукции; совершенствование обслуживания клиентов; развитие отношений с поставщиками для повышения.
Необходимо пересмотреть затраты на покупку сырья и материалов, внести конструктивные, технологические изменения в выпускаемую продукцию для того, чтобы иметь возможность перейти на новые (до повышения качества) или более дешевые материалы. В разрезе статьи затрат на заработную плату, внедрение прогрессивных форм оплаты труда, обеспечивающих рост производительности труда, позволит сократить затраты на оплату единицы продукции.
Применима и схема продления срока краткосрочных финансовых кредитов, увеличения периода предоставляемого поставщиками кредита, сокращения расходов на командировки, рекламу, а также реструктуризация кредиторской задолженности. Для осуществления реструктуризации необходимо составить списки кредиторов, исходя из суммы их обязательств в общей доле задолженности. Определить последовательность погашения обязательств с точки зрения последствий задержки платежа (приоритет отдается банкам, налоговым органам, поставщикам сырья, заказчики с предоплатой за неполученную продукцию). После этого следуют определить объемы задолженности по каждому кредитору и списку. 15
Как направление реструктуризации кредиторской задолженности, следует рассматривать отсрочку и рассрочку платежей, которая проводится с согласия кредиторов и заключается в изменении срока уплаты просроченной задолженности. Выплата платежей проходит в несколько этапов, в течение согласованного сторонами периода. Необходимо также рассмотреть возможность погашения задолженности путем передачи кредитору готовой продукции и оказания ему услуг.
Относительно кредиторской задолженности применима схема замены краткосрочных обязательств на долгосрочные. По соглашению сторон переносятся сроки платежей на период более 12 месяцев. Такое решение будет способствовать повышению ликвидности предприятия.
В качестве действенной меры по восстановлению платежеспособности, можно использовать собственную дебиторскую задолженность. Предприятию необходимо взыскать со своих дебиторов их долги. Если предприятию это не удается, то можно выставить права требования организации должника на торги либо передать это права по договору уступки третьему лицу в порядке ответной уступки.
Однако, критерием проводимых мероприятий по финансовому оздоровлению является размер затрат на них, он должен быть минимальным, а эффект от их осуществления максимальным.
2. Анализ деятельности ОАО «Алтай»
2.1 Краткая характеристика объекта исследования
Коллектив ОАО «Алтай», имея 50-летнюю историю и обладая высоким научно-техническим потенциалом, готов к сотрудничеству со всеми заинтересованными организациями. Свою главную задачу ОАО «Алтай» видит в создании и развитии новых технологий на уровне мировых стандартов.
В основу деятельности ОАО «Алтай» заложен принцип полной завершенности работ. Создание любой продукции соповождается проведением всего комплекса НИР и ОКР с последующим переходом на опытное производство. Все работы завершаются созданием серийного производства и освоением на нем выпуска готовой продукции. Такой принцип деятельности позволил разработать, освоить и внедрить на серийных заводах страны более 450 видов новой продукции и 150 новых технологий.
Процессы конверсии предприятия привели к созданию на базе научных и производственных подразделений более 60 предприятий малого и среднего бизнеса, объединенные в холдинговую компанию Научно-производственный концерн «Алтай».
Сочетание научно-технического потенциала и мощной производственной базы позволили ОАО «Алтай» эффективно развивать и совершенствовать несколько десятков крупных направлений деятельности в различных отраслях науки и техники.
ОАО «Алтай» и группа его предприятий является основным учредителем ОАО «Народный земельно-промышленный банк». Это создает благоприятные условия для проведения взаимныхфинаинсовых расчетов с партненрами, в том числе и зарубежными.
Предприятие имеет более 30 лицензий по основным направлениям своей деятельности.
Сегодня ОАО «Алтай» является научным центром г. Бийска – наукограда РФ. Этот статус присвоен г. Бийску постановлением правительства РФ №688 от 21 ноября 2005 года.
Наши основные принципы: обязательность, оперативность, результативность. Основные направления деятельности ОАО «Алтай» и группы его предприятий.
Синтез и создание новых высокоэнергетических материалов и технологий их проиводств
Высокопредохранительные взрывчатые вещества углениты (высокопредохранительные ВВ V, VI классов) и др.;
Газогенерирующие установки, в том числе для нужд нефте- и газодобывающей промышленности
Ультрадисперсные алмазы и технологии их применения смазки и присадки, полировальные составы, технологии нанесения кластерных износостойких покрытий.
Средства пожаротушения: порошковые огнетушители, установки импульсного пламяподавления, системы объемного пожаротушения, источники холодного газа, станции перезарядки огнетушителей, огнетушащий порошок.
Строительные и изоляционные материалы: кирпичи на основе кремнезема (93–97% песка); базальтовая вата; антикоррозийные мастики и лаки, клеи, компаунды для ремонта бетонных сооружений.
Приборостроение, средства измерения и автоматизации: датчики (ультразвуковые, тензометрические), преобразователи, измерительные комплексы, комплексы дефектоскопии, автоматизированные рабочие места.
Медицинские препараты: биостимуляторы, пищевые добавки, экстракты, бальзамы, трансдермальные терапевтические системы, субстанции лекарственных средств, таблетированные средства из природного, экологически чистого сырья.
Композиционные материалы: трубы; жгуты для прокладки телефонного кабеля и прочистки каналов связи; телескопические мачты, лестницы, носилки; стеклопластиковые трубы; стеклопластиковые муфты соединительные для силовых кабелей.
Парфюмерно-косметические изделия: крема, шампуни, духи, одеколоны, лосьоны.
Проектирование
и тиражирование
мини-заводов
со сдачей «под
ключ»
производство
медицинских
препаратов,
пищевых продуктов
из растительного
и животного
сырья; переработка
сельскохозяйственной
продукции;
комплексы
оборудования
для дозирования
и смешения
сыпучих и
жидко-вязких
веществ; комплексы
оборудования
для непрерывной
намотки стеклопластиковых
изделий; производство
промышленных
взрывчатых
веществ; производство
кирпича на
основе кремнеземов;
производство
теплоизоляционных
материалов;
производство
битумных мастик;
производство
жидких нитроэфиров
и др.
2.2 Анализ показателей финансово-хозяйственной деятельности
В таблице 2.1. представлены основные технико-экономические показатели, характеризующие деятельность ОАО «Алтай» в 2006–2007 годах.
Таблица 2.1. Основные технико-экономические показатели ОАО «Алтай» в 2006–2007 гг., тыс. руб.
| Показатели | Периоды | Отклонение | ||
| 2006 | 2007 | абсолют | относит, % | |
| 1. Объем реализованной продукции (выручка от продаж), тыс. руб. | 85 955,00 | 62 325,00 | -23 630,00 | -27,49 |
| 2. Среднесписочная численность работающих, чел. | 98 | 55 | -43 | -43,9 |
| в том числе рабочих, чел. | 70 | 35 | -35 | -50,0 |
| 3. Среднегодовая выработка на одного работающего, тыс. руб., в т.ч. | 877,09 | 1 133,18 | 256,09 | 29,20 |
| работника, тыс. руб. | 1 227,93 | 1 780,71 | 552,79 | 45,02 |
| 4 Фонд заработной платы промышленно-производственного персонала, т.р. | 8 566,00 | 2 874,00 | -5 692,00 | -66,45 |
| 5. Среднегодовая заработная плата промышленно-производственного персонала, т.р. | 713,80 | 239,60 | -474,20 | -66,43 |
| 6. Среднегодовая стоимость основных производственных фондов, тыс. руб. | 35 902,50 | 34 551,50 | -1 351,00 | -3,76 |
| 7. Среднегодовая стоимость оборотных средств, тыс. руб. | 22 078,00 | 21 125,00 | -953,00 | -4,32 |
|
8 Полная себестоимость реализованной продукции, тыс. руб. |
68 872,00 | 52 043,00 | -16 829,00 | -24,44 |
| 9. Валовая прибыль, тыс. руб. | 17 083,00 | 10 282,00 | -6 801,00 | -39,81 |
| 10. Затраты на один рубль реализации продукции, р. | 0,80 | 0,84 | 0,03 | 4,21 |
| 11. Прибыль от продаж, тыс. руб. | 1 131,00 | -4 895,00 | -6 026,00 | -532,80 |
| 12. Прибыль до налогообложения, тыс. руб. | -1 009,00 | -8 133,00 | -7 124,00 | 706,05 |
| 14 Рентабельность основного вида деятельности, % | 1,32 | -7,85 | -9,17 | -696,90 |
| 15 Рентабельность капитала, % | 1,64 | -9,41 | -11,05 | -672,76 |
Как видно из таблицы 2.1, размер объема реализации продукции в течение рассматриваемого периода сократился на 27,49% (23 630,0 т.р.), что обусловлено сокращением среднесписочной численности персонала с 98 чел. на начало года до 55 чел. на конец года (на 44%). Среднегодовая выработка на одного рабочего в 2006 году составила 877,09 т.р., а в 2007 году – 1 133,18 т.р. Среднегодовая заработная плата на одного работающего сократилась на 66,43% и составила 239,6 т.р., что связано с сокращением фонда заработной платы.
Полная себестоимость продукции в 2007 году сократилась на 24,44% и составила 52 043,00 тыс. руб. Прибыль от продаж также снизилась на 6 026 тыс. руб. или 532,8% за счет сокращения объема реализации продукции. Затраты на 1 руб. реализации возросли с 0,80 р. в 2006 году до 0,84 р. в 2007 году.
Среднегодовая стоимость оборотных средств уменьшилась на 953 тыс. руб. или на 4,32%. Это произошло за счет уменьшения готовой продукции для перепродажи с 12 427 тыс. руб. до 4489 тыс. руб., расходов будущих периодов с 338 до 126 тыс. руб., НДС по приобретенным ценностям с 995 до 531 тыс. руб., дебиторской задолженности с 5427 тыс. руб. в 2006 году до 1575 тыс. руб. в 2007 году. Среднегодовая стоимость основных фондов уменьшилась на 1351 тыс. руб., что составило 3,76%.
Рентабельность реализации продукции снизилась на 696,9% за счет снижения прибыли от продаж. Рентабельность капитала также имеет отрицательную динамику за счет снижения прибыли до налогообложения с -1009 тыс. руб. до -8133 тыс. руб.
В целях обеспечения единого методического подхода при проведении сотрудниками ФСФО России анализа финансового состояния организаций приказом руководителя ФСФО РФ от 23 января 2001 г. №16 были утверждены Методические указания по проведению анализа финансового состояния организаций 16. Методические указания установили порядок проведения сотрудниками ФСФО России анализа финансового состояния организаций при выполнении экспертизы и составлении заключений по соответствующим вопросам, проведении мониторинга финансового состояния организаций, осуществлении иных функций ФСФО России. Проведем расчет и анализ показателей финансового состояния ОАО «Алтай» по данной методике на основе показателей отчетности (приложения 1 и 2).
Среднемесячная выручка (К1) рассчитывается как отношение выручки, полученной организацией за отчетный период, к количеству месяцев в отчетном периоде:
К1 = Валовая выручка организации по оплате,
Т
где Т – количество месяцев в рассматриваемом отчетном периоде.
В
2006 г.: К1=
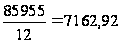 т.р.
В
2007 г.: К1 =
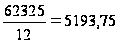 т.р.
Доля денежных средств в выручке (К2) организации рассчитывается как доля выручки организации, полученная в денежной форме, по отношению к общему объему выручки:
К2=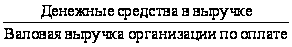
В
2006 г.: К2=

В
2007 г.: К2 =

Среднесписочная численность работников (К3).
В 2006 г.: К3=55 чел.
В 2007 г.: К3=98 чел.
Степень платежеспособности общая (К4) определяется как частное от деления суммы заемных средств (обязательств) организации на среднемесячную выручку:
К4 = (стр. 690 + стр. 590) (форма №1) / К1
В
2006 г.: К4=
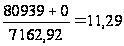
В
2007 г.: К4 =
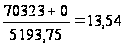
Коэффициент задолженности по кредитам банков и займам (К5) вычисляется как частное от деления суммы долгосрочных пассивов и краткосрочных кредитов банков и займов на среднемесячную выручку:
К5 = (стр. 590 + стр. 610) (форма №1) / К1
В
2006 г.: К5=
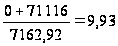
В
2007 г.: К5 =
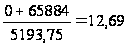
Коэффициент задолженности другим организациям (К6) вычисляется как частное от деления суммы обязательств по строкам «поставщики и подрядчики», «векселя к уплате», «задолженность перед дочерними и зависимыми обществами», «авансы полученные» и «прочие кредиторы» на среднемесячную выручку. Все эти строки пассива баланса функционально относятся к обязательствам организации перед прямыми кредиторами или ее контрагентами:
К6 = (стр. 621 + стр. 625) (форма №1) / К1
В
2006 г.: К6=
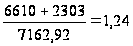
В
2007 г.: К6 =
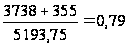
Коэффициент задолженности фискальной системе (К7) вычисляется как частное от деления суммы обязательств по строкам «задолженность перед государственными внебюджетными фондами» и «задолженность перед бюджетом» на среднемесячную выручку:
К7 = (стр. 623 + стр. 624) (форма №1) / К1
В
2006 г.: К7=
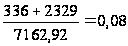
В
2007 г.: К7 =
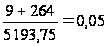
Коэффициент внутреннего долга (К8) вычисляется как частное от деления суммы обязательств по строкам «задолженность перед персоналом организации», «задолженность участникам (учредителям) по выплате доходов», «доходы будущих периодов», «резервы предстоящих расходов», «прочие краткосрочные обязательства» на среднемесячную выручку:
К8 = (стр. 622 + стр. 630 + стр. 640 +стр. 650 + стр. 660) (форма №1) / К1
В
2006 г.: К8=
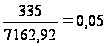
В
2007 г.: К8 =
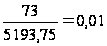
Степень платежеспособности по текущим обязательствам (К9) определяется как отношение текущих заемных средств (краткосрочных обязательств) организации к среднемесячной выручке:
К9 = стр. 690 (форма №1) / К1
В
2006 г.: К9=
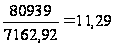
В
2007 г.: К9 =
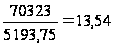
Коэффициент покрытия текущих обязательств оборотными активами (К10) вычисляется как отношение стоимости всех оборотных средств в виде запасов, дебиторской задолженности, краткосрочных финансовых вложений, денежных средств и прочих оборотных активов к текущим обязательствам организации:
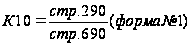
В
2006 г.: К10=

В
2007 г.: К10=

Собственный капитал в обороте (К11) вычисляется как разность между собственным капиталом организации и ее внеоборотными активами:
К11 = (стр. 490 – стр. 190) (форма №1)
В 2006 г.: К11= -15349–35529 = – 50878
В 2007 г.: К11= -24560 – 33574 = – 58134
Доля собственного капитала в оборотных средствах (коэффициент обеспеченности собственными средствами) (К12) рассчитывается как отношение собственных средств в обороте ко всей величине оборотных средств:
К12 = (стр. 490 – стр. 190) / стр. 290 (форма №1)
В
2006 г.: К12=
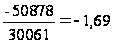
В
2007 г.: К12=
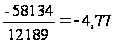
Коэффициент автономии (финансовой независимости) (К13) вычисляется как частное от деления собственного капитала на сумму активов организации:
К13 = стр. 490 / (стр. 300) (форма №1)
В
2006 г.: К13=
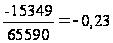
В
2007 г.: К13=
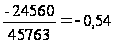
Коэффициент обеспеченности оборотными средствами (К14) вычисляется путем деления оборотных активов организации на среднемесячную выручку и характеризует объем оборотных активов, выраженный в среднемесячных доходах организации, а также их оборачиваемость:
К14 = стр. 290 (форма №1) / К1
В
2005 г.: К14=
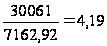
В
2006 г.: К14 =
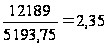
Коэффициент оборотных средств в производстве (К15) вычисляется как отношение стоимости оборотных средств в производстве к среднемесячной выручке. Оборотные средства в производстве определяются как средства в запасах с учетом НДС минус стоимость товаров отгруженных:
К15 = (стр. 210 + стр. 220) – стр. 215 (форма №1) / К1
В
2006 г.: К15=
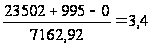
В
2007 г.: К15 =
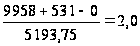
Коэффициент оборотных средств в расчетах (К16) вычисляется как отношение стоимости оборотных средств за вычетом оборотных средств в производстве к среднемесячной выручке:
К16 = (стр. 290 – стр. 210 – стр. 220 + стр. 215) (форма №1) / К1
В
2006 г.: К16=
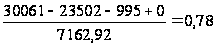
В
2007 г.: К16 =
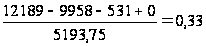
Рентабельность оборотного капитала (К17) вычисляется как частное от деления прибыли, остающейся в распоряжении организации после уплаты налогов и всех отчислений, на сумму оборотных средств:
К17 = стр. 190 (форма №2) / стр. 290 (форма №1)
В
2006 г.: К17=
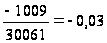
В
2007 г.: К17 =
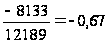
Рентабельность продаж (К18) вычисляется как частное от деления прибыли, полученной в результате реализации продукции, на выручку организации за тот же период:
К18 = стр. 050 (форма №2) / стр. 010 (форма №2)
В
2006 г.: К18=

В
2007 г.: К18 =
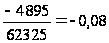
Среднемесячная выработка на одного работника (К19) вычисляется как частное от деления среднемесячной выручки на среднесписочную численность работников:
К19 = К1 / стр. 850 (форма №5)
В
2006 г.: К19=
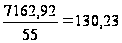
В
2007 г.: К19 =

Эффективность внеоборотного капитала (фондоотдача) (К20) определяется как отношение среднемесячной выручки к стоимости внеоборотного капитала:
К20 = К1 / стр. 190 (форма №1)
В
2006 г.: К20=
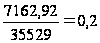
В
2007 г.: К20 =
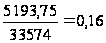
Коэффициент инвестиционной активности (К21) вычисляется как частное от деления суммы стоимости внеоборотных активов в виде незавершенного строительства, доходных вложений в материальные ценности и долгосрочных финансовых вложений на общую стоимость внеоборотных активов:
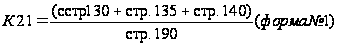
В
2006 г.: К21=

В
2007 г.: К21 =

Коэффициенты исполнения текущих обязательств перед федеральным бюджетом (К22), бюджетом субъекта Российской Федерации (К23), местным бюджетом (К24), а также перед государственными внебюджетными фондами (К25) и Пенсионным фондом Российской Федерации (К26) вычисляются как отношение величины уплаченных налогов (взносов) к величине начисленных налогов (взносов) за тот же отчетный период:
Кi = налоги (взносы) уплач. / налоги (взносы) начисл.,
где i = 22, 23, 24, 25, 26
Результаты расчета финансовых показателей ОАО «Алтай», используемых для диагностики банкротства в соответствии с методическими указаниями Федеральной службы по финансовому оздоровлению и банкротству РФ в 2006 году представлены в таблице 2.2.
Таблица 2.2. Показатели финансового состояния ОАО «Алтай» в 2007 г.
| Показатель | Значение на начало 2007 г. | Значение на конец 2007 г. |
| 1. Общие показатели | ||
| Среднемесячная выручка (К1) | 7 162,92 | 5 193,75 |
| Доля денежных средств в выручке (К2) | 1 | 1 |
| Среднесписочная численность персонала (К3) | 55 | 98 |
| 2. Показатели платежеспособности и финансовой устойчивости | ||
| Степень платежеспособности общая (К4) | 11,3 | 13,54 |
| Коэффициент задолженности по кредитам (К5) | 9,93 | 12,69 |
| Коэффициент задолженности другим организациям (К6) | 1,24 | 0,79 |
| Коэффициент задолженности фискальной системе (К7) | 0,08 | 0,05 |
| Коэффициент внутреннего долга (К8) | 0,05 | 0,01 |
| Степень платежеспособности по текущим обязательствам (К9) | 11,3 | 13,54 |
| Коэффициент покрытия текущих обязательств оборотными активами (К10) | 0,37 | 0,17 |
| Собственный капитал в обороте (К11) | -50 878,00 | -58 134,00 |
| Доля собственного капитала в оборотных активах (К12) | -1,69 | -4,77 |
| Коэффициент финансовой автономии (13) | -0,23 | -0,54 |
| 3. Показатели деловой активности | ||
| Продолжительность оборота оборотных активов (К14) | 4,2 | 2,35 |
| Продолжительность оборота средств в производстве (К15) | 3,42 | 2,02 |
| Продолжительность оборота средств в расчетах (К16) | 0,78 | 0,33 |
| 4. Показатели рентабельности | ||