Реализация мер антикризисного управления на ОАО "Алтай"
Анализ данных табл. 2.2 показывает, что в целом состояние предприятия можно охарактеризовать как предкризисное. У предприятия имеется недостаток собственных оборотных средств (-56 320,0), доля собственного капитала в оборотных активах составляет -3,55, что указывает на большую финансовую зависимость предприятия от заемных средств (значение коэффициента финансовой независимость составляет – 0,45).
Низкий уровень рентабельности оборотного капитала указывает на его неэффективное использование, поскольку на один рубль, вложенный в оборотные актины, предприятие получает 38к. убытка. Тоже можно отнести и к рентабельности продаж предприятия (-0,06).
Нормативные значения финансовых коэффициентов, используемых для диагностики банкротства арбитражными управляющими согласно «Правил проведения арбитражными управляющими финансового анализа»17 (утверждены Постановлением Правительства РФ от 26 июня 2003 г. №367) приведены в Таблице 2.3.
Таблица 2.3. Граничные и нормальные значения финансовых коэффициентов
| Наименование показателя | Значение показателей | ||
| Нормальное | Проблемное | Кризисное | |
| 1. Коэффициент абсолютной ликвидности | Больше 0,04 | От 0,04 до 0,02 | Меньше 0,02 |
| 2. Коэффициент текущей ликвидности | Больше 2 | От 2 до 1 | Меньше 1 |
| 3. Показатель обеспеченности обязательств должника его активами | Больше 1,5 | От 1,5 до 1 | Меньше 1 |
| 4. Степень платежеспособности по текущим обязательствам | Меньше 3 мес. | От 3 мес. до 12 мес. | Больше 12 мес. |
| 5. Коэффициент автономии (финансовой независимости) | Больше 0,5 | От 0,5 до 0,3 | Меньше 0,3 |
| 6. Коэффициент обеспеченности собственными оборотными средствами | Больше 0,3 | От 0,3 до 0 | Меньше 0 |
| 7. Доля просроченной кредиторской задолженности в пассивах | 0 | От 0 до 0,2 | Свыше 0,2 |
| 8. Отношение дебиторской задолженности к совокупным активам | 0 | От 0 до 0,1 | Свыше 0,1 |
| 9. Рентабельность активов | Больше 0,1 | От 0,1 до -0,1 | Меньше -0,1 |
| 10. Норма чистой прибыли | Больше 0,08 | От 0,08 до -0,08 | Меньше -0,08 |
Расчет финансовых коэффициентов:
1. Коэффициент абсолютной ликвидности
на
начало года
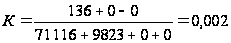
на
конец года
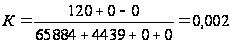
2. Коэффициент текущей ликвидности
на
начало года
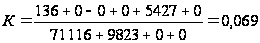
на
конец года
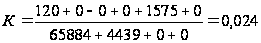
3. Показатель обеспеченности обязательств должника его активами
на
начало года
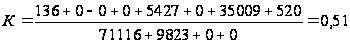
на
конец года
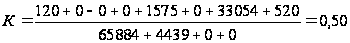
4. Степень платежеспособности по текущим обязательствам
на
начало года
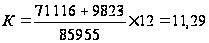
на
конец года
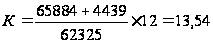
5. Коэффициент автономии (финансовой независимости)
на
начало года
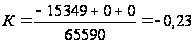
на
конец года
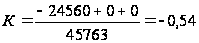
6. Коэффициент обеспеченности собственными оборотными средствами
на
начало года
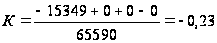
на
конец года
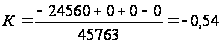
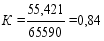 7.
Доля просроченной
кредиторской
задолженности
в пассивах
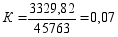 на
начало года
на конец года
8. Отношение дебиторской задолженности к совокупным активам
на
начало года
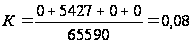
на
конец года
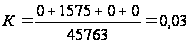
9. Рентабельность активов
на
начало года
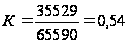
на
конец года
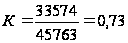
10. Норма чистой прибыли
на
начало года
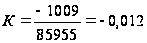
на
конец года
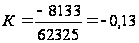
На основании проведенных расчетов, составим таблицу значений финансовых коэффициентов предприятия на начало и конец 2007 года.
Таблица 2.4. Финансовые коэффициенты на начало и конец 2007 года и оценка финансового состояния предприятия ОАО «Алтай»
| Наименование показателей | Значение показателя на начало года | Финансовое состояние предприятия на начало года | Значение показателя на конец года | Финансовое состояние предприятия на конец года |
| 1. Коэффициент абсолютной ликвидности | 0,002 | кризисное | 0,002 | кризисное |
| 2. Коэффициент текущей ликвидности | 0,069 | кризисное | 0,024 | кризисное |
| 3. Показатель обеспеченности обязательств должника его активами | 0,51 | кризисное | 0,5 | кризисное |
| 4. Степень платежеспособности по текущим обязательствам | 11,29 | проблемное | 13,54 | кризисное |
| 5. Коэффициент автономии (финансовой независимости) | -0,234 | кризисное | -0,54 | кризисное |
| 6. Коэффициент обеспеченности собственными оборотными средствами | -0,234 | кризисное | -0,54 | кризисное |
| 7. Доля просроченной кредиторской задолженности в пассивах | 0,84 | нормальное | 0,07 | проблемное |
| 8. Отношение дебиторской задолженности к совокупным активам | 0,08 | проблемное | 0,03 | проблемное |
| 9. Рентабельность активов | 0,54 | нормальное | 0,73 | нормальное |
| 10. Норма чистой прибыли | -0,012 | проблемное | -0,13 | проблемное |
Расчет финансовых коэффициентов, применяемых в данной методике, позволяет сделать вывод о том, что финансовое состояние предприятия в целом на конец отчетного периода является проблемным. Расчетные значения большинства показателей находится значительно ниже норматива.
2.3 Определение вероятности банкротства
Опыт прогнозирования банкротства организации за рубежом базируется в ряде случаев на факторных моделях. Среди множества методов можно выделить пятифакторную модель Э. Альтмана (коэффициент вероятности банкротства). Формула Альтмана имеет следующий вид:
Z5 = 1,2Коб + 1,4Кн.п. + 3,3Кр + 0,6Кп + Кот,
где Коб – доля покрытия активов собственным оборотным капиталом;
Кн.п. – рентабельность активов, исчисляемая по нераспределенной прибыли;
Кр – рентабельность активов;
Кп – коэффициент покрытия по рыночной стоимости акционерного капитала;
Кот – отдача всех активов.
В таблице 2.3 представлена взаимосвязь значения Z5 и возможности возникновения банкротства. На основе этой методики проведем расчет вероятности банкротства ОАО «Алтай» в 2007 году.
Коб – доля покрытия активов собственным оборотным капиталом, характеризующая платежеспособность организации:
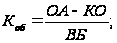
На
начало года:
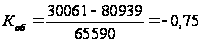
На
конец года:
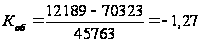
Таблица 2.5. Вероятность банкротства по модели Э. Альтмана
| Значение Z 5 | Вероятность банкротства |
| 1,8 и меньше | очень высокая |
| от 1,81 до 2,7 | высокая |
| от 2,71 до 2,9 | возможная |
| от 3 и выше | очень малая |
| Критическое значение индекса Z – счета = 2,7 | |
Кн.п. – рентабельность активов, исчисляемая по нераспределенной прибыли:

На
начало года:
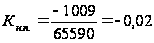
На
конец года:
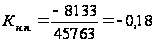
Кр – рентабельность активов;
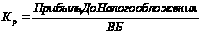
На
начало года:
На
конец года:
Кп – коэффициент покрытия по рыночной стоимости акционерного капитала:
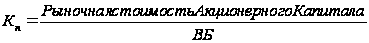
На
начало года:
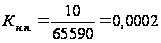
На
конец года:
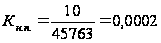
Кот – отдача всех активов
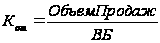
На
начало года:
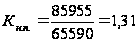
На
конец года:
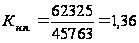
Таблица 2.6. Показатели вероятности банкротства ОАО «Алтай»
| Показатель | Значение показателя, т.р. | |
| начало 2007 | конец 2007 | |
| Доля покрытия активов собственным оборотным капиталом (Коб) | -0,78 | -1,27 |
| Рентабельность активов по нераспределенной прибыли (К н.п.) | -0,02 | -0,18 |
| Рентабельность активов по прибыли до налогообложения (Кр) | -0,02 | -0,18 |
| Коэффициент покрытия по рыночной стоимости акционерного капитала | 0,0002 | 0,0002 |
| Отдача активов | 1,31 | 1,36 |
На начало года: Z5= 1,2*(-0,78)+1,4*(-0,02)+3,3*(-0,02)+0,06*(0,0002)+1,31= -0,05
На конец года: Z5= 1,2*(-1,27)+1,4*(-0,18)+3,3*(-0,18)+0,06*(0,0002)+1,36= -0,48
Согласно таблице 2.6, в 2007 г. степень вероятности банкротства ОАО «Алтай» очень высокая, т. к. Z5 < 1,8 (-0,48<1,8).
Следует иметь в виду, что представленная модель диагностики банкротства предприятия может показывать объективный результат только для тех акционерных обществ, акции которых свободно продаются на рынке ценных бумаг, т.е. имеют рыночную стоимость. ОАО «Алтай» не соответствует этому условию, поэтому результаты, полученные согласно этой методике нуждаются в дополнительной проверке.
Многие отечественные специалисты рекомендуют к использованию методику диагностики банкротства Г.В. Савицкой. Сущность этой методики – классификация предприятий по степени риска, исходя из фактического уровня показателей финансовой устойчивости и рейтинга этих показателей в баллах18.
Для использования этой методики применительно к ОАО «Алтай», воспользуемся моделью с тремя балансовыми показателями (Таблица 2.7).
I класс – предприятия с хорошим запасом финансовой устойчивости, позволяющим быть уверенным в возврате заемных средств;
II класс – предприятия, демонстрирующие некоторую степень риска по задолженности, но еще не рассматривающиеся как рискованные;
III класс – проблемные предприятия;
IV класс – предприятия с высоким риском банкротства даже после принятия мер по финансовому оздоровлению. Кредиторы рискуют потерять свои средства и проценты;
V класс – предприятия высочайшего риска, практически несостоятельные.
Таблица 2.7. Группировка предприятий на классы по уровню платежеспособности
| Показатель | Границы классов согласно критериям | ||||
| I класс | II класс | III класс | IV класс | V класс | |
| Рентабельность совокупного капитала, % | 30 и выше (50 баллов) | 29,9–20 (49,9–35 баллов) | 19,9–10 (34,9–20 баллов) | 9,9–1 (19,9–5 баллов) | менее 1 (0 баллов) |
| Коэффициент текущей ликвидности | 2,0 и выше (30 баллов) | 1,99 -1,7 (29,9–20 баллов) | 1,69–1,4 (19,9 -10 баллов) | 1,39:1,1 (9,9 – баллов) | 1 и ниже (0 баллов) |
| Коэффициент финансовой независимости | 0,7 и выше (20 баллов) | 0,69–0,45 (19,9 – 10 баллов) | 0,44–0,30 (9,9–5 баллов) | 0,29 -0,20 (5–1 баллов) | менее 0,2 (0 баллов) |
| Границы классов | 100 баллов | 99–65 баллов | 64–35 баллов | 34–6 баллов | 0 баллов |
Согласно этим критериям определим, к какому классу относится ОАО «Алтай» (Таблица 2.7). Для этого проведем расчет необходимых показателей на основе имеющихся данных (Таблица 2.8).
Рентабельность совокупного капитала, %:
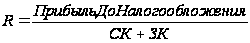
На
начало года:
R=
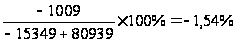
На
конец года: R=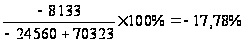
Таблица 2.8. Финансовые показатели предприятия в 2007 г., тыс. руб.
| Показатель | Период, г. | |
| 2006 | 2007 | |
| Собственный капитал | -15349 | -24560 |
| Заемный капитал | 80939 | 70323 |
| Прибыль до НО | -1009 | -8133 |
| Оборотные активы | 30061 | 12189 |
| Расходы будущих периодов | 338 | 126 |
| Краткосрочные обязательства | 80939 | 70323 |
| Доходы будущих периодов | 0 | 0 |
| Резервы предстоящих расходов и платежей | 0 | 0 |
| Валюта Баланса | 65590 | 45763 |
Коэффициент текущей ликвидности
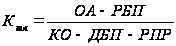
На
начало года: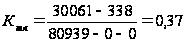
На
конец года: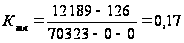
Коэффициент финансовой независимости

На
начало года: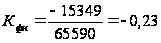
На
конец года: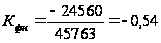
Данные Таблицы 2.9 свидетельствуют о том, что по степени финансового риска, исчисленного с помощью данной методики, ОАО «Алтай» в 2007 г. можно отнести к V классу, причем на конец года оно ухудшило свое положение.
Таблица 2.9. Финансовые показатели ОАО «Алтай» в 2007 г.
| Показатель | На начало 2007 г. | На конец 2007 г. | ||
| фактический уровень показателя | Количество баллов | фактический уровень показателя | Количество баллов | |
| Рентабельность совокупного капитала, % | -3,08 | 0 | -35,54 | 0 |
| Коэффициент текущей ликвидности | 0,37 | 0 | 0,17 | 0 |
| Коэффициент финансовой независимости | -0,23 | 0 | -0,54 | 0 |
| Итого | - | 0 | - | 0 |
3. Реализация мер антикризисного управления на ОАО «Алтай»
3.1 Разработка антикризисной стратегии
Тактические (оперативные) мероприятия по выходу из экономического кризиса могут быть следующими: сокращение расходов, закрытие подразделений, сокращение персонала, уменьшение объемов производства и сбыта, активные маркетинговые исследования, повышение цен на продукцию, выявление и использование внутренних резервов, модернизация, привлечение специалистов, получение кредитов, укрепление дисциплины и т.д.
Стратегическое и оперативное планирование взаимосвязаны, и заниматься одним в отрыве от другого невозможно. Тактическое планирование должно осуществляться в рамках выбранной стратегии. Если оперативные мероприятия по выходу из экономического кризиса осуществляются в отрыве от стратегических целей, это может привести к кратковременному улучшению финансового положения, но не позволит устранить глубинные причины кризисных явлений.
Деятельность менеджеров при реализации выбранной стратегии включает в себя выполнение следующих задач:
окончательное уяснение выработанной антикризисной стратегии и целей, их соответствие друг другу;
более широкое доведение идей новой стратегии и смысла целей до сотрудников с целью подготовки почвы для усиления вовлечения сотрудников в процесс реализации антикризисной стратегии;
приведение ресурсов в соответствие с реализуемой антикризисной стратегией;
принятие решения по поводу организационной структуры.
При реализации новой стратегии необходимо сконцентрировать внимание на том, как изменения будут восприняты, какие силы будут сопротивляться, какой стиль поведения надо выбрать. Сопротивление необходимо уменьшить до минимума или устранить независимо от типа, сущности и содержания изменения.
На рис. 3.1 показано, что на стратегию предприятия оказывают влияние и накладывают определенные ограничения существующие структура и система управления; управленческая культура; навыки и ресурсы.
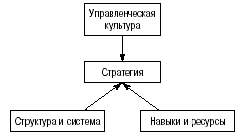
Рис. 3.1 – Структура, ресурсы и культура, ограничивающие стратегию
Действительность для многих предприятий такова, что они не достигают оптимального сочетания структуры, культуры, навыков, необходимых для успешной деятельности. Структура предприятия во многом определяет его способность реагировать на изменения внешней среды. В случае если предприятие имеет слишком жесткую организационную структуру, она может стать преградой на пути гибкого приспособления к новым реальным условиям, тормозить процесс инноваций и препятствовать творческому подходу к решению новых проблем и задач. В основном менеджеры стремятся избежать структурных изменений, которые обычно сопровождаются неразберихой, недовольством со стороны персонала. В результате реорганизация откладывается на максимально длительный период.
Системы управления способствуют или мешают реализации стратегии. С одной стороны, на предприятиях, где процветает бюрократический стиль управления, даже самые несложные решения и расходы персонала нижних уровней должны быть одобрены менеджером более высокого звена. Если человек в течение длительного времени работает в структуре такого типа, едва ли он захочет взять на себя дополнительную ответственность и инициативу. В этих условиях защитой от новых проблем и ответственности будут отговорки, что это не входит в круг должностных обязанностей. С другой стороны, отсутствие систем и документации может привести к дублированию уже проделанной работы или утрате информации, если работник увольняется или переходит на другое место работы внутри предприятия.
Управленческая культура может быть значительной движущей силой. Однако не следует забывать, что управленческая культура предприятия возникла как результат традиций, имеющих длительную историю, и не может быть изменена в одно мгновение. Проблемы могут возникнуть, если управленческая культура войдет в противоречие с антикризисной стратегией предприятия. Для различных предприятий характерен свой стиль управления. Он может хорошо вписываться в стратегию фирмы, а может и войти в противоречие с ней. В ряде случаев преобладание одного стиля может привести к проблемам. Считается, что автократический стиль может быть полезен только в ситуациях, требующих немедленного устранения сопротивления, при проведении очень важных изменений.
Навыки и ресурсы оказывают также большое влияние на антикризисную стратегию, так как их правильное использование имеет решающее значение для успешной деятельности предприятия. Менеджер должен в максимальной степени мобилизовать ресурсы предприятия и распределить их таким образом, чтобы иметь наибольший эффект. Механизм использования ресурсного потенциала предприятия приводится в соответствие с осуществляемой антикризисной стратегией. До функциональных подразделений, осуществляющих руководство движением ресурсов внутри предприятия, должны быть доведены новые задачи. При этом необходимо провести соответствующую подготовительную работу, чтобы устранить сопротивление с их стороны и убедить в необходимости эффективного участия в осуществлении новой стратегии.
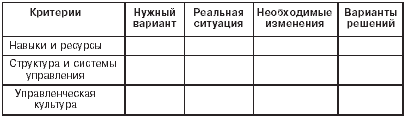
На этом этапе менеджеры могут сравнить то, что требуется для реализации антикризисной стратегии, с тем, что фирма имеет сейчас. Сравнивая желаемое с действительным, менеджеры могут использовать балльную систему оценки расхождений. При проведении сравнительного анализа важно выделить именно те моменты, которые могут коренным образом повлиять на успех предприятия.
Для определения необходимых стратегических изменений предлагается использовать таблицу, в которой по вертикали перечислены все оцениваемые критерии. При анализе могут применяться самые разнообразные шкалы (например, 0 баллов может указывать на то, что данный критерий не отличается существенно от идеального варианта, а 5 баллов могут показывать, что оцениваемый критерий должен быть коренным образом пересмотрен).
Графа «Варианты решений» может быть использована для описания конкретных действий, необходимых для достижения желаемых результатов. Эти варианты также должны быть протестированы, прежде чем что-либо предпринять.
Таблица 3.1. Оценка степени необходимых изменений в стратегии предприятия
На стадии реализации антикризисной стратегии высшее руководство может пересмотреть план осуществления новой стратегии, если этого требуют вновь возникающие обстоятельства.
Последним этапом антикризисного стратегического управления являются оценка и контроль выполнения стратегии. Он направлен на выяснение того, в какой мере реализация стратегии приводит к достижению целей предприятия.
В соответствии с вышеизложенным схема антикризисного стратегического управления предприятием представляется следующей (рис. 3.2).
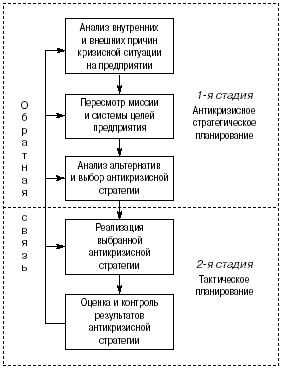
Рис. 3.2 – Схема стратегии и тактики в антикризисном управлении
Если предприятие своевременно отслеживает появление внешней угрозы и располагает временем, достаточным для выработки эффективной реакции, оно может последовательно ликвидировать все проблемы. Но в кризисной ситуации реализацию изменений надо осуществить в жестко ограниченный срок. Поэтому при планировании антикризисной стратегии необходимо стремиться к максимальной параллельности работ. Внедрение антикризисной стратегии наиболее эффективно, если она совмещается с уже адаптированной структурой и подчиняется сбалансированной системе целей. Однако в критических ситуациях времени на подготовку базы для стратегических изменений не остается, тогда решительно приходится изменять сложившуюся систему управления, что болезненно сказывается на работе персонала.
Преодоление сопротивления требует осуществления двух групп мероприятий. Во-первых, психологических – определение культурных ориентаций различных групп персонала на основе их отношения к изменениям, создание опорных точек внедрения антикризисной стратегии, ограничение влияния на принятие решений со стороны групп, невосприимчивых к изменениям. Во-вторых, системных – формирование переходной структуры предприятия, решающей задачи по внедрению изменений без помех для оперативной деятельности. На средних и малых предприятиях, для которых характерна хорошая восприимчивость персонала к изменениям, можно последовательно адаптировать старую структуру, накладывая на нее новые проектные единицы, ответственные за внедрение антикризисной стратегии.
При значительных масштабах предприятия с отрицательным восприятием персоналом изменений требуется использовать варианты так называемой двойной структуры, когда внедрение антикризисной стратегии отделяется от оперативной деятельности. Это позволяет менеджерам обеспечить поддержку изменениям в подразделениях, которые заняты их реализацией. Для быстрого проведения необходимых решений твердо используются властные полномочия. При этом разрушаются традиционные системы прохождения команд и заменяются контактами руководителя с исполнителями, минуя некоторые уровни и иерархии.
Значительную помощь в проведении антикризисной стратегии может оказать привлечение специалистов со стороны. Ими могут быть внешние консультанты, новые управляющие, ранее работавшие на других предприятиях, или управляющие из самой компании, имя которых не ассоциируется с прошлой стратегией. Существует достаточно примеров того, что проведение стратегических изменений является в высшей степени ответственной и трудной задачей. Некоторые новые стратегии могут быть реализованы легче, чем другие, особенно если они не требуют изменений общих представлений о том, как предприятие должно конкурировать на рынке.
Переход компании на очередную стадию своего жизненного цикла означает перестройку бизнес-процессов, внесение корректив в стратегию Компании. Это, безусловно, относится и к ситуации кризиса, но при этом возникает еще необходимость в новой Политике в сфере управления персоналом. План антикризисных мероприятий по работе с персоналом был разработан нами для ОАО «Алтай», находящейся на этапе спада.
Политика управления персоналом, её основные принципы и положения строятся исходя из нужд компании. Она, как известно, подчиняется целям всего бизнеса, и будет зависеть, прежде всего, от стадии развития компании, от того, на каком этапе жизненного цикла она находится. В ситуации кризиса возникает необходимость провести серьезный анализ и принять решение о возможных вариантах дальнейшего развития компании.
Деятельность HR службы на этом этапе включает: диагностику кадрового потенциала, разработку кадровых программ поддержки реорганизации, оптимизацию численности, поиск способов повышения производительности труда, разрешение конфликтных ситуаций, разработку новых инструментов мотивации персонала19. Процесс внедрения таких изменений, как правило, осложняется ограниченностью ресурсов – финансовых и временных. Также ситуация отягощается кадровыми проблемами: неудовлетворенностью оплатой труда, оттоком квалифицированного персонала, социально-психологической напряженностью20. При проведении антикризисной программы в области управления персоналом необходимо решить две основные задачи: удержание и вовлечение в реализацию мероприятий антикризисной программы одних (ключевых) сотрудников; минимизация рисков возникновения конфликтных ситуаций при увольнении других21.
Как уже отмечалось, новая кадровая политика должна соответствовать новой ситуации. Общая стратегия компании, весь набор антикризисных мер неизбежно будет сводиться к внедрению изменений, к вживлению новых целей, правил, процедур, порядков, а главное, ценностей. Трудно приучить сотрудника работать по-другому, а заставить его верить во что-то новое, сформировать иные ценностные установки, еще сложнее.
В работе с ОАО «Алтай» необходима разработка плана антикризисных кадровых мероприятий. Данный план можно свести к трем ключевым направлениям деятельности:
Раскрытие информации о планах компании; поддержка необходимого уровня лояльности.
При разработке антикризисной программы нельзя забывать об информационном обеспечении данного процесса. В случае отсутствия достоверной информации из первоисточников о реальной ситуации, персонал оказывается вовлеченным в обсуждение слухов, что негативно сказывается на психологическом климате в коллективе. Поэтому особенно важно обеспечить максимально открытое общение руководства с сотрудниками всех уровней. Грамотно разработанная и реализованная антикризисная программа поможет обеспечить по отношению к менеджменту компании соответствующий уровень лояльности сотрудников, степень которой напрямую зависит от понимания целей и стратегии компании, убеждении сотрудников в том, что они владеют информацией, благоприятной корпоративной культуры.
Реорганизация трудовой деятельности.
Одним из важнейших моментов антикризисной программы является сокращение расходов, которое влечет за собой необходимость в реорганизации трудовой деятельности. Прежде всего это выражается в оптимизации численности персонала, а иными словами – в сокращении избыточного количества сотрудников. Наряду с этим необходим ряд нововведений: построение деятельности компании по проектному принципу; создание временных целевых групп по реализации новых проектов; разработка новых планов и показателей эффективности; ротация кадров; формирование кадрового резерва.
Изменение системы мотивации.
Системой материальной мотивации в условиях кризиса должны стать схемы оплаты труда и премирования, разработанные на основе дифференцированного подхода к отдельным ключевым сотрудникам, проектным группам, различным категориям персонала и привязанные к достижению поставленных целей, к успешному завершению того или иного проекта в условиях неопределенности.
Для улучшения финансового состояния ОАО «Алтай» необходимо проведение следующих мероприятий:
– увеличение производственной мощности предприятия за счет введения новой экструзионной линии;
– продажа неиспользуемых объектов основных средств и земельного участка;
– ускорение расчетов с покупателями и заказчиками;
– оптимизация запасов материалов;
– снижение себестоимости продукции за счет сокращения затрат на закупку сырья и материалов;
– сокращение управленческих расходов.
Признание того факта, что в настоящее время у большинства российских предприятий существуют проблемы по управлению, формированию, распределению прибыли, требует рассмотрения определенных методов разрешения данных вопросов.
Среди факторов, влияющих на прирост прибыли, ведущая роль принадлежит снижению стоимости продукции. Выбор путей сокращения текущих издержек производства основывается на анализе структуры себестоимости. Для материальных отраслей промышленности наиболее характерным путем является экономия материальных ресурсов, для трудоемких – улучшение использования основного капитала, для энергоемких – экономия топлива и электроэнергии. При производстве продукции повышенного качества текущие издержки чаще всего возрастают. Однако в результате реализации этой продукции по повышенным ценам прибыль также возрастает. Вообще максимизация прибыли является главнейшей целью деятельности любого предприятия.
Анализ политики формирования и использования прибыли ОАО «Алтай» показал, что на показатель прибыли коммерческой организации влияют определенные производственные и ценовые факторы. Среди прочих можно выделить влияние фактора цен, их изменение оказывает сильное влияние на уровень прибыли, поэтому нельзя не учитывать те факторы, которые непосредственно влияют на уровень цен на продукцию рассматриваемого предприятия.
В то же время на изменение уровня цен оказывают влияние следующие факторы: качество реализуемой продукции, рынки сбыта, конъюнктура рынка, инфляционные процессы. Все эти факторы определяют концепцию и направления товарной стратегии коммерческой организации.
Товарная стратегия предполагает определенный курс действий товаропроизводителя. В ее задачу входит обеспечение преемственности решений и мер по формированию ассортимента, поддержанию конкурентоспособности товаров, нахождению оптимальных товарных ниш (сегментов). Кроме этого сюда входит разработка и осуществление стратегии упаковки, маркировки, обслуживания товаров.
В настоящее время часть продукции ОАО «Алтай», требует дальнейшего ее сопровождения, т.е. гарантийное и постгарантийное обслуживание. Так предлагая данные услуги покупателям ОАО «Алтай» может привлечь дополнительного покупателя и увеличить рыночную долю данной продукции. Как следствие, это приведет к увеличению объема выручки и прибыли предприятия.
При анализе деятельности ОАО «Алтай» особое внимание следует уделить рассмотрению влияния такого фактора, как рынки сбыта, так как этот фактор оказывает значительное влияние на уровень среднереализационных цен.
ОАО «Алтай» реализует свою продукцию по достаточно широкому спектру сбытовых каналов. В силу своей специфики, а также в силу нехватки оборотных средств, предприятие вынуждено устанавливать различные цены на свою продукцию для разных покупателей.
Например, большую часть своей продукции предприятие реализует по договорным, более высоким ценам многочисленным оптовым покупателям (в основном, это юридические лица), а часть продукции реализуется по линии взаимозачетов с