Контроллинг как система управления деятельностью предприятия
Изменения структуры товарной продукции повлияет только на величину переменных затрат:
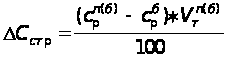 ,
где
 -
плановый показатель
в ценах и в уровне
затрат базового
периода;
 - базовый;
 - плановый.
Таким образом, сумма покрытия рассчитывается по формуле:
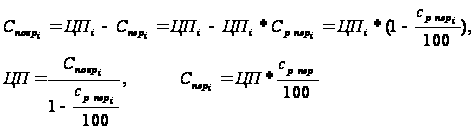
Исходные данные для расчета представлены в табл. 3.1., результаты расчет – в табл. 3.2.
Таблица 3.1.
Исходные данные для расчета изменения себестоимости продукции за счет изменения структуры (номенклатуры и ассортимента)
| Базовый год | ||
| Наименование изделия | Количество, шт. | Затраты на 1 руб. товарной продукции по переменным затратам, коп./руб. (србпер) |
| 1 | 2 | 3 |
| А | 16 000 | 50,3 |
| Б | 34 000 | 45,8 |
| В | 3 500 | 48 |
| Г | 0 | 50 |
| Д | 3000 | 56 |
Таблица 3.2.
Расчет влияния изменения структуры выпуска на себестоимость товарной продукции
| Наименование изделия | Количество за год, шт. | Базовый год | Плановый год | |||||
| базовый | плановый | Цена производства ЦП, руб. | србпер, коп./руб |
На выпуск продукции |
Vтп(б) | сп(б)т пер | ||
| Vтб | Сбт пер | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| А | 16 000 | 3 460 | 4 024 | 50,3 | 64386 | 32386,32 | 13923,54 | 7003,54 |
| Б | 34 000 | 0 | 1 476 | 45,8 | 50185 | 22984,50 | 0,00 | 0,00 |
| В | 3 500 | 0 | 2 885 | 48 | 10096 | 4846,15 | 0,00 | 0,00 |
| Г | 0 | 34 938 | 600 | 50 | 0 | 0,00 | 20962,80 | 10481,40 |
| Д | 3000 | 5 200 | 13 636 | 56 | 40909 | 22909,09 | 70909,09 | 39709,09 |
| Итого | 165576 | 83126,06 | 105795,43 | 57194,03 | ||||
| ср пер | 50,20 | 54,06 | ||||||
| DСстр | 4 080,33 | |||||||
3.1.2 Изменение удельного веса постоянных расходов в структуре себестоимости за счет изменения структуры и объема выпуска
Постоянные расходы, приходящиеся на единицу продукции, с ростом объема производства сокращаются. Это ведет к снижению себестоимости единицы продукции с ростом объема производства, а следовательно, и к относительному изменению затрат в общем объеме товарной продукции.
Изменение затрат по данному фактору определяется по формуле
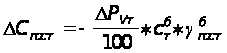 ,
где:
 - удельный
вес постоянных
расходов в
структуре
себестоимости,
 =0.36.
 Рvт
- прирост объема
товарной продукции,
%;
Стб - себестоимость товарной продукции в базовом году.
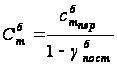 .
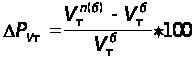 , где
Vтп(б) - объем товарной продукции в плановом году в условиях базового,
Vтп - объем товарной продукции в базовом году.
При расчете необходимо учитывать, что прирост товарной продукции приведен без учета увеличения объема в связи с вводом в действие новых производств и изменения качества продукции. Этот же процент прироста продукции должен быть использован и при расчете экономии по другим факторам.
Итак:
| DPvт = | -36,10 % |
| Сбт = | 129 884,48 тыс. руб. |
| DСпост = | 16 881,95 тыс. руб. |
| Сбпост = | 46 758,41 тыс. руб. |
3.1.3 Изменение
себестоимости
за счет изменения
качества и
конкурентоспособности
продукции ( )
При проведении мероприятий по повышению качества продукции изменение затрат произойдет в части как переменных затрат по каждому виду модифицируемой продукции, так и постоянных затрат всего предприятия:
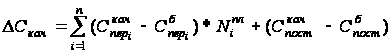 ,
где
 -
переменные
затраты на
производство
единицы i-го
изделия после
модернизации
и в базовом
году соответственно,
руб./шт.;
 - постоянные
затраты предприятия
после и до проведения
мероприятий
по повышению
качества, руб.
Исходные данные для расчета представлены в табл. 3.2, сам расчет – в табл. 3.3.
Таблица 3.3.
| Наименование модернизируемого изделия | Переменные затраты на единицу продукции, руб./шт. | Изменение переменных затрат на выпуск, тыс. руб. | Постоянные затраты предприятия, тыс. руб. | Изменение затрат по фактору, тыс. руб. | ||||||
| до модернизации | изменение затрат, % | после модернизации | изменение переменных затрат | до модернизации | изменение затрат, % | после модернизации | изменение постоянных затрат | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| А | 2024,14 | 10 | 2226,56 | 202,41 | 700,35 | - | - | - | - | - |
| Д | 7636,36 | 5 | 8018,18 | 381,82 | 1985,45 | - | - | - | - | - |
| Итого | - | - | - | - | 2685,81 | 46758,41 | 1 | 47226,00 | 467,58 | 3153,39 |
3.2 Расчет изменения затрат за счет изменения технического уровня производства
Факторы изменения технического уровня производства оказывают решающее влияние на уровень и динамику себестоимости товарной продукции. Основные мероприятия по повышению технического уровня производства находят отражение в так называемом плане развития техники и организации производства.
Данная группа включает следующие факторы:
автоматизация производственных процессов и внедрение новых технологий;
совершенствование применяемой техники и технологий;
улучшение использования материальных ресурсов;
внедрение новых видов материальных ресурсов.
3.2.1 Изменение себестоимости за счет автоматизации производственных процессов, внедрения новых технологий, а также за счет совершенствования применяемой техники и технологии
На практике расчет изменения себестоимости за счет автоматизации производственных процессов, внедрения новых технологий, а также за счет совершенствования применяемой техники и технологии производится отдельно для того, чтобы выявить влияние каждого из них на себестоимость. Учитывая, что методика и алгоритм расчета по этим факторам одинаковы, в курсовом проекте они объединены. Изменение себестоимости, вызванной автоматизацией производства, внедрением новых технологий, а также совершенствование имеющихся, рассчитывается по формуле:
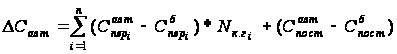 ,
где

 - переменные
затраты на
единицу i-го
изделия после
проведения
мероприятий,
руб/шт;
 - постоянные
затраты предприятия
после внедрения
мероприятий,
тыс. руб;
 - количество
i-х изделий
с момента внедрения
мероприятий
и до конца года,
шт.
Исходные данные представлены табл. 3.4., а сам расчет – в табл. 3.5.
Таблица 3.4.
Исходные данные для расчета изменения затрат от внедрения мероприятий по повышению технического уровня производства
| Мероприятие | Переменные затраты на единицу продукции, руб./шт. | Количество изделий с момента внедрения и до конца года, шт. | Постоянные затраты предприятия после внедрения, тыс. руб. | |
| до внедрения | после внедрения | |||
| Автоматизация производственного процесса: | ||||
| мероприятие 1 | 214,84 | 172,92 | 63000 | 0 |
| мероприятие 2 | 103,49 | 70,74 | 28000 | 0 |
| мероприятие 3 | 66,81 | 53,71 | 25000 | 0 |
| Совершенствование применяемой техники: | ||||
| мероприятие 1 | 188,64 | 154,58 | 341 | 0 |
| мероприятие 2 | 103,49 | 45,85 | 305 | 0 |
| Итого | 0 | 0 | 0 | 40800 |
Таблица 3.5
Изменение затрат за счет внедрения мероприятий по повышению технического уровня производства
| Мероприятие | Переменные затраты на единицу продукции, руб./шт. | Изменение переменных затрат на выпуск, тыс. руб. | Постоянные затраты предприятия, тыс. руб. | Изменение затрат по фактору, тыс. руб. | ||||
| до модернизации | после модернизации | изменение переменных затрат | до модернизации | после модернизации | изменение постоянных затрат | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Автоматизация производственного процесса: | ||||||||
| мероприятие 1 | 214,84 | 172,92 | -41,92 | -2640,96 | ||||
| мероприятие 2 | 103,49 | 70,74 | -32,75 | -917,00 | ||||
| мероприятие 3 | 66,81 | 53,71 | -13,1 | -327,50 | ||||
| Совершенствование применяемой техники: | ||||||||
| мероприятие 1 | 188,64 | 154,58 | -34,06 | -11,61 | ||||
| мероприятие 2 | 103,49 | 45,85 | -57,64 | -17,58 | ||||
| Итого по предприятию | -3914,65 | 46758,41 | 40800 | -5958,41 | -9873,07 | |||
3.2.2 Улучшение использования сырья, материалов, топлива и энергии DСм
Изменение затрат может быть вызвано изменением норм расхода материальных ресурсов. Если материалы не изменились, то цены остались на том же уровне. Тогда изменение себестоимости по данному фактору рассчитывается по формуле, тыс. руб.,
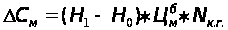 , где
H0 , H1 - нормы расхода материала до и после внедрения мероприятия, кг./шт.
Цмб - цена материала в базовом году, руб./кг.
Исходные данные для расчета представлены в таблице 3.6., результаты расчета – в таблице 3.7.
Таблица 3.6.
Исходные данные для расчета изменения затрат за счет улучшения использования сырья, материалов, топлива, энергии
| Мероприятие | Норма расхода, кг | Цена материала, руб./кг | Nк.г, шт. | |
| до внедрения | после внедрения | |||
| 1 | 2 | 3 | 4 | 5 |
| 1 | 1,52 | 1,05 | 200 | 420 |
| 2 | 0,52 | 0,3 | 320 | 800 |
| 3 | 0,84 | 0,89 | 120 | 520 |
Таблица 3.7.
Расчет изменения затрат за счет улучшения использования сырья, материалов, топлива, энергии
| Мероприятие | Норма расхода, кг | Цена материала, руб./кг | Nк.г, шт. | Изменение затрат, тыс. руб. | ||
| до внедрения | после внедрения | изменение нормы | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | 1,52 | 1,05 | -0,47 | 200 | 420 | -39,48 |
| 2 | 0,52 | 0,3 | -0,22 | 320 | 800 | -56,32 |
| 3 | 0,84 | 0,89 | 0,05 | 120 | 520 | 3,12 |
| Итого | -92,68 | |||||
3.2.3
Изменение
затрат за счет
внедрения новых
видов материальных
ресурсов

Предусматривается внедрение новых видов ресурсов, а, следовательно, будут меняться и нормы расхода материалов, и цены.
Расчет изменения себестоимости по данному фактору проводится по каждому виду продукции и для каждого наименования используемых ресурсов.
Для изделия А расчет производится по формуле:
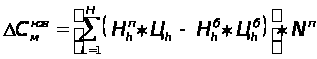 , где
L= 1, ... H - виды материальных ресурсов.
Нhп, Нhб- нормы расхода h - го вида ресурса в плановом и базовом году;
Цhп, Цhб - цена h - го вида ресурса в плановом и базовом году;
Nп- количество изделий в плановом году по оптимальной программе.
Исходные данные для расчета представлены в табл. 3.8., расчет – в табл. 3.9.
Таблица 3.8.
Исходные данные для расчета экономии от внедрения новых видов материалов, топлива, энергии
| Вид материала | Норма расхода, т/шт. | Цена материала, руб. | ||
| Базовый год | плановый год | базовый год | плановый год | |
| 1 | 2 | 3 | 4 | 5 |
| Замена потребляемого материала: | ||||
| уголь | 0,318 | 0,151 | 249 | 249 |
| мазут | 0 | 0,89 | 0 | 232 |
Таблица 3.9.
Изменение себестоимости за счет внедрения новых видов материальных ресурсов
|
Вид материала |
Количество продукции в плановом году, шт. | Норма расхода, т/шт. | Цена материала, руб. | Затраты на единицу продукции, руб./шт. | |||
| базовый год | плановый год | базовый год | плановый год | базовый год | плановый год | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Уголь | 3 460 | 0,318 | 0,151 | 249 | 249 | 79,18 | 37,60 |
| Мазут | 3 460 | 0 | 0,89 | 0 | 232 | 0,00 | 206,48 |
| Итого | 79,18 | 244,08 | |||||
| Изменение затрат на единицу продукции | 164,90 | ||||||
| Изменение затрат по фактору, тыс. руб. | 570,54 | ||||||
3.3 Изменение себестоимости за счет совершенствования организации производства и труда
Изменение себестоимости за счет совершенствования организации производства и труда предусматривает следующие факторы:
совершенствование организации производства и управления;
улучшение организации труда;
сокращение потерь от брака и ликвидации непроизводительных расходов.
3.3.1 Изменение
затрат за счет
совершенствования
организации
производства,
управления
и труда

Учитывая, что методика расчета по фактору совершенствования организации производства и управления и фактору улучшения организации труда одинаковы, проведем расчет сразу по обоим, тыс. руб.:
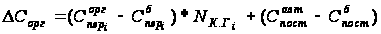 ,
где
 - наименование
изделий, которые
будут выпускаться
после проведения
мероприятий
по данному
фактору.
Исходные данные для расчета см. табл. 3.10., результаты расчета – в табл. 3.11.
Таблица 3.10.
Данные для расчета экономии за счет улучшения управления и организации труда
| Мероприятие | Переменные затраты на единицу продукции, руб./шт. | Количество изделий с момента внедрения и до конца года, шт. | Постоянные затраты предприятия после внедрения, тыс. руб. | |
| до внедрения | после внедрения | |||
| Изменение структуры управления цеха | 5,9 | 5,7 | 2934 | 38000 |
| Переход на новые нормы времени | 109 | 98 | 7900 | 0 |
Таблица 3.11.
Расчет изменения затрат за счет улучшения организации производства, управления и труда
| Мероприятие | Переменные затраты на единицу продукции, руб./шт. | Изменение переменных затрат на выпуск, тыс. руб. | Постоянные затраты предприятия, тыс. руб. | Изменение затрат по фактору, тыс. руб. | ||||
| до модернизации | после модернизации | изменение переменных затрат | до модернизации | после модернизации | изменение постоянных затрат | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Изменение структуры управления цеха | 5,9 | 5,7 | -0,2 | -0,59 | 46 758,41 | 38000 | -8 758,41 | -8 759,00 |
| Переход на новые нормы времени | 109 | 98 | -11 | -86,9 | -86,9 | |||
| Итого по предприятию | - | - | - | -87,49 | - | - | -8 758,41 | -8 845,90 |
3.3.2 Изменение затрат за счет ликвидации потерь от брака и непроизводительных расходов
Потери от брака на машиностроительном предприятии не планируются, а учитываются только в фактической себестоимости. Непроизводительные расходы, включающие потери от простоев оборудования, рабочих, недостачи материалов, деталей и т.п., также иногда не планируются, а учитываются только в фактической себестоимости в составе общехозяйственных расходов.
Экономия затрат может быть получена, когда проводятся мероприятия по ликвидации брака и непроизводительных расходов:
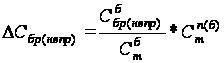 ,
где
 -
потери от брака
и непроизводительных
расходов в
базовом году,
тыс. руб.;
 -
себестоимость
товарной продукции
планового года
в ценах и условиях
базового, тыс.
руб.:
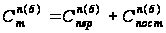 .
Исходные данные представлены в табл. 3.12, результаты расчета - в табл. 3.13.
Таблица 3.12.
Исходные данные для таблиц 3.13, 3.14.
| Наименование показателей, тыс. руб. | Базовый год | Плановый год |
| 1 | 2 | 3 |
| Потери от брака | 2990 | |
| Непроизводительные расходы | 450 | |
| Изменение цен на материалы | 2400 | |
| Изменение цен на товарную продукцию | 1500 |
Таблица 3.13.
Расчет изменения себестоимости за счет ликвидации потерь от брака и непроизводительных расходов
| Показатель | Потери от брака в базовом году, тыс. руб. | Непроизводительные расходы в базовом году, тыс. руб. | Себестоимость товарной продукции, тыс. руб. | Удельный вес в себестоимости товарной продукции, % | |
| Брак | Непроизводительные расходы | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Базовый год | 2990 | 450 | 129 884,48 | 2,30 | 0,35 |
| Плановый год (в условиях базового) | 1 910,47 | 287,53 | 82 990,16 | ||
| Изменение по фактору | -1 910,47 | -287,53 | |||
3.4 Сводный расчет изменения себестоимости за счет влияния технико-экономических факторов
Сводный расчет представлен в табл. 3.14.
Таблица 3.14.
Расчет изменения затрат по всем факторам
| № п/п | Показатель | Условные обозначения | Значение |
| А | Объем товарной продукции в плановом году в условиях базового, тыс. руб. |
|
105795,43 |
| Б | Затраты на 1 руб. товарной продукции базового года, коп./руб. |
|
78,44 |
| В | Себестоимость товарной продукции в плановом году в условиях базового, тыс. руб. |
|
82990,16 |
| Г | Изменение затрат в плановом году за счет влияния основных факторов, всего, тыс. руб., в том числе |
|
3676,57 |
| 1 | изменения структуры и объема выпускаемой продукции, тыс. руб., в том числе, связанного: |
|
24115,68 |
| 1.1 | с изменением структуры выпускаемой продукции, тыс. руб. |
|
4080,33 |
| 1.2 | с изменением удельного веса постоянных расходов в структуре себестоимости, тыс. руб. |
|
16881,95 |
| 1.3 | с изменением качества продукции, тыс. руб. |
|
3153,39 |
| 2 | изменения технического уровня производства, тыс. руб., в том числе, связанного: |
|
-9395,20 |
| 2.1 | с автоматизацией производственных процессов и внедрением новых технологий и совершенствованием применяемой техники и технологий, тыс. руб. |
|
-9873,07 |
| 2.2 | с улучшением использования материальных ресурсов, тыс. руб. |
|
-92,68 |
| 2.3 | с внедрением новых видов материальных ресурсов, тыс. руб. |
|
570,54 |
| 3 | изменения управления и организации производства, тыс. руб., в том числе, связанного: |
|
-11043,90 |
| 3.1 | с совершенствованием организации производства и управления, тыс. руб. |
|
-8759,00 |
| 3.2 | с улучшением организации труда, тыс. руб. |
|
-86,90 |
| 3.3 |
с сокращением потерь от брака и ликвидацией непроизводительных расходов, тыс. руб. |
|
-2198,00 |
| Д | Себестоимость товарной продукции в плановом году в ценах базового года, тыс. руб. |
|
86666,74 |
| Е | Затраты на 1 руб. товарной продукции в плановом году в ценах базового года, коп./руб. |
|
81,92 |
| Ж | Изменение себестоимости за счет изменения цен в планируемом году, тыс. руб. |
|
2400,00 |
| З | Себестоимость товарной продукции в плановом году, тыс. руб. |
|
89066,74 |
| И | Изменение объема товарной продукции за счет изменения цен на готовую продукцию в плановом году, тыс. руб. |
|
1500,00 |
| К | Объем товарной продукции планового года, тыс. руб. |
|
107295,43 |
| Л | Затраты на 1 руб. товарной продукции в плановом году, коп./руб. |
|
83,01 |
| М | Изменение затрат на 1 руб. товарной продукции, %: | ||
| за счет влияния внутренних факторов |
|
4,43 | |
| за счет влияния всех факторов |
|
5,82 |


3.3.3 Себестоимость товарной продукции в плановом году в ценах базового
Себестоимость товарной продукции в плановом году в ценах базового года производится по следующим формулам, тыс. руб.:
 С=С1+С2+С3
;
С’тп(б)=
Стп(б)+С
.
3.3.4 Определение затрат на 1 рубль товарной продукции в плановом году в ценах базового года
Определение затрат на 1 рубль товарной продукции в плановом году в ценах базового года находится по формуле, коп/руб:
с’рп(б)=С’тп(б)/Vтп(б)*100 ;
3.3.5 Определение
себестоимости
товарной продукции
 и объема товарной
продукции
 планового года
в ценах и условиях
этого года
Определение
себестоимости
товарной продукции
и
объемах товарной
продукции
планового года
в ценах и условиях
этого года
производится
путем корректировки
соответствующих
показателей
на изменение
цен и условий
производства,
тыс. руб:
Стп= С’тп(б)+ Цм ;
Vтп=
Vтп(б)+ЦVт.
3.3.6 Определение плановых затрат на 1 рубль товарной продукции планового года с сопоставимых с базовым годом ценах на товарную продукцию и изменением этих затрат по сравнению с базовым годом
Расчет производится по формулам, соответственно:
срп=Стп/Vтп*100 ;
Р’Ср=(с’рп(б)-срб)/срб*100.
3.3.7 Изменение затрат на 1 рубль товарной продукции в плановом году по сравнению с базовым годом
Расчет производится по формуле:
РСр=(срп-срб)/срб*100.
Третий раздел курсового проекта – центральный. Здесь стояла серьёзная задача – рассчитать изменение себестоимости производимой продукции пофакторным методом. Все результаты отражены в таблице 3.14. В целом, себестоимость товарной продукции увеличилась за счёт роста затрат, связанных с изменением структуры и объёма выпускаемой продукции. Причем, снижение затрат из-за изменения технического уровня производства не скомпенсировало рост затрат, связанных со структурой выпуска. Затраты на 1 руб. товарной продукции в плановом году составили 83,01 коп. в то время, как для базового года аналогичный показатель составил 78,44 коп. Увеличение этого показателя является важным сигналом для предприятия о том, что