Бизнес-планирование инновационной деятельности
- апробация технологии изготовления опытных образцов системы утепления (выполнено).
Предпроизводственная стадия к настоящему времени осуществлена за счет собственных средств фирмы. Принятый проект освоения полной мощности состоит из четырех производственных этапов (1-1 V) по одному кварталу в каждом.
Первый производственный этап (I) предполагает освоение мощности компании только на 75%, что связано с вероятными срывами в технологии изготовления новых видов продукции, сложностями, связанными с выведением товара на рынок, в чем руководство фирмы отдает себе отчет и намечает реальные планы производства и сбыта.
Второй производственный этап (II) попадает на зимний период времени. Руководство фирмы в этот период планирует отработать свои коммерческие контакты по регулярным закупкам исходных материалов и, одновременно, заключить договоры на поставку своей продукции в весенне-летний период на региональный рынок.
Третий и четвертый производственные этапы (III-IV) - освоение мощности цеха до 100% планируется реализовать в летне-осенний период, т.е. в период пикового спроса на системы наружного утепления зданий. По коммерческим прогнозам фирмы к этому времени уже удастся заключить долговременные договоры на поставку готовой продукции с оптовыми потребителями, что позволит компании работать стабильно со 100%-ной загрузкой мощностей в течение всего года.
В качестве подстраховочной меры для периодов сезонного спада спроса на продукцию фирмой предусмотрено резервирование складских помещений для запаса готовой продукции.
Таблица 10
График производственных мероприятий, освоения мощностей и сбыта продукции в ООО «Дом Сервис+» в 2011 г.
| Мероприятия | 1 нед | 2 нед | 3 нед | 4 нед | 5 нед | 6 нед | 7 нед | 8 нед | 9 нед | 10 нед | 11-22 нед | 23-34 нед | 35-46 нед | 47-58 нед |
| 1. Переговоры с подрядчиками и поставщиками оборудования | ||||||||||||||
| 2. Кредитование | + | + | ||||||||||||
| 3. Расчеты по оборудованию | + | |||||||||||||
| 4. Изготовление, поставка, монтаж, наладка оборудования | + | + | + | |||||||||||
| 5. Расчеты по наладке оборудования | + | |||||||||||||
| 6. Заключение договоров по поставке материалов и полимеров | + | + | + | + | ||||||||||
| 7. Поставка материалов на склад фирмы | + | + | ||||||||||||
| 8. Расчеты по материалам | + | + | ||||||||||||
| 9. Заключение договоров на реализацию готовой продукции | + | + | + | + | ||||||||||
| 10. Изготовление и сбыт малых серий готовой продукции (75%-ное освоение мощности) | + | |||||||||||||
| 11. 100%-ное освоение мощности | + | |||||||||||||
| 12. 100%-ное освоение мощности | + |
Исходными данными для расчёта объёма производства является годовая мощность, которая рассчитывается по следующей формуле (1):
V = Vt *n, (1)
где V – годовой объём производства продукции в натуральном выражении, (т, кг, л, мл и т.д.);
Vt – сменный (цикл) объём производства продукции, (т, кг, л, мл и т.д.);
n – количество рабочих смен за год.
Сменный объём производства в натуральном выражении вырабатываемой продукции берется из дипломной работы по технологии производства.
В году 365 рабочих дней. Количество рабочих смен за год определяется исходя из того, что в сутки 3 смены по 8 часов, а в год количество смен получается:
n =3*365=1095
Сменный объём производства продукции равен произведению выработки продукции в час (8750 мл/час) на количество часов в смену:
Vt = 8750*8=70000 мл.
Отсюда,
V=70000*1095=76650000 мл.
Рабочий период планируется исходя из проектируемого режима работы предприятия (прерывный или непрерывный режим, односменная или двухсменная работа).
Fн = n*tсм*Д, (2)
где Fн – действительный фонд времени работы линии, час
n – количество смен
tсм – продолжительность смены, час
Д – число рабочих дней в плановом периоде.
Fн= 3*8*365 = 8760 час
На предприятии находятся разные виды оборудования, у которых циклы работы различны, как и производительность, поэтому неодинаковы коэффициенты экстенсивной и интенсивной загрузки.
Коэффициент экстенсивной загрузки показывает, какую долю времени из максимально возможного используют при эксплуатации оборудования. Данный коэффициент рассчитывается по формуле (3):
Кэкс= Тфакт / Тмакс (3)
где Тфакт – фактическое время работы оборудования,
Тмакс – максимальное время работы.
Коэффициент интенсивной загрузки показывает, насколько эффективно данный вид оборудования используется по рабочей загрузке. Этот показатель вычисляется по формуле (4):
Кинт= Пфакт / Пмакс (4)
где Пфакт и Пмакс – соответственно фактическая и максимально возможная производительность оборудования.
Интегральный коэффициент объединяет экстенсивный и интенсивный коэффициенты и показывает степень загрузки оборудования по времени и по производительности. Вычисляется интегральный коэффициент по формуле (5):
Кинт = Кэкс* Кинт, (5)
где Кэкс и Кинт – коэффициенты экстенсивной и интенсивной загрузки оборудования.
Результаты расчетов коэффициентов экстенсивности, интенсивности и интегрального коэффициента заносят в таблицу 11.
Таблица 11
Расчет основных показателей использования оборудования
| Наименование оборудования | Фактич. время работы, ч | Максим. время работы, ч |
Коэф. экстен сивности |
Фактич. произво дительность |
Максим. произво дительность |
Коэф. интенси вности |
Интегральный коэффициент |
| Дробилка | 24 | 24 | 1 | 98000 | 100000 | 0,98 | 0,98 |
| Стерилизатор | 24 | 24 | 1 | 9000 | 10000 | 0,9 | 0,9 |
| Измельчитель | 24 | 24 | 1 | 146000 | 150000 | 0,97 | 0,97 |
| Ферментатор | 24 | 24 | 1 | 130200 | 150000 | 0,88 | 0,88 |
| Инокулятор | 24 | 24 | 1 | 3300 | 4000 | 0,825 | 0,825 |
| Реактор-смеситель | 24 | 24 | 1 | 198000 | 200000 | 0,99 | 0,99 |
| Охладитель | 24 | 24 | 1 | 3200 | 4000 | 0,8 | 0,8 |
| Фасовочно-упаковочная машина | 24 | 24 | 1 | 136 | 150 | 0,906 | 0,906 |
Результаты этих расчетов показывают, какое наиболее эффективно используется оборудование (установка), проанализировав его по мощности и по времени использования.
По интенсивности использования можно определить резервы использования в %, и следовательно, сделать выводы о возможном увеличении мощности производства.
На мощность производства влияют следующие факторы:
обеспеченность сырьем;
производительность оборудования;
подготовка и квалификация работников;
объем спроса на товар и объем реализации;
обеспеченность энергетическими ресурсами;
новые технологии.
Результаты расчётов выработки продукции сводят в таблицу 12.
Таблица 12
Расчёт выработки продукции
| Наименование продукции | Развес, мл. | Выработка | |
| в сутки, мл. | в год, мл. | ||
| Тепло-Сервис | 100 | 210000 | 76650000 |
Оптовые
цены на продукцию
рассчитываются
на основе розничных
цен по следующей
формуле (6):
Цопт = Црозн - Црозн * к (6)
где Цопт и Црозн - соответственно оптовая и розничная цена продукции, руб.,
к – коэффициент, учитывающий размер торговой скидки при формировании розничной цены (3-8%).
Результаты расчётов оптовых цен на продукцию сводят в таблицу 13.
Таблица 13
Расчёт оптовых цен на продукцию
| Наименование продукции | Развес, мл |
Розничная цена за 100 мл, руб |
Розничная цена за V сут л, руб | Торговая скидка, руб | Оптовая цена за 100 мл, руб |
| Тепло-Сервис | 100 | 150 | 315000 | 12 | 138 |
После расчёта оптовых цен определяется товарная продукция и объём реализованной продукции. Товарная продукция за год определяется по формуле (7):
ТПгод= Цопт* Выргод (7)
где Цопт - оптовая цена за 1 кг, руб.;
Выргод - годовой объём выработки, кг.
Результаты расчётов заносят в таблицу 14.
Таблица 14
Расчёт товарной продукции
| Наимен. продукции | Выработка в год, л | Оптовая цена за 1 л, руб. | Товарная продукция, руб. |
| Тепло-Сервис | 76650 | 1380 | 105777000 |
План материально-технического снабжения
Данный раздел предусматривает расчет количества и стоимости основных материалов, необходимых для получения единицы (1 мл, 1л, 1кг и т.д.) продукции и на годовой объем производства.
Количество материалов, необходимых для изготовления единицы продукции, можно определить, исходя из количества этих же материалов, затрачиваемых в сутки на изготовление продукта, т. к. оно известно из данных материального баланса.
Количество сырья и материалов, необходимых для изготовления единицы продукции, рассчитывается по формуле (8):
Q = Qсут/ М, (8)
где Qсут - количество материалов, затрачиваемых в сутки на получение продукта;
 - масса полученного
за сутки продукта.
Q=404,46/210=1,926
Стоимость материалов, необходимых для получения 1л продукта, определяется, исходя из данных о количестве материалов на 1 л продукции, а также из цены за единицу количества для каждого вида сырья (за 1кг, 1г, 1л, 1м3). Стоимость соответствующего материала определяется по формуле (9):
С = Цед* К, (9)
где
 -
стоимость
материала,
необходимого
для получения
1л готовой продукции,
 - цена единицы
количества
материала;
 - количество
необходимого
исходного
сырья.
После расчёта количества и стоимости материалов на 1 л готовой продукции производят расчёт количества и стоимости сырья и материалов на годовой выпуск. Стоимость материалов на годовой выпуск определяется по формуле (10):
Сгод = С1 кг * Выргод, (10)
где Сгод - стоимость материала, необходимого для годового выпуска продукции,
С1 кг - стоимость материала, необходимого для выпуска 1 кг продукции,
Выргод - годовая выработка продукции.
В стоимость сырья и материалов не входят затраты по их транспортировке, их включают отдельно, т.е. затраты на погрузку и разгрузку, перевозку, расходы по таре, заработную плату работников снабжения по доставке сырья принимают укрупнено. Транспортно-заготовительные расходы по укрупнённым показателям составляют 3 – 7 % от стоимости сырья и материалов.
Результаты расчётов заносят в таблицу 15 и 16.
Таблица 15
Расчёт стоимости основных материалов на 1 кг готовой продукции и на годовой объем производства
|
Наименование основных материалов |
Стоимость сырья, руб./л. | Наименование изделий | ||||
| На 1 кг. Продукции | На годовой объем производства | |||||
| Количество сырья |
Стоимость руб. |
Количество сырья | Стоимость, руб. | |||
| крошка пеноплатса | 50 | 0,05 | 2,5 | 3832,5 | 191625 | |
| клей для пенополистирола и каменной ваты СЕРВИС-К | 3,4 | 0,8 | 2,72 | 61320 | 208488 | |
| клей для создания армирующего слоя СЕВИС-К | 350 | 0,4 | 140 | 30660 | 10731000 | |
| армирующая сетка из стекловолокна | 34 | 0,5 | 17 | 38325 | 1303050 | |
| дюбель для крепления утеплителя | 135 | 0,016 | 2,16 | 1226,4 | 165564 | |
| акриловый грунт СЕРВИС-Г | 666 | 0,08 | 53,28 | 6132 | 4083912 | |
| штукатурка СЕРВИС-Ф | 3000 | 0,08 | 240 | 6132 | 18396000 | |
| Итого | 457,66 | 35079639 | ||||
| ТЗР (3%) | 13,73 | 1052389,17 | ||||
Расчёт количества и стоимости электроэнергии и воды на технологические нужды.
Количество и стоимость электроэнергии на технологические нужды ведётся по нормам расхода на 1 кг готового продукта, умноженным на объём производства в год, а затем на тариф за 1 кВт-час. Результаты расчётов заносятся в таблицу 16.
Таблица 16
Расчёт электроэнергии на технологические нужды
| Наименование изделий | Выработка в год, л. |
Норма расхода электроэнергии, кВт – час/л |
Потребность в электроэнергии в год, тыс. кВт-час | Стоимость, руб. |
| Био-маска скраб | 76650 | 6,1 | 467,565 | 771482,25 |
Тариф за 1 кВт-час 1,65 руб.
Расчёт объёма воды на технологические нужды производится исходя из норм расхода на 1 кг готовой продукции. Чтобы получить значение объёма воды на технологические нужды, которая необходима для получения годового объёма продукции, умножают объём воды, приходящейся на изготовление 1 кг продукции, на годовую норму выработки и установленный тариф за 1м3 воды. С учетом стоимости 1 м3=6,50 руб.
Таблица 17
Расчёт воды
| Наименование изделия |
Выработка в год, л |
Норма расхода, куб. м /л | Потребность в год, куб. м | Стоимость, руб. |
| Тепло-Сервис | 76650 | 0,59 | 45223,5 | 293952,75 |
План по труду и заработной плате
В этом разделе определяют численность промышленно-производственного персонала предприятия и фонд заработной платы. Число работников устанавливают на основании норм технологического проектирования предприятий микробиологической промышленности.
Для производства Тепло-Сервис при непрерывном режиме работы требуется технолог, лаборант, электрик, рабочий, механик, фасовщик. Общая численность работников равна 25. Распределение рабочих на производстве сводят в таблицу 18.
Таблица 18
Распределение рабочих по специальностям
|
Квалификация рабочего (профессия) |
Разряд |
Численность | |
| В сутки | Всего | ||
| Технолог | I | 1 | 1 |
| Лаборант | II | 3 | 4 |
| Электрик | II | 3 | 4 |
| Рабочий | II | 3 | 4 |
| Механик | II | 3 | 4 |
| Фасовщик | III | 6 | 8 |
После определения численности рабочих рассчитывается фонд заработной платы. В основе расчёта основной заработной платы производственных рабочих лежит расчет объёмов производства, бригадная сдельная расценка и положение о премировании.
Бригадная сдельная расценка определяется по формуле 11.
Рбр = Тс/Нвыр (11)
где Тс – сумма дневных тарифных ставок бригады, занятой на изготовлении данного вида продукции;
Нвыр – бригадная норма выработки за смену.
Для определения дневных тарифных ставок численность работников распределяют по видам вырабатываемой продукции и определяют тарифную ставку для рабочих каждой специальности. Результаты расчётов сводят в таблицу 19.
Таблица 19
Расчёт суммы тарифных ставок
| Наименование профессии | Число рабочих в смену | Часовая тарифная ставка одного рабочего, руб | Суточная тарифная ставка бригады, руб | Месячный фонд заработной платы, руб. | Годовой фонд заработнойплаты, руб |
| Технолог | 1 | 101,3 | 402 | 12050 | 291600 |
| Лаборант | 1 | 43,3 | 283 | 34000 | 499200 |
| Электрик | 1 | 38,3 | 237 | 28400 | 441600 |
| Рабочий | 1 | 39,6 | 207 | 24800 | 456000 |
| Механик | 1 | 34 | 217 | 26000 | 391200 |
| Фасовщик | 2 | 28,3 | 227 | 54400 | 652800 |
Расчет суммарной тарифной ставки бригады за смену производится путем суммирования произведений суточных тарифных ставок рабочих каждой профессии на количество работников соответствующей профессии.
Тс = 5994
Норма выработки каждого вида продукта в смену известна из материального баланса Нвыр = 70 л.
Следовательно, бригадная сдельная расценка
Рбр = 5994/70=85,6 руб.
Расчёт фонда заработной платы
Фонд заработной платы определяется по каждому виду продукции. Доплаты, которые выплачиваются производственным рабочим за качество продукции, за работу в ночное время, в праздничные дни и др., включают в дополнительный фонд заработной платы. Кроме того, учитываются доплаты за выслугу лет, районный коэффициент. Сумма доплат по укрупнённым показателям составляет от 50 до 100% от фонда основной заработной платы. Расчеты по заработной плате свели в таблицу 20.
Таблица 20
Расчёт заработной платы производственных рабочих
| Наименование изделия |
Выработка в год, л. |
Сдельная расценка, руб/л |
Фонд заработной платы по сдельным расценкам, руб | Доплаты и дополнительная заработная плата, руб | Годовой фонд заработной платы, тыс.руб |
| Тепло-Сервис | 76650 | 85,6 | 539280 | 269640 | 9707,040 |
Далее необходимо определить производительность труда и среднегодовую заработная плату на одного рабочего.
Производительность труда рассчитывается по формуле (12):
ПТ=ТП / ППП, (12)
где
 - товарная продукция,
руб.,
 - численность
промышленно-производственного
персонала, чел.
ПТ=105777000/25=4231080
Среднегодовая заработная плата одного рабочего рассчитывается по формуле (13):
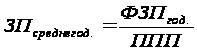 ,
(13)
где
 - годовой фонд
заработной
платы, руб.
ЗП среднегод =9707040/25 =388281,6
Планирование издержек на производство и реализацию продукции
Совокупность издержек на производство и реализацию продукции в денежном выражении называется себестоимостью продукции.
Уровень себестоимости показывает, насколько рационально предприятие использует свои производственные фонды, трудовые и финансовые ресурсы.
В этом разделе производится расчёт затрат на производство продукции. В предыдущем разделе были рассчитаны затраты на сырьё, материалы, расходы на воду и электроэнергию, заработную плату, отчисления налогов.
Необходимо рассчитать следующие статьи затрат:
- расходы на подготовку и освоение новых производств
- общезаводские расходы;
- производственные расходы;
- прочие производственные расходы;
- внепроизводственные расходы.
Перечисленные расходы определяются по укрупнённым показателям исходя из фактической величины, сложившейся на действующих предприятиях.
Статья расходов на подготовку и освоение новых производств и видов продукции включает следующие затраты: затраты на освоение новых производств, цехов, агрегатов, на подготовку и освоение новых видов продукции и новых технологических процессов. Расходы принимаются равными 0,7-1,5 % от фонда основной и дополнительной заработной платы.
9707040*1/100=97070,4 руб
Статья расходов на содержание и подготовку оборудования к ней относятся:
- амортизационные отчисления на производственное оборудование и транспортные средства;
- расходы по эксплуатации оборудования, включающие стоимость обтирочных и прочих материалов, основную и дополнительную заработную плату с отчислениями на социальные нужды дежурно-ремонтной группы рабочих, стоимость производственной электроэнергии, стоимость услуг вспомогательных цехов, связанных с содержанием и эксплуатацией оборудования;
- затраты на текущий ремонт оборудования и транспортных средств;
- износ быстроизнашивающихся деталей и инвентаря.
Расходы на содержание и эксплуатацию оборудования принимают 40 % от фонда основной и дополнительной заработной платы.
9707040*40/100=3882816 руб
Статья общезаводских расходов включает:
административно-управленческие расходы (заработная плата управленческого персонала с отчислениями на социальные нужды, канцелярские расходы и др.);
общепроизводственные расходы (заработная плата неуправленческого персонала с отчислениями на социальные нужды, содержание, текущий ремонт и амортизация зданий и сооружений, расходы по охране труда).
Эти расходы принимаются равными 150% фонда основной и дополнительной заработной платы производственных рабочих.
9707040*150/100=14560560 руб
Прочие производственные расходы включают производственные затраты, которые не вошли в предыдущие статьи, в частности, отчисления на научно- исследовательские работы, затраты на стандартизацию. Общая сумма расходов определяется в размере 0,05 % товарной продукции.
105777000*0,05/100=52888,5 руб
Статья внепроизводственных расходов включает расходы по реализации продукции: расходы по таре для готовой продукции, затраты по доставке товаров покупателям, рекламу и другие расходы, связанные со сбытом готовой продукции.
Величина внепроизводственных расходов принимается равной 2% от производственной себестоимости: 1054,83*2/100=21,1 руб
После подсчёта всех затрат определяется производственная и полная себестоимость продукции. Результаты расчётов свели в таблицу 21.
Таблица 21
Производственная и полная себестоимость продукции
| Статьи калькуляции | Наименование продукции | |
| На единицу продукции | На годовой объем производства | |
| Выработка продукции, л. | 1 | 76650 |
| 1. Сырьё и материалы, руб. | 620,16 | 47535264 |
| 2. ТЗР на сырьё и материалы, руб. | 18,61 | 1426057,92 |
| Итого: | 638,77 | 48961321,9 |
| 3. Вода и электроэнергия на технологические нужды, руб. | 13,9 | 1065435 |
| 4 Основная и дополнительная заработная плата производственных рабочих, руб. | 126,6 | 9707040 |
| 5.Отчисления на социальные нужды, руб. | 32,9 | 2523830,4 |
| 6.Расходы на подготовку и освоение производства, руб. | 1,27 | 97070,4 |
| 7. Расходы на содержание и эксплуатацию оборудования, руб. | 50,7 | 3882816 |
| 8.Общезаводские расходы, руб. | 190 | 14560560 |
| 9. Прочие производственные расходы, руб. | 0,69 | 52888,5 |
| Производственная себестоимость, руб. | 1054,83 | 80852719,5 |
| 10. Внепроизводственные расходы, руб.. | 21,1 | 1617315 |
| Полная себестоимость, руб. | 1075,93 | 82470034,5 |
8. Юридический план
Общество с ограниченной ответственностью «Дом Сервис+» является частным коммерческим предприятием и осуществляет свою деятельность в соответствии с Уставом предприятия, Конституцией РФ и действующим законодательством РФ.
Предметом деятельности ООО «Дом Сервис+» является строительство, ремонт производство предметов интерьера.
Основные виды деятельности:
- производство жалюзи, рольставни,
- производство и установка автоматических гаражных ворот;
- утепление стен;
- установка пластиковых окон; натяжных потолков;
- установка алюминиевых лоджий.
Целью деятельности Общества является удовлетворение общественных потребностей юридических и физических лиц в работах, товарах и услугах и получение прибыли.
Общество находится по адресу 656003. Россия Алтайский край г. Барнаул, ул. Северо-Западая д. 39. Телефон: 60-42-77. Факс: 3852-75-04-68. Email: ds_barnaul@mail
Общество имеет гражданские права и несет гражданские обязанности, необходимые для осуществления любых видов деятельности, не запрещенных федеральными законами.
Общество вправе осуществлять любые иные виды деятельности, не запрещенные действующим законодательством РФ.
Общество несет ответственность по своим обязательствам всем принадлежащим ему имуществом.
Правовое обеспечение деятельности целесообразно рассматривать по двум составляющим: внешняя и внутренняя нормативная базы предприятия. Внешней нормативной базой, обеспечивающей функционирование ООО «Дом Сервис+» являются: Конституция РФ, Гражданский кодекс РФ, ФЗ «Об обществах с ограниченной ответственностью». В качестве внутренней нормативной базы ООО «Дом Сервис+» можно рассмотреть пакет документов, определяющих функционирование исследуемого предприятия, созданием которого занимается генеральный директор и главный бухгалтер.
Внутренняя нормативная база по регулированию трудовых отношений и заработной платы представляет собой ряд положений, приказов и инструкций. Это такие, как: правила внутреннего трудового распорядка; штатной расписание; положения об отделах; должностные инструкции; трудовые контракты. Рассмотрим перечисленные выше документы.
Внутренний трудовой распорядок - это регламент (порядок) выполнения работниками работы в ООО «Дом Сервис+» под руководством и контролем администрации предприятия. Внутренний трудовой распорядок регулируется Правилами внутреннего трудового распорядка, утверждаемыми генеральным директором ООО «Дом Сервис+», и другими локальными нормативными актами по вопросам труда. Правила внутреннего трудового распорядка регламентируют порядок приема и увольнения работников, обязанности работника, обязанности нанимателя, рабочее время и его использование, поощрения за успехи в работе, ответственность за нарушение трудовой дисциплины. Данные правила разработаны на основании Трудового Кодекса РФ.
Штатное расписание — документ, определяющий состав организационных подразделений и перечень должностей, размеры должностных окладов, а также общую численность сотрудников и фонд заработной платы в ООО «Дом Сервис+». Штатное расписание утверждает генеральный директор.
В целях сохранения коммерческой тайны (размера заработной платы и перечня должностей) штатное расписание на ООО «Дом Сервис+» составляется в двух экземплярах для директора и главного бухгалтера. Во все остальные подразделения доводятся только соответствующие части штатного расписаниям.
В ООО «Дом Сервис+» разработаны положения об отделах. В них определены задачи отдела, его структура, функции, взаимоотношения с другими подразделениями предприятия, права и ответственность. Рассмотрим положения о некоторых отделах.
Правовое положение деятельности маркетинга (товар, цены, каналы распределения и маркетинговые коммуникации) на предприятии регулируется с помощью следующих нормативных правовых актов: Федеральный закон "О рекламе" от 13.03.2006 N 38-ФЗ, Закон РФ "О сертификации продукции и услуг" от 10.06.1993 N 5151-1, Указ Президента РФ от 28.02.95 г. № 221 «О мерах по упорядочению государственного регулирования цен (тарифов)», Правила бытового обслуживания населения в Российской Федерации (утв. постановлением Правительства РФ от 15.08.97 г. № 1025); Правила оказания услуг общественного питания (утв. постановлением Правительства РФ от 15.08.97 г. № 1036); Правила продажи отдельных видов товаров (утв. постановлением Правительства РФ от 19.02.98 г. № 55); Порядок рассмотрения дел по признакам нарушения законодательства о рекламе (утв. приказом ГКАП России от 13.11.95 г. № 147); и т. п.
При изучении комплекса маркетинга маркетологи также изучют вопросы правового регулирования средств индивидуализации и средств безопасности товара; знать не только каким образом лучше организовать, но и как оформить доставку товара, т. к. каждый канал распределения оформляется самостоятельным гражданско-правовым договором (договор купли-продажи, договор поставки, договор розничной купли-продажи, договор поручения, договор комиссии, агентский договор и др.); знать основные принципы правового регулирования торговли, рекламы, правовые способы защиты чести, достоинства и деловой репутации субъектов маркетинговой деятельности.
В положении о бухгалтерии определено, что бухгалтерия является самостоятельным структурным подразделением ООО «Дом Сервис+» на правах отдела, подчиняется главному бухгалтеру. Бухгалтерия осуществляет учет средств предприятия и хозяйственных операций с материальными и денежными ресурсами, устанавливает результаты финансово-хозяйственной деятельности предприятия и др.
В ООО «Дом Сервис+» разработаны должностные инструкции для всех должностей работников. Рассмотрим основные требования, предъявляемые к оформлению должностных инструкций. Каждая должностная инструкция состоит из нескольких разделов: общие положения, должностные обязанности, права, ответственность.
В разделе «Общие положения» указывают категорию должности, квалификационные требования, предъявляемые к сотруднику в соответствии с занимаемой им конкретной должностью, порядок назначения и освобождения от должности, основополагающие организационно-правовые документы, на основании которых сотрудник осуществляет служебную деятельность и реализует свои полномочия, наименование должностных лиц, которым подчиняется сотрудник, перечень структурных подразделений и (или) отдельных сотрудников, непосредственно подчиненных данному сотруднику по службе (если таковые имеются), порядок замещения сотрудника и исполнения должностных обязанностей в случае его временного отсутствия.
В разделе «Должностные обязанности» указывают обязанности работника с учетом задач и функций конкретного структурного подразделения организации с подробным изложением основных направлений его служебной деятельности. Кроме того, в разделе могут быть указаны обязанности сотрудника, возлагаемые на него в соответствии со сложившейся в данном структурном подразделении практикой распределения иных обязанностей, выполняемых подразделением по решению руководителя организации.
В разделе «Права» приводят перечень прав сотрудника, определенных законодательством и внутренними документами организации.
В разделе «Ответственность» указывают меру ответственности сотрудника за несоблюдение своих должностных обязанностей, а также требований законодательства. В данном разделе должностной инструкции можно как ограничиться общими отсылками к отраслям законодательства, так и конкретизировать в каких случаях на сотрудника (неисполнение или ненадлежащее исполнение конкретных должностных обязанностей, указанных в должностной инструкции; допущение конкретных нарушений законодательства и внутреннего порядка деятельности организации) может быть наложено взыскание.
Должностные инструкции в ООО «Дом Сервис+» разрабатываются отделом кадров.
Требования должностной инструкции являются обязательными для сотрудника ООО «Дом Сервис+» с момента его ознакомления с инструкцией под расписку и до перемещения на другую должность или увольнения, о чем проставляется отметка об ознакомлении в самой должностной инструкции. Согласованную и утвержденную инструкцию нумеруют, шнуруют, заверяют печатью и хранят в отделе организации труда и заработной платы соответствии с установленным порядком делопроизводства.
Для текущей работы с подлинника должностной инструкции снимают заверенную копию, которую выдают сотруднику и начальнику соответствующего структурного подразделения ООО «Дом Сервис+».
В состав внутренней нормативной базы, регулирующей организацию труда на ООО «Дом Сервис+» входит трудовой контракт.
Трудовой контракт является особым видом трудового договора, позволяющий его сторонам индивидуализировать условия труда и определять срок действия трудовых отношений. Трудовой контракт регулирует трудовые отношения работника с ООО «Дом Сервис+».
В ООО «Дом Сервис+» разработано положение о форме и порядке заключения трудовых контрактов.
Рассмотрев внутреннюю нормативную базу по регулированию трудовых отношений и заработной платы в ООО «Дом Сервис+» можно сказать, что необходимые локальные нормативные акты на предприятии разработаны в соответствии с трудовым законодательством. ООО «Дом Сервис+» имеет соответствующую нормативную базу.
9. Оценка риска
Дальнейшая успешная деятельность предприятия напрямую зависит от того, насколько правильно выбрана стратегия поведения данного предприятия на рынке. В нашем случае предлагается произвести выбор стратегии предприятия на основе использования метода SWOT – анализа, который позволяет оценить силу, слабость, возможности и угрозы, а также других методов, на основе которых будет произведен выбор стратегического поведения предприятия.
Таблица 22
Карта SWOT деятельности предприятия ООО «Дом Сервис+»
| Возможности | баллы | Угрозы | баллы |
| 1) Рост потребления новой строительных технологий; | 4 | 1) инфляционные процессы; | 4 |
| 2) рост доходов населения; | 3 | 2) изменение конъюнктуры рынка; | 3 |
| 3) привлечение инвестиций; | 3 | 3) изменения платежеспособности покупателей; | 4 |
| 4) поиск новых поставщиков; | 5 | 4) рост тарифов; | 2 |
| 5) снижение издержек обращения; | 4 | 5) изменение спроса покупателей; | 3 |
| 6) повышение торговой надбавки; | 4 | 6) появление новых конкурентов | 4 |
| 7) Повышение конкурентоспособности | 3 | 7) изменение налогообложения; | 3 |
| ИТОГО | 26 | ИТОГО | 23 |
| Сильные стороны | баллы | Слабые стороны | баллы |
| Сильные стороны | баллы | Слабые стороны | баллы |
| 1) широкий ассортимент; | 5 | 1) большое количество конкурентов; | 4 |
| 2) приемлемый уровень цен; | 4 | 2) высокая концентрация аналогичных товаров; | 4 |
| 3) хорошие отношения с клиентами; | 2 | 3) слабая мотивация работников; | 4 |
| 4)товарные кредиты поставщиков; | 3 | 4) торгово-технологический процесс, обусловленный месторасположением предприятия; | 2 |
| 5) тесные и добрые взаимоотношения с поставщиками; | 3 | 5) невысокая торговая надбавка; | 5 |
| 6)удобное месторасположения; | 5 | 6) высокий уровень издержек обращения; | 3 |
| 7) высокое качество товаров; | 4 | 7) отсутствие специалистов в области маркетинга; | 4 |
| 8) квалифицированный торгово-оперативный персонал; | 3 | 8) отсутствие анализа и планирования основных хозяйственных показателей; | 4 |
| 9) наличие социального пакета; | 3 | 9) слабая коммуникационная политика; | 3 |
| 10) значительная по отношению к основным конкурентам занимаемая рыночная доля; | 4 | ||
| ИТОГО | 36 | ИТОГО | 33 |
Матрица SWOT дает возможность свести результаты проведенных исследований в систему, установить линии связи между силой и слабостью, которые присуще предприятию, внешними угрозами и возможностями, которые в дальнейшем будут использованы для формулирования его стратегии.
Как показал анализ наибольшее количество баллов получило поле сильные стороны предприятия. Для наиболее полного представления о дальнейшем развитии и выбора стратегии предприятия необходимо составить обобщающую матрицу SWOT.
Таблица 23
Обобщающая матрица SWOT предприятия
| Возможности | Угрозы | ||
| Баллы (26) | Баллы (23) | ||
| Сильные стороны | Баллы (36) | 26*36 = 936 | 23*36 = 828 |
| Слабые стороны | Баллы (33) | 26*33 = 858 | 23*33 = 759 |
Результаты расчета показали, что наибольшее значение было определено в поле «Сила и возможности», следовательно, основная цель деятельности - получение максимальной прибыли. Рекомендуется использовать:
стратегию роста - использование сильных сторон предприятия для реализации возможностей, связанных с внешней средой его деятельности;
расширение торговых площадей (строительство выставочного зала в других городах);
стратегические альтернативы:
Интенсивный рост:
- увеличение сбыта существующих товаров (применение стимулирования сбыта, поиск новых поставщиков, контроль за качеством поставляемого товара, мониторинг цен конкурентов);
- создание новых товаров на существующем рынке;
Диверсификационнный рост:
- концентрическая диверсификация (распределение новых товаров по налаженным сбытовым каналам);
Оценка разработки маркетинговых исследований на предприятии ООО «Дом Сервис+» так же анализ показателей хозяйственной деятельности показали, что руководству данного предприятия необходимо уделить особое внимание на осуществление товарной и ценовой политики. Поэтому целесообразно при разработке стратегии предприятия выделить эти составляющие как наиболее важные.
На основании вышеприведенного анализа было выяснено, что система наружного утепления зданий ТЕПЛО-СЕРВИС обладает самыми высокими на местном рынке характеристиками качества, а относительно низкая себестоимость продукции (благодаря использованию отечественных материалов и комплектующих) позволяет установить отпускные цены на 15- 20% ниже среднерыночных. Однако, как следует из анализа рынка сбыта продукции, такое сочетание качественных и стоимостных характеристик продукции хоть и позволит новому субъекту рынка обеспечить себе гарантированный сбыт, но не будет являться наиболее эффективных. Исходя из приведенного выше анализа, цена на данную продукцию может быть увеличена на 6% по сравнению с ценой продукции-конкурента. Стоимость системы составит 1380,43 руб. за кв. метр, и, при этом, будет обеспечен необходимый гарантированный сбыт продукции.
10. Финансовый план
Планирование цен на продукцию
По каждому виду продукции и по всему объёму производства определяется прибыль как разность между товарной продукцией и её полной себестоимостью (14):
П=ТП-С, (14)
где
 -
прибыль от
реализации
продукции,
руб.;
- товарная
продукция
предприятия,
руб.;
- полная
себестоимость,
руб.
П=105777000-82470034,5=23306965,5 руб
Результаты расчётов заносятся в таблицу 24.
Таблица 24
Расчёт прибыли от реализации продукции
|
Наименование продукции |
Товарная продукция, руб. | Полная себестоимость руб. | Затраты на 1 руб товарной продукции, руб. | Прибыль, руб |
| Тепло-Сервис | 105777000 | 82470034,5 | 0,78 | 23306965,5 |