Бизнес-планирование инновационной деятельности

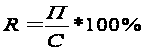 ,
(15)
где
 -
прибыль от
реализации
продукции,
руб.;
 - полная
себестоимость
продукции, руб.
R=23306965,5/ 82470034,5*100=28,26%
Расчёт оптовых цен на продукцию
Структура оптовой цены:
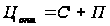 ,
(16)
где
- полная себестоимость
продукции,
руб.,
- прибыль от
реализации
продукции, руб.
Цопт = 1075,93 + 304,07 = 1380 руб
Затем определяют оптово-отпускную цену продукции:
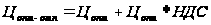 ,
(17)
где
 - оптовая цена
продукции,
НДС – налог на добавочную стоимость, который составляет 10-20% от оптово-отпускной цены продукции.
Цопт-отп = 1380+ 0,18*1380 = 1628,4
Цены рассчитываются на 0,1 л и на 1л.
Оптово-отпускная цена определяется по формуле 18.
Цопт-отп = Цопт/0,9 (18)
где 0,9 – оптовая скидка на продукцию.
Цопт-отп = 1380/0,9 = 1533,3
Результаты расчётов занести в таблицу 25.
Таблица 25
Расчёт оптовых и оптово-отпускных цен на продукцию
| Наименование продукции | Полная себестоимость 1 л, руб. | Оптовая цена 1 л, руб. | Оптово-отпускная цена 1 л, руб. | Оптово-отпускная цена за 100 мл, руб. |
| Тепло-Сервис | 1075,93 | 1380 | 1533,3 | 153,3 |
Планирование прибыли
Данный раздел включает расчет налогов и чистой прибыли.
Расчеты свели в таблицу 26.
Таблица 26
Расчет налогов и чистой прибыли
| Показатели | Единицы измерения | Значение |
| 1. Валовая прибыль (прибыль от реализации продукции) | Руб |
23306965,5 |
|
2. Из валовой прибыли, подлежащей налогообложению, исключаются: а) доходы (дивиденды), полученные по акциям, принадлежащим предприятию; б) средства, направленные на техническое перевооружение, реконструкцию, расширение производства (5 % от прибыли); в) взносы на благотворительные цели (2% от прибыли) |
Руб Руб Руб |
- 1165348,3 466139,3 |
| 3. Сумма отчислений в резервный фонд (6,67 % от уставного капитала) | Руб | 16008 |
| 4. Налогооблагаемая прибыль | Руб | 21659469,9 |
| 5. Ставка налога на прибыль | % | 20 |
| 6. Сумма налога на прибыль | Руб | 4331893,98 |
| 7. Чистая прибыль | Руб | 17327575,92 |
Расчет капитальных затрат на оборудование и строительные работы
Расчет капитальных затрат на оборудование
Стоимость каждого вида оборудования определяется как произведение стоимости единицы оборудования на количество единиц:
Собх = Седх* Nх, (19)
где Седх - стоимость единицы оборудования данного вида,
Nx – число единиц данного вида оборудования,
Собх – стоимость оборудования данного вида.
Результаты расчетов сведены в таблицу 27.
Таблица 27
Расчет общей стоимости оборудования
| Наименование оборудования | Количество единиц | Цена ед., руб | Полная стоимость руб. |
| Дробилка | 2 | 205000 | 410000 |
| Стерилизатор | 2 | 240000 | 480000 |
| Измельчитель | 2 | 210000 | 420000 |
| Ферментатор | 2 | 540000 | 1080000 |
| Инокулятор | 1 | 350000 | 350000 |
| Реактор-смеситель | 2 | 250000 | 500000 |
| Охладитель | 2 | 220000 | 440000 |
| Фасовочно-упаковочная машина | 1 | 340000 | 340000 |
| Итого | 14 | 4020000 |
К итогу прибавляются:
а) Стоимость коммуникаций - 20% от стоимости оборудования, равны 804000 руб.
б) Транспортные расходы - 5% от стоимости оборудования, равны 201000 руб.
в) Затраты на запчасти - 3% от стоимости оборудования, равны 120600 руб.
г) Накладные расходы - 1,25% от стоимости оборудования, равны 50250 руб.
 д) Стоимость
монтажа оборудования
- 20% от стоимости
оборудования,
равны 804000 руб.
Общие затраты на оборудование суммируются, равны 5999850 руб.
Сметно-финансовый расчет на строительные работы
При расчете финансовых средств на строительные работы учитывают затраты на строительство самого здания, а также расходы на установку освещения, отопительно – вентиляционной системы, водопровода и канализации.
Площадь здания составляет 432 м2, 6 строительных квадратов.
Цена 1 м2 площади стоит 20000 рублей.
Здание стоит 8640000 рублей.
Стоимость осветительной части (5% от стоимости строительных работ), равна 432000 руб.
Затраты на установку отопления и вентиляции (13% от стоимости строительных работ), равны 1123200 руб.
Расходы на установление водопроводно-канализационной системы (12% от стоимости оборудования), равны 1036800 руб.
Общие затраты на строительные работы определяются суммированием всех расходов на строительство.
8640000+ 432000+ 1123200+ 1036800= 11232000 рублей.
Итоговые капитальные затраты на предприятие равны сумме общих затрат на оборудование и общих затрат на строительные работы.
5999850+ 11232000= 17231850 рублей
Результаты расчетов итоговых капитальных затрат представлены в таблице 28.
Таблица 28
Расчет капитальных затрат
| Наименование объектов | Сумма, руб. | % к итогу |
| Оборудование | 5999850 | 0,35 |
| Здание | 11232000 | 0,65 |
| Всего капитальных затрат | 17231850 |
Срок окупаемости предприятия рассчитывается по формуле:
Ток = К/П, (20)
где П - размер чистой прибыли, руб.
К - итоговые капитальные затраты на предприятие, руб.
Токп = К/П = 17231850/16461197,1= 1,05.
На основе расчета и анализа интегральных показателей экономической эффективности следует определить целесообразность принятия данного инновационного проекта.
Период расчета - 6 лет
Шаг расчета – 1 год
Чистый дисконтированный доход (NPV) представляет собой оценку сегодняшнюю стоимость потока будущих доходов. Это величина положительна и составляет 16 408,39 тыс. руб. Следовательно, выполняется необходимое условие эффективности проекта (NPV>0), означающее превышение приведенных результатов над приведенными затратами. Таким образом, в результате реализации проекта ценность фирмы возрастает, а проект считается приемлемым.
Под внутренней нормой доходности (IRR) понимают ставку, при которой чистый дисконтированный доход равен 0. Экономический смысл данного показателя заключается в следующем. IRR показывает ту норму доходности инвестиций, при которой для инвестора не имеет значения – инвестировать средства в проект или нет.
В нашем случае внутренняя норма доходности составила 128,93%.
Самый популярный метод оценки инноваций – срок окупаемости (PB). Он показывает, через сколько лет окупятся затраты на проект. Срок окупаемости составляет 3 года и 30 дней, то есть по данному проекту понадобиться 3 года и 30 дней для возмещения суммы первоначальных инвестиций без учета дисконтирования. Иногда сроки окупаемости рассчитываются с учетом временной стоимости капитала, то есть с использованием дисконтирования. В нашем случае, сумма дисконтированных чистых доходов перекрывает сумму дисконтированных инвестиций (примет положительное значение) через 4 года и 103 дня. Таким образом, необходимо ждать больше 4 лет, чтобы проект окупился.
Таблица 29
Расчет показателей эффективности
| № п/п | Показатели | Ед. изм | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | Итого: |
| 0 | 1 | 2 | 3 | 4 | 5 | ||||
| 1 | Операционный денежный поток | тыс.руб. | 0,00 | 3 680,73 | 11 909,14 | 12 563,96 | 13 206,50 | 13 831,00 | 55 191,34 |
| 2 | Инвестиционный денежный поток | тыс.руб. | -17 500,03 | -13 772,49 | 2 105,85 | 0,00 | 0,00 | 8 429,26 | -20 737,40 |
| 3 | Денежный поток по проекту | тыс.руб. | -17 500,03 | -10 091,76 | 14 015,00 | 12 563,96 | 13 206,50 | 22 260,27 | 34 453,93 |
| 4 | Денежный поток нарастающим итогом | тыс.руб. | -17 500,03 | -27 591,79 | -13 576,79 | -1 012,84 | 12 193,67 | 34 453,93 | |
| 5 | Срок окупаемости | лет | 3,08 | ||||||
| 6 | Ставка дисконтирования | 20,00 | 20,00 | 20,00 | 20,00 | 20,00 | 20,00 | ||
| 7 | Коэффициент дисконтирования | 1,00 | 0,83 | 0,69 | 0,58 | 0,48 | 0,40 | ||
| 8 | Дисконтированный поток | тыс.руб. | -17 500,03 | -8 409,80 | 9 732,64 | 7 270,81 | 6 368,88 | 8 945,90 | 6 408,39 |
| 9 | Чистый дисконтированный доход (NPV) | тыс.руб. | -17 500,03 | -25 909,83 | -16 177,20 | -8 906,39 | -2 537,51 | 6 408,39 | |
| 10 | Дисконтированный срок окупаемости | лет | 4,28 | ||||||
| 11 | Внутренняя норма доходности | % | 28,93 | 28,93 | |||||
| 12 | Дисконтированные инвестиции | тыс.руб. | 17 500,00 | 14 583,33 | 0,00 | 0,00 | 0,00 | 0,00 | 32 083,33 |
| 13 | Денежный поток без инвестиций, реинвестированный по ставке дисконтирования | тыс.руб. | 29 061,50 | 21 710,52 | 19 017,37 | 26 712,32 | |||
| 14 | Дисконтированный денежный поток по операционной деятельности CFOdt | тыс.руб. | 0,00 | 3 067,27 | 8 270,24 | 7 270,81 | 6 368,88 | 5 558,37 | |
| 15 | Индекс доходности дисконтированных инвестиций (InvR ) | 0,00 | 0,10 | 0,35 | 0,78 | 1,2 | 1,45 | ||
| 16 | Дисконтированные притоки (PV gains) | тыс.руб. | 0,00 | 31 430,56 | 50 694,44 | 44 005,59 | 38 138,18 | 38 132,38 | 202 401,16 |
| 17 | Дисконтированные оттоки (PV exp) | тыс.руб. | 17 500,03 | 39 840,36 | 40 961,81 | 36 734,79 | 31 769,30 | 29 186,48 | 195 992,76 |
| 18 | Индекс доходности дисконтированных затрат (Exp R) | 0,00 | 0,79 | 1,24 | 1,20 | 1,20 | 1,31 | 1,03 |
Из таблицы видно, что индекс доходности имеет положительную динамику, к 20015 году на вложенные 100 руб. мы будем получать 145 руб.
В свою очередь, индекс доходности дисконтированных затрат составил в конце срока 1,31, это свидетельствует о превышении денежных оттоков над денежными притоками в 1,31 раза.
Расчет срока окупаемости и внутренней нормы доходности.
Срок окупаемости проекта - период времени, за который сумма полученного дохода от реализации проекта покрывает все вложенные капитальные затраты.
Ток = t-- ДД(t-)/(ДД(t-) – ДД(t+)) (21)
Таким образом,
Ток = 7,94 месяца.
Внутренняя норма доходности проекта - такая ставка дисконтирования, при которой суммарный чистый дисконтированный доход проекта обращается в 0.
Расчет ВНД представлен в таблице 30.
Таблица 30
Расчёт внутренней нормы доходности
| d | 0,033 | 0,05 | 0,07 | 0,09 | 0,095 | 0,1 |
| ЧДД | 2775,25 | 1900,95 | 1147,78 | 500,56 | 380,988 | 219,44 |
| d | 0,105 | 0,109 | 0,1095 | 0,1096 | 0,1097 | 0,11 |
| ЧДД | 100,871 | 13,16 | 3,43 | -6,3 | -16,03 | -25,76 |
ВНД » d+ + ДД(d+) / ДД(d-) – ДД(d+) * (d- - d+)
Полученное в результате расчетов значение внутренней нормы доходности проекта = 10,957 %.
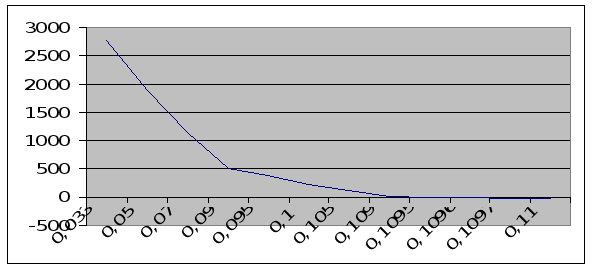
Рис. 1 - График внутренней нормы доходности
Расчет точки безубыточности проекта.
Учитывая специфику рассматриваемого проекта, подсчитать точку безубыточности в натуральном выражении не представляется возможным.
Однако, результаты статистического исследования деятельности ООО «Дом Сервис+» показывают, что средняя величина заказа на услуги составляет 500.000 руб.
Приняв это допущение, точкой безубыточности можно считать минимальное количество потребителей, которое необходимо обслужить, чтобы окупить затраты.
Такое число потребителей можно рассчитать следующим образом.
Постоянные текущие затраты, возникающие во время производственного периода составляют 648000 руб.
Для того, чтобы окупить постоянные затраты необходимо обслуживать 64800 / (224,910 * 0,3) = 9600 потребителей, где
648000 руб - постоянные затраты;
2240,91 руб. - средний размер одного заказа;
0,3 - доля средств, которую ООО «Дом Сервис+» оставляет себе согласно договору.
Таким образом, каждому пункту для достижения безубыточности необходимо обслуживать в среднем по 120 потребителей в месяц.
Известно, что из общей суммы текущих постоянных затрат, равных в рублёвом выражении 173000000, 3000000 составляют прочие расходы.
Из них в сумме 2000000 руб. за период реализации проекта уходит на накладные расходы. Следовательно, примерно по 2080,3 рубля на одного клиента.
Исходя из имеющихся данных, можно построить график точки безубыточности за период реализации проекта.
Основываясь на вышеперечисленных показателях, мы выявили, что затраты на введение нового продукта очень быстро окупятся, и ожидаемый эффект от продаж не заставит себя долго ждать.
Заключение
Основываясь на расчетах показателей эффективности предложенного мероприятия, мы выявили, что затраты на введение нового продукта очень быстро окупятся, и ожидаемый эффект от продаж будет очевиден. Что повлияет на расширение сбытовой политики и в целом на повышения уровня конкурентоспособности а значит и прибыльности предприятии ООО «Дом Сервис+».
Список литературы
1. Гражданский Кодекс Российской Федерации (часть 1) от 30.10.1994 № 51 – ФЗ // СЗ РФ. – 2009. - №312. (с изм. и доп. на 02.02.2009). Ст. 453.
2. Трудовой Кодекс Российской Федерации от 30.12.2001 г. № 197-ФЗ (ред. от 17.07.2009 N 167-ФЗ) // Собрание Законодательства РФ. – 2002. - № 1 (ч. 1). Ст. 3.
3. Налоговый кодекс РФ (НК РФ) часть 1 от 31.07.1998 N 146-ФЗ (ред. от 19.07.2009 N 195-ФЗ) // Собрание законодательства РФ. N 31. 03.08.1998. Ст. 3824.
4. Федеральный закон "Об обществах с ограниченной ответственностью" (Об ООО) от 08.02.1998 N 14-ФЗ (в ред. 19.07.2009 N 205-ФЗ) // Собрание законодательства РФ. 16.02.1998. N 7. Ст. 785.
5. Анклис М., Белл, Дж. Практический маркетинг: книга 4. Общение с Вашими потребителями / М. Анклис., Дж. Белл, Жуковский: МЦДО ЛИНК, 2007. – 567 с.
6. Валдайцев С. В. Инновационные стратегии фирм на российском рынке / С. В. Валдайцев, Г. Эйзенбах // Вестник СПбГУ.- 2008. - № 3. – С. 89-94.
7. Глухов В.В. Основы менеджмента / В.В. Глухов. – Спб: «Специальная литература», 2008. – 234 с.
8. Гунин В.Н. Управление инновациями: 17-модульная программа для менеджеров «Управление развитием организации». Модуль 7. / В.Н. Гунин, В.П. Баранчеев. – М.: ИНФРА-М, 2005. – 453 с.
9. ГлазьевС. Ю. Теория долгосрочного технико-экономического развития / С. Ю. Глазьев — М.: Владар, 20038 – 438 с.
10. Голубков Е. П. Маркетинг: выбор лучшего решения / Е.П. Голубков, Е.Н. Голубкова, В.Д. Секерин, - М.: Экономика, 2003.- 758 с.
11. Голубков Е.П. Маркетинг как концепция рыночного управления / Е.П. Голубков // Маркетинг в России и за рубежом. - 2007. - № 2(16). - С. 95-113.
12. Глухов В.В. Основы менеджмента /В.В. Глухов В.В.– Спб: «Специальная литература», 2005. – 234 с.
13. Грибова, Ю.Н. Экономика организаций (предприятий) /Ю.Н. Грибова, И.К. Мищенко, Т.В. Мостовая, А.Л. Полтарыхин. - Барнаул: изд-во АлтГАУ, 2006. - 556 с.
14. Карпушенко, П.Б., Полянская И.Л. Инновационные подходы в практике маркетинга / П. Б. Карпушенко, И.Л. Полянская. // Маркетинг в России и за рубежом. - 2008. - № 6 (50) – С. 9-19.
15. Ловцов С. В. Как определить прибыль от использования изобретений /С. В. Ловцов // Вопросы экономики. - 2007. - № 4. - С. 25-29.
16. Медынский В. Г. Инновационный менеджмент / В.Г. Медынский. - М.: Инфра-М, 2008.- 673 с.
17. Моисеева Н. К. Современное предприятие: конкурентоспособность, маркетинг, обновление. Том 1./ Н.К. Моисеева, Ю.П. Анискин. — М.: Внешторгиздат, 2008. – 435 с.
18. Марков А. В. Сущность управление инновационной деятельностью /А.В. Марков // Кадровый менеджмент. - 2007. - № 128 . – С. 34-41.
19. Молчанов Н. Н. Особенности инновационного маркетинга / Н.Н. Молчанов //Элита русского предпринимательства. - 2007. - № 2. – С. 8-13.
20. Посель И. Российские предприятия и возможности ведения эффективного хозяйства /И. Посель // Вопросы экономики. - 2007. - № 6.- С. 22-24.
21. Печугин Е.М. Инновации на производстве / Е.М. Печугин. - М. «Экономика» 2008. – 356 с.
22. Поршнев А. Г. Управление инновациями в условиях перехода к рынку / А.Г. Поршнев. - М.: Мегаполис-Контракт, 2008. – 367 с.
23. Попов Е. Планирование маркетинговых исследований на предприятии /Е. Попов // Маркетинг. – 2009. - № 1. - С. 101-108.
Размещено на