Анализ использования трудовых ресурсов ООО "Лукойл - Западная Сибирь"
Наибольшую долю в структуре основных фондов занимают сооружения и передаточные устройства, в 2007 г. – 64,56%, в 2008 г. – 64,35%, в 2009 г. – 67,23%. Такой большой процент связан с тем, что ООО «Лукойл – Западная Сибирь» осуществляет добычу нефти и газа, а также обустройство месторождений. Сюда относятся трубопроводы, электросети, теплосети.
Машины и оборудование занимают 2-е место в структуре основных фондов. В 2007 г. Их доля составила 30,81%, в 2008 г. -31,78%, в 2009 г.-29,63% . Сюда относятся скважины и все оборудование, находящееся на месторождениях. Балансовая стоимость в течении 3-х лет имеет тенденцию к росту и падению. Отклонение составляет 3000402 тыс руб.
В 2007 г. балансовая стоимость зданий составляла 589555 тыс.руб , в 2008 г. увеличилась на 30857 тыс. руб, а в 2009 г. еще увеличилась на 116362 тыс. руб. Таким образом балансовая стоимость имеет тенденцию к росту. Отклонение составило 147219 тыс. руб.
Доля транспортных средств в 2007 г. составляет 0,5 %, в 2008 г.-0,21%, а в 2009 г.- 0,104%. Стоимость в течении 3-х лет имеет тенденцию к падению. Отклонение составляет -51141тыс руб.
Производственный и хозяйственный инвентарь в 2007 г. составлял 56757 тыс.руб, в 2008 г. уменьшился на 8166 тыс.руб, а в 2009 г. увеличился по сравнению с 2008 г. на 13851 тыс. руб. Отклонение составило 5685 тыс. руб.
В 2007 г. балансовая стоимость капитальных вложений на коренное улучшение земель составила 6946 тыс. руб., на протяжении 3 лет этот показатель не изменялся. Это говорит о полной обеспеченности предприятия капитальными вложениями на коренное улучшение земель.
Представленные в таблице данные позволяют сделать вывод о высоком уровне обеспеченности предприятия основными фондами, показатели в основном имеют тенденцию к повышению, либо неизменны, отклонение, в общем, по всем основным фондам за 3 года составило 10760824 тыс. руб. Распределение основных фондов ООО «Лукойл – Западная Сибирь» схематически отображено на рис.2
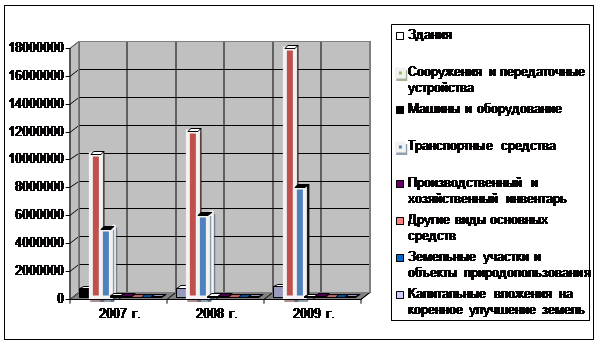
Рис 2. – Распределение ОФ ООО «Лукойл – Западная Сибирь»
Для проведения анализа движения ОС рассчитываются специальные коэффициенты. К показателям движения относят коэффициенты:
1. Коэффициент ввода (Квв):
Коб = Ст-ть новых ОС / Ст-ть ОС на конец отчетного года
Показывает долю новых ОС на предприятии.
2. Коэффициент интенсивности обновления (Киоб):
Киоб = Ст-ть выбывших ОС / Ст-ть поступивших ОС
Отражает величину выбывших средств на единицу вновь вводимых объектов.
3. Темп поступления (Ктп):
Ктп= (Ст-ть поступивших ОС - Ст-ть выбывших ОС) / Ст-ть ОС на начало года
Показывает, какая доля в стоимости ОС на начало периода направлена на покрытие выбытия ОС за период.
4. Коэффициент выбытия ОС (Квыб):
Квыб = Ст-ть выбывших ОС / Ст-ть ОС на начало года
Показывает долю выбывших ОС за период.
5. Коэффициент износа (Ки):
Ки = Сумма износа / Первоначальная ст-ть ОС
Показывает долю стоимости ОС перенесенную на продукцию. Еще его можно рассчитать как: Ки = 1 – Кг
6. Коэффициент годности (Кг):
Кг = Остаточная ст-ть / Первоначальная ст-ть ОС
Показывает уровень годности ОС.
Значения коэффициентов отражены в таблице 3, они были рассчитаны по данным, находящимся в приложении – Приложения к бухгалтерскому балансу, бухгалтерский баланс.
Таблица 3 - Анализ показателей движения ОФ ООО «Лукойл – Западная Сибирь»
| Значение | 2007 г. | 2008 г. | 2009 г. | Отклонение (+,-) |
| Коэффициент ввода (Квв) | 0,182 | 0,188 | 0,347 | 0,165 |
| Коэффициент интенсивности обновления (Киоб) | 0,116 | 0,173 | 0,124 | 0,008 |
| Темп поступления (Ктп) | 0,192 | 0,184 | 0,437 | 0,245 |
| Коэффициент выбытия (Квыб) | 0,025 | 0,039 | 0,062 | 0,037 |
| Коэффициент износа (Ки): | 0,578 | 0,566 | 0,566 | -0,012 |
| Коэффициент годности (Кг): | 0,422 | 0,434 | 0,434 | 0,012 |
Коэффициент ввода на предприятии в 2007 г. составляет 18,2 % от общей стоимости ОС, в 2008 г. происходит незначительное повышение на 0,6%. В 2009 г. наблюдается относительно резкое повышение данного коэффициента, это связано со строительством новых сооружений и вводом передаточных устройств
Коэффициент интенсивности обновления в 2007 г. составляет 11,6 % от общей стоимости ОС , в 2008 г. происходит повышение на 5,7 %. В 2009 г. уменьшается на 4,9 % в сравнении с 2008 г. Отклонение за 3 года составляет всего лишь 0,8 %
Темп поступления в 2007 г. составляет 19,2 % от общей стоимости ОС, в 2008 г. происходит понижение на 0,8 %. В 2009 г. наблюдается относительно резкое повышение данного коэффициента, он составляет 43,7%. Отклонение за 3 года составляет 24,5 %
Коэффициент выбытия на предприятии характеризуется невысокими значениями и тенденцией к росту, отклонение составляет 3,7%. Это говорит о увеличении доли основных фондов, непригодных к дальнейшему использованию.
Коэффициент износа характеризуется достаточно большими значениями. Процент самортизированных основных средств в 2007 г. составляет 57,8%. Далее происходит незначительное повышение на 1,2% вплоть до 2009 г. Уменьшение износа в 2008 г. связано с закупкой новых основных средств.
Основной характеристикой использования основных средств является эффективность их использования. При анализе эффективности использования основных средств используются такие показатели как фондоотдача, фондоемкость, фондовооруженность и фондорентабельность.
1.Фондоотдача основных средств (отношение стоимости произведенной продукции к среднегодовой стоимости основных средств); Этот показатель показывает – сколько выручки организация получает от единицы основного средства.
2.Фондоемкость (отношение среднегодовой стоимости основных средств производственного назначения к стоимости произведенной продукции за отчетный период); Это обратный показатель фондоотдачи. Она характеризует стоимость основных производственных фондов на 1 руб. товарной продукции.
3.Фондовооруженность труда (отношение среднегодовой стоимости основных средств к среднесписочной численности рабочих); Этот показатель характеризует оснащенность работников основного производства основными производственными средствами.
4.Фондорентабельность (отношение прибыли от основной деятельности к среднегодовой стоимости основных средств). Наиболее обобщающий показатель эффективности использования основных фондов.
Таблица 4 – Анализ эффективности использования ОФ ООО «Лукойл – Западная Сибирь»
| Показатель | 2007г. | 2008г. | 2009г. | Отклонение (+, - ) |
| Стоимость основных фондов, тыс. руб. | 15857074 | 18521702 | 26617898 | 10760824 |
| Выручка от реализации, тыс. руб. | 22172422 | 41533467 | 35507098 | 13334676 |
| Прибыль от реализации, тыс.руб. | 4597930 | 5896998 | 4614944 | 17014 |
| Среднесписочная численность ППП, чел. | 1251 | 1309 | 1388 | 221 |
| Фондоотдача | 1,4 | 2,24 | 1,33 | -0,07 |
| Фондоемкость | 0,71 | 0,45 | 0,75 | 0,04 |
| Фондовооруженность | 12675,5 | 14149,5 | 19177,2 | 6501,7 |
| Фондорентабельность, % |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |