Анализ использования трудовых ресурсов ООО "Лукойл - Западная Сибирь"
Структура оборотных фондов ООО «Лукойл – Западная Сибирь» схематически отображено на рис.3
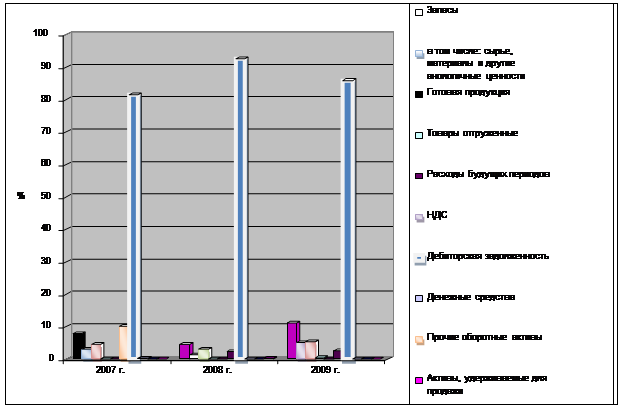
Рис 3. Структура оборотных фондов ООО «Лукойл – Западная Сибирь»
Анализ экономической эффективности использования оборотных средств производится по следующим показателям:
1) Коэффициент оборачиваемости оборотных средств (Коб-ти об. ср.):
Коб-ти об. ср. = РП/Ср.об.ср.
где: РП – объем реализованной продукции за отчетный период (год, полугодие, месяц);
Ср.Об.ср. – средний остаток оборотных средств за этот же период.
2) Коэффициент (показатель) средней продолжительности оборота, в днях (Воб):
Воб=365/Коб.
Данные показатели рассчитаны в таблице 6
Таблица 6 - Анализ показателей эффективности использования оборотных фондов
| Показатель | 2007 г. | 2008 г. | 2009 г. |
| Средний остаток оборотных фондов, тыс.руб. | 5673048 | 9267845,5 | 11102660 |
| Коэффициент оборачиваемости | 3,91 | 4,48 | 3,2 |
| Коэффициент средней продолжительности оборота, дн. | 93,35 | 81,47 | 114,06 |
Оборачиваемость основных средств – количество оборотов, которые совершают оборотные средства за год. В 2007 г. этот показатель составил 3,91 оборота, в 2008 г. этот показатель повысился на 0,57 оборота и составил 4,48, но в 2009 г. сократился 1,28 оборота и составил 3,2.
Коэффициент средней продолжительности оборота в 2007 г. составил 93,4 дня, в 2008 г. – 81,5 дня, а в 2009 г.- 114 дней. При замедлении оборачиваемости в оборот вовлекаются дополнительные средства. Ускорение оборачиваемости ведет к высвобождению части оборотных средств. В конечном итоге улучшается платёжеспособность и финансовое состояние предприятия.
Для ускорения оборачиваемости оборотных средств необходимо уменьшать время их пребывания и в сфере производства, и в сфере обращения. Для этого надо:
· сокращать время обработки и сборки изделий путём механизации и автоматизации производственного процесса;
· улучшать использование новой техники;
· ускорять контроль и транспортировку продукции в период её обработки;
· сокращать запасы материалов, топлива, тары, незавершенного производства до установленного норматива;
· обеспечивать ритмичную работу всех участков производства и цехов предприятия, своевременную доставку материалов на предприятие и рабочие места;
· повышать качество продукции, не допускать возврата готовой продукции от потребителя и др.
2.4 Анализ финансовых результатов деятельности предприятия
Состояние финансово-хозяйственной деятельности предприятия может быть оценено на основе изучения финансовых результатов его работы, которые зависят от совокупности условий осуществления денежного оборота, кругооборота стоимости, движения финансовых ресурсов и финансовых отношений в хозяйственном процессе.
К основным показателям финансовых результатов деятельности предприятия относят выручку от реализации продукции (работ, услуг), выручку нетто (общая выручка за вычетом НДС, акцизов и аналогичных обязательных платежей), балансовую прибыль, чистую прибыль. Финансовые результаты деятельности предприятия зависят от таких показателей, как себестоимость реализации продукции (работ, услуг), коммерческие и управленческие расходы, прочие операционные доходы и расходы, внереализационные доходы и расходы, величина отвлеченных средств, налог на прибыль. Анализ динамики финансовых результатов деятельности предприятия дан в таблице 7.
Таблица 7 – Анализ динамики финансовых результатов деятельности ООО «Лукойл – Западная Сибирь»
| Показатели | 2007 г., тыс. руб. | 2008 г., тыс. руб. | 2009 г., тыс. руб. | Откл. (+;-), тыс. руб. | Темп роста, % |
| Выручка (нетто) от продажи товаров, продукции, работ, услуг за минусом НДС, акцизов и аналогичных обязательных платежей | 22172422 | 41553467 | 35507098 | 13334676 | 160,1 |
| Себестоимость проданных товаров, продукции, работ, услуг | 16647794 | 21971716 | 26349725 | 9701931 | 158,3 |
| Валовая прибыль (убыток) | 5524628 | 19561751 | 9157373 | 3632745 | 165,8 |
| Чистая прибыль (убыток) отчетного периода | 3795997 | 4677923 | 3195190 | -600807 | 84,2 |
| Рентабельность, % | 22,8 | 21,29 | 12,13 | -10,67 | 53,9 |
Из данных таблицы мы видим, что выручка нетто с 2007 г. по 2008 г. имела тенденцию к увеличению. В 2007 г. составляла 22172422 тыс. руб, а в 2007 г. увеличилась в 1,87 раза и составила 41553467 тыс. руб. Но в 2009 г. выручка уменьшилась по сравнению с 2008 г. на 17 % и составила 35507098 тыс. руб. Темп роста за 3 года составил 160,1 %
Себестоимость продукции имеют тенденцию к постоянному повышению. За 3 года себестоимость возросла на 58,3 %.Отклонение себестоимости составило 9701931 тыс. руб, а отклонение выручки нетто 13334676 тыс. руб. Данная ситуация говорит о том, что предприятие постепенно компенсирует свои затраты на производство продукции и оказание услуг.
Валовая прибыль на предприятии имеет тенденцию к росту и падению.
В 2007 г валовая прибыль составляла 5524628 тыс. руб., в 2008 г резко выросла в 3,5 раза и составила 19561751 тыс.руб. В следующем году произошло уменьшение прибыли в сравнении с 2008 г. в 2,13 раз и составила 9157373 тыс. руб. Отклонение за года составило 3632745 тыс. руб, а темп роста 165,8 %.
Показатель рентабельности, приведенный в таблице, отражает эффективность работы предприятия. В 2007 г. показатель рентабельности составил 22,8 % , в 2008 г. показатель уменьшился до 21,3 %, в 2007 г. снова уменьшился и составил 12,13 % . Отклонение за 3 года составило (-10,67), темп роста 53,9 %. Понижение рентабельности свидетельствует о более высоких темпах повышения себестоимости продукции. Для решения этой проблемы предприятию следует внедрять более современное оборудование и технологии, использовать более дешевое сырье либо повышать тарифы на оказываемые услуги.
Динамика финансовых результатов деятельности ООО «Лукойл – Западная Сибирь» схематически изображено на рис 4.
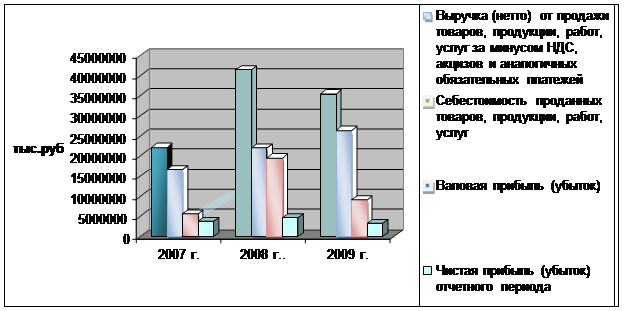
Рис 4. Динамика финансовых результатов деятельности ООО «Лукойл – Западная Сибирь»
На следующем этапе выполняются расчеты базовых коэффициентов, характеризующих финансовое состояние, их сравнение с нормативными показателями, проводится анализ отклонений. Две основные группы коэффициентов, характеризующих финансовое состояние предприятия – это показатели платежеспособности (ликвидности) и показатели деловой активности (оборачиваемости).
К показателям платежеспособности (ликвидности) относятся:
1. Коэффициент абсолютной ликвидности:
___________________Ден. ср-ва___________________
Краткоср. обязательства – Доходы будущих периодов
Показывает способность предприятия погасить свои обязательства за счет денежных средств.
2. Коэффициент уточненной ликвидности:
__________Ден. ср-ва + Дебитор. задолжн._______ __
Краткоср. обязательства – Доходы будущих периодов
Показывает способность предприятия погасить свои обязательства за счет денежных средств и дебиторской задолжности.
3. Коэффициент покрытия:
Ден. ср-ва + Дебитор. задолжн. + Запасы + НДС по приобр. ценн.
(Краткоср. обязательства – Доходы будущих периодов)
Показывает способность предприятия погасить свои обязательства за счет легкореализуемых активов.
4. Коэффициент общей платежеспособности:
Ден. ср-ва+Дебитор. задолжн.+Запасы+НДС по приобр. ценн.+Внеоб. активы
(Краткоср. обязательства – Доходы будущих периодов)
Показывает способность предприятия погасить свои обязательства за счет легкореализуемых и неликвидных активов.
К показателям деловой активности (оборачиваемости) относятся:
1. Оборачиваемость активов:
_Выручка от реализации_
Стоимость имущества
Показывает, эффективно ли используются активы для получения дохода.
2. Оборачиваемость дебиторской задолжности:
__Выручка от реализации__
Дебиторская задолжнось
Показывает количество оборотов дебиторской задолжности за год.
3. Время обращения дебиторской задолжности:
____________________365_____________________
Выручка от реализации / Дебиторская задолженность
Показывает количество дней, необходимых для 1 оборота дебиторской задолжности.
Значения коэффициентов отражены в таблице 8:
Таблица 8 - Анализ показателей характеризующих финансовое состояние ООО «Лукойл – Западная Сибирь»
|
Показатели |
|
2007 г. |
2008 г. |
2009 г. |
Откл. (+;-) |
|
Исходные показатели (тыс. руб.) |
|||||
| Выручка от реализации работ, услуг | 010 ф2 | 22172422 | 41553467 | 35507098 | 13334676 |
| Внеоборотные активы | 190 ф1 | 9450737 | 13789065 | 21205399 | 11754662 |
| Запасы | 210 ф1 | 492487 | 571938 | 1082702 | 590215 |
| НДС по приобретенным ценностям | 220 ф1 | 636784 | 291165 | 262567 | -374217 |
| Дебиторская задолжность | 240 ф1 | 5048691 | 11427491 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |