Операционный менеджмент
Заметим, что затраты и доход изображены прямыми линиями
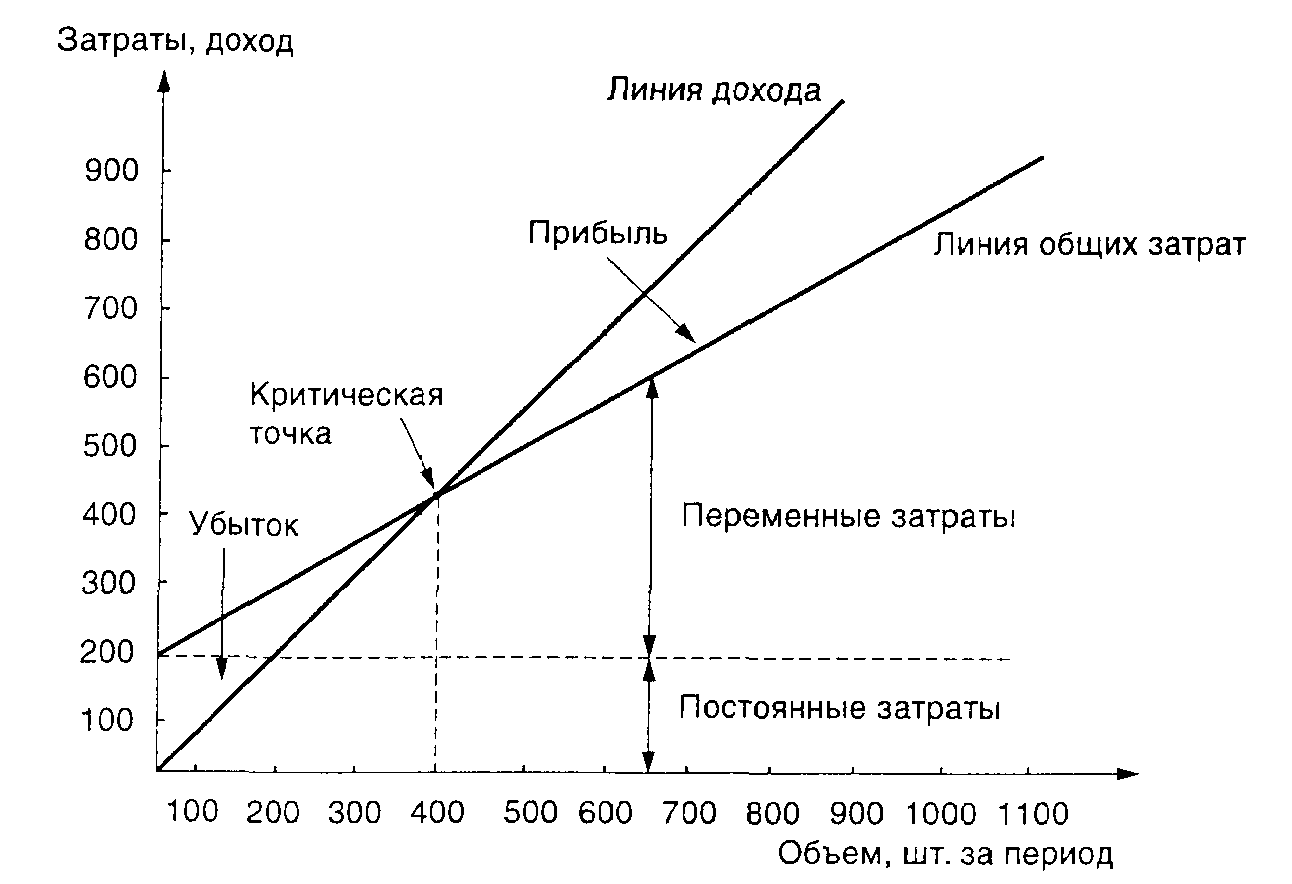
Они показаны линейно возрастающими, т.е. в прямой зависимости от количества произведенных штук товара. Тем не менее ни постоянные затраты, ни переменные затраты (ни то, что касается функции дохода) не будут прямыми линиями. Например, постоянные затраты изменяются в соответствии со стоимостью оборудования или используемой производственной площадью; затраты труда изменяются при сверхурочных работах или при изменении квалификации наемных рабочих; функция дохода может изме ниться при таких факторах, как скидки в зависимости от объема.
Используя эти соотношения, мы можем напрямую определить критическую точку и прибыль. Особый интерес представляют две формулы.
Критическая
точка в штуках
=
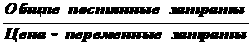 (1)
Критическая
точка в ден.ед
=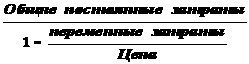 (2)
Цель анализа критической точки — это помощь в процессе отбора и идентификации объемов выпуска с наименьшими общи ми затратами. Такая точка будет, например, также показывать область наибольшей прибыли. Мы имеет возможность решить два вопроса: найти процесс с наименьшими затратами и наибольшим значением прибыли. Такое прямое определение в двух на правлениях может сделать процесс решения успешным.
Литература:
Козловский В.А. и др.
Производственный и операционный менеджмент.
Учебник – СПб: «Специальная Литература», 1998. с. 130