Разработка предложений по повышению эффективности системы управления активами на предприятии ОАО "Интерно-М"
КНп - коэффициент неравномерности потока платежей.
Распределение общей потребности в денежных активах по видам валют осуществляется только на тех предприятиях торговли, которые ведут внешнеэкономическую деятельность. Основой такого распределения является планируемый объем операций на внутреннем и внешнем рынках.
Планирование потока платежей осуществляется в форме их планового графика на предстоящий период в разрезе основных видов денежных расходов предприятия. В процессе планирования обеспечивается выравнивание потока платежей по отдельным этапам планового периода (снижение коэффициента неравномерности потока платежей позволяет уменьшить общую потребность в денежных активах в плановом периоде).
Обеспечение рентабельного использования временно свободного остатка денежных активов является важным средством их противоинфляционной защиты. Оно осуществляется за счет следующих мероприятий: согласования с обслуживающим банком условий текущего хранения остатка денежных средств с выплатой депозитного процента (при открытии контокоррентного счета); использования краткосрочных денежных инструментов (в первую очередь, депозитных вкладов в банках); использования краткосрочных фондовых инструментов для размещения резерва денежных активов (например, государственных краткосрочных облигаций), но при условии достаточной их ликвидности на фондовом рынке.
Если управление оборотными активами связано преимущественно с финансовыми аспектами торгового менеджмента, то управление внеоборотными активами связано в основном с производственно-технологическими его аспектами. Вместе с тем, часть функций этого управления входит в систему финансового его механизма.
Процесс управления основными средствами на предприятиях торговли включает следующие основные этапы (рис. 1.2).29
1. Анализ основных средств. На предприятиях торговли этот анализ проводится в целях изучения динамики общего их объема и состава, а также эффективности их использования.30
На первом этапе анализа изучается динамика общей суммы основных средств, используемых на предприятии, выявляются темпы этой динамики в сопоставлении с темпами изменения объема товарооборота и общей суммы активов, определяются изменения удельного веса основных средств в общей сумме внеоборотных и совокупных активов предприятия.
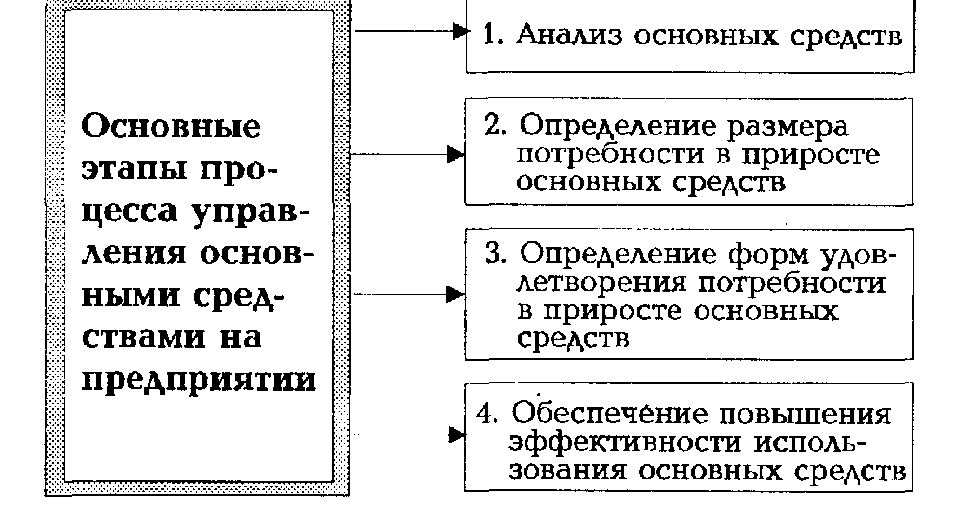
Рис. 1.2. Содержание основных этапов процесса управления основными средствами на торговом предприятии.
На втором этапе анализа изучается состав основных средств торгового предприятия и динамика отдельных их видов. В процессе этого анализа основные средства предприятия подразделяют на активные и пассивные их виды. К активным относят машины, механизмы, оборудование и инвентарь, используемые в торгово-технологическом процессе. К пассивным относят здания, торговые помещения и сооружения, используемые торговым предприятием в процессе своей хозяйственной деятельности. Важнейшим показателем оценки состава основных средств является удельный вес активной части в общей их сумме.
На третьем этапе анализа определяется степень изношенности основных средств, характеризующая их «возраст». В этих целях рассчитываются коэффициент износа и коэффициент годности основных средств:
Иос ОСо
Киос = ------------; Кгос = -----------------,
ОС ОС
где Киос - коэффициент износа основных средств;
Кгос - коэффициент годности основных средств;
Иос - сумма износа основных средств;
ОСо - остаточная стоимость основных средств;
ОС - первоначальная (восстановительная) стоимость основных средств.
Расчет этих коэффициентов осуществляется по основным средствам в целом, отдельным их видам и разновидностям.
На четвертом этапе анализа изучается интенсивность обновления основных фондов торгового предприятия. Эта интенсивность характеризуется рядом показателей, основными из которых являются:
а) коэффициент обновления основных средств. Он характеризует долю новых основных средств в общей их сумме и рассчитывается по формуле:
ОСн
Кобн = -----------,
ОСк
где Кобн - коэффициент обновления основных средств;
ОСн - стоимость вновь введенных основных средств в отчетном периоде;
ОСк - стоимость основных средств на конец отчетного периода;
б) коэффициент выбытия основных средств. Он характеризует долю выбывших основных средств в общей их сумме и рассчитывается по формуле:
ОСв
Квыб = ---------------,
ОКк
где Квыб - коэффициент выбытия основных средств;
ОСв - стоимость выбывших основных средств в отчетном периоде;
ОСк - стоимость основных средств на конец отчетного периода;
в) скорость обновления основных средств. Она характеризует средний период времени полного обновления всех основных средств. Расчет этого показателя осуществляется по формуле:31
1
Соос = -------------,
Кобн
где СОос - скорость обновления основных средств;
Кобн - коэффициент обновления основных средств.
Указанные показатели рассчитываются в процессе анализа по основным средствам в целом, в том числе по активной их части.
На пятом этапе анализа изучается эффективность использования основных средств. Важнейшими показателями, характеризующими эту эффективность, являются:
а) фондоотдача. Она характеризует объем реализации товаров в расчете на единицу основных средств и рассчитывается по формуле:
Р
Фо = ------------,
ОС
где Фо - фондоотдача;
Р - общий объем реализации товаров в отчетном периоде:
ОС - средняя стоимость основных средств в отчетном периоде (рассчитанная как среднехронологическая);
б) фондоемкость. Она характеризует среднюю сумму основных средств, приходящихся на единицу реализации товаров и определяется по формуле:
ОС
Фе = ----------,
Р
где Фе - фондоемкость
ОС - средняя стоимость основных средств в отчетном периоде;
Р - общий объем реализации товаров в отчетном периоде.
в) уровень рентабельности основных средств. Он характеризует сумму прибыли в расчете на единицу основных средств и рассчитывается по формуле:
П х 100
Урос = ------------------,
ОС
где УРос - уровень рентабельности основных средств, в %;
П - сумма прибыли предприятия в отчетном периоде;
ОС - средняя стоимость основных средств в отчетном периоде.
Анализ показателей эффективности проводится по основным средствам торгового предприятия в целом.
2. Определение размера потребности в приросте основных средств. Развитие (воспроизводство) основных средств торгового предприятия осуществляется на простой и расширенной основе. Простое воспроизводство основных средств предусматривает их обновление в рамках накопленной суммы амортизационных отчислении - стоимость их в процессе такого воспроизводства не увеличивается. Расширенное воспроизводство основных средств представляет собой ввод в действие новых их видов не только за счет амортизационных отчислений, но и за счет других финансовых ресурсов - стоимость их в процессе такого воспроизводства возрастает.32
Общая потребность в приросте основных средств в планируемом периоде в процессе расширенного их воспроизводства определяется по следующей формуле:
D Пос = ПОос — Hoc + Вф + Вм ,
где D Пос - общая потребность в приросте основных средств в плановом периоде;
ПОос - общая потребность в основных средствах в соответствии с планируемым развитием товарооборота в плановом периоде (ее можно определить путем умножения плановой суммы реализации товаров на показатель фондоемкости);
Hoc - наличие основных средств на начало планируемого периода;
Вф - предполагаемое выбытие основных средств в планируемом периоде в связи с их физическим износом;
Вм - предполагаемое выбытие основных средств в планируемом периоде в связи с их моральным износом.
Потребность в приросте основных средств осуществляется в стоимостных показателях.
3. Определение форм удовлетворения потребности в приросте основных средств. Потребность в приросте основных средств может быть удовлетворена торговым предприятием двумя основными путями: а) за счет приобретения новых видов основных средств в собственность предприятия (сюда же относится и строительство собственных зданий и сооружении); б) путем их аренды (лизинга). Прирост собственных основных средств будет определять лишь их приобретение в собственность торгового предприятия. Он определяется по формуле:33
D ПСос =D Пос — Аос,
где DПСос - необходимый прирост собственных основных средств в плановом периоде:
D Пос - общая потребность в приросте основных средств в плановом периоде;
Аос - потребность в приросте основных средств, удовлетворяемая путем их аренды (лизинга).
С учетом этого прироста определяется общая стоимость основных средств на конец планового периода и их средняя стоимость в плановом периоде.
4. Обеспечение повышения эффективности использования основных средств. Оно заключается в управлении ростом фондоотдачи и рентабельности основных средств на торговом предприятии. Основные направления повышения этой эффективности рассмотрены в составе резервов экономии издержек обращения за счет совершенствования использования материально-технической базы торгового предприятия.
2 Анализ управления имуществом ОАО «Интерно-М»
2.1 Краткая характеристика предприятия ОАО «Интерно-М»
Объектом исследования в дипломной работе является ОАО «Интерно-М».
В уставе предприятия отражены следующие основные виды деятельности: оптовая и розничная торговля продовольственными и непродовольственными товарами; комиссионная торговля; выполнение торгово-закупочных, торговых посреднических, бартерных и иных операций; открытие коммерческо-комиссионных магазинов и других торговых предприятий; товарно-посреднические услуги по продвижению товаров на экспорт и проведение импортных закупок, инновационная деятельность; оказание всех видов консультационных услуг, связанных с коммерческой и валютно-финансовой деятельностью клиентов, в том числе, предоставление их интересов, как в российских, так в иностранных органах и фирмах; оказание посреднических торговых, информационных и бытовых услуг; производство и реализация швейной продукции; строительство, проектирование любых объектов гражданского, промышленного и технического назначения; изготовление столярных изделий и мебели и др.
В настоящее время основными видами деятельности являются: оптовая и розничная торговля пластиковой тарой для пищевой промышленности, оборудованием и посудой. Основные технико-экономические показатели деятельности ОАО «Интерно-М» проанализируем в таблице 2.1.
В исследуемом периоде наблюдаются изменения выручки от реализации товаров. Так, в 2008г. выручка от реализации увеличилась на 53680 тыс.руб. и составила 216813 тыс.руб., при этом темп роста составил 132,9%. В 2009г. данный показатель вырос на 4336 тыс.руб., достигнув уровня 221149 тыс.руб. Прирост выручки от реализации составил 2%.
Темп роста расходов предприятия рассчитан в 2008г на уровне 130,1%, а в 2009г.-101,1%. Себестоимость товаров в анализируемом периоде увеличилась с 165591 тыс.руб. до 217786 тыс.руб.
Таким образом, по сравнению с убытком 2007г. 2458 тыс.руб. в 2008г. была получена прибыль в размере 1397 тыс.руб., а в 2009г.-3363 тыс.руб.
В целом при увеличении фонда оплаты труда в 2008г. на 35830 тыс.руб., а в 2009г. – 15725 тыс.руб. среднемесячная заработная плата по предприятию увеличилась на 6398 руб. в 2008г. и снизилась на 125 руб. в 2009г. К концу анализируемого периода её уровень составил 37531 руб.
Таблица 2.1
Основные технико-экономические показатели деятельности ОАО «Интерно-М» за 2007 - 2009 гг.
| Показатели | Годы | Абсолютное отклонение, (+-) | Темп роста, % | ||||
| 2007 | 2008 | 2009 | 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | |
| 1. Выручка от реализации товаров, продукции, работ, услуг, тыс.р. | 163133 | 216813 | 221149 | 53680 | 4336 | 132,9 | 102,0 |
| 2. Себестоимость реализации товаров, продукции, работ, услуг, тыс. р. | 165591 | 215416 | 217786 | 49825 | 2370 | 130,1 | 101,1 |
| 3. Прибыль от реализации, тыс.р. | -2458 | 1387 | 3363 | 3855 | 1976 | -56,4 | 242,5 |
| 4. Прибыль отчетного года, тыс.р. | -92 | 7050 | 133 | -7142 | -6917 | -7663,0 | 1,9 |
| 5. Фонд оплаты труда, тыс.р. | 111029 | 146859 | 162584 | 35830 | 15725 | 132,3 | 110,7 |
| 6. Численность, чел. | 296 | 325 | 361 | 29 | 36 | 109,8 | 111,1 |
| 7. Средняя заработная плата, р./мес. | 31258 | 37656 | 37531 | 6398 | -125 | 120,5 | 99,7 |
| 8. Среднегодовая стоимость основных производственных фондов, тыс.р. | 11030 | 7274 | 5926 | -3756 | -1348 | 65,9 | 81,5 |
| 9. Фондоотдача, р. | 14,79 | 29,81 | 37,32 | 15,02 | 7,51 | 201,6 | 125,2 |
Уменьшение среднегодовой стоимости основных производственных фондов в 2008г. составило 3756 тыс.руб., что соответствует 34,1%, а в в 2009г.-1348 тыс.руб. (18,5%).
В целом о повышении эффективности использования основных средств свидетельствует уровень фондоотдачи: её рост в 2008г. составил 15,02, а в 2009г. -7,51. Таким образом, темп роста фондоотдачи составил 201,6% и 125,2% соответственно.
2.2 Состав, структура и управление имуществом ОАО «Интерно-М»
Первым этапом финансового анализа управления активами предприятия должно стать изучение структуры и динамики активов ОАО «Интерно-М» и их источников. Исследование активов проведем в таблице 2.2.
Анализ показал, что прирост стоимости имущества в 2008г. составил 6303 тыс.руб., что соответствует темпу роста 122,4%. Но в 2009г. наблюдается снижение стоимости имущества на 8001 тыс.руб. или 33,2%. При этом увеличение активов в 2008г. обусловлено ростом оборотных активов на 8292 тыс.руб., что соответствует приросту на 41,7%. На снижение объема стоимости имущества в 2009г. наибольшее влияние оказало падение объема оборотных активов на 7220,6 тыс.руб. Доля оборотных средств в объеме всего имущества возросла с 70,5% в 2007г. до 81,7% в 2008г.и снизилась в 2009г. до 79,1% составив 20948,4 тыс.руб. В структуре оборотных активов снизилась доля запасов на 1,9% и 0,2% в 2008г. и 2009г. соответственно, при этом абсолютное увеличение составило 457 тыс.руб. в 2008г. и падение 769,1 тыс.руб. в 2009г.
Снижение доли дебиторской задолженности составило 0,2% и 3,9% , но абсолютный прирост наблюдается в размере 6524 тыс.руб., а относительный 41,4% в 2008г., а затем данный показатель уменьшается на 6515,7 тыс.руб. или 39,3% в 2009г. Колебания объема денежных средств и краткосрочных финансовых вложений сохранили тенденцию колебаний остальных активов: выросли на 1320 тыс.руб. или 75,1%, увеличив свою долю в составе оборотных активов на 2,1% в 2008г., а затем снизились на 81 тыс.руб., составив 14,3% в составе оборотных активов. Прочие оборотные активы снизили свой показатель с 15 тыс.руб. до 6 тыс.руб. или 40% от уровня 2007г. в 2008г., а в 2009г. выросли на 145,2 тыс.руб., составив 0,72%. Просроченная дебиторская задолженность в составе активов предприятия отсутствует. Величина внеоборотных активов снизилась на 1989 тыс.руб. и 780 тыс.руб. в 2008г. и 2009г. соответственно в структуре активов предприятия., составив 87,7% от показателя 2008г.
Таблица 2.2
Анализ состава и структуры активов ОАО «Интерно-М»
| Показатели | 2007 | 2008 | 2009 | Абсолютное отклонение (+,-) | Темп роста, % | ||
| 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||||
| 1.Стоимость имущества, тыс. р. (стр.300) | 28188 | 34491 | 26490 | 6303 | -8001 | 122,4 | 76,8 |
| 2.Внеоборотные активы, тыс. р. (стр.190) | 8311 | 6322 | 5542 | -1989 | -780 | 76,1 | 87,7 |
| в % к имуществу | 29,5 | 18,3 | 20,9 | -11,2 | 2,6 | 62,2 | 114,1 |
| 3.Оборотные активы, тыс. руб. (стр.290) | 19877 | 28169 | 20948 | 8292 | -7220,6 | 141,7 | 74,4 |
| в % к имуществу | 70,5 | 81,7 | 79,1 | 11,1548 | -2,6 | 115,8 | 96,8 |
| 3.1.Запасы, тыс. руб. (стр. 210) | 2356 | 2813 | 2044 | 457 | -769,1 | 119,4 | 72,7 |
| в % к оборотным активам | 11,9 | 10,0 | 9,8 | -1,9 | -0,2 | 84,3 | 97,7 |
| 3.2.Дебиторская задолженность, тыс. руб. (стр. 230 + стр. 240) | 15748 | 22272 | 15756 | 6524 | -6515,7 | 141,4 | 70,7 |
| в % к оборотным активам | 79,2 | 79,1 | 75,2 | -0,2 | -3,9 | 99,8 | 95,1 |
| 3.3.Денежные средства и краткосрочные финансовые вложения, тыс. руб. (стр. 250 + стр. 260) | 1758 | 3078 | 2997 | 1320 | -81 | 175,1 | 97,4 |
| в % к оборотным активам | 8,8 | 10,9 | 14,3 | 2,1 | 3,4 | 123,5 | 130,9 |
| 3.4.Прочие оборотные активы, тыс. руб. (стр. 220 + стр. 270) | 15 | 6 | 151 | -9 | 145,2 | 40,0 | 2520,0 |
| в % к оборотным активам | 0,08 | 0,02 | 0,72 | -0,05 | 0,7 | 28,2 | 3388,6 |
| 4.Просроченная дебиторская задолженность, тыс. руб. (ф. № 5) | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| в % дебиторской задолженности | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Следующим направлением анализа должно стать изучение состава и структуры источников средств ОАО «Интерно-М», который можно провести в таблице 2.3.
Исследование показало, что снижение стоимости собственного капитала составило 92 тыс.руб. в 2008г., а увеличение в 2009г. 133 тыс.руб., таким образом, его доля в структуре источников снизилась на 7,8%, а затем возросла на 10,6%, составив 43,9%. Собственные оборотные активы в структуре собственного капитала выросли на 16,7% и 7,3% в 2008-2009гг. и составили 6091 тыс.руб. Заемный капитал вырос на 6395 тыс.руб. в 2008г., а в 2009г. снизился на 8134 тыс.руб. и составил 56,1% в стоимости имущества.
Таблица 2.3
Анализ состава и структуры источников средств ОАО «Интерно-М» за 2007-2009гг.
| Показатели | 2007 | 2008 | 2009 | Абсолютное отклонение (+,-) | Темп роста, % | ||
| 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||||
| 1.Стоимость имущества, тыс. руб. (стр.300) | 28188 | 34491 | 26490 | 6303 | -8001 | 122,4 | 76,8 |
| 2.Собственный капитал, тыс. руб. (стр.490) | 11592 | 11500 | 11633 | -92 | 133 | 99,2 | 101,2 |
| в % к имуществу | 41,1 | 33,3 | 43,9 | -7,8 | 10,6 | 81,1 | 131,7 |
| 2.1.Собственные оборотные активы, тыс. руб. (стр.490 – стр.190) | 3281 | 5178 | 6091 | 1897 | 913 | 157,8 | 117,6 |
| в % к собственному капиталу | 28,3 | 45,0 | 52,4 | 16,7 | 7,3 | 159,1 | 116,3 |
| 3.Заемный капитал | 16596 | 22991 | 14857 | 6395 | -8134 | 138,5 | 64,6 |
| в % к имуществу | 58,9 | 66,7 | 56,1 | 7,8 | -10,6 | 113,2 | 84,1 |
| 3.1.Долгосрочные обязательства, тыс. руб. (стр.590) | 378 | 465 | 214 | 87 | -251 | 123,0 | 46,0 |
| в % к заемному капиталу | 2,3 | 2,0 | 1,4 | -0,3 | -0,6 | 88,8 | 71,2 |
| 3.2.Краткосрочные займы, тыс. руб. (стр.610) | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| в % к заемному капиталу | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 3.3.Кредиторская задолженность, тыс. руб. (стр.620) | 16218 | 20800 | 14501 | 4582 | -6299 | 128,3 | 69,7 |
| в % к заемному капиталу | 97,7 | 90,5 | 97,6 | -7,3 | 7,1 | 92,6 | 107,9 |
| 3.4.Прочие пассивы, тыс. руб. (стр.630+640+650+660) | 0 | 1726 | 142 | 1726 | -1584 | 0 | 8,2 |
|
|
0 | 0 | 0 | 0 | 0 | 0 | 0 |
| в % кредиторской задолженности | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
 4.Просроченная
кредиторская
задолженность,
тыс. руб. (ф. №
5)
Долгосрочные обязательства выросли на 87 тыс.руб. в 2008г. и снизились в 2009г. на 251 тыс.руб., при этом их доля в заемном капитале упала до 1,4%. Относительный прирост кредиторской задолженности составил 28,3% в 2008г. и снижение в 2009г. 30,3%, при этом её доля в составе заемного капитала осталась неизменна. Прочие пассивы в 2007г. отсутствовали. Их прирост в 2008г. составил 1726 тыс.руб., а в 2009г. снижение 1584 тыс.руб. Просроченная кредиторская задолженность в составе источников средств в ОАО «Интерно-М» отсутствует.
Важнейшей количественной характеристикой деловой активности являются показатели оборачиваемости. Финансовое положение предприятия, ее платежеспособность зависят от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
Таблица 2.4
Анализ деловой активности ОАО «Интерно-М» за 2007-2009гг.
| Наименование коэффициента | 2007 | 2008 | 2009 | Отклонение, (±) | |
| 2008 к 2007 | 2009 к 2008 | ||||
| А. Общие показатели оборачиваемости активов: | |||||
| 1. Коэффициент общей оборачиваемости капитала (ресурсоотдачи) | 5,79 | 6,29 | 8,35 | 0,50 | 2,06 |
| 2. Коэффициент оборачиваемости мобильных средств | 8,21 | 7,70 | 10,56 | -0,51 | 2,86 |
| 3. Коэффициент отдачи | 32626,60 | 108406,50 | 25130,60 | 75779,90 | -83275,90 |
| 4. Фондоотдача | 19,83 | 34,31 | 39,97 | 14,48 | 5,66 |
| Б. Показатели управления активами: | |||||
| 5. Коэффициент оборачиваемости собственного капитала | -19,69 | -13,01 | -23,74 | 6,68 | -10,73 |
| 6. Коэффициент оборачиваемости материальных средств | 68,80 | 76,91 | 100,75 | 8,11 | 23,84 |
| 7. Коэффициент оборачиваемости денежных средств | 111,89 | 70,44 | 76,07 | -41,45 | 5,64 |
| 8. Коэффициент оборачиваемости средств в расчетах | 10,36 | 9,73 | 14,04 | -0,62 | 4,30 |
| 9. Срок оборачиваемости средств в расчетах | 34,75 | 36,98 | 25,65 | 2,23 | -11,33 |
|
|
9,37 | 11,71 | 12,53 | 2,34 | 0,82 |
| 11. Срок оборачиваемости кредиторской задолженности | 38,41 | 30,73 | 28,73 | -7,68 | -2,00 |
| 12. Период погашения задолженности поставщикам | 2,17 | 0,73 | 15,05 | -1,44 | 14,32 |
| 13. Период хранения производственных запасов | 299,52 | 89,74 | 82,69 | -209,79 | -7,05 |
 10.
Коэффициент
оборачиваемости
кредиторской
задолженности
Оборачиваемость зависит от внешних и внутренних факторов. К внешним факторам относятся: отраслевая принадлежность, сфера деятельности, масштабы деятельности, инфляционные процессы, характер хозяйственных связей с партнерами.
Анализ деловой активности, проведенный в таблице 2.4, свидетельствует о повышении ресурсоотдачи в 2008г на 0,5 ед., а в 2009г. -2,06 ед. Оборачиваемость мобильных средств снизилась на 0,51ед. в 2008г., но в 2009г. выросла на 2,86 ед., достигнув уровня 10,56ед. Фондоотдача возросла на 14,48ед. в 2008г. и 5,66 ед. в 2009г. Оборачиваемость материальных средств выросла на 8,11 ед. в 2008г. и на 23,84 ед. в 2009г., а оборачиваемость денежных средств снизилась на 41,45 ед. в 2008г. и компенсировала незначительным ростом в 2009г. на 5,64 ед. Средства в расчетах стали оборачиваться медленнее на 0,6 ед. в 2008г. и быстрее в 2009г. на 4,3 ед. Срок оборота увеличился на 2 дня в 2008г. и снизился в 2009г. на 11 дней. Скорость оборота увеличилась на 8 дней в 2008г. и 2 дня в 2009г., то есть в 2009г. оборот совершался за 28 дней.
Исследование продолжим расчетом чистых активов предприятия в таблице 2.5.
Таблица 2.5
Расчет чистых активов ОАО «Интерно-М» за 2007-2009гг.
| Наименование показателя | 2007 | 2008 | 2009 |
| Активы | |||
| 1.1 Нематериальные активы | 5 | 2 | 9 |
| 1.2 Основные средства | 8228 | 6320 | 5533 |
| 1.3 Незавершенное строительство | 78 | 0 | 0 |
| 1.4 Долгосрочные финансовые вложения | 0 | 0 | 0 |
| 1.5 Прочие внеоборотные активы | 0 | 0 | 0 |
| 1.6 Запасы | 2356 | 2813 | 2044 |
| 1.7 Налог на добавленную стоимость по приобретенным ценностям | 15 | 6 | 151 |
| 1.8 Дебиторская задолженность | 15748 | 22272 | 15756 |
| 1.9 Краткосрочные финансовые вложения | 300 | 0 | 90 |
| 1.10 Денежные средства | 1458 | 3078 | 2907 |
| 1.11 Прочие оборотные активы | 0 | 0 | 0 |
| 1.12 Итого активы (сумма пунктов 1.1 ч 1.11) | 28188 | 34491 | 26490 |
| Пассивы | |||
| 2.1 Целевые финансирование и поступления | 0 | 0 | 0 |
| 2.2 Заемные средства | 378 | 465 | 214 |
| 2.3 Кредиторская задолженность | 16218 | 20800 | 14500,98 |
| 2.4 Задолженность участникам (учредителям) по выплате доходов | 0 | 0 | 0 |
| 2.5 Резервы предстоящих расходов и платежей | 0 | 1726 | 142 |
| 2.6 Прочие пассивы | 0 | 0 | 0 |
| 2.7 Итого пассивы, исключаемые из стоимости активов (сумма пунктов 2.1 ч 2.6) | 16596 | 22991 | 14856,98 |
| Стоимость чистых активов (итого активов минус итого пассивов п. 1.12 – п. 2.7) | 11592 | 11500 | 11633,02 |
Расчет чистых активов показал их достаточность в 2007-2009гг., так как их величина значительно превышает размер уставного и резервного капитала.
Движение денежных средств по текущей, инвестиционной и финансовой деятельности проанализируем в таблице 2.6.
Рассматривая показатели денежных потоков по видам деятельности, следует отметить, что приток денежной массы обеспечивает текущая деятельность организации - сумма притока денежных средств по текущей деятельности в 2008 г. составила 249053 тыс. руб., что на 47038 тыс. руб. больше, чем в предыдущем году, что говорит об увеличении роста масштабов реализации продукции. Рост данного показателя в 2009г. составил 5133 тыс.руб.
Таблица 2.6
Анализ движения денежных средств ОАО «Интерно-М» за 2007-2009гг.
| Показатель | Сумма денежных средств, т.руб. | Удельный вес, % | ||||||||
| 2007 | 2008 | 2009 | Абс. откл. (+,-) | 2007 | 2008 | 2009 | отклонение, (±) | |||
| 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | |||||||
| 1. Остаток денежных средств на начало года | 3230 | 1456 | 3078 | -1774 | 1622 | - | - | - | - | - |
| 2. Поступление денежных средств - всего | 202015 | 249053 | 254186 | 47038 | 5133 | 100 | 100 | 100 | - | - |
| В том числе по видам деятельности: текущей | 202015 | 249053 | 254186 | 47038 | 5133 | 100 | 100 | 100 | 0 | 0 |
| инвестиционной | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| финансовой | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 3. Расходование денежных средств - всего | 203787 | 247433 | 255167 | 43646 | 7734 | 100 | 100 | 100 | - | - |
| В том числе по видам деятельности: текущей | 199878 | 246669 | 254949 | 46791 | 8280 | 98,1 | 99,7 | 99,9 | 1,6 | 0,2 |
| инвестиционной | 3909 | 764 | 218 | -3145 | -546 | 1,9 | 0,3 | 0,1 | -1,6 | -0,2 |
| финансовой | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 4. Остаток денежных средств на конец года | 1458 | 3078 | 2097 | 1620 | -981 | - | - | - | - | - |
Отток денежных средств по текущей деятельности в 2008 г. возрос по сравнению с 2007 г. на 46791 тыс. руб., что вполне прикрыто большим приростом притока денежных средств по текущей деятельности. В 2009г. отток денежных средств вырос на 7734 тыс.руб. По сравнению с 2007 г. удельный вес показателя оттока денежных средств по текущей деятельности увеличился на 1,6 % и составил 99,7%, а в 2009г.- 99,9%.
Сравнение притока и оттока денежных средств по текущей деятельности свидетельствует об имеющемся превышении оттока над притоком. Это можно считать негативным фактом, так как именно текущая деятельность должна обеспечивать условие достаточности денежных средств для осуществления операции по инвестиционной и финансовой деятельности.
2.3 Анализ финансово-хозяйственной деятельности предприятия
Исследование основных показателей деятельности проведем на основе анализа прибыльности и эффективности и в таблице 2.7.
Выручка от реализации увеличилась на 53680 тыс.руб. и составила 216813 тыс.руб. в 2008г., при этом темп роста составил 132,9%. Прирост выручки в 2009г. был зафиксирован на уровне 2%, что соответствует 4336 тыс.руб.
Таблица 2.7
Анализ основных показателей деятельности ОАО «Интерно-М» за 2007-2009гг.
| Показатели | 2007 | 2008 | 2009 |
Отклонения, (+ -) |
Темп роста, % | ||
| 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||||
| Выручка от продажи | 163133 | 216813 | 221149 | 53680 | 4336 | 132,9 | 102,0 |
| Себестоимость продукции | 165591 | 215416 | 217786 | 49825 | 2370 | 130,1 | 101,1 |
| Прибыль от продаж | -2458 | 1397 | 3363 | 3855 | 1966 | -56,8 | 240,7 |
| Результат от прочих операций | 22 | 7 | -2292 | -15 | -2299 | 31,8 | -32742,9 |
| Результат от внереализационных операций | 10382 | -67 | -306 | -10449 | -239 | -0,6 | 456,7 |
| Прибыль до налогообложения | 7946 | 1337 | 765 | -6609 | -572 | 16,8 | 57,2 |
| Чистая прибыль | -92 | 7050 | 133 | 7142 | -6917 | -7663,0 | 1,9 |
| Рентабельность продукции | -1,48 | 0,65 | 1,54 | 2,13 | 0,90 | -43,7 | 238,2 |
| Рентабельность продаж | -1,51 | 0,64 | 1,52 | 2,15 | 0,88 | -42,8 | 236,1 |
| Рентабельность капитала | 27,22 | 4,27 | 2,51 | -22,95 | -1,76 | 15,7 | 58,8 |
| Рентабельность собственного капитала | 87,40 | -0,80 | 1,15 | -88,20 | 1,95 | -0,9 | -143,8 |
| Рентабельность средств производства | 80,38 | 13,56 | 9,15 | -66,82 | -4,41 | 16,9 | 67,5 |
Темп роста расходов предприятия рассчитан на уровне 130,1% в 2008г. и 101,1% в 2009г. Таким образом, по сравнению с убытком 2007г. 2458 тыс.руб. в 2008г. была получена прибыль в размере 1397 тыс.руб., а в 2009г.- 3363 тыс.руб.
В целом прибыль до налогообложения в 2007г. составила 7946 тыс.руб., в 2008г.- 1337 тыс.руб., а в 2009г.-765 тыс.руб. При этом в 2008г. чистая прибыль была получена в размере 7050 тыс.руб., 2009г.-133 тыс.руб., а в 2007г. был получен убыток 92 тыс.руб.
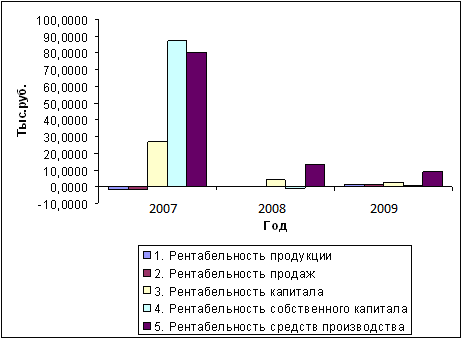
Рис. 2.1. Динамика показателей рентабельности ОАО «Интерно-М»
Вследствие полученных убытков ряд показателей за 2007-2008гг. отрицательные. Так, рентабельность продаж увеличилась с -1,50ед. до 0,64 ед., рентабельность обычной деятельности снизилась с 4,8ед. до 0,61ед. Также наблюдается значительное снижение чистой, экономической рентабельности и рентабельности собственного и перманентного капитала. При этом валовая рентабельность возросла с -1,50ед. до 0,64 ед., а затратоотдача с -1,48ед. до 0,64ед. в 2008г. В 2009г. продолжился рост рентабельности продаж до 1,5211ед., при этом бухгалтерская рентабельность от обычной деятельности продолжила снижаться и достигла отметки 0,3459 ед. Чистая, экономическая, рентабельность собственного и перманентного капитала значительно увеличились в 2009г., достигнув положительных значений. Валовая рентабельность и затратоотдача выросли в 2009г. до 1,52ед. и 1,54ед. соответственно.
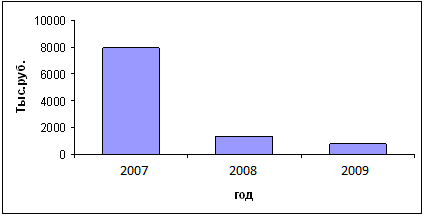
Рис. 2.2. Динамика показателей прибыли до налогообложения ОАО «Интерно-М»
Диаграмма прибыли до налогообложения за 2007-2009годы свидетельствует о значительном падении прибыли в 2008 г. и дальнейшем снижении данного показателя в 2009г. в 2 раза. Оценить динамику основных фондов ОАО «Интерно-М» можно в таблице 2.8.
Таблица 2.8
Анализ динамики основных фондов ОАО «Интерно-М»
| Показатели | 2007 | 2008 | 2009 | +, – | % | ||
| 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||||
| Среднегодовая стоимость ОФ, всего | 7572 | 7274 | 5926,5 | -298 | -1347 | 96,1 | 81,5 |
| Производственные ОФ | 7572 | 7274 | 5926,5 | -298 | -1347 | 96,1 | 81,5 |
| В том числе |
|
|
|
|
|
|
|
| - отраслей, оказывающих услуги | - | - | - | - | - | - | - |
| - отраслей, производящих товары | 7572 | 7274 | 5926,5 | -298 | -1347 | 96,1 | 81,5 |
Исследование показало, что за период 2007-2009гг. стоимость основных фондов неизменно снижалась. В 2008г. снижение составило 298 тыс.руб. или 3,9%, а в 2009г. 1347 тыс.руб. или 18,5%.
Наглядно проанализировать динамику основных фондов можно на рис.2.3
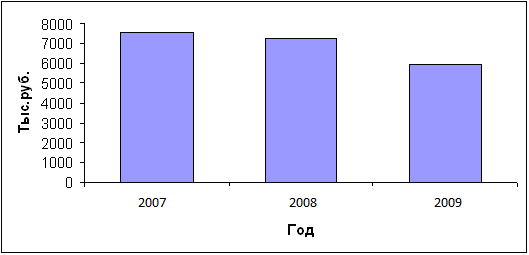
Рис. 2.3. Динамика основных фондов ОАО «Интерно-М»
Диаграмма динамики основных фондов свидетельствует о сохранении объема в 2008г. на уровне 2007г., а затем снижение данного показателя на 18,5%. При этом среднегодовая стоимость основных фондов на конец периода составила 5926,5 тыс.руб. Анализ эффективности использования основных фондов проведем в таблице 2.9.
Таблица 2.9
Показатели использования основных фондов ОАО «Интерно-М»
| Показатели | 2007 | 2008 | 2009 | Отклонения, +, – | Темп роста, % | ||
| 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||||
| 1. Объем товаров, тыс. руб. | 163133 | 216813 | 221149 | 53680 | 4336 | 132,9 | 102,0 |
| 2. Среднегодовая стоимость основных фондов, тыс. руб. | 12778 | 13499 | 14460 | 721 | 961 | 105,6 | 107,1 |
| 3. Стоимость активной части ОПФ, тыс. р. | 12778 | 13499 | 14460 | 721 | 961 | 105,6 | 107,1 |
| 4. Доля активной части ОФ | 100 | 100 | 100 | 0 | 0 | 100,0 | 100,0 |
| 5. Прибыль до налогообложения, т. руб. | 7946 | 1337 | 765 | -6609 | -572 | 16,8 | 57,2 |
| 6. Среднесписочная численность рабочих, чел. | 296 | 325 | 361 | 29 | 36 | 109,8 | 111,1 |
| 7. Фондоотдача, руб. | 12,77 | 16,06 | 15,29 | 3,29 | -0,77 | 125,8 | 95,2 |
| 8. Фондоотдача активной части, руб. | 12,77 | 16,06 | 15,29 | 3,29 | -0,77 | 125,8 | 95,2 |
| 9. Фондовооруженность, тыс. руб./ чел. | 43,17 | 41,54 | 40,06 | -1,63 | -1,48 | 96,2 | 96,4 |
| 10. Фондорентабельность ОФ, % | 62,19 | 9,90 | 5,29 | -52,28 | -4,62 | 15,9 | 53,4 |
Анализ показал, что эффективность использования увеличилась в 2008г. на 3,29 руб. или 25,8%, а затем снизилась в 2009г. на 77 коп. или 4,8%.
Фондорентабельность значительно снизилась в анализируемом периоде: в 2008г. на 52,28%, в 2009г. на 4,62% и составила 5,29%
Следующим этапом анализа является изучение коэффициентов основных фондов в таблице 2.10.
Таблица 2.10
Анализ коэффициентов основных фондов ОАО «Интерно-М»