Разработка предложений по повышению эффективности системы управления активами на предприятии ОАО "Интерно-М"
Анализ показал, что обновление основных фондов практически не производится. Степень износа составляет 62%, соответственно доля годности составляет 0,38 в целом по всем основным фондам. Наибольшая степень изношенности выявлена по машинам и оборудованию 69%, наименьшая по инвентарю 29%.
Анализ численности проведем в таблице 2.11. Анализ показал, что в 2009г. запланировано было увеличение численности на 30 чел., фактически численность выросла на 36 чел., таким образом, превышение планового показателя составило 6 чел. При этом изменилась структура численности: если в 2008г. руководители составляли 8,9%, то в 2009г. 9,7%, хотя плановый показатель составил 9%.
Таблица 2.11
Анализ численности ОАО «Интерно-М»
|
Показатели
|
2008 | 2009 | Отклонение | |||||||||
| план | факт | плана от базы | факта от базы | факта от плана | ||||||||
| чел. | % | чел. | % | чел. | % | чел | % | чел | % | чел. | % | |
| Всего | 325 | 100,0 | 355 | 100,0 | 361 | 100,0 | 30 | 109,2 | 36 | 111,1 | 6 | 101,7 |
| - специалисты | 296 | 91,1 | 323 | 91,0 | 326 | 90,3 | 27 | 109,1 | 30 | 110,1 | 3 | 100,9 |
| -руководители | 29 | 8,9 | 32 | 9,0 | 35 | 9,7 | 3 | 110,3 | 6 | 120,7 | 3 | 109,4 |
Наглядно рассмотреть динамику численности можно на рис. 2.4.
Диаграмма численности работников ОАО «Интерно-М» свидетельствует о том, что данный показатель вырос в 2009г. на 36 человек или 11,1%, составив в 2009г. 361чел.

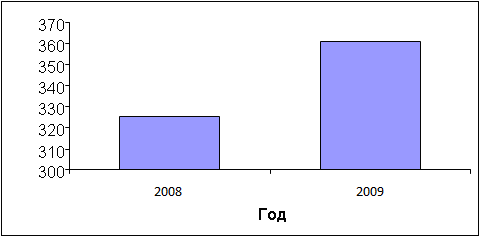
Рис. 2.4. Динамика численности ОАО «Интерно-М»
Анализ затрат на 1 рубль товаров проведем в таблице 2.12.
Таблица 2.12
Анализ затрат ОАО «Интерно-М»
| Показатели | 2007 | 2008 | 2009 | +,- | % | ||
| 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||||
| 1. Выручка от реализации товаров, тыс. руб. | 163133 | 216813 | 221149 | 53680 | 4336 | 132,9 | 102,0 |
| 2. Себестоимость товаров, тыс. руб. | 165591 | 215416 | 217785 | 49825 | 2369 | 130,1 | 101,1 |
| 3. Затраты на рубль товаров, коп. | 1,02 | 0,99 | 0,98 | -0,02 | -0,01 | 97,9 | 99,1 |
Исследование показало, что увеличение оказанных товаров составило 53680 тыс.руб. в 2008г. и 4336 тыс.руб. в 2009г., то есть на 32,9% и 2% соответственно. Выявлено отставание темпа роста себестоимости товаров: в 2008г. 49825 тыс.руб. или 30,1% и в 2009г. 2369 тыс.руб. или 1,1%. Таким образом, затраты на 1 рубль товаров снизились на 0,02 коп. и 0,01 коп., а следовательно увеличилась прибыль предприятия.
Наглядно рассмотреть динамику проданных товаров и затрат можно на рис.2.5.,2.6.

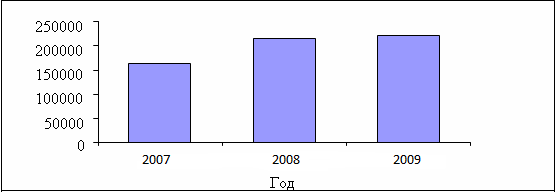
Рис. 2.5. Динамика продажи товаров ОАО «Интерно-М»
Диаграмма выручки от реализации товаров показывает значительный рост в 2008г., в 2009г. изменения незначительны. Прирост в 2008г. составил 53680тыс.руб. или 32,9%, а в 2009г. – 4336тыс. руб. или 2%.
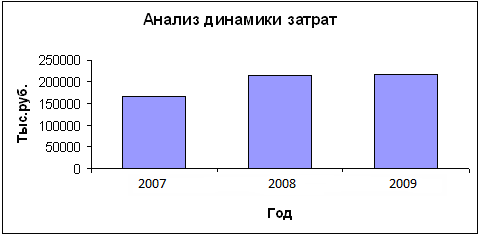
Рис. 2.6. Динамика затрат ОАО «Интерно-М»
Динамика затрат в 2007-2009гг. аналогична выручке от реализации: значительный рост в 2008г., в 2009г. изменения незначительны.
Анализ финансовой устойчивости проведем в таблице 2.13. Анализ финансовой устойчивости показал, что собственных источников достаточно для формирования запасов и затрат.
Таблица 2.13
Абсолютные показатели финансовой устойчивости
| Показатели | 2007 | 2008 | 2009 |
| 1. Внеоборотные активы (стр.190) | 8311 | 6322 | 5542 |
| 2. Собственный капитал (стр.490) | 11592 | 11500 | 11633 |
| 3. Долгосрочные обязательства (стр.590) | 378 | 465 | 214 |
| 4. Краткосрочные кредиты (стр.610) | 0 | 0 | 0 |
| 5. Запасы (стр.210) | 2356 | 2813 | 2044 |
| 6. Функционирующий капитал | 11970 | 11965 | 11847 |
| 7. Всего источников | 11970 | 11965 | 11847 |
| Излишек (недостаток) СК | 9236 | 8687 | 9589 |
| Излишек (недостаток) ФК | 9614 | 9152 | 9803 |
| Излишек (недостаток) всего источников | 9614 | 9152 | 9803 |
| Тип финансовой устойчивости | абсолютная | абсолютная | абсолютная |
Таким образом, можно говорить об абсолютной независимости в рамках данной методики анализа.
Диаграмма капитала свидетельствует о сохранении собственного капитала в течение анализируемого периода на одном уровне: от 11500тыс руб. до 11633 тыс.руб. При этом заемный капитал значительно вырос в 2008г., а затем снизился в 2009г., стремясь к уровню собственного капитала.
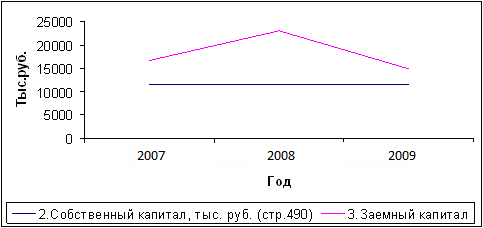
Рис. 2.7. Динамика показателей собственного и заемного капитала ОАО «Интерно-М»
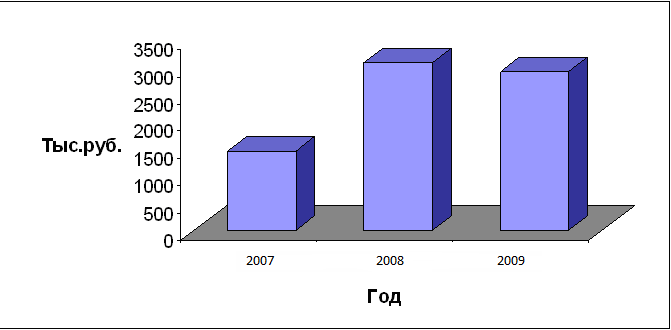
Рис. 2.8. Динамика денежных средств ОАО «Интерно-М»
Диаграмма остатка денежных средств показывает накопления наиболее ликвидных активов в 2007г. более 1500 тыс.руб., в 2008-2009гг. более 3000тыс.руб.
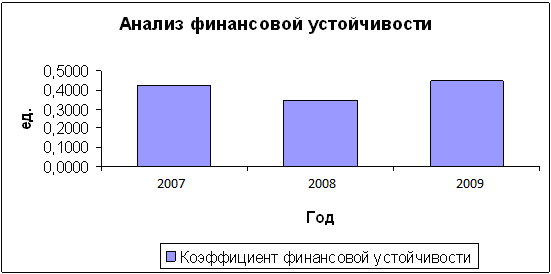
Рис. 2.9. Динамика показателей финансовой устойчивости ОАО «Интерно-М»
Динамика показателей финансовой устойчивости свидетельствует о стабильном положении анализируемого предприятия.
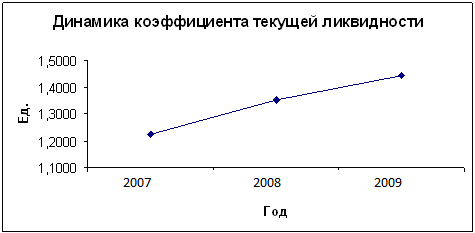
Рис. 2.10. Динамика показателей ликвидности ОАО «Интерно-М»
Повышение коэффициента текущей ликвидности свидетельствует о росте возможностей предприятия погашать свои текущие обязательства.
Анализ деловой активности проведем в таблице 2.14.
Таблица 2.14
Динамика показателей деловой активности
| Показатели | 2007 | 2008 | 2009 | +, - | |
| 2008 к 2007 | 2009 к 2008 | ||||
| 1. Выручка от продажи | 163133 | 216813 | 221149 | 53680 | 4336 |
| 2. Среднегодовая стоимость имущества | 28188 | 34491 | 26490 | 6303 | -8001 |
| 3. Среднегодовая стоимость основных средств | 8311 | 6322 | 5542 | -1989 | -780 |
| 4. Средний остаток оборотных средств | 19877 | 28169 | 20948 | 8292 | -7221 |
| 5. Дебиторская задолженность | 15748 | 22272 | 15756 | 6524 | -6516 |
| 6. Кредиторская задолженность | 16218 | 20800 | 14501 | 4582 | -6299 |
Анализ показал, что при увеличении выручки от продаж в 2008г., наблюдалось увеличение показателей активов и пассивов, кроме основных средств: их снижение составило 1989 тыс.руб. В 2009г. при увеличении выручки от реализации на 4336 тыс.руб. наблюдается снижение всех показателей активов и пассивов баланса, при этом положительным можно считать лишь снижение дебиторской и кредиторской задолженности.
Динамику дебиторской и кредиторской задолженности рассмотрим на рис.2.11,2.12.
Анализ динамики дебиторской задолженности свидетельствует о росте показателя в 2008г. на 6524 тыс.руб., а затем снижение в 2009г. до прежнего уровня. Данный показатель в 2009г. составил 15756 тыс.руб.
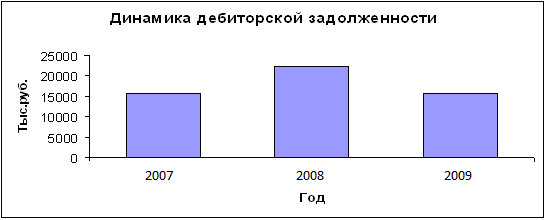
Рис. 2.11. Динамика дебиторской задолженности ОАО «Интерно-М»
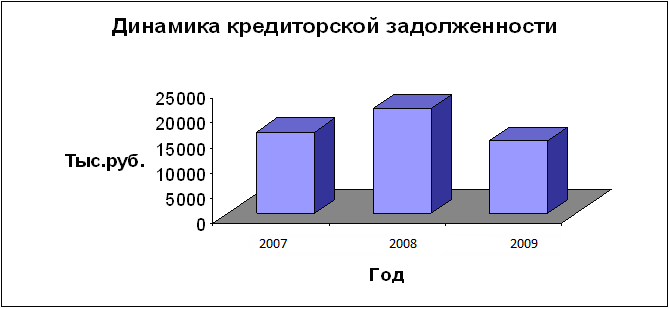
Рис. 2.12. Динамика кредиторской задолженности ОАО «Интерно-М»
Анализ динамики кредиторской задолженности свидетельствует о динамике аналогичной изменениям дебиторской задолженности.
Следующим направлением анализа бухгалтерской отчетности служит исследование доходов и расходов организации, оценка эффективности деятельности. Проанализируем доходы, расходы и прибыль ОАО «Интерно-М» на основе формы №2 «Отчет о прибылях и убытках».
Таблица 2.15
Анализ динамики доходов и расходов ОАО «Интерно-М» за 2007-2009гг.
| Показатели | 2007 | 2008 | 2009 |
Отклонения, (+ -) |
Темп роста, % | ||
| 2008 к 2007 | 2009 к 2008 | 2008 к 2007 | 2009 к 2008 | ||||
| Выручка от продажи | 163133 | 216813 | 221149 | 53680 | 4336 | 132,9 | 102,0 |
| Себестоимость продукции | 165591 | 215416 | 217786 | 49825 | 2370 | 130,1 | 101,1 |
| Прибыль от продаж | -2458 | 1397 | 3363 | 3855 | 1966 | -56,8 | 240,7 |
| Результат от прочих операций | 22 | 7 | -2292 | -15 | -2299 | 31,8 | -32742,9 |
| Результат от внереализационных операций | 10382 | -67 | -306 | -10449 | -239 | -0,6 | 456,7 |
| Прибыль до налогообложения | 7946 | 1337 | 765 | -6609 | -572 | 16,8 | 57,2 |
| Чистая прибыль | -92 | 7050 | 133 | 7142 | -6917 | -7663,0 | 1,9 |
Результатом исследования стало следующее: выручка от реализации увеличилась на 53680 тыс.руб. и составила 216813 тыс.руб. в 2008г., при этом темп роста составил 132,9%. Прирост выручки в 2009г. был зафиксирован на уровне 2%, что соответствует 4336 тыс.руб.
Темп роста расходов предприятия рассчитан на уровне 130,1% в 2008г. и 101,1% в 2009г. Таким образом, по сравнению с убытком 2007г. 2458 тыс.руб. в 2008г. была получена прибыль в размере 1397 тыс.руб., а в 2009г.- 3363 тыс.руб.
В целом прибыль до налогообложения в 2007г. составила 7946 тыс.руб., в 2008г.- 1337 тыс.руб., а в 2009г.-765 тыс.руб. При этом в 2008г. чистая прибыль была получена в размере 7050 тыс.руб., 2009г.-133 тыс.руб., а в 2007г. был получен убыток 92 тыс.руб.
Влияние факторов на прибыль оценивается следующим образом:
1. Фактор «выручка от реализации»
Пв = ((В1 – В0) Ч Р0) / 100 %
где В1, В0 – выручка в отчетном и базисном периодах;
Р0 – рентабельность продаж в базисном периоде.
2. Фактор «себестоимость»
Пс = В1 (УС1 – УС0) / 100 %
где УС1, УС0 – доля себестоимости в выручке, %.
Таблица 2.16
Факторный анализ прибыли от продаж
| Показатели | % |
| 1. Изменение выручки от продажи | 8 |
| 2. Изменение уровня себестоимости | 47 |
| Всего | 55 |
Факторный анализ прибыли от продажи свидетельствует об изменении прибыли на 8% за счет изменения выручки и на 47% за счет изменения себестоимости. Общее увеличение прибыли за счет действия двух факторов составило 55%.
Оценка эффективности работы предприятия в условиях переменных цен и инфляции производится с помощью показателей рентабельности. Рентабельность рассчитывается, как отношение полученной балансовой или чистой прибыли к затраченным средствам или объёму реализованной продукции. Коэффициент рентабельности капитала показывает, сколько балансовой или чистой прибыли получено с одного рубля стоимости имущества. Он рассчитывается по следующей формуле:
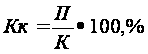
или
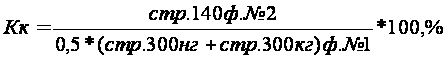
где П – прибыль до налогообложения, тыс. руб.,
К – стоимость имущества, тыс. руб.
Коэффициент рентабельности собственных средств показывает долю прибыли в собственных средствах предприятия.
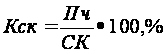
или
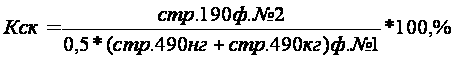
где СК – собственные средства, тыс. руб.,
Пч – нераспределенная (чистая прибыль) прибыль, тыс. руб.
Данный показатель показывает, сколько прибыли получается с каждого рубля, вложенного предприятием из собственных средств (акционерный капитал или уставной фонд).
Коэффициент рентабельности производственных фондов – показывает, сколько прибыли получено предприятием на рубль средств, вложенных в основные фонды и материальные оборотные средства.
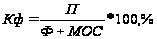
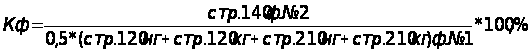
где Ф – среднегодовая стоимость основных средств, тыс. руб.;
МОС – средний остаток материальных оборотных средств.
Коэффициент рентабельности продаж показывает доли прибыли от продаж в выручке и определяется по формуле:
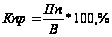
или
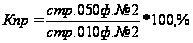
где Пп – прибыль от продаж, тыс. руб.,
В – выручка от продажи продукции, тыс. руб.
Коэффициент рентабельности продукции – показывает, сколько прибыли получило предприятие на рубль затрат
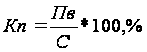
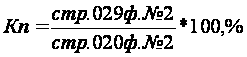
Исследование эффективности деятельности предприятия необходимо анализом рентабельности в таблице 2.17.
За счет полученного в 2007г. убытка по основной деятельности ряд показателей рентабельности отрицательные. Прибыль 2008г. позволила достичь рентабельности продукции 0,64ед., рентабельности продаж 0,64ед., рентабельности капитала 4,26 ед. При этом рентабельность собственного капитала снизилась до -0,79 ед., а рентабельности средств производства до 13,56ед. Исследование показало, что в 2009г. прирост рентабельности продукции составил 0,8961 ед. Увеличилась также рентабельность продаж на 0,8768 ед. и рентабельность собственного капитала на 1,9481 ед. Рентабельность капитала снизилась на 1,75ед. и составила 2,5079 ед. Той же тенденции подверглась рентабельность средств производства: её снижение составило 4,4093 ед., а показатель достиг 9,1526 ед.
Таблица 2.17
Анализ динамики показателей рентабельности ОАО «Интерно-М» за 2007-2009гг.
| Показатели | 2007 | 2008 | 2009 | Отклонение, (±) | |
| 2008 к 2007 | 2009 к 2008 | ||||
| 1. Рентабельность продукции | -1,4844 | 0,6485 | 1,5446 | 2,1329 | 0,8961 |
| 2. Рентабельность продаж | -1,5067 | 0,6443 | 1,5211 | 2,1511 | 0,8768 |
| 3. Рентабельность капитала | 27,2165 | 4,2662 | 2,5079 | -22,9503 | -1,7582 |
| 4. Рентабельность собственного капитала | 87,3985 | -0,7968 | 1,1513 | -88,1953 | 1,9481 |
| 5. Рентабельность средств производства | 80,3804 | 13,5619 | 9,1526 | -66,8185 | -4,4093 |
Следующим этапом оценки эффективности деятельности является анализ прибыльности (таблица 2.18).
Таблица 2.18
Анализ прибыльности ОАО «Интерно-М» за 2007-2009гг.
| Наименование показателя | 2007 | 2008 | 2009 | Отклонение, (±) | |
| 2008 к 2007 | 2009 к 2008 | ||||
| 1. Рентабельность продаж | -1,5067 | 0,6443 | 1,5211 | 2,1511 | 0,8768 |
| 2. Бухгалтерская рентабельность от обычной деятельности | 4,8709 | 0,6167 | 0,3459 | -4,2542 | -0,2707 |
| 3. Чистая рентабельность | 4,3216 | -0,0424 | 0,0601 | -4,3641 | 0,1026 |
|
|
24,1476 | -0,2936 | 0,4367 | -24,4411 | 0,7303 |
| 5. Рентабельность собственного капитала | 87,3985 | -0,7968 | 1,1513 | -88,1953 | 1,9481 |
| 6. Валовая рентабельность | -1,5067 | 0,6443 | 1,5210 | 2,1511 | 0,8767 |
| 7. Затратоотдача | -1,4844 | 0,6485 | 1,5445 | 2,1329 | 0,8960 |
| 8. Рентабельность перманентного капитала | 85,3976 | -0,7687 | 1,1184 | -86,1664 | 1,8872 |

Вследствие полученных убытков ряд показателей за 2007-2008гг. отрицательные. Так, рентабельность продаж увеличилась с -1,50ед. до 0,64 ед., рентабельность обычной деятельности снизилась с 4,8ед. до 0,61ед. Также наблюдается значительное снижение чистой, экономической рентабельности и рентабельности собственного и перманентного капитала.
При этом валовая рентабельность возросла с -1,50ед. до 0,64 ед., а затратоотдача с -1,48ед. до 0,64ед. в 2008г. В 2009г. продолжился рост рентабельности продаж до 1,5211ед., при этом бухгалтерская рентабельность от обычной деятельности продолжила снижаться и достигла отметки 0,3459 ед. Чистая, экономическая, рентабельность собственного и перманентного капитала значительно увеличились в 2009г., достигнув положительных значений. Валовая рентабельность и затратоотдача выросли в 2009г. до 1,52ед. и 1,54ед. Соответственно.
3 Мероприятия по совершенствованию системы управления имуществом ОАО «Интерно-М»
3.1 Возможные направления совершенствования управления активами предприятия
Исследование финансовой отчетности ОАО «Интерно-М» выявило негативное влияние на финансовое положение фирмы следующих показателей: сумма операционных расходов необоснованно велика, значительная задолженность по налогам, сборам и заработной плате.
Для улучшения качества организации финансовой деятельности предприятия, снижения дебиторской и кредиторской задолженностей, снижения операционных расходов, ускорения оборачиваемости денежных средств в ОАО «Интерно-М» необходимо внедрить программу автоматизированной системы «Управление финансовыми потоками».
Система обрабатывает дебиторскую и кредиторскую задолженности, как первого, так и других уровней управления. При этом учитывается поступление, как денежных средств, так и движение материальных ресурсов и услуг в конкретной ситуации. Она также позволяет оперативно принимать решения по рациональной ликвидации дебиторско - кредиторской задолженности за счет как собственных денежных средств или материальных ресурсов, так и за счет денежных или материальных ресурсов дебиторов /кредиторов первого и других уровней. Система позволяет отслеживать оплату и при необходимости рассчитывает проценты по задолженностям в разрезе предприятий, договоров и финансовых документов и др. Программа состоит из двух взаимосвязанных блоков: финансово-экономического и юридического.
Работа системы базируется на данных в виде DBF - файла отдельной структуры, полученных из бухгалтерских программ 1С-бухгалтерия, 1С-предприятие, БЭСТ-3, БЭСТ-4 или другой бухгалтерской программы.
Программный продукт предназначен для работы в операционной системе Windows на персональном компьютере типа IBM-PC и реализован на языке программирования Visual FoxPro версии 6.0.
Описание работы с программой: в начале работы программы загружаются данные о дебиторах и кредиторах из имеющейся бухгалтерской программы, выдается в печать информация о состоянии расчетов с расшифровкой их по договорам и счетам:
Реестр дебиторов Ф 1.
Реестр дебиторов Ф 1-И (итоговая).
Реестр кредиторов Ф 7.
Реестр кредиторов Ф 7-И (итоговая).
При этом работником предприятия вводятся данные о последней дате сверки и при необходимости указываются примечания по каждому счету.
Работа с дебиторами заключается во внесении данных о прогнозном погашении задолженности (по декадам месяца), как в денежном выражении, так и в товарах и услугах предлагаемых дебиторами.
Данные обобщаются и выдаются в виде экранных и выходных форм:
Прогнозная оценка возможности погашения дебиторской задолженности Ф 2.
Ведомость материальных ресурсов предлагаемых к поставке дебиторами в счет погашения долгов Ф 3.
Динамика изменений дебиторской задолженности - Ф 4 (для прослеживания работы с конкретным дебитором и оценка работы работников отвечающих за работу с дебиторами).
В случае систематической задержки платежей имеется возможность выдачи документов для принятия мер предусмотренных в законодательством РФ (арбитражный суд):
Запрос на подготовку документов по дебиторам для передачи в арбитраж - Ф 5.
Акт приема - передачи документов для оформления на арбитражный суд - Ф 6.
Ведомость состояния погашения дебиторской задолженности по решению арбитражных и гражданских судов - Ф 12.
Работа с кредиторами заключается во внесении данных о прогнозном погашении кредиторской задолженности (по декадам месяца), как в денежном выражении, так и в товарах и услугах предлагаемых предприятием или, что наиболее важно, дебиторами предприятия (собранными предприятием при работе с дебиторами).
Данные обобщаются и выдаются в виде экранных или выходных форм: прогнозная оценка возможности погашения кредиторской задолженности Ф 8; ведомость материальных ресурсов предлагаемых к поставке кредиторам в счет погашения задолженностей Ф 9; динамика изменений кредиторской задолженности - Ф 10 (для прослеживания работы с конкретным кредитором и оценки работы работников, отвечающих за работу с кредиторами).
В случае систематической задержки платежей, имеется возможность предупредить руководство предприятия о возможном принятия мер, предусмотренных законодательством РФ (арбитражный суд) кредиторами предприятия: список кредиторов, предупреждающих о подаче документов в арбитражный суд - Ф 11.
Программный продукт обеспечивает систематизацию работы с должниками, а также соблюдены принципы преемственности в организации финансов предприятий и учреждений различных иерархических уровней управления независимо от их форм собственности. При необходимости ответственный работник или руководитель предприятия также имеет возможность получить необходимую информацию о состоянии расчетов, таким образом, работники могут автономно решать задачи, устранять причины, сдерживающие завершение расчетов и принимать другие альтернативные меры.
Данное программное обеспечение реализовано в виде надстройки над системой задач, решаемых первичным бухгалтерским учетом, в частности, задач системы 1С-бухгалтерия. Поэтому исходная информация для решения задач передается из системы 1С-бухгалтерия и не требуется специального ввода и сопровождения базы данных с исходной информацией в части данных имеющихся в системе 1-С. Перспективным этапом развития программы является дополнения блока упущенных финансовых ресурсов по каждому должнику и в целом по предприятию. Система предназначена для финансовых менеджеров, отслеживающих состояние дебиторской и кредиторской задолженностей, Для руководства предприятия обеспечивается прозрачность информации о работе с дебиторами и кредиторами и мероприятиях по мобилизации и вовлечению в производственно-хозяйственный оборот всех видов ресурсов. Все это в комплексе создает предпосылки цивилизованного управления финансовыми ресурсами и стабилизации деятельности предприятий и учреждений.
Несмотря на хорошую конкурентную позицию ОАО «Интерно-М», основным направлением стратегии функционирования руководство выбирает расширение спектра товаров и завоевание рынка. Организационные меры, направленные на повышение конкурентоспособности фирмы, можно свести к следующим: организация учета по центрам ответственности; выявление резервов для снижения себестоимости товаров; обеспечение технико-экономических и качественных показателей, создающих приоритетность товаров фирмы на рынке; выявление преимуществ и недостатков товаров–аналогов фирм-конкурентов, и соответствующее использование этих результатов в своей фирме; изучение мероприятий конкурентов по совершенствованию товаров, с которыми они выступают на рынке, и разработка мер, дающих преимущества по сравнению с конкурентами; выявление и использование ценовых факторов повышения конкурентоспособности товаров, в том числе применяемых фирмами-конкурентами; нахождение и использование возможных приоритетных сфер применения товаров, в особенности новых товаров.
В настоящее время в условиях перехода России к рыночной экономике для стратегического планирования фирмы может быть предложена следующая схема. Главные цели ОАО «Интерно-М» следующие: выжить в условиях экономического спада и роста инфляции в стране; как можно быстрее адаптировать хозяйственную деятельность и систему управления фирмой к изменяющимся внешним и внутренним экономическим условиям; сохранить коллектив специалистов и руководящих работников, имеющихся на фирме; обеспечить стабильное положение фирмы на рынке.
Стратегия ОАО «Интерно-М»: максимально масштабно участвовать в государственных программах развития и производства товаров и услуг, дотируемых за счет бюджетных ассигнований; вести постоянный поиск российских покупателей на товары, которые предлагаются фирмой; проанализировать опрос, определить перечень и организовать предоставление новых товаров, которые отвечают возможностям фирмы и могут распространяться среди клиентов непосредственно; обеспечить эффективную рекламу всех товаров фирмы; вести постоянный поиск покупателей на товары, которые могут быть предоставлены фирмой; проводить активную коммерческую деятельность (сдача в аренду помещений и территорий, кредитование, сбыт товаров других фирм и др.); уменьшение производственных издержек и накладных расходов по реализуемым фирмой товарам.
Итак, стратегическое планирование в фирме выступает средством достижения ее целей. Такое планирование — набор действий и решений, принятых руководством, которые обеспечивают разработку специфических стратегий, чтобы помочь организации достичь ее глобальных целей. Процесс стратегического планирования помогает в принятии правильных управленческих решений. Его задача обеспечить нововведения и изменения в организации в необходимой мере и в нужные периоды. Можно выделить четыре основных вида управленческой деятельности в рамках процесса стратегического планирования: распределение ресурсов, адаптация к внешней среде, внутренняя координация, организационное стратегическое предвидение.
Большое значение имеет адаптация к внешней среде, которая охватывает все действия стратегического характера, улучшающие отношения предприятия с окружающей средой. Предприятиям необходимо адаптироваться и к внешним благоприятным возможностям, и к опасностям, выявить наиболее благоприятные варианты и обеспечить эффективное приспособление стратегии к внешним условиям. Внутренняя координация связана со стратегической деятельностью фирмы тем, что способствует выявлению сильных и слабых ее сторон с целью достижения эффективной интеграции внутренних операций. Осознание организационных стратегий предусматривает осуществление систематического развития мышления менеджеров путем формирования такой организации фирмы, которая способна в полной мере учитывать и руководствоваться стратегическими решениями. Способность использовать результаты опыта дает возможность предприятию правильно скорректировать стратегическое направление своего развития и повысить профессионализм в области стратегического управления. Роль руководителя высшего звена заключается в гораздо большем, чем простое инициирование процесс стратегического планирования. Она связана с реализацией и оценкой результатов этого процесса.
3.2 Предложения по разработке модели управления активами предприятия
Стратегия представляет собой детальный всесторонний комплексный план, предназначенный для того, чтобы обеспечить осуществление миссии организации и достижение ее целей. Хотя стратегия большей частью формулируется и разрабатывается высшим руководством фирмы, но ее практическая реализация опирается на активное участие всех уровней управления. Стратегический план обосновывается обширными исследованиями и фактическими данными. Чтобы эффективно конкурировать в мире сегодняшнего бизнеса предприятие должно постоянно заниматься сбором и анализом огромного количества информации об отрасли, конкуренции и других факторах.
Стратегический план придает предприятию определенность, индивидуальность, что позволяет ему привлекать работников определенного типа, и, в то же время, не привлекать других работников. Такой план открывает для предприятия перспективу, которая ориентирует его сотрудников, привлекает новых работников и помогает в реализации изделий или услуг.
Стратегические плановые программы разрабатываются, так, чтобы не только оставаться целостными в течение длительных периодов времени, но и быть достаточно гибкими, чтобы при необходимости можно было осуществить их модификацию и переориентацию. Общий стратегический план рассматривается как программа, которая направляет деятельность фирмы в течение продолжительного периода времени, с учетом того, что конфликтная, постоянно изменяющаяся деловая и социальная обстановка делают неизбежными постоянные корректировки. Уже отмечалось, что самым существенным решением при планировании является выбор целей предприятия. Те предприятия, которые вследствие своего масштаба, испытывают необходимость в многоуровневых системах управления, нуждаются в четко сформулированных целях широкого и более частного плана, ориентированных на общие цели фирмы. Глобальная цель предприятия, представляющая собой четко выраженную причину его существования, является его миссией. Цели вырабатываются для осуществления именно этой миссии, которая, в свою очередь, детализирует статус предприятия, обеспечивает основное направление и ориентиры для определения целей, стратегических подходов на различных организационных уровнях. Формулировка миссии предприятия содержит следующие моменты:
1. Главная задача предприятия с точки зрения его основных услуг или изделий, его важнейших рынков и преимущественных технологий.
2. Характеристика по отношению к фирме среды, которая определяет основные принципы деятельности предприятия на рынке.
3. Культура и психологический климат организации.
Правильный выбор миссии имеет колоссальное значение. Некоторые российские руководители совершенно не заботятся о выборе и формулировании миссии своего предприятия. Нередко миссия эта кажется для них очевидной. Если задать вопрос типичному представителю малого бизнеса, в чем миссия его фирмы, ответом, скорее всего, будет: «Конечно, получать больше прибыли». Но несоответствие выбора прибыли в качестве миссии фирмы очевидно, хотя, несомненно, она является и существенной целью. Ведь прибыль представляет собой внутреннюю проблему предприятия. В то же время организация является открытой системой, она способна выжить на рынке, только если окажется способной удовлетворять какую-то потребность внешней среды. Поэтому чтобы заработать прибыль, необходимую для выживания, фирма вынуждена ориентироваться на запросы среды, в которой она функционирует. Именно в окружающей среде руководство находит общую цель организации.
Выбор столь узкой миссии организации, как прибыль, сужает возможности руководства фирмы определять альтернативы при принятии управленческих решений. В результате ключевые факторы могут быть не учтены и последующие решения способны привести к низкому уровню эффективности организации.
Общепроизводственные цели фирмы формулируются на основе миссии предприятия, определенных ценностей и целей, на которые ориентируется высшее руководство. Чтобы обеспечить подлинный вклад в успех предприятия, цели должны быть конкретными, измеримыми, ориентироваными во времени и достижимыми. После определения миссии и целей фирмы руководство приступает к диагностическому этапу процесса стратегического планирования. Первым шагом здесь является изучение внешней среды, которая оценивается по трем основным параметрам; определение и учет изменений, которые воздействуют на разные аспекты текущей стратегии; выявление факторов, представляющих угрозу для текущей стратегии фирмы; оценка действия факторов, предоставляющих большие возможности для достижения общефирменных целей посредством корректировки плана.
Анализ внешней среды означает процесс, посредством которого разработчики стратегического плана контролируют внешние по отношению к предприятиям факторы, чтобы определить возможности и потенциальные опасности для фирмы. Изучение внешней среды предоставляет организации возможности своевременной реакции на появившиеся на рынке угрозы для фирмы, дает способность к разработке деловых акций. Эти качества позволяют фирме не только предотвратить эти угрозы, но и извлечь из ситуации новые выгодные возможности. С этой точки зрения роль анализа внешней среды в процессе стратегического планирования заключается по существу в ответе на три конкретных вопроса: где в настоящее время находится предприятие; где, по мнению высшего руководства, оно должно находиться в будущем; что должны сделать менеджеры, чтобы фирма из того положения, в котором она находится сейчас, перешла в рыночную позицию, на которой ее хотело бы видеть руководство. Следующей проблемой, с которой сталкиваются разработчики стратегической программы фирмы, является определение того, какими внутренними силами, возможностями располагает коллектив. Диагноз внутренних проблем фирмы определяется в рамках управленческого обследования. Оно представляет собой оценку функциональных зон предприятия, предназначенную для выявления ее сильных и слабых сторон. В