Управління конкурентоспроможністю підприємства при виході на зовнішній ринок
Виділяють чотири категорії продукції з властивими їм типами стратегій (рис. 1.6). Для продуктів категорії «зірки» основна стратегія підприємства - проникнення на нові ринки і формування нових сегментів на існуючих ринках за рахунок освоєння нових каналів системи розподілу з властивим їм високим рівнем витрат на рекламу і поліпшення якості продукції.
Для продуктів категорії «дійна корова» головним стратегічним напрямком діяльності підприємства є посилення і захист своїх ринкових позицій від конкурентів.
Для продуктів категорії «дика кішка», що приносять маленькі прибутки, але можуть перетворитися на «зірок» при додаткових капіталовкладеннях, в основі стратегії фірми лежать значні витрати на рекламу, встановлення ринкових недоліків товарів і поліпшення їхніх експлуатаційних властивостей для створення стабільного гарантованого ринку збуту.
Продукти категорії «собаки», що приносять мало прибутків, хоча і не потребують високих витрат, не мають перспектив і повинні бути зняті з виробництва. Для таких товарів характерний низький темп розширення ринку і його незначний розмір.
Виробництво продукту стає доцільним за умови забезпечення його переходу з категорії «диких кішок» у «зірки», а потім і в «дійні корови» (на рис 1.6 це показано пунктирною стрілкою). Суцільні стрілки показують перерозподіл коштів від продажу «дійних корів» для підтримки «зірок» і подальшої розробки «диких кішок».
Загальна стратегічна модель Портера базується на розгляді таких двох основних концепцій маркетингу і властивих їм альтернатив, як вибір цільового ринку і стратегічна перевага фірми. Останнє може знайти свій прояв в унікальності освоєної продукції чи у відносно низькій її ціні, що забезпечується шляхом зниження витрат на виробництво. Об'єднуючи ці дві концепції, модель Портера передбачає виділення трьох базових стратегій [23,С.341].
Перша - стратегія переваг відносно витрат або цінових параметрів, у реалізації яких фірма орієнтується на широкий ринок збуту і масове виробництво продукції.
Друга стратегія - це стратегія диференціації, орієнтуючись на яку підприємство націлюється на широкий ринок, пропонуючи оригінальний товар, що має переваги перед аналогами,
Нарешті, третя стратегія - концентрація на специфічному сегменті ринку за рахунок низьких цін або унікальності запропонованого товару.
Застосування у розробці номенклатури продукції описаних вище методів полегшує визначення СЗГ і формування базової стратегії організації.
Ринкових стратегій може бути декілька, відповідно до видів виготовленої продукції. Зміст базових стратегій залежить від умов освоюваних ринків, номенклатури виробництва, конкурентоздатності продукції, фінансових, технологічних, збутових, кадрових можливостей підприємства, а також інших чинників.
Стратегія обмеженого зростання - стратегія, яку застосовують більшість організацій, які функціонують у «старих галузях», що давно склалися і характеризуються стабільною технологією. При впровадженні стратегії обмеженого зростання цілі розвитку підприємства встановлюються «від досягнутого» і коригуються з урахуванням зміни умов функціонування (темпів інфляції, рівня насиченості ринку, платоспроможного попиту і т.д.). Якщо керівництво в цілому задоволене станом організації, то в перспективі воно буде дотримуватися раніше впровадженої стратегії, оскільки орієнтація на неї залишається найпростішим і найменш ризикованим шляхом подальшого освоєння ринку.
Стратегія скорочення або останнього засобу. Перевага їй надається вкрай рідко, оскільки характерним для неї є встановлення цілей нижче рівня, досягнутого в минулому. На стратегію скорочення орієнтуються у випадках, якщо показники діяльності організації мають стійку тенденцію до погіршення і жодні засоби не допомагають їй протистояти.
Комбінована стратегія - це будь-яке об'єднання розглянутих вище альтернатив - обмеженого зростання, зростання або скорочення. Такої стратегії дотримуються, в основному, значні диверсифіковані підприємства, що активно функціонують у декількох галузях із властивими їм розходженнями в ринковій кон'юнктурі. Так, організація може продати або ліквідувати одне із своїх підприємств і замість нього придбати одне або декілька інших. У цьому випадку і відбудеться об'єднання двох базових альтернативних стратегій - скорочення і зростання [36,С.111].
Таким чином, базові стратегії є варіантами загальної стратегії організації, заснованої на комплексі функціональних стратегій, проектів і програм (однією з таких функціональних стратегій і є стратегія поведінки підприємства на зовнішньому ринку), їхня розробка, об'єднання і узгодження є важливою умовою наповнення загальної стратегії конкретним змістом. Після перевірки базових стратегій на відповідність цілям організації, зіставлення їх зі стадіями життєвих циклів товарів, попиту і технології, загальна стратегія підкріплюється функціональними стратегіями, конкретними проектами і програмами.
Розробка функціональних стратегій містить формування цілей і постановку завдань, що сприяють їхньому досягненню. Після цього встановлюються терміни вирішення завдань, визначаються необхідні ресурси і т.д.
Формування функціональних стратегій, проектів і програм супроводжується їхнім об'єднанням і узгодженням у рамках загальної стратегії. Після цього наступає період завершення формування стратегій. Він передбачає доопрацювання загальної стратегії до рівня відповідності її цілям розвитку організації [41,С.78].
Таким чином, стратегічний менеджмент у сфері зовнішньоекономічних зв'язків сприяє стабілізації і зміцненню стратегічних позицій підприємства, забезпеченню його тривалої життєздатності та конкурентоспроможності при зміні зовнішніх умов функціонування.
1.3 Методичні аспекти оцінки міжнародної конкурентоспроможності підприємства
Одна з найважливіших передумов економічного відродження України - це стабілізація і зростання виробництва у всіх галузях, на кожнім окремо узятому підприємстві, але проблема конкурентоздатності й участь у її рішенні держави стоїть дуже гостро. Конкурентоздатність виступає найважливішим фактором забезпечення безпеки об'єкта, тому перш за все необхідно визначити його конкурентоспроможність, а на основі проведеного аналізу розробляти програми щодо її підвищення. На сьогодні відсутня загальноприйнята методика визначення та оцінки конкурентоспроможності організації, про те у світі існує декілька підходів до визначення цієї оцінки, один з яких є функціональна модель оцінки менеджменту конкурентоспроможності.
При побудові функціональної моделі виділяються структурні елементи, такі як: категорія конкурентоздатності фірми і конкурентоздатності товару. Як основні критерії конкурентоздатності підприємства можна в узагальненому виді запропонувати дві оцінні категорії: «цінність вироблених підприємством товарів (послуг)» і «цінність підприємства як господарюючого суб'єкта»
Зручним інструментом порівняння можливостей підприємства й основних конкурентів є побудова багатокутників конкурентоздатності, що представляють собою графічне відображення оцінок положення підприємства, на основі наступних методичних передумов: визначення переліку технічних і економічних факторів конкурентоздатності, що трактуються як сукупність критеріїв кількісної оцінки рівня конкурентоздатності підприємства.
Внутрішні конкурентні переваги згрупуємо по шести найбільш значимих аспектах: конкурентоздатність виробу; ефективність менеджменту.
Конкурентоздатність виробу. Сукупність якісних і вартісних характеристик товару сприяє створенню переваги даного товару перед товарами-конкурентами в задоволенні конкретної потреби покупця. Серед якісних показників можна виділити двох категорій параметрів: «тверді» і «м'які».
«Тверді» параметри описують найважливіші функції товару і зв'язані з ним основні характеристики - технічні параметри, що включають показники призначення і показники ергономічності, а також відповідності міжнародним і національним стандартам, нормативам, законодавчим актам і т.п.
«М'які» параметри характеризують естетичні властивості товару (дизайн, колір, упакування і т.п.).
Оцінка конкурентоздатності товару виробляється шляхом зіставлення параметрів аналізованої продукції з параметрами бази порівняння. При цьому можуть використовуватися диференціальний, комплексний і змішаний методи оцінки.
Диференціальний
метод заснований
на використанні
і зіставленні
одиничних
параметрів
якості аналізованої
продукції і
бази порівняння
шляхом побудови
для кожного
з них відповідного
параметричного
індексу ( ):
 ,
(1.1)
де
і = 1, ... n;
 -
значення i-го
споживчого
параметра
оцінюваного
товару;
 -
значення i-го
споживчого
параметра
оцінюваного
товару зразка.
Комплексний
метод застосовується
у випадку, якщо
для характеристики
якості товару
використовується
сукупність
параметрів,
що описують
яку-небудь
властивість.
Тоді параметричний
індекс
 розраховується
з урахуванням
питомої ваги
окремих складових:
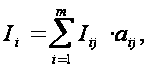
 .
(1.2)
При
цьому, j
= 1,...т -
характеристики
j-го
показника
якості;
 -значення
j-го
характеристики
i-го
показника
якості відповідно
оцінюваного
товару і товару
зразка;
 -
ваговий
коефіцієнт
j-го
характеристики
в показнику
якості.
При змішаному методі оцінки конкурентоздатності товару використовується частина параметрів, розрахованих диференціальним методом, і частина параметрів, розрахованих комплексним методом.
У
цілому, загальний
показник якості
вироби може
бути визначений
за допомогою
зведеного
параметричного
індексу
 ,
що розраховується
по формулі:
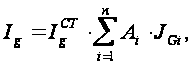 (1.3)
де
 -
вагомий
коефіцієнт
i-гo
показника
якості;
 -
параметричний
індекс і-го
показника
якості.
Таким чином, вивчення конкурентоздатності продукції проводять за схемою, представленої на (рис. 1.7). Перш ніж приступити до розрахунку кількісного значення показника конкурентоздатності по алгоритму (рис. 1.7), необхідно провести ряд додаткових досліджень.
На першій стадії проводиться експериментальне визначення або розрахунок усіх характеристик власного товару. На другий - визначаються мети оцінки конкурентоздатності. На третьої - методами маркетингу проводяться сегментація ринку й обґрунтування цільового сегмента. Оцінку конкурентоздатності товару необхідно проводити для кожного сегмента. Оцінити показник конкурентоздатності можна декількома методами: методом розрахункових одиничних і групових показників, методом з використанням функції бажаності, методом багатокритеріальної оптимізації.
В основі першого методу лежить розрахунок одиничних і групових показників, на базі яких визначається інтегральний показник конкурентоздатності.
На першому етапі вибирається база порівняння. Як базу для порівняння може служити або кращий із вже існуючих на цільовому ринку товар-конкурент, або деякий абстрактний еталон.
На другому етапі виділяються найбільш значимі для споживача критерії виробу, перелік яких представлений нижче (рис. 1.7):
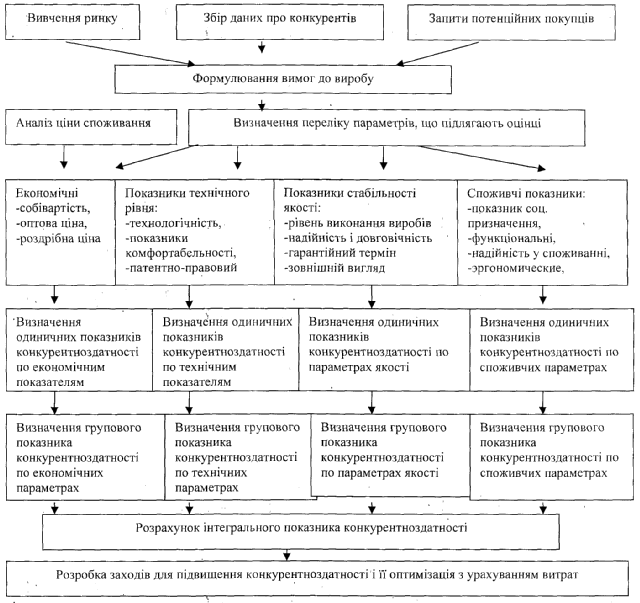
Рис. 1.7 - Схема оцінки конкурентоздатності продукції
На
третьому етапі
за кожним критерієм
розраховується
одиничний
показник
конкурентоздатності
 :
 (1.4)
де Рб - значення критерію базисної моделі, Р - значення критерію порівнюваного зразка.
На четвертому етапі усередині кожної групи критеріїв роблять ранжирування показників по ступені їхньої значимості для споживача і відповідно до цього привласнюють їм вагу:
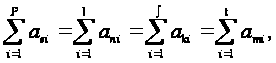 (1.5)
де Р, l, f, t - кількість економічних, споживчих показників якості і технічних параметрів, апі - для споживчих показників, аеі - для економічних, акі - для показників якості, аті - для технічних.
На п'ятому етапі виробляється розрахунок групового показника як зведеного індексу конкурентоздатності по кожній групі критеріїв (Q):
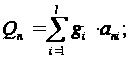
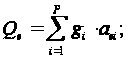
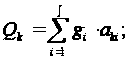
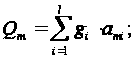 (1.6)
де Qn ,Qe ,Qk ,Qm - зведені параметричні індекси конкурентоздатності по споживчих, економічних, якісних і технічних параметрах.
На шостому етапі розраховується інтегральний показник конкурентоздатності (К):
 (1.7)
Економічний зміст інтегрального показника конкурентоздатності полягає в тому, що на одиницю витрат споживач одержує К одиниць корисного ефекту. Якщо К більше 1, то рівень якості (технічного чи рівня споживчих властивостей) вище рівня витрат і товар є конкурентним, якщо К менш 1 - неконкурентний на даному ринку.
Після проведення вище описаної методики доцільно буде проаналізувати систему менеджменту конкурентоздатності підприємства на основі загальної оцінки поточного стану менеджменту, який визначається за допомогою опитування персоналу фірми, що в сукупності дасть повний обсяг необхідної інформації для формування дійсного стану підприємства.
Таким чином, в основі моделі оцінки менеджменту лежать шість основних функцій управління: прогнозування/планування, організація, мотивація, контроль, координація і комунікація і цю модель менеджменту можна схематично представити (рис. 1.8).
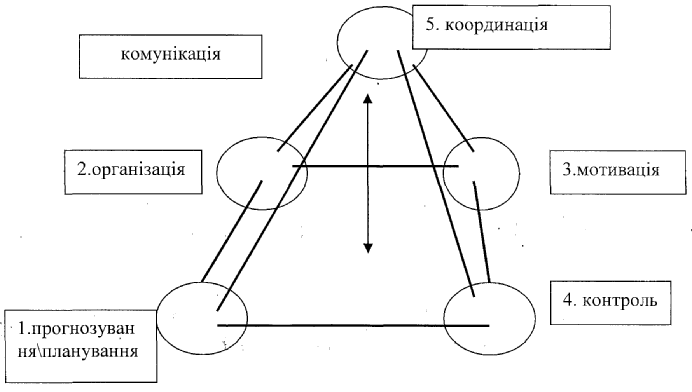
Рис. 1.8 - Схема моделі менеджменту конкурентоспроможності
Отже, оцінка системи менеджменту організації в рамках функціональної моделі припускає аналіз п'яти управлінських функцій, що відповідно є оцінним критеріями моделі. Рівень розвитку системи керування організації визначається загальною оцінкою поточного стану менеджменту.
Для наочного представлення результатів оцінки доцільно використовувати пентаграму (рис. 1.9), на яку може бути накладений комунікаційний профіль організації, побудований з обліком по кожному з п'яти оцінних критеріїв функціональної моделі. Такий підхід дозволяє ясно побачити напрямки, по яких необхідні першочергові поліпшення системи управління.
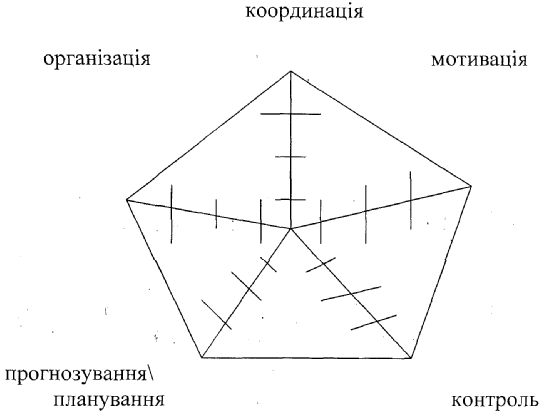
Рис. 1.9 - Комунікаційний профіль організації
Варто враховувати, що дії по поліпшенню одного з критеріїв будуть робити впливу на інші, тобто критерії тісно взаємозалежні між собою. Кожного разу, коли після проведення функціональної оцінки починаються коригувальні дії, новий комунікаційний профіль накладається на попередній, з метою визначити ефективність поліпшень і динаміку побудови конкурентоздатної системи керування, а отже, у рамках функціональної моделі на практиці реалізується методологія постійного удосконалювання підприємства.
РОЗДІЛ 2. АНАЛІЗ ЗАБЕЗПЕЧЕННЯ КОНКУРЕНТОСПРОМОЖНОСТІ ВАТ "ЮНІСТЬ"
2.1 Організаційна характеристика та аналіз основних показників діяльності об'єкту дослідження
Цюрупинська швейна фабрика «Юність» є господарюючим суб'єктом економіки України, який за організаційно-правовою формою є акціонерне товариство відкритого типу, що самостійно здійснює свою діяльність на основі чинного законодавства. Підприємство було створено в 1974 році і знаходилось у розпорядженні державного майна, проте у 1994 році була проведена приватизація підприємства, контрольний пакет якого придбало ТОВ «СІТІ».
Місце знаходження відкрите акціонерне товариство «Юність» розташоване в Херсонській області, м. Цюрупинськ, вул. Енгельса, 19.
Установчим документом ВАТ «Юність» є статут, затверджений засновниками на основі якого здійснюється господарська діяльність підприємства, згідно з яким головними видами діяльності підприємства є: виробництво товарів народного споживання; оптова та роздрібна торгівля товарами народного споживання; послуги з пошиву виробів з давальницької сировини; надання виробничих, транспортних, експедиційних та інших послуг; проведення зовнішньоекономічних операцій і головна мета товариства - одержання прибутку й ефективне її використання для економічного і соціального розвитку товариства. Державне регулювання діяльності підприємства здійснюється тільки непрямими методами.
Для здійснення своєї основної діяльності товариство забезпечує: проведення науково-технічної політики, що забезпечує підвищення технічного рівня виробництва, удосконалення виробничого процесу; поліпшення якості продукції, створення та впровадження нового асортименту виробів; раціональне використання сировинних, матеріальних та трудових ресурсів; підвищення продуктивності праці; створення безпечних умов праці на виробництві.
Організаційна структура підприємства ВАТ «Юність», за типом управління є лінійно-функціональна і має такий вид: вищим органом управління є загальні збори акціонерів, керівництво діяльністю підприємства здійснює Рада директорів з 5 чоловік, виконавчим колегіальним органом, що здійснює керівництво поточною діяльністю підприємства, є правління, що складається з 12 чоловік. Отже, на вищій ланці знаходиться директор фабрики, якому підкоряються головні інженери, а інженерам - начальники цехів, а також начальники складів та найбільш низька ланка організаційної структури підприємства - це робітники та швачки, що підкоряються начальникам цехів (рис 2.1):
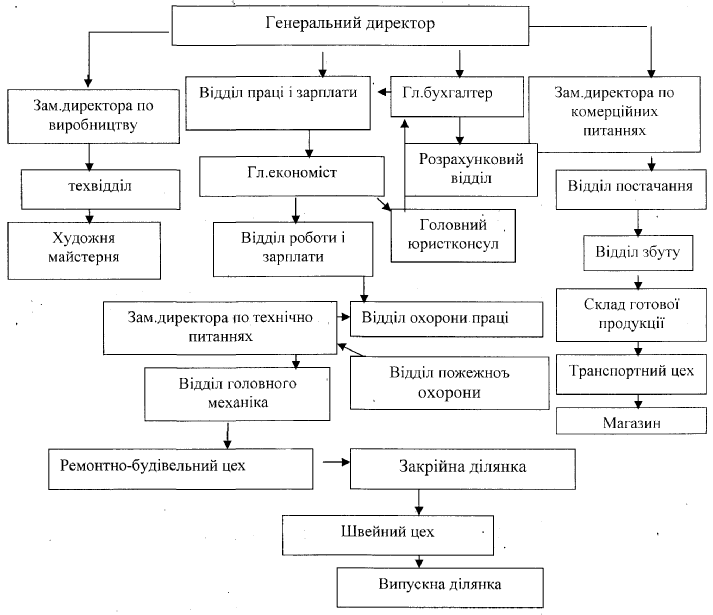
Рис.2.1 - Організаційна структура ВАТ «Юність»
До складу основних функціональних обов'язків директора входять: організація робіт і взаємодія виробничих структур підприємства; забезпечення виконання перспективних і поточних планів; забезпечення ефективної роботи підприємства відповідно до розробленим їм програмам розвитку підприємства, забезпечення дотримання трудового законодавства, норм і правил за умовами праці й охороні праці працівників; в межах повноважень видає накази, дає вказівки, укладає договори з найманими робітниками на виконання робіт, послуг та інших видів діяльності підприємства.
У 1993 році в зв'язку з падінням попиту на швейні вироби на внутрішньому ринку було прийнято рішення про випуск швейних виробів з давальницької сировини в рамках виробничо-технічної кооперації. В даний час ВАТ «Юність» співробітничає з «Амерекс» (США) і «Поларис» (Австрія), що складає близько 35% від загального обсягу продукції, що випускається.
Асортимент випущеної продукції достатньо великий та різноманітний: брюки чоловічі та жіночі, сорочки чоловічі, плаття-халати, робочі штани, спецодяг, жилети, сорочки дитячі, постільна білизна, матраци ватяні, ковдри ватяні, рушники, рукавиці та інше, які ВАТ «Юність» реалізує в Західній Європі під марками фірм, для яких підприємство виготовляє продукцію з давальницької сировини, а також користується стійким попитом у покупців на внутрішньому ринку і є конкурентоздатною як на ринку України, так і за її межами. Для конкурентоздатності продукції ВАТ «Юність» виготовляє вироби з високоякісної сировини, де перевага віддається іноземним фірмам, проте і співпрацює з національними виробниками сировини, з такими як: «Текстиль Контакт», «Тексика», «Монтек», «Майдан», ТОВ «Лайт», а також НП «Еліта 2007».
Основними покупцями продукції ВАТ «Юність» є такі фірми: «Укрзалізниця», НАЕК«Знергоатом», ВАТ «Укрнефть», ДП «Крим Автодор», ДП «Донецький Облавтодор», ДП «Херсонський Облавтодор», а також ДП «Луганський Облавтодор», ДП «Івано-Франковський Облавтодор».
Виробнича структура ВАТ «Юність» містить у собі склад сировини, експериментальний цех, підготовчий цех, розкрійний цех, кілька швейних цехів, склад готової продукції, учбово-курсовий комбінат, ремонтна ділянка, ділянка пошиття малих серій, ремонтно-механічний цех, транспортний цех, транспортне обслуговування виробництва, здійснення внутрішньозаводських і зовнішніх перевезень., що в сукупності складає 5058 м2.
В цеху основного виробництва на ВАТ «Юність» здійснюють виробництво продукції на базі передового закордонного устаткування. В експериментальному цеху для розмноження і розкладки лекал використовується автоматизована система «Инвесмак» фірми «Инвестроника» (Іспанія). Упровадження нового обладнання й удосконалювання організації праці в експериментальному цеху дозволило збільшити кількість розроблювальних моделей. У підготовчому цеху установлені верстати для проміру і розбраковування тканин з комп'ютерною приставкою фірми «Shelton» (Великобританія), що забезпечують автоматизацію проміру ширини тканини через кожні 3 метри, довжини шматка.
У швейних цехах встановлені універсальні і спеціальні швейні машини, оснащені засобами автоматизації допоміжних операцій «Reece» (Голландія), «Джуки» (Японія), «Сируба» (Тайвань), устаткування для волого-теплової обробки з програмним керуванням фірми «Test» (Великобританія) і обладнання виробництва Подольського механізованого заводу, Оршинського механізованого заводу, фірми «Текстима», а також компресори (для ковдр) — М1-10 (Індія), універсальні машини, розкрійні машини РЛ-5 та інше допоміжне устаткування.
Отже, на сьогоднішній день фабрика має 100% завантаження виробничих потужностей, при цьому має достатню кількість складських приміщень, торгових площ для реалізації своєї продукції.
Аналіз фінансово-економічних показників діяльності ВАТ «Юність». Фінансово-економічний стан підприємства характеризується ступенем його прибутковості та оборотності капіталу, фінансової стійкості та динаміки структури джерел фінансування, здатності розраховуватися за борговими зобов'язаннями. Правильна оцінка фінансових результатів діяльності та фінансово-економічного стану підприємства за сучасних умов господарювання конче потрібна як для його керівництва і власників, так і для інвесторів, партнерів, кредиторів, державних органів.
Для оцінки фінансово-економічного стану підприємства необхідна відповідна інформаційна база,, якою є звіт про фінансові результати діяльності та баланс за 2006-2008 роки і опираючись на ці данні проаналізуємо фінансовий стан підприємства шляхом порівняння розрахованих наступних відносних показників (табл.2.1):
Таблиця 2.1 Аналіз ефективності господарювання ВАТ «Юність»
| № п/п | Показники | Одиниці виміру | 2006 рік | 2007 рік | 2008 рік |
| 1 | Виручка від реалізації товарів, робіт, послуг | тис.грн. | 41506 | 63528 | 81265 |
| 2 | Вартість запасів | тис.грн. | 10289 | 11510 | 12260 |
| 3 | Собівартість реалізованої продукції | тис.грн. | 28904 | 44256 | 55914 |
| 4- | Адміністративні витрати | тис.грн. | 1361 | 1456 | 1352 |
| 5 | Витрати на збут | тис.грн. | 1902 | 2256 | 2109 |
| 6 | Чистий прибуток | тис.грн | 1521,06 | 3320,72 | 5910,89 |
| 7 | Рентабельність виробництва продукції | % | 7,0 | 9,39 | 12,32 |
| 8 | Швидкість обертання запасів(гр.1 : гр.2) | обор. | 4,0 | 5,52 | 6,63 |
| 9 | Чисельність працівників, всього | чол. | 225 | 287 | 315 |
| 10 | Виробіток одного працівника,(гр.1 : гр.4) | тис.грн. | 30,50 | 43,63 | 60,11 |
| 11 | Вартість основних засобів | грн. | 25333 | 26195 | 29233 |
| 12 | Фондовіддача (гр.1 : гр.11) | тис.грн. | 1,6 | 2,43 | 2,78 |
Як свідчать дані з таблиці 2.1 спостерігається стала тенденція до збільшення практично всіх показників господарської діяльності підприємства, що свідчить про ріст прибутковості і ефективності господарювання підприємства. Наступним етапом в економічному аналізі підприємства ВАТ «Юність» є розрахунок його основних показників за 2006-2008 роки, що представлені в таблиці 2.2:
Таблиця 2.2 Аналіз фінансової стійкості ВАТ «Юність» за 2006-2008роки
| № п/п | Показник |
Умовне позначення |
Формула для розрахунку | Нормативне значення |
2006 рік |
2007 рік |
2008 рік | Відхилення | |||
| (+/-) | % | ||||||||||
| на 2007 рік | на 2008 рік | на 2007 рік | на 2008 рік | ||||||||
| 1 | Власні обігові кошти | Рк | Влас. капітал+ довг.зобов-ня Поза обор. активи | 0< | 10558 | 12683 | 13664 | +2125 | +981 | + 20,1 | +7,7 |
| 2 | Коеф.забез-печення обор. активів влас. коштами | Кз.в.к | Власні обігові кошти / Оборотні активи | 0.1< | 0,74 | 0,84 | 0,88 | + 0,1 | +0,04 | + 13,5 | +4,8 |
| 3 | Маневреність робочого капіталу | Мр.к | Запаси/ Робочий капітал | Реком. знач.= 1 | 0,97 | 0,91 | 0,90 | -0,06 | -0,01 | -6,2 | - 1,1 |
| 4 | Маневреність власних обігових коштів | Мв.о.к | Кошти / Власні обігові кошти | Реком. знач. = 0.5 | 0,04 | 0,04 | 0,04 | - | - | - | - |
| 5 | Коеф.забез- . печення влас. обіг, коштами запасів | Кзап | Власні обігові кошти / Запаси | 0,6 -0,8 | 1,03 | 1,10 | 1,07 | + 0,07 | -0,03 | + 6,8 | -2.7 |
| 6 | Коеф. покриття запасів | Кп.з | "Нормальні" джерела покриття запасів/ Запаси | 2> | 1,32 | 1,30 | 1,21 | -0,02 | -0,09 | - 1,5 | -6,9 |
| 7 | Коеф. фін. незалежності (автономії) | Кавт | Власний капітал / Пасиви | >0,5 | 0,91 | 0,94 | 0,96 | + 0,03 | +0,02 | + 3,3 | +2,1 |
| 8 | Коеф.фінансов ої залежності | Кф.з | Пасиви / Власний капітал | >1;<2 | 1,10 | 1,06 | 1,04 | -0,04 | -0,02 | -3,6 | - 1,9 |
| 9 | Коеф.маневре ності власного капіталу | Км | Власні обігові кошти / Власний капітал | >0.1 | 0,29 | 0,33 | 0,31 | + 0,04 | -0,02 | + 13,8 | -6.1 |
| .10 | Коеф. концентрації позик, капіталу | Кп.к | Позиковий капітал / Пасиви | <0.5 | 0,09 | 0,06 | 0,04 | -0,03 | -0,02 | -33,3 | 33,3 |
| 11 | Коеф.фін. стабільності | Кф.с | Власні кошти Позикові кошти | >1 | 9,90 | 16,23 | 24,36 | + 6,33 | +8,13 | + 63,9 | +50 |
| 12 | Коеф. фінансової стійкості | Кф.с | Власний капітал+довг остр.зобов-ня Пасиви | 0,85-0,90 | 0,91 | 0,94 | 0,97 | + 0,03 | +0,03 | + 3,3 | +3,2 |
Проведений аналіз показує, що підприємство є. ринково стабільним, про що свідчать розраховані в таблиці 2.2 показники, тому охарактеризуємо деякі з них більш детально. Так коефіцієнт забезпечення оборотних активів власними коштами свідчить про абсолютну можливість перетворення активів у ліквідні кошти, його нормативне значення більше 0,1 і на підприємстві становить 0,88 (2008 році). Показник маневреності робочого капіталу показує яка частка запасів, тобто матеріальних, виробничих активів у власних обігових коштах. Його значення на підприємстві складає 0,90 (2008році) при нормативному значенню 1, підприємство ВАТ «Юність» має цей показник близький до нормативного, проте спостерігається негативна тенденція до його зниження в динаміці (з 0,97 у 2006 до 0,90 у 2008 році). Показник маневреності власних обігових характеризує частку абсолютно ліквідних активів у власних обігових коштах. Його рекомендоване значення - не менш 0,5, проте його показники на підприємстві вкрай низькі - 0,04 (за всі роки), що свідчить про нестачу абсолютно ліквідних коштів (тобто грошей на рахунках). Цей показник тісно пов'язаний з показником абсолютної ліквідності і свідчить також про неможливість підприємства покрити свої найтерміновіші зобов'язання в найкоротший період, проте і вірогідність того, що всі кредитори пред'являть в один момент свої вимоги до підприємства досить низька.
Коефіцієнт фінансової незалежності характеризує можливість підприємства виконувати зовнішні зобов'язання за рахунок власних активів, нормативне значення якого складає - > 0.5. Як бачимо у підприємства цей показник дорівнює 0,96 (2008 рік), це досить високий результат, який свідчить про можливість підприємства розрахуватися з кредиторами власними силами підприємства. Коефіцієнт фінансової стабільності характеризує забезпеченість заборгованості власними коштами його показник на підприємстві збільшується в динаміці з 9,90 у 2006 році до 24,36 у 2008, де нормативне значення >1. Перевищення власних коштів над позиковими свідчить про фінансову стабільність підприємства. Коефіцієнт фінансової стійкості показує частку стабільних джерел фінансування у їх загальному обсязі і нормативне значення якого є 0,85 - 0,90, а показник підприємства - 0,97 (2008 році), що свідчить про фінансову стійкість підприємства.
Дані показники збільшуються та зменшуються згідно нормативним значенням, що характеризує досліджуване підприємство як об'єкт, який нормально працює, є фінансово стійким, підприємство вільно маневрує грошовими коштами, ефективно їх використовує. Усі показники щодо фінансової діяльності підприємства не досягають критичного рівня, а в деяких випадках навіть спостерігається зниження даних, а отже ймовірність банкрутства - мінімальна.
Аналіз зовнішньоекономічної діяльності ВАТ «Юність» спрямований на вивчення мотивації і наслідків фінансових змін, її впливу на стан економіки підприємства у цілому і першим етапом аналізу є вивчення структури реалізації продукції за експортними угодами, враховуючи: прямі експортні поставки продукції, бартерні, консигнаційні, реекспортні угоди, договори на переробка давальницької сировини на основі розрахунків з національної валюти. Дані зовнішньоекономічної діяльності ВАТ «Юність» про експорт за роки , які розглядаються, згрупуємо за країнами, товарами та видами укладених контрактів і