Разработка стратегии развития предприятия (на примере ОАО "Симферопольский завод пластмасс")
Изучая различные компоненты макроокружения, очень важно всегда иметь в виду следующие два момента. Первое — это то, что все компоненты макроокружения сильно влияют друг на друга. Изменения в одной из компонент обязательно приводят к тому, что происходят изменения в других компонентах макроокружения. Поэтому их изучение и анализ должны вестись не по отдельности, а системно, с отслеживанием не только собственно изменений в отдельной компоненте, но и с уяснением того, как эти изменения скажутся на других компонентах макроокружения.
Bтopoe — это то, что степень воздействия отдельных компонент макроокружения на различные организации различна. В частности, степень влияния зависит от размера организации, ее отраслевой принадлежности, территориального расположения и т.п. Считается, чтo крупные организации испытывают большую зависимость от макроокружения, чем мелкие. Чтобы учитывать это при изучении макроокружения, организация должна определить для себя, какие из внешних факторов, относящихся к каждой из компонент макроокружения, оказывают значительное влияние на ее деятельность. Kpоме того, организация должна составить список тех внешних факторов, которые являются потенциальными носителями угроз для организации. Также необходимо иметь список тех внешних факторов, изменения в которых могут открыть дополнительные возможности для организации.
1.3.2 Анализ непосредственного окружения
Изучение непосредственного окружения организации направлено на анализ состояния тех составляющих внешней среды, с которыми организация находится в непосредственном взаимодействии. При этом важно подчеркнуть, что организация может оказывать существенное влияние на характер и содержание этого взаимодействия и тем самым активно участвовать в формировании дополнительных возможностей и в предотвращении угроз ее дальнейшему существованию.
Покупатели. Анализ покупателей как компоненты непосредственного окружения организации в первую очередь имеет своей задачей составление профиля тех, кто покупает продукт, реализуемый организацией. Изучение покупателей позволяет организации лучше уяснить то, какой продукт в наибольшей мере будет приниматься покупателями, на какой объем продаж может рассчитывать организация, в какой мере покупатели привержены продукту именно данной организации, насколько можно расширить круг потенциальных покупателей, что ожидает продукт в будущем и многое другое.
Профиль покупателя может быть составлен по следующим характеристикам:
• географическое местоположение;
•демографические характеристики (возраст, образование, сфера деятельности и т.п.);
• социально-психологические характеристики (положение в обществе, стиль поведения, вкусы, привычки и т.п.);
• отношение покупателя к продукту (почему он покупает данный продукт, является ли он сам пользователем продукта, как оценивает продукт и т.п.).
Изучая покупателя, фирма также уясняет для себя, насколько сильны его позиции по отношению к ней в процессе торга. Если, например, покупатель имеет ограниченную возможность выбора продавца нужного ему товара, то его сила торговаться существенно ниже. Если же наоборот, то продавец должен стремиться заменить данного покупателя другим, который имел бы меньше свободы в выборе продавца. Торговая сила покупателя зависит, например, также от того, насколько существенно для него качество покупаемой продукции.
Существует ряд факторов, определяющих торговую силу покупателя, которые обязательно должны быть вскрыты и изучены в процессе анализа. К числу таких факторов относятся:
• соотношение степени зависимости покупателя от продавца состепенью зависимости продавца от покупателя;
• объем закупок, осуществляемых покупателем;
• уровень информированности покупателя;
• наличие замещающих продуктов;
• стоимость для покупателя перехода к другому продавцу;
• чувствительность покупателя к цене, зависящая от общей стоимости осуществляемых им закупок, от его ориентации на определенную марку, oт наличия определенных требований к качеству товара, от величины его дохода.
При измерении показателя важно обращать внимание на то, кто платит, кто покупает и кто потребляет, так как необязательно все три функции выполняет одно и то же лицо.
Поставщики. Анализ поставщиков направлен на выявление тех аспектов в деятельности субъектов, снабжающих организацию различным сырьем, полуфабрикатами, энергетическими и информационными ресурсами, финансами и т.п., от которых зависит эффективность работы организации, себестоимость и качество производимого организацией продукта.
Поставщики материалов и комплектующих изделий, если они обладают большой конкурентной силой, могут поставить организацию в очень высокую зависимость от себя. Поэтому при выборе поставщиков важно глубоко и всесторонне изучить их деятельность и их потенциал, с тем чтобы суметь построить такие отношения с ними, которые обеспечивали бы организации максимум силы во взаимодействии с поставщиками. Конкурентная сила поставщика зависит от следующих факторов:
уровень специализированности поставщика;
величина стоимости для поставщика переключения на других клиентов;
степень специализированности покупателя в приобретении определенных ресурсов;
концентрированность поставщика на работе с конкретными клиентами;
важность для поставщика объема продаж.
При изучении поставщиков материалов и комплектующих в первую очередь следует обращать внимание на следующие характеристики их деятельности:
стоимость поставляемого товара;
гарантия качества поставляемого товара;
временной график поставки товаров;
пунктуальность и обязательность выполнения условий поставки товара.
Конкуренты. Изучение конкурентов, т.е. тех, с кем организации приходится бороться за покупателя и за ресурсы, которые она стремится получить из внешней среды, чтобы обеспечить свое существование, занимает особое и очень важное место в стратегическом управлении. Такое изучение направлено на то, чтобы выявить слабые и сильные стороны конкурентов и на базе этого построить свою стратегию конкурентной борьбы.
Конкурентная среда формируется не только внутриотраслевыми конкурентами, производящими аналогичную продукцию и реализующими ее на одном и том же рынке. Субъектами конкурентной среды являются и те фирмы, которые могут войти на рынок, а также те, которые производят замещающий продукт. Кроме них на конкурентную среду организации оказывают заметное влияние покупатели ее продукта и поставщики, которые, обладая силой к торгу, могут заметно ослабить позицию организации.
Многие фирмы не уделяют должного внимания возможной угрозе со стороны вновь пришедших на их рынок и поэтому проигрывают в конкурентной борьбе именно им. Об этом очень важно помнить и заранее создавать барьеры на пути вхождения потенциальных пришельцев. Такими барьерами могут быть углубленная специализация в производстве продукта (пример "LG"), низкие издержки за счет эффекта масштаба производства, контроль над каналами распределения, использование местных особенностей, дающих преимущество в конкуренции, и т.п. Однако очень важно хорошо знать то, какие барьеры могут остановить или помешать потенциальному пришельцу выйти на рынок, и воздвигать именно эти барьеры.
Рынок рабочей силы. Анализ рынка рабочей силы направлен на то, чтобы выявить его потенциальные возможности в обеспечении организации кадрами, необходимыми для решения ею своих задач. Организация должна изучать рынок рабочей силы как с точки зрения наличия на этом рынке кадров необходимой специальности и квалификации, необходимого уровня образования, необходимого возраста, пола и т.п., так и с точки зрения стоимости рабочей силы. Важным направлением изучения рынка рабочей силы является анализ политики профсоюзов, оказывающих влияние на этот рынок, так как в ряде случаев они могут сильно ограничивать доступ к необходимой для организации рабочей силе.
1.3.3 Анализ внутренней среды
Внутренняя среда организации — это та часть общей среды, которая находится в пределах организации. Она оказывает постоянное и самое непосредственное воздействие на функционирование организации. Внутренняя среда имеет несколько срезов, состояние которых в совокупности определяет тот потенциал и те возможности, которыми располагает организация.
Срезы внутренней среды. Кадровый срез внутренней среды охватывает такие процессы, как:
• взаимодействие менеджеров и рабочих;
• наем, обучение и продвижение кадров;
• оценка результатов труда и стимулирование;
• создание и поддержание отношений между работниками и т.п.
Организационный срез включает:
коммуникационные процессы;
организационные структуры; •
нормы, правила, процедуры;
распределение прав и ответственности;
иерархию подчинения.
В производственный срез входят:
изготовление продукта;
снабжение и ведение складского хозяйства:
обслуживание технологическою парка;
осуществление исследований и разработок.
Маркетинговый срез внутренней среды организации охватывает следующие стороны, которые связаны с реализацией продукции:
стратегия продукта, стратегия ценообразования;
стратегия продвижения продукта на рынке;
выбор рынков сбыта и систем распределения.
Финансовый срез включает процессы, связанные с обеспечением эффективного использования и движения денежных средств в организации:
поддержание должного уровня ликвидности и обеспечение прибыльности;
создание инвестиционных возможностей и т. п.
Среду обитания организации условно можно разделить на две части: внешняя по отношению к организации среда (макроокружение и непосредственное окружение) и внутренняя среда. Задача менеджмента состоит в том, чтобы обеспечивать поддержание баланса между организацией и внешней средой путем создания продукта и его обмена во внешней среде на необходимые для обеспечения жизнедеятельности организации ресурсы. В процессе взаимодействия организации с внешней средой стратегическое управление интересует как должна вести себя организация в долгосрочной перспективе, чтобы в условиях конкурентного взаимодействия с другими организациями добиваться поддержания баланса в обмене с внешней средой, а следовательно, обеспечивать устойчивое существование организации.
Таким образом, анализ среды, как он проводится в стратегическом управлении, направлен на выявление угроз и возможностей, которые могут возникнуть во внешней среде по отношению к организации, и сильных и слабых сторон, которыми обладает организация. Вырабатывая стратегии, следует помнить, что возможности и угрозы могут переходить в свою противоположность. Так, неиспользованная возможность может стать угрозой, если ее использует конкурент. Или наоборот, удачно предотвращенная угроза может открыть перед организацией дополнительные возможности в том случае, если конкуренты не смогли устранить эту же угрозу.
Раздел 2
Анализ финансово – хозяйственной деятельности предприятия
2.1 Характеристика предприятия
ОАО "Симферопольский завод пластмасс" был еще создан в 1922 г. С 1995г. было создано открытое акционерное общество «Симферопольский завод пластмасс» путем преобразования государственного предприятия «Симферопольский завод пластмасс им. 60 – летия Великой Октябрськой революции в процессе приватизация государственного имущества. Учредителем является Фонд Государственного имущества Автономной Республики Крым.
Структура предприятия сформировалась по профилю основной деятельности. Производство имеет лабораторное обеспечение, инструментальный и ремонтно – механический цех. Предприятие не имеет филиалов и дочерних предприятий. ОАО имеет базу отдыха «ПОЛИМЕР» в пгт.Николаевка Симферопольского района.
Профиль основной деятельности предприятия – переработка пластичных масс в изделия разными методами, а именно: литье, прессование, экструзия пленок полиэтиленовых, труб полиэтиленовых для водоснабжения, газоснабжения, экструзия трубчатых заготовок с радувом.
В четвертом квартале 2007 года предприятие освоило производство суперконцентратов.
Основными рынками сбыта продукции, которую производит ОАО, являются регионы Украины. Основные потребители хозяйственных товаров – магазины хозяйственного профиля, а так же физические лица. Данные о производстве продукции по основным направлениям представлены в табл. 2.1.
Основные потребители труб – СПМК, ПРИК, частные предприятия, население.
Основные потребители емкостей – ЗАО «Чумак», г. Каховка, ЧП «Фелконс», г. Киев, Пологовський МЕЗ, ЗАО «Львовский жиркомбинат» г.Львов, АОЗТ «Харьковский жировой комбинат», г.Харьков.
Таблица 2.1 – Производство основных видов продукции
| Наименование продукции | 2007 год | 2008 год | ||||
|
Объем производства в натуральных единицах, |
Объем производства в днежном выражении (в действующих ценах), тыс.грн |
Чистый доход (выручка) от реализации, тыс.грн. |
Объем производства в натуральных единицах, |
Объем производства в днежном выражении (в действующих ценах), тыс.грн |
Чистый доход (выручка) от реализации, тыс.грн. |
|
| Трубы из полимеров этилена | 79037.000 | 774.500 | 789.200 | 40527.000 | 334.900 | 348.600 |
| Емкости продуктовые | 358204.000 | 4642.900 | 4689.300 | 377600.000 | 5099.800 | 5376.300 |
| Суперконцентрат | - | - | - | 31200.000 | 1025.400 | 603.600 |
| Другие товары | 0.000 | 514.900 | 1955.900 | 0.000 | 751.900 | 1797.800 |
| Всего | 5932.300 | 7434.400 | 7212.000 | 8126.300 | ||
В настоящее время много небольших предприятий начали производить продукцию из пластмассы с незначительными накладными расходами. Это создает высокую конкуренцию на рынке данной продукции.
Основные конкуренты предпрятия на региональном уровне :
«Сизакор», г. Симферополь;
ОПЗ «Поливтор» г. Красноперекопск;
На национальном уровне это:
по производству труб – ОАО «Укрполимерконструкция», г. Киев; ООО «Укрпластпереработка», г. Борисполь, Рубежанский трубный завод, г. Рубежное;
в производстве хозяйственных товаров - заводы г.Одессы, г. Киева, Харькова, Прилук, Луцка, Донецка, Днепропетровска;
производство емкостей – ПТПП «Политор», г. Киев, ЗАО «Спецтехостнастка», г. Днепродзержинск, ЗАО «Стиролпак», г. Горловка, ООО «Софсвет», г. Киев, ООО «Нова пласт»,г. Одесса, ООО «Спектр», г. Луганск, ЧП «Мит», г. Хмельницкий.
Договора на поставку продукции ОАО «СЗП» в основном заключаются под конкретные заказы, которые обеспечены денежными средствами.
На 01.01.2009 г. заключены следующие договора с такими предприятиями:
ОАО «Днестровский хладокомбинат»
ООО «АСС» , п.Широкий, Херсонская область;
ООО «Фронт», г.Харьков;
АОЗТ «Хврьколвский жиркомбинат», г. Харьков;
ЗАО «Львовский жирокомбинат», г.Львов;
ЧП «МДДК», г.Киев;
СК «СТА Инкотерм –СРЛ»,Молдова.
В то же время есть существенные проблемы, влияющие на деятельность предприятия. Таможенное оформление усложняется. Потребители из России и СНГ начинают искать замену украинской продукции. Производственно-технологические проблемы: за прошедшие годы технологическое оборудование физически и морально износилось.
В табл.2.2 представлена информация по местонахождению предприятия и его идентификационные реквизиты.
Таблица 2.2 - Идентификационные реквизиты
| Полное наименование | Открытое Акционерное Общество « Симферопольский завод пластмасс» |
| Сокращенное наименование | ОАО «СЗП» |
| Организационно-правовая форма | Открытое акционерное общество |
| Код ЕГРПОУ | 00203602 |
| Код территории по КОАТУУ | 0110136900 |
| Территория (область) | Автономная республика Крым |
| Район | Ордженикидзевский |
| Почтовый индекс | 95000 |
| Населенный пункт | г. Симферополь |
| Улица, дом | ул. Трансформаторная, 7 |
Информация о государственной регистрации предприятия
Номер свидетельства 2194
Дата выдачи 1995-12-04
Орган выдавший свидетельство - Исполнительный комитет городского совета г. Симферополь
Зарегистрированный уставной капитал 2134640 грн.
2.2 Анализ имущественного состояния предприятия
Результаты в любой сфере бизнеса зависят от наличия и эффективного использования финансовых ресурсов, которые приравниваются к «кровеносной системе», обеспечивающей жизнедеятельность предприятия.
Профессиональное управление финансами неизбежно требует глубокого анализа, позволяющего более точно оценить неопределенность ситуации с помощью современных количественных методов исследования. Наиболее целесообразно начинать анализ финансового состояния субъекта хозяйствования с изучения формирования и размещения имущества и капитала предприятия, оценки качества управления его активами и пассивами.
После составления сравнительного аналитического баланса, представленного в табл. 2.3, мы видим ряд важнейших характеристик, описывающих финансово-имущественное состояние предприятия:
Таблица 2.3. - Сравнительный аналитический баланс предприятия за 2007-2008 гг.
| Показатель | Код строки | 2007 год | Отклонения 2007, тыс. грн. | 2008 год | Отклонения 2008, % | Темп роста в 2008г., % | ||
| На начало отчетного периода | На конец отчетног о периода | На начало отчетн ого периода | На конец отчетн ого периода | |||||
| Актив | ||||||||
| І. Необоротные активы | ||||||||
| Нематериальные активы: | ||||||||
| – остаточная стоимость | 10 | 8,6 | 3,4 | -5,2 | 3,4 | 0 | -3,4 | 0,00 |
| – первоначальная стоимость | 11 | 29,5 | 30,2 | 0,7 | 30,2 | 30,2 | 0 | 100,00 |
| – износ | 12 | 20,9 | 26,8 | 5,9 | 26,8 | 30,2 | 3,4 | 112,69 |
| Незавершенное строительство | 20 | 380,8 | 123 | -257,8 | 123 | 181,3 | 58,3 | 147,40 |
| Основные средства: | ||||||||
| – остаточная стоимость | 30 | 4538 | 9251,3 | 4713,3 | 9251,3 | 8550,5 | -700,8 | 92,42 |
| – первоначальная стоимость | 31 | 9408,6 | 14593,4 | 5184,8 | 14593,4 | 14596,1 | 2,7 | 100,02 |
| – износ | 32 | 4870,1 | 5342,1 | 472 | 5342,1 | 6045,6 | 703,5 | 113,17 |
| Долгосрочные финансовые инвестиции: | ||||||||
| –другие финансовые инвестиции | 45 | 3163,3 | 3720,5 | 557,2 | 3720,5 | 3798,9 | 78,4 | 102,11 |
| Отсроченные налоговые активы | 60 | 542,2 | 262,2 | -280 | 262,2 | 845,8 | 583,6 | 322,58 |
| Всего по разделу І | 80 | 8633,4 | 13360,4 | 4727 | 13360,4 | 13376,5 | 16,1 | 100,12 |
| ІІ. Оборотные активы | ||||||||
| Запасы: | ||||||||
| – производственные запасы | 100 | 2753,4 | 1724,1 | -1029,3 | 1724,1 | 1395,4 | -328,7 | 80,93 |
| – незавершенное производство | 120 | 5023 | 6783 | 1760 | 6783 | 5103 | -1680 | 75,23 |
| – готовая продукция | 130 | 970,5 | 1003,9 | 33,4 | 1003,9 | 2843,5 | 1839,6 | 283,25 |
| – товары | 140 | 4,1 | 0,9 | -3,2 | 0,9 | 0,3 | -0,6 | 33,33 |
| Векселя полученные | 150 | 22,3 | 22,3 | 0 | 22,3 | 22,3 | 0 | 100,00 |
| Дебиторская задолженность за товары, работы, услуги: | ||||||||
| – чистая реализационная стоимость | 160 | 1 037,10 | 3 862,00 | 2824,9 | 3862 | 9443,6 | 5581,6 | 244,53 |
| – первоначальная стоимость | 161 | 1 122,10 | 3 947,00 | 2824,9 | 3947 | 9528,6 | 5581,6 | 241,41 |
| – резерв сомнительных долгов | 162 | 85,00 | 85,00 | 0 | 85 | 85 | 0 | 100,00 |
| Дебиторская задолженность по расчетами: | ||||||||
| – с бюджетом | 170 | 672,8 | 1 | -671,8 | 1 | 1,5 | 0,5 | 150,00 |
| – по выданным авансам | 180 | 3193,6 | 671,3 | -2522,3 | 671,3 | 827,6 | 156,3 | 123,28 |
| Другая текущая дебиторская задолженность | 210 | 840,2 | 114,2 | -726 | 114,2 | 104,2 | -10 | 91,24 |
| Текущие финансовые инвестиции | 220 | 587 | 587 | 0 | 587 | 587 | 0 | 100,00 |
| Денежные средства и их эквиваленты: | ||||||||
| – в национальной валюте | 230 | 6,3 | 596,1 | 589,8 | 596,1 | 35,4 | -560,7 | 5,94 |
| – в иностранной валюте | 240 | 52,6 | 6 | -46,6 | 6 | 5,9 | -0,1 | 98,33 |
| Другие оборотные активы | 250 | 2265,6 | 2211,5 | -54,1 | 2211,5 | 2738,9 | 527,4 | 123,85 |
| Всего по разделу ІІ | 260 | 17428,5 | 17583,3 | 154,8 | 17583,3 | 23108,6 | 5525,3 | 131,42 |
| ІІІ. Расходы будущих периодов | 270 | 0 | 0 | 0 | 0 | 0 | 0 | |
|
Баланс |
280 |
26061,9 |
30943,7 |
4881,8 |
30943,7 |
36485,1 |
5541 |
117,91 |
| Пассив | ||||||||
| І. Собственный капитал | ||||||||
| Уставной капитал | 300 | 5210 | 5210 | 0 | 5210,2 | 5210,2 | 0 | 100,00 |
| Паевой капитал | 310 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Дополнительно вложенный капитал | 320 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Другой дополнительный капитал | 330 | 151,9 | 151,9 | 0 | 151,9 | 151,9 | 0 | 100,00 |
| Резервный капитал | 340 | 9,3 | 9,3 | 0 | 9,3 | 9,3 | 0 | 100,00 |
| Нераспределенная прибыль (непокрытый убыток) | 350 | 8650,9 | 10232,4 | 1581,5 | 10232,2 | 6994,1 | -3238 | 68,35 |
| Неоплаченный капитал | 360 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Изъятый капитал | 370 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Всего по разделу І | 380 | 14022,1 | 15603,6 | 1581,5 | 15603,6 | 12365,5 | -3238 | 79,25 |
| ІІ. Обеспечение предстоящих расходов и платежей | ||||||||
| Обеспечение выплат персонала | 400 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Другие обеспечения | 410 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Целевое финансирование | 420 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Всего по разделу ІІ | 430 | 0 | 0 | 0 | 0 | 0 | 0 | |
| ІІІ. Долгосрочные обязательства | ||||||||
| Долгосрочные кредиты банков | 440 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Другие долгосрочные финансовые обязательства | 450 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Отсроченные налоговые обязательства | 460 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Другие долгосрочные обязательства | 470 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Всего по разделу ІІІ | 480 | 0 | 0 | 0 | 0 | 0 | 0 | |
| IV. Текущие обязательства | ||||||||
| Краткосрочные кредиты банков | 500 | 3863,7 | 6309,9 | 2446,2 | 6309,9 | 14533,4 | 8223,5 | 230,33 |
| Текущая задолженность по долгосрочным обязательствам | 510 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Векселя выданные | 520 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Кредиторская задолженность за товары, работы, услуги | 530 | 1727,7 | 2409,8 | 682,1 | 2409,8 | 2072,6 | -337,2 | 86,01 |
| Текущие обязательства по расчетам: | ||||||||
| – по полученным авансам | 540 | 3371,4 | 3003,3 | -368,1 | 3003,3 | 5147,9 | 2144,6 | 171,41 |
| – с бюджетом | 550 | 538,6 | 366,5 | -172,1 | 15052 | 15052 | 0 | 100,00 |
| – по внебюджетным платежам | 560 | 0 | 0 | 0 | 0 | 0 | 0 | |
| – по страхованию | 570 | 239,2 | 602,9 | 363,7 | 602,9 | 306,4 | -296,5 | 50,82 |
| – по оплате труда | 580 | 547,7 | 1110,8 | 563,1 | 1110,8 | 453,5 | -657,3 | 40,83 |
| – с участниками | 590 | 1538,2 | 1364 | -174,2 | 1364 | 1364 | 0 | 100,00 |
| – по внутренним расчетам | 600 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Другие текущие обязательства | 610 | 213,3 | 172,9 | -40,4 | 172,9 | 134,2 | -38,7 | 77,62 |
| Всего по разделу IV | 620 | 12039,8 | 15340,1 | 3300,3 | 15340,1 | 24119,6 | 8779,5 | 157,23 |
| V. Доходы будущих периодов | 630 | 0 | 0 | 0 | 0 | 0 | 0 | |
|
Баланс |
640 |
26061,9 |
30943,7 |
4881,8 |
30943,7 |
36485,1 |
5541 |
117,91 |
Актив баланса содержит сведения о размещении капитала, имеющегося в распоряжении предприятия, т.е. о вложении его в конкретное имущество и материальные ценности, об остатках свободной денежной наличности и т.п.
Стоимость необоротных активов предприятия (стр. 80) увеличилась в 2007г., по сравнению с 2006г. на 4 727 тыс. грн., а в 2008г., по сравнению с 2007г. на 16,1 тыс. грн. и составила на конец отчетного периода 13 376,5 тыс. грн. Темп роста за последний год составил 100,12%, таким образом стоимость необоротных активов увеличилась на 0,12% за последний год и на 54,9% за весь исследуемый период.
Наличие в составе активов предприятия нематериальных активов косвенно характеризует избранную данным предприятием стратегию, как инновационную, т.к. оно вкладывает средства в патенты, лицензии и другую интеллектуальную собственность.
Наличие статьи актива «незавершенное строительство» свидетельствует о желании менеджмента предприятия расширять хозяйственную деятельность. Согласно данных аналитического сравнительного баланса, стоимость незавершенного строительства (стр. 20) уменьшилась в 2007г. на 257,8 тыс. грн., а в 2008г. увеличилась на 58,3 тыс. грн. Это свидетельствует о том, что в 2007г. часть незавершенного строительства была сдана и стала основными средствами, а в 2008г. добавили средства для дальнейшего окончания строительства.
Проанализировав статью «первоначальная стоимость» (стр. 31) мы видим, что стоимость основных средств значительно увеличилась в 2007г. по сравнению с 2006г. на 5 184,8 тыс. грн. Скорее всего в этот период было техническое перевооружение, либо дооснащение предприятия дополнительным оборудованием. В 2008г. по сравнению с 2007г. стоимость основных средств увеличилась на 2,7 тыс. грн., т.е. фактически не изменилась и составила на конец отчетного периода 14 596,1 тыс. грн. Темп роста за последний год составил 100,02%, таким образом стоимость основных средств увеличилась на 0,02% за последний год и на 55,14% за весь исследуемый период.
Стоимость оборотных активов (стр. 260) увеличилась в 2007г. по сравнению с 2006г. на 154,8 тыс. грн., а в 2008г. по сравнению с 2007г. увеличилась значительно на 5 525,3 тыс. грн. и составила на конец отчетного периода 23 108,6 тыс. грн. Темп роста за последний год составил 131,42%, таким образом стоимость оборотных активов увеличилась на 31,42% за последний год и на 32,59% за весь исследуемый период. Безусловно это является положительной тенденцией так как свидетельствует о том, что у предприятия появились дополнительные оборотные средства. Однако рассмотрим структуру этих активов.
Производственные запасы в 2007 году уменьшились на 1 029,3 тыс. грн., а в 2008году – еще на 328,7 тыс. грн., и составили к концу отчетного периода 1395,4 тыс. грн. Темп роста за 2008 год составил 80,9%.
На мой взгляд, это положительная тенденция, так как уменьшение запасов до определенного оптимального уровня свидетельствует о повышении деловой активности предприятия, о возврате капитала в оборот, о уменьшении складских расходов.
Незавершенное производство в 2007 году увеличилось на 1 760 тыс. грн., а в 2008 году уменьшилось на 1 680 тыс. грн. и составило 5 103 тыс. грн. Темп роста за 2008 год относительно 2007 год составил 75,23%. Однако если рассматривать весь отчетный период (2006-2008 гг.), то это не очень хорошая тенденция, так как свидетельствует об отсутствии ритмичности работы производства. Кроме того, доля оборотных активов приходящаяся на незавершенное производство составляет 22,08%, что свидетельствует о замораживании оборотного капитала.
Стоимость готовой продукции на складе в 2007 году увеличилась на 33,4 тыс. грн., а в 2008г. увеличилась на 1 839,6 тыс. грн. и составила 2 843,5 тыс. грн. Темп роста за последний год составил 283,25%. Это свидетельствует с одной стороны о возможном расширении производства, а с другой – о невозможности реализовать готовую продукцию в связи с потерей рынков сбыта, низкой конкурентоспособности, низкой покупательной способностью потребителей продукции. Увеличение остатков готовой продукции на складах предприятия приводит к длительному замораживания оборотного капитала, отсутствию денежной наличности, потребности в кредитах и уплаты процентов по ним. Доля оборотных активов приходящаяся на стоимость готовой продукции составляет 12,3%.
Дебиторская задолженность за товары, работы увеличилась в 2007 году на 2 824,9 тыс. грн., а в 2008 году еще на 5 581,6 тыс. грн. и составила – 9 443,6 тыс. грн. Темп роста за последний год составил 244,53%. Резкое увеличение дебиторской задолженности и ее доли в оборотных активах может свидетельствовать о неосмотрительной кредитной политике предприятия по отношению к покупателям, либо об увеличении объема продаж, либо неплатежеспособности и банкротстве части покупателей. Доля дебиторской задолженности в суммарных оборотных активах предприятия составляет 40,87% на конец отчетного периода.
Количество денежных средств в национальной валюте увеличилось в 2007 году на 589,8 тыс. грн. и уменьшилось в 2008 году на 560,7 тыс. грн. и составило на конец отчетного периода 35,4 тыс.грн. Темп роста за 2008 год составляет 5,94%.
Сведения, которые приводятся в пассиве баланса, позволяют определить, какие изменения произошли в структуре собственного и заемного капитала, сколько привлечено в оборот предприятия долгосрочных и краткосрочных средств, т.е. пассив показывает, откуда взялись средства, направленные на формирование имущества предприятия.
Собственный капитал предприятия (стр. 380) увеличился в 2007г. по сравнению с 2006г. на 1 581,5 тыс. грн., а в 2008г. по сравнению с 2007г. уменьшился на 3 238,1 тыс. грн. и составил на конец отчетного периода 12 365,5 тыс. грн. Темп роста за последний год составил 79,25%, таким образом стоимость собственного капитала уменьшилась на 20,75% за последний год и на 11,81% за весь исследуемый период.
Долгосрочных обязательств (стр. 480) у предприятия нет.
Текущие обязательства (стр. 620) увеличились в 2007г., по сравнению с 2006г., на 3 300,3 тыс. грн., а в 2008 г., по сравнению с 2007г., еще на 8 779,5 тыс. грн., и составили на конец отчетного периода 24 119,6 тыс. грн. Темп роста за последний год составил 157,23%, таким образом текущая задолженность увеличилась на 57,23% за последний год и на 100,33% за весь исследуемый период.
Общая стоимость имущества предприятия (стр. 280,640) увеличилась в 2007г. по сравнению с 2006г. на 4 881,8 тыс. грн., а в 2008г. по сравнению с 2007г. еще на 5 541,4 тыс. грн. и составила к концу отчетного периода 36 485,1 тыс. грн. Темп роста за последний год составил 117,91%, таким образом стоимость имущества предприятия увеличилась на 17,91% за последний год и на 39,99% за весь исследуемый период. Это говорит о расширении предприятием хозяйственной деятельности, что в целом является положительной тенденцией.
Одним из важных показателей, от которого зависят финансовые результаты деятельности предприятия, является себестоимость продукции.
Затраты на себестоимость продукции состоят из таких элементов:
материальные затраты (сырье и материалы, покупные комплектующие изделия и полуфабрикаты, топливо, электроэнергия, теплоэнергия и т.д.)
затраты на оплату труда
отчисления на социальные нужды
амортизация основных средств
прочие затраты (износ нематериальных активов, арендная плата, обязательные страховые платежи, проценты по кредитам банка, налоги, включаемые в себестоимость продукции, отчисления во внебюджетные фонды и др.).
Группировка затрат по элементам необходима для того, чтобы изучить материалоемкость, энергоемкость, трудоемкость, фондоемкость и установить влияние технического прогресса на структуру затрат. Эта информация представлена в таблице 2.4.
Таблица 2.4 - Затраты по элементам
| Показатель | 2006 | 2007 | 2008 | |||
| тыс.грн | % | тыс.грн | % | тыс.грн | % | |
| материальные затраты | 7774,60 | 50,97 | 10572,30 | 57,95 | 7093,10 | 52,45 |
| фонд оплаты труда | 3524,90 | 23,11 | 3969,60 | 21,76 | 3356,40 | 24,82 |
| отчисления на соц. нужды | 1368,80 | 8,97 | 1522,50 | 8,34 | 1172,50 | 8,67 |
| амортизация | 585,70 | 3,84 | 566,10 | 3,10 | 783,70 | 5,80 |
| прочие | 2000,00 | 13,11 | 1614,40 | 8,85 | 1117,70 | 8,26 |
|
всего |
15254,00 | 100,00 | 18244,90 | 100,00 | 13523,40 | 100,00 |
По данным таблицы 2.4 проанализируем основные элементы затрат себестоимости продукции предприятия с 2006г. по 2008г. Как видно фактическое значение элемента «материальные затраты» существенно увеличилось в 2007г. относительно 2006 и 2008 годов. Кроме того, если рассматривать структуру затрат 2007г., относительно структуры затрат 2006 и 2008 годов, то видно процентное увеличение материальных затрат при одновременном процентном снижении остальных затрат. На мой взгляд, это говорит о том, что в 2007 году было произведено обновление основных средств предприятия (покупка новых станков, оборудования и т.д.), что позволило увеличить потребление материальных ресурсов в этот период при одновременном снижении всех других затрат. Т.е. было установлено более эффективное оборудование, что привело к увеличению объема выпуска продукции и возможно к улучшению качества продукции.
Имущественное положение предприятия необходимо оценить также при помощи таких показателей:
коэффициент износа основных фондов, характеризует долю стоимости основных средств, списанную на затраты в предшествующих периодах, в первоначальной стоимости
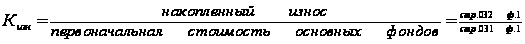 (2.1)
Этот показатель достаточно условный, т.к. зависит от выбранного метода начисления амортизации. Однако он имеет определенное аналитическое значение и считается, что если он более 50%, то это не хорошо.
коэффициент обновления основных фондов показывает какую часть от имеющихся на конец отчетного периода основных средств составляют новые основные средства
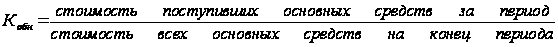 (2.2)
коэффициент оборачиваемости активов; при помощи данного коэффициента оценивается эффективность использования предприятием всех имеющихся ресурсов вне зависимости от источников их привлечения.
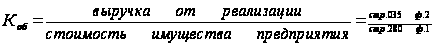 (2.3)
Коэффициент оборачиваемости активов показывает сколько раз за отчетный период совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли, или сколько денежных едениц реализованной продукции принесла каждая денежная еденица активов. Этот коэффициент варьируется в зависимости от отрасли, отражая особенности производственного процесса. Следует иметь в виду, что при прочих равных условиях, показатель оборачиваемости активов будет тем выше, чем изношеннее основные фонды предприятия.
коэффициент выбытия показывает, какая часть основных средств, с которыми предприятие начало деятельность в отчетном периоде, выбыло по различным причинам
 (2.4)
Информация по данным коэффициентам сведена в таблицу 2.5
Таблица 2.5- Анализ имущественного состояния
| Показатель | 2006 | 2007 | 2008 | изм. 07/06 | изм. 08/07 | изм. 08/06 |
| Коэффициент износа основных фондов | 0,518 | 0,366 | 0,414 | -0,152 | 0,048 | -0,103 |
| Коэффициент обновления основных фондов | 0,037 | 0,017 | 0,024 | -0,020 | 0,007 | -0,013 |
| Часть необоротных активов в совокупных активах | 0,331 | 0,432 | 0,367 | 0,100 | -0,065 | 0,035 |
| Коэффициент мобильности активов | 2,019 | 1,316 | 1,728 | |||
| Коэффициент выбытия | 0,167 | 0,144 | 0,115 | -0,023 | -0,029 | -0,052 |
Износ основных фондов предприятия в 2006г. составлял 51,8%. В 2007г. он уменьшился до 36,6%. А в 2008г. составил 41,4%. За весь исследуемый период с 2006 по 2008гг. он уменьшился на 10,3%. Это хорошие показатели для предприятия, занимающегося промышленным производством.
Доля необоротных активов в структуре совокупных активов составляла 33,1% за 2006г., 43,2% за 2007г. и 36,7% за 2008г. Это характерно для промышленных предприятий и свидетельствует о значительных накладных расходах и высокой чувствительности к изменению выручки.
Значение показателя коэффициента выбытия основных средств составляют 16,7% в 2006 г., 14,4% в 2007г. и 11,5% в 2008г. За период 2006-2008 гг. было списано по различным причинам всего-лишь 5,2% основных средств. Это свидетельствует о том, что предприятие располагает работоспособным оборудованием
2.3 Анализ оборотных средств предприятия
Оборотные активы занимают большой удельный вес в общей валюте баланса. Это наиболее мобильная часть капитала, от состояния и рационального использования которого во многом зависят результаты хозяйственной деятельности и финансовое состояние предприятия.
Основная цель анализа - своевременное выявление и устранение недостатков управления оборотным капиталом и нахождение резервов повышения интенсивности и эффективности его использования.
Эффективность использования оборотных средств сказывается на финансовых результатах деятельности предприятия. При ее анализе применяются показатели, характеризующие состояние и эффективность использования этого важного блока ресурсов: наличие собственных оборотных средств, соотношение между собственными и заемными ресурсами, платежеспособность предприятия, его ликвидность, оборачиваемость оборотных средств и др. Наличие собственных оборотных средств, а также соотношение между собственными и заемными оборотными средствами характеризуют степень финансовой устойчивости предприятия.
Важным моментом в работе любого предпрития является то, за счет каких средств осуществляется хозяйственный оборот. Наличие собственных оборотных средств представлено в таблице 2.6.
Таблица 2.6- Наличие собственных оборотных средств
| Показатель | 2006 | 2007 | 2008 | изменения 2007/2006 | изменения 2008/2006 | ||
| тыс.грн | тыс.грн | тыс.грн. | тыс.грн | % | тыс.грн | % | |
| собственный капитал (стр.380) | 14022,10 | 15603,60 | 12365,50 | 1581,5 | 111,28% | -1656,6 | 88,19% |
| необоротный капитал (стр. 80) | 8633,40 | 13360,40 | 13376,50 | 4727,0 | 154,72% | 4743,1 | 154,94% |
| наличие собственных ОС | 5388,70 | 2243,20 | -1011,00 | -3145,5 | 41,63% | -6399,7 | -18,76% |
Анализируя данные таблицы 2.6 мы видим тенденцию существенного уменьшения собственных оборотных средств. Так в 2007 году относительно 2006 года количество собственных оборотных средств уменьшилось на 3 145,5 тыс. грн., но они еще оставались на предприятии в размере 2 243,20 тыс. грн. В 2008 году относительно 2006 года количество собственных оборотных средств уменьшилось на 6 399,7 тыс. грн. Таким образом их уже не хватало для осуществления хозяйственной деятельности, что потребовало привлечь дополнительные заемные средства в размере 1 011,00 тыс.грн.
Критерием оценки эффективности управления оборотными средствами служит фактор времени. Чем дольше оборотные средства пребывают в одной и той же форме (денежной или товарной), тем при прочих равных условиях ниже эффективность их использования, и наоборот. Оборачиваемость оборотных средств характеризует интенсивность их использования.
Одним из основных показателей оборачиваемости является продолжительность одного оборота оборотных средств, рассчитанная в днях. Она позволяет судить о том, в течение какого времени оборотные средства проходят все стадии кругооборота на данном предприятии.
Оборачиваемость измеряется также числом оборотов, совершаемых оборотными средствами за определенный промежуток времени. Сопоставление коэффициентов оборачиваемости в динамике по годам позволяет выявить тенденции изменения эффективности использования оборотных средств. Если число оборотов, совершаемых оборотными средствами, увеличивается или остается стабильным, то