Разработка стратегии развития предприятия (на примере ОАО "Симферопольский завод пластмасс")
Таблица 2.7 - Длительность одного оборота
| Показатель | 2006 | 2007 | 2008 | изменения 2007/2006 | изменения 2008/2006 | ||
| выручка от реализации | 16551,70 | 15425,40 | 11776,10 | -1126,30 | 93,00% | -4775,60 | 71,15% |
| среднегодовые остатки оборотных средств | 17428,50 | 17505,90 | 29137,60 | 77,40 | 100,44% | 11709,10 | 167,18% |
| оборачиваемость | 0,95 | 0,88 | 0,40 | -0,07 | -0,55 | ||
| дни | 379,07 | 408,55 | 890,75 | 29,48 | 107,78% | 511,68 | 234,98% |
Анализируя данные таблицы 2.7, следует отметить, что объем реализации в 2007г. уменьшился на 1 126,3 тыс. грн. В 2008г. уменьшился еще на 3 649,3 тыс. грн. Итого за период 2006-2008гг объем реализации упал на 4 775,60 тыс. грн.
Среднегодовые остатки оборотных средств за период 2006-2008г. увеличились на 11 709,10 тыс. грн., что может быть объяснено снижением спроса на продукцию.
Оборачиваемость оборотных средств снизилась с 0,95 в 2006г. до 0,4 в 2008г.
Количество дней для совершения одного оборота с 379,07 дней в 2006 году увеличилось до 890,75 дней в 2008 году (Т.е. в 2,35 раза за отчетный период). Все это негативные данные, свидетельствующие о снижении спроса на продукцию, возможной потере рынков сбыта продукции, кризисе неплатежей и замораживании оборотных средств.
2.4 Анализ источников финансирования имущества предприятия
Капитал – это средства, которыми располагает субъект хозяйствования для осуществления своей деятельности с целью получения прибыли.
Формирутся капитал предприятия как за счет собственных (внутренних), так и за счет заемных (внешних) источников.
Основным источником финансирования является собственный капитал. В его состав входят уставный капитал, накопленный капитал (резервный и добавленный капиталы, фонд накопления, нераспределенная прибыль) и прочие поступления (целевое финансирование, благотворительные пожертвования и др.)
Заемный капитал – это кредиты банков и финансовых компаний, займы, кредиторская задолженность, лизинг, коммерческие бумаги и др. Он подразделяется на долгосрочный (более года) и краткосрочный (до года).
При формировании структуры капитала необходимо учитывать особенности каждой его составляющей.
Собственный капитал характеризуется простотой привлечения, обеспечением более устойчивого финансового состояния и снижения риска банкротства.
Необходимость в собственном капитале обусловлена требованиями самофинансирования предприятий. Он является основой их самостоятельности и независимости. Особенность собственного капитала состоит в том, что он инвестируется на долгосрочной основе и подвергается наибольшему риску. Чем выше его доля в общей сумме капитала и меньше доля заемных средств, тем выше буфер, который защищает кредиторов от убытков, а следовательно, меньше риск потери.
Однако нужно учитывать, что собственный капитал ограничен в размерах. Кроме того, финансирование деятельности предприятия только за счет собственных средств не всегда выгодно, особенно в тех случаях, когда производство имеет сезонный характер. Тогда в отдельные периоды будут накапливаться большие средства на счетах в банке, а в другие их не будет хватать. Следует также иметь в виду, что если цены на финансовые ресурсы невысокие, а предприятие может обеспечить более высокий уровень отдачи на вложенный капитал, чем платит за кредитные ресурсы, то, привлекая заемные средства, оно может повысить рентабельность собственного (акционерного) капитала. Как правило, предприятия берут кредит, чтобы усилить свои рыночные позиции.
В то же время если средства предприятия созданы в основном за счет краткосрочных обязательств, то его финансовое положение будет неустойчивым, так как с капиталами краткосрочного использования необходима постоянная оперативная работа, направленная на контроль за своевременным их возвратом и привлечением в оборот на непродолжительное время других капиталов. К недостаткам этого источника финансирования следует отнести также сложность процедуры привлечения, высокую зависимость ссудного процента от конъюктуры финансового рынка и увеличение в связи с этим риска снижения платежеспособности предприятия.
От того, насколько оптимально соотношение собственного и заемного капитала, во многом зависит финансовое положение предприятия.
Привлечение заемных средств в оборот предприятия - явление нормальное. Это содействует временному улучшению финансового состояния при условии, что они не замораживаются на продолжительное время в обороте и своевременно возвращаются. В противном случае может возникнуть просроченная кредиторская задолженность, что в конечном итоге приводит к выплате штрафов и ухудшению финансового положення. Поэтому в процессе анализа необходимо изучить состав, давность появления кредиторской задолженности, наличие, частоту и причины образования просроченной задолженности поставщикам ресурсов, персоналу предприятия по оплате труда, бюджету, определить сумму выплаченных пеней за просрочку платежей.
Таким образом, анализ структуры собственных и заемных средств необходим для оценки рациональности формирования источников финансирования деятельности предпрития и его рыночной устойчивости. Этот момент очень важен, во-первых, для внешних потребителей информации (например, банков и других поставщиков ресурсов) при изучении степени финансового риска и, во-вторых, для самого предприятия при определении перспективного варианта организации финансов и выработке финансовой стратегии.
Проанализируем структуру собственного капитала предприятия в таблице 2.8. Как видно из таблицы 2.8 в структуре собственного капитала анализируемого предприятия основную долю занимает уставный капитал и нераспределенная прибыль. Такая большая доля нераспределенной прибыли свидетельствует, на мой взгляд, о высокой деловой активности предприятия за исследуемый период 2006-2008гг.
Рассматривая дополнительный капитал мы видим, что за 2006-2008гг. его фактическое значение не изменилось и значит в это время не было переоценки имущества предприятия или продажи акций по цене выше их номинальной стоимости.
Фактическое значение резервного капитала также не изменилось за это время, а его доля меньше 0,1 % в общей структуре собственного капитала свидетельствует о его небольшом значении для страхования предпринимательской деятельности или покрытия возможных убытков.
Проанализируем структуру заемного капитала предприятия в таблице 2.9.
Таблица 2.8 - Структура собственного капитала
| Структура собственного капитала | 2006 | 2007 | 2008 | Изменения 2007/2006 | Изменения 2008/2006 | Темп роста 2007/2006 | Темп роста 2008/2006 | |||||
| тыс.грн | % | тыс.грн | % | тыс.грн. | % | тыс.грн | % | тыс.грн | % | % | % | |
| уставной капитал | 5210,00 | 37,16 | 5210,00 | 33,39 | 5210,20 | 42,13 | 0,00 | 3,77 | 0,20 | 8,75 | 100,0 | 100,0 |
| дополнительный капитал | 151,90 | 1,08 | 151,90 | 0,97 | 151,90 | 1,23 | 0,00 | -0,11 | 0,00 | 0,25 | 100,0 | 100,0 |
| резервный капитал | 9,30 | 0,07 | 9,30 | 0,06 | 9,30 | 0,08 | 0,00 | -0,01 | 0,00 | 0,02 | 100,0 | 100,0 |
| нераспределенная прибыль | 8650,90 | 61,69 | 10232,40 | 65,58 | 6994,10 | 56,56 | 1581,50 | 3,88 | - 3238,30 | -9,02 | 118,3 | 80,85 |
| всего | 14022,10 | 100,00 | 14022,10 | 100,00 | 12365,50 | 100,00 | 1581,50 | - 1656,60 | 111,3 | 88,19 | ||
Таблица 2.9 - Структура заемного капитала
| Структура заемного капитала | 2006 | 2007 | 2008 | Изменения 2007/2006 | Изменения 2008/2006 | Темп роста 2007/2006 | Темп роста 2008/2006 | |||||
| тыс.грн | % | тыс.грн | % | тыс.грн. | % | тыс.грн | % | тыс.грн | % | % | % | |
| Долгосрочные обязательства | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Текущие обязательства | ||||||||||||
| краткосрочные кредиты банков | 3863,70 | 32,09 | 6309,90 | 41,13 | 14533,40 | 60,26 | 2446,20 | 9,04 | 10669,7 | 28,16 | 163,31 | 376,2 |
| векселя | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| кредиторская задолженность за товары | 1727,70 | 14,35 | 2409,80 | 15,71 | 2072,60 | 8,59 | 682,10 | 1,36 | 344,90 | -5,76 | 139,48 | 119,96 |
| текущие обязательства | 6235,10 | 51,79 | 6447,50 | 42,03 | 7379,40 | 30,60 | 212,40 | -9,76 | 1144,3 | -21,19 | 103,41 | 118,35 |
| прочие текущие обязательства | 213,30 | 1,77 | 172,90 | 1,13 | 134,20 | 0,56 | -40,40 | -0,64 | -79,10 | -1,22 | 81,06 | 62,92 |
| всего | 12039,80 | 100,00 | 15340,10 | 100,00 | 24119,60 | 100,00 | 3300,30 | 0,00 | 12079,8 | 127,41 | 200,33 | |
Анализируя данные таблицы 2.9 мы видим, что у предприятия полностью отсутствуют долгосрочные обязательства, а краткосрочные кредиты банков за отчетный период увеличились более чем в 3,5 раз и достигли 14 533,4 тыс. грн. к 2008г. (это составляет 60,26% совокупного заемного капитала). Скорее всего это говорит о том, что предприятию постоянно не хватает оборотных средств для осуществления финансовой деятельности. Отсутствие в структуре заемных средств долгосрочных обязательств является негативным фактором и свидетельствует о нерациональной структуре баланса и о высоком риске потери финансовой устойчивости.
2.5 Анализ финансовой устойчивости предприятия
Финансовое состояние предприятия характеризуется системой показателей, отражающих состояние капитала в процессе его кругооборота и способность субъекта хозяйствования финансировать свою деятельность на фиксированный момент времени.
Одна из важнейших характеристик финансового состояния предприятия – стабильность его деятельности с позиции долгосрочной перспективы. Она связана прежде всего с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов.
Безусловно, коэффициенты, рассчитанные по данным пассива баланса, являются основными в этом блоке анализа. Однако характеристика финансовой устойчивости с помощью таких показателей не будет полной – важно не только то, откуда привлечены средства, но и куда они вложены.
Оценку финансовой устойчивости предприятия проведем с использованием как коэффициентов, рассчитанных по пассиву баланса, так и коэффициентов, отражающих взаимосвязь между источниками формирования средств предприятия и структурой вложений.
Коэффициент финансовой автономии (независимости). Этот коэффициент характеризует долю собственности собственников предприятия (собственного капитала) в общей сумме средств, авансированных в его деятельность. Расчет коэффициента финансовой устойчивости проводится по формуле:
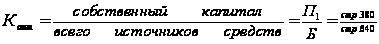 (2.5)
А1, А2, А3 – соответственно итог первого, второго и третього разделов актива баланса;
П1, П2, П3, П4, П5 – соответственно итог первого, второго, третьего, четвертого и пятого разделов баланса;
Б – валюта баланса.
Чем выше значение данного коэффициента, тем финансово устойчивее, стабильнее и более независимо от внешних кредиторов предприятие. На практике установлено, что общая сумма задолженности не должна превышать сумму собственных источников финансирования, то есть источники финансирования предприятия (общая сумма капитала) должны быть хотя бы наполовину сформированы за счет собственных средств. Таким образом, критическое значение коэффициента - 0,5.
Коэффициент финансового риска показывает соотношение привлеченных средств и собственного капитала. Расчет этого показателя производится по формуле:
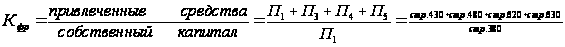 (2.6)
Этот коэффициент дает наиболее общую оценку финансовой устойчивости. Он имеет довольно простую интерпретацию и показывает, сколько единиц привлеченных средств приходится на каждую единицу собственных. Рост показателя в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, т.е. о снижении финансовой устойчивости и наоборот.
Оптимальное значение данного коэффициента меньше или равно 0,5. Критическое значение - 1.
Коэффициент маневренности собственного капитала показывает, какая часть собственного оборотного капитала находится в обороте, т.е. в той форме, которая позволяет свободно маневрировать этими средствами, а какая капитализирована. Коэффициент должен быть достаточно высоким, чтобы обеспечить гибкость в использовании собственных средств предприятия.
Коэффициент маневренности собственного капитала рассчитывается как отношение собственного оборотного капитала предприятия к собственным источникам финансирования:
 (2.7)
Этот показатель может варьироваться в зависимости от структуры капитала и отраслевой принадлежности предприятия. Нормальной считается ситуация, при которой коэффициент маневренности в динамике незначительно увеличивается. Резкий рост данного коэффициента не может свидетельствовать о нормальной деятельности предприятия. Связано это с тем, что увеличение этого показателя возможно либо при росте собственного оборотного капитала, либо при уменьшении собственных источников финансирования. В связи с этим резкое увеличение данного показателя автоматически вызовет уменьшение других показателей, например, коэффициента финансовой автономии, что приведет к усилению зависимости предприятия от кредиторов.
Для определения оптимального значения коэффициента маневренности необходимо сравнить этот показатель по конкретному предприятию со средними показателями по отрасли или у конкурентов.
Результаты расчетов коэффициентов представлены в таблице 2.10.
Таблица 2.10 - Анализ финансовой устойчивости
| Показатель | Значение показателя по годам | Нормативное изменение | ||
| 2006 год | 2007 год | 2008 год | ||
| Коэффициент платежеспособности (финансовой автономии) |
|
0,504 | 0,339 | Увеличение |
| К>0,5 | ||||
| Коэффициент финансового риска | 0,859 | 0,983 | 1,951 | Уменьшение |
| К<1 | ||||
| Коэффициент обеспеченности собственными оборотными средствами | 0,448 | 0,146 | -0,042 | Увеличение |
| Коэффициент маневренности собственного капитала | 1,243 | 1,127 | 0,869 | Увеличение |
| К>0 | ||||
 0,538
Как видно из таблицы 2.10 коэффициент финансовой автономии в 2006 и 2007гг. находился на критическом, но допустимом значении 0,5. В 2008г. он резко уменьшился до значения 0,339. Это негативная тенденция, свидетельствующая о крайне неустойчивом финансовом положении рассматриваемого предприятия.
Значения коэффициента финансового риска также говорят о том, что в 2006 и 2007 гг. предприятие находилось на допустимом уровне финансовой устойчивости (стабильности). В 2008г. значение данного коэффициента превысило критическое значение и свидетельствует о том, что на каждую 1 грн. собственных средств предприятия приходится 1,951 грн. привлеченных средств.
Резкий рост коэффициента маневренности собственного капитала в 2008г. связан с уменьшением собственных источников финансирования деятельности предприятия, что приводит к увеличению зависимости предприятия от кредиторов.
2.6 Ликвидность предприятия
Одним из показателей, характеризующих финансовое положение предприятия является его платежеспособность, т.е. возможность наличными денежными ресурсами своевременно погашать свои платежные обязательства.
Оценка платежеспособности по балансу осуществляется на основе характеристики ликвидности оборотних активов, которая определяется временем, необходимым для превращения их в денежные средства. Чем меньше требуется времени для инкассации данного актива, тем выше его ликвидность.
Ликвидность баланса – возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства, а точнее – это степень покрытия долгосрочных обязательств предприятия его активами, срок превращения которых в денежную наличность соответствует сроку погашения платежных обязательств. Она зависит от степени соотвествия величины имеющихся платежных средств величине краткосрочных долговых обязательств.
Ликвидность предприятия – это более общее понятие, чем ликвидность баланса. Ликвидность баланса предполагает изыскание платежных средств только за счет внутренних источников (реализация активов). Но предприятие может привлечь заемные средства со стороны, если у него имеется соответствующий имидж в деловом мире и достаточно высокий уровень инвестиционной привлекательности.
Ликвидность баланса является основой (фундаментом) платежеспособностии и ликвидности предприятия. Иными словами, ликвидность – это способ поддержания платежеспособности. Но в тоже время, если предприятие имеет высокий имидж и постоянно является платежеспособным, то ему легче поддерживать свою ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степении срочности их погашения.
Первая группа (Л1) включает в себя абсолютно ликвидные активы (стр.220+230+240), такие, как денежная наличность и краткосрочные финансовые вложения.
Ко второй группе (Л2) относятся быстро реализуемые активы (стр.130+140+150+160+170+180+190+200+210): готовая продукция, товары отгруженные и дебиторская задолженность. Ликвидность этой группы оборотних активов зависит от своевременности отгрузки продукции, оформления банковских документов, скорости платежного документооборота в банках, от спроса на продукцию, ее конкурентоспособности, платежеспособности покупателей, форм расчетов.
Значительно больший срок понадобится для превращения производственных запасов и незавершенного производства (стр.100+110+120+250+270) в готовую продукцию, а затем в денежную наличность. Потому они отнесены к третьей группе медленно реализуемых активов (Л3)
Четвертая группа (Л4) – это трудно реализуемые активы, куда входят основные средства, нематериальные активы, долгосрочные финансовые вложения, незавершенное производство (стр.080).
Соответственно на пять групп разбиваются и обязательства предприятия:
П1 – наиболее срочные обязательства (кредиторская задолженность и кредиты банка, сроки возврата которых наступили);
П2 – среднесрочные обязательства (краткосрочные кредиты банка);
П3 – долгосрочные кредиты банка и займы;
П4 – собственный (акционерный) капитал, находящийся постоянно в распоряжении предприятия;
Баланс
считается
абсолютно
ликвидным,
если:
 ;
 ;
 ;
 .
Изучение соотношений этих групп активов и пассивов за несколько периодов позволит установить тенденции изменения в структуре баланса и его ликвидности.
Результаты расчета ликвидности баланса представлены в таблице 2.11
Таблица 2.11 - Анализ ликвидности баланса
| АКТИВ | На 31.12.06 | На 31.12.07 | ПАССИВ | На 31.12.06 | На 31.12.07 | Излишек, недостаток | Результаты расчета |
| Наиболее ликвидные активы (Л1) | 1 189,10 | 628,30 | Наиболее срочные обязат-ва (П1) | 2 409,80 | 2 072,60 | -1 444,30 | Л1<П1 |
| Быстро реализуемые активы (Л2) | 5 683,60 | 13 243,00 | Краткосрочные пассивы (П2) | 12 930,30 | 22 047,00 | -8 804,00 | Л2<П2 |
| Медленно реализ-мые активы (Л3) | 10 718,60 | 9 237,30 | Долгосрочные пассивы (П3) | 0,00 | 0,00 | 9 237,30 | Л3>П3 |
| Трудно реализ-мые активы (Л4) | 13 360,40 | 13 376,50 | Постоянные пассивы (П4) | 15 603,60 | 12 365,50 | 1 011,00 | Л4>П4 |
| БАЛАНС | 30 951,70 | 36 485,10 | БАЛАНС | 30 943,70 | 36 485,10 |
Анализируя данные таблицы 2.11 мы видим, что баланс предприятия не является абсолютно ликвидным. В 2008 существенно нехватает средств в размере 1 444,30 тыс. грн. для погашения наиболее срочных обязательств. Быстро реализуемые активы в еще большей степени не покрывают краткосрочные пассивы (на 8 804,00 тыс. грн.).
Наряду с абсолютными показателями для оценки ликвидности и платежеспособности предприятия рассчитывают следующие относительные показатели: коэффициент текущей ликвидности, коэффициент быстрой ликвидности и коэффициент абсолютной ликвидности.
Данные показатели представляют интерес не только для руководства предприятия, но и для внешних субъектов анализа: коэффициент абсолютной ликвидности представляет интерес для поставщиков сырья и материалов, коэффициент быстрой ликвидности – для банков, коэффициент текущей ликвидности – для инвесторов.
Коэффициент абсолютной ликвидности (норма денежных резервов) определяется отношением денежных средств и краткосрочных финансовых вложений ко всей сумме краткосрочных долгов предприятия. В странах с переходной экономикой его оптимальное значение признается на уровне 0,2 – 0,35. Значение выше 0,35 не всегда требуется, т.к. излишек денежных средств свидетельствует о неэффективном их использовании.
Коэффициент быстрой (срочной) ликвидности - отношение денежных средств, краткосрочных финансовых вложений и краткосрочной дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, к сумме краткосрочных финансовых обязательств.
Это более жесткий тест на ликвидность, т.к. при его расчете не берется во внимание наименее ликвидная часть оборотных активов – медленно реализуемые активы. Желательно, чтобы этот коэффициент был около 1,5. Однако в наших условиях достаточным признается его значение равное 0,7 - 0,8.
Коэффициент текущей ликвидности (общий коэффициент покрытия долгов) – отношение всей суммы оборотных активов, включая запасы и незавершенное производство, к общей сумме краткосрочных обязательств. Он показывает степень, в которой оборотные активы покрывают оборотные пассивы (текущие обязательства).
Согласно общепринятым стандартам, считается, что этот коэффициент должен находиться в пределах от еденицы до двух. Нижняя граница обусловлена тем, что оборотных средств должно быть, по меньшей мере, достаточно для погашения краткосрочных обязательств, иначе компания под угрозой банкротства. Превышение краткосрочных средств над обязательствами болем чем в два (три) раза считается также нежелательным, поскольку может свидетельствовать о нарушении структуры капитала. При анализе коэффициента особое внимание следует уделить его динамике.
При оценке ликвидности предприятия следует также иметь в виду, что различные показатели ликвидности не только дают характеристику устойчивости финансового состояния предприятия при различной степени учета ликвидности средств, но и отвечают интересам различных внешних пользователей аналитической информации. Например, для поставщиков сырья и материалов наибольший интерес представляет коэффициент абсолютной ликвидности. Банк, дающий кредит предприятию, больше внимания уделяет коэффициенту быстрой (срочной) ликвидности. Покупатели в большей мере оценивают ликвидность предприятия по коэффициенту текущей ликвидности. Этот же коэффициент применяется в том случае, когда необходимо оценить изменения финансовой ситуации на предприятии с точки зрения ликвидности, а также при выборе наиболее надежного партнера из множества потенциальных партнеров на основе отчетности.
Об ухудшении ликвидности активов свидетельствуют такие признаки, как увеличение доли неликвидных запасов, просроченной дебиторской задолженности, просроченных векселей и т.д.
Результаты расчета коэффициентов представлены в таблице 2.12.
Таблица 2.12 - Коэффициенты ликвидности
| Показатель | 2006 | 2007 | 2008 | Нормативные значения |
| Коэффициент покрытия | 1,448 | 1,146 | 0,836 | В промежутке от 1 до 2 |
| Коэффициент быстрой ликвидности | 0,721 | 0,527 | 0,571 | В промежутке от 0,7 до 0,8 |
| Коэффициент абсолютной ликвидности | 0,054 | 0,078 | 0,026 | В промежутке от 0,2 до 0,35 |
Проанализировав таблицу 2.12, мы видим, что в 2006 и 2007гг. коэффициент покрытия (текущей ликвидности) предприятия имел тенденцию к снижению, но находился в пределах допустимого значения. В 2008г. тенденция снижения данного показателя продолжилась, но он понизился ниже критического значения и достиг 0,836.
Коэффициент быстрой ликвидности находился в нормативном промежутке в 2006г., а в 2007 и 2008гг. не удовлетворял нормативному значению.
Коэффициент абсолютной ликвидности не удовлетворял нормативному значению в течение всего анализируемого периода 2006 – 2008гг.
2.7 Деловая активность предприятия
В широком смысле деловая активность означает весь спектр усилий, направленных на продвижение фирмы на рынках продукции, труда, капитала. В контексте анализа финансово – хозяйственной деятельности этот термин понимается в более узком смысле – как текущая производственная и коммерческая деятельность предприятия.
Деловая активность предприятия проявляется в динамичности его развития, достижении поставленных целей, эффективном использовании экономического потенциала, расширении рынков сбыта.
Деловую активность предприятия можно оценивать как на качественном, так и на количественном уровне.
Количественная оценка и анализ деловой активности могут быть осуществлены по двум направлениям:
степени выполнения плана по основным показателям, обеспечение заданных темпов их роста;
уровню эффективности использования ресурсов предприятия.
Наиболее часто используются такие показатели деловой активности.
Коэффициент оборачиваемости активов (коэффициент трансформации). При помощи данного коэффициента оценивается эффективность использования фирмой всех имеющихся ресурсов вне зависимости от источников их привлечения.
 (2.8)
Коэффициент трансформации показывает, сколько раз за отчетный период совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли, или сколько денежных единиц реализованной продукции принесла каждая денежная еденица активов. Этот коэффициент варьируется в зависимости от отрасли отражая особенности производственного процесса.
Следует иметь ввиду, что при прочих равных условиях показатель оборачиваемости активов будет тем выше, чем изношеннее основные фонды предприятия.
Коэффициент оборачиваемости дебиторской задолженности. По этому коэффициенту судят, сколько раз в среднем в течение отчетного периода дебиторская задолженность превращается в денежные средства. Коэффициент оборачиваемости дебиторской задолженности рассчитывается путем деления выручки от реализации продукции на среднегодовую стоимость чистой дебиторской задолженности за товары, работы, услуги:
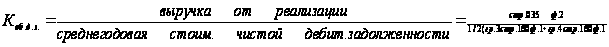 (2.9)
Этот коэффициент сравнивают со среднеотраслевыми коэффициентами, со значениями коэффициента предприятия за предыдущие периоды. Кроме того, коэффициент оборачиваемости дебиторской задолженности полезно сравнивать с коэффициентом оборачиваемости кредиторской задолженности. Такой поход позволяет сопоставить условия коммерческого кредитования, которыми пользуется предприятие у других фирм, с теми условиями кредитования, которые предприятие предоставляет другим предприятиям.
Для анализа оборачиваемости дебиторской задолженности используется также показатель длительности оборота дебиторской задолженности. Его часто называют сроком кредита. Период оборачиваемости дебиторской задолженности в днях можно получить как частное от деления количества дней в периоде на коэффициент оборачиваемости дебиторской задолженности.
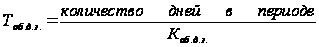 (2.10)
Этот показатель дает расчетное количество дней для погашения кредита, взятого дебиторами.
Для оценки степени деловой активности предприятия можно также сравнивать сроки погашения дебиторской задолженности с фактическими сроками, на которые предоставляется кредит покупателям.Таким образом, можно определить эффективность механизмов кредитного контроля в компании, а также получить представление о надежности дебиторов.
Коэффициент оборачиваемости кредиторской задолженности. Данный коэффициент дополняет предыдущий. Для его расчета необходимо разделить себестоимость реализованной продукции на среднегодовую стоимость кредиторской задолженности:
 (2.11)
Коэффициент показывает, сколько оборотов необходимо компании для оплаты имеющейся задолженности.
Для анализа оборачиваемости кредиторской задолженности, также, как и для анализа дебиторской, используют показатель периода оборачиваемости кредиторской задолженности:
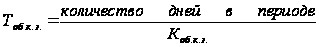 (2.12)
Этот показатель дает расчетное количество дней для погашения кредита, полученного от поставщиков компании. В целом порядок анализа оборачиваемости кредиторской задолженности аналогичен порядку анализа дебиторской задолженности.
Коэффициент оборачиваемости основных средств (фондоотдача). Значение данного показателя равняется частному от деления объема реализованной продукции на среднегодовую стоимость основних средств.
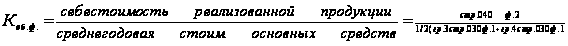 (2.13)
Повышение фондоотдачи, помимо увеличения объема реализованной продукции, может быть достигнуто как за счет относительно невысокого удельного веса основних средств, так и за счет их более высокого технологического уровня. Ее величина сильно колеблется в зависимости от особенностей отрасли и ее капиталоемкости. Однако общие закономерности здесь таковы: чем выше фондоотдача, тем ниже издержки. Низкий уровень фондоотдачи свидетельствует либо о недостаточном уровне реализации, либо о слишком высоком уровне вложений в эти активы.
Результаты расчета коэффициентов представлены в таблице 2.13.
Таблица 2.13 - Анализ деловой активности
| Показатель | 2006 | 2007 | 2008 | Нормативные значения |
| коэффициент оборачиваемости активов | 0,585 | 0,135 | 0,087 | возрастать |
| коэффициент оборачиваемости дебиторской задолженности | 1,328 | 1,457 | 1,22 | возрастать |
| коэффициент оборачиваемости кредиторской задолжености | 1,058 | 0,766 | 0,673 | возрастать |
| длительность оборота дебиторской задолженности | 271,153 | 247,080 | 340,266 | сокращаться |
| длительность оборота кредиторской задолженности | 359,914 | 369,980 | 378,742 | сокращаться |
| фондоотдача | 0,702 | 0,692 | 0,578 | возрастать |
Анализируя таблицу 2.13, мы видим, что коэффициент оборачиваемости активов снижался весь отчетный период. В 2008г. уменьшился в 6,72 раза относительно 2006г. и достиг очень низкого значения 0,087. На мой взгляд это негативная тенденция, свидетельствующая о замедлении цикла производства и обращения.
Коэффициент оборачиваемости дебиторской задолженности находился примерно на одинаковом уровне в 2006 и 2007гг. В 2008г. он уменьшился и достиг значения 1,22. Такое изменение свидетельствует о несвоевременных расчетах со стороны контрагентов и накоплении дебиторской задолженности.
Коэффициент оборачиваемости кредиторской задолженности имел тенденцию к снижению весь отчетный период. В 2008г. уменьшился в 1,57 раза относительно 2006г. и достиг значения 0,673.
Показатель фондоотдачи также снижался весь отчетный период. Это негативная тенденция, свидетельствующая о снижении интенсивности работы основных фондов.
2.8 Основные финансовые результаты деятельности предприятия
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Прибыль предприятия получают главным образом от реализации продукции, а также от других видов деятельности (сдача в аренду основных фондов, коммерческая деятельность на финансовых и валютних биржах и т.д.).
Прибыль – это часть чистого дохода, который непосредственно получают субъекты хозяйствования после реализации продукции. Только после продажи продукции чистый доход принимает форму прибыли. Количественно она представляет собой разность между чистой выручкой (после уплаты налога на добавленную стоимость, акцизного налога и других отчислений из выручки в бюджетные и небюджетные фонды) и полной себестоимостью реализованной продукции. Значит, чем больше предприятие реализует рентабельной продукции, тем больше получит прибыли, тем лучше его финансовое состояние. Поэтому финансовые результаты деятельности следует изучать в тесной связи с использованием и реализацией продукции.
Объем реализации и величина прибыли, уровень рентабельности зависят от производственной, снабженческой, маркетинговой и финансовой деятельности предприятия, иначе говоря, эти показатели характеризуют все стороны хозяйствования.
Основными источниками информации при анализе финансовых результатов прибыли служат накладные на отгрузку продукции, данные аналитического бухгалтерского учета по счетам финансовых результатов, финансовой отчетности ф.2 «Отчет о прибылях и убытках», а также соответствующие таблицы бизнес-плана предприятия.
Следует иметь в виду, что размер прибыли во многом зависит от учетной политики, применяемой на анализируемом предприятии. Закон о бухгалтерском учете и другие нормативные документы предоставляют право субъектам хозяйствования самостоятельно выбирать некоторые методы учета, способные существенно повлиять на формирование финансовых результатов.
Действующие нормативные акты допускают следующие методы регулирования прибыли субъектом хозяйствования:
изменение стоимостных границ отнесения имущества к основным средствам или к оборотным активам, что влечет за собой изменение суммы текущих затрат и прибыли в связи с различными способами отнесения их на затраты.
изменение метода переоценки основных средств: путем индексации первоначальной стоимости с использованием среднестатистических коэффициентов пересчета или прямым пересчетом первоначальной стоимости в цены, сложившиеся на дату переоценки на соответствующие виды основних средств. От выбранного метода переоценки основных средств зависят фонд переоценки имущества, сумма амортизационных отчислений и как результат – величина прибыли и собственного капитала предприятия.
использование метода ускоренной амортизации по активной части основных средств также приводит к увеличению себестоимости продукции и уменьшению суммы прибыли, а следовательно, и налогов на прибыль.
применение различных методов оценки нематериальных активов и способов начисления амортизации по ним.
выбор метода оценки потребленных производственных запасов (NIFO, FIFO, LIFO).
изменение порядка списания затрат по ремонту основних средств на себестоимость продукции (по фактическим затратам или равномерными частями за счет созданного ремонтного фонда).
изменение сроков погашения расходов будущих периодов, сокращение которых ведет к росту себестоимости продукции отчетного периода.
изменение метода определения прибыли от реализации продукции (по моменту отгрузки продукции или моменту ее оплаты).
Данные по основным финансовым результатам представлены в таблице 2.14.
Анализируя таблицу 2.14, мы видим, что выручка от реализации возрастала весь отчетный период. В 2008г. она возрасла относительно 2007г. еще на 692,00 тыс. грн. и достигла 8126,60 тыс. грн.
Себестоимость продукции увеличилась в 2008г. на 35,70 тыс. грн. Такое увеличение связано исключительно с повышением цен на сырье. Эта позитивная тенденция связана скорее всего с техническим переоснащением производства и оптимизацией производственного процесса.
За анализируемый период предприятие получало прибыль, которая незначительно уменьшиласьв 2008 г. по сравнению с 2007 г., и составила 739,3 тыс. грн.
Таблица 2.14 - Основные финансовые результаты деятельности
| Статья | Код рядка | 2007 | 2008 | Отклонения, тыс. грн. | Темп роста, % |
| Доход от реализации продукции (товаров, работ, услуг) | 010 | 7434,4 | 8126,6 | 692,2 | 109,31 |
| Налог на добавленную стоимость | 015 | 3153,8 | 1625,3 | -1528,5 | 51,54 |
| Акцизный сбор | 020 | 0,0 | 0,0 | 0,0 | 0,00 |
| 025 | - | - | - | - | |
| Другие отчисления с дохода | 030 | 0,0 | 0,0 | 0,0 | 0,00 |
| Чистый доход от реализации продукции (товаров, работ, услуг) | 035 | 4280,6 | 6501,3 | 2220,7 | 151,88 |
| Себестоимость реализованной продукции (товаров, работ, услуг) | 040 | 2096,0 | 2131,7 | 35,7 | 101,70 |
| Валовые: | |||||
| – прибыль | 050 | 2184,6 | 4369,6 | 2185,0 | 200,02 |
| – убыток | 055 | - | - | ||
| -Другие операционные доходы | 060 | 1127,2 | 2517,2 | 1390,0 | 223,31 |
| Административные затраты | 070 | 0,0 | 0,0 | 0,0 | 0,00 |
| Затраты на сбыт | 080 | 21,8 | 25,4 | 3,6 | 116,51 |
| Другие операционные затраты | 090 | 5088,4 | 5114,6 | 26,2 | 100,51 |
| Финансовые результаты от операционной деятельности: | |||||
| – прибыль | 100 | 2066,1 | 1746,8 | -319,3 | 84,54 |
| – убыток | 105 | - | - | ||
| Доход от участия в капитале | 110 | 0,0 | 0,0 | 0,0 | 0,0 |
| Другие финансовые доходы | 120 | 0,0 | 0,0 | 0,0 | 0,0 |
| Другие доходы | 130 | 0,0 | 0,0 | 0,0 | 0,0 |
| Финансовые затраты | 140 | 0,0 | 0,0 | 0,0 | 0,0 |
| Затраты от участия в капитале | 150 | 0,0 | 0,0 | 0,0 | 0,0 |
| Другие затраты | 160 | 691,5 | 761,1 | 69,6 | 110,07 |
| Финансовые результаты от обычной деятельности до налогообложения: | |||||
| – прибыль | 170 | 1312,9 | 985,7 | -327,2 | 75,08 |
| – убыток | 175 | - | - | ||
| Налог на прибыль от обычной деятельности | 180 | 328,2 | 246,4 | -81,8 | 75,08 |
| Финансовые результаты от обычной деятельности: | |||||
| – прибыль | 190 | 984,7 | 739,3 | -245,4 | 75,08 |
| – убыток | 195 | - | |||
| Чрезвычайные: | 0,0 | 0,0 | |||
| – доходы | 200 | 0,0 | 0,0 | 0,0 | 0,0 |
| – затраты | 205 | 0,0 | 0,0 | 0,0 | 0,0 |
| Налоги на чрезвычайную прибыль | 210 | 0,0 | 0,0 | 0,0 | 0,0 |
| Чистые: | 0,0 | 0,0 | |||
| – прибыль | 220 | 984,7 | 739,3 | -245,4 | 75,08 |
| – убыток | 225 | - | - |
Таким образом, ОАО "Симферопольский завод пластмасс" с 1995г. является открытым акционерным обществом, которое было создано путем преобразования государственного предприятия «Симферопольский завод пластмасс им. 60 – летия Великой Октябрськой». Структура предприятия сформировалась по профилю основной деятельности. Производство имеет лабораторное обеспечение, инструментальный и ремонтно – механический цех.
Износ основных фондов предприятия за весь исследуемый период с 2006 по 2008гг. зуменьшился на 10,3%. Что является положительной теденцией для предприятия, занимающегося промышленным производством. Предприятие располагает работоспособным оборудованием.
Количество дней для совершения одного оборота оборотними активами предприятия звеличилось, что свидетельствует о снижении спроса на продукцию, возможной потере рынков сбыта продукции, кризисе неплатежей и замораживании оборотных средств. У предприятия полностью отсутствуют долгосрочные обязательства, а краткосрочные кредиты банков за отчетный период увеличились более чем в 3,5 раз и достигли 14 533,4 тыс. грн. к 2008г. (это составляет 60,26% совокупного заемного капитала). Педприятию постоянно не хватает оборотных средств для осуществления финансовой деятельности. Значения коэффициента финансового риска также говорят о том, что в 2006 и 2007 гг. предприятие находилось на допустимом уровне финансовой устойчивости (стабильности). В 2008г. значение данного коэффициента превысило критическое значение и свидетельствует о том, что на каждую 1 грн. собственных средств