Организация учета и контроля реализации готовой продукции и анализ финансовых результатов от реализации
Ревизоры и аудиторы осуществляют, как правило, последующий контроль, то есть проверку операций после их совершения на основании данных первичных документов, регистров аналитического и синтетического учета. При изучении первичных документов необходимо проверить правильность заполнения всех реквизитов, наличие подписей ответственных лиц, штампов. Следует иметь в виду, что операции по реализации продукции (работ, услуг) в агропромышленном комплексе оформляются соответствующими первичными документами, формы которых утверждены постановлением Министерства сельского хозяйства и продовольствия Республики Беларусь от 1 апреля 2002 года № 8 «Об утверждении специализированных форм товарно-транспортных, товарных накладных и приемных квитанций».
При проверке договорных взаимоотношений было установлено, что на МРУП «Агрокомбинат «Ждановичи» заключаются договора купли-продажи, а также такие виды договоров как договор поставки и договор контрактации.
Произведенную сельскохозяйственную продукцию агрокомбинат поставляет заготовительным организациям на основании договоров контрактации. В таблице 2.1 представлены результаты проведенной проверки выполнения сроков и полноты поставок молока МРУП «Агрокомбинат «Ждановичи» КПУП «ГМЗ № 3» в соответствии с договором контрактации за 2004 год (приложение Р). Расхождений не установлено.
При проверке отпуска продукции покупателям широко используют приемы фактического контроля, например, контрольное взвешивание и лабораторный анализ отдельных партий продукции.
В ходе документальной проверки проверяются учетные данные о физическом количестве, зачетной массе, качестве, себестоимости и выручке от реализации продукции. При этом по товарно-транспортным накладным, путевым листам грузового автомобиля, по актам встречной проверки с покупателями устанавливают достоверность натуральной и зачетной массы реализованной продукции. Особое внимание обращают на реальность скидок и надбавок к физической массе каждого вида проданной продукции, для чего проверяют показатели ее качества, правильность расчета величины тех или иных скидок и надбавок и определения зачетной массы. Например, при сверке данных о количестве и качестве реализованного зерна УП «Комбинат хлебопродуктов» г. Минска была определена его зачетная масса, которая оказалась ниже физической, на что повлияли такие качественные показатели, как влажность и сорная примесь. Расчет представлен в таблице 2.2 (приложение С).
Проверяющие широко практикуют встречную сверку данных о принятой продукции покупателем и отгруженной проверяемой организацией. Это способствует своевременному установлению расхождений и оперативному принятию соответствующих мер.
Выборочным путем была проведена сверка данных о количестве и качестве реализованного молока КПУП «ГМЗ № 3» за сентябрь 2004 года, представленная в таблице 2.3 (приложение Т). Было установлено, что данные агрокомбината соответствуют данным заготовителя.
Отдельной проверке подлежит правильность определения себестоимости и реализационных цен продаваемой продукции. Перечень затрат, относимых на себестоимость продукции, юридически закреплен в Основных положениях по составу затрат, включаемых в себестоимость продукции (работ, услуг), утвержденных Министерствами экономики, статистики и анализа, финансов Республики Беларусь. Реализационные цены по каждому виду продукции, работ и услуг проверяют путем их сопоставления с действующими прейскурантами и договорами по реализации продукции, выполнению работ, оказанию услуг. Обращают внимание на обоснованность планирования качества продукции и правильность расчета средних реализационных цен, исходя из сроков продажи, качественных кондиций и сверхплановых объемов реализуемой продукции (таблица 2.4).
Таблица 2.4. Ведомость проверки правильности исчисления
себестоимости 1 тонны реализованной продукции
|
Вид продукции |
По данным учета, тыс. руб. |
По данным проверки, тыс. руб. |
Отклонение, +, - |
| Молоко | 405 | 405,06 | +0,06 |
| Мясо | 3350 | 3349,86 | -0,14 |
| Зерно | 162 | 161,52 | -0,48 |
| Овощи открытого грунта | 380 | 379,78 | -0,22 |
| Овощи закрытого грунта | 1204 | 1204,06 | +0,06 |
| Сахарная свекла | 41 | 40,74 | -0,26 |
| Картофель | 299 | 298,78 | -0,22 |
П р и м е ч а н и е . Источник: собственная разработка
Как видно из таблицы 2.4 отклонения в определении себестоимости единицы незначительны. Можно сделать вывод, что они произошли из-за округлений.
При проверке правильности применения скидок и надбавок к закупочной цене (на примере сахарной свеклы за октябрь 2004 года), данные которой представлены в таблице 2.5, расхождений не установлено (приложение У).
При проверке достоверности учетных данных о количестве реализованного молока государству, были изучены ведомости движения молока, где указывается количество проданного молока государству с каждой фермы за каждый день; товарно-транспортные накладные, где указывается количество реализованного молока со всей организации за день; а также приемные квитанции молочного завода, где показано общее количество принятого молока от организации за месяц. В ходе проверки перечисленных документов расхождений в количестве и качестве реализованного молока не обнаружено. Результаты проверки отражены в таблице 2.6.
Все товарно-транспортные накладные на отправку молока на молочный завод заполнены в соответствии с установленными правилами.
Таблица 2.6. Вспомогательная ведомость проверки количества и качества
реализованного молока
| Месяц | Реализовано согласно | |||
| ТТН-1 (молоко) | приемным квитанциям | |||
|
количество в зачетной массе, т |
жирность, % |
количество в зачетной массе, т |
жирность, % |
|
| Январь | 757 | 3,6 | 757 | 3,6 |
| Февраль | 764 | 3,6 | 764 | 3,6 |
| Март | 772 | 3,6 | 772 | 3,6 |
| Апрель | 806 | 3,6 | 806 | 3,6 |
| Май | 851 | 3,7 | 851 | 3,7 |
| Июнь | 938 | 3,7 | 938 | 3,7 |
| Июль | 984 | 3,7 | 984 | 3,7 |
| Август | 931 | 3,7 | 931 | 3,7 |
| Сентябрь | 897 | 3,6 | 897 | 3,6 |
| Октябрь | 855 | 3,6 | 855 | 3,6 |
| Ноябрь | 789 | 3,6 | 789 | 3,6 |
| Декабрь | 773 | 3,6 | 773 | 3,6 |
| Итого: | 10117 | - | 10117 | - |
П р и м е ч а н и е . Источник: собственная разработка
Важным моментом в ходе проверки операций по реализации является определение своевременности перечисления покупателями средств за реализованную им продукцию. От этого в значительной степени зависит платежеспособность организации и своевременность ее расчетов с поставщиками.
Как видно из таблицы 2.7 оплата за молоко и сахарную свеклу производится своевременно, что нельзя сказать о другой продукции. Руководству необходимо на это обратить внимание и принять меры.
При изучении платежных документов установлено, что суммы, перечисленные организации за реализованное молоко по платежным поручениям, соответствуют суммам, начисленным в приемных квитанциях.
Для проверки правильности расчетов составлена вспомогательная ведомость (таблица 2.8).
Таблица 2.7. Ведомость проверки своевременности оплаты за отгруженную продукцию|
Наименование продукции |
Срок оплаты по договору |
Срок фактической оплаты |
Отклонение, +, - |
| Молоко | 20.01.2004 | 21.01.2004 | +1 |
| 24.04.2004 | 24.04.2004 | - | |
| Мясо | 25.08.2004 | 27.08.2004 | +2 |
| 24.11.2004 | 28.11.2004 | +4 | |
| Зерно | 17.08.2004 | 20.08.2004 | +3 |
| 28.10.2004 | 28.10.2004 | - | |
| 08.10.2004 | 13.10.2004 | +5 | |
| Овощи | 27.09.2004 | 29.09.2004 | +2 |
| 24.10.2004 | 30.10.2004 | +6 | |
| Сахарная свекла | 25.09.2004 | 25.09.2004 | - |
| 24.11.2004 | 24.11.2004 | - | |
| Картофель | 17.09.2004 | 20.09.2004 | +3 |
| 28.10.2004 | 28.10.2004 | - | |
| 08.11.2004 | 13.11.2004 | +5 |
П р и м е ч а н и е . Источник: собственная разработка
Таблица 2.8. Вспомогательная ведомость проверки правильности расчетов за реализованное молоко
| Месяц | Сумма выручки согласно | Отклонения, +, - | |
|
приемным квитанциям, млн руб. |
платежным поручениям, млн руб. | ||
| Январь | 303910 | 303910 |
- |
| Февраль | 306760 | 306760 |
- |
| Март | 313920 | 313920 |
- |
| Апрель | 323820 | 323820 |
- |
| Май | 341290 | 341290 |
- |
| Июнь | 378860 | 378860 |
- |
| Июль | 396120 | 396120 |
- |
| Август | 373790 | 373790 |
- |
| Сентябрь | 357540 | 357540 |
- |
| Октябрь | 341290 | 341290 |
- |
| Ноябрь | 316910 | 316910 |
- |
| Декабрь | 308790 | 308790 |
- |
| Итого | 4063000 | 4063000 |
- |
П р и м е ч а н и е . Источник: собственная разработка
Тщательной проверке подвергается также отражение на бухгалтерских счетах процесса реализации. Перед этим необходимо установить, по какому методу осуществляется учет выручки в организации. В МРУП «Агрокомбинат «Ждановичи» учетной политикой на 2004 год выручка от реализации продукции (работ, услуг) отражается по мере отгрузки продукции (выполнения работ, оказания услуг) и предъявления покупателю (заказчику) расчетных документов.
Изучив порядок отражения процесса реализации продукции на счетах бухгалтерского учета, было установлено, что учет реализации продукции ведется согласно Плану счетов бухгалтерского учета в сельскохозяйственных организациях, утвержденному постановлением Министерства сельского хозяйства и продовольствия Республики Беларусь от 06.04.2004 г. № 28, на счете 90 «Реализация». При этом составляется следующая корреспонденция счетов:
- при списании продукции по плановой себестоимости:
Дт счет 90 «Реализация»,
Кт счет 43 «Готовая продукция»;
- при начислении выручки за реализованную продукцию:
Дт счет 62 «Расчеты с покупателями и заказчиками»,
Кт счет 90 «Реализация»;
- при начислении налога на добавленную стоимость:
Дт счет 90 «Реализация»,
Кт счет 68 «Расчеты по налогам и сборам»;
- получен убыток от реализации:
Дт счет 99 «Прибыли и убытки»,
Кт счет 90 «Реализация»;
- получена прибыль от реализации:
Дт счет 90 «Реализация»,
Кт счет 99 «Прибыли и убытки».
При проверке было установлено, что в МРУП «Агрокомбинат «Ждановичи» списание издержек обращения и коммерческих расходов на увеличение стоимости реализованной продукции на своей базе отражается:
Дт счет 90 «Реализация»,
Кт счет 44 «Расходы на реализацию»
Списание расходов на увеличение стоимости реализованной продукции по магазинам, лоткам, Комаровскому рынку, чужой базе отражается:
Дт счет 91 «Операционные доходы и расходы»
Кт счет 44 «Расходы на реализацию».
Хотя правильно было бы все издержки обращения и коммерческих расходы по реализованной продукции списывать на счет 90 «Реализация».
Учетные регистры – реестр ф. № 64-АПК и ведомости ф. № 62-АПК и 63-АПК – в организации не ведутся. В МРУП «Агрокомбинат «Ждановичи» учет процесса реализации автоматизирован: составляется ведомость, в которой отражаются все операции по движению отдельных видов продукции. Из этой ведомости записи переносятся в Главную книгу.
При проверке правильности заполнения и достоверности записей в учетных регистрах и Главной книге нарушений не обнаружено
Таким образом, в ходе проверки операций по реализации готовой продукции значительных нарушений не установлено.
2.5. Организация учета реализации готовой продукции в условиях
использования ЭВМ
Эффективность обработки учетной информации на современном этапе во многом определяется уровнем развития автоматизированных информационных систем бухгалтерского учета. В организациях АПК накоплен большой опыт использования средств вычислительной техники и связи. Внедрение автоматизированной формы бухгалтерского учета началось в 70-е гг. XX в. Однако в настоящее время процесс автоматизации управленческих служб сельскохозяйственных организаций существенно сдерживается в связи с недостатком финансовых средств, квалифицированных специалистов, наличием ряда организационных проблем. Большинство используемых прикладных программ технологически устарело. [45, с. 4]
В сельскохозяйственных организациях могут быть использованы программы «Анжелика+» (фирма «Golden Software»), «Ветразь» (фирма «Люкс Софт»), программные решения системы «1С: Предприятие 7.7» и др. [11, с. 61]
На рынке программных продуктов СНГ наиболее широко используемыми являются программы системы «1С». Известно более 350 наименований отраслевых и специализированных сертифицированных решений, созданных партнерами московской фирмы «1С».
Комплекс «1С: Предприятие 7.7» является системой прикладных программ, предназначенной для автоматизации оперативного и бухгалтерского учета средних и крупных предприятий различных отраслей и видов деятельности. Как универсальный инструмент он позволяет проводить комплексную автоматизацию практически всех участков учета, выполнять весь спектр учетных задач - от ввода первичных документов до формирования отчетности.
Массовое успешное внедрение программ системы «1С» обусловлено их универсальностью, масштабируемостью, гибкостью настройки, грамотной маркетинговой стратегией. Основным достоинством приложений «1С» являются полная независимость от разработчика и способность работать при любых изменениях законодательства, что особенно важно для удаленных от крупных центров сельскохозяйственных организаций. [11, с. 62]
Качество готовых прикладных решений во многом определяется не только возможностями платформы, но и уровнем профессионализма, с которым было выполнено изменение конфигурации.
По итогам 2004 г. в Республике Беларусь лучшей системой автоматизации бухгалтерского учета, разработанной на платформе «1С», является конфигурация «Главный бухгалтер» белорусской фирмы ООО «Хьюмен систем» (рис.1). Она представляет собой универсальную систему автоматизации бухгалтерского и оперативного учета организаций Республики Беларусь. [11, с. 63]
Система «Главный бухгалтер» работает более чем в 150 организациях различных масштабов, отраслей и видов деятельности, она внедрена также в сельскохозяйственных организациях Республики Беларусь (МРУП «Агрокомбинат «Ждановичи»). [45, с. 6]
Рисунок 1. Загрузка программы «1С: Предприятие 7.7»
П р и м е ч а н и е. Источник: собственная разработка
Работа с системой предусматривает два основных процесса: конфигурирование и работу пользователя. На этапе конфигурирования выполняется разработка или модификация настройки программы в режиме «Конфигуратор». В соответствии с особенностями системы учета конкретного предприятия производится настройка различных элементов системы, прежде всего состава и структуры бухгалтерских счетов, состава, свойств и форм ввода констант, перечислений, справочников, документов, журналов документов, журналов операций и проводок, состава и алгоритмов отчетов и обработок, форм всех выходных документов.
Работа пользователя происходит в основном в режиме «1С: Предприятие 7.7». Для выполнения технологических операций над объектами программы пользователи по своему усмотрению могут применять различные средства:
- инструменты окна объектов;
- команды, содержащиеся в пункте меню «Действие»;
- команды контекстного меню;
- комбинации клавиш.
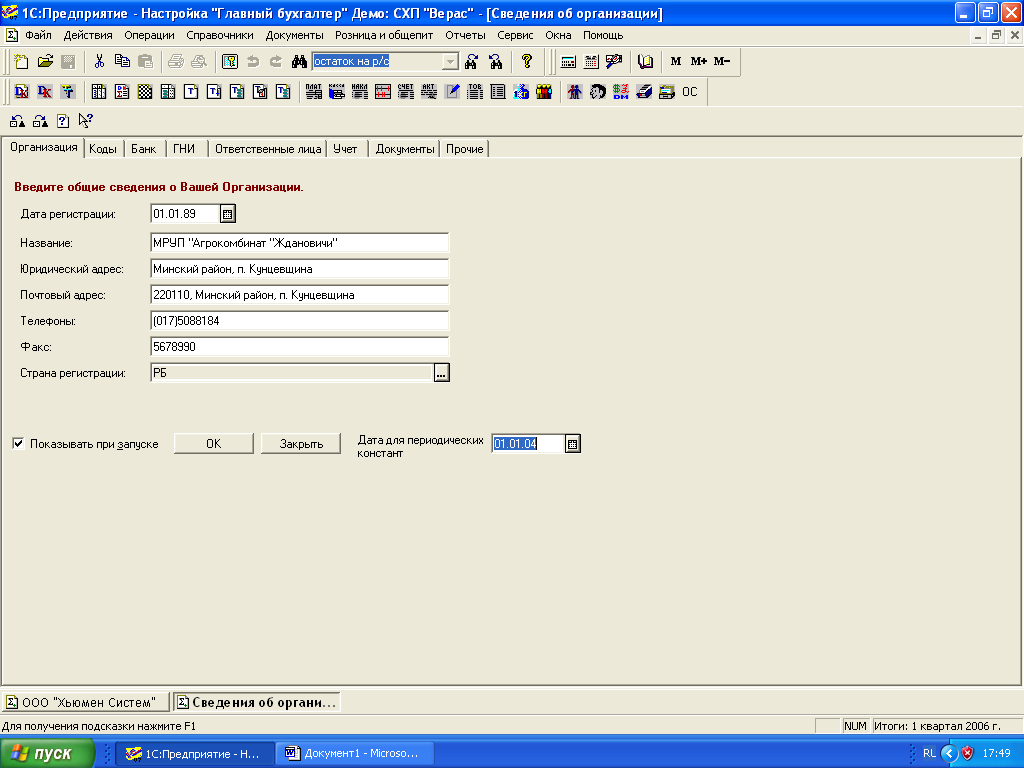
Рисунок 2. Ввод сведений об организации
П р и м е ч а н и е. Источник: собственная разработка
В системе «Главный бухгалтер» содержится один план счетов для хозрасчетных организаций. Он представлен в виде справочника иерархической структуры, включающего перечень счетов и субсчетов (рис. 3).
Аналитический учет является многоуровневым и многомерным и организуется при помощи субконто, под которым понимается объект аналитического учета.
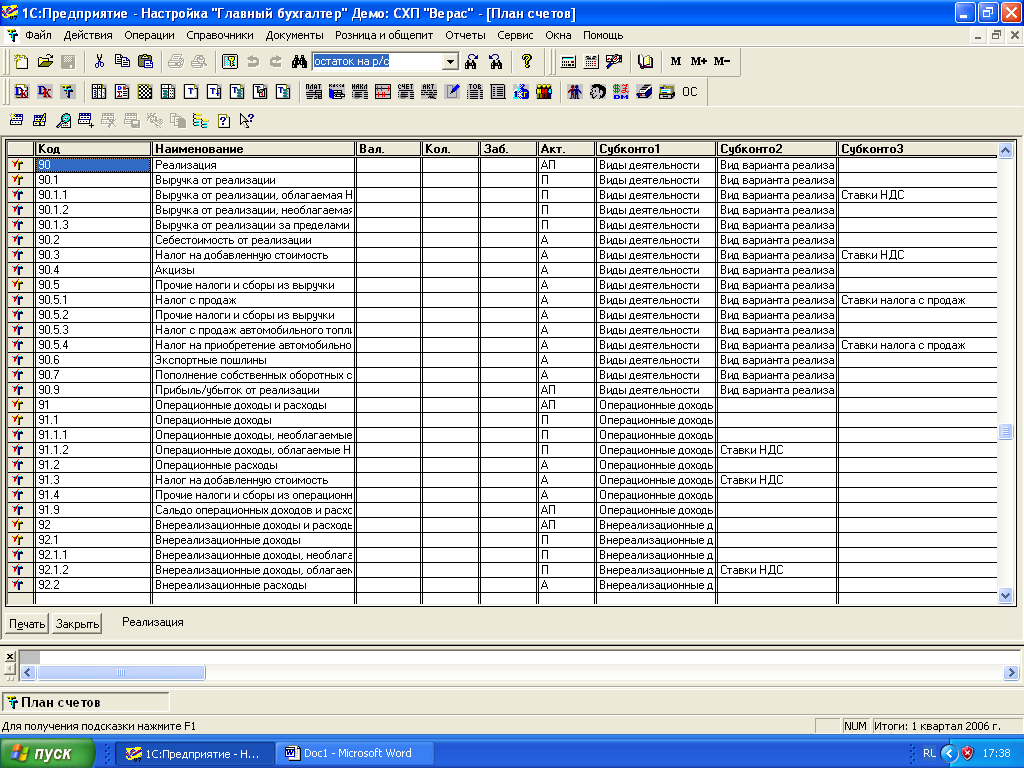
Рисунок 3. План счетов
П р и м е ч а н и е. Источник: собственная разработка
Хозяйственные операции могут вводиться в информационную базу системы «1С: Предприятие» тремя способами:
- вручную;
- с использованием механизма типовых операций;
- с применением документов. [11, с. 63]
В системе «Главный бухгалтер» ввод основывается на заполнении электронных форм первичных документов. Электронные документы в системе «1С» предназначены как для ввода, печати и хранения первичных документов, так и для расчета и формирования проводок.
Для осуществления бухгалтерских записей по счетам на основании первичного документа достаточно правильно его заполнить, сохранить и подтвердить необходимость создания корреспонденций.
Всю итоговую информацию, рассчитанную в системе за определенный период времени, относят к отчетам. В качестве итоговой информации рассматриваются выходные документы бухгалтерского учета и экономического анализа: бухгалтерские регистры, финансовые и статистические отчеты, налоговые расчеты, справки и т.д. Название отчетов системы «1С» не идентично утвержденным документам, но позволяет охватить все многообразие их форм. [11, с. 64]
Учет готовой продукции, ее отгрузка и реализация – наиболее трудоемкая задача. Ее выполняют несколько подразделений организации, как правило, отдел сбыта и бухгалтерия. [11, с. 78].
Порядок оформления операций по реализации готовой продукции и формируемые корреспонденции счетов определяются методом признания выручки. В конфигурации «Главный бухгалтер» на этапе внедрения системы задается константа «Метод определения выручки», которая, являясь периодической, может принимать два значения: «по отгрузке» и «по оплате». [11, с. 79].
Построение системы счетов по счету «Реализация» предусматривает использование субсчетов двух уровней и ведение трехмерного аналитического учета (рис. 3).
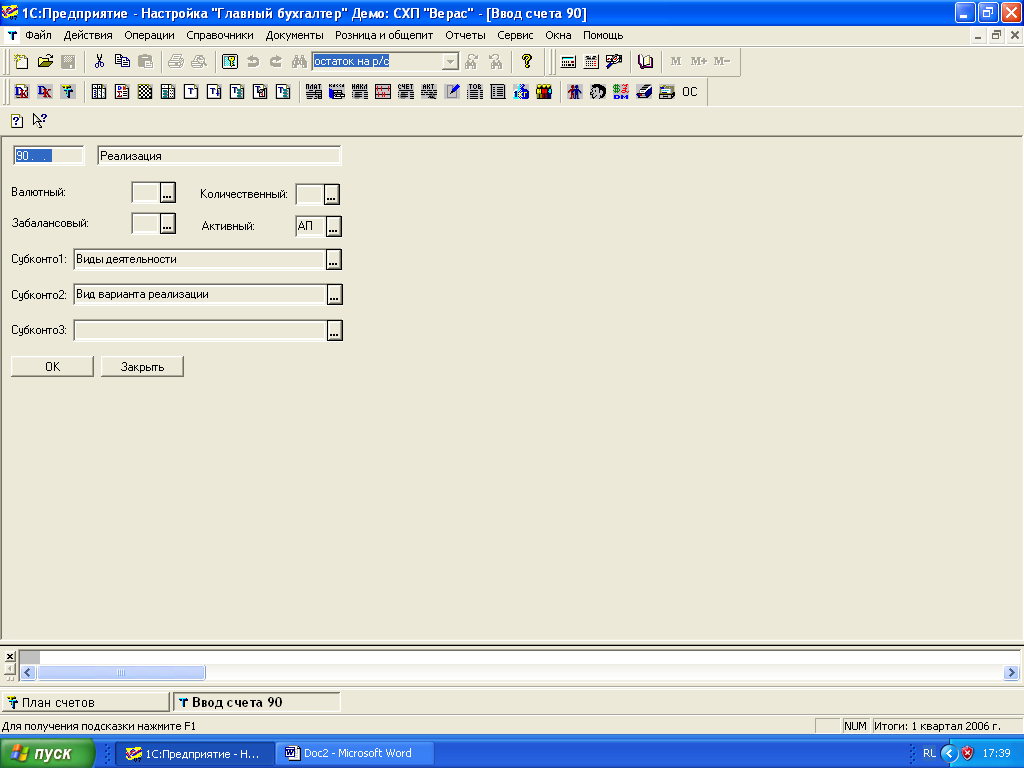
Рисунок 4. Ввод счета 90 «Реализация»
П р и м е ч а н и е. Источник: собственная разработка.
Справочник «Виды деятельности» имеет иерархическую структуру и предлагает четыре уровня для описания видов деятельности организации.
В справочнике «Вид вариантов реализации» организации АПК могут использовать позиции, кодируемые по порядковой системе: реализация государству, реализация на колхозном рынке, реализация колхозникам, работникам организации.
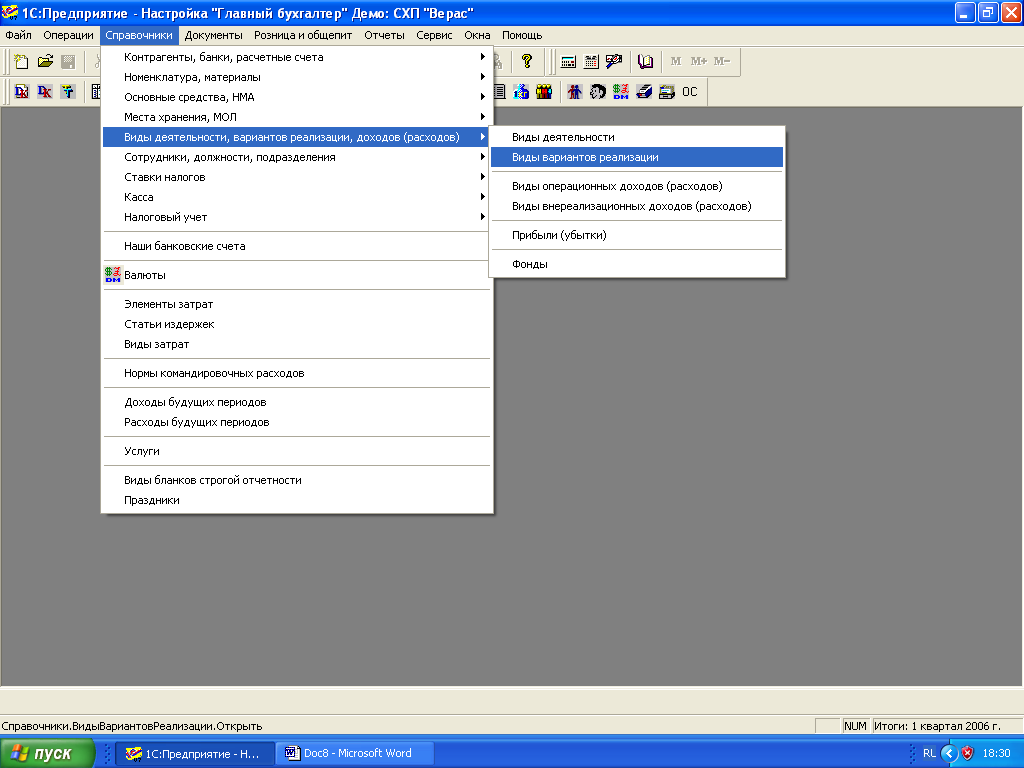
Рисунок 5. Выбор справочника
П р и м е ч а н и е. Источник: собственная разработка
В МРУП «Агрокомбинат «Ждановичи» реализационная политика построена на факте отгрузки, для отражения операций по отгрузке и реализации служит один документ – «Накладная» (рис. 6). В разрезе документов «Накладные» оформляются «Накладная (товары, продукция)», «Накладная (материалы)», «Возвратная накладная (товары, продукция)», «Накладная на отпуск товаров (суммовой учет)».
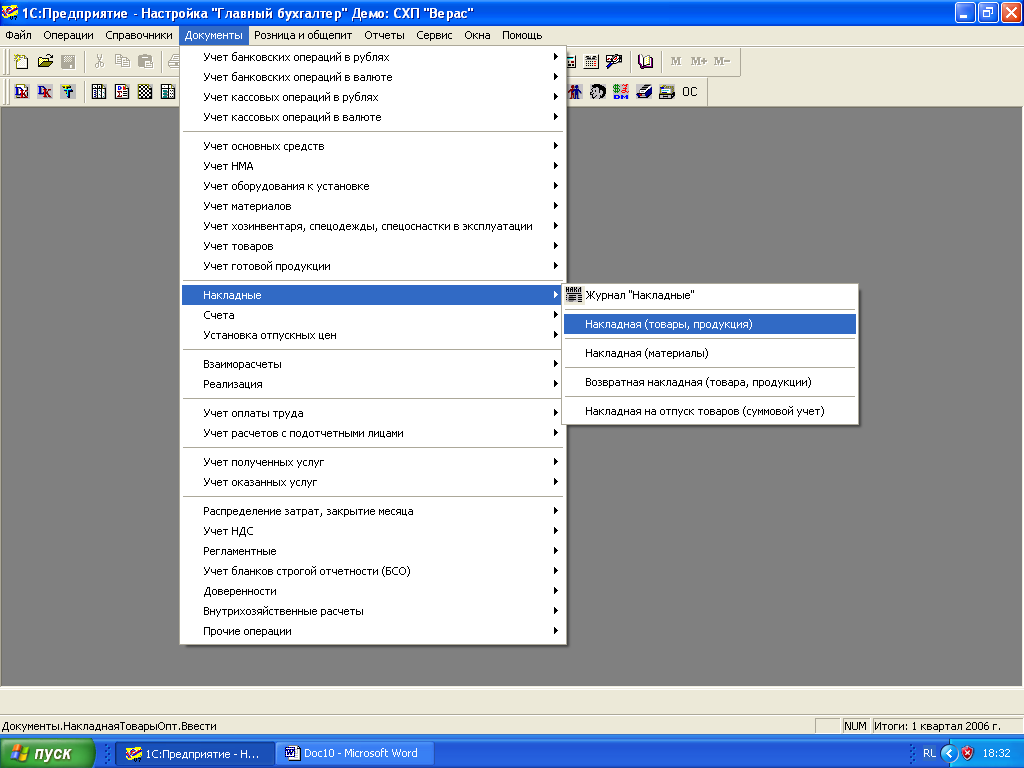
Рисунок 6. Выбор первичного документа
П р и м е ч а н и е. Источник: собственная разработка.
При вводе данных пользователь выбирает в экранных формах накладных на реализацию материальных ценностей тип накладной, вид отгрузки, цель реализации. Счета учета материальных ценностей, счета расчетов и реализации, отобранные в справочнике счетов, участвуют в автоматическом составлении корреспонденций при проведении документов. Введенные данные позволяют сформировать печатные формы 4 документов: «ТТН-1», «ТН-2», «Спецификация», «Протокол согласования отпускных цен». После процедур сохранения и проведения документы формируют записи по счетам.
В конце отчетного периода можно сформировать следующие документы:
журнал-ордер по кредиту счета 90;
оборотно-сальдовую ведомость по счету 90;
журнал-ордер по субконто (формируется по счету 90 с развернутыми субконто «Виды деятельности» и (или) «Виды вариантов реализации»; предоставляет данные для заполнения ф. № 7-АПК годового отчета) [11, с. 81].
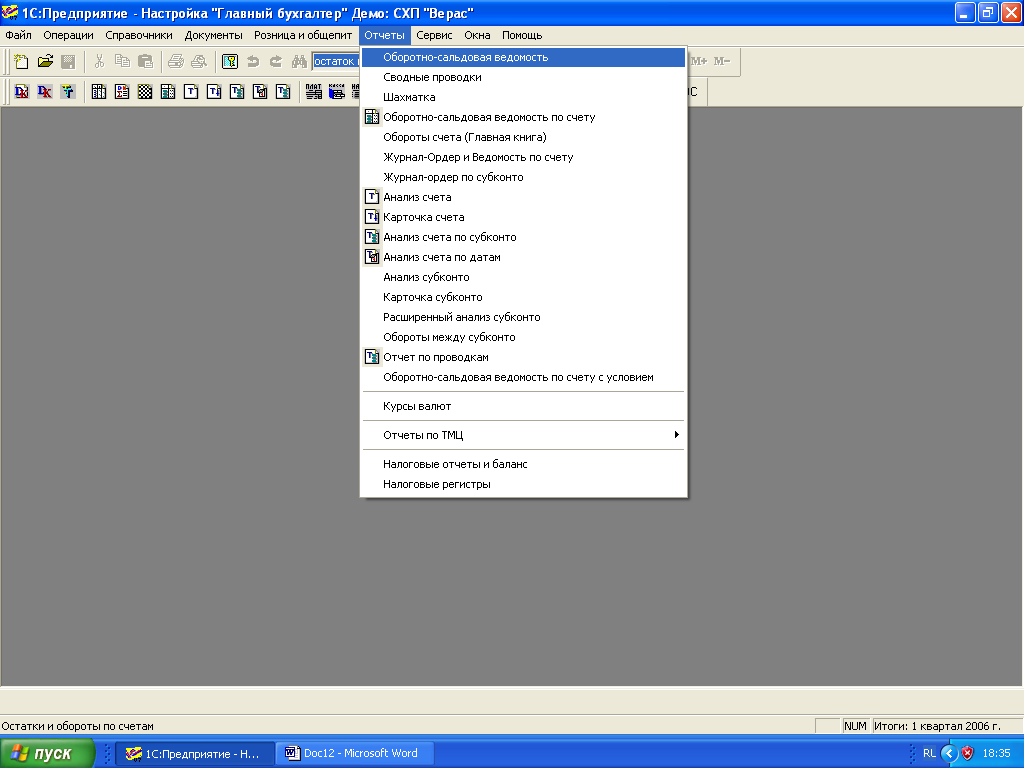
Рисунок 7. Выбор отчета
П р и м е ч а н и е. Источник: собственная разработка
Таким образом, применение на МРУП «Агрокомбинат «Ждановичи» современной компьютерной техники кардинально решает проблему формирования сведений для всех служб, отделов управления и должностных лиц, которые имеют отношение к осуществлению процессов выпуска, хранения, сбыта продукции, их учету, контролю и анализу.
3. АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ОТ РЕАЛИЗАЦИИ ПРОДУКЦИИ
3.1. Анализ динамики, структуры и выполнения плана по объему
реализации продукции
В отличие от промышленных сельскохозяйственные предприятия, в том числе и МРУП «Агрокомбинат «Ждановичи», реализуют не всю продукцию, произведенную в организации. Валовая продукция, полученная в результате процесса производства, подразделяется на две части:
реализуемую по различным направлениям (товарную часть);
потребляемую на внутрихозяйственные нужды (нетоварную часть).
От того, насколько рационально используется продукция собственного производства, зависит:
во-первых, расширение отраслей растениеводства и животноводства;
во-вторых, рост товарности производства этих отраслей и финансовые результаты предприятия.
Необходимо учесть, что повышение уровня товарности не должно происходить искусственно, за счет неполного удовлетворения потребностей организации. Хотя, в свою очередь, если в организации имеются излишние запасы продукции, то это может привести к снижению объема реализации продукции и созданию условий нерационального их использования. [44, с. 220].
При анализе использования продукции в организации необходимо рассмотреть поступление ее в отчетном году и расход, как в целом, так и по отдельным направлениям, сравнивая фактические данные с плановыми. Все это дает возможность установить, как в организации выполнен план поступления каждого вида продукции, как выполнен государственный заказ, обеспечены ли в организации необходимые запасы семян, кормов, продукции для передачи в переработку, а также выявить причины невыполнения плана и наметить пути их устранения. [23, с. 161]
В процессе анализа использования каждого вида сельскохозяйственной продукции применяется специализированная форма годового отчета № 15-АПК «Баланс продукции» (приложение Ю, Я, 1), в которой указывается:
наличие продукции на начало года;
поступление продукции (произведено, куплено и прочие поступления),
расход продукции (продано, в том числе за пределы республики, на семена, фураж, подстилку животным, передача в переработку, прочие расходы на собственные нужды, естественная убыль при хранении, гибель, порча, падеж и т.д.);
наличие на конец года.
В таблице 3.1 приведены показатели выполнения плана поступления и использования основных видов продукции растениеводства, произведенных МРУП «Агрокомбинат «Ждановичи» согласно данных формы № 15-АПК «Баланс продукции» (зерно, картофель, овощи) за 2004 год (приложение Ю).
Таблица 3.1. Анализ использования продукции растениеводства
МРУП «Агрокомбинат «Ждановичи» за 2004 год
| Показатели | Зерно | Картофель | Овощи | ||||||
| план | факт | + ,- | план | факт | +,- | план | факт | +,- | |
| Наличие на начало года | 5661 | 4975 | -686 | 1416 | 1679 | +263 | 1904 | 6614 | +4710 |
| Произведено | 10230 | 14446 | +4216 | 4040 | 6819 | +2779 | 17707 | 14160 | -3547 |
| Куплено | - | 1069 | +1069 | 131 | 320 | +189 | 102 | 102 | - |
| ИТОГО | 15891 | 20490 | +4599 | 5587 | 8818 | +3231 | 19713 | 20876 | +1163 |
| Продано всего | 6584 | 8748 | +2164 | 1845 | 1148 | -697 | 9708 | 9145 | -563 |
| в т.ч. за пределы РБ | - | - | - | 567 | 495 | -72 | 3005 | 2502 | -503 |
| Использовано на корм скоту | - | 28 | +28 | 1025 | 1510 | +485 | 2102 | 3448 | +1346 |
| Использовано на семена | 1165 | 1006 | -159 | 857 | 782 | -75 | - | - | - |
| Передано в переработку | 3150 | 4946 | +1796 | - | - | - | 55 | 46 | -9 |
| Потери при хранении | 17 | 2 | -15 | 181 | 711 | +530 | 1234 | 2708 | +1474 |
| ИТОГО | 10916 | 14730 | +3814 | 3908 | 4151 | +243 | 13099 | 15347 | +2248 |
| Наличие на конец года | 4975 | 5760 | +785 | 1679 | 4667 | +2988 | 6614 | 5529 | -1085 |
П р и м е ч а н и е . Источник: собственная разработка
Из данных таблицы 3.1 видно, что по производству и закупке зерна план перевыполнен на 4216 т (41,2 %) и 1069 т (100 %) соответственно. Расходование зерна превысило запланированный показатель на 3814 т (34,9 %). Значительное перевыполнение плана наблюдается по производству картофеля – на 2779 т (68,8 %), а по производству овощей, напротив, недовыполнение плана на 3547 т (20 %). Расходование картофеля и овощей превысило запланированный показатель на 243 т (6,2 %) и 2248 т (17,2 %) соответственно. Экспорт продукции за рубеж (г. Москва) является для данной организации важным источником получения прибыли. Но в 2004 году наблюдается снижение реализации продукции за пределы республики по картофелю на 72 т (12,7 %), а по овощам на 503 т (16,7 %).
В таблице 3.2 приведены показатели выполнения плана поступления и использования основных видов продукции животноводства, согласно данным формы № 15-АПК «Баланс продукции» (мясо и молоко) (приложение Ю).
Таблица 3.2. Анализ использования продукции животноводства
МРУП «Агрокомбинат «Ждановичи» за 2004 год
| Показатели | Мясо | Молоко | ||||
| план | факт | +,- | план | факт | +,- | |
| Наличие на начало года | - | - | - | 10 | 14 | +4 |
| Произведено | 468 | 431 | -37 | 9458 | 10069 | +611 |
| Куплено у населения | - | - | - | - | 220 | +220 |
| ИТОГО | 468 | 431 | -37 | 9468 | 10303 | +835 |
| Продано | 374 | 363 | -11 | 8727 | 9438 | +711 |
| Использовано на корм скоту и птице | - | - | - | 727 | 792 | +65 |
| Прочие расходы | - | - | - | 14 | 73 | +59 |
| ИТОГО | 374 | 363 | -11 | 9468 | 10303 | +835 |
| Наличие на конец года | 94 | 68 | -26 | - | - | - |
П р и м е ч а н и е . Источник: собственная разработка
Из данных таблицы 3.2 видно, что по производству и продаже мясной продукции наблюдается недовыполнение плана на 37 т и 11 т соответственно.
По производству и закупке молока план перевыполнен на 611 т (6,5 %) и 220 т (100 %) соответственно, а по ее использованию – на 835 т (8,8 %).
Основную долю в общих расходах продукции на внутрихозяйственные нужды занимают расходы на семена и фураж.
Таблица 3.3. Анализ использования зерна на семена за 2004 год
| Показатели | План | Факт | Отклонение, +,- |
| Посевная площадь, га | 5514 | 5488 | -26 |
| Норма высева на 1 га, кг | 211,3 | 183,3 | -28 |
| Расход зерна на семена, т | 1165 | 1006 | -159 |
| Фактор | Расчет влияния | ||
| Посевная площадь | (5488 – 5514) * 211,3 = -5 т | ||
| Норма высева | (183,3 – 211,3) * 5488 = -154 т | ||
| Итого | -159 т | ||
П р и м е ч а н и е . Источник: собственная разработка
В данной организации в 2004 году за счет уменьшения посевной площади под зерновые культуры расход зерна на семена уменьшился на 5 т (3,1 %), а за счет снижения нормы высева – на 154 т (96,9 %) (таблица 3.3).
Перерасход молока на выпойку телят в 2004 году увеличился на 45 т (69,2 %) за счет увеличения поголовья телят и на 20 т