Организация учета и контроля реализации готовой продукции и анализ финансовых результатов от реализации
| Показатель | 2003 год | 2004 год |
| Выручка от реализации за минусом НДС, млн руб. | 17012 | 21018 |
| Прибыль, млн руб. | 891 | 1053 |
| Полная себестоимость реализованной продукции, млн руб. | 16121 | 19965 |
| Сумма переменных затрат, млн руб. | 10479 | 13576 |
| Сумма постоянных затрат, млн руб. | 5642 | 6389 |
| Сумма маржи покрытия, млн руб. | 6533 | 7442 |
| Доля маржи покрытия в выручке, % | 38,4 | 35,4 |
| Безубыточный объем продаж, млн руб. | 14693 | 18048 |
|
Запас финансовой устойчивости: млн руб. |
2319 | 2970 |
| % | 13,6 | 14,1 |
П р и м е ч а н и е . Источник: собственная разработка
ЗФУ = Выручка – Безубыточный объем продаж / Выручка * 100.
Безубыточный объем продаж = Постоянные затраты в себестоимости реализованной продукции / Доля моржи покрытия в выручке. [41, с. 518].
Моржа покрытия = Выручка – Переменные затраты или
= Прибыль + Постоянные затраты.
Как показывает расчет (таблица 3.21), в прошлом периоде нужно было реализовать продукции на сумму 14693 млн руб., чтобы покрыть постоянные затраты. При такой выручке рентабельность равна нулю. В отчетном периоде выручка составила 17012 млн руб., что выше критической суммы на 2319 млн руб., или на 13,6 %. Это и есть запас финансовой устойчивости, или зона безубыточности предприятия. Запас финансовой устойчивости несколько увеличился, так как снизилась доля постоянных затрат в себестоимости реализованной продукции с 35 до 32 %. Запас финансовой прочности достаточно большой. Выручка может уменьшиться еще на 14,1 % и только тогда рентабельность будет равна нулю. Если же выручка станет еще ниже, то предприятие станет убыточным, будет «поедать» собственный и заемный капитал и обанкротится. Поэтому нужно постоянно следить за ЗФУ, выяснять, насколько близок или далек порог рентабельности, ниже которого не должна опускаться выручка предприятия. Это очень важный показатель для оценки финансовой устойчивости предприятия.
Резервы увеличения объема реализации продукции и
улучшения финансовых результатов
Основными источниками резервов увеличения объема реализации продукции могут быть:
использование резервов увеличения производства продукции;
повышение качества товарной продукции;
экономное использование продукции на производственные нужды;
недопущение потерь и порчи продукции.
На основании данных работы МРУП «Агрокомбинат «Ждановичи» за отчетный 2004 год, основных экономических показателей производственной деятельности организации нами были подсчитаны резервы повышения объема производства основных видов продукции за счет всех возможных источников (таблица 3.22, 3.23), расчет представлен в приложении 27.
Таблица 3.22. Резервы увеличения производства продукции
растениеводства МРУП «Агрокомбинат «Ждановичи», т
| Источник резервов | Зерно | Сахарна свекла | Картофель | Овощи |
| Расширение посевной площади | 180 | 140 | 10 | 45 |
| Улучшение структуры посевов | 20 | - | - | - |
| Дополнительное внесение удобрений в почву | 350 | 290 | 40 | 90 |
| Повышение эффективности удобрений | 90 | 170 | 280 | 170 |
| Использование более урожайных сортов культур | 30 | 35 | 145 | 330 |
| Уборка урожая в оптимальные сроки (недопущение потерь при уборке урожая) | 25 | 20 | 340 | 270 |
| Другие мероприятия | 20 | 10 | 55 | 385 |
| Итого | 715 | 665 | 870 | 1290 |
| К фактическому объему производства продукции, % | 4,9 | 6,6 | 12,8 | 9,1 |
П р и м е ч а н и е . Источник: собственная разработка
Таблица 3.23. Резервы увеличения производства продукции
животноводства МРУП «Агрокомбинат «Ждановичи», т
| Источник резервов | Мясо | Молоко |
| Рост поголовья животных | 4 | - |
| Повышение: уровня кормления животных | 12 | 220 |
| эффективности использования кормов | 6 | 130 |
| Улучшение: породного состава стада | 3 | 30 |
| возрастного состава стада | - | 70 |
| Сокращение: яловости | - | 110 |
| падежа животных | 5 | - |
| Итого | 30 | 560 |
| К фактическому объему производства продукции, % | 7 | 5,6 |
П р и м е ч а н и е . Источник: собственная разработка
Используя эти данные, мы смогли определить резервы увеличения объема реализации продукции за счет увеличения ее производства умножением предварительно выявленного резерва повышения производства продукции (РВП) растениеводства и животноводства на возможный уровень товарности (УТв). РРП = РВП* УТв.
Таблица 3.24. Резерв увеличения объема реализации продукции за счет
качества товарной продукции в 2004 году
| Вид продукции | Реализовано государству, т | Потери (-), выигрыш (+) | ||
| физическая масса |
зачетная масса |
т | % | |
| Зерно | 4472 | 4385 | -87 | -1,95 |
| Сахарная свекла | 10750 | 9080 | -1670 | -15,53 |
| Мясо | 284 | 284 | - | - |
| Молоко | 9378 | 10117 | +739 | +7,88 |
П р и м е ч а н и е . Источник: собственная разработка
Резервами увеличения объема реализации продукции за счет повышения качества товарной продукции считаются фактические потери в зачетной массе от продажи низкокачественной продукции (таблица 3.24). Из проведенного расчета следует, что по зерну и сахарной свекле в связи с ухудшением их качественных параметров по сравнению с нормами зачетная масса оказалась ниже фактической, физической массы, т.е. сказалось уменьшение доли реализации скота с высокой кондицией упитанности. Данные отклонения (по зерну 87 т и по сахарной свекле 1670 т) следует рассматривать как резерв увеличения объема реализации продукции за счет повышения ее качества.
Экономное использование продукции на производственные цели является очень важным источником резервов увеличения объема реализации. Оно включает в себя недопущение перерасхода семян на 1 га посева по сравнению с нормой высева, повышение эффективности использования кормов, предотвращение потерь продукции в процессе хранения.
Что касается эффективности использования кормов, то из таблицы 3.4 мы видим, что расход молока на выпойку телят повысился на 65 т, в том числе на выпойку одного теленка он увеличился на 0,012 т, потому что фактическое поголовье увеличилось на 99 голов. Следовательно, молоко на выпойку телят использовалось эффективно.
Следующим источником резерва увеличения реализации продукции является недопущение потерь и порчи продукции. Как видно из таблицы 3.1 МРУП «Агрокомбинат «Ждановичи» располагает резервом по этому источнику. По зерну он составляет 2 т, по картофелю - 711 т, по овощам – 2708 т. Следует отметить, что эти резервы (при их освоении) были бы реализованы государству, что принесло бы организации дополнительный размер прибыли. Обобщение этих резервов приведено в таблице 3.25.
Таблица 3.25. Обобщение резервов увеличения объема реализации
продукции МРУП «Агрокомбинат «Ждановичи» за 2004 г.
| Источник резервов | Зерно | Сахарная свекла | Картофель | Овощи | Мясо | Молоко |
| 1. Увеличение объема производства, т | 715 | 665 | 870 | 1290 | 30 | 560 |
| 2. Повышение качества товарной продукции, т | 87 | 1670 | - | - | - | - |
| 3. Экономное использование на внутрихозяйственные нужды, т | - | - | - | - | - | 65 |
| 4. Недопущение потерь и порчи продукции, т | 2 | - | 711 | 2708 | - | - |
| ИТОГО | 804 | 2335 | 1581 | 3998 | 30 | 625 |
П р и м е ч а н и е . Источник: собственная разработка
Если агрокомбинат освоит выявленные резервы, то это даст ему возможность увеличить объем реализации продукции и повысить уровень товарности.
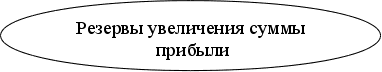
Резервы увеличения суммы прибыли определяются по каждому виду товарной продукции. Их основными источниками являются:
увеличение объема реализации продукции,
снижение ее себестоимости,
повышение качества товарной продукции,
реализация ее на более выгодных рынках сбыта и т. д. (рис. 8).

Увеличение объема реализации продукции
Повышение цен
Снижение себестоимости товарной продукции

Повышение качества товарной продукции
Поиск более выгодных рынков сбыта
Реализация в более оптимальные сроки
Рисунок 8. Структурно-логическая схема поиска резервов увеличения
прибыли от реализации продукции
П р и м е ч а н и е . Источник: собственная разработка
Таблица 3.26. Резервы роста прибыли за счет увеличения объема реализации продукции в 2004 году| Вид продукции | Резерв увеличения объема реализации, т | Фактическая сумма прибыли на 1 т продукции, тыс. руб. | Резерв увеличения суммы прибыли, тыс. руб. |
| Зерно | 804 | 32,5 | 26130 |
| Сахарная свекла | 2335 | 17,9 | 41797 |
| Овощи | 3998 | 111,4 | 445377 |
| Молоко | 625 | 25,4 | 15875 |
| ИТОГО | - | - | 529179 |
П р и м е ч а н и е . Источник: собственная разработка
Для определения резервов роста прибыли за счет увеличения объема реализации продукции (таблица 3.26) необходимо выявленный ранее резерв роста объема реализации продукции умножить на фактическую прибыль в расчете на единицу продукции соответствующего вида.
Одним из факторов, способствующим увеличению получаемой прибыли, является снижение ее себестоимости. Для подсчета величины данного резерва используется следующая формула:
Р↓С = Св – Сф = (Зф - Р↓З + ЗД) / (VВПф + Р↑VВП) – Зф /VВПф,
где Зф - фактические затраты на производство продукции;
Р↓З - резерв сокращения затрат на освоение резерва увеличения производства продукции;
ЗД - дополнительные затраты на освоение резервов увеличения производства продукции;
VВПф - фактический объем производства продукции;
Р↑VВП - резерв увеличения производства продукции. [41, с. 232].
Резервы сокращения затрат выявляются по каждой статье расходов за счет конкретных организационно – технических мероприятий (внедрение новой, более прогрессивной техники и технологии производства, улучшение организации труда и др.), которые будут способствовать экономии заработной платы, снижению материалоемкости, энергоемкости, фондоемкости.
Подсчет резервов увеличения прибыли за счет снижения себестоимости товарной продукции осуществляется следующим образом: предварительно выявленный резерв снижения себестоимости каждого вида продукции умножается на возможный объем ее продаж с учетом резервов его роста. Исходя из предварительно проведенных расчетов определения резерва снижения себестоимости отдельных видов продукции мы обнаружили, что в организации имеются довольно значительные резервы ее снижения (таблица 3.27).
Таблица 3.27. Резервы увеличения суммы прибыли за счет снижения
себестоимости продукции
| Вид продукции | Резерв снижения себестоимости 1 т продукции, руб. |
Возможный объем реализации продукции, т |
Резерв увеличения суммы прибыли, тыс. руб. |
| Зерно | 510 | 8748 | 4460 |
| Сахарная свекла | 230 | 10750 | 2470 |
| Картофель | 850 | 1845 | 1570 |
| Овощи | 2230 | 9708 | 21650 |
| Мясо | 8560 | 374 | 3200 |
| Молоко | 430 | 9438 | 4060 |
| ИТОГО | - | - | 37410 |
П р и м е ч а н и е . Источник: собственная разработка
Существенным резервом роста прибыли является улучшение качества продукции. Он определяется следующим образом: изменение удельного веса каждого сорта (кондиции) умножается на отпускную цену соответствующего сорта, результаты суммируются и полученное изменение средней цены умножается на возможный объем реализации продукции. [41, с. 281].
МРУП «Агрокомбинат «Ждановичи» получит дополнительную прибыль в размере 17952 тыс. руб., если использует резерв повышения качества товарной продукции, т.к. в связи с увеличением удельного веса реализации скота высшей и средней и сокращением ниже средней и тощей категории упитанности средняя цена реализации возрастет на 48 тыс. руб. за 1тонну (таблица 3.28).
Р↑П = +48 тыс. руб. * 374 т = 17952 тыс. руб.
Таблица 3.28. Резервы роста прибыли за счет повышения упитанности
крупного рогатого скота в 2004 году
|
Категория упитанности животных |
Закупочная цена за 1 т, тыс. руб. | Структура, % | Изменение средней цены реализации, тыс. руб. | ||
| факт | план | +,- | |||
| Высшая | 1500 | 70 | 90 | +20 | +300 |
| Средняя | 1400 | 20 | 10 | -10 | -140 |
| Ниже средней | 1200 | 8 | - | -8 | -96 |
| Тощая | 800 | 2 | - | -2 | -16 |
| ИТОГО | - | 100 | 100 | - | +48 |
П р и м е ч а н и е . Источник: собственная разработка
В заключение анализа необходимо обобщить все выявленные резервы роста прибыли (таблица 3.29).
Таблица 3.29. Обобщение резервов увеличения суммы прибыли МРУП «Агрокомбинат «Ждановичи» за 2004 год
|
Источник резервов |
Вид продукции, тыс. руб. | Всего | |||||
| Зерно | Сахарная свекла | Картофель | Овощи | Мясо | Молоко | ||
| Увеличение объема продаж | 26130 | 41797 | - | 445377 | - | 15875 | 529179 |
| Снижение себестоимости продукции | 4460 | 2470 | 1570 | 21650 | 3200 | 4060 | 37410 |
| Повышение качества продукции | 16890 | 10540 | 28760 | 45890 | 17952 | 31820 | 151852 |
| ИТОГО | 47480 | 54807 | 30330 | 512917 | 21152 | 51755 | 718441 |
П р и м е ч а н и е . Источник: собственная разработка
Для улучшения своего экономического положения МРУП «Агрокомбинат «Ждановичи» должен постараться использовать все выявленные в данной работе резервы.
Следует заметить, что если МРУП «Агрокомбинат «Ждановичи» сможет использовать все выявленные нами резервы увеличения прибыли от реализации продукции (работ, услуг), организация сможет в значительно улучшить свое финансовое состояние.
ЗАКЛЮЧЕНИЕ
1. Основную часть объема товарной продукции организации составляет готовая продукция, а также выполненные работы, предоставленные услуги при условии их сдачи заказчикам.
Основной формой реализации продукции, произведенной организацией, выступают государственные закупки, осуществляемые соответствующими заготовительными организациями по договорам с организацией. С МРУП «Агрокомбинат «Ждановичи» работают такие заготовительные организации как КПУП «ГМЗ № 2», КПУП «ГМЗ № 3», Минский мясокомбинат, Барановичский мясокомбинат, ОДО «Тарасово».
2. В учетной политике МРУП «Агрокомбинат «Ждановичи» отражено, что методом реализации является момент передачи (отгрузки) покупателю продукции. Что же касается оценки реализуемой продукции, то в данной организации применяются закупочные, договорные (свободные) и среднереализационные цены.
3. В соответствии с Уставом предприятия основным видом хозяйственной деятельности МРУП «Агрокомбинат «Ждановичи» является производство и реализация продукции растениеводства и животноводства. В целом можно сказать, что в данной организации создан необходимый практический потенциал, при использовании которого существует реальная возможность наращивания производства за счет расширения земельных площадей, увеличения поголовья животных, роста продуктивности животных и урожайности культур.
4. В данной организации договора на реализацию продукции заключает коммерческий отдел под непосредственным руководством коммерческого директора. На МРУП «Агрокомбинат «Ждановичи» заключаются договора купли-продажи, а также такие виды договоров как договор поставки и договор контрактации. Четкое исполнение организацией своих обязательств по заключенным договорам имеет важное значение прежде всего для самой организации, повышает ее авторитет как заслуживающей доверия клиента, содействует ее устойчивой работе в условиях рынка, укрепляет платежеспособность, позволяет своевременно выполнять обязательства перед бюджетом по налоговым платежам, перед поставщиками, членами трудового коллектива, другими контрагентами.
5. На МРУП «Агрокомбинат «Ждановичи» все операции по реализации продукции оформляются следующими первичными документами: товарно-транспортные накладные, товарные накладные на отпуск и оприходование товарно-материальных ценностей, квитанции об оплате, отчеты по поставкам продукции в г. Москву. Причем применяется два вида товарно-транспортных накладных: типовые и специализированные. При отгрузке продукции, выполнении работ и оказании услуг большую роль играет своевременное и правильное оформление всех вышеперечисленных документов.
6. МРУП «Агрокомбинат «Ждановичи» несет многочисленные расходы, связанные с реализацией: оплата труда с отчислениями на социальные нужды, амортизация основных средств и нематериальных активов, транспортные расходы, расходы на рекламу и другие. В данной организации расходы на реализацию признаются одновременно с признанием выручки от реализации продукции. При переходе на типовой план счетов данная организация для учета расходов, связанных с реализацией продукции (работ, услуг), использует счет 44 «Расходы на реализацию». Ежемесячно эти расходы списываются частично в дебет счета 90 «Реализация» или в дебет счета 91 «Операционные доходы и расходы». Для отражения этих операций составляется таблица произвольной формы по издержкам на реализацию, а также расчет этих издержек и их списание.
7. На МРУП «Агрокомбинат «Ждановичи» синтетический учет по счету 90 «Реализация» ведется в Журнале-ордере № 11-АПК. Он составляется ежемесячно в виде таблицы произвольной формы.
В Журнале-ордере № 11-АПК отражается выручка от реализации продукции (кредит счета 90 «Реализация») по разным каналам реализации. На основании данного Журнала-ордера составляется еще один Журнал-ордер № 11-АПК, в котором отражаются общие суммы по кредиту счета 90 «Реализация» и дебету соответствующих счетов.
8. В ходе проверки операций по реализации готовой продукции значительных нарушений не установлено.
9. На МРУП «Агрокомбинат «Ждановичи» внедрена система «Главный бухгалтер».
10. В результате написания дипломной работы было изучено выполнения плана по объему реализованной продукции, проведен факторный анализ прибыли от реализации, среднереализационных цен, уровня рентабельности и выявлены резервы увеличения объема реализации и прибыли.
По итогам проведенного анализа в организации выявлено, что не выполнен план реализации по картофелю, овощам и мясу, на что повлияло сокращение объемов производства. По этим видам продукции (кроме овощей) за 2004 год был получен убыток. В значительной степени на это повлияло превышение себестоимости продукции над выручкой от реализации продукции.
11. Прибыль и рентабельность относятся к наиболее важным обобщающим показателям, с помощью которых оценивается эффективность общественного производства. Их величина зависит от производственной, сбытовой, снабженческой и финансовой деятельности организации, т.е. в них синтезируются все стороны работы предприятия. В комплексе мер по повышению эффективности производства и реализации предусматривается коренным образом изменить подход к оценке деятельности организации, положив в основу размер реализованной продукции, прибыль и рентабельность.
МРУП «Агрокомбинат «Ждановичи» за 2004 год была получена выручка от реализации продукции 21018 млн руб. Себестоимость реализованной продукции составила 19965 млн руб. Организацией в 2004 году была получена прибыль от реализации продукции в размере 1053 млн руб.
12. Практика показывает, что во всех организациях, в т. ч. и МРУП «Агрокомбинат «Ждановичи» имеют место большие неиспользуемые внутрихозяйственные возможности (резервы) повышения эффективности производства. С одной стороны, они обусловлены явными потерями, объем которых может быть установлен по данным бухгалтерского учета, с другой, - не использованием возможностей, представляемых научно – техническим прогрессом и передовым опытом, т.е. носят скрытый характер. Расчеты показывают, что освоение этих резервов обеспечивает существенный прирост эффективности производства при неизменных затратах труда и средств.
В ходе анализа были рассчитаны резервы увеличения объема производства и реализации продукции по каждому виду отдельно, а также резерв увеличения прибыли за счет этих факторов. Общая сумма резерва увеличения прибыли составила 718,4 млн руб. При использовании резерва снижения себестоимости организация сможет дополнительно получить прибыль в размере 37,4 млн руб., при увеличении объема реализации – 529,2 млн руб., а при повышении качества товарной продукции – 151,8 млн руб.
МРУП «Агрокомбинат «Ждановичи» необходимо использовать все выявленные нами резервы, тогда организация сможет в значительной степени увеличить прибыль (покрыть убытки) по каждому виду продукции и, следовательно, увеличить свою прибыльность.
Таким образом, можно сделать вывод, что МРУП «Агрокомбинат «Ждановичи» имеет достаточный объем ресурсов, чтобы самостоятельно обеспечить нормальное функционирование, рентабельность, платежеспособность и конкурентоспособность.
СПИСОК ИСПОЛЬЗУЕМЫХ ИСТОЧНИКОВ
1. Автоматизация учета, анализа и аудита: Учебное пособие / Головкова Е.А., Прохорова Т.В., Шиманский К.А. Мн.: ООО «Мисанта», 2001. 220 с.
2. Алборов Р.А. Аудит в организациях промышленности, торговли и АПК: Учебное пособие. 3-е издание, перераб. и допол. М.: Издательство «Дело и сервис», 2003. 464 с.
3. Андреев В.Д. Внутренний аудит: Учебное пособие. М.: Финансы и статистика, 2003. 464 с.: ил.
4. Аудит: Учебник / Под ред. В.И. Подольского. М.: Экономистъ, 2004. 494 с.
5. Аудит: Учебник для вузов / В.И. Подольский, Г.Б. Поляк, А.А. Савин и др.; Под ред. Проф. В.И. Подольского. 2-е изд., перепаб. и дополн. М.: ЮНИТИ-ДАНА, 2003. 655 с.
6. Аудит и ревизия: Учебник / Г.М. Пупко. Мн.: Книжный Дом; Мисанта, 2005. 512 с.
7. Аудит предприяти. Организация аудиторских проверок и комплексный анализ финансовых результатов деятельности предприятий.: Учебн. пособие / Г.Б. Полисюк, Ю.Д. Кузьмина, Г.И. Сухонова; М. «Экзамен», 2001. 52 с.
8. Бороненкова С.А. Управленческий анализ: Учеб. пособие. М.: Финансы и статистика, 2001. 384.: ил.
9. Бугаев А.В. О методе определения выручки от реализации продукции. // Налоговый вестник, 2000. № 20. С. 22-28.
10. Бухгалтерский учет: Учебник, 2-е изд., испр. и доп. / И.Е. Тишков, А.И. Балдинова, Т.Н. Дементей и др.; Под общ. ред. И.Е. Тишкова, А.И. Прищепы. Мн.: Выш. шк., 1996. 687 с.
11. Бухгалтерский учет в сельском хозяйстве: Учебник / А.П. Михалкевич, П.Я. Папковская, С.К. Маталыцкая и др.; Под общ. ред. А.П. Михалкевича. 3-е изд., перераб. и доп. Мн.: БГЭУ, 2004. 687 с.
12. Бухгалтерский учет и аудит. И.Т. Шахбазова. Мн.: ТетраСистемс, 2002. 256 с.
13. Бухгалтерский учет и аудит в АПК: учебник для студентов экономических специальностей с.-х. Вузов / Л.И. Стешиц. Мн.: «ИВЦ Минфина», 2005. 537 с.: ил.
14. Гражданский кодекс Республики Беларусь с комментарием и обзором практики хозяйственных судов / Под общ. ред. В.С. Каменкова. Мн.: Дикта, 2004. 1136 с.
15. Ермолович Л.Л., Сивчик Л.Г., Толкач Г.В., Щитникова И.В. Анализ хозяйственной деятельности предприятия: Учебное пособие / Под общ. ред. Л.Л. Ермолович. Мн.: Интерпрессервис; Экоперспектива, 2001. 576 с.
16. Закон Республики Беларусь «О бухгалтерском учете и отчетности» от 18.10.1994 г. № 3321-X׀׀ (в редакции Закона Республики Беларусь «О внесении изменений и дополнений в Закон Республики Беларусь «О бухгалтерском учете и отчетности» от 25.06.2001 г. № 42-3).
17. Закон Республики Беларусь «Об аудиторской деятельности» от 08.11.1994 № 3373-X׀׀ (в редакции Закона Республики Беларусь «О внесении изменений и дополнений в Закон Республики Беларусь «Об аудиторской деятельности» в от 18.12.2002 г. № 164-34).
18. Информационные технологии для предприятия: Учеб. Пособие / В.Н. Гулин. Мн.: БГЭУ, 2003. 88 с.
19. Кондакова Н. Переход на Типовой план счетов – 2004: особенности отражения реализации продукции (работ, услуг), товаров. // Главный бухгалтер, 2003. № 41. С. 54-57.
20. Коротков В.А. О проблемах рынка продукции сельскохозяйственных предприятий. // Экономика сельскохозяйственных и перерабатывающих предприятий, 2000. № 12. С. 47-49.
21. Ладутько Н.И. Учет продукции, работ, услуг и их реализации. Мн.: Навука и тэхніка, 1994. 72 с.
22. Левкович О. Учет реализации // Национальный бухгалтерский учет, 2004. № 1. С. 4-19.
23. Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово – экономической деятельности предприятия: Учеб. пособие для вузов / Под ред. проф. Н.П. Любушина. М.: ЮНИТИ-ДАНА, 2001. 471 с.