Вопросы,ответы и шпоры по общепрофессиональным экзаменам
Метод потребительской оценки.
Всё больше фирм устанавливают цены, ориентируясь на оценки потребителя, а не на издержки изготовления. Фирма убеждает клиента в преимуществах своего товара. Но. Чтобы применять этот метод, надо хорошо знать своих потенциальных клиентов и реальных конкурентов, т.е. постоянно исследовать рынок.
Метод следования за лидером.
Установление равных, повышенных или пониженных цен по отношению к ценам конкурентов.
Ценообразование на конкурсные проекты.
Здесь главное выиграть проект, для чего необходимо учесть и опередить предполагаемых конкурентов. Чем выше цена, тем ниже вероятность получения высокоприбыльного заказа и наоборот. Умножая прибыль, заложенную в том или ином варианте цены, на вероятность получить при такой цене субвенции, предполагаемые в проекте, можно получить «оценку ожидания прибыли». Согласно теории решений нужно предположить ту цену, которая ведет к наибольшему ожиданию прибыли. Так поступают крупные фирмы, участвующие в конкурсах и стремящиеся в долгосрочном плане максимизировать прибыль.
ФАКТОРЫ
Устойчивая инфляция издержек, ограничивает возможности борьбы с общим ростом цен посредством общих мер финансовой стабилизации и ограничения инфляции спроса. Провода последовательную либерализацию цен и внешнеэкономической деятельности в базовых отраслях экономики, государство неизбежно стимулирует раскручивание инфляции. Ценовая политика рыночного субъекта будет сводиться к максимально возможному повышению цен.
В результате ужесточения спросовых ограничений при одновременном развитии инфляции издержек попадают в безвыходное положение предприятия, производящие конечный продукт, и их поставщики. Резкое сокращение производства вследствие убыточности. Предприятия ориентированы на стратегию выживания любыми средствами или закрываться увольняя своих работников.
Для восстановления дееспособности и развития деловой активности необходима последовательная государственная политика стимулирования конкурентных рынков и регулирования монопольных рынков. Предприятия конкурентных рынков должны получить экономическую поддержку государства в виде льготного налогообложения, целевого инвестиционного кредитования, приватизации государственных пакетов акций. Предприятия монопольных рынков необходимо оставить пока в зоне более пристального государственного контроля за ценообразованием. Только посредством активных государственных усилий по организации рынков, защите конкуренции и поощрению отечественного производителя, можно постепенно, но бесповоротно ограничить инфляцию, преодолеть затянувшийся экономический кризис, превратить цены в действенный экономический индикатор эффективности производства.
43. Прибыль предприятия: ее образование, распределение и использование. Виды прибыли. Информация, необходимая для планирования прибыли.
Прибыль- форма денежных накоплений, экономическая категория, характеризующая финансовый результат хозяйственной деятельности предприятия.
Прибыль от реализации продукции (работ, услуг) определяется как разница между выручкой от реализации продукции в действующих отпускных ценах без НДС, акциза и затратами на ее производство и реализацию.
Валовая прибыль ( маржа) – разница между выручкой от реализации продукции без налогов и неполной производственной себестоимостью ( затраты на материалы, з/ плата с начислениями, общепроизводственные затраты).
Прибыль от реализации – разница между валовой прибылью и постоянными затратами ( коммерческие , управленческие расходы).
Прибыль до налогооблажения – это сумма прибыли от реализации, операционной прибыли и внереализационной прибыли.
Операционная прибыль определяется как разница между операционными доходами и операционными расходами.
К операционным доходам относятся :
Доходы от продажи товарно-материальных ценностей;
Доходы от продажи основных средств;
От продажи нематериальных активов;
От участия в уставном капитале др. организаций;
Проценты по ценным бумагам;
От совместной деятельности;
Проценты , полученные за предоставление в пользование заемных средств;
Проценты, полученные за использование денежных средств банками;
Арендная плата ( если не является основной деятельностью).
К операционным расходам относятся расходы по вышеперечисленным операциям.
Внереализационная прибыль – разница между внереализационными доходами и внереализационными расходами.
К внереализационным доходам относятся:
Курсовые разницы;
Штрафы, пени, неустойки за нарушение хозяйственных договоров;
Активы, полученные безвозмездно;
Прибыль прошлых лет, выявленная в отчетном году;
Суммы кредиторской и депонентской задолженности, по которым истек срок давности.
Прибыль от обычной деятельности = прибыль до налогооблажения - налог на прибыль и др. аналогичные налоги из прибыли ( налог на имущество, сбор на благоустройство и содержание милиции).
Чистая (нераспределенная) прибыль = прибыль от обычной деятельности + доходы от чрезвычайных обстоятельств – расходы от чрезвычайных обстоятельств.
Для оценки эффективности производства используется прибыль до налогооблажения ( балансовая прибыль).Для экономического анализа предприятия выявляется динамика роста балансовой прибыли и определятся общая рентабельность предприятия.
Методы распределение прибыли должны способствовать решению следующих задач:
Укреплению доходной базы гос. бюджета;
Обеспечение хозяйственной самостоятельности предприятия;
Обеспечение социально-экономического развития предприятия;
Повышение эффективности производства.
Первоочередными платежами считаются платежа из прибыли в бюджет. Основным налогом является налог на прибыль.
Другие налоги и сборы уплачиваются за истекший квартал по установленным ставкам.
Указанные платежи обеспечивают формирование доходной части федерального и местного бюджетов. За нарушение порядка взимания налогов и сборов применяются штрафные санкции.
Чистая прибыль направляется в основном: на развитие производства и погашение соответствующих кредитов; прирост норматива собственных оборотных средств и погашение взятого для этого кредита; природоохранные мероприятия; приобретение акций, облигаций других предприятий; приобретение других прав участия в деятельности предприятия; покупку гос. Ценных бумаг; содержание объектов социально-культурного назначения и жилищно-коммунального хозяйства и др.. Указанные направления использования прибыли предприятие определяет самостоятельно и финансирует из образуемых на предприятии фондов, которые могут иметь и другие источники финансирования ( например, фонд развития производства – амортизационные отчисления). Количество фондов и их названия определяются предприятия самостоятельно. Предприятия сами устанавливают нормативы отчисления от прибыли в эти фонды.
Планирование прибыли осуществляется тремя методами :прямого счета;
Аналитическим;
Смешанным.
Метод прямого счета : прибыль определяется по всей номенклатуре реализуемой продукции посредством исключения из суммы выручки от реализации продукции полной себестоимости этой продукции.
Недостатком этого метода является его громоздкость и невозможность учета факторов, за счет которых прибыль изменяется в планируемом году по сравнению с предыдущем.
Аналитический метод расчета : основывается на сопоставлении показателей за два смежных отрезка времени. Прибыль на предстоящий год устанавливается на основании его прибыли за предшествующий год ( базовой прибыли), скорректированной в зависимости от действия факторов, влияющих на ее величину. К этим факторам относятся : объем реализации, уровень себестоимости, цен, налоговых ставок, средней рентабельности предприятия, складывающейся в результате изменения удельных весов отдельных видов реализуемой продукции. В этом расчете применяется метод исключения влияния всех прочих факторов, кроме рассматриваемого.
Смешанных метод: сочетание метода прямого счета с некоторыми элементами аналитического метода.
44. График рентабельности. Информация, необходимая для определения точки безубыточности.
График рентабельности показывает взаимосвязь «затраты-объем выпуска».
Управленческий учет дает реальное представление предприятию о его затратах и результатах на основе анализа, позволяющего избавиться от необоснованных затрат, создавать стимулирующие системы оплаты труда, выбирать оптимальный вариант управленческого решения.
Управленческий учет связан с методами включения затрат в себестоимость продукции и учета затрат о системе «директ-кост», а также с анализом взаимосвязи «затраты-выручка-прибыль».
Эта взаимосвязь выражается следующей зависимостью:
Пр= В+Сп,
Где Пр – прибыль от реализации;
В-выручка от реализации;
Сп – полная себестоимость.
Существует два основных метода включение затрат в себестоимость продукции.
При первом из них затраты делятся на прямые и косвенные (накладные), определяется полная себестоимость каждого вида выпускаемой продукции.
При втором методе затраты делятся на переменные и постоянные.
Отличия первого метода от второго состоят в следующем:
Деление затрат на прямые и косвенные осуществляются в зависимости от того, как они включаются в себестоимость единицы продукции: прямые затраты_- непосредственно; а косвенные- в процентах к определенной базе. Деление затрат на переменные и постоянные зависит от их изменчивости по отношению к изменению объемов производства и реализации продукции.
При втором методе определяется неполная, ограниченная себестоимость единицы продукции на основе переменных затрат. Постоянные затраты на себестоимость единицы продукции не относятся, а включаются в общей сумме в себестоимость всего объема выпущенной продукции.
Преимущества первого связаны с тем, что определяются все затраты на единицу продукции по плану и фактически. Это дает возможность решать некоторые управленческие задачи , основывающиеся на разработке соответствующих норм и нормативов. Но в то же время включение в себестоимость единицы продукции косвенных расходов искажает информацию о рентабельности отдельных заказов.
Переменные затраты – это затраты, которые непосредственно зависят от объема производства и изменяются пропорционально его изменению.
Переменные затраты


Объем производства
Постоянные в определенном периоде не завися от объема производства.
Постоянные затраты


 объем производства
Поведение затрат связано с анализом « затраты- объем выпуска». Это позволяет определить точку, с которой предприятие начинает зарабатывать прибыль. Эта точка называется точкой безубыточностью.
Для определения этой точки необходимо вспомнить такие понятия, как маржа М.
М=В-ПЕР, (1)
Где М-маржа,
В - выручка от реализации,
ПЕР –переменные расходы..
Мы определили, что в точке безубыточности нет прибыли, значит,
В= ПЕР+ПОСТ., (2)
Где ПОСТ.- постоянные расходы.
Т.Е. М = ПЕР+ПОСТ-ПЕР, если подставить в (1) выражение (2),
М=ПОСТ
М-ПОСТ = 0 зона прибыли
затраты
маржа


прибыль

Постоянные расходы
Т. безубыточности

Объем реализации
Зона убытков
Точка безубыточности определяется:
определяется коэффициент выручки
Квыр.= (М /В) х 100 %,
2.ТБ = ПОСТ / Квыр.
45. Основные показатели хозяйственной деятельности предприятия.
Важную роль в обеспечении повышения эффективности производства играет экономический анализ производственно-хозяйственной деятельности предприятия, являющийся составной частью экономических методов управления. Анализ является базой планирования, средством оценки качества планирования и выполнения плана.
Предметом экономического анализа является производственно-хозяйственная деятельность предприятий.
Содержанием экономического анализа является комплексное изучение производственно-хозяйственной деятельности предприятия с целью объективной оценки достигнутых результатов и разработки мероприятий по дальнейшему повышению эффективности хозяйствования.
Технико-экономический анализ деятельности предприятия включает:
анализ объема, сортамента и реализации продукции;
анализ трудовых показателей;
анализ себестоимости продукции;
анализ прибыли;
а также комплексную оценку фактической интенсификации производства против планового уровня и сводный анализ производственно-хозяйственной деятельности цеха.
Анализ трудовых показателей:
анализ обеспеченности рабочей силой;
анализ движения рабочих кадров;
анализ производительности труда;
анализ использования рабочего времени;
анализ фонда оплаты труда и средней заработной платы;
анализ соотношения темпов роста производительности труда и средней заработной платы.
Анализ себестоимости продукции:
анализ сортовых калькуляций;
анализ влияния изменения сортамента на себестоимость продукции;
анализ цеховой калькуляции себестоимости;
анализ затрат на 1 руб. Товарной продукции.
Анализ прибыли:
выполнение плана по прибыли от реализации продукции;
анализ влияния факторов на выполнение плана по прибыли.
46. Показатели ликвидности при оценке хозяйственной деятельности.
Ликвидность – трансформация оборотных средств в деньги. Оценка ликвидности базируется на оценках рыночной устойчивости. Существует: коэффициент текущей ликвидности, коэффициент критической ликвидности, коэффициент абсолютной ликвидности.
Коэффициент текущей ликвидности (Кт.л.)
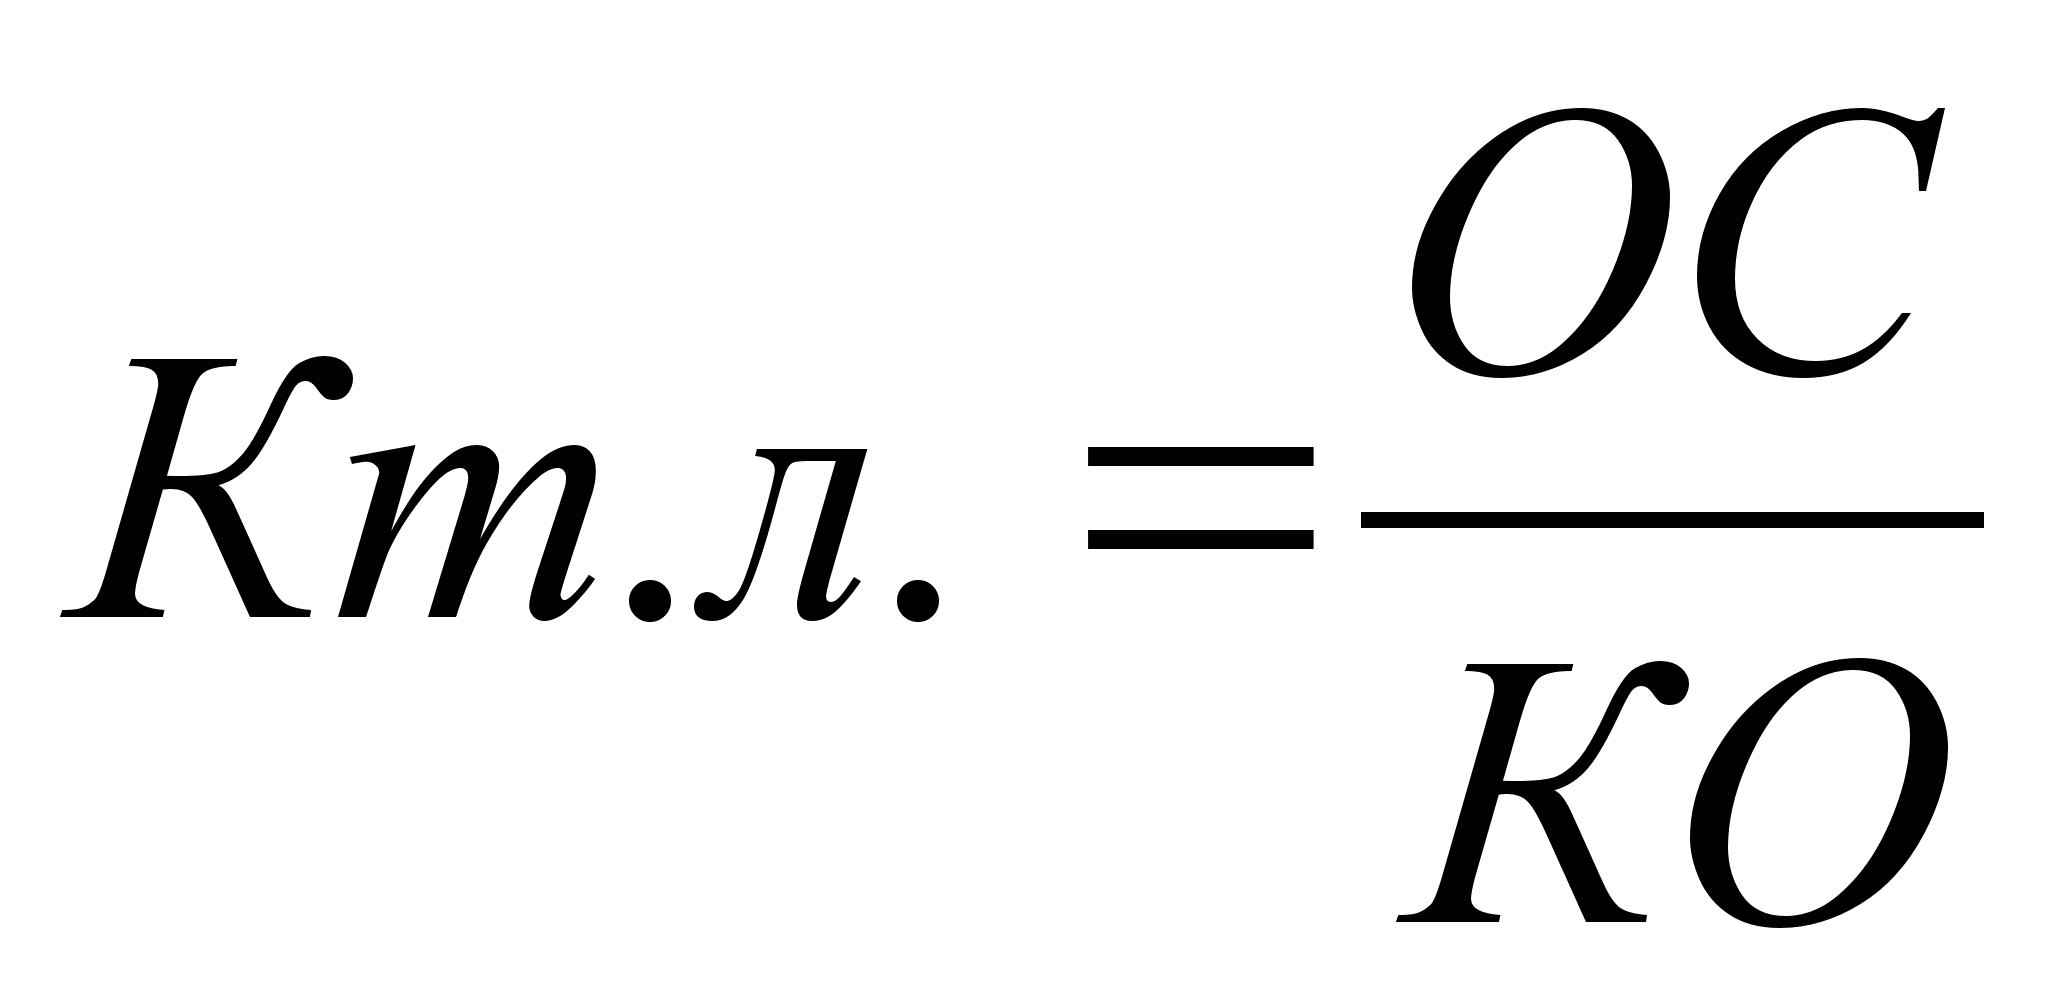 ,
ОС=З+ДЗ+ДС
где ОС – оборотные средства,
З – запасы,
ДЗ – дебиторская задолженность предприятия,
ДС – денежные средства,
КО – краткосрочные обязательства (т.е. краткосрочные кредиты и займы и кредиторская задолженность);
Коэффициент текущей ликвидности показывает платежные возможности предприятия, оцениваемые при условии не только своевременных расчетов с дебиторами и благоприятной реализации готовой продукции, но и продажи в случае нужды прочих элементов материальных оборотных средств. Уровень коэффициента зависит от отрасли производства, длительности производственного цикла, структуры запасов и др. факторов. Нормативное ограничение коэффициента ≥2.
Коэффициент критической ликвидности (Ккр.л.).
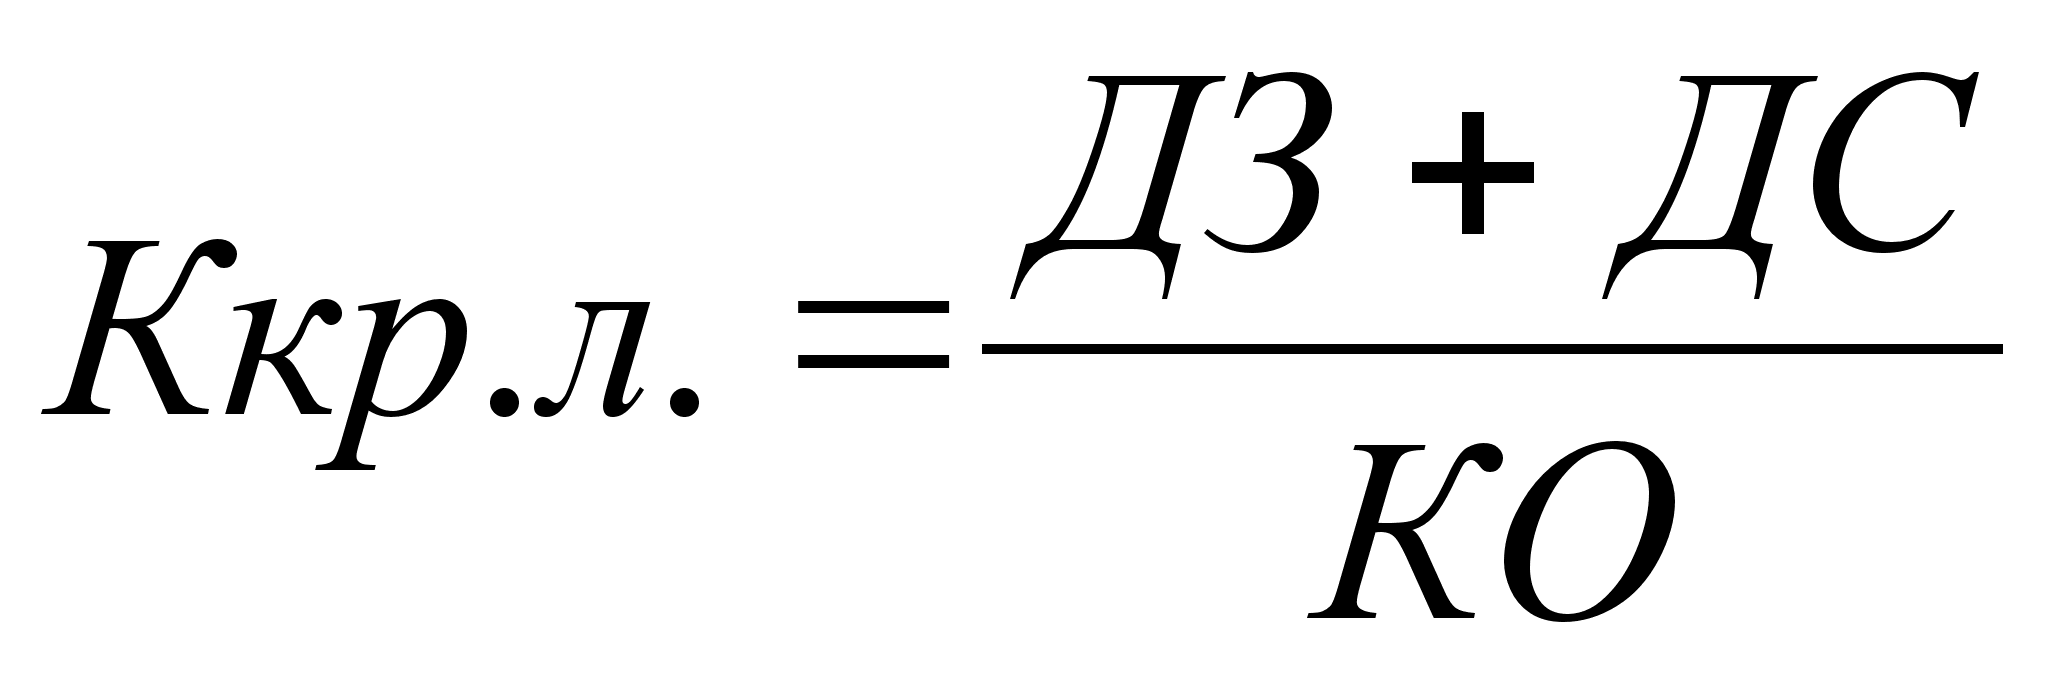
Коэффициент критической ликвидности отражает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами. Коэффициент характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности одного оборота дебиторской задолженности. Нормативное ограничение коэффициента ≥1.
Коэффициент абсолютной ликвидности.
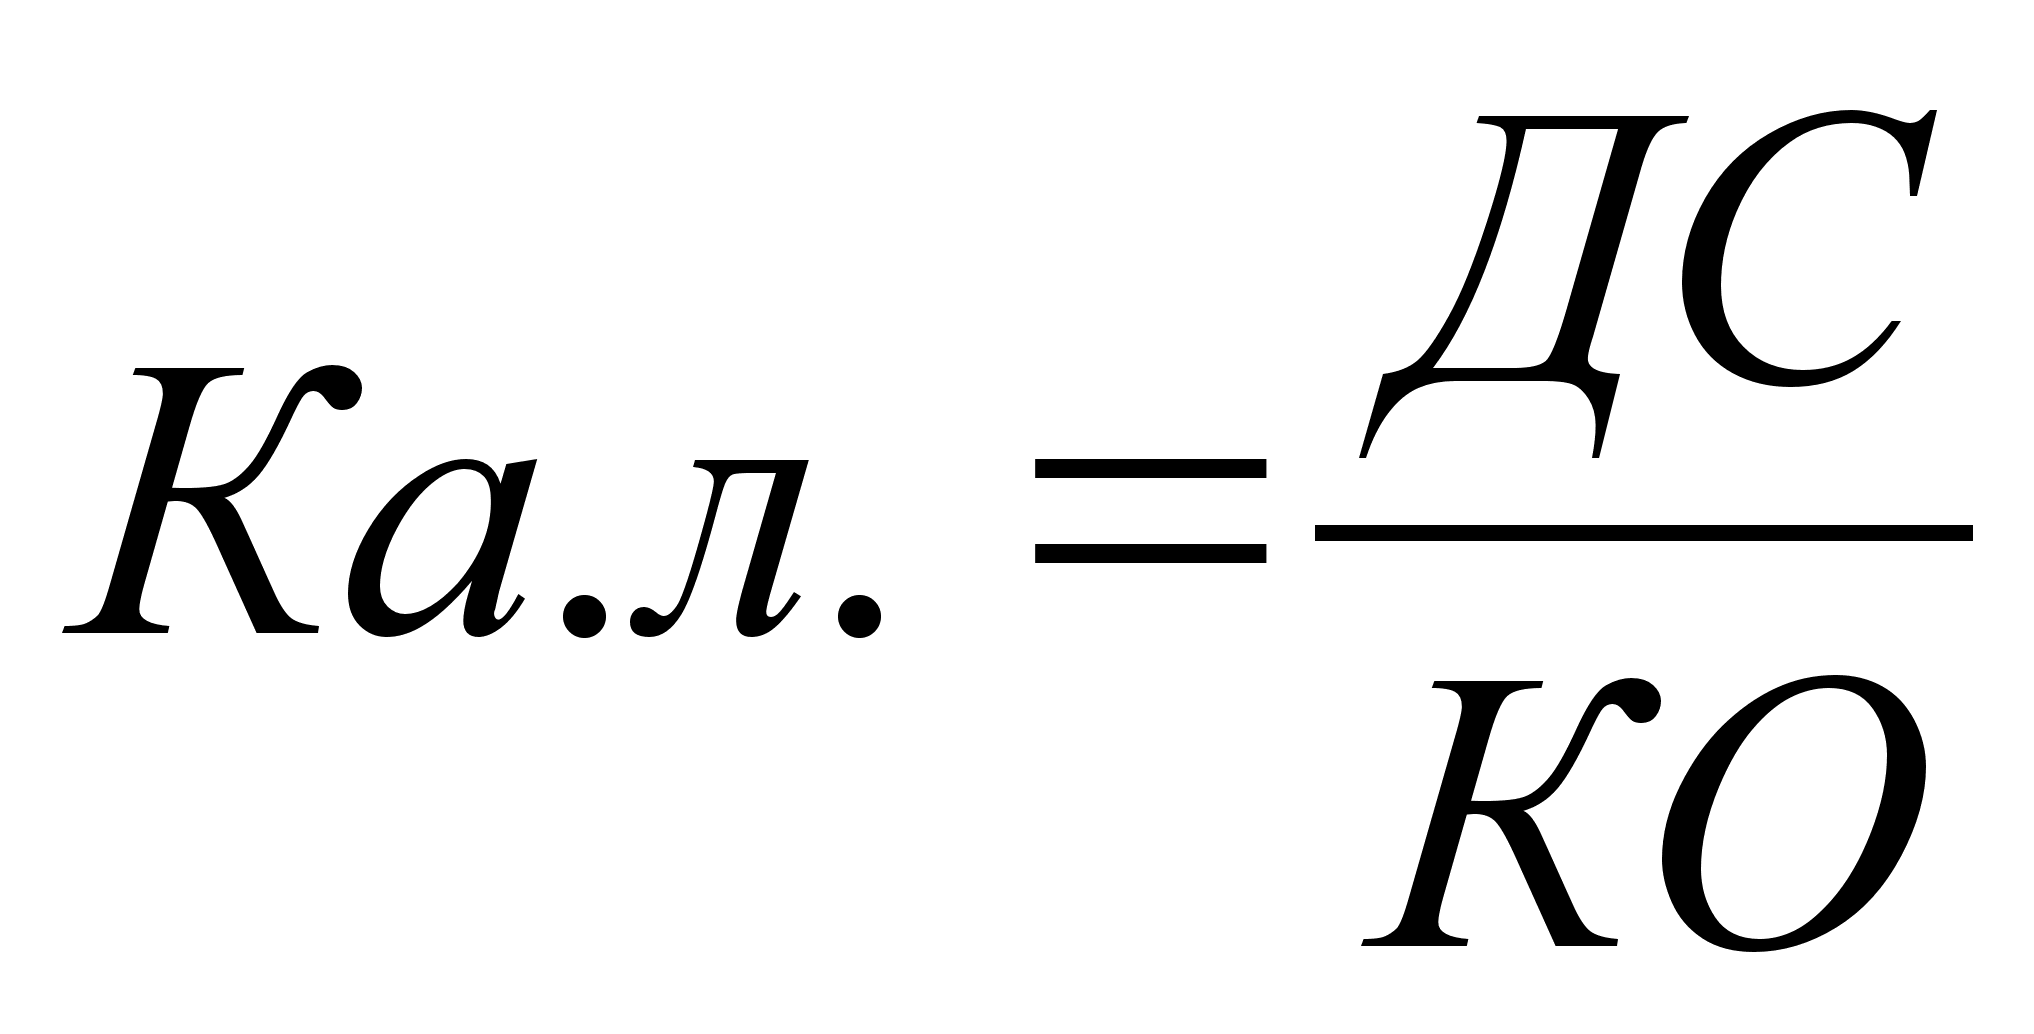
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Он характеризует платежеспособность предприятия на момент составления баланса. Нормативное ограничение ≥ 0,2-0,5.
47. Показатели рентабельности и их роль в оценке хозяйственной деятельности.
Уровень рентабельности торговых предприятий на практике обычно определяют отношением прибыли к товарообороту. Он показывает, сколько процентов составляет прибыль в товарообороте. Этот уровень рентабельности следует исчислять не по всей (балансовой) прибыли, а только по прибыли от реализации товаров, так как внереализационные доходы, расходы и потери не находятся в прямой зависимости от изменения объема товарооборота. Экономисты стран с развитой рыночной экономикой его называют уровнем рентабельности продаж. Он находится в прямой зависимости от изменения уровня валового дохода, находящегося в распоряжении торгового предприятия, и в обратной - от изменения уровня издержек обращения.
Уровень рентабельности продаж по отдельным товарным группам и товарам неодинаков. В связи с этим изменение структуры товарооборота ведет к повышению или к снижению рентабельности торгового предприятия. Влияние изменения структуры товарооборота на уровень рентабельности продаж в целом по торговому предприятию проявляется через уровень валового дохода, остающегося в его распоряжении, и уровень издержек обращения. Изменение структуры товарооборота торговой организации привело к уменьшению уровня валового дохода, остающегося в распоряжении фирмы.
Уровень рентабельности, исчисленный отношением прибыли к товарообороту, имеет существенный недостаток: он не учитывает, при каких хозяйственных ресурсах (активах) достигнут финансовый результат и как эффективно они используются. В связи с этим экономисты предлагают определить рентабельность хозяйственных ресурсов как отношение годовой суммы прибыли к среднегодовой стоимости основных производственных фондов и оборотных средств. Он показывает, сколько процентов занимает прибыль в активах предприятия или сколько копеек прибыли получено с каждого рубля хозяйственных ресурсов. В зарубежной аналитической практике его называют уровнем рентабельности функционирующего капитала. При исчислении рентабельности функционирующего капитала в расчет следует включать все основные производственные средства (собственные, арендованные и безвозмездно предоставленные) и все оборотные средства (текущие активы). Фактическую среднегодовую стоимость собственных основных средств и оборотных активов рассчитывают по данным бухгалтерских балансов.
Сумма прибыли в свою очередь зависит от ряда факторов (изменения объема товарооборота, уровней валового дохода и издержек обращения, сумм прибыли и убытков от реализации прочих активов, внереализационных доходов, расходов и потерь), влияние которых на уровень рентабельности функционирующего капитала можно измерить при помощи способа долевого участия. Для этого необходимо определить долю каждого фактора в сумме отклонения от плана или в динамике по прибыли и полученные результаты последовательно умножить на размер влияния прибыли на уровень рентабельности хозяйственных ресурсов.
Мировая практика стандартной оценки хозяйственной и финансовой деятельности предприятий предлагает использование системы взаимосвязанных показателей рентабельности, каждый из которых несет вполне определенную нагрузку для пользователей информации. Одни из них применяют для оценки текущего положения предприятия, другие - при проведение динамического и сравнительного анализа показателей рентабельности по секторам основной деятельности (по видам хозяйственной деятельности и хозрасчетным подразделениям), по предприятиям-аналогам и предприятиям-конкурентам. С этой целью выработана научно обоснованная система показателей рентабельности. Наряду с рассмотренными ранее показателями рентабельности продаж и функционирующего капитала предлагается изучать рентабельность основных производственных фондов, рентабельность оборотных средств, рентабельность затрат средств на оплату труда, рентабельность собственного капитала (прибыль к источникам собственных средств), рентабельность перманентного капитала (отношение прибыли к собственному капиталу плюс долгосрочные обязательства), рентабельность экономического потенциала (прибыль к среднегодовым остаткам основных и оборотных средств и расходам на оплату труда) и др. Также определяют прибыль в расчете на одного работника, на 1 м2 торговой или всей площади магазина.
Указанные выше показатели рентабельности следует рассчитывать по прибыли от реализации товаров, балансовой и чистой прибыли, что позволяет изучить влияние составных частей прибыли и ее использования на рентабельность работы предприятия.
Анализ рентабельности продаж должен также проводится по отдельным товарам и товарным группам с использованием данных потоварного учета валового дохода и издержек обращения. Это позволяет установить высокорентабельные, низко рентабельные и убыточные товары и принять меры к расширению закупки и реализации товаров с высокой рентабельностью. В условиях рыночной экономики следует определять рентабельность каждой партии закупаемых товаров. При изучении целесообразности и эффективности закупки и реализации отдельных партий товаров необходимо учитывать их оборачиваемость.
48. Основные черты и особенности российского менеджмента.
Менеджмент – совокупность методов и приемов эффективного управления совместной деятельностью людей для достижения целей организации.
Это – система управления ресурсами организации для достижения ее эффективности и конкурентоспособности.
Соответственно цели менеджмента – эффективность, конкурентоспособность, результативность и продуктивность.
Управление – это целенаправленное воздействие. Менеджмент – это тип управления в либеральной экономике.
Признаки менеджмента :
экономическое управление
мотивационное управление
профессиональное управление
управление в условиях риска
маркетинг и стратегия (бизнес-план)
использование информационных технологий
организационно-гибкое управление
Будучи типом управления, менеджмент (вообще) имеет общие и специфические черты.
Общие черты отражают этап развития цивилизации, модель экономики, социально-экономические потребности управления, уровень научно-технического прогресса, и т.д.
Специфические черты отражают национальные и исторические особенности, географические условия, уровень социально-экономического развития в конкретной стране, ее культуру.
Для более полной реализации идей менеджмента необходимо знать, понимать и учитывать специфику России при использовании опыта и концепций зарубежного управления.
Особенности российского менеджмента проявляются в 4 факторах:
Приоритеты в проблематике, акценты внимания и усилий;
Инфраструктура менеджмента, социально-экономические и политические условия его осуществления;
Комплекс факторов, затрудняющих и благоприятствующих укреплению менеджмента в России;
Культурная среда, особенности общественного сознания, которые невозможно изменить в одночасье и не нужно изменять.
Приоритеты в проблематике определяются состоянием экономики, потребностями экономической реформы, складывающимися условиями профессионализации управления, отношением к западному опыту эффективного менеджмента, противоречиями кризисного состояния современного производства в России.
Наиболее актуальные проблемы управления сегодня в России: управление конверсионными процессами, антикризисное управление, риск-менеджмент, управление занятостью, информационные технологии управления, поддержка предпринимательства и малого бизнеса, мотивирование экономической активности в сфере производства, банковский менеджмент.
Инфраструктура менеджмента – см. таблицу. Все факторы сгруппированы по трем группам – факторы менталитета, факторы общественного сознания (осознания практики зарубежного и отечественного управления), факторы уровня научного мышления (методологической культуры, развития социально-экономического знания).
Два подхода в понимании российского менеджмента:
Полное отрицание возможности и необходимости менеджмента в России (зап. модели не приживутся);
Применение моделей менеджмента в готовом виде (факторов благоприятствующих этому больше, чем препятствующих, не следует преувеличивать значение российской специфики).
Одна из особенностей российского менеджмента состоит в том, что существует противоречивое взаимодействие факторов, затрудняющих и благоприятствующих укреплению концепции менеджмента в России:
Регионально-политический аспект развития экономики России создает трудности менеджменту (политика влияет на экономические связи, затрудняют коммуникации, создают атмосферу опасения при инвестировании, наблюдается преувеличение национально-региональных целей и особенностей. При этом существует развитая склонность к благотворительности и спонсорству (роль в решении проблем реконструкции управления).
Важное значение в менеджменте имеет профессионализация управления (подготовка кадров менеджеров, экономистов, финансистов). Система подготовки – в стадии развития, но есть хорошая традиция, ориентация на фундаментальную подготовку, научность профессионального образования, которые могут ускорить процессы подготовки менеджеров и придать им более высокое качество.
В каждой стране свои традиции организационной структуры. В российском менеджменте нередко сталкиваются российская и западная организационные культуры. Но одно из качеств российской культуры способствует менеджменту – высокий научно-интеллектуальный потенциал.
Современное состояние экономики России характеризуется деформированной структурой (неразвиты предприятия малого и среднего бизнеса на фоне высококонцентрированных производств, хозяйственных комплексов и предприятий ВПК). Однако имеется положительный опыт государственного регулирования экономики, использование которого может дать положительный эффект, способствовать формированию нового управления.
В России до сих пор существуют прежние традиции технократического подхода к управлению (смещение центра внимания руководства на проблемы техники и технологии производства в ущерб решению конкретных проблем экономической и социально-психологической мотивации, что усиливает административный подход к решению проблем). При этом богатый опыт освоения высоких технологий и управления этими процессами может очень пригодиться в построении нового управления.
Россия переживает переходный период к рыночной экономике, когда существуют и действуют и новые, и старые методы управления. Но дух предприимчивости не успел исчезнуть за годы командно-административной системы, что играет важную роль в утверждении менеджмента как типа управления.
Российский менталитет характеризуют определенные особенности в решении проблем, их выборе, подходе, реакции на те или иные ситуации. Это создает трудности при использовании западных моделей менеджмента. Но есть качества, которые хорошо согласуются с идеями менеджмента. Это – потребность в целеустремленности и миссии.
Итак, российский менеджмент – это творческая интерпретация мирового опыта управления в условиях либеральной экономики с учетом конкретной специфики и поиском варианта сочетания общего и особенного, так как менеджмент является элементом национальной культуры, а объектом его – люди-носители национальной культуры.
49. Основные характеристики системы управления в современной организации.
С 50-х годов в менеджменте используется системный подход.
Система – это целостная совокупность элементов или звеньев и связей между ними.
Структура – упорядоченная совокупность взаимосвязанных элементов.
Элементы системы – отдельные части, выделенные по тому или иному принципу, являющиеся ее структурообразующими факторами и играющие роль подсистем. Последние, хотя и относительно самостоятельны, различным образом взаимодействуют в рамках системы: граничат, обусловлены друг другом (порождение одних элементов другими) и взаимное влияние. В результате взаимодействия у элементов и формируются общесистемные качества, т.е. признаки, свойственные системе в целом и каждому из них в отдельности.
Любая организация – это система. Управление ей – тоже система. В понятии «система управления» элементами ее выступают все работники, участвующие в процессах управления. Система управления предполагает те связи, которые характеризуют отношения управления, которые возникают тогда, когда осуществляются функции и полномочия управления. Т.О. Система управления – это совокупность связей общей целеустремленности, согласованности действий, восприятия решений, это связи подчиненности в соответствии с распределением полномочий на принятие управленческих решений.
Система управления – это иерархия связей и звеньев, осуществляющих процессы управления в социально-экономической системе, существующих внутри нее и тесно с ней взаимосвязанных.
Система управления складывается из функциональных подсистем (НИОКР, производство, финансы, кадры, маркетинг).
Структурно система управления состоит из управляющей и управляемой подсистем, в единстве образующих субъект управления, а также механизма их взаимодействия, включающего совокупность полномочий, принципов, методов, норм, процедур, регламентирующих порядок осуществления управленческих действий по отношению к объекту управления. Системный подход требует рассматривать субъект и объект управления как единое целое и во взаимосвязи с внешней средой. Под управляющей подсистемой понимается та часть системы, которая вырабатывает, принимает и транслирует управленческие решения, обеспечивает их выполнение, а под управляемой ту, которая их воспринимает и реализует на практике.
В основе формирования системы управления лежат семь факторов:
Цель управления. Должна быть реальной, ясной, конкретной, доступной. Лишь в этом случае возможно сделать декомпозицию цели, позволяющей представить цель в совокупности ее составляющих целевых установок (дерево целей) и определить, насколько каждая из них нуждается в специализированном звене для ее достижения.
Объект управления. Система управления отражает его особенности, назначение, структуру, производственно-технологические характеристики. Она строится в соответствии с потребностями объекта и для их удовлетворения. Нет системы управления вообще, есть система управления конкретным объектом, а сама она рассматривается как его часть.
Функции управления. Функции – виды деятельности, которые определяют дифференциацию и интеграцию управления (см. Функции менеджмента).
Полномочия управления. Необходимы в качестве права на принятие управленческих решений. Распределяются и закрепляются за звеньями, а их наличие или отсутствие характеризует звено системы управления. Делают систему управления иерархической. Характеристиками полномочия являются: состав функций, в рамках которых реализуются полномочия; объем полномочий (состав проблем, разрешаемых при реализации полномочий); масштаб полномочий (состав и количество звеньев, подчиненных полномочному звену); компетентность (минимально необходимая информация для принятия решений); трудоемкость (затраты усилий на реализацию полномочий).
Трудоемкость функций и полномочий. Обязательно учитывается при распределении функций и полномочий. Она определяет как саму возможность их эффективной организации, так и величину звена системы управления.
Информация. Трудоемкость самым непосредственным образом связана с фактором объема информации, ее распределения и обработки с помощью последнего фактора:
Технические средства.
Главным в системе управления является обособление звеньев. Звено – организационно обособленная единица системы управления по критерию специализации и комбинации функций, а также объема и масштаба полномочий управления.
В качестве звена выступают должность, отдел, служба, подразделение и т.д.
Наиболее важное различие звеньев управления проявляется в сочетании полномочий и функций управления, закрепляемых за одним звеном. По этому критерию различают следующие звенья:
Линейное звено управления – объем полномочий равен объему функций. (Обычно – первый руководитель в рамках определенного объекта управления).
Функциональное звено – объем полномочий значительно меньше объема функций., в рамках которых работает данное звено. (Нередко только разрабатывает варианты решений, передавая на принятие линейному звену).
Линейно-функциональное звено – объем полномочий ограничен частью объема функций, но главное в деятельности звена – полномочия. (Главный экономист, главный инженер).
Функционально-линейное звено – полномочия ограничены не только частью функций, закрепленных за звеном, но и определенными условиями их реализации. (Полномочия – возможность, но не обязанность).
Система управления представляет собой состав и комбинацию различных звеньев, связанных между собой по функциям и полномочиям. Но состав и связи звеньев разнообразны, поэтому можно построить следующую типологию систем управления:
Линейная система управления. Характеризуется совмещением в звеньях функций и полномочий, состоит из одних только линейных звеньев и обладает преимуществами: единоначалие, простота связей и определенность зависимостей. (Либо как фрагмент композиции крупной системы управления, либо в масштабах небольшого предприятия).
Функциональная система управления. Недостаток – переплетения функциональных зависимостей, множественность подчиненности. (В композициях крупных систем управления и в ситуациях, когда особенно важны профессиональный анализ проблемы и разработка вариантов управленческих решений).
Линейно-функциональная система управления. Разделение деятельности линейных и функциональных звеньев при усилении координации их функционирования в процессе управления. Недостатки – опасность разобщенности функциональных звеньев и увеличение работы по координации их деятельности. Возможность легкой специализации функций и однозначности подчинения функций. (В крупных компаниях).
Штабная система управления. Выделения всех или большинства функциональных звеньев в штаб с собственным руководством – звеном функционально-линейного типа. Полномочия этого звена, как правило, ограничено только условиями управления функциональными звеньями, но не распространяются на нижестоящие линейные звенья. Ориентирована на решение комплексных проблем, согласование решений многофункционального типа, благоприятную организацию функциональных звеньев. Опасность потери связей функционального и линейного блоков системы управления.
Линейно-функциональная система с блочной дифференциацией функциональных звеньев. Вводятся звенья функционально-линейного типа (заместители руководителя по комплексу функций) и по этим блокам проводится дифференциация функциональных звеньев. (Крупные фирмы и предприятия).
Матричная система управления. Особенность в дифференциации связей линейной и функциональной подчиненности, что делает систему адаптивной к изменениям окружающей среды, гибкой в использовании потенциала профессионализма и во временной организации ее функционирования. (Крупные, особенно транснациональные компании).
Существуют десять характеристик, отражающих состояние и особенности системы управления.
Распределение функций управления, степень их специализации и концентрации. Характеризует практическую обоснованность (целесообразность, рациональность) равномерности распределения функций управления между звеньями в системе управления, совместимость функций и их взаимодействия, от этого зависят эффективность и качество управления.
Состав и комбинация звеньев системы управления, типологическая принадлежность ее по критериям сочетания линейных и функциональных звеньев.
Распределение полномочий в системе управления, тип иерархии, степень централизации управления.
Трудоемкость управления, количество работников, задействованных в системе управления и распределенных определенным образом по звеньям и уровням управления. Реальная структура компетентности.
Соотношение звеньев по уровням системы управления и в рамках определенного уровня.
Информационная нагрузка звеньев системы управления, объемы информации, концентрируемой в тех или иных звеньях системы управления.
Распределение связей в системе управления – функциональных, методических, консультационных и т.д.
Техническое оснащение системы управления, распределение техники и ее функциональное использование.
Структура системы управления, конструкционная основа, связи прямой подчиненности звеньев.
Целеустремленность и целесообразность системы управления, соответствие ее архитектоники дереву целей.
Принципы построения системы управления:
Принцип сопряжения и соответствия целей, функций, полномочий и ответственности.
Все звенья системы управления должны быть соразмерны по трудоемкости и объему деятельности.
Системе управления должна быть присуща иерархическая рациональность.
Система управления должна быть ориентирована на определенный уровень компетентности персонала управления.
Управление не должно быть и не может быть абсолютно формализованным.
Система управления должна учитывать потребность эффективного контроля.
Система управления должна быть адаптивной.
Всеми своими характеристиками система управления должна соответствовать механизму и процессу управления.
50. Современные формы оплаты и стимулирования труда работников.
Главные задачи менеджмента – достижение целей и мотивация персонала.
Факторы, влияющие на индивидуальное поведение работника:
Умственные и физические способности;
Ценности и взгляды;
Производительность;
Потребности.
Потребности – нехватка, дефицит чего-либо, вызывающая состояние дискомфорта, необходимость удовлетворения которой побуждает человека к активным действиям.
Бывают: естественными (пища), социальными (слава), врожденными (общение), приобретенными (обучение), первичными (факторы, обеспечивающие выживаемость), вторичные (в условиях развития личности); материальными и нематериальными.
Три уровня удовлетворения потребностей: минимальный (обеспечивает выживание); нормальный (поддерживает у работника способность с должной отдачей трудиться и отражается в потребительском бюджете); уровень роскоши (удовлетворение потребностей – самоцель или средство демонстрации положения).
Мотив – внутренняя побудительная сила, направленная на реализацию потребностей и управляющая поступками людей.
Мотивация – процесс побуждения человека к достижению целей через удовлетворение потребностей.
Схема мотивации:
Потребности Мотивация Поведение Результат
Мотивация может быть внутренней (отношение к делу, моральные обязательства и т.д.) и внешней (действия других людей, предоставляющиеся возможности).
Таким образом, добиться от человека желаемого уровня результата можно двумя способами – подобрать человека с заданным уровнем внутренней мотивации или воспользоваться внешней с помощью стимулов.
Стимул – внешний раздражитель, призванный обеспечить целенаправленное поведение человека путем ограничения или расширения его возможностей удовлетворять потребности в настоящем или будущем.
Стимулирование – система внешних мотивов (рычагов, методов) воздействия на мотивацию.
Стимулы по содержанию могут быть экономическими (повышающими благосостояние) и неэкономическими (организационные и моральные).
Основа стимулирования – любые действия человека должны иметь для него положительные (увеличивающие вероятность желательного поведения), отрицательные (уменьшающие) и нейтральные (ведущие к медленному затуханию активности).
При этом стимулирование не заменяет административно-правовых методов, ее цель – не вообще принудить к работе, а заставить делать больше и лучше.
Воздействие стимулов на текущее поведение рассматривает теория подкрепления В. Синклера. Суть ее состоит в том, что работники извлекают уроки из из последствий прошлого поведения и корректируют его.
Положительное подкрепление – поощряются действия, имеющие позитивную направленность.
Отрицательное подкрепление – поощряется отсутствие действий с негативной направленностью.
Гашение (отсутствие подкрепления) – игнорирование действий, и их медленное затухание.
Наказание – прямое воздействие с целью изменения поведения, направленное на пресечение негативных действий, недопущения их в будущем и достижения положительных результатов.
Теории мотивации (концепции мотивации).
!. Патерналистская концепция мотивации предполагает, что люди готовы выполнить работу в зависимости от степени удовлетворенности ею и