Вопросы,ответы и шпоры по общепрофессиональным экзаменам
Финансы и финансовая система. Фискальная политика
Финансы-это сис-ма эконом. отнош., кот. возникают между гос-ом юр. и физ. лицами по поводу формир., распред. и использ. фондов ден. ср-дств.,явл. инструментом распред. ВВП, контроль за образов. и использ. фондов ден. ср-тв. Совокупн. фин. отнош. в рамках нац. экономики представл. фин.сис-му. Сущн.финансов проявл. в их функ-ях: распределит.–обеспеч. субъектов хоз-вования фин.ресурсами – перераспред. нац.дохода, контрольная-финансы связ.с движен. стоимости общ.продукта, выражен. в ден.форме, облад. свойством колич. отображать воспроизводств.процесс. Эта ф-ия осущ. фин. и налог. органами, контроль за своевремен.налог. и неналоговых отчислен., правильн.отражения затрат, контрол. ф-ция сущ. через бух.отчетность. Стимулир.–гос-во измен. условия налогооблож., создавая условия для развития опред. отраслей, способств. решению актуал.проблем. Централизов.финансы – гос.бюджетная сис-ма, гос.кредит, внебюджетные фонды–использ. как инструмент регулир.экономики. Децентрализ. финансы-финансы предприятий–формир. большая часть фин.ресурсов. Финансы домохозяйств – фин.отнош. физ.лиц. Принципом построения гос. финансов явл. фискальный федерализм-самостоят. бюджетов различных уровней. Фиск. ф-ция -с помощью налогов достиг. изъятие части доходов предприятий и физ.лиц. Фиск.пол-ка-совокупность мер в области налогооблож. и правительств.расходов, направлен. на изменен. реального объема произ-ва, контроль над инфляцией и увелич. занятости. Она использ. возможности правит-ва взимать налоги и расход. ср-ва гос. бюджета для регулир. уровня деловой актив-ти, реш-ие разл. соц. задач. Осн. рычагами фиск.пол-ки явл. изменен. налоговых ставок, базы налогооблож., видов налогов, их кол-ва и размеров гос.расходов или их направл. в соотв. с конкр.целями общ-ва. Разраб. фиск.пол-ки - прерогатива законодат.органов. В эконом. пол-ке сущ. различ. т. зрения на методы провед.фиск.пол-ки гос-ва: Кейнс. направ-ие традиц. ориентир. на создан. эффект.совокупн.спроса-стимула эконом.развития. Они рассм.сокращение налогов как осн.фактор роста совок. спроса и роста реал.объема произ-ва. Одноврем.в краткосрочн. периоде происх. сокращ. поступл. в бюджет, следств.-образов.бюджетн.дефицита. Направл. "экономики предлож.я" рассм. уменьш. налогов ставок как фактор увелич. совокуп. предлож., и роста дох. населен. и бизнеса-приб. инвестиций
Осн. инструменты гос. регулирования национального хозяйства.
Реализ. эконом. пол-ки возможна при использ. совокупности мер, образ. механизм гос. воздействия на экономику. По способу функционир. различают методы прямого воздействия – гос. регулир. при кот. эконом. субъекты экономики вынужд. приходить к решениям, основ. на предписаниях гос-ва. Косвенное воздействие – гос-во лишь создает предпосылки к тому, чтобы при выборе реш-ий эконом. субъекты тяготели к тем вариантам, кот. соответствуют целям эконом. пол-ки.
К эконом. инструментам гос-ва отн. действия гос-ва, кот.носят воздейств. характер: фин.(бюджетная,фиск.) пол-ка, ден.-кред. пол-ка, прогноз-ие.
Институциональные меры:-формир. исполнит. структур гос.власти, задача которых-реализ. целей правительства, созд. и поддерж. объектов гос.сектора, подготовка эконом. программ и прогноза, поддержка исследов. центров по экономике, институты эконом. информации, эконом. советы и союзы, обеспечение функцион. институтов консультантов, экспертов по проблемам экономики, правовая, информац. поддержка предпринимательства, организация междуна. встреч по эконом. вопросам.
Финансовый механизм эконом. пол-ки – фин. пол-ка в области регулир. макроэконом. равновесия, одним из элементов фин. пол-ки явл. фиск.пол-ка. Задача фин.пол-ки: сбор ср-тв для формиров. фин.фонда, достиж. регулир.эф-кта за счет техники изъятия ресурсов(измен. налог-ых ставок).
Формы получения гос. доходов - сбор средств принято делить на налог. и неналоговые доходы (сборы, взносы). Регулир. возможности налоговой системы зависят от рационально найденного уровня ставок обложения.
Кредитн. механизм – кредит. пол-ка – совокуп. меропр. ЦБ в области ден. обращения. Имеет 2 направления: обеспеч. нац. экономики полноценной вал. сис-мой и влияние на кред. пол-ку комм.банков. Учетная пол-ка ЦБ - выступает в роли кредитора по отнош.к комм.банкам. ЦБ осущ. куплю-продажу ценных бумаг, изымая избыт. балансовые резервы комм. банков, т.е. изъятие из оборота опред. массы ден. ср-тв. Покупка ЦБ цен. бумаг способствует образ. у комм.банков доп. баланс.резервов, что ведет к росту ден. массы в обращении. Созд. бюдж. развития в рамках крупных объединений отд. отраслей и регионов с участ. гос. капитала одна из целевых программ росс. правительства. Гос.регулир.экономики направл. на развит. предприн-ва и созд. конкурент.среды с целью мак. повыш. эфф-ти произ-ва и потребностями населения.
Формы межд. хоз.связей, роль в экон. развит. страны/мир. сообщ-ва.
Междун. эконом. отнош. явл. одной из наиб. развивающ. отраслей экономики. Мирохозяйств. связи берут свое начало в мир. торговле. Мир.рынок на основе острой конкурентной борьбы опр. структуру и объем произ-ва и экспорта, т.е. МЭО складываются под воздействием рынка.
Основой формирования мир. хоз-ва явл. обществ. разделение труда. Мир. обмен опосредствует общ. раздел. труда между крупными сферами экономики. Интеграц. факторы-сближение нац. хозяйств. Транснационал. - создание межнац. производств. комплексов.
Формы мир. эконом. отно-ний: - междунар. торговля товарами/услугами, -движение капиталов и заруб.инвестиций, -миграция раб.силы, - межстрановая кооперация произ-ва, -обмен в области науки/технологий, - вал.-кред.отношения. Возникнов. одних форм явл. основой для формиров. других новых форм. Всемирная инфраструктура-возрастающ. передвижен. товаров, раб. силы, фин. ср-тв ускор. развитие всемирн. инфраструктуры. Больш. значен. в разв. совр.экономики приобр. мир. сеть информ. коммуник-ий. Междунар. обмен все больше смещается от материализов. в товарах форм связей к нематериализованным, т.е. к увелич.обмена научно-тех. достижениями, производствен. и управленч. опытом. На междунар. разделение труда оказыв. все большее влияние междунар. движение капиталов, кот. в самом общем виде можно опр. как движение фин. потоков кредитов и обязательств из страны в страну. Вывоз капитала осущ.я как в предпринимат.форме (портф. и прямые инвестиции) так и в ссудной (в виде займов); гос.займы, кредиты междунар. фин. орг-ций - развивают и углубляют мирохозяйств. связи. Среди форм вывоза капитала наиб.эффект. признается его движение в предпринимат. форме, в частн. прямые зарубежн.нвестиции. Прям. и портф.инвестиции-это приобрет. акций или кредитов. заруб.фирм. Основой процветания экон-ки явл.высокий экспорт.потенциал страны, произ-во конкурентноспос. продукции. Экспорт дает импульс росту нац. произ-ва, дохода и занятости. Экспорт капитала способст. появлен.таких новых форм междунар. эконом.связей как долгосроч.аренда оборудования(лизинг), субподрядн.контракты на оказание инж.-строит.работ(инжиниринг), технолог., фин. и др.услуг. Экспорт капитала отраж. разницу в стратегич. намерен. партнеров для одних это достиж. мир.лидерства, для других - преодоление отставания.
Теория преимуществ
Теория абсолютных преимуществ (Смит) – для одного из двух производителей одного и того же товара издержки производства меньше. Ему продавать выгоднее. Однако Смит не мог объяснить почему второй продолжал, тем не менее, продавать. Причины такого поведения объяснялись, в первую очередь, политическими мотивами, когда наличие менее эффективного производства, тем не менее, позволяло сохранять относительную экономическую независимость.
Теория сравнительных преимуществ (Рикардо) – тоже самое, но при наличии нескольких отраслей производства. В одной из них издержки производства меньше, чем в другой. Как результат, со временам деньги начинают постепенно перетекать из менее эффективной отрасли в более эффективную. Такое движение средств приводит, со временем, к изменению отраслевой экономики, процесс охватывает внутренний и внешний рынки страны.
Вал.курс и его знач. для междун. эконом. отношений. Практика установления вал. курса в России в совр. условиях.
Одним из важн. эл-тов вал. сис-мы явл. вал. курс - цена одной валюты страны, выраж. в валюте другой. Сущ. три режима установления вал. курсов: на осн. зол. паритетов (при золотом стандарте), сис-ма фиксир.курсов валют, сис-ма плавающ. курсов валют - в завис. от спроса и предложения. Размер спроса на валюту опр. потребностями страны в импорте товаров и услуг, платежами, кот. обязана производить страна. Предлож. валюты опр. объемами экспорта страны, займами, кот. получает страна. На спрос и предлож. также влияет совокупн. эконом. отнош-ий – внутрен. и внешних. На динамику курса валют влияет: нац. доход, уровень издержек произ-ва, покупат. способность денег, уровень инф-ции в стране, сост-ие платежн. баланса, уровень процент.ставок в стране, доверие к валюте на мир.рынке. Изменение курса нац. валюты по разному сказыв. на различн.субъектах рынка. Повыш. курса ухудшает ситуацию для экспортеров и улучшает для импортеров. Косв. меры регулир-ния - все меры ден.-кред. и финан-вой политики. Меры прямого воздействия – дисконт. пол-ка, вал.интервенции на внешн. вал. рынках. Методы регулир. могут быть направл. на девальвацию-снижение курса, револьвацию-повыш-ие курса. Это завис. от целей гос-ва. Для МЭО временн. этапа характерно сочетан. нестабил-ти, высок. степени неопредел-ти процессов и одноврем. углубление координации эконом. пол-ки государств в этой области. Координация действий в вал.-фин.сфере происход. на уровне правительств и в рамках межгосуд. вал.-фин.орга-ций. Наиб. знач. роль в сфере вал. регулир-ния играют ежегодные эконом. совещания ведущ. стран Запада, МВФ, междунар. банк реконст-ции и развития, междунар. ассоциация развития. Усиление междунар. коорд-ции вал.-фин. сферы во многом связана с деятельн.МВФ, кот. согласно своему уставу регулир.т вал. курсы и платежн. балансы стран-членов, контрол. сис-му многосторон. платежей и внешн.задолженность развивающ. стран, предоставляют кредиты странам-членам. Членами МБРР могут быть страны-члены МВФ, основн.часть займов МБРР–долгосрочн. кредиты, направл.на реализ. проектов, способств. структурн. перестройке стран-заемщиков. Созданные мир. сообществом механизмы координ. в обл. валюты и финансов продемонстрир. за время своего сущ-ния способность к адаптации и компромиссному решению возникающих конфликтов
Экономический рост: сущность, факторы, формы, моделирование
Экономический рост – стабильное увеличение выпускаемой продукции. Сущ. 2 типа экономического роста:
интенсивный (за счет технологич. прогресса)
экстенсивный (за счет объема выпускаемой продукции)
Три основных фактора производства (труд, земля, капитал, предпринимательство, информация). Сущ. несколько моделей эконом роста:
Модель Леонтьева («Шахматная модель») - все факторы экономического роста в параметрах «Затраты-Выпуск» приведены в виде системы математических уравнений, каждое из которых характеризует конкретную отрасль народного хозяйства.
По реальным оценкам, полученным в результате этих исследований, удельный вес экстенсивного роста в России составляет ѕ.
Цикличность экономического развития
Цикличность — это всеобщая форма движения нац. хозяйств и мир.хозяйства как единого целого. Она выражает неравномерность функционирования различных элементов нац. хоз-ва, смену революц. эволюционных стадий его развития, эконом. прогресса. Наиболее характерная черта цикличности — движение — происходит не по кругу, а по спирали.
Цикличность—движение от одного макроэкономического равновесия в масштабах как минимум нац. экономики к другому.
Типы циклов Известно несколько типов эконом. циклов, кот. наз.волнами.
Длинные волны-протяженность в 40— 60 лет. (1847 г., Х.Кларк) 54-летний разрыв между кризисами 1793 и 1847 гг. Он предположил, что это не случайно, что разрыв был объективно обусловлен.
К.Маркс. изучал короткие волны, получивших в эконом. лит-ре наимен. периодических циклов, или периодических кризисов перепроизводства. Каждый цикл, состоит из 4 фаз: кризис, депрессия, оживление, подъем, — что полностью согласуется с теорией цикличности.
Особое место в разработке теории цикличности принадлежит Н.Д.Кондратьеву. В числе показателей конъюнктуры, исследованных им, — индексы цен, государственных бумаг, номинальная заработная плата, внешнеторговый оборот, добыча угля, золота, выплавка чугуна и т.д. В результате исследований Кондратьев выделил следующие большие циклы
Подъем |
Спад |
|
1789—1814 гг. |
1814-1849 гг. |
|
1849-1873 гг. |
1873-1896 гг. |
|
1896-1920 гг. |
Наибольшей научной заслугой Кондратьева явл. то, что он осущ. попытку сконструировать теорет. соц.-экономическую систему, которая сама может генерировать длительные колебания.
Теория длинных волн – эконом.система постоянно нах. в состоянии отклонения от макроэкономического равновесия. Во-первых, это отклонения спроса от предложения и, наоборот, на длительных отрезках времени. Во-вторых, это отклонения, связанные с изменениями спроса на оборудование, сооружения, строительные материалы и т.п. Эти отклонения преодолеваются в рамках промышленных циклов средней продолжительности. В-третьих, это длительные отклонения от равновесия, продолжительность которых составляет 40—60 лет. Они имеют место на рынках промышленных зданий, сооружений инфраструктуры и рабочей силы
Интернац-ция экон-ки как основа формирования всемирного хоз-ва, современная форма интернационализации в Европе
Интернационализм – стратегическая линия развития мировой экономики. Отрасли экономик все глубже проникают друг в друга, связи между ними укрепляются и расширяются. Это является основной тенденцией в развитии мирового хозяйства и НаучТехПрогресса. В последние годы развития мирового хозяйства наметились пути процесса глобализации, т.к. связи эконом стран расширяются и углубляются.
Формы межгосударственных объединений: Евросоюз, ВТО, региональные союзы (ОПЕК). Сегодня можно проследить за сформировавшейся конкуренцией двух основных лагерей: США/Канада и Европа.
Позиция России определяется ее текущим экономическим и политическим положением как внутри самой страны, так и на мировом рынке. В любом случае процесс интеграции России в мировую систему неизбежен, однако на настоящем этапе Россия ищет пути наиболее безболезненной интеграции.
Предприним. деят-ть и орг.-правов. формы предпринимательства.
Предприним. деят-сть — инициативная самостоятельная деятельность граждан и их объединений, направленная на получение прибыли.
Орг.- правовая форма предприятия - форма юр. регистрации предприятия, кот.создает этому предприятию опред. правовой статус.
По орг.-правовым формам предприятия можно разделить на: производственные кооперативы, государственные и муниципальные унитарные предприятия, индивидуальных предпринимателей без образования юридического лица.
Хозяйственные товарищества и общества.
Полное тов-во – тов-во, уч-ки кот. (полные товарищи) в соотв. с заключ. между ними договором занимаются предприним. деят-тью от имени тов-ва и несут ответст-ть по его обяза-вам принадлеж. им имуществом.
Тов-во на вере (коммандитное тов-во) – тов-во, в кот. наряду с уч-ми, осуществ. от имени тов-ва предприним. деят-ность и отвечающ.по обязат-вам тов-ва своим имущ-вом (полными товарищами), имеется 1 или неск. уч-ков-вкладчиков (коммандитистов), кот. несут риск убытков, связан.с деят-тью тов-ва, в пределах сумм внесенных ими вкладов и не принимают участия в осущ. товариществом предприн. деят-ти.
Общ-во с огранич. ответст-тью –учрежд. одним или неск. лицами общ-во, уставный капитал кот. разделен на доли опр-е. учредит. документами размеров; уч-ки не отвечают по его обязат-вам и несут риск убытков, связан. с деят-тью общ-ва в пределах стоим. внесен. ими вкладов.
Общ-во с доп. ответст-тью – учрежд. 1 или неск. лицами общ-во, уставный капитал кот. разделен на доли опр. учредит. документами размеров; уч-ки солидарно несут субсидиарную отв-сть по его обязат-вам своим имуществом в одинак. для всех кратном размере к стоимости их вкладов, определяемом учредительными документами общества.
Акционерное общ-во –общ-во, уст. капитал кот. разделен на опр. число акций; акционеры не отвечают по его обязат-вам и несут риск убытков, связан. с деят-тью общ-ва, в пределах стоим. принадлеж. им акций.
Открытое акционерное общ-во (ОАО) – общ-во, уч-ки кот. могут отчуждать принадлеж. им акции без согласия других акционеров. ОАО вправе проводить открытую подписку на выпускаемые им акции и их свободную продажу на условиях, устанавлив.законом и иными правовыми актами. ОАО обязано ежегодно публиковать для всеобщего сведения годовой отчет, бухгалтерский баланс, счет прибылей и убытков.
Закрытое акционерное общ-во (ЗАО) – общ-во, акции которого распределяются только среди его учредителей или иного заранее опр.круга лиц. ЗАО не вправе проводить открытую подписку на выпускаемые им акции либо иным образом предлагать их для приобретения неограниченному кругу лиц.
Другие организационно-правовые формы.
Производственный кооператив, Индивидуальный предприниматель
Организационная и производственная структура предприятия.
Подраз-ния и работники, выполн-щие опр. функ-ию управления, образ. функц.. подсис-му управ-ния. Различ. технич., эконом., производ., внешних хоз. связей и соц. подсистемы управления. Ф-ции управления деят-тью предприятия реализ. подраздел-ми аппарата управ-ния и отдельн. работниками, кот. вступают в эконом., орг.., соц., психологич. отнош-ния. Многообраз. функц. связей и возм. способов их распред. между подраз-ми и работниками опр.разнообразие возможных 4 типов орг.. структур:
Линейный– исп. в сис-мах управ-ния производств. участками, не рассчитан на упр-ние большим предприятием, т.к. не вкл. в себя научные и проектн. орг-ции, разветвл. сис-му связей с поставщиками и потреб-ми.
Функциональный: углубление функ. разделения управленч. труда, обособление функций и специализация подразделений управления.
Линейно-функцион.(смешанный) – наиб. примен. тип. Функцион. подраз-ния действ. на правах штаба при линейных руководителях, помогая им в решении отдельных управленч. задач. (АвтоВАЗ) Матричный тип организац. структур управ-ния строится сочетанием традиц. лин.-функц. системы с создан. тематич. проблемных групп специалистов. (Камаз)
Производств. струк-ра предприятия (произв.-технолог. процесс).
Профиль, масштабы, отрасл. принадлежн. предприятия опр. составом, технол. специал-ей, мощ-тью и размерами его произв. цехов, участков.
Произв. цехи (филиалы, участки, и др.) делятся на две группы: цехи осн. произ-ва и вспом. и обслуж. цехи. Конеч.результат деят-ти осн. произв. цехов–гот. прод-ция выходит на рынок и реализ. внешн. потреб-лю. Конеч.результат работы обслуж.цехов потреб. внутри предприятия.
Все производственные структуры предприятий можно свести:
- Заводы с полн.технолог.циклом. Имеют все заготовит., обрабатыв. и сбороч. цехи с комплексом вспомогат. и обслуживающ. подразделений.
- с неполн. технолог. циклом, получающ. заготовки в порядке кооперир. от др. заводов/посредников. - (сборочные), выпускающ. оборудование только из деталей, изготовл. др. предприятиями, - спец. на произ-ве заготовок опр. вида. - по детальной специализ., произво. отд. группы деталей.
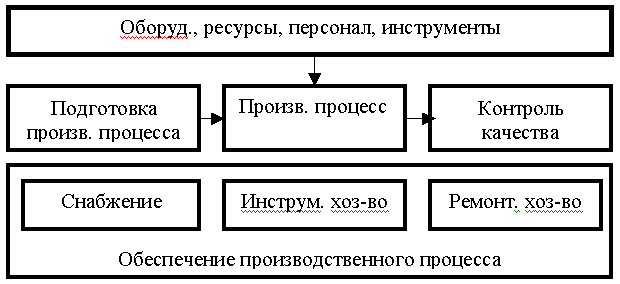
Предприятие как структурная ед-ца нар. хоз-ва. Особ. функц.в рын. среде.
Предприятием явл. самостоят. хоз. субъект, созд. в порядке, установ. законом, для произ-ва продукции и оказания услуг в целях удовлетв. общ. потребностей и получения прибыли.
Внешняя среда непосредственно опр. эфф-ть и целесообр. работы фирмы,–это потребители, поставщики произв. компонентов, гос. органы и население, живущее в окрест. фирмы Население, в интересах и при участии кот. создается предприятие, – гл. фактор вн. среды. Население также является гл. потребителем продукции и поставщиком раб. силы.
Контроль исполнения законов осуществляется правительством и местными органами власти. Во внешней среде активно действуют и конкуренты, готовые в любое время полностью или частично занять место предприятия на рынке. В соотв. с осн. целью производств. предприятия – получение прибыли на вложенный в произ-во труд и капитал – выстраивается цепь действий. Прежде всего, предприятие определяет:
- выгодная для капитала сфера, отрасль, отд. вид произ-ва и продукции;
- при помощи каких ср-тв и механизмов можно наращивать капитал.
- В связи с этим предприятие досконально изучает доступные для него рынки сбыта товарной продукции, анализирует свой потенциал, включая:
- Производственные мощности, их структуру и загрузку;
- Кадры предприятия, их квалификацию и возможность пополнения;
- Финансы (как собственные финансовые ресурсы, так и перспективы получения кредитов банка);
- Наличие и возможность осуществления инновационных программ (в т.ч. финансируемых со стороны) по выбранному перспективному виду продукции.
В условиях конкуренции и ускорения технического прогресса, перечисленные и некоторые другие секторы анализа предприятие вынуждено осуществлять непрерывно.
Деятельность предприятия в сфере мат. произ-ва подразумевает два основных этапа: 1) производство материального продукта; 2) продажа продукта производства и покупка нужных компонентов производства (обмен).
1 этап в основном происходит в пределах самого предприятия, 2 – за его пределами. Процесс произ-ва начинается с акта обмена (купли-продажи), сопровождается обменом и заканчивается им: купленное сырье превращается в товар – новый предмет на рынке, и круговорот «товар – деньги - товар» бесконечен.
Непрерывный обмен – суть современного производства. Оно функц. лишь потому, что само потребляет, а для этого должно иметь ср-ва для приобретения потребляемых ресурсов. Эти ср-ва предприятие получает за счет продажи на рынке собств. продукции. Т.е., произ-во становится регулятором рынка как сферы товарных отношений.
Хозяйственные средства предприятия
делятся на:
Активы (что делают):
Внеоборотные активы- исп. в течение долгого срока и не участвуют в текущ. обороте (периоде) и переносят свою стоимость на продукцию по частям в виде амортизации.
- нематериальные активы (право, ноу-хау)
- Осн ср-ва – знач. Часть (осн. фонды в ден. выраж)
- Фин. долгосрочные вложения (ценные бумаги, долевое, паевое уч-е)
- Незавершенное строительство
Оборотные активы участвуют в одном цикле и переносят всю свою стоимость за один цикл, меняя свою натуральную форму и делятся на оборотные фонды (в ден. и в нат. форме)
- Запасы (сырье, материалы)
- Незаверш. Произ-во
- Расходы будущ. периодов
и фонды обращения (только в деньгах).
- Готовая продукция (в пути и на складе)
- Товары
- Дебиторка
- Денежные ср-ва
Пассивы:
- Капитал и резервы (собств и заемный)
- Долгосрочные (> года) и краткосрочн. обязат
- Кредиторка
- Доходы будущ. периодов
- Резервы предстоящ расход.
Хоз. средства формируются за счет собственных и заемных средств
Основные средства - определение, классификация по производственному назначению, структура.
Основные средства (ОС) составляют материальные объекты имущества, приобретенного или созданного предприятиями, которые отвечают следующим требованиям ( согласно ПБУ 6/01):
- Используются в производстве продукции, при выполнении работ или оказании услуг либо для управленческих нужд;
- Используются дольше 12 месяцев;
- В дальнейшем будут приносить организации доход;
- Не будут в обозримом будущем проданы.
Все условия должны быть выполнены одновременно.
ОС – это основные фонды, выраженные в денежной форме.
Основные фонды ( ОФ)- это та часть фондов предприятия, которая не изменяет в течение производственного цикла своей натуральной формы, переносит свою стоимость на готовый продукт по частям в течении многих производственных циклов.
Согласно принятой классификации , ОФ в зависимости от целевого назначения и выполняемых функций в процессе производства подразделяются:
- Здания- производственные, административные;
- Здания и сооружения –гараж, дороги ж/д;
- Передаточные устройства – энергия, тепло;
- Машины и оборудование- силовые, измерительные;
- Транспортные средства – автомашины, тепловоз, лошадь как транспорт;
- Инструменты;
- Производственный инвентарь- верстаки, столы, ограждения;
Хоз.инвентарь-
Скот продуктивный;
Многолетние насаждения;
Кап.вложения на улучшение земель;
Прочие – библиотека, музей.
ОФ могут выражаться в натуральном и денежном выражении.
ОФ подразделяются: а) активные (машины, оборудование);
б)пассивные ( здания, сооружения);
2.а)производственные ( включая административные);
б)непроизводственные.
Амортизация ОС. Методы начисления. Исп. амортиз. отчислений.
Осн. ср-ва фирмы в процессе произ-ва постеп. изнашиваются. Износ–потеря ОС физ. качеств или утрата тех.–эконом. св-тв, → стоимости. Т. к. ОС изнашиваются постепенно, важно обеспеч. накапливание ср-тв (источников), необх. для кап. ремонта эксплуат. ОС и восстановления окончательно износившихся. Такое накапливание обеспеч. путем включ. в издержки произ-ва или обращения сумм отчислений, кот. наз. амортизационными. Накапливаемые при этом средства образуют амортизационный фонд. Понятие "амортизация", "амортиз. отчисления" или "амортизационный фонд" можно сформулировать как постоянно накапливаемый в стоимостном ден. выражении износ ОС и немат. активов для последующего использ. на реновацию, т.е. на простое и расширенное воспроиз-во стоимости соответст. активов.
Амортизация — это важн. источник простого и расшир. воспроиз-ва и научно-техн. развития на всех ступенях хоз. иерархии. Размер ежегодного изнашив. ОС завис. от их вида, срока и интенсивности использ., своевремен. и доброкачеств. ремонта и тех. уровня произ-ва в целом. Это явл. основанием для опр. размера годовых амортиз. отчислений. В соотв. с новым порядком начисления амортизации по объектам ОС и немат. активов, введенным 25 главой НК РФ «Налог на прибыль организаций» с 01.01.2002 года, вначале вычисляется норма аморт-ции, исходя из самого объекта и срока его полезной службы, затем она умножается на первоначальную (восстановительную) или остат. стоимость в завис. от выбранного метода.
С 01.01.2002 амортизир. имущество распред. по амортиз. группам (9 групп) в соответствии со сроками его полезного испол-ния. Сроком полезн. использ. признается период, в течен. кот. объект РС и (или) объект немат. активов служит для выполн. целей деятел-ти предприятия.
Установлено 2 метода начисления амортизации: линейный.-начисление равными долями за весь срок. Норма амортизации по каждому объекту имущества опр. по формуле: К=(1:n)х100% , где К–это норма аморт-ции в % к первонач. (восстановит.) стоим-ти; n–срок полезн. испозов. объекта.
нелинейный. Базой для начисления амортизации в этом случае служит остаточная стоимость объекта амортизируемого имущества. Норма амортизации рассчитывается следующим способом:К = (2 : n) х 100% .
Роль ОС в обеспеч. эфф-ной работы фирмы. Оценка использ. ОС.
Основные средства (ОС) – это осн. фонды, выраж. в ден. выражении.
Основные фонды (ОФ)– совокупность произвед. общ. трудом мат.-вещ. ценностей, действ. в неизмен. натур.форме в теч. длит. периода времени и утрач. свою стоим. по частям. В завис. от характера участия ОФ в процессе расшир. воспроиз-ва они подразделяются на:
Производственные ОФ функц. в сфере мат. произ-ва, неоднокр. участв. в проц. произ-ва, изнаш. постепен.и переносят свою стоим. на создав. продукт частями, по мере снашивания. Для расчета эфф-сти исп. ОС фирмы исп. следующие показатели.
Коэффициенты делятся на общие и частные:
Общие: оценивают использование всей совокупности средств:
Фондоотдача- обобщ. пок-тель, харак. уровень эфф-сти исп. Осн. Произв Фондов : Ф=стоим. Выпущ. продукц/стоим ОС,
Зосн.пр. – стоим. осн. производственных фондов.
Рентабельность: = Прибыль / ОС ост.стоим
Фондоемкость:. = ОС ост.стоим / выпуск (Q)
Частные: касаются только активных Осн. Ср-тв (оборудования).
Оценив по времени:
K = T факт/ Т план (время)
Оценив по мощности:
K = Q факт/ Q план
Фондовооруженность рабочих (Фв) – пок-тель, харак. долю ОПФ/1раб:
Фв=ден выраж. ОС / Чср,
Чср- среднесписочная численности рабочих в смену
Производственная программа и производственная мощность.
Определение потребноти в основных средствах
Производственная программа – план по выпуску продукции
План формируется на основе изучения рынка (спрос/предложение). При работе по контрактам – на основе портфеля заказов.
Для выполнения производственной программы требуется определение производственной мощности – максимально возможный выпуск продукции при использовании всех ресурсов. Производственная мощность зависит от режима работы оборудования, от уровня использования и количества требуемого оборудования, которое также требуется рассчитать по видам.
1 - этап
Расчет кол-ва оборудования для производственного процесса по видам:
N обi = Nt / Tэф
N – кол-во продукции
t – машиноемкость, время, необх для обработки этой продукции
T эф – эфф/ время = (365 – вых, праздн.,) х кол-во смен x t смены (1 - q),
где q – простой
2 – этап
Определяется стоимость рассчитанного оборудования или потребность в основных средствах.
Некоторые коэффициенты для оценки использования основных средств :
К обновл = стоим вновь введ ОС / стоим ОС на конец периода
К выбытия = стоим выбытия ОС за период / стоим ОС на начало
Определение потребности в оборотных средствах.
Собственные, заемные и привлеченные средства
Потребность в оборотных средствах определяется поэлементно для каждого элемента оборотных активов.
Оборотные активы участвуют в одном цикле и переносят всю свою стоимость за один цикл, меняя свою натуральную форму и делятся на оборотные фонды (в ден. и в нат. форме)
- Запасы (сырье, материалы)
- Незаверш. Произ-во
- Расходы будущ. периодов
и фонды обращения (только в деньгах).
- Готовая продукция (в пути и на складе)
- Товары
- Дебиторка
- Денежные ср-ва
После поэлементного определения все складывают и получают полную потребность:
Kоб = P x Tзап
P – среднесуточная потребность (руб/день)
Т зап – норма запаса (дни)
Привлеченные оборотные ср-ва – это деньги, которыми до определенных выплат («прокручивание») з/п, налоги, фонды «сидят» на расчетном счете
Эффективность использования оборотных средств и пути ускорения оборачиваемости
К оборачиваемости = Q пл / К об = 1000 / 100 = 10
Q пл – выручка в руб за период
К об – стоимость оборотных средств
Т об = Т пл / К об = 365 / К об – длительность оборота
Главная задача – ускорить оборачиваемость оборотных средств для чего можно уменьшить К об через:
уменьшение страховых запасов
уменьшение интервала поставок материалов
сокращение производственного цикла
сокращение незавершенного производства→ сокращение оборотных средств
сокращение времени реализации продукции, для чего сократить запасы готовой продукции на складах
продажа дебиторской задолженности (факторинг)
|
Формы и системы организации оплаты труда персонала. З/п начисл. в завис. от принятых на предприятии форм оплаты труда. Списочная численность – численность работников по списку. Явочная – численность работников, которые явились в течение суток. Фонды времени: календарный, номинальный (за вычетом выходных и праздничных дней) и эффективный. Производ-ть труда может измеряться временем, затрачен. на произ-во единицы продукции (живой труд) или выработкой продукции на одного работающего (совокупный труд). З/п – дифференцируется в зависимости от кол-ва и качества продукции, от сложности работы (квалификация), условий труда. Тарифная система – организация зарплаты, базирующаяся на 3-х основных элементах:
|