Планирование производства нового оборудования на примере ООО "Харьковского завода подъемно-транспортного оборудования"
Следующий раздел – «Производственный план» – готовится только теми предпринимателями, которые собираются заниматься производством товаров. Главная задача здесь – доказать потенциальным партнерам, что фирма будет реально в состоянии производить нужное количество товаров в нужные сроки и с требуемым качеством.
Но перед написанием этого раздела предприниматель должен собрать предварительную производственную информацию. Здесь ему надо установить перечень всех базовых операций по обработке и сборке; составить список всех видов сырья и материалов; установить названия фирм-поставщиков, их ориентировочные цены; составить спецификацию всего необходимого оборудования и по каждой единицы оборудования выяснить, можно ли его арендовать или нужно покупать; определить потребность в производственных площадях, возможности аренды помещений, их покупки; определить ориентировочно расходы на покупку инструментов, спецодежды, канцелярских товаров, оплату счетов за электроэнергию и другие муниципальные услуги и т. д.
На основе этой информации предприниматель уже конкретно для своей фирмы при составлении бизнес-плана решает вопросы, связанные с помещениями, их расположением, оборудованием, персоналом. Кроме этого, необходимо описать, как организована система выпуска продукции и как осуществляется контроль над производственными процессами, каким образом будут контролироваться основные элементы, входящие в стоимость продукции (например, затраты труда и материалов), как будет размещено оборудование. По всем операциям необходимо дать схему производственных потоков: показать, откуда и как будут поступать все виды сырья и комплектующих изделий с указанием поставщиков, в каких цехах и как они будут перерабатываться, чтобы получить продукцию, каким образом и куда эта продукция будет поставляться с предприятия, какое оборудование может понадобится в будущем. Выбор оптимального объема производства, максимизирующего прибыль, в соответствии с теорией выбирается на основе оценки издержек, кривой спроса и тем типом рынка, на котором действует фирма.
Для отечественных предпринимателей это сегодня самый трудный раздел, поскольку нестабильность хозяйственных связей, ненадежность поставщиков и невозможность получить качественные комплектующие и материалы для собственного производства способны отбить охоту заниматься бизнесом даже у самых стойких. Надо помнить, что внешние инвесторы обычно рассматривают бизнес-план с точки зрения того, насколько рациональна технологическая схема, обеспечивает ли она всемерное сокращение затрат труда, времени и материалов, а также легкость изменения ассортимента продукции с учетом требований рынка.
После ответа на вопрос, как будут изготавливаться товары, важно решить проблему набора сотрудников и планирования их работы, если фирма только создается или меняет направление работы, для чего необходимо набрать новый штат. Поэтому следующий раздел бизнес-плана – «Организационный план». Команда управления является ключом к внедрению хороших идей в успешный бизнес. Инвесторы отдают предпочтение сформировавшейся команде руководителей, сочетающей технические, управленческие, коммерческие и деловые навыки.
В первую очередь, в этом разделе рассматриваются вопросы руководства и управления фирмой. Объясняется, каким образом организована руководящая группа, и описывается роль каждого ее члена. Приводятся краткие биографические данные о всех членах директоров (возраст, образование), анализируются знания и квалификация всей команды в целом. В идеальном случае таланты и умение каждого ее члена будут дополнять друг друга и охватывать все функциональные области бизнеса (маркетинг, финансы, производственный процесс). Также в этом же разделе должны быть представлены данные о руководителях основных подразделений, их возможностях и опыте, а также об их обязанностях; освещается механизм поддержки и мотивации ведущих руководителей, т.е. каким образом они будут заинтересованы в достижении намеченных в бизнес-плане целей, как будет оплачиваться труд каждого руководителя.
Не менее важным является разработка системы подбора кадров. Фирмой оговариваются принципы отбора сотрудников, принципы найма, создание системы планирования профессиональной подготовки, повышения квалификации и переподготовки кадров, выбор метода и периодичность оценки качества работы сотрудников, система продвижения работников по службе.
По сути дела этими вопросами занимаются менеджеры, и желательно, чтобы этот раздел составлял человек, хорошо разбирающийся в этой дисциплине.
Таким образом, ознакомившись с организационным планом, потенциальный инвестор должен получить представление о том, кто именно будет осуществлять руководство фирмой и каким образом будут складываться отношения между членами руководства на практике, какова система расстановки кадров и какова кадровая политика фирмы.
Следующий раздел иногда называют «Юридическим планом». Он особенно важен для тех фирм, которым необходимо определить форму ведения своего будущего дела. Практически речь идет о форме собственности и правовом статусе организации: частное владение, кооператив, государственное владение, открытая или закрытая акционерная компания, совместное предприятие и т.д. Конкретное наполнение этого раздела зависит от выбранной формы организации. Одно дело, если у предпринимателя государственное предприятие и необходимо разъяснить систему подчиненности и границы вмешательства регулирующих органов в хозяйственную деятельность, а другое – акционерное общество и необходимо установить будущее распределение акционерного капитала. Но главное необходимо обосновать причины выбора той или иной формы собственности, наметить возможные перспективы изменения этих форм и объяснить, почему данная стратегия является наилучшей.
В этом разделе указывают не только дату создания и регистрации фирмы, где и кем она зарегистрирована, форму собственности и наиболее значительных пайщиков, но и определяют какие аспекты деятельности фирмы подлежать государственному регулированию, есть ли лицензии на виды деятельности, являющиеся предметом рассмотрения в бизнес-плане, какие изменения в законодательстве могут оказать влияние на деятельность фирмы и другие документы (патенты, контракты, торговые марки и знаки).
Каждый новый проект неизбежно сталкивается на своем пути с определенными трудностями, которые угрожают ее существованию. Для любого предпринимателя очень важно уметь предвидеть подобные трудности и заранее разработать стратегии их преодоления. Необходимо оценить степень риска и выявить те проблемы, с которыми может столкнуться фирма.
Открытие возникших негативных факторов перед потенциальными инвесторами может подорвать кредит доверия к проекту и лишить его финансирования. С другой стороны, определение и обсуждение риска в проекте демонстрируют квалификацию разработчиков и поднимают доверие инвесторов. Поэтому определение и обсуждение главных проблем и рискованных моментов служат развитию проекта. Оно включает описание опасных ситуаций в отрасли, на рынке сбыта, в сроках и финансировании начального этапа проекта.
Финансовый план составляется на срок реализации проекта и включает в себя:
план доходов и расходов;
план денежных поступлений и выплат;
анализ состояния потока реальных денег (наличности);
балансовый план;
Прогноз доходов и расходов составляется, по крайней мере, на первые три года, причем данные за первый год должны быть представлены в месячной разбивке. Он включает такие показатели, как ожидаемый объем продаж, себестоимость реализованных товаров и различные статьи расходов.
Поскольку основным источником доходов большинства фирм являются продажи, составление финансового плана начинается с прогнозирования продаж. Для составления планов доходов и расходов на первый год необходимо рассчитать объемы продаж по месяцам. Для составления прогноза используются такие методы, как опросы потребителей, опрос торговых работников, консультации с экспертами и т. д. Объемы продаж у новых предпринимателей обычно нарастают постепенно, а себестоимость реализованной продукции может «скакать» и в некоторые месяцы быть несоизмеримо высокой или низкой. Все будет зависеть от ситуации, складывающейся в тот или иной момент на рынке.
План расходов и доходов должен содержать также оценки всех статей косвенных (накладных, общефирменных) расходов по месяцам первого года. Расходы на заработную плату будут зависеть от численности сотрудников и их специальностей (эти данные берутся из организационного плана). В плане доходов и расходов следует предусмотреть и расходы на повышение заработной платы работающим сотрудникам. Необходимо также помнить, что в первые месяцы освоения рынка значительно выше расходы на командировки, выплаты комиссионных, представительские работы. С ростом фирмы возрастают расходы на страхование, на рекламу (если она предусмотрена планом маркетинга), на аренду дополнительных складских помещений. Все это должно найти отражение в плане доходов и расходов.
Помимо этих планов в разбивке по месяцам первого года, планы должны содержать прогнозные данные на конец второго и третьего года. При прогнозировании эксплуатационных расходов на второй и третий год рекомендуется начать с тех статей, расходы по которым, по всей вероятности, не будут меняться. Расходы по таким статьям, как амортизационные отчисления, коммунальные услуги, аренда и т. д. нетрудно подсчитать исходя из объема продаж на второй и третий год.
План денежных поступлений и выплат, как и план доходов и расходов, строится на определенных предположениях, которые представляются реалистическими на момент составления прогноза, но со временем могут и не подтвердится. В этом случае в планы необходимо внести соответствующие коррективы. Все предложения и допущения должны быть четко сформулированы в тексте бизнес-плана, чтобы потенциальный инвестор смог понять, как была получена та или иная цифра. Если для какого-то месяца окажется, что выплаты превышают поступления, предприниматель должен заранее позаботится и взять на этот период деньги в долг. Если в другом месяце поступления превысят выплаты, то лишние деньги можно отдать в краткосрочную ссуду или положить на банковский счет до того времени, когда выплаты вновь будут превышать поступления.
Прогноз потока реальных денег (наличности) строится на основании плана денежных поступлений и выплат. Он составляется на три года, с месячной разбивкой данных по первому году. Разные счета оплачиваются в разные сроки, поэтому определение потребностей в денежной наличности является важным моментом, особенно для первого года. Доходы могут различаться из месяца в месяц, да и деньги, вырученные от продаж, поступают на банковский счет фирмы не мгновенно, поэтому даже если продукция расходится хорошо, может возникнуть необходимость в краткосрочных займах для покрытия постоянных затрат, например, для выплаты заработной платы или за коммунальные услуги. Именно прогноз потока наличности и выявляет эти условия.
В балансовом плане отражаются активы и пассивы фирмы, средства, вложенные в развитие производства самим предпринимателем и его партнерами, и нераспределенная прибыль. К составлению балансового плана на конец первого года приступают, когда составлены план доходов и расходов и план денежных поступлений их выплат. Балансовый план представляет собой счет активов (денежные средства, оборудование, здания, сооружения, земля и др.) и пассивов (обязательства перед кредиторами), разность которых представляет собой собственный капитал предприятия, к которому относятся средства, вложенные партнерами, и прибыль, остающаяся после вычета налогов. После анализа финансового состояния фирмы, можно приступить к составлению последнего раздела бизнес-плана.
1.2 Типовые расчеты в бизнес-плане
Как уже отмечалось выше, раздел бизнес-плана "Финансы" или «Финансовый план» призван обобщить материалы предыдущих разделов и представить их в стоимостном выражении. Необходимо подготовить одновременно несколько документов:
прогноз объемов реализации;
баланс денежных поступлений и платежей;
сводный баланс активов и пассивов предприятия;
расчет достижения безубыточности.
Прогноз объемов реализации призван дать представление о той части рынка, которую предполагается завоевать своей продукцией. Обычно принято составлять такой прогноз на 3 года вперед, причем для первого года данные приводятся помесячно, для второго – поквартально, а для третьего – в виде общей суммы продаж за 12 месяцев. Логика здесь проста: предполагается, что для начального периода производства уже точно известны будущие покупатели, имеется предварительная договоренность с ними о будущих продажах. Начиная же со второго года, конечно, приходится заниматься прогнозными прикидками. В этом нет ничего страшного – никто не ждет сразу наличия портфеля заказов на несколько лет вперед, Но важно, чтобы оценки были реалистичны и правдоподобны. В конце концов именно под эти цифры реализации будут покупаться оборудование, тратиться средства на рекламу, производиться наём новых работников, вкладываться финансовые ресурсы.
Баланс денежных поступлении и платежей – это документ, позволяющий оценить, сколько денег нужно вложить в проект в разбивке по времени. Главная его задача – проверить синхронность поступления и расходования денежных средств, а значит, проверить будущую ликвидность (т. е. постоянное наличие на банковском счете денежных сумм, достаточных для осуществления оплаты по обязательствам) предприятия при реализации данного проекта. Отсюда следует крайне важная информация для определения общей стоимости проекта. Действительно, если сбыт продукции будет связан с длительным «омертвлением» средств в расчетах с покупателями, т. е. в дебиторской задолженности, то для поддержки ликвидности первое время придется делать регулярные дополнительные «впрыскивания» денежных средств. Надо сказать, что проблема с ликвидностью – серьезнейшая причина коммерческих неудач предпринимателей в рыночной экономике.
Таблица доходов и затрат в будущих периодах – это документ с довольно простой структурой. Его задача – показать, как будет формироваться и изменяться прибыль (для первого года – помесячно, для второго – поквартально, для третьего – в расчете на год). Эту часть бизнес-плана можно оформить как сведения о предполагаемой прибыльности коммерческой деятельности.
Сводный баланс активов и пассивов предприятия рекомендуется составлять на начало и конец первого года реализации проекта. Считается, что этот документ менее важен, чем баланс денежных расходов и поступлений, тем не менее обойтись без него в бизнес-плане нельзя: его обычно очень тщательно изучают специалисты коммерческих банков, чтобы оценить, какие суммы намечается вложить в активы разных типов и за счет каких пассивов предприниматель собирается финансировать создание или приобретение этих активов.
Сами по себе финансовые документы не дают ясного представления о финансовом положении фирмы, для его определения проводится анализ финансовых показателей деятельности фирмы.
Он позволяет выявить критические точки в деятельности предприятия, определить причины проблем и запланировать действия, направленные на их решение. Выделяют следующие четыре типа наиболее значимых финансовых показателей (коэффициентов).
1. Показатели ликвидности (краткосрочной платежеспособности):
а) коэффициент абсолютной ликвидности (Ка.л.):
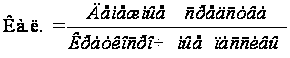 ;
(1.1)
Рекомендуемое значение Ка.л. ≥ 0,2;
б) коэффициент покрытия баланса (Кп.б.):
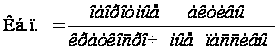 ;
(1.2)
Рекомендуемое значение Кп. б. ≥ 2.
2. Показатели финансовой независимости и устойчивости:
а) коэффициент финансовой устойчивости (Куст.):
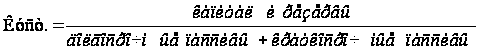 ;
(1.3)
Рекомендуемое значение Куст. ≥ 1,5.
3. Показатели деловой активности:
б) продолжительность оборачиваемости в днях запасов (Доб.с.), дебиторской задолженности (Дд.з.) и кредиторской задолженности (Дк.з.), которые рассчитываются по следующим формулам:
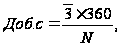 (1.4)
где
 среднегодовая
стоимость
оборотных
средств;
 выручка
от реализации
продукции.
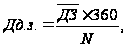 (1.5)
где
 размер
среднегодовой
дебиторской
задолженности;
Дк.з.= (1.6)
где
 – среднегодовой
размер кредиторской
задолженности;
Фондоотдача основных средств (Фо):
 (1.7)
где
 – среднегодовая
стоимость
основных фондов.
4. Показатели доходности (прибыльности):
а) рентабельность продаж (Rn):
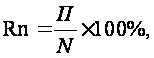 (1.8)
где П – чистая прибыль;
б) рентабельность продукции (Rпр):
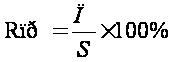 ,
(1.9)
где S – полная себестоимость продукции;
в) рентабельность авансированного капитала (Rа.к):
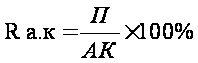 ,
(1.10)
где АК – авансированный (вложенный) капитал.
Срок окупаемости проекта (Т) рассчитывают по формуле:
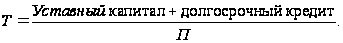 (1.11)
Если планируется осуществление проекта за счет кредита, то нормативный срок окупаемости проекта равен сроку, на который предоставляется кредит.
И, наконец, в этом разделе бизнес-плана целесообразно привести расчет условий достижения безубыточности проекта. Для этого воспользуйтесь такой формулой:
К = УПЗ/(Ц – УППЗ) (1.12)
где К – количество произведенных товаров (обслуженных клиентов), при котором будет достигнута безубыточность операций, шт. (ед.);
УПЗ – сумма условно-постоянных затрат, необходимых для организации коммерческой деятельности, грн., в нее включаются:
а) вся сумма полученных ранее и запрашиваемых настоящей заявкой кредитов, а также выплаты процентов по ним в расчете на год;
б) сумма накладных расходов в целом по предприятию (фирме);
в) сумма амортизационных отчислений по основному оборудованию;
Ц – цена за единицу товара (услугу), грн.;
УППЗ – сумма условно-переменных затрат, необходимых для изготовления единицы товара (оказания одной услуги), грн. В состав условно-переменных затрат включаются:
а) затраты на материалы, сырье, комплектующие изделия;
б) затраты на электро- и теплоэнергию, используемые в производственных процессах;
в) затраты на оплату труда основного производственного персонала.
При расчете объема производства, обеспечивающего безубыточность, необходимо:
исходить из тех же объемов реализации, которые были указаны ранее в соответствующем разделе бизнес-плана;
выполнять расчет для нескольких (не менее трех) уровней возможной цены реализации, чтобы дать банку возможность оценить влияние рыночных условий на прибыльность заемщика.
Если предполагается выпускать несколько видов товаров (оказывать несколько видов услуг), то объем производства (П), обеспечивающего безубыточность, рассчитывают по формуле:
П = УПЗ/[(Ц1 – УППЗ1)К1 + (Ц2 – УППЗ2)К2 +…+ (Цn + УППЗn)Кn](1.13)
где Ц, УППЗ – цена и условно-переменные затраты для каждого вида товаров, выпускаемых предприятием;
К1 К2,... Кn – доля выручки от реализации 1-го, 2-го,..., n-го вида товара в общей выручке от реализации всех производимых в течение года предприятием товаров, долей ед.;
n – общее количество изготавливаемых предприятием видов товаров.
1.3 Правовые основы планирования деятельности предприятия
Планирование является важнейшей функцией управления, связанной с предвидением целей фирмы, результатов ее деятельности, путей и ресурсов, необходимых для достижения поставленных целей. Планирование как функция менеджмента между тем имеет и определенное нормативно-правовое значение, поскольку является совокупностью установленных и утвержденных по определенной процедуре норм и правил, которых следует придерживаться для реализации поставленной цели. Вместе с тем планирование как вид управленческой деятельности, связанный c формулированием системы показателей, определяющих ход работ по достижению поставленных целей, а следовательно с нормативно-правовым закреплением данного процесса. В этом смысле под правовым обеспечением планирования необходимо понимать совокупность нормативно-правовых актов, устанавливающих общие для всех субъектов хозяйствования на территории государства правила составления планов (например, это могут быть ведомственные подзаконные акты: инструкции, распоряжения)
Хозяйственная деятельность любых товаропроизводителей формируется на плановых началах. Необходимость планового ведения производства является общей потребностью всего хозяйственного сектора. Надлежащим образом разработанные планы являются правовой базой всего ведения товарного промышленного производства. Порядок планирования в эпоху административной экономики был полностью регламентирован со стороны государства. Теперь Хозяйственный кодекс Украины закрепил положение о том, что предприятие самостоятельно проводит планирование хозяйственной и других видов деятельности. Аналогичное правило содержит и Закон "О акционерных предприятиях".
Основу для планирования представляют государственные контракты, которые производитель берет к выполнению, заключенные договора с другими контрагентами. Производственные планы должны предусматривать максимальное получение продукции высокого качества при наименьших затратах работы и средств производства.
Работу по планированию производства на предприятии проводит исполнительный орган его управления при участии специалистов и руководителей структурных подразделов. Утверждает разработанные планы вышестоящий орган управления директор предприятия.
Планы в зависимости от срока действия разделяют на перспективные, текущие и оперативные. Роль перспективного плана кое-что снизилась вследствие того, что экономическая нестабильность не дает возможности прогнозировать на продолжительный срок все возможные аспекты хозяйствования.
Упомянутый план направлен на решение наиболее важных вопросов организации и развития производства, определение генеральной перспективы развития предприятия. Срок его осуществления индивидуальный для каждого предприятия, но всегда более продолжительный, чем один календарный год. План содержит производственную специализацию предприятия, оптимальное объединение перспективных областей и основные направления их развития, определяется также структура хозяйствования, организация его территории, развитие межхозяйственных производственных связей, перспективы производственного и культурно-бытового строительства и другие важные вопросы хозяйственной деятельности.
Перспективный план является основой для составления производственно-хозяйственных планов на короткий срок. Текущее планирование должно обеспечивать развитие предприятия на протяжении одного календарного года. В этом плане развиваются и детализируются положение перспективных планов, корректируются отдельные показатели.
Текущий план содержит детальную программу развития на год всех направлений деятельности предприятия. Предполагается достижение определенных производственных показателей промышленного производства, определенных показателей объема промышленной продукции для продажи, конкретные пути выполнения запланированных показателей. В плане предполагаются производственные затраты и источники их погашения, содержится расчет себестоимости продукции, планируется доход хозяйства и его распределение, а также решаются другие вопросы развития предприятия. Необходимым условием эффективности планов является своевременность их разработки и доведение плановых задач к производственным подразделам. Плановые задачи являются средством конкретизации соответствующих показателей годового плана для его исполнителей.
Надлежащее выполнение годовых планов предприятия и структурных подразделений невозможно без оперативного планирования их производственной деятельности. Основным видом такого планирования является рабочий план, который составляется как в пределах всего предприятия, так и в пределах его структурных подразделений на период выполнения цикла работ.
Действующее законодательство не содержит регламентации составления и принятие рабочих планов. Предприятия самостоятельно разрабатывают формы соответствующих планов и решают все вопросы, связанные с их подготовкой и разработкой. Общим для этих планов является то, что в них уточняются, конкретизируются и детализируются положение годовых планов предприятия и его производственных подразделений непосредственно к каждому виду работы, особенностей хозяйственного года, обеспеченности предприятия на текущий момент техникой, кадрами и т.п.. Они помогают быстро и четко реагировать на изменения условий хозяйствования.
В указанных планах отображается конкретная расстановка кадров и мощностей во время выполнения соответствующей работы, очередность работ и срок их выполнения, определяются лица, ответственные за выполнение. Задача рабочих планов приходится к каждому конкретному исполнителю работы. Рабочие планы разрабатываются правлением, руководителем предприятия с привлечением руководителей структурных подразделений.
Своеобразной формой оперативного планирования являются планы-наряды, которые доводятся до ведома исполнителей в устной форме. На основе полученного наряда руководитель подразделения дает конкретные задачи работникам, организовывает процесс производства.
Подразделения характеризуются четко выраженными организационным единством и стабильностью. Сказывается это в юридическом утверждении в составе подраздела отдельных работников, в закреплении за ним производственных участков, техники и других средств производства, в системе органов и должностных лиц, которые организовывают управление.
В процессе деятельности производственные подразделы вступают в широкий комплекс взаимоотношений как с органом управления всего предприятия, так и между собой, а в некоторых случаях и с другими предприятиями и предпринимателями. Права и обязанности конкретных подразделов должны быть закреплены в положениях об этих подразделах или в уставе предприятия. Во время их разработки необходимо выходить из системы действующих на данном предприятии локальных нормативных актов.
РАЗДЕЛ 2 АНАЛИЗ РЕЗУЛЬТАТОВ ПРОИЗВОДСТВЕННО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ
2.1 Характеристика предприятия и динамика его технико-экономических показателей
Общество с ограниченной ответственностью «Харьковский завод подъемно-транспортного оборудования» (ХЗПТО) зарегистрировано распоряжением от 15.07.2003 г. № 573. Регистрационное удостоверение № 11823 выдано исполнительным комитетом Октябрьского районного Совета народных депутатов г. Харькова.
В феврале 2006 года предприятие отметило 75-летний юбилей со дня ввода в эксплуатацию.
В течение этого периода продукция завода (краны, кранбалки, тали) пользуются устойчивым спросом в металлургической промышленности, на цементных и горно-обогатительных комбинатах, в угольной промышленности, на предприятиях химической промышленности и машиностроения, предприятиях военно-промышленного комплекса.
Подъемно-транспортное оборудование изготавливаемое предприятием предприятии' для механизации погрузочно-разгрузочных работ во всех отраслях промышленности и сельского хозяйства. По своим технико-экономическим показателям оборудование СГ «Харьковский завод ПТО» находится на уровне лучших зарубежных образцов, а тали электрические за счет применения высококачественных сталей и совершенных технологий механической и термической обработки, по своему ресурсу превосходят в 1,5 аналогичную продукцию стран СНГ.
В конструкцию грузоподъемных механизмов заложены элементы унификации блочности, что в разы повышает их конкурентоспособность на отечественном и мировом рынках промышленного оборудования, а также способствует постоянному наличию заказов на их поставки за рубеж.
ООО «Харьковский завод ПТО» согласно заявкам заказчиков производит и поставляет:
1) краны мостовые электрического общего назначения г/п 10-63 т;
2) краны специальные:
грейферные, грузоподъемностью 16 и 20 т;
магнитно-грейферные, грузоподъемностью по 16/16 т;
для транспортировки жидкого металла, грузоподъемностью 50/12.5т, 32/5т, 20/5т;
мульдо-магнитные грузоподъемностью 32/16 т;
магнитные с гибким подвесным траверсы, грузоподъемностью 20+20 т, с механизмом поворота крюка грузоподъемностью 32/5т и 50/12,5т;
магнитные, грузоподъемностью 32/5т и 50/12,5т;
двухтележные, грузоподъемностью 20+20 т, 32+32 т, 10+10 т. управляемые с пола и из кабины;
3) краны козловые, грузоподъемностью 10/12,5 т;
4) тали электрические, грузоподъемностью от 1 до 10 т, высотой до 36 м.
Кроме того, ООО «Харьковский завод ПТО» выполняет комплекс работ «под ключ» совместно с головным институтом по краностроению ОАО «Укрмашстанкопроект» и экспертно-техническими центрами по:
обследованию металлоконструкций кранов с выдачей технического заключения;
модернизации и реконструкции;
совместному проведению ремонтных работ;
техническому надзору при монтажных работах.
Они также осуществляют:
поставку запчастей, компонентов и комплектующих;
дополнительные работы по обработке конструкции и изделий из металла.
Предприятие имеет 12 производственных корпусов, общей площадью 96093 м2, административно – производственный корпус общей площадью 12000 м2. Производственные площади и оборудование не арендует.
ООО «Харьковский завод ПТО» располагает сегодня такими технологиями, которые достаточны для производства подъемно-транспортного оборудования.
Существующие технологические процессы обеспечены всем необходимым оборудованием и приобретение дополнительного оборудования не требуется.
Контроль качества в процессе изготовления продукции по следующим видам:
входной (подлежат 100% проверке основные материалы и комплекс изготовления изделия);
операционной (проверяется выборочно определенное количество деталей или операций предусмотренных технологическим процессом);
приемочный (проверяется в зависимости от назначения узла или детали, 100% или определенное количество от предъявленной партии согласно технологического процесса);
испытания отдельных сборочных единиц;
приемно-сдаточные и периодические испытания (регламентирующими документами являются ГОСТы, технические условия, методика и программы испытаний);
контроль качества окраски, консервации и упаковки;
периодический контроль оборудования на технологическую точность;
периодические испытания готовой продукции.
На всех стадиях контроль качества продукции осуществляется на основании действующей НТД. На предприятии аккредитована и аттестована единственная на Украине лаборатория по сертификационным испытаниям всех видов талей грузоподъемностью до 10 т.
За период с 1992 года предприятием:
разработана КД и освоен серийный выпуск нового поколения электроталей грузоподъемностью 1-10 т;
разработана КД и освоен серийный выпуск кранов мостовых весом 2-20 т облегченной конструкции на базе модулей электроталей;
разработана КД и освоено производство средств механизации малой грузоподъемности;
разработана КД и освоен выпуск кранов мостовых однобалочных подвесных грузоподъемностью 3.2-10 т.
В настоящее время организованны перспективные разработки новых видов НТО по следующим направлениям:
1) краны мостовые однобалочные легкого режима (ЗК):
создание облегченных конструкций кранов подвесных однобалочных грузоподъемностью 1т и 2 т. 3 т пролетом от 3 м до 16 м;
создание конструкций кранов опорных однобалочных грузоподъемностью 1 т и 2 т, пролетом от 4,5 м до 16,5 м;
создание облегченных конструкций кранов опорных однобалочных грузоподъемностью 1 т и 2 т, пролетом 19,5 м и 22,5 м;
2) краны мостовые двухбалочные группой режима работы от 3К до 8К;
3) краны козловые, управляемые с пола.
Ведутся работы по организации производства мотовоза маневрового с приводом от трактора Т150К. В настоящее время изготовлен опытный образец, ведутся