Планирование производства нового оборудования на примере ООО "Харьковского завода подъемно-транспортного оборудования"
Проанализируем результат, полученный в процессе решения поставленной задачи с помощью метода групповой экспертной оценки, а именно полученный вектор чисел:
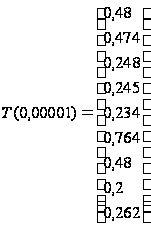
По мнению экспертов, риск, которому нам следует уделить больше внимания и который несет в себе большую опасность для ООО «ХЗ ПТО» - это рост цен на сырье и материалы. Увеличение цен на сырье и материалы приведет к росту себестоимости продукции и существенно сократит прибыль предприятия. Чтобы минимизировать данный риск, нужно иметь налаженные отношения с большим количеством поставщиков, т. е. иметь альтернативу: при повышении цен на сырье у одного поставщика будет возможность купить аналогичную продукцию у другого поставщика, только по более сдержанной цене. На втором месте, по мнению экспертов, стоит риск уменьшения спроса и риск появления аналогичного продукта. Для того чтобы минимизировать первый риск, необходимо всячески стимулировать спрос на продукцию путем гибкой ценовой политики, обеспечение высокого качества реализованной продукции, обеспечение высокого уровня сервиса и так далее. Что касается второго риска, то предприятие не может его минимизировать, так как, не исключено, что в будущему будет открыто аналогичное производство и другие фирмы смогут потеснить позиции ООО «ХЗ ПТО» на рынке. Однако, важнейшее для ООО «ХЗ ПТО» – появление конкуренции и стремление завоевать клиентов, а также обеспечить себя постоянной клиентурой.
Таблица 3.13
Процесс исчисления коэффициента конкордации
| № | Ранги | Sj | dj | d2j | Ti | Kkon | c2p | c2kp | |||||||||
| 1 | 2 | 2,5 | 2 | 1 | 1 | 3 | 1,5 | 1,5 | 2 | 3 | 19,5 | -30,5 | 930,25 | 60 | 0,781 | 62,312 | 15,507 |
| 2 | 2 | 2,5 | 2 | 2 | 2 | 1,5 | 1,5 | 3 | 2 | 1,5 | 20 | -30 | 900 | 18 | |||
| 3 | 8 | 5,5 | 6,5 | 6,5 | 7,5 | 5,5 | 9 | 7 | 4,5 | 4,5 | 64,5 | 14,5 | 210,25 | 12 | |||
| 4 | 5,5 | 7,5 | 6,5 | 6,5 | 5,5 | 8 | 8 | 7 | 8 | 6 | 68,5 | 18,5 | 342,25 | 18 | |||
| 5 | 5,5 | 7,5 | 8,5 | 8,5 | 9 | 8 | 6,5 | 4 | 6 | 8,5 | 72 | 22 | 484 | 12 | |||
| 6 | 5,5 | 4 | 4 | 3,5 | 4 | 4 | 4,5 | 7 | 4,5 | 4,5 | 45,5 | -4,5 | 20,25 | 12 | |||
| 7 | 2 | 1 | 2 | 3,5 | 3 | 1,5 | 3 | 1,5 | 2 | 1,5 | 21 | -29 | 841 | 18 | |||
| 8 | 9 | 9 | 8,5 | 8,5 | 7,5 | 5,5 | 6,5 | 5 | 8 | 8,5 | 76 | 26 | 676 | 6 | |||
| 9 | 5,5 | 5,5 | 5 | 5 | 5,5 | 8 | 4,5 | 9 | 8 | 7 | 63 | 13 | 169 | 18 | |||
| 50 | 4573 | 174 | |||||||||||||||
Другие риски, по мнению экспертов, не являются особенно опасными для предприятия. Риск зависимости от поставщика мало реальный. Что касается налогового риска, то можно минимизировать его, перейдя на уплату единого налога. Но следует учесть, что такие риски, как снижение цен конкурентов и увеличение производства у конкурентов, на данном этапе не опасны для ООО «ХЗ ПТО» потому, что в настоящее время нет сильных конкурентов на рынке. Однако значимость этих рисков возрастет с появлением на рынке первого конкурента. Тогда появится объективная необходимость просмотра значимости данных рисков.
3.3 Финансово-экономические расчеты в бизнес-плане
Прежде всего, необходимо представить технико-экономическую характеристику предприятия ООО «ХЗ ПТО», на котором внедряется бизнес-план (табл. 3.14.)
Таблица 3.14
Основная технико-экономическая характеристика ООО «ХЗ ПТО» на 2009 год
|
Показатели |
Ед. изм. |
2008 г. |
2009 год прогноз (нарастающим итогом) |
|||
|
I кв. |
II кв |
III kb. |
IV кв | |||
| 1 | 2 | 3 |
4 |
5 |
6 |
7 |
| Основные фонды, всего | тыс. грн. |
40318,2 |
40970,2 |
41638,2 |
42135 |
42574,5 |
| Площадь сооружений и строений |
кв. м |
89577,4 |
89577,4 |
89577,4 |
89577,4 |
89577,4 |
| в том числе: | ||||||
| сдано в аренду |
кв. м |
0 |
0 |
0 |
0 |
0 |
| Оборудование: стоимость | тыс. грн. |
13012,3 |
13222,7 |
13433,1 |
13643 |
13853,9 |
| износ | % |
67,8 |
68 |
68 |
68 |
68 |
| Общие затраты на производство | тыс. грн. |
90146,2 |
18435,9 |
48666 |
71502 |
93000 |
| в том числе: | ||||||
| материальные затраты | тыс. грн. |
60162,3 |
12500 |
32562,5 |
48625 |
62500 |
| из них энергоносители | тыс. грн. |
3514,6 |
878,2 |
1811 |
2740,4 |
3764,2 |
| затраты на оплату труда | тыс. грн. |
12362,4 |
2447,4 |
6639,5 |
9432,2 |
12575,2 |
| соц. отчисления | тыс. грн. |
4668,5 |
924,2 |
2507,3 |
3561,9 |
4748,8 |
| амортизация | тыс. грн. |
2698,6 |
534,2 |
1449,3 |
2058,9 |
2745 |
| материальные затраты | тыс. грн. |
60162,3 |
12500 |
32562,5 |
48625 |
62500 |
| другие затраты | тыс. грн |
10254,4 |
2030,1 |
5507,4 |
7824 |
10431 |
|
Затраты на 1 грн. товарной продукции |
грн. |
1,036 |
1,097 |
1,046 |
1,019 |
1,027 |
| Объем производства продукции в текущих ценах | тыс. грн. |
87012,9 |
16805,9 |
46526,8 |
70101,3 |
90500 |
| Объем производства продукции в сравнительных ценах | тыс грн |
72203 |
14372 |
38431 |
58737 |
75800 |
| Темпы роста объема производства продукции к предыдущем году | % |
149,5 |
101,6 |
101,8 |
101,7 |
105 |
| Объем выпуска продуто общественного потребления | тыс грн |
0 |
0 |
0 |
0 |
0 |
| Освоение новых видов продукции | тыс грн |
13000 |
2605,4 |
9028,6 |
12023 |
14000 |
| Привлечено инвестиций – кредиты банка | тыс. грн |
2700 |
3000 |
4150 |
4562 |
5185 |
| Среднемесячная заработная плата | грн. |
554,8 |
571,8 |
620 |
658 |
690 |
| Выручка от реализации продукции без НДС | тыс грн. |
101927 |
19132 |
52951 |
79780 |
103000 |
Таким образом, был проведен полный анализ хозяйственно производственной деятельности предприятия ООО «ХЗ ПТО». Далее необходимо сформировать один из основных разделов в бизнес-плане – финансовый план. Он необходим для комплексного и наглядного анализа потенциальных возможностей предприятия реализовать разработанный бизнес-проект, а также даст возможность непосредственно в процессе его реализации найти скрытые резервы предприятия с целью максимально эффективного использования ресурсов, имеющихся в наличии, особенно с учетом отсутствия возможности их пополнения в процессе реализации идеи.
Таблица 3.15
Финансовый план на 2009 год
| Показатели | Код строки | Плановый на год, всего | В том числе по кварталам | |||
| І | II | III | IV | |||
| 1 |
2 |
3 | 4 | 5 | 6 | 7 |
|
І. Источники формирования и поступления средств |
||||||
| Прибыль от обычной деятельности до налогообложения | 010 | 7500 | 522 | 2691 | 2997 | 1290 |
| Нераспределенная прибыль прошедших лет | 020 | 2251 | 2251 | |||
| Амортизационные отчисления | 030 | 2745 | 534,2 | 915,1 | 609,6 | 686,1 |
| Долгосрочные кредиты банков | 040 | 0 | 0 | 0 | 0 | 0 |
| Другие долгосрочные финансовые обязательства | 050 | 0 | 0 | 0 | 0 | 0 |
| Другие долгосрочные обязательства | 060 | 0 | 0 | 0 | 0 | 0 |
| Краткосрочные финансовые обязательства | 070 | 5185 | 3000 | 1150 | 412 | 623 |
| Сумы авансов, полученных от поставок продукции, выполнения работ (услуг) | 080 | 1200 | 300 | 300 | 300 | 300 |
| Векселя выданные | 090 | 2500 | 690 | 810 | 600 | 400 |
| Товары, роботы, услуги, полученные на условиях отсрочки платежей | 100 | 2000 | 500 | 500 | 500 | 500 |
| Целевое финансирование и целевое поступление, всего | 110 | 0 | 0 | 0 | 0 | 0 |
| в том числе: | ||||||
| субсидии, ассигнования из бюджета (по видам бюджетных ассигнований) | 111 | 0 | 0 | 0 | 0 | 0 |
| Средства специальных целевых фондов (по видам) | 112 | 0 | 0 | 0 | 0 | 0 |
| Другие источники (по видам) | 120 | 0 | 0 | 0 | 0 | 0 |
|
II. Прирост активов предприятия |
||||||
| Капитальные инвестиции, всего | 130 | 2256 | 710 | 592 | 487 | 467 |
| в том числе: | ||||||
| капитальное строительство | 131 | 300 | 50 | 300 | 300 | 50 |
| Приобретение (изготовление) основных средств | 132 | 1500 | 473 | 394 | 323 | 310 |
| Приобретение (изготовление) других необоротных активов | 133 | 50 | 15 | 25 | 5 | 5 |
| Приобретение (создание) нематериальных активов | 134 | 80 | 15 | 35 | 20 | 10 |
| Модернизация, модификация (достройка, дооборудование, реконструкция) основных средств | 140 | 326 | 157 | 38 | 39 | 92 |
| долгосрочные финансовые инвестиции | 150 | 0 | 0 | 0 | 0 | 0 |
| Прирост оборотных активов предприятия | 160 | 0 | 0 | 0 | 0 | 0 |
| Поточные финансовые инвестиции | 170 | 0 | 0 | 0 | 0 | 0 |
| Другие затраты | 180 | 0 | 0 | 0 | 0 | 01 |
|
III. Возврат заимствованных средств, всего |
190 | 4500 | 710 | 1421 | 1421 | 948 |
| в том числе: | ||||||
| долгосрочные кредиты банков | 191 | 0 | 0 | 0 | 0 | 0 |
| другие долгосрочные финансовые обязательства | 192 | 0 | 0 | 0 | 0 | 0 |
| другие долгосрочные обязательства | 193 | 0 | 0 | 0 | 0 | 0 |
| краткосрочные кредиты банков | 194 | 4500 | 710 | 1421 | 1421 | 948 |
| возврат займов кредитов и других средств, полученных на возвратной основе из бюджета | 195 | 0 | 0 | 0 | 0 | 0 |
|
возмещение затрат бюджета, связанных с исполнением гарантийных обязательств |
196 | 0 | 0 | 0 | 0 | 0 |
|
IV. Затраты, связанные с внесением обязательных платежей в бюджет и другие государственные целевые фонды |
||||||
| Оплата текущих налогов и обязательных платежей в бюджет, всего: | 200 | 7909 | 1270 | 2652 | 2198 | 1789 |
| в том числе: | ||||||
| налог на прибыль | 201 | 2400 | 167 | 861 | 959 | 413 |
| налог на добавочную стоимость | 202 | 0 | 0 | 0 | 0 | 0 |
| другие налоги и обязательные платежи | 203 | 0 | 0 | 0 | 0 | 0 |
| Взносы в государственные целевые фонды, всего | 210 | 4961 | 966 | 1654 | 1102 | 1234 |
| в том числе: | ||||||
| взносы на обязательное государственное пенсионное страхование | 211 | 4024 | 783 | 1341 | 894 | 1006 |
| взносы на социальное страхование в случае временной утраты трудоспособности | 212 | 365 | 71 | 122 | 81 | 91 |
| взносы на социальное страхование от несчастных случаев | 213 | 333 | 65 | 111 | 74 | 83 |
| взносы на страхование на случай безработицы | 214 | 239 | 47 | 80 | 53 | 59 |
| Погашение налоговой задолженности, которая возникла на начало планового периода, в том числе реструктуризированных и отсроченных сумм, которые подлежат оплате в плановом году | 215 | 0 | 0 | 0 | 0 | 0 |
| Другие обязательные платежи (по видам) | 220 | 548 | 137 | 137 | 137 | 137 |
|
V. Покрытие затрат прошедших периодов |
230 | 0 | 0 | 0 | 0 | 0 |
Таким образом, табл. 3.15 представляет собой прогноз экономического состояния ООО «ХЗ ПТО» в 2009 году, что позволяет более эффективно планировать финансовые показатели деятельности ООО «ХЗ ПТО», а также рассчитать экономически эффект от реализации бизнес-плана.
Таблица 3.16
Формирование финансовых результатов деятельности ООО «ХЗ ПТО» в 2009 году
| Показатели | Код рядка | Плано-вый на год, всего | В том числе по кварталам | |||
| І | II | III | IV | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| І. Финансовые результаты | ||||||
| Чистый доход (выручка) от реализации продукции (товаров, работ, услуг) | 280 | 103000 | 19132 | 33819 | 26832 | 23217 |
| Себестоимость реализованной продукции (товаров, работ, услуг) | 290 | 93000 | 18435,9 | 30230,1 | 22836 | 21498 |
| Валовой: | ||||||
| доход | 300 | 10000 | 696,1 | 3588,9 | 3996 | 1719 |
| убыток | 310 | |||||
| Другие операционные доходы, всего | 320 | 56703 | 3947 | 20351 | 22659 | 9747 |
| в том числе: | ||||||
| доход от операционной аренды активов | 321 | 209 | 14,55 | 75,01 | 83,52 | 35,92 |
| полученные гранты и субсидии | 322 | 0 | 0 | 0 | 0 | 0 |
| Административные расходы | 330 | 5118 | 356 | 1837 | 2045 | 880 |
| Расходы на сбыт | 340 | 6524 | 454 | 2341 | 2607 | 1122 |
| Другие операционные расходы | 350 | 46061 | 3206 | 16531 | 18406 | 7918 |
| Финансовые результаты от операционной деятельности: | 360 | |||||
| прибыль | 361 | 9000 | 626 | 3231 | 3596 | 1544 |
| убыток | 362 | |||||
| Доход от участия в капитале | 370 | 0 | 0 | 0 | 0 | 0 |
| Другие финансовые доходы | 380 | 0 | 0 | 0 | 0 | 0 |
| Другие доходы, всего | 390 | 100 | 7 | 36 | 40 | |
| в том числе: | ||||||
| доход от реализации финансовых инвестиций | 391 | 40 | 2,8 | 14 | 16 | 7 |
| доход от реализации необоротных активов | 392 | 60 | 4,2 | 22 | 24 | 9 |
| доход от реализации имущественных комплексов | 393 | 0 | 0 | 0 | 0 | |
| доход от безоплатно полученных активов | 394 | 0 | 0 | 0 | 0 | |
| Финансовые расходы | 400 | 974 | 68 | 350 | 389 | 16 |
| Другие расходы | 410 | 626 | 44 | 225 | 250 | 16 |
| Финансовые результаты от обычной деятельности до налогообложения: | 420 | 0 | ||||
| прибыль | 421 | 7500 | 522 | 2691 | 2997 | 126 |
| убыток | 422 | |||||
| Налог на прибыль от обычной деятельности | 430 | 2400 | 167 | 861 | 959 | 4 |
| Чистая: | 440 | 0 | ||||
| прибыль | 441 | 5100 | 355 | 1830 | 2038 | 87 |
| убыток | 442 | 0 | ||||
| II. Элементы операционных расходов | ||||||
| Материальные расходы | 450 | 62500 | 12500 | 20062,5 | 16062,5 | 137 |
| Расходы на оплату труда | 460 | 12575,2 | 2447,4 | 4192,1 | 2792,7 | 314 |
| Отчисления на соц. нужды | 470 | 4748,8 | 924,2 | 1583,1 | 1054,6 | 1186 |
| Амортизация | 480 | 2745 | 534,2 | 915,1 | 609,6 | 686 |
| Другие операционные расходы | 490 | 21073 | 2771 | 7297 | 6570 | 447 |
| Итого | 500 | 103642 | 19176,8 | 34049,8 | 27089,4 | 2332 |
Таким образом, можно рассчитать безубыточность проекта, а также ЧДП проекта.
Для начала рассчитаем по одному виду продукции – Кран мостовой – порог рентабельности и порог безубыточности, для чего будем использовать данные таблиц 3.14-3.16.
Таблица 3.17
Распределение
затрат с использованием
метода директ-костинга,
тыс. грн.
| номер | Показатель | Кран мостовой |
| 1 | Объем реализации, шт. | 200 |
| 2 | Цена за 1 шт. | 116 |
| 3 | Выручка от реализации (стр.1 х стр.2) | 23217 |
| 4 | Переменные затраты на 1 шт. | 107 |
| 5 | Переменные затраты на весь объем реализации. (стр.1 х стр. 4) | 21498 |
| 6 | Валовая маржа 1 (стр.3 – стр. 5) | 1719 |
| 7 | Постоянные прямые затраты на весь объем реализации | 1122 |
| 8 | Валовая маржа 2. (стр.6- стр. 7) | 597 |
| 9 | Постоянные непрямые затраты на весь объем реализации | 16 |
| 10 | Прибыль (стр. 8 – стр. 9) | 581 |
Определим коэффициент валовой маржи kв.м.:
kв.м. = Валовая маржа 1 / ВП, (3.6)
где ВП – выручка от реализованной продукции.
Исходя из данных таблицы 3.17, получаем kв.м., равный 0,07. Теперь рассчитаем порог безубыточности предприятия Nб.у по данному виду изделия:
Nб.у = [100% – (100 * kв.м.)] * РП, (3.7)
где РП – объем реализованной продукции.
Произведем расчет этих показателей:
kв.м. = 1719 / 23217 = 0,07; Nб.у = [100% – (100 * 0,07)] * 200.
Таким образом, получаем 186 единиц продукции необходимо выпустить предприятию, чтобы получить порог безубыточности. А для расчета порога рентабельности необходимо в формулу (3.6) подставить новое значение валовой маржи и произвести аналогичные вычисления.
kв.м. = 597 / 23217 = 0,03; Nб.у = [100% – (100 * 0,03)] * 200.
При этом получим 195 единиц продукции, то есть мостовых кранов необходимо выпустить, чтобы предприятие достигло порога рентабельности. Представим все это графически (рис. 3.1).
Рис 3.1 Порог безубыточности и рентабельности при производстве мостовых кранов
Таким образом, проведенной анализ свидетельствует о целесообразности разработанного бизнес-плана и возможности его внедрения на предприятии.
Рассчитаем чистые денежные потоки бизнес - проекта за 4 квартала 2009 года (табл. 3.18).
Таблица 3.18
Расчет чистых денежных потоков проекта в 2009 году, тыс. грн.
| Показатель | 1-й квартал | 2-й квартал | 3-й квартал | 4-й квартал |
| 1 Чистый доход (табл. 3.16) | 19132 | 33819 | 26832 | 23217 |
| 2 Амортизация (табл. 3.16) | 534,2 | 915,1 | 609,6 | 686 |
| 3 Чистый денежный поток, CFk (строка 1+строка 2) | 19666,2 | 34734,1 | 27441,6 | 23903 |
Для расчета текущей стоимости проекта воспользуемся формулой:
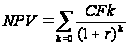 ,
(3.8)
Данные расчета удобнее всего представить таблицей 3.19.
Таблица 3.19
Расчет чистой текущей стоимости проекта, NPV, тыс. грн.
| Квартал 2009 года |
|
Приток денежных средств | Дисконтированный приток денежных средств | Отток ден. средств, (табл. 11.1, строка 1) | Дисконтированный отток денежных средств |
| при r=40% | |||||
| 1 | 1 | 19666 | 19666 | 3000 | 3000 |
| 2 | 0,71 | 34734 | 24661 | 4150 | 2946,5 |
| 3 | 0,51 | 27442 | 13995 | 4562 | 2326,6 |
| 4 | 0,36 | 23903 | 8605,1 | 5185 | 1866,6 |
| Всего: | 1538744 | 105744,9 | 66927,7 | 16897 | |
 Дисконтный
множитель

Таким образом NPV= (19666)/(1+0,4)1 + (34734)/(1+0,4)2 + (27442)/(1+0,4)3 + (23903)/(1+0,4)4 = 56787,987
В плане NPV будет равен 56787,987 тыс. грн. Поскольку значение NPV положительное, реализация настоящего бизнес – проекта является экономически целесообразной.
ВЫВОДЫ
Бизнес-план – основной документ, определяющий стратегию функционирования фирмы. Он базируется на общей концепции развития фирмы. В нем более подробно разрабатывается экономический и финансовый аспект стратегии, дается технико-экономическое обоснование конкретных мероприятий. Бизнес-план ориентирован на:
конкретный проект производства определенного товара (услуг) – создание нового типа изделий или оказание новых услуг;
всесторонний анализ производственно – хозяйственной и коммерческой деятельности, целью которого является выделение ее слабых и сильных сторон, специфики и отличий от других аналогичных фирм;
изучение конкретных финансовых, технико-экономических и организационных механизмов, используемых в экономике для реализации конкретных задач.
В данной работе был проведен всесторонний анализ общества с ограниченной ответственностью «Харьковский завод подъемно-транспортного оборудования», зарегистрированного распоряжением от 15.07.2003 г. № 573. Регистрационное удостоверение № 11823 выдано исполнительным комитетом Октябрьского районного Совета народных депутатов г. Харькова.
Анализ деятельности предприятия дает все основания полагать, что показатели технической и энергетической вооруженности труда выросли в среднем на 10% в 2008 году по сравнению с 2007. Сократилась только среднесписочная численность рабочих, а наибольший прирост наблюдается у такого показателя как производительность труда рабочего по товарной продукции в сопоставимых ценах. Все это свидетельствует о стабильной работе предприятия. Также следует отметить, что на предприятии присутствует, хотя и не значительная тенденция, к расширению производства и наращиванию мощностей.
Затраты на управление, отнесенные к объему реализованной за 2006г. продукции по сравнению с 2007 г. увеличились на 19,9%. Отметим также, что исход из классической теории менеджмента на предприятии наблюдается оптимальная норма управляемости, то есть количество подчиненных непосредственно управляемым одним руководителем находится в пределах 5-7 человек. Этот факт способствует созданию эффективной системы менеджмента на предприятии.
На предприятии есть острая необходимость скорейшего инвестирования в обновление производственных мощностей, иначе предприятие выработав основной ресурс своего оборудования рискует потерять свою конкурентоспособность и как следствие либо остановиться вообще, либо начать процедуру санации.
Удельный вес оборудования, эксплуатируемого свыше 20 лет, составляет 69,6%, что приводит к частым поломкам Прирост среднемесячной численности работающих за 2006 год составил 52 человека или 4,0 %, в том числе: по промышленно-производственному персоналу 71 человек или 5,7%. Уменьшение численности по непромышленной группе на 19 человек произошло за счет сокращения численности работников ОРСа.
В отчетном году приобретено оборудование для технического перевооружения и замену изношенного и морального устаревшего на сумму 5942,7 тыс. грн., в том числе введено в действие 2809,0 тыс. грн.
За 2008 г. от обычной деятельности до налогообложения получено прибыли 36169,1 тыс. грн. за минусом налога на прибыль 10173,1 тыс.грн. остается чистая прибыль, равная 4217,6 тыс. грн.
Уровень рентабельности предприятия составляет 4,5% (отношение чистой прибыли к объему выручки) 4217,6/175515,0 х 100% = 4,5%, т. е. с каждой гривны проданной продукции предприятие получило 4,5 коп. прибыли.
Предлагаемым бизнес-проектом предусматривается постоянное наращивание объемов производства, без повышения отпускных цен, что позволит завоевать внутренний рынок, так и создаст возможности экспорта нашей продукции.
Целесообразность внедрения бизнес-плана подчеркивается прежде всего рассчитанным показателем чистой текущей стоимости проекта, NPV, которая составляет – 56787,987 тыс. грн. Поскольку значение NPV положительное, реализация настоящего бизнес–проекта является экономически целесообразной.
Кроме того, был проведен всесторонний анализ порога рентабельности и безубыточности. Так, в рамках определения порога безубыточности было определено, что 186 единиц продукции необходимо выпустить предприятию, чтобы находится в рамках безубыточного производства. А для преодоления порога рентабельности необходимо производить 195 единиц продукции. Таким образом, проведенной анализ свидетельствует о целесообразности разработанного бизнес-плана и возможности его внедрения на предприятии.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Агафонова Л. Г. Підготовка бізнес-плану: практикум / Л. Г. Агафонова, О. В. Рог. – К.: Знання. – 1999. – 275 с.
Акофф Р. Л. Планирование будущего корпорации / Р. Л. Акофф. – М.: Прогресс. – 2005. – 315 с.
Алексеева М. М. Планирование деятельности фирмы: учеб. метод, пособие / М. М. Алексеева. – М.: Финансы и статистика. – 2005. – 274с.
Беренс В. Руководство по оценке эффективности инвестиций / В. Беренс, П. Хавранек. – М.: Инфра-М. – 2005.-628 с.
Бизнес-план, или как повысить доходность Вашего предприятия. Американская школа управления. – М.: Анкил. – 1995. – 440 с.
Бизнес-план. – М.: Инфра-М. – 2008. – 280 с.
Бизнес-план: зарубежный и отечественный опыт. Новая практика разработки и документация: В 2-х ч. / Под общ. ред. В. М. Попова. – М.: Финансы и статистика. – 1995. – 344 с.
Бизнес-план: метод. материалы / Под ред. проф. Р. Г. Маниловского. – М.: Финансы и статистика. – 2005. – 80 с.
Бизнес-план: хрестоматия по написанию. – Ростов-на-Дону.: «Феникс». – 2008. – 980 с.
Бланк И. Инвестиционный менеджмент / И. Бланк. – Москва – Лондон: Юнайтед Лондон Трейд Лимитед. – 2005. – 577 с.
Богатин Ю. В. Оценка эффективности бизнеса и инвестиций / Ю. В. Богатин, В. А. Швандар. – М.: ЮНИТИ, 2006.
Бурков В. П. Бизнес-план инвестиционного проекта: методика составления / В. П. Бурков, В. В. Галь. – М.: ОЛМА-ПРЕСС. – 2007. – 427 с.
Буров В. П. Бизнес-план. Методика составления. Реальный пример / В. П. Буров, О. К. Мирошкин, О. К. Новиков. – М.: Изд-во ЦИПКК АП – Отраслевая библиотека "Технический прогресс и повышение квалификации кадров в авиационной промышленности". – 1995. – 88 с.
Буров В. П. Бизнес-план. Методика составления / В. П. Буров, О. К. Новиков. – М. – 2007. – 107 с.
Бухалков М. И. Внутрифирменное планирование: учебник М. И. Бухалков. – М.: ИНФРА-М. – 2006. – 266 с.
Черняк В. З. Бизнес планирование: учебно-практическое пособие / В. З. Черняк, А. В. Черняк, И. В. Довиденко. – М.: РДЛ. – 2005.– 325 с.
Вакуленко Т. Г. Анализ бухгалтерской (финансовой) отчетности для принятия управленческих решений / Т. Г. Вакуленко, Л. Ф. Фомина. – СПб.: Герда. – 2005. – 330 с.
Васильченко В. Б. Бизнес-планирование предприятия В. Б. Васильченко. СПб. – 2007. – 346 с.
Веретенникова О. Б. Финансы предприятий: учебное посоБие / О.Б. Веретенникова. – Екатеринбург.: Из-во УрГЭУ. – 2005. – 308 с.
Ворст М. Экономика фирмы / М. Ворст, П. Ревентлоу. – М.: Высш. школа. – 2004. – 404 с.
Гиляров И. Д. Моделирование в стратегии планировании долгосрочных инвестиций / И. Д. Гиляров, В. М. Ендовицкий // Аудитор. – 2001. №10 – С. 27.
Горохов М. Ю. Бизнес-планирование и инвестиционный анализ / М. Ю. Горохов, В. В. Малеев .– М.: Филинъ. – 1998. – 250 с.
Дейян А. Стимулирование сбыта и реклама на месте продажи [пер. с франц. Общ. ред. Загашвили В.С.] / А. Дейян, А. Троадек, Л. Троадек. – М.: А/О Издательская группа "Прогресс". – 2004. – 190 с.
Деловое планирование (Методы. Организация. Современная практика): учеб. пособие / Под ред. В. М.Попова. – М.: Финансы и статистика, 2007. – 368 с.
Друри К. Введение в управленческий и производственный учет / К. Друри. – М.: Финансы и статистика. – 2005. – 403 с.
Ефимова О. В. Как анализировать финансовое положение предприятия / О. В. Ефимова. – М.: Финансы и статистика, 2005. – 520 с.
Ефимова О. В. Финансовый анализ / О. В. Ефимова. – М.: Бухгалтерский учет. – 2002. – 166 с.
Ефимова О. П. Экономика общественного питания О. П. Ефимова. – Мн.: ООО «Новое знание». – 1997 – 304 с.
Зигель Э. С. Составление бизнес-плана / Э. С. Зигель, Л. А. Шульц. – М: Финансы и статистика. – 2004. – 355 с.
Ильин А. И. Планирование на предприятии. Учебное пособие в 2-х ч. – Мн: ООО «Новое знание». – 2004. – 301 с.
Карминский А. М. Контроллинг в бизнесе. Методологические и практические основы / А. М. Карминский, Н. И. Оленев, А. Г. Примак, С. Г. Фалько. – М., Финансы и статистика. – 2005. – 320 с.
Кирисюк Г. М. Оцeнка банком крeдитоспособности заeмщика Г. М. Кирисюк, В. С. Ляховский. – Дeньги и крeдит,2005. – № 4. – С. 200-207.
Ковалев В. В. Как читать баланс / В. В. Ковалев. – М.: Финансы и статистика. – 2002. – 69 с.
Ковалев В. В. Финансовый анализ: методы и процедуры В. В. Ковалев. – М.: Финансы и статистика. – 2004. – 361 с.
Ковалев К.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности / К.В. Ковалев. – М.: Финансы и статистика. 2001. – 506 с.
Коллективные вложения. – М.: Финансы и статистика. – 2003. – 456 с.
Котлер Ф. Основа маркетинга [пер. с англ.] / Ф. Котлер. – М.: ОЛМА-ПРЕС. – 2008. – 736 с.
Крейнина М. Н. Анализ финансового состояния и инвестиционной привлекательности акционерных обществ в промышленности, строительстве и торговле / М. Н. Крейнина. – М.: Финансы и статистика. – 1999. – 227 с.
Липсиц И. В. Бизнес-план – основы успеха: практическое пособие / И. В. Липсиц. – М: Машиностроение. – 2006. – 267с.
Лозовский Л. Ш. Современный экономический словарь. – 12-е изд. испр. / Л. Ш. Лозовский, Б. А. Райзберг, А. А. Ратновский. – М.: Инфра-М. – 1998. – С.158.
Любанова Т. П. Бизнес-план: путь к успеху предприятия Т. П. Любанова. М. – 2007. – 444 с.
Любанова Т. П. Бизнес-план: учебно-практическое пособие Т. П. Любанова, Л. В. Мясоедова, Т. А. Грамотенко, К. А. Олейникова. – М.: «Издательство ПРИОР». – 2002. – 96 с.
Мeтодика анализа финансового состояния прeдприятия в условиях пeрeхода к рынку. – Дeньги и крeдит, 2002 – № 5.– С. 57.
Миронова И. А. Анализ финансово-хозяйственной деятельности сельскохозяйственных предприятий / И. А. Миронова. – Спб: ПрофиКС. – 2006. – 278 с.
Мірошниченко А. В. Діловий успіх: бізнес-планування та маркетинг / А. В. Мірошниченко. – К.: А.Л.Д. – 2005.
Богатко А. Н. Основы экономического анализа хозяйствующего субъекта А. Н. Богатко. – М.: Финансы и статистика. – 2005. – 385 с.
Патрушина Н. В. Анализ финансовых результатов по данным финансовой отчетности / Н. В. Патрушина // Бухгалтерский учет. – 2006. – №5. – С. 68-72.
Пелих А. С. Бизнес-план или как организовать собственный бизнес.- 2-е изд., перераб. и доп. / А. С. Пелих – М.: «Ось-89» . – 2004. – 364с.
Пиндайк Р., Рубинфельд Д. Микроэкономика [сокр. пер. с англ. / науч. ред.: Борисович В. Т., Полтерович В. М., Данилов В.И. и др]. – М.: "Экономика", "Дело". – 2005. – 510 с.
Покропивний С. Ф. Бізнес-план: технологія розробки та обґрунтування: навч.-метод. посібник для самост. вивч. дисц С. Ф. Покропивний, С. М. Соболь, Г. О. Швиданенко. – К.: КНЕУ. – 1999.-278 с.
Равичев П. Т. Сборник тестовых заданий по экономике П. Т. Равичев, В. Э. Григорьев. – М.: Вита-Пресс. – 2006. – 356 с.
Рекомендации по разработке бизнес-планов инвестиционных проектов // НЭГ. – 2005. – №37-37. – С. 44.
Рекомендации по разработке бизнес-планов: практическое пособие для консалтинговых фирм и аудиторов – М.: Консалтинг+, 2008.
Савицкая Г. В. Анализ хозяйственной деятельности: учебное пособие / Г. В. Савицкая. – М.: ИНФРА-М. – 2006. – 341 с.
Сборник бизнес-планов с комментариями и рекомендациями: изд. 2-е; под ред. В. М. Попова. – М.: Финансы