Ігри з природою
 ,
і значеннями
 (при
 =
0,6)) дана в таблиці
1.3.9.
По критерію
Вальда оптимальною
є стратегія
 ,
по критерію
Гурвіца з
=
0,6 — стратегія
 .
Таблиця 1.3.9
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|




По критерію
Севіджа матриця
ризиків з додатковим
стовпцем, що
містить максимуми
рядків
 ,
дана в таблиці
1.3.10. Мінімальним
в останньому
стовпці є число
38, так що критерій
Севіджа, так
само як і критерій
Гурвіца, показує
стратегію
.
Таблиця 1.3.10
|
|
|
|
|
|
|
|
|
|
|
|
|
|




Відзначимо наступне: всі три критерії (Вальда, Севіджа і Гурвіца) були сформульовано для чистих стратегій, але кожний з них може бути поширений і на змішані, подібно тому, як це робиться в теорії ігор. Проте змішані стратегії в грі з природою мають лише обмежене (головним чином, теоретичне) значення. Якщо в грі проти свідомого супротивника змішані стратегії іноді мають сенс як «трюк», що вводить в оману супротивника, то в грі проти «байдужої природи» цей резон відпадає. Крім того, змішані стратегії придбавають значення тільки при багатократному повторенні гри. А якщо вже її повторюємо, то неминуче починають вимальовуватися якісь риси вірогідності ситуації, і ми ними можемо скористатися для того, щоб застосувати «стохастичний підхід» до задачі, а він змішаних стратегій не дає.
Крім того, в ситуаціях з «поганою невизначеністю», коли болісно не вистачає інформації, головна задача — цю інформацію отримати, а не вигадувати хитромудрі методи, що дозволяють без неї обійтися. Одна з основних задач теорії статистичних рішень — це якраз планування експерименту, мета якого — з'ясування або уточнення якихось даних.
2. Практична частина
Приклад 1
Уряд планує
будівництво
чотирьох типів
електростанцій:
(теплових),
 (пригребельних),
(безшлюзових)
і
 (шлюзових).
Ефективність
кожного з типів
залежить від
різних чинників:
режиму річок,
вартості палива
і його перевезення
і т.п. Необхідно
вибрати самий
оптимальний
варіант.
Розв‘язання
Припустимо,
що виділено
чотири різні
стани, кожний
з яких означає
певне поєднання
чинників, що
впливають на
ефективність
енергетичних
об'єктів. Стани
природи позначимо
через
 і
 .
Економічна
ефективність
будівництва
окремих типів
електростанцій
змінюється
залежно від
станів природи
і задана матрицею:
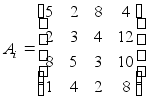
Згідно критерію Вальда:
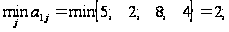
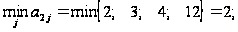
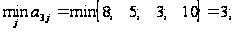
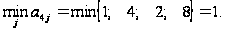
Тоді оскільки
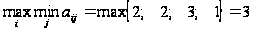 ,
то слід передбачити
будівництво
безшлюзової
ГЕС (А3)
.
Скористаємося критерієм Севіджа. Побудуємо матрицю ризиків:
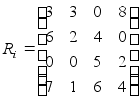
Покажемо як були отримані елементи матриці ризиків.
Оскільки
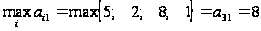 ,
то:
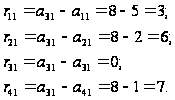
Поскольку
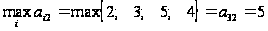 ,
то:
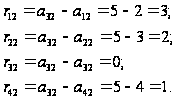
Поскольку
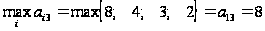 ,
то:
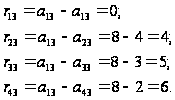
Поскольку
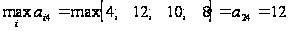 ,
то:
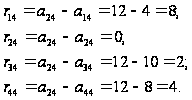
Згідно
критерію Севіджа
визначаємо
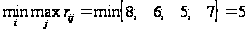 .
Відповідно
до цього критерію
також передбачається
будівництво
безшлюзової
ГЕС (А3)
.
Скористаємося
критерієм
Гурвіца. Припустимо
 ;
тоді:

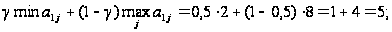
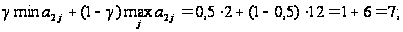
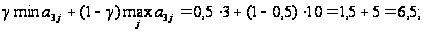
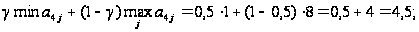
Отримаємо
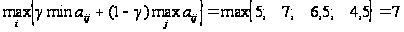 ,
тобто слід
прийняти рішення
про будівництво
пригребельних
ГЭС().
Якщо ж припустити
відомим розподіли
вірогідності
для різних
станів природи,
наприклад, якщо
вважати ці
стани рівноімовірними
(
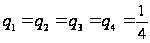 ),
то для ухвалення
рішення слід
знайти математичне
очікування
виграшу:
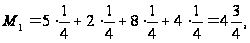
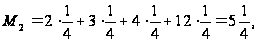
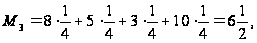
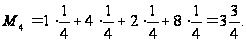
Оскільки максимальне значення має М 3, то слід вибрати рішення А3.
Відповідно
до даних отриманих
в розв’язку
можна зробити
загальний
висновок:
використовуючи
при розв’язку
критерій Вальда
і Севіджа була
отримана рекомендація
про будівництво
безшлюзовой
гідроелектростанції
(А3),
використовуючи
при розв’язку
критерій Гурвіца
була отримана
рекомендація
про будівництво
пригребельної
гідроелектростанції(),
але якщо ж припустити
відомим розподіли
вірогідності
для різних
станів природи,
то дана рекомендація
про будівництво
безшлюзовой
гідроелектростанції
(А3)
.
Приклад 2
Інвестор планує великі капіталовкладення в підприємство. Був проведений аналіз руху і технічного стану основних засобів. Дані приведені у таблиці 2.1.
| Підприємство | Коефіцієнт оновлення | Коефіцієнт придатності | Коефіцієнт приросту |
|
|
0,15 | 0,64 | 0,12 |
|
|
0,27 | 0,65 | 0,27 |

|
|
0,3 | 0,7 | 0,24 |
На основі цих даних інвестору необхідно зробити вибір.
Роз'вязання
Припустимо,
що виділено
три різні стани,
кожний з яких
означає певне
поєднання
чинників, що
впливають на
ефективність
і прибутковість
підприємства
. Стани позначимо
через
. Складемо матрицю
на основі отриманих
даних :
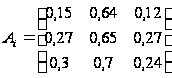
Згідно критерію Вальда:
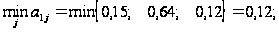
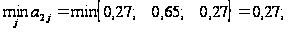
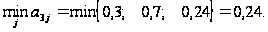
Тоді оскільки
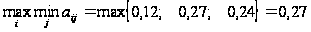 ,
то слід на основі
даних інвестувати
в друге підприємство
.
Скористаємося критерієм Севіджа. Побудуємо матрицю ризиків:
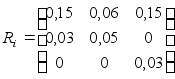
Покажемо як були отримані елементи матриці ризиків.
Оскільки
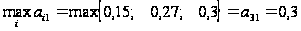 ,
то:
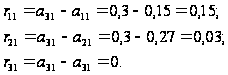
Поскольку
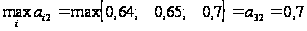 ,
то:
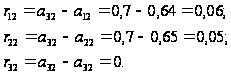
Поскольку
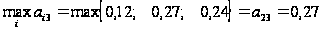 ,
то:
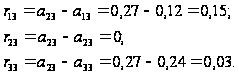
Згідно критерію Севіджа визначаємо
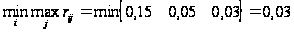 .
Відповідно до цього критерію слід інвестувати у третє підприємство.
Скористаємося
критерієм
Гурвіца. Припустимо
;
тоді:
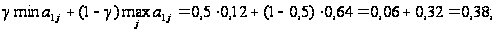
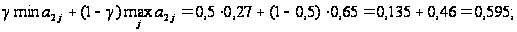
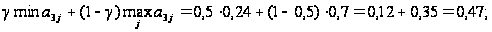
Отримаємо
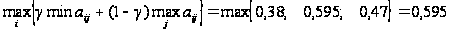 ,
тобто слід
інвестувати
у друге підприємство.
Відповідно
до даних отриманих
в розв’язку
можна зробити
загальний
висновок:
використовуючи
при розв’язку
критерій Вальда
і Гурвіца була
отримана рекомендація
про інвестування
у підприємство
,
використовуючи
при розв’язку
критерій Севіджа
була отримана
рекомендація
про інвестування
у підприємство
.
Висновки
Специфічним
видом ігор, що
мають велике
значення при
аналізі різних
практичних
ситуацій, є
статистичні
ігри. Вони мають
ряд істотних
відмінностей
від стратегічних
ігор. В основі
теорії стратегічних
ігор лежить
припущення,
що інтереси
двох гравців
протилежні.
Кожний з гравців
прагне так
вибрати свою
стратегію, щоб
отримати для
себе найбільшу
вигоду і звести
до мінімуму
вигоду супротивника.
В таких іграх
кожний гравець
діє активно
і прагне по
можливості
використовувати
оптимальну
стратегію. Під
стратегією
природи розуміється
повна сукупність
зовнішніх умов,
в яких доводиться
ухвалювати
рішення. Цю
сукупність
зовнішніх умов
називають
станом природи
 .
В загальному
випадку існує
деяка множина
можливих станів
природи
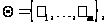 яка називатиметься
простором стану
природи, а елемент
 цього простору
– чистими стратегіями
природи. Задача
статистика
полягає в тому,
щоб ухвалити
яке-небудь
рішення або
виконати яку-небудь
дію з сукупності
рішень або дій.
Статистик
повинен уміти
оцінити кожну
з своїх дій.
Функція L(,
а) називається
функцією втрат.
Знання функції
втрат дозволяє
статистику
зробити дії,
які є якнайкращими
в умовах інформації,
яку він має про
стан природи.
Знання апріорного
розподілу
вірогідності
дозволяє визначити
середні втрати,
які несе статистик,
виконуючи ту
або іншу дію.
Статистична
гра може бути
представлена
у вигляді
еквівалентної
S-гри
абсолютно
таким же чином,
як це робилося
в стратегічних
іграх. Не існує
універсального
правила, що
дозволяє вибрати,
певний образ
дії незалежно
від ситуації,
що склалася.
Принципом
вибору називають
правило, що
дозволяє визначити
якнайкращу,
змішану стратегію
статистика.
В різних випадках
статистик може
користуватися
різними принципами
вибору своєї
стратегії.
Одним з можливих
принципів
вибору стратегії
може бути принцип
мінімакса, який
успішно застосовують
в стратегічних
іграх, коли гра
ведеться проти
розумного
супротивника,
охочого заподіяти
нам найбільший
збиток. Проте
у ряді випадків
доцільно
використовувати
цей принцип
і в статистичних
іграх. Мінімаксні
принципи, витікаючі
з припущення,
що природа діє
якнайгіршим
для статистика
чином, є виправданими
в стратегічних
іграх, але в
статистичних
іграх вони
виражають точку
зору дуже обережної
людини, що прагне
отримати доступне
і що не ганяється
за нездійсненним,
щоб не потерпіти
випадково
великого збитку.
Недоліком
мінімаксних
принципів слід
рахувати також
те, що вони не
враховують
апріорної
інформації
про стани природи
і тим самим
обмежують той
виграш, який
ця інформація
може дати. Іншим
принципом
вибору стратегії,
що враховує
апріорний
розподіл
вірогідності,
є байесовський
принцип. Байесовський
принцип, природно,
можна застосовувати
як до повних,
так і до додаткових
втрат. Найпростіший
випадок вибору
рішення в грі
з природою —
це випадок коли
якась із стратегій
гравця А
перевершує
інші («домінує»
над ними). Тут
виграш домінуючої
стратегії при
будь-якому
стані природи
не менше ніж
при інших стратегіях,
а при деяких
— більше; значить
потрібний
вибирати саме
цю стратегію.
Якщо навіть
в матриці гри
з природою
немає однієї
домінуючої
над всіма іншими
стратегії, все
ж таки корисно
подивитися,
чи немає в ній
дублюючих
стратегій і
поступливих
іншим за всіх
умов. Згідно
критерію Вальда
гра з природою
ведеться як
гра з розумним,
причому агресивним
супротивником,
що робить все
для того, щоб
перешкодити
нам досягти
успіху. Оптимальною
вважається
стратегія, при
якій гарантується
виграш у будь-якому
випадку не
менший, ніж
«нижня ціна
гри з природою».
Відповідно
до критерію
Севіджа в умовах
невизначеності
слід вибирати
таку стратегію,
яка
гарантує мінімальний
ризик. Критерій
Гурвіца рекомендує
при виборі
рішення не
керуватися
ні крайнім
песимізмом,
ні крайнім,
легковажним
оптимізмом.
В курсовій
роботі розглянуто
практичне
застосування
критеріїв
Вальда, Севіджа
і Гурвіца на
прикладі вибору
оптимального
варіанту будівництва
гідроелектростанції
і об’єктів
інвестування.
Відповідно
до даних отриманих
в розв’язку
прикладу 1 можна
зробити загальний
висновок:
використовуючи
при розв’язку
критерій Вальда
і Севіджа була
отримана рекомендація
про будівництво
безшлюзовой
гідроелектростанції
(А3),
використовуючи
при розв’язку
критерій Гурвіца
була отримана
рекомендація
про будівництво
пригребельної
гідроелектростанції(),
але якщо ж припустити
відомим розподіли
вірогідності
для різних
станів природи,
то дана рекомендація
про будівництво
безшлюзовой
гідроелектростанції
(А3).
Відповідно
до даних отриманих
в розв’язку
прикладу 2 можна
зробити загальний
висновок:
використовуючи
при розв’язку
критерій Вальда
і Гурвіца була
отримана рекомендація
про інвестування
у підприємство
,
використовуючи
при розв’язку
критерій Севіджа
була отримана
рекомендація
про інвестування
у підприємство
.
Список літератури
Бутинець Ф.Ф. Економічний аналіз: Навч. посібник для студентів ВНЗ.-Житомир:ПП «Рута», 2003.-680с.
Вентцель Е.С. Исследование операций: задачи, принципы, методология.-2-е изд.-М.: Наука. Гл. ред. физ.- мат. литературы, 1988.-208с.
Вентцель Е.С. Элементы теории игр. – М.: Физ.-мат. издательство, 1961.- 69с.
Гермейер Ю.Б. Игры с непротивоположными интересами.- М.: Главная редакция физ.-мат. литературы из-ва «Наука», 1976.
Горелин В.А. Исследование операций: Учебник.- М. «Машиностроение»,1986.-288с.
Кузнецов Ю.Н., Кузубов В.И., Волощенко А.Б. Математическое программирование. -М.: Высшая школа, 1976.
Партхасаратхи Т., Рагхаваи Т. Перевод с англ. Доманского П.П. Некоторые вопросы теории игр двух лиц.- М.: «Мир», 1974.-280с.
Савицька Г.В. Економічний аналіз діяльності підприємств: Навч. посібник.-2-ге видання, випр. і допов.- К.:Знання, 2005.-662с.