Антикризисное управление организацией (на примере ООО "Строймаш")
В конечном счете, анализ внутренних причин несостоятельности должен выявить недостатки в системе принятия решений, действующей на предприятии.
Постоянно действующие внешние факторы должны быть разделены на факторы региональные, отраслевые, народнохозяйственные, а также на сферы управления – таможенные, налоговые, бюджетные, банковские с тем, чтобы руководство предприятия, его собственники и трудовой коллектив могли сформулировать свои предложения к местным и федеральным властям, отраслевым органам управления.
Анализ вероятности банкротства
Вероятность банкротства предприятия – это одна из оценочных характеристик текущего состояния и обстановки на исследуемом предприятии (в дипломной работе – ООО "Строймаш"). Проводя анализ вероятности ежемесячно, руководство предприятия или технологической цепочки может постоянно поддерживать вероятность на низком уровне. Поскольку вероятность зависит от ряда показателей, то для положительного результата необходимо следить не за каким-то одним, а за несколькими основными показателями одновременно. Показатель вероятности банкротства получил название показателя Альтмана по имени своего создателя [26].
Суть метода заключается в анализе аддитивной модели вида [46]:
 ,
где
Y – результирующая функция;
X – вектор факторов.
Значение функции определяется уравнением, переменные которого отражают некоторые ключевые характеристики анализируемого предприятия – его ликвидность, скорость оборота капитала и другие. Если для анализируемого предприятия коэффициент превышает определенную пороговую величину, то оно зачисляется в разряд надежных, если же полученный коэффициент ниже критической величины, то финансовое положение такого предприятия внушает опасения и ему возможно требуется антикризисная программа.
В формуле Альтмана используются пять переменных:
х1 = ТА / ВБ – отношение оборотного капитала к сумме активов фирмы;
х2 = ДК / ВБ – отношение нераспределенного дохода к сумме активов;
х3 = Посд / ВБ – отношение операционных доходов (до вычета процентов и налогов) к сумме активов;
х4 = УК / ВБ – отношение рыночной стоимости акций фирмы к общей сумме активов;
х5 = ВР / ВБ – отношение суммы продаж к сумме активов.
В модели Альтмана применяется метод множественного дискриминантного анализа. Классификационное "правило", полученное на основе уравнения, гласило:
если значение Y меньше 1,767, то фирму следует отнести к группе потенциальных банкротов;
если значение Y больше 1,767, фирме в ближайшей перспективе банкротство не угрожает.
Для оценки финансовой устойчивости можно пользоваться следующей формулой, адаптированной к российской терминологии:
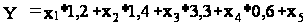 .
Степень близости предприятия к банкротству определяется по шкале, представленной в табл. 3. Принимая во внимание, что формула расчета Y в представленном виде отличается от оригинала (в частности, вместо уставного капитала (УК) в оригинальном варианте используется рыночная стоимость акций – неопределяемый для большинства предприятий показатель) рекомендуется снизить верхнюю границу “очень высокой” степени вероятности банкротства до 1.
Таблица 3
Шкала вероятности банкротства
| Значение Y | Вероятность банкротства |
| менее 1,8 | очень высокая |
| от 1,81 до 2,7 | Высокая |
| от 2,71 до 2,99 | Средняя |
| от 3,0 | Низкая |
При ретроспективном анализе предприятия следует обращать внимание не столько на шкалу вероятностей банкротства, сколько на динамику этого показателя.
Показатель вероятности банкротства является комплексным показателем, включающим в себя целую группу показателей, характеризующих разные стороны деятельности предприятия: структуру активов и пассивов, рентабельность и оборачиваемость.
На анализируемом предприятии вероятность банкротства за период 1998-2000 гг. снизилась с очень высокой до высокой, что является положительным фактором. Основным резервом снижения вероятности банкротства является повышение рентабельности активов, что может быть достигнуто при устранении убытков и выходе на прибыльную деятельность. Другим резервом является повышение оборачиваемости активов, которое может быть достигнуто при увеличении объемов строительных работ и повышении их скорости, что позволит повысить уровень выручки от реализации и снизить простои оборудования.
На основе комплексного анализа финансового состояния можно сделать предварительные выводы о причинах кризисного состояния предприятия и направления вывода его из кризиса. Следующим этапом управления несостоятельными предприятиями является стабилизация финансового состояния предприятия.
2.2. Разработка методики стабилизации и путей выхода строительного предприятия из кризиса
Предприятие на различных стадиях банкротства
Скрытая стадия банкротства
Скрытая стадия банкротства предприятия характеризуется тем, что начинается незаметное, особенно если не налажен специальный учет, снижение "цены" предприятия по причине неблагоприятных тенденций как внутри предприятия, так и вовне. Анализ скрытой стадии банкротства можно проводить, используя одну из возможных формул "цены предприятия".
Цена предприятия определяется капитализацией прибыли по формуле [121]:
 ,
где
EBIT – ожидаемая прибыль до выплаты налогов, а также процентов по займам и дивидендов;
К – средневзвешенный процент за использование пассивов (обязательств) фирмы (средний процент, показывающий проценты и дивиденды, которые необходимо будет выплачивать в соответствии со сложившимися на рынке условиями за заемный и акционерный капиталы);
V – ожидаемая цена предприятия.
Снижение цены предприятия означает снижение его прибыльности либо увеличение средней стоимости обязательств. Снижение текущей цены предприятия проявится явно в показателях прибыльности и требованиях банков, акционеров и других вкладчиков средств. Прогноз ожидаемого снижения требует анализа перспектив прибыльности и процентных ставок.
Условия будущего падения цены предприятия обычно формируются в текущий момент и могут быть в определенной степени предугаданы. Хотя в экономике всегда остается место для непрогнозируемых скачков. Представленный показатель цены не имеет отношения к ценам продаж предприятий. За пределами финансовой отчетности остаются важнейшие элементы потенциала предприятия – кадры, научно-технические заделы, которые должны сыграть роль главных рычагов оздоровления [121].
Снижение прибыльности происходит под воздействием различных причин – внутренних и внешних. Значительная часть внутренних причин может быть определена как снижение качества управленческих решений. Значительная часть внешних – как ухудшение условий предпринимательства. В последнем случае надо иметь в виду, что общественное благополучие может потребовать ухудшения условий для некоторых видов предпринимательства.
Стабилизация деятельности предприятия в кризисный период является необходимым условием вывода предприятия из кризиса, на этом этапе необходимо локализовать и минимизировать возможные последствия рискованной политики заимствования, которая привела к низкому качеству финансового состояния. Процесс стабилизации (рис. 15) представляет собой совокупность мероприятий по снижению кредитного бремени.
Как показывает проведенный анализ, основными причинами ухудшения качества финансового состояния являются:
неконтролируемый рост долгов предприятия;
ухудшение качества дебиторской задолженности;
отсутствие спроса на продукцию;
рост затрат предприятия и др.
Рис. 15. Процесс стабилизации финансового состояния
В соответствии с выявленными причинами, влияющими на ухудшение качества финансового состояния предприятия, проводятся мероприятия по их фиксации и минимизации. Рассмотрим эти мероприятия в порядке указанных причин.
При неконтролируемом росте долгов предприятия проводятся мероприятия по закрытию договоров кредитования, а по существующим договорам проводится реструктуризация задолженности с помощью следующих процедур:
переуступка прав требований;
переоформление долгов в векселя с фиксированной датой погашения;
переход на схемы толлинга (давальческого сырья) для сокращения затрат на сырье и материалы.
После применения этих мер снижается и растягивается на более продолжительный срок бремя обслуживания кредитов предприятия. При ухудшении качества дебиторской задолженности могут быть использованы следующие мероприятия:
факторинг с банком – держателем счета предприятия – дебитора;
получение прав на использование дилерской и розничной сети предприятия – дебитора;
переоформление дебиторской задолженности в векселя с возможностью их последующей передачи кредиторам предприятия.
При выявлении отсутствия спроса на продукцию предприятия, могут применяться различные маркетинговые ходы, а также радикальные мероприятия по переориентации производства, однако такие мероприятия требуют больших затрат, поэтому их проведение нуждается в четком технико-экономическом обосновании.
Рост затрат предприятия зачастую свидетельствует о низкой организации финансовых потоков внутри предприятия. Одним из наиболее приемлемых способов упорядочивания финансовых потоков внутри предприятия является бюджетирование производственных процессов.
Помимо предварительных мер на кризисном предприятии также может применяться процедура наблюдения, целью которой является обеспечение сохранности имущества должника и проведения анализа финансового состояния должника. При осуществлении наблюдения устанавливается также наличие признаков фиктивного либо преднамеренного банкротства.
В течение периода до трех месяцев с момента подачи заявления о банкротстве требования кредиторов в индивидуальном порядке не удовлетворяются, они только выявляются. Тем самым должнику предоставляется возможность работать без долгов, что способствует изучению истинной картины возможности восстановления платежеспособности и продолжения деятельности должника, установление реального срока такого восстановления.
Если кризис должника не так глубок либо появились, например, возможности взыскать дебиторскую задолженность, найти инвесторов и т.п., работая без выплаты долгов, должник может расплатиться с кредиторами и тем самым избежать банкротства.
Изучение финансового состояния должника поручается квалифицированному специалисту – временному управляющему. Описывая в докладе кредиторам истинную картину финансового состояния, он дает им возможность принять приемлемое для них решение. Ведь далеко не всегда кредиторам выгодна ликвидация должника. Иногда более выгодно подождать, когда платежеспособность организации восстановится, и затем получить долги, проценты и возмещение убытков в полном размере, либо преследуются цели не потерять рынок сбыта, поставщика комплектующих изделий и т.п. Все эти вопросы могут быть решены именно в период наблюдения.
На этапе наблюдения, как правило, предпринимаются мероприятия по восстановлению платежеспособности и поддержке эффективной хозяйственной деятельности. В состав таких мероприятий эксперты рекомендуют включать:
инвентаризацию имущества;
сокращение дебиторской задолженности;
снижение издержек производства;
продажу дочерних фирм и долей в уставных капиталах других предприятий;
продажу незавершенного строительства;
оптимизацию количества персонала.
Помимо перечисленных мы предлагаем осуществлять также реструктуризацию дебиторской задолженности с целью повышения доли реальных денег в возвращаемых средствах, а также выделять убыточные производства в самостоятельные бизнесы.
Не менее важная задача наблюдения – принятие эффективных мер по сохранению имущества должника. Простой арест имущества, если он применялся, – недостаточная мера для обеспечения сохранности имущества. Должник часто применяет разнообразные способы сокрытия имущества, например, путем создания филиалов, дочерних компаний, продажи акций и т.п. Он может укрыть имущество у родственников или деловых партнеров, удовлетворить требования отдельных кредиторов. Должник еще не признан банкротом, руководитель не отстранен от должности, а деятельность организации продолжается в полном объеме, в связи с этим он вынужден совершать сделки. Поскольку должник находится в затруднительном положении, такие сделки могут совершаться либо на кабальных условиях, либо с повышенной степенью риска. Поэтому в период наблюдения крупные сделки должны контролироваться временным управляющим.
Наблюдение заканчивается в момент вынесения соответствующего решения (определения) арбитражного суда по существу рассматриваемого дела либо о прекращении производства по делу в случаях, предусмотренных Законом. Работа, проведенная в период наблюдения, является необходимой основой для проведения иных назначаемых арбитражным судом процедур банкротства.
2.3. Роль мониторинга и диагностики в программе стабилизации строительного предприятия
Принципиальная схема мониторинга
Одним из эффективных инструментов, используемых для своевременного обнаружения и эффективного предупреждения кризиса на предприятии, является, по нашему мнению, мониторинг. Мониторинг – непрерывное наблюдение за экономическими объектами, анализ их деятельности как составная часть управления. В рамках мониторинга осуществляется сбор и обработка текущей информации, позволяющей оценить основные параметры деятельности, а также выявить критические связи и точки затрат.
Отнесение к основным или второстепенным параметрам производит руководство предприятия в соответствии со спецификой его деятельности. В частности, одним из основных параметров деятельности предприятия машиностроения, к которым относится ООО "Строймаш", будет наличие, состав и степень износа основных средств, а также структура дебиторской задолженности. Оплата в рассрочку дорогостоящего оборудования может привести к завышению налогов в связи с несоответствием бухгалтерской отчетности и фактического поступления денежных средств.
Выявление критических связей и точек затрат позволяет своевременно предупредить различные сбои в ходе производства, а также подразделения с низкой эффективностью. В целом, точки затрат – это подразделения предприятия, функционирование которых планово убыточно, однако, такие точки могут возникать и в текущей деятельности по различным внутренним и внешним причинам. Таким образом, мониторинг позволяет осуществлять наблюдение и предупреждение кризисных ситуаций (рис. 16).
Рис. 16. Принципиальная схема мониторинга состояния предприятия
Рассмотрим основные составляющие мониторинга более подробно.
Собственно мониторингу предшествуют два подготовительных шага, на которых определяется состав и источники информации. Впоследствии выбранный состав и источники могут изменяться в соответствии с новыми экономическим условиями, однако, базисный набор должен существовать.
Третьим шагом является сбор информации. На этом шаге осуществляется поиск, запись и проверка достоверности заранее определенного набора данных, предназначенных для последующей обработки.
После сбора следует хранение и обработка информации. Целью хранения является обеспечение сохранности данных как минимум в течение срока их обработки, в рамках которой, в свою очередь, проводятся различные расчеты, сопоставление фактических значений с плановыми, экспертные оценки, анализ перспектив развития предприятия.
По итогам анализа результатов можно сделать вывод о текущем состоянии предприятия. Если состояние не кризисное, то мониторинг продолжается в обычном режиме. Если кризисное – начинается осуществление антикризисной программы.
Параллельно с шагами мониторинга в фоновом режиме осуществляется текущее наблюдение, целью которого является отслеживание изменений состояния предприятия в промежутках между плановыми сборами информации, результатом текущего наблюдения может стать внеочередной сбор информации. Основным отличием текущего контроля от сбора информации и обработки информации является то, что он осуществляется только по основным параметрам (то есть на более узком поле данных).
Обработка информации может осуществляться по нескольким направлениям. Рассмотрим некоторые из них.
Общеэкономический анализ предприятия
Общеэкономический анализ строительного предприятия проводится для выявления внутренних частичных диспропорций в развитии отдельных подразделений, а также выявление внутренних резервов для повышения качества финансового состояния. Общеэкономический анализ состоит из нескольких основных направлений (рис. 17).
Рис. 17. Структура общеэкономического анализа предприятия
Рассмотрим кратко основные составляющие общеэкономического анализа:
Анализ результатов строительного предприятия, по нашему мнению, может состоять из следующих разделов:
постановка задачи на проведение анализа;
проведение учета строительства в натуральном и денежном выражении по всем объектам строительства;
определение выручки от реализации;
измерение объемов строительства;
анализ запасов комплектующих, материалов и наличия вспомогательного оборудования;
изучение ритмичности строительства и ввода в строй объектов;
исследование фондоемкости строительства и фондоотдачи оборудования;
исследование ритмичности оплаты сданных объектов.
Анализ качества строительных работ наиболее целесообразно проводить по следующим направлениям:
определение показателей качества;
сводная оценка уровня качества работ, характеристики выполнения плана и динамики уровня качества;
анализ эффективности контроля качества работ;
исследование качества технологических процессов.
Анализ сырья, материалов и топлива, как правило, состоит в исследовании наличия и движения, обеспеченности, а также использования сырья, материалов и топлива.
При проведении анализа основных средств выясняется состав основных средств, а также проводится их классификация, выделяются виды оценки основных средств, проводится изучение объема и динамики основных средств, дается характеристика состояния основных средств, степени их износа, исчисляются показатели использования основных средств, показатели использования основных и вспомогательных площадей строительного предприятия, а также показатели фондовооруженности.
В процессе анализа энергетического оборудования проводится классификация энергетического оборудования, определяются виды производственных мощностей и суммарное энергопотребление предприятия, осуществляется учет времени работы и потребленной энергии, рассчитываются коэффициенты использования энергетического оборудования, составляются энергетические балансы, рассчитываются показатели экономической эффективности использования энергии, а также объемы затрат на энергию по видам оборудования.
Анализ оборотных средств, как правило, целесообразен при возникновении необходимости изучения структуры оборотных средств, скорости их обращения, а также продолжительности их оборота. В рамках данного анализа проводится исследование обрачиваемости, прибыльности, а также рассчитываются затратный и кредитный цикл предприятия.
В ходе анализа производительности труда может быть проведен комплекс исследований для расчета прямых и обратных величин уровня производительности труда и их взаимосвязи, на основании этих расчетов могут быть выбраны совокупности работников и единицы рабочего времени при вычислении показателей производительности труда. На основании этих данных рассчитываются натуральные индексы производительности труда фиксированного состава и влияния структурных сдвигов, проводится измерение динамики производительности труда путем сопоставления фактических уровней трудоемкости, а также измерение динамики производительности труда с помощью фиксированных уровней трудоемкости. Производится исчисление показателей выполнения норм выработки, и измерение производительности труда с помощью нормативной заработной платы.
Анализ инновационной деятельности проводится для исследования интенсификации производства и повышения эффективности за счет использования новых методов и технологий. В него включаются:
изучение внедрения в производство новой техники и технологий;
изучение модернизации оборудования;
исследование изменения эффективности производства в результате внедрения новой техники;
исследование эффективности инновационной деятельности строительного предприятия;
исследование освоения и выпуска новых видов продукции.
Во время проведения анализа себестоимости строительства изучается динамика себестоимости объектов строительства и отклонения фактической себестоимости от запланированной, дается обобщающая характеристика динамики себестоимости строительных работ и отклонения фактической себестоимости от запланированной, устраняется влияние изменения цен и тарифов на изменение себестоимости, изучается удельная себестоимость строительства, исследуется динамика и отклонения фактической себестоимости от плановой по статьям затрат.
В задачи анализа финансовых результатов входят характеристика структуры общей суммы прибыли, изучение выполнения плана и динамики суммы прибыли и рентабельности строительства, изучение выполнения плана и динамики общей суммы прибыли и рентабельности строительного предприятия и отдельных строительных объектов.
Анализ экономической эффективности включает определение эффективности использования ресурсов и эффективности текущих затрат, определение прямых и обратных величин при изучении экономической эффективности, расчет частных и общих показателей экономической эффективности, а также изучение влияния факторов изменения экономической эффективности.
Экономический анализ отдельных показателей ООО "Строймаш"
Рассмотрим отдельные показатели ООО "Строймаш", исходные данные которого представлены в прил. 1. Для анализа воспользуемся данными за предшествующие годы, так как они наиболее наглядно иллюстрируют кризисное состояние данного строительного предприятия.
Значения показателей ликвидности представлены в табл. 4.
Таблица 4
Показатели ликвидности ООО "Строймаш"
| 01.01.1996 | 01.01.1997 | 01.01.1998 | 01.01.1999 | 01.01.2000 | |
| Коэффициент общей ликвидности | 1,621 | 1,057 | 0,878 | 0,918 | 0,912 |
| Коэффициент срочной ликвидности | 0,610 | 0,496 | 0,327 | 0,268 | 0,337 |
| Коэффициент абсолютной ликвидности | 0,021 | 0,009 | 0,034 | 0,012 | 0,016 |
По данным табл. 4 можно заключить, что наилучшее финансовое состояние было у предприятия в конце 1996 г., однако в следующих годах оно стало ухудшаться и стабилизировать показатели ликвидности удалось только к концу 1999 г. Тем не менее, значения показателей ликвидности, в частности коэффициента общей ликвидности, не соответствуют нормативным значениям. Во многом такая ситуация обусловлена нерациональной политикой заимствований ООО "Строймаш".
Это подтверждает и рис. 18. Уровень мобильного капитала снизился и стал отрицательным. Данная картина свидетельствует о дефиците собственных оборотных средств предприятия. То есть не все краткосрочные обязательства могут быть погашены за счет реализации собственных краткосрочных активов. Причины ухудшения, на наш взгляд, стоит искать в структуре активов ООО "Строймаш", которая представлена в табл. 5.
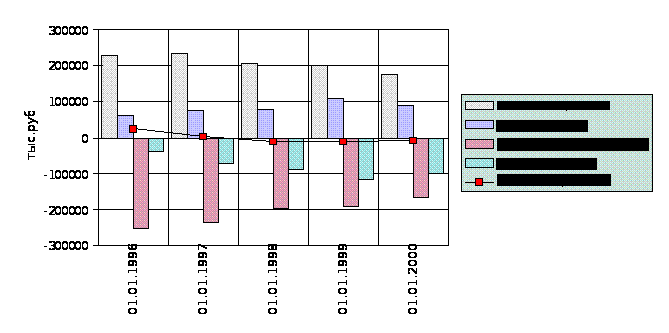
Рис. 18. Уровень мобильного капитала ООО "Строймаш"
Как видно из табл. 5 наибольшую долю в структуре активов к концу 1999 г. занимают основные средства:
dОС1999 = 0,66 * 0,647 = 0,427 = 42,7%,
где
dОС1999 – доля основных средств на конец 1999 г.
Вместе с тем, необходимо отметить, что доля основных средств в общей структуре активов снизилась, что является достаточно благоприятным моментом. Снижение доли составило:
dОС1996 = 0,662 * 0,789 = 0,522 = 52,2%,
dОС1999-1996 = 42,7% – 52,2 = -9,5%,
где
dОС1996 – доля основных средств на конец 1996 г.;
dОС1999-1996 – изменение доли основных средств в 1999 г. по сравнению с 1996 г.
Таблица 5
Структура активов ООО "Строймаш"
|
01.01.1996 |
01.01.1997 |
01.01.1998 |
01.01.1999 |
01.01.2000 |
|
|
СТРУКТУРА ПОСТОЯННЫХ АКТИВОВ |
|||||
|
Нематериальные активы |
0,0% |
0,0% |
0,1% |
0,0% |
0,0% |
|
Основные средства |
66,2% |
61,3% |
63,3% |
64,3% |
64,7% |
|
Незавершенные капитальные вложения |
33,1% |
35,7% |
36,4% |
35,2% |
34,8% |
|
Долгосрочные финансовые вложения |
0,1% |
0,5% |
0,3% |
0,4% |
0,5% |
|
Прочие внеоборотные активы |
0,6% |
2,5% |
0,0% |
0,0% |
0,0% |
|
=== Итого |
100,0% |
100,0% |
100,0% |
100,0% |
100,0% |
|
Доля в общих активах |
78,9% |
75,5% |
72,5% |
65,3% |
66,0% |
|
СТРУКТУРА ОБОРОТНЫХ АКТИВОВ |
|||||
|
Незавершенное производство |
15,2% |
15,6% |
18,6% |
25,4% |
19,0% |
|
Авансы поставщикам |
15,5% |
7,3% |
8,1% |
11,1% |
1,6% |
|
Производственные запасы и МБП |
24,6% |
14,5% |
23,8% |
17,6% |
24,7% |
|
Готовая продукция и товары |
26,8% |
12,2% |
10,3% |
5,6% |
13,7% |
|
Дебиторская задолженность (счета к получению) |
9,5% |
33,8% |
23,1% |
22,2% |
21,5% |
|
Денежные средства |
1,3% |
0,9% |
3,8% |
1,3% |
1,8% |
|
Прочие оборотные активы |
7,1% |
15,7% |
12,2% |
16,8% |
17,7% |
|
=== Итого |
100,0% |
100,0% |
100,0% |
100,0% |
100,0% |
|
Доля в общих активах |
21,1% |
24,5% |
27,5% |
34,7% |
34,0% |
Из оборотных активов наибольшую долю занимают производственные запасы и дебиторская задолженность, что свидетельствует об ошибочной политике руководства предприятия в части формирования запасов, а также в низком платежеспособном спросе на продукцию ООО "Строймаш". Данная ситуация сохранилась до конца 1999 г.
Наиболее показательным с точки зрения финансового состояния является анализ эффективности затрат ООО "Строймаш". Данные для анализа представлены в табл. 6.
Таблица 6
Показатели эффективности затрат ООО "Строймаш"
|
1996 |
1997 |
1998 |
1999 |
|
|
ПРИБЫЛЬНОСТЬ ОСНОВНОЙ ДЕЯТЕЛЬНОСТИ |
||||
|
Прибыльность переменных затрат |
-13,3% |
-56,9% |
5,4% |
21,2% |
|
Прибыльность постоянных затрат |
-10,9% |
-39,6% |
3,3% |
13,6% |
|
Прибыльность всех затрат |
-6,0% |
-23,3% |
2,1% |
8,3% |
|
Прибыльность продаж |
-6,4% |
-30,4% |
2,0% |
7,6% |
|
ПРИБЫЛЬНОСТЬ ВСЕЙ ДЕЯТЕЛЬНОСТИ |
||||
|
Прибыльность затрат балансовая |
-10,6% |
-35,0% |
-52,1% |
-21,9% |
|
Прибыльность затрат чистая |
-10,6% |
-35,0% |
-52,1% |
-21,9% |
|
Прибыльность всех продаж |
-11,3% |
-45,6% |
-51,1% |
-20,2% |
Данная таблица показывает, что несмотря на относительную эффективность затрат на основную деятельность предприятие вело неэффективные операции, не связанные с основной деятельностью. Такая ситуация свидетельствует о недостаточном уровне менеджмента. По данным табл. 6 можно заключить, что предприятие находится в кризисе, поэтому необходимо реализовать определенные меры по стабилизации его состояния и выводу из кризиса. Основные теоретические аспекты стратегии вывода предприятия из кризиса рассмотрены в следующей главе.
3. обоснование стратегии вывода предприятия из кризиса и выбор методов ревитализации
3.1. Прогнозирование путей финансового оздоровления ООО "Строймаш"
Прогнозирование путей оздоровления строительного предприятия – это комплексное исследование, которое проводится с целью анализа основных вариантов вывода предприятия из кризиса. Результаты такого анализа позволяют судить о возможном состоянии предприятия в будущем, отсечь контрольные точки для определения эффективности. В целом анализ возможностей позволяет определить тактику, в соответствии с которой будет проводиться оздоровление предприятия.
Одной из составляющих анализа является анализ внешнего окружения, в процессе которого готовится информация по всем аспектам, связанным с контрагентами поставщиками сырья и потребителями продукции. Изучение поставщиков сырья проводится с целью выявления наиболее выгодных по критерию "цена на складе изучаемого предприятия". Это связано с тем, что отпускные цены у различных производителей отличаются одна от другой. Но выбирать сырье только по отпускной цене ошибочно, поскольку она существенно увеличивается за счет стоимости транспортировки от склада поставщика до склада изучаемого предприятия. Таким образом, повысить эффективность производства можно за счет формирования четкой снабженческой политики.
Это связано, во-первых, с различиями в стратегии маркетинга, зависящей от типа потребителя. Но и оптовых, и розничных потребителей можно в целом сгруппировать в несколько групп (рис. 19).
При проведении анализа внешнего окружения также изучаются поставщики сырья, поставщики энергоресурсов, другие контрагенты, а также те аспекты деятельности, которые в основном зависят от внешних по отношению к предприятию воздействий.
Рис. 19. Структура потребителей результатов деятельности
строительного предприятия
Анализ текущего положения должен быть дополнен прогнозом работы предприятия, что должно определить перспективы его улучшения или ухудшения при:
сохранении сложившихся тенденций;
вероятных изменениях внешней среды предприятия;
незначительных корректировках внутренней политики без использования значительных внешних источников поддержки;
реализации тех или иных возможных инвестиционных проектов.
Прогноз на основе сложившихся тенденций может быть краткосрочным и среднесрочным, методы такого анализа требуют отдельного рассмотрения. Такой прогноз должен показать степень опасности сложившихся негативных и еще, может быть, не слишком заметных тенденций, вероятное усиление еще малозаметных положительных тенденций.
Прогноз внешней среды с точки зрения финансовых параметров предприятия должен поставить и решить следующие проблемы:
ожидаемые меры правительства в области налогообложения, бюджета, инвестирования и т. д.;
ожидаемая динамика макроэкономических параметров, могущих повлиять на судьбу определенных отраслей, регионов, предприятий;
ожидаемая стратегия конкурентов и ее влияние на эффективность работы рассматриваемого предприятия;
ожидаемые результаты научно-технического прогресса, тенденции в области экологии, безопасности, качества и т. д.
Последующие действия по прогнозированию должны показать возможность и, наоборот, невозможность при складывающихся внешних тенденциях и потенциале предприятия рассчитывать на его оздоровление путем использования лишь внутренних ресурсов и без значительной перестройки его работы.
Логика такого прогноза следующая:
по сложившейся динамике балансовых статей актива и пассива во взаимосвязи с доходами и затратами предприятия или на основе экспертных оценок необходимо оценить ожидаемую эффективность активов;
сравнение ожидаемой эффективности активов с ожидаемой стоимостью пассивов покажет потенциал развития предприятия, динамику рыночной цены его акций;
при обнаружении неблагоприятных тенденций необходимо обратить внимание на использование резервов, не учтенных в балансах и отчетах – наличие нереализованных научно-технических разработок, рационализаторских предложений, особых прав и привилегий.
При невозможности оздоровления путем гладкого реформирования и с учетом представленных вариантов стратегии предприятия ставится вопрос о возможных проектах финансового оздоровления, включающих частичное или полное перепрофилирование его производств.
Прогнозирование может осуществляться по нескольким сценариям, один из которых впоследствии может быть выбран как базисный при проведении оздоровления строительного предприятия. Ниже проиллюстрированы прогнозные варианты по выводу из кризиса ООО "Строймаш".
Рассмотрим различные варианты развития событий, используя простую линейную модель в качестве статистической основы прогнозирования. Для определения аргумента и функции разрабатываемой модели рассмотрим несколько взаимозависимых переменных, наиболее корректно отражающих финансовое положение строительного предприятия. В качестве результирующего показателя целесообразно использовать либо чистую прибыль строительного предприятия, либо величину просроченной кредиторской задолженности. На наш взгляд, эти показатели связаны между собой, так как наличие чистой прибыли свидетельствует об отсутствии просроченной кредиторской задолженности, и наоборот, если имеет место просроченная кредиторская задолженность, то ни о какой чистой прибыли не может быть и речи. То есть один из этих показателей может быть выбран в качестве функции при прогнозе.
В качестве аргумента целесообразно использовать один из следующих показателей: ликвидность или платежеспособность. Тогда появляется возможность построения зависимости между этими показателями и анализ возможных сценариев.
На основе данных за предшествующие периоды построим таблицу исходных данных (табл. 7), в которой сопоставим выбранные выше показатели.
Таблица 7
Показатели финансового состояния ООО "Строймаш"
| 01.01.1996 | 01.01.1997 | 01.01.1998 | 01.01.1999 | 01.01.2000 | |
| Коэффициент общей ликвидности | 1,621 | 1,057 | 0,878 | 0,918 | 0,912 |
| Коэффициент общей платежеспособности | 0,846 | 0,747 | 0,669 | 0,565 | 0,540 |
| Чистая прибыль | 6353 | -6309 | -16261 | -21738 | -14575 |
| Просроченная кредиторская задолженность | 13043 | 31453 | 45690 | 59289 | 40207 |
Для выбора наилучшей связки показателей рассчитаем коэффициенты парной корреляции между аргументами и функциями. Расчет проведем на основе формулы парной корреляции признаков:
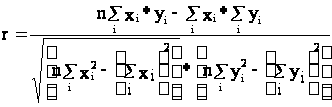 .
Значения коэффициентов приведены в табл. 8. Как видно из этой таблицы, наилучшей парой показателей является пара: аргумент – ликвидность, функция – чистая прибыль.
Таблица 8
Коэффициенты парной корреляции
| Коэффициент общей ликвидности / Чистая прибыль | Коэффициент общей ликвидности / Просроченная кредиторская задолженность | Коэффициент общей платежеспособности / Чистая прибыль | Коэффициент общей платежеспособности / Просроченная кредиторская задолженность |
| 0,931598 | -0,87354 | 0,900476 | -0,84929 |
Для построения линейной модели воспользуемся методом наименьших квадратов, по которой получаем зависимость чистой прибыли от ликвидности (то есть, соотношения текущих активов и краткосрочных обязательств):
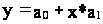 ,
где
y – значение функции;
x – значение аргумента;
a1 и a0 – параметры зависимости.
Параметры зависимости можно найти, решив систему уравнений:
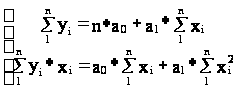 .
Искомая система уравнений для ООО "Строймаш" будет выглядеть следующим образом:
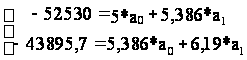 .
Решая данную систему уравнений получаем:
а0 = -45696,72, а1 = 32668,64.
На основе полученных коэффициентов можно заключить, что минимальное значение ликвидности, необходимое строительной фирме для достижения безубыточности равно 1,4. Именно при этом значении строительное предприятие получает нулевую прибыль. График изменения чистой прибыли в зависимости от изменения ликвидности представлена на рис. 20.
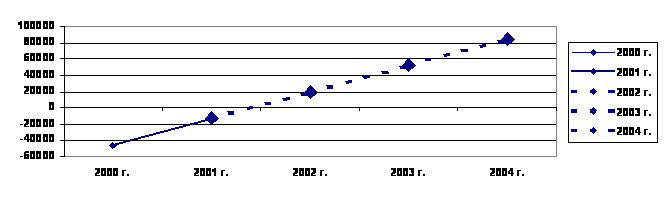
Рис. 20. Взаимосвязь ликвидности и чистой прибыли
Рассмотрим различные сценарии развития событий на ООО "Строймаш". Для этого составим трендовую модель ликвидности и чистой прибыли по временной шкале на несколько лет вперед. По пессимистическому сценарию (в расчет принимаются значения ликвидности за пять предшествующих лет) ликвидность будет убывать (рис. 21). Это повлечет снижение чистой прибыли и, соответственно, увеличение убытков ООО "Строймаш".
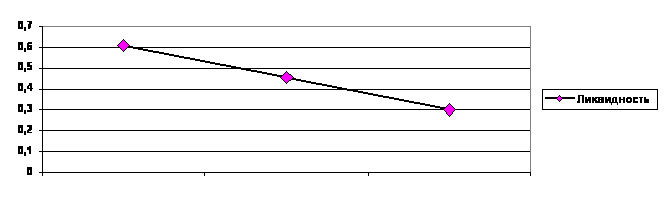
Рис. 21. Пессимистический прогноз ликвидности
Сдержанный сценарий (в расчет принимаются значения ликвидности за последние три года) позволяет надеяться, что при наметившейся динамике (рис. 22) ликвидность будет расти и ООО "Строймаш" сможет выйти на приемлемый уровень ликвидности, то есть достичь финансового оздоровления. Однако сроки такого оздоровления слишком велики (более 30 лет).
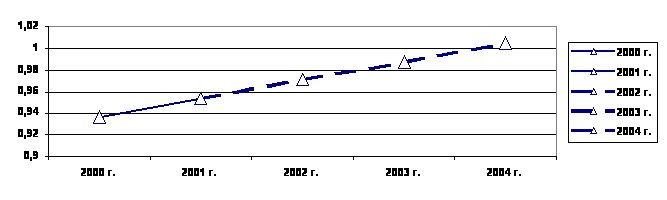
Рис. 22. Сдержанный прогноз ликвидности
Оптимистический прогноз ликвидности – результат экспертных оценок, основанных не только на сопоставлении ликвидности и чистой прибыли, но и на анализе других составляющих финансового состояния, позволяет надеяться на благоприятное разрешение кризиса в течение ближайших трех лет. При сохранении сдержанных тенденций в состоянии ООО "Строймаш" следует, по нашему мнению, инициировать процедуру ликвидации данного строительного предприятия.
Таким образом, стратегия финансового оздоровления включает в себя как план кардинальных перемен в деятельности предприятия (частичного или полного перепрофилирования), так и решение проблемы накопленных долговых обязательств.
3.2. Методика разработки инвестиционной программы для вывода из кризиса ООО "Строймаш"
Для вывода предприятия из кризисного состояния необходимо осуществить одну или несколько инвестиционных программ (процесс создания инвестиционной программы приведен на рис. 23), которые могут быть связаны со следующими антикризисными мероприятиями:
Рис. 23. Процесс разработки инвестиционной программы
несостоятельного предприятия
перепрофилирование производства;
закрытие нерентабельных производств и создание новых;
реорганизация производств;
пополнение оборотных средств.
Каждое из выбранных направлений нуждается в технико-экономическом обосновании и требует проведения четкого анализа инвестиций, результатом которого становится разработка инвестиционной программы несостоятельного предприятия. Инвестиционная программа несостоятельного предприятия имеет определенные особенности именно в силу несостоятельности инвестора. Поэтому одним из важнейших видов деятельности в этом направлении является поиск и привлечение финансирования под разрабатываемые инвестиционные программы. В этой связи процесс привлечения финансовых ресурсов под инвестиционные проекты несостоятельного предприятия выглядит следующим образом (рис. 24).
Рис. 24. Схема привлечения финансовых ресурсов
Таким образом, инвестиционная активность несостоятельного предприятия определяется прежде всего объемами средств, которые оно может привлечь. В этой связи, выделяются такие понятия как:
инвестиционные ресурсы несостоятельного предприятия – это средства, которые имеются в распоряжении предприятия, то есть располагаемые ресурсы;
инвестиционный потенциал несостоятельного предприятия – ресурсы, которые предприятие может мобилизовать на финансовом рынке;
инвестиционные потребности – объем средств, необходимый несостоятельному предприятию для осуществления инвестиционной программы;
инвестиционная программа – разработанная в рамках программы финансового оздоровления несостоятельного предприятия программа, включающая направления, сроки и объемы инвестиций;
потребность несостоятельного предприятия в инвестиционных ресурсах – разность между инвестиционными потребностями и инвестиционными ресурсами несостоятельного предприятия.
То есть:
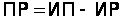 ,
где
ПР – потребность в инвестиционных ресурсах;
ИП – инвестиционный потенциал несостоятельного предприятия;
ИР – инвестиционные ресурсы несостоятельного предприятия.
Если:
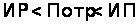 ,
где
Потр – инвестиционные потребности несостоятельного предприятия,
то ситуация для осуществления инвестиционной программы благоприятна, и сумма равная:
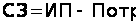 ,
может рассматриваться в виде мобильного резерва или страхового запаса (СЗ).
Определение показателей эффективности инвестиционного портфеля
Оценка экономической эффективности инвестиционного портфеля является одним из наиболее ответственных этапов предынвестиционных исследований. Она включает расчет и оценку прямых и косвенных показателей (рис. 25) [2, 22]. В частности, для реальных инвестиций проводится детальный анализ и интегральная оценка всей технико-экономической и финансовой информации.
Методы оценки эффективности инвестиционного портфеля основаны преимущественно на сравнении эффективности (прибыльности) инвестиций в различные инвестиционные ценности в зависимости от их весов. При этом в качестве возможных альтернатив вложениям средств в рассматриваемую инвестиционную ценность выступают инвестиции в наиболее надежные и наиболее ликвидные инвестиционные ценности.
Рис. 25. Система показателей для оценки эффективности инвестиций
Реализация инвестиционного проекта может быть представлена в виде двух взаимосвязанных процессов:
вложение средств в инвестиционную ценность;
получение доходов от вложенных средств.
Эти два процесса протекают последовательно (с разрывом между ними или без него) или на некотором временном отрезке параллельно. В последнем случае предполагается, что отдача от инвестиций начинается еще до момента завершения процесса вложений. Оба процесса имеют разные распределения интенсивности во времени, что в значительной степени определяет эффективность инвестиций.
При этом непосредственным объектом финансового анализа и определения экономической эффективности инвестиционного портфеля являются прямые финансовые потоки (т.н. саsh flow – потоки наличности), характеризующие оба эти процесса в виде суперпозиции (наложения), то есть перед потенциальным инвестором имеется картина совокупных денежных потоков. В случае производственных инвестиций интенсивность результирующего потока платежей формируется как разность между интенсивностью (расходами в единицу времени) инвестиций и интенсивностью чистого дохода.
Под чистым доходом понимается доход, полученный в каждом временном интервале, за вычетом