Антикризисное управление организацией (на примере ООО "Строймаш")
ЧД = Д – Р,
где
ЧД – чистый доход;
Д – доходы от инвестиционных ценностей, находящихся в портфеле;
Р – расходы, произведенные для получения дохода.
Оценка эффективности осуществляется с помощью вычисления совокупности прямых расчетных показателей или критериев эффективности инвестиционного портфеля. Эти показатели и методы их расчета будут рассмотрены ниже. Все они имеют одну важную особенность. Расходы и доходы, разнесенные по времени, приводятся к одному (базовому) моменту времени. Базовым моментом времени обычно является дата, определяемая исходя из характеристик инвестиционной ценности (для финансовых инвестиций – дата покупки финансового актива, для реальных – дата начала производства продукции, а для интеллектуальных – дата начала научной деятельности).
При выборе ставки дисконтирования ориентируются на существующий или ожидаемый усредненный уровень ссудного процента. Ставка дисконтирования, используемая в рыночной экономике, в значительной мере зависит от хозяйственной конъюнктуры, перспектив экономического развития страны, мирового хозяйства и является предметом серьезных исследований и прогнозов.
Для расчета основных показателей, без которых оценить эффективность инвестирования не представляется возможным, в качестве базового момента приведения разновременных платежей, как правило, берется начальная дата формирования инвестиционного портфеля.
Для оценки эффективности производственных инвестиций в основном применяются следующие показатели [25, 41]: чистый приведенный доход, внутренняя норма доходности, срок окупаемости капитальных вложений, рентабельность проекта и точка безубыточности. Для фондовых инвестиций: доходность к погашению, дивидендная ставка, ликвидность, динамика курсовой стоимости.
Перечисленные показатели являются результатами сопоставлений распределенных во времени доходов с инвестициями и затратами на производство.
Чистый приведенный доход
В основе большинства методов определения экономической эффективности инвестиционных проектов в рыночной экономике лежит вычисление чистого приведенного дохода (net present value).
Чистый приведенный доход (NPV) представляет собой разность дисконтированных на один момент времени (обычно на год начала реализации проекта) показателей доходов и расходов (капитальных вложений)
Потоки доходов и капитальных вложений обычно представляются в виде единого потока – чистого потока платежей, равного разности текущих доходов и расходов. Ориентиром при установлении нормы дисконтирования является ставка банковского процента или доходность вложений средств в ценные бумаги
Существуют различные формулы для определения чистого приведенного дохода. Наиболее распространенной интерпретацией является следующий вид:
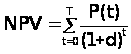 , (3)
где
t – годы реализации инвестиционного проекта (t = 1, 2, 3, …, T);
P(t) – чистый поток платежей (наличности) в году t;
d – ставка дисконтирования.
Однако, по нашему мнению, наиболее грамотной с точки зрения инвестиционного анализа является следующая интерпретация []:
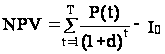 ,
где
I0 – первоначальное вложение средств в инвестиционный проект.
Экономический смысл ставки дисконтирования следующий: ее величина соответствует минимально приемлемой для инвестора норме дохода на капитал (как правило, ставка привлечения депозитов в коммерческих банках).
Чистый поток платежей включает в качестве доходов прибыль от производственной деятельности и амортизационные отчисления, а в качестве расходов – инвестиции в капитальное строительство, воспроизводство выбывающих в период производства основных фондов, а также на создание и накопление оборотных средств.
Влияние инвестиционных затрат и доходов от них на NPV можно представить в более наглядном виде, записав формулу (3) следующим образом:
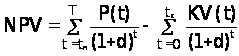 , (4)
где
tn – год начала производства продукции;
tc – год окончания капитального строительства;
KV(t) – инвестиционные расходы (капитальные вложения) в году t.
Отметим, что вместо годового интервала в этих формулах могут использоваться и меньшие временные интервалы – месяц, квартал, полугодие
Год начала производства продукции tn может не совпадать с годом окончания строительства
Случай t = tn > tc означает временную задержку производства продукции после завершения строительства, а случай t = tn < tc означает запуск производства до завершения строительства.
Внутренняя норма доходности
Внутренняя норма доходности (англ. internal rate of return – IRR) – показатель, позволяющий оценить степень привлекательности альтернативного размещения ресурсов. Экономический смысл этого показателя можно пояснить следующим образом. В качестве альтернативы вложениям финансовых средств в инвестиционный проект рассматривается помещение тех же средств (так же распределенных по времени вложения) под некоторый банковский процент. Распределенные во времени доходы, получаемые от реализации инвестиционного проекта, также помещаются на депозитный счет в банке под тот же процент.
При ставке ссудного процента, равной внутренней норме доходности, инвестирование финансовых средств в проект даст в итоге тот же суммарный доход, что и помещение их в банк на депозитный счет.
Таким образом, при этой ставке ссудного процента обе альтернативы помещения финансовых средств экономически эквивалентны. Если реальная ставка ссудного процента меньше внутренней нормы доходности проекта, то инвестирование средств в него выгодно, и наоборот. Следовательно, IRR является граничной ставкой ссудного процента, разделяющей эффективные и неэффективные инвестиционные проекты.
Из сказанного следует, что уровень IRR полностью определяется внутренними данными, характеризующими инвестиционный проект. Никакие предположения об использовании чистого дохода за пределами проекта не рассматриваются.
Методика определения внутренней нормы доходности зависит от конкретных особенностей распределения доходов от инвестиций и самих инвестиций. В общем случае, когда инвестиции и отдача от них задаются в виде потока платежей, IRR определяется как решение следующего уравнения относительно неизвестной величины d*:
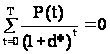 , (5)
где
d* = IRR – внутренняя норма доходности, соответствующая потоку платежей Р(t).
Уравнение (4) эквивалентно алгебраическому уравнению степени Т и обычно решается методом последовательных приближений.
Ясно, что величина IRR зависит не только от соотношения суммарных капитальных вложений и доходов от реализации проекта, но и от их распределения во времени. Чем больше растянут во времени процесс получения доходов в результате сделанных вложений, тем ниже значение внутренней нормы доходности.
Как правило, существует единственное значение IRR. Однако на практике могут встречаться более сложные случаи, когда это уравнение имеет несколько положительных корней. Это может, например, произойти, когда уже после первоначальных инвестиций в производство возникает необходимость крупной модернизации или замены оборудования на действующем производстве. В последнем случае следует руководствоваться наименьшим значением из полученных решений.
Срок окупаемости инвестиций
Срок окупаемости (payback method) – это один из наиболее часто применяемых показателей, особенно для предварительной оценки эффективности инвестиций.
Срок окупаемости определяется как период времени, в течение которого инвестиции будут возвращены за счет доходов, полученных от реализации инвестиционного проекта. Более точно под сроком окупаемости понимается продолжительность периода, в течение которого сумма чистых доходов, дисконтированных на момент завершения инвестиций, равна сумме инвестиций.
Для определения срока окупаемости можно воспользоваться формулой (4), видоизменив ее соответствующим образом. Левую часть этой формулы приравняем нулю и будем полагать, что все инвестиции сделаны в момент окончания строительства. Тогда неизвестная величина h периода с момента окончания строительства, удовлетворяющая этим условиям, и будет сроком окупаемости инвестиций.
Уравнение для определения срока окупаемости можно записать в виде:
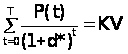 , (6)
где
KV – суммарные капиталовложения в инвестиционный проект.
Заметим, что в этом уравнении t = 0 соответствует моменту окончания строительства. Величина h, рассматриваемая как номер интервала срока окупаемости, определяется путем последовательного суммирования членов ряда дисконтированных доходов до тех пор, пока не будет получена сумма, равная объему инвестиций или превышающая его.
Обозначим совокупный доход на момент времени m через Sm, тогда
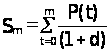 ,
причем, момент времени m выбран таким образом, что:
Sm < КV < Sm+1.
Тогда срок окупаемости приблизительно равен:
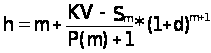 . (7)
Очевидно, что на величину срока окупаемости, помимо интенсивности поступления доходов, существенное влияние оказывает используемая норма дисконтирования доходов. Естественно, что наименьший срок окупаемости соответствует отсутствию дисконтирования доходов, монотонно возрастая по мере увеличения ставки процента.
На практике могут встретиться случаи, когда срок окупаемости инвестиций не существует (или равен бесконечности). При отсутствии дисконтирования эта ситуация возникает, только если срок окупаемости больше периода получения доходов от производственной деятельности. При дисконтировании доходов срок окупаемости может просто не существовать (стремиться к бесконечности) при определенных соотношениях между инвестициями, доходами и нормой дисконтирования.
Определим срок окупаемости инвестиционного проекта для случая, когда поток платежей является постоянной величиной.
Для этого положим в формуле (6) Р(t) = P = const.
Тогда сумма:
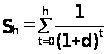 ,
является суммой членов геометрической прогрессии.
При

 ,
эта сумма равна
 .
Очевидно, при любом конечном h, Sh < S. Отсюда следует, что необходимым условием существования конечного срока окупаемости h является выполнение неравенства:
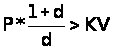 ,
что эквивалентно:
 . (8)
Неравенство (8) можно использовать для оценки существования срока окупаемости реальных проектов, если интенсивность поступления доходов можно аппроксимировать некоторой средней величиной, постоянной в течение всего производственного периода.
Заметим, что при определении срока окупаемости инвестиций последние не подвергались дисконтированию, а просто суммировались. Иногда полезно определять срок окупаемости инвестиций, осуществляя их приведение к моменту окончания строительства, наряду с доходами по той же процентной ставке.
В этом случае при норме дисконтирования, равной внутренней норме доходности, срок окупаемости инвестиций равен производственному периоду, в течение которого доходы от производственной деятельности положительны. Таким образом, IRR является предельной нормой дисконтирования, при которой срок окупаемости существует. Она может быть также ориентиром при оценке предельного значения нормы дисконтирования, соответствующей существованию срока окупаемости и в случае отсутствия дисконтирования инвестиций.
Основной недостаток срока окупаемости как показателя эффективности капитальных вложений заключается в том, что он не учитывает весь период функционирования производства и, следовательно, на него не влияют доходы, которые будут получены за пределами срока окупаемости.
Такая мера, как срок окупаемости, должна использоваться не в качестве критерия выбора инвестиционного проекта, а лишь в виде ограничения при принятии решения. Это означает, что если срок окупаемости больше некоторого принятого граничного значения, то инвестиционный проект исключается из состава рассматриваемых.
Рентабельность проекта
Показатель рентабельности (benefit-cost ratio), или индекс доходности (profitability index) инвестиционного проекта, представляет собой отношение приведенных доходов к приведенным на ту же дату инвестиционным расходам.
Используя те же обозначения, что и в формуле (2.2), получим формулу рентабельности (R) в виде:
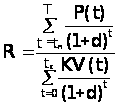 . (9)
Как видно из формулы (9), в ней сравниваются две части приведенного чистого дохода – доходная и инвестиционная.
Если при некоторой норме дисконтирования d* рентабельность проекта равна единице, это означает, что приведенные доходы равны приведенным инвестиционным расходам и чистый приведенный доход равен нулю. Следовательно, d* является внутренней нормой доходности проекта. При норме дисконтирования, меньшей IRR, рентабельность больше 1.
Таким образом, превышение над единицей рентабельности проекта означает некоторую его дополнительную доходность при рассматриваемой ставке процента. Случай, когда рентабельность проекта меньше единицы, означает его неэффективность при данной ставке процента.
Рассмотрим несколько альтернативных строительных проектов и на основе расчета основных показателей ликвидности выберем наиболее приемлемый для ООО "Строймаш" способ ревитализации (оживления) его деятельности.
Исходные данные для расчетов приведены в табл. 9.
Таблица 9
Исходные данные для расчета эффективности проекта 1
| Проект 1 | Проект 2 | |||
| Доходы, тыс. руб. | Расходы, тыс. руб. | Доходы, тыс. руб. | Расходы, тыс. руб. | |
| 1 год | 20 000 | 25 000 | ||
| 2 год | 30 000 | 25 000 | ||
| 3 год | 30 000 | 20 000 | 40 000 | 25 000 |
| 4 год | 35 000 | 18 000 | 45 000 | 20 000 |
| 5 год | 30 000 | 18 000 | 45 000 | 20 000 |
Доля капитальных затрат составляет по обоим проектам 30% за первый год и 40% – за второй. В следующих годах все затраты текущие. Ставка дисконтирования составляет 15%. Расчеты показывают, что проекты имеют следующие значения показателей эффективности инвестиций (табл. 10).
Таблица 10
Основные показатели проектов
| Показатель | Проект 1 | Проект 2 |
| Чистый приведенный доход | 3 922,156 тыс. руб. | -364,671 тыс. руб. |
| Внутренняя норма доходности | 20,17% | 14,71% |
| Срок окупаемости инвестиций | 6 лет | 12 лет |
На основании проведенных расчетов наиболее целесообразным вариантом инвестирования для проведения ревитализации является проект 1, по которому уже через несколько лет его осуществления возможно получение прибыли. Дополнительным аргументом в пользу первого проекта является то, что общие затраты по нему ниже чем по второму проекту.
Таким образом, после анализа основных показателей инвестиционных программ, одна или несколько из этих программ выбираются для осуществления.
3.3. Стратегия реструктуризации ООО "Строймаш"
Разработка плана финансирования инвестиционного портфеля
Поиск и оптимизация финансирования портфеля является одним из наиболее важных условий обеспечения эффективности его функционирования. Финансирование должно быть нацелено на решение двух основных задач:
обеспечение потока инвестиций, необходимого для своевременной реструктуризации портфеля;
снижение затрат и риска портфеля за счет оптимизации структуры инвестиционных ценностей и получения финансовых (налоговых, процентных) преимуществ.
Больший доступ к широкому кругу инвесторов (коммерческим банкам, общественным инвестиционным фондам, государственным фондовым источникам) открывает предприятию возможности для использования различных вариантов финансирования.
В этих случаях кредитные учреждения рассматривают совершаемые операции как предоставление кредита под определенную структуру портфеля, как совокупность инвестиционных ценностей.
Диверсификация источников финансирования портфеля создает возможность получить максимальный размер кредита, больший, чем возможная сумма кредита при вложении в отдельную инвестиционную ценность. Это обеспечивает требуемый уровень и объем финансовых потоков и дает возможность финансирования портфеля с наименьшими затратами.
Работы по обеспечению финансирования портфеля начинаются с планирования этой деятельности и отражаются в финансовом плане, который является элементом стратегического плана управления инвестиционным портфелем.
В инвестиционном плане конкретного портфеля закрепляются предварительные оптимальные значения финансовых показателей: доходности, риска, структуры инвестиционного портфеля, а также долей по каждому элементу инвестиционного портфеля, условий финансирования, и критериев реструктуризации. Эти параметры создают заинтересованность в финансировании инвестиций, снижают совокупные затраты инвестора, создают предпосылки для прироста стоимости инвестиционного портфеля и минимизации финансового риска инвестора.
Получение финансовых преимуществ достигается благодаря гибкости распоряжения финансовыми ресурсами и своевременным перераспределением их между различными элементами инвестиционного портфеля в рамках предприятия, то есть своевременной передачи прав собственности на инвестиционные ценности, с помощью которых можно в данный конкретный момент времени получить налоговые преимущества, что может существенно снизить финансовые выплаты в процессе жизненного цикла инвестиционного портфеля.
Потенциальный объем и количество элементов инвестиционного портфеля в значительной степени зависит от структуры финансирования, возможностей погашения задолженности и чувствительности портфеля к изменениям макроэкономических параметров. Добиться эффективного решения этих вопросов невозможно без грамотного планирования процесса финансирования портфеля на всех стадиях его жизненного цикла.
План финансирования портфеля предназначен для упорядочения всего процесса финансирования и базируется на стратегии маркетинга предприятия, которая требует выяснения следующих вопросов:
деловая заинтересованность конкретного инвестора в приобретении конкретной инвестиционной ценности;
степень риска, которую может принять на себя инвестор;
объем прав собственности, которые желает получить инвестор в результате осуществления инвестиций;
достаточность и определенный уровень финансовых потоков в процессе функционирования портфеля и налоговых преимуществ для обеспечения заинтересованности инвестора.
Необходимо тщательно рассмотреть возможности эмиссии различных типов и объемов долговых обязательств, а также график покрытия потребностей, выходящих за рамки долговых обязательств и акций.
Разработка плана финансирования в процессе функционирования портфеля предусматривает выбор реальных альтернативных источников финансирования портфеля, сформированных в результате проведения переговоров с инвесторами. Для этого все возможные альтернативные источники финансирования (эмиссионные, кредитные ресурсы, а также фонды предприятия) вносятся в модель движения денежных средств (с учетом долгового финансирования).
Альтернатива финансирования портфеля, обеспечивающая минимальные затраты на возрастание стоимости капитала и наименее чувствительная к колебаниям ключевых экономических показателей портфеля, используется для согласования графиков и подписания соглашений с выбранными для финансирования инвесторами.
Одна из проблем, которую приходится решать при разработке плана финансирования портфеля, это учет совокупного риска инвестиционных ценностей. При этом основное назначение плана финансирования – рациональное распределение возможных финансовых рисков между элементами инвестиционного портфеля.
При разработке плана финансирования, надлежащим образом разделяющего риск и доходность портфеля между элементами в процессе его функционирования, можно натолкнуться на требование инвесторов предоставить дополнительные гарантии, снижающие отдельные виды риска. Все возможные виды рисков, которые удается выявить, оценить и учесть при анализе рисков, в финансовом плане портфеля оформляются в специальном инвестиционном меморандуме инвестиционного портфеля.
Помимо достаточности предполагаемых доходов часто рекомендуется, чтобы план финансирования включал в себя резервный фонд (мобильный капитал) для поддержания ликвидности портфеля, который должен поддерживаться на определенном уровне, например, на уровне максимальных ежегодных выплат по задолженностям. Финансовые соглашения должны быть составлены таким образом, чтобы в любом году, когда приходится пользоваться резервным фондом выплат по задолженностям, прибыль после выплат на управление и обслуживание распределялась бы вначале на выплату по задолженностям, затем на компенсацию резервного фонда и, наконец, по участникам и третьим сторонам.
В некоторых портфелях вместо резервного фонда для выплат по задолженностям может использоваться принцип реализации элементов инвестиционного портфеля. В портфелях, обеспеченных доходами, управляющий портфелем обязуется осуществлять выплаты по задолженностям, гарантируя на эти цели определенный процент доходов, получаемых при осуществлении инвестиционного процесса в рамках функционирования портфеля.
При этом недостаточность поступающих из этого источника сумм для оплаты задолженностей не рассматривается как невыполнение долговых обязательств. Возникающий при этом дефицит ликвидности суммируется и выносится на срок окончательной выплаты задолженности.
План финансовых потоков должен предусматривать возможности дополнительного финансирования, необходимость в котором может возникнуть из-за задержки, значительного увеличения стоимости портфеля или проблем, связанных с его функционированием. Необходимо установить контакт с отдельными кредиторами для обеспечения приемлемости непредвиденных моментов в плане финансирования.
После осуществления участниками проекта надежных мер по снижению и страхованию риска всех элементов инвестиционного портфеля, инвестор может сформировать соответствующие виды гарантий частичных или полных выплат задолженностей на определенных стадиях функционирования портфеля или при его ликвидации.
Риск промежуточной ликвидности
Как правило, инвесторов беспокоит влияние на текущую стоимость управления портфелем непредусмотренных повышений затрат, возникающих из-за различных причин: инфляции, технических сложностей, макроэкономических проблем, правительственных постановлений или колебания курсов валют. Поэтому перед началом функционирования портфеля управляющий и инвесторы должны прийти к соглашению относительно минимизации риска потери его совокупной стоимости. Для этого осуществляются следующие мероприятия.
Разрабатывается финансовый план и его составляющие – план-график финансовых интервенций, график погашения задолженностей, финансовые соглашения между управляющим портфелем и инвесторами – должны учитывать все меры, принимаемые участниками инвестиционного процесса к снижению финансового риска, а также финансовые гарантии инвесторам.
На практике применяют 4 метода финансирования портфеля:
финансирование за счет выпуска акций;
ссудное финансирование;
финансирование за счет собственных фондов;
правительственная помощь;
комбинированный.
Как правило, на практике финансирование осуществляется на основе оптимального, минимизирующего затраты сочетания перечисленных методов, то есть используется комбинированное финансирование.
Финансирование за счет выпуска акций
Привлечение инвестиционных ресурсов через выпуск ценных бумаг может осуществляться в форме денежных вкладов, оборудования, технологий, а также в форме экономического обоснования проекта или права использования национальных ресурсов, если акционером является правительственная организация.
Основной объем акционерных инвестиций поступает от участников инвесторов в ходе первоначального наполнения инвестиционного портфеля, хотя могут производиться вклады в форме подчиненных кредитов уже в ходе функционирования портфеля.
Потенциальными покупателями выпускаемых акций могут стать:
внешние инвесторы, заинтересованные в окупаемости вложенных средств, получении налоговых выигрышей, приросте стоимости вложенного капитала, а также в получении фиксированного инвестиционного дохода;
спекулянты, заинтересованные в перепродаже акций эмитента после повышения их курсовой стоимости при условии успешной инвестиционной деятельности эмитента;
заказчики, заинтересованные в продукции, производимой в результате реализации реального инвестиционного проекта и ввода в эксплуатацию мощностей.
Для привлечения крупных объемов финансовых ресурсов, необходимых для осуществления крупномасштабных инвестиций (приобретение крупного пакета акций, строительство недвижимости), могут быть использованы средства частных лиц и общественности. При этом выпуск акций совмещается с выпуском долговых обязательств.
Акционерные инвестиции являются предпочтительным источником финансирования, так как дают возможность перенести на более поздние сроки выплату основных сумм погашения задолженности, когда возрастает способность портфеля генерировать доходы. Кроме того, появляется возможность маневрирования временно свободными инвестиционными ресурсами.
Ссудное финансирование
Источниками ссудного финансирования могут быть:
долгосрочные кредиты у самостоятельных или входящих в группы банков;
кредиты в государственных учреждениях;
долговые обязательства общественности;
частное размещение долговых обязательств.
Выбор варианта ссудного финансирования основывается на результатах анализа финансового рынка и условий функционирования инвестиционного портфеля: оптимальной структуре финансирования, возможностях портфеля и входящих в него инвестиционных ценностей обеспечивать погашение кредитов и выплату процентных ставок. При этом процентные ставки могут быть фиксированные или скользящие, т. е. изменяющиеся в зависимости от периода кредитования.
Альтернативный выбор скользящих или фиксированных процентных ставок определяется чувствительностью макроэкономических показателей финансового рынка к изменению этой ставки, а также получаемой потенциальной экономией (если рынок характеризуется нормальной, повышающейся кривой процентных доходов).
Потенциальная экономия рассчитывается как разность между текущими повышенными суммарными затратами на выплату фиксированных процентных ставок долгосрочного кредита и текущими пониженными суммарными затратами на выплату скользящих процентных ставок.
Сроки истечения долговых обязательств также могут быть определяющим фактором, поскольку при скользящих процентных ставках они часто бывают короче, чем при фиксированных или при изменяющихся процентных ставках до истечения срока долгового обязательства. Привлекательным источником кредитов с фиксированной процентной ставкой могут быть общественные фонды.
Правительственная помощь
Правительство может предоставлять двухстороннюю финансовую помощь или экспортное кредитное финансирование в реализации проектов с участием иностранных фирм (подрядчиков и поставщиков) или заинтересованных третьих сторон.
Государственные учреждения могут осуществлять эту помощь непосредственно за счет инвестиционных программ через субсидирование или гарантии ссуд либо косвенно, за счет гарантий цен и расширения налоговых преимуществ.
Привлечение дополнительных источников финансирования
Привлечение финансирования – одна из основных потребностей любого предприятия. Эта задача решается во взаимодействии предприятия с инвестиционным институтом, например, для размещения эмиссии акций или облигаций. Благодаря такому взаимодействию предприятие может правильно построить свою политику привлечения капитала, выбрать оптимальные источники финансирования, снизить стоимость заемных средств. С другой стороны, в рамках предприятия могут действовать подразделения, имеющие потребности в финансировании. Для удовлетворения они могут, во-первых, запрашивать ресурсы внутри предприятия, во-вторых, выходить на внешний по отношению к предприятию рынок капитала.
Реальный сектор экономики располагает инвестиционными возможностями, для реализации которых в целях извлечения прибыли необходимы капитальные ресурсы. С другой стороны, существуют сектора, не обладающие внутренним инвестиционным потенциалом, однако владеющие свободными ресурсами. Рынок капитала появился и получил развитие как механизм, упрощающий и удешевляющий отношения между теми, кто владеет ресурсами, и теми, кто в них нуждается.
Банковская система является одним из проводников капитала в реальный сектор. Однако при сегодняшнем раскладе в экономике страны банки теряют статус оплота финансовой системы. Доверие к банкам пошатнулось, что вызовет, кроме прочего, повышенную избирательность при выдаче кредита, тем более долговременного. В результате, предприятие, даже при явных инвестиционных возможностях, может остаться без финансирования.
Наиболее привлекательным для предприятия является рынок ценных бумаг, который, к сожалению, не успев развиться до той степени, когда не только крупные, но и средние и мелкие предприятия смогут привлекать на нем ресурсы, оказался откинутым в результате кризиса на несколько лет назад. В настоящее время на рынке акций остались только крупные и наиболее профессиональные операторы, а объемы сделок сократились в десятки раз. Следовательно, планы эмиссии акций для продажи на рынке целесообразно скорректировать в сторону привлечения зарубежных инвесторов.
Но жизнь не останавливается, то есть потребностей в финансировании не уменьшается. На предприятиях зачастую возникают проблемы финансирования, причем, проблема одного бизнеса – нехватка средств для потенциально возможного роста, другого – нехватка средств вообще (при стагнирующем производстве), а третьего – невозможность расширения на имеющихся площадках.
Для предприятия, как правило, необходимы услуги по комплексному финансированию – привлечение инвесторов, как на долговой, так и на долевой (акционерной) основе, но без передачи прав собственности на контрольный пакет. Предприятия второго типа заинтересованы в привлечении стратегического инвестора, и основные акционеры, скорее всего, согласны с потерей контроля. Как правило, стратегический инвестор желает приобрести более 50%, а иногда более 75% акций такого предприятия, то есть поглотить его. Владельцы предприятий третьего типа располагают средствами (или представляют схемы для получения средств) для приобретения (поглощения) или объединения (слияния) с другим бизнесом, которое должно принести дополнительный доход (синергический эффект).
Услуги всех перечисленных типов оказываются специфическими финансовыми институтами – инвестиционными банками, – которые пока только зарождаются в России как звено финансовой системы. В инвестиционные банки чаще всего преобразуются крупные универсальные инвестиционные компании и банки, работающие на рынке ценных бумаг.
С одной стороны, инвестиционный банк должен иметь мощную аналитическую службу, способную, работая совместно с предприятием, проникать в суть производственных и инвестиционных процессов. С другой стороны, инвестиционному банку необходима инфраструктура, позволяющая работать на всех сегментах рынка ценных бумаг, а также организовывать взаимодействие с банковскими структурами.
Инвестиционный банк осуществляет поиск стратегического инвестора, выступает в качестве консультанта при слияниях компаний и участвует во всех необходимых сделках с акциями.
Типичный продукт по корпоративному финансированию, предлагаемый инвестиционным банком, обычно содержит услуги по:
1. Оцениванию необходимости привлечения ресурсов (инвестиционная диагностика);
2. Разработке оптимальных инструментов финансирования и выработке рекомендаций по их применению (инвестиционное проектирование);
3. Посредничеству между предприятием и структурами предложения капитала (эмиссионная деятельность, сделка по предоставлению кредита);
4. Сопровождению проекта финансирования (финансовое консультирование).
Анализ деятельности предприятия проводится со степенью детализации, необходимой для выявления объема потребности в дополнительном финансировании. Возможна ситуация, когда потребности в дополнительном финансировании не будет выявлено вовсе. Тем не менее, финансовый анализ и экономическая оценка предприятия достаточно важны в инвестиционно-банковском процессе. Именно на основе результатов анализа строятся все дальнейшие действия по выбору типа источников и привлечению финансирования.
Следует добавить, что в основе удовлетворения потребностей предприятия в финансировании лежит сделка (ряд сделок) по купле-продаже его ценных бумаг или по предоставлению банковского кредита. Важнейшими параметрами сделки являются ее размер и цена, которые, кроме прочего, зависят от финансового инструмента, выбранного для обеспечения инвестиционных потребностей заемщика.
Долговое финансирование предприятия выгодно использовать не на временной основе, а с оставлением постоянной доли в авансированном капитале, то есть последовательно равными суммами подменяя долг собственными финансовыми ресурсами. С одной стороны, это освобождает от единовременного погашения достаточно крупной основной части долга из прибыли или других собственных источников. С другой стороны, поддерживая существенную долю долга в авансированном капитале предприятия, возможно, постоянно пользоваться налоговыми преимуществами финансового левериджа, тем самым, увеличивая рыночную стоимость предприятия. Разумеется, такое поведение потребует четкого расчета, основанного на стабильном прибыльном функционировании.
Инструмент финансирования выбирается в зависимости от суммы, срока и ограничения на стоимость капитала, накладываемого рентабельностью проектов предприятия. Изначально рассматриваются практически любые возможности – от обыкновенных акций до банковского кредита и облигаций. Эмиссия акций, как уже было сказано, вряд ли может быть в настоящее время успешно размещена на российском рынке. Существует, однако, возможность частного размещения, означающая продажу всего выпуска одному или нескольким стратегическим инвесторам. Услуги инвестиционного банка могут включать поиск таких инвесторов.
Банковский кредит в настоящее время излишне дорог. Однако инвестиционный банк может провести работу по созданию банковского синдиката, кредитующего предприятие по сниженной ставке. Синдицированный кредит обычно дешевле кредита единичного банка, поскольку вся совокупность кредитных рисков, сопутствующих данному кредиту, делится между участниками синдиката.
Сегодняшние проблемы банковской системы – основа для возникновения возможности выпуска корпоративных облигаций, которые представляют собой инструмент долгового финансирования, имеющий кредитную природу. Возможен выпуск облигаций различного вида: купонные облигации (с фиксированной и плавающей купонной доходностью), дисконтные облигации и конвертируемые облигации (доходность увязывается с параметрами размещения дополнительной эмиссии акций и их курсовой стоимостью).
Некрупные облигационные займы (3-10 млн. долл.) могут быть размещены частным образом. Крупные займы (более 10 млн. долл.) должны обслуживаться совместно несколькими финансовыми институтами и размещаться как частным образом, среди крупных инвесторов, так и публично, среди мелких и средних инвесторов.
Существует также множество "нетрадиционных" для российского рынка капитала инструментов, с помощью которых возможно привлекать финансирование. Некоторые инструменты, используемые в финансовой практике для привлечения финансовых ресурсов, рассмотрены ниже, однако, стоит иметь в виду, что, как правило, часто есть возможность сконструировать инструмент, точно удовлетворяющий специфике конкретного предприятия и наиболее подходящий для него.
Варианты эмиссионного финансирования
Одним из способов привлечения финансирования на ООО "Строймаш" может стать акционирование и последующее привлечение финансирования за счет различных вариантов эмиссии:
1. Эмиссия обыкновенных акций.
2. Эмиссия привилегированных акций.
3. Эмиссия облигаций предприятия.
4. Выпуск векселей для получения кредита.
Эмиссия обыкновенных акций
Выпуск акций позволяет привлечь финансирование на долгосрочной основе, при этом предприятие-эмитент не берет на себя фиксированных обязательств. Недостаток этого варианта привлечения капитала – чрезвычайно низкие рыночные цены на российские акции, сложившиеся к настоящему времени. Поэтому реализовать акции можно только в случае привлечения крупного стратегического инвестора, желающего приобрести значительный (обычно, не менее блокирующего) пакет акций.
Эмиссия привилегированных акций
Выпуск привилегированных акций также позволяет привлечь финансирование на долгосрочной основе. Однако в настоящее время размещение выпуска привилегированных акций по удовлетворительным ценам может быть сопряжено с определенными сложностями, поскольку привилегированные акции, как правило, не представляют интереса для стратегических инвесторов, а публичное их распространение может оказаться достаточно трудоемким процессом. Тем не менее, при правильном выборе параметров привилегированных акций (размер дивиденда, оговорка об отзыве, условие конвертации и т. д.) задача привлечения финансирования может быть решена.
Эмиссия корпоративных облигаций
Размещение облигационных займов пока ещё не получило широкого распространения на российском финансовом рынке. Однако, на наш взгляд, в настоящее время предприятия получили возможности для более активного использования этого источника финансирования. Благодаря выпуску облигационных займов предприятие может снизить стоимость финансовых ресурсов по сравнению с банковским кредитом; кроме того, облигации могут быть источником долгосрочных ресурсов.
Кроме выпуска облигаций предприятие может осуществить выпуск краткосрочных векселей, также выступающих в этом случае в роли инструмента привлечения ресурсов. В этом случае предприятие может не регистрировать эмиссию (выпуск) и уменьшить накладные расходы на ее проведение. Однако объем привлекаемого таким образом финансирования будет меньше, чем при эмиссии облигаций.
Выпуск векселей для получения кредитов
Банковский кредит является одним из основных источников формирования оборотных средств предприятия. Он позволяют отчасти решить проблемы с финансированием текущей деятельности, однако получить долгосрочный кредит для реализации имеющихся инвестиционных проектов достаточно трудно.
Для выявления наиболее подходящего и эффективного источника финансирования своей деятельности предприятие может прибегнуть к бизнес-планированию и финансовому анализу.
Бизнес-планирование и финансовый анализ как основа привлечения финансирования
Результатом бизнес-планирования является бизнес-план, который, в первую очередь, является основой внутрикорпоративного управления, своего рода фундаментом, на котором базируется работа любого предприятия. И далеко не во всех случаях он предназначен для внешнего применения. Однако, как показывает опыт, не все предприятия осознают это и зачастую начинают работать с бизнес-планом в основном в двух случаях: при необходимости получения кредита или при поиске инвестора.
При составлении бизнес-плана могут проводиться независимые экспертные опросы, аналитические исследования различных сегментов внутренних и внешних рынков.
Значительное внимание при работе над проектами должно отводиться финансовому анализу, с использованием различных методик, соответствующих принципам международного финансового учета, представляющих собой инструментарий комплексного анализа финансового состояния и оценки результатов деятельности предприятия.
Практика бухгалтерского учета и проектного анализа рекомендует опираться в финансовых расчетах на принцип консерватизма. Это означает, что при