Инвестиционный проект "Складской комплекс"
Для использования данного метода нужно выбрать интервал планирования, на котором достигается полное освоение производственных мощностей. Затем методом итераций подбирается искомое значение объёма производства (обычно в натуральном выражении) или объёма продаж (обычно в денежном выражении). Проект признаётся устойчивым, если найденная величина не превышает 75-80% от нормального уровня [35]. Применяется также и аналитический метод расчёта точки безубыточности. Для этого необходимо подразделить текущие (производственные) затраты на условно-переменные и условно-постоянные, а затем подставить их в формулу:
BEP = FC/V – VC, (2.4)
где BEP – величина точки безубыточности; V – выручка от реализации;
FC - условно-постоянные затраты; VC - условно-переменные затраты.
При определении критических точек для каждого конкретного участника проекта, вероятные убытки могут быть устранены за счёт создания запасов (резервов), возмещения страховыми выплатами. После учёта всех потенциально критических точек проекта, разработки механизмов компенсации возможных потерь, проект считается устойчивым.
4. Статистический метод оценки рисков. Сущность его заключается в построении вероятного распределения доходности и исчислении стандартного отклонения от средней доходности и коэффициента вариации. Последний и рассматривается как степень риска, связанного с соответствующим активом. Чем выше коэффициент вариации, тем более рисковым является данный проект. Для этого рассчитываются следующие показатели:
Средняя (ожидаемая) доходность, как среднеарифметическая величина произведения прогнозной доходности (отдачи) на вероятность такой отдачи.
Стандартное отклонение, как среднеарифметическая величина произведения разницы отклонений для каждого проекта на вероятность прогнозируемой отдачи.
Коэффициент вариации, как частное от деления стандартного отклонения проекта на среднюю ожидаемую доходность.
Снижение рисков. В зависимости от целей инвестиций, стиля управления, формирования инвестиционных предпочтений и установления ограничений, характерных для конкретного инвестора, теоретически возможны четыре основных пути стратегий инвестирования: избежание (одновременно означает отказ от направленности на доходность инвестиций), удержание, передача (например, передача третьим лицам) и снижение степени риска (подразумевает контролируемый уровень риска) [34]. Для снижения степени риска, то есть сокращения вероятности и объёмов потерь применяют разные приёмы, из которых наиболее распространёнными являются: диверсификация, приобретение дополнительной информации о выборе и результатах, лимитирование, страхование и самострахование [3]. Под диверсификацией в широком смысле понимается сознательный подбор комбинаций инвестиционных проектов, когда достигается не просто их разнообразие, а определённая взаимозависимость динамики доходов и приемлемый уровень риска. Достоверность и полнота информации, на основе которой принимаются инвестиционные решения, является важным фактором. Любое приобретение дополнительной информации, являющейся товаром особого рода, с лихвой окупается в результате получения существенной выгоды от инвестиций.
Лимитирование – установление предельно допустимой суммы средств на выполнение определённых операций, в случае невозвращения которой это несущественно отразится на финансовом состоянии предприятия.
Сущностью страхования заключается в распределении ущерба между участниками страхования. Это дело платное независимо от того, наступит или нет случай потери имущества. Сэкономить на затратах по страхованию можно самострахованием. Это означает, что предприниматель решил подстраховаться сам, - создать резерв непосредственно в хозяйствующем субъекте.
Вывод: Самый верный приём снижения степени риска - компетентное управление предприятием, начиная с момента создания и на всех этапах его функционирования. Во всём этом и заключается смысл искусства управления.
2.3. Проектирование и строительство складского комплекса
Описание инвестиционного строительного проекта. Компания АБМ Партнер как Заказчик, уполномоченный инвестором - компанией ОАО ”АБТ Чартер”, обратилась в банк АКБ “Стандарт” с вопросом о возможности получения кредита для реализации инвестиционного проекта по строительству складского комплекса на приобретаемом ею в свою собственность с этой целью неосвоенном участке площадью 25 000 кв.м в Ленинском районе Московской области в 28км от МКАД по Каширскому шоссе стоимостью $1 052 200.
Заказчик предоставил проект строительства, включающий необходимый комплекс взаимосвязанных технической и экономической документации и экономическое обоснование (ТЭО). В стандартной форме-анкете отражена необходимая информация для характеристики финансового состояния предприятий-участников проекта с расчётом показателей: коэффициента процентного покрытия, валовой и чистой прибыли, ставки налога, доходности капитала, размеров капиталовложений и амортизации, показателей роста.
Упрощённый бизнес-плана по строительству складского комплекса.
Комплекс представляет собой помещение суммарной площадью 2 808 кв.м и крытой рампой площадью 504 кв.м, офисное здание с помещениями площадью 230 кв.м и здание со вспомогательными помещениями площадью 312кв.м. Склад разделён на два блока: среднетемпературный (tк = -5ё+8°С) и сухой склад (tк = +15ё+18°С). Кроме того, в состав склада входят охлаждённые тамбуры, офисное помещение (S = 72м2), компрессорная (S = 72м2), и аккумуляторная (S = 72м2). Кроме тамбура имеется внутренняя перегрузочная секция (камера) с температурным режимом, как и у остальных камер данного блока (см. план-схему Приложение 5).
Для укомплектования новым оборудованием будет применён лизинг от фирм-производителей: “Lennox” (Франция), “HK Refrigeration” (Франция) и “Bitzer” (Германия) (см. Приложение 3). Предполагаемые расходы на основное оборудование в проекте составят: $600 000 + $191 400 (лизинг) = $791 400.
Суммарная сметная стоимость на строительство в данном инвестиционном проекте равна $2 736 976. С запланированным удорожанием (то есть самострахование 40%) она составит не более: 4 580 576 х 1,4 = $6 412 807.
Заказчик уполномочен инвестором решать вопрос о передаче в качестве залога для получения кредита приобретаемый им в свою собственность неосвоенный участок под строительство складского комплекса при условии предоставлении кредита со сроком погашения 5-6 лет и стоимостью (ценой) авансированного капитала не более 35%.
Тогда необходимые ресурсы увеличатся: 6 412 807 х 1,35 = $8 657 290 + 3% ($232 000 на разработку бизнес-плана [7], ТЭО проекта и мониторинг проекта) ~ $8 917 000.
Результаты маркетингового исследования, проведённого ОАО ”АБТ Чартер” и консалтинговой акционерной компанией АБМ Партнер, дали возможность сделать следующие выводы.
На основании анализа хозяйственной деятельности компании ОАО ”АБТ Чартер”, её положения на рынке, установлено, что предприятие относится ко II группе инвестиционной привлекательности. При этом отдельные показатели находятся ниже рекомендуемых значений. Предприятие недостаточно устойчиво к колебаниям рыночного спроса на свою продукцию (услуги) и другим факторам финансово-хозяйственной деятельности. Хотя платежеспособность, доходность и финансовая устойчивость предприятия находятся на высоком уровне, следует отметить, что одновременное снижение показателей рентабельности продаж и оборачиваемости производственных активов является “диагнозом” проблем, связанных с реализацией товаров (услуг) и работой служб, связанных с маркетингом.
Наблюдаемое снижение оборота компании вызывается причинами, связанными с текущей ситуацией менеджмента: Для её исправления возможности в компании имеются. В целом ситуация с клиентами и заказчиками выглядит положительной.
При анализе системы управления выявлено, что качество финансового и производственного менеджмента компании ОАО ”АБТ Чартер” удовлетворительное и, в основном, соответствует представлениям современного построения системы управления.
Из анализа ситуации на рынке известно, что предприятие имеет шансы для дальнейшего успешного развития своей деятельности. С увеличением количества заказов закономерен рост и развитие фирмы по объёму реализованного товара (услуг). Компания должна совершенствовать свою структуру и деятельность в целом, чтобы увеличивать свои доходы. Поэтому компания будет вынуждена сокращать свои издержки, в частности, переходить от аренды складских помещений к обретению собственного складского комплекса полностью отвечающего особенностям своего бизнеса.
Стоимость данного инвестиционного проекта ~ $8 917 000. Её можно рассматривать только как ориентировочную, поскольку экономическая ситуация постоянно изменяется и это требует такого же её отслеживания.
Подрядчиком строительства складского комплекса данного инвестиционного проекта по результатам тендера является компания ОАО “Геострой” (г.Москва).
Вывод: Так как не выявлено фактов увеличивающих риск кредитования, а финансовое состояние предприятий-участников проекта и самого проекта строительства (включая ТЭО) удовлетворительное, то для принятия окончательного решения требуется провести подробный выбор оборудования, его характеристик и технологического процесса на предприятии ОАО “АБТ Чартер”, а также оценку предлагаемого инвестиционного проекта и его экономической эффективности.
ГЛАВА 3
ТЕХНОЛОГИЧЕСКАЯ (ТЕХНИЧЕСКАЯ) ЧАСТЬ
Строительство любого объекта может быть начато только при наличии соответствующего проекта. Этап проектирования строительства имеет важное значение, так как от качества проекта зависит будущая эффективность работы предприятия, поэтому оно осуществляется проектными организациями, имеющими лицензии на этот вид деятельности. Проект строительства включает необходимый комплекс взаимосвязанных технической и экономической документации и проходит следующие этапы:
технико-экономическое обоснование (ТЭО);
технический проект (устанавливает основные проектные решения, определяет общую сметную стоимость строительства и основные технико-экономические показатели будущего предприятия);
рабочие чертежи (выполняются на основе технического проекта).
В последние годы во многих случаях вместо ТЭО стал разрабатываться бизнес-план. Описание упрощённого бизнес-плана по строительству складского комплекса приведено в Главе 2.
Требуется провести подробный выбор оборудования, его характеристик и технологического процесса на предприятии ОАО “АБТ Чартер”, а также оценку инвестиционного проекта и его экономической эффективности.
1. Холодильный склад. Складской комплекс представляет собой следующую конструкцию: монолитные железобетонные (ж/б) фундаменты; металлический окрашенный каркас с использованием ферм L=18м, колонн и прогонов из профильного металла, к которому крепятся теплоизоляционные пенополиуретановые (ППУ) сэндвич-панели, толщина панелей у внешних стен и потолка - 120мм, межкамерные перегородки - 80мм. Подсыпка пола из песка или гравия, на которой выполняется железобетонная плита толщиной 400мм, по которой в низкотемпературном отделении укладывается система подогрева грунта, сверху покрываемая бетонной или цементной стяжкой толщиной 50мм, далее укладывается первый слой пароизоляции, по которой с шагом в 1м укладываются деревянные лаги, между которыми располагаются ППУ маты толщиной 120мм, поверх укладывается второй слой пароизоляции, монолитное железобетонное покрытие толщиной 120мм, с последующей шлифовкой и нанесением финишного покрытия. Полы среднетемпературного и сухого склада представляют аналогичную конструкцию, но без обогрева грунта. Полы прочих помещений представляют следующую конструкцию: монолитное железобетонное покрытие толщиной 100мм с последующей шлифовкой и нанесением финишного покрытия. Предусмотрено наличие двух перегородок из противопожарных сэндвич-панелей типа “BordProfil” марки VPS-150 (минеральная вата), а над рампой - навес из окрашенного профлиста.
Предварительная смета на строительство низкотемпературного склада приведена в таблице 3.1., где приняты следующие обозначения: облицовки сэндвич-панелей Ц - сталь оцинкованная d = 0,55мм; Цкр - сталь оцинкованная d = 0,55мм с лакокрасочным покрытием; Б - бумага с защитной плёнкой.
Предварительная смета на строительство
Табл. 3.1.
№ пп |
Наименование материалов и видов работ |
Ед. изм. |
Кол- во |
Ст-ть работ за ед., у.е. |
Ст-ть Матер. за ед., у.е. |
Общая ст-ть за ед., у.е. |
Сумма за объём, у.е. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Устройство грунтованного металлокаркаса (фермы L = 18м, прогоны, колонны) | т | 245,5 | 270 | 1256 | 1526 | 374 633 | |
| Устройство наружных стен из ППУ сэндвич-панелей Цкр/Цкр 120мм, включая сэндвич-панели, пену, силикон, метизы и строительные работы | м2 | 1 008 | 6,6 | 65,77 | 72,37 | 72 949 | |
|
Устройство внутренних перегородок из ППУ сэндвич-панелей Цкр/Цкр 80мм, включая сэндвич-панели, пену, силикон, метизы и строительные работы |
м2 | 1 829 | 6,1 | 52,98 | 59,08 | 108 057 | |
| Устройство облицовки колонн из ППУ сэндвич-панелей Цкр/Ц 80мм, включая сэндвич-панели, пену, силикон, метизы и строительные работы | м2 | 180 | 6,1 | 51,98 | 58,08 | 10 454 | |
| Устройство противопожарных преград из сэндвич-панелей типа “NordProfil” марки VPS-150, включая панели, пену, силикон, метизы и строительные работы | м2 | 422 | 8,18 | 81,88 | 90,06 | 38 005 | |
| Устройство облицовки стен (рампа) профлист окрашенный | м2 | 511 | 4,95 | 13,2 | 18,15 | 9 275 | |
| Итого по стенам и металлокаркасу, с учётом офис. помещен.: | 613 373 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Устройство потолка из ППУ сэндвич-панелей Цкр/Ц 120мм, включая металлическое крепление потолочных панелей, пену, силикон, метизы и строит. работы | м2 | 2 952 | 7,32 | 66,38 | 73,7 | 217 562 | |
| Устройство межэтажного перекрытия в офисе, включая прогоны, профлист, монолит ж/б покрытие, покрытие из керамической плитки | м2 | 72 | 18 | 70 | 88 | 6 336 | |
| Итого по потолкам и межэтажному перекрытию, вкл. офисные помещ.: | 223 898 | ||||||
| Устройство пола холодильных камер, включая маты из ППУ сэндвич-панелей Б/Б 120мм, деревянный каркас, пену, силикон, метизы, 2 слоя пароизоляции, ж/б покрытие, систему подогрева грунта и строительные работы | м2 | 1 080 | 19,1 | 88,8 | 107,85 | 116 478 | |
| Устройство пола средне-температурного и сухого склада, включая маты из ППУ сэндвич-панелей Б/Б 120мм, деревянный каркас, пену, силикон, метизы, 2 слоя пароизоляции, ж/б покрытие толщиной 120мм, финишное покрытие, строительные работы | м2 | 1 728 | 16,5 | 76,8 | 93,3 | 161 222 | |
| Устройство пола в прочих помещениях с учетом офисного помещения, аккумуляторной и рампы, вкл. монолитное ж/б покрытие толщиной 100мм, шлифовку, финишное покрытие | м2 | 432 | 6,45 | 23,25 | 29,71 | 12 835 | |
| Итого по полам, вкл. офис. помещ.: | 290 535 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Устройство душевой и санузла в офисном помещении | шт. | 1+1 | 2 268 | ||||
| Итого по санузлу и душевой: | 2 268 | ||||||
| Устройство дерев. дверей (2шт.), окон (2шт.), лестницы для офисного помещения | 1 119 | ||||||
| Итого по прочим: | 1 119 | ||||||
| Устройство компрессорной, включая фундамент, стены из пенобетонных блоков с последующ. штукатуркой и окраской, метал. каркас, утепленную кровлю с покрытием профлистом, дерев. дверь, дерев. окна (2шт.) | м2 | 72 | 48,75 | 135,45 | 184,2 | 13 264 | |
| Итого по компрессорной: | 13 264 | ||||||
| 15. | Устройство монолитной ж/б площадки для руфтопов | м2 | 15 | 7,5 | 12 | 19,5 | 293 |
| Итого по площадке: | 293 | ||||||
| 16. | Устройство облицовки кровли, включая устройство грунтованного металлокаркаса (прогоны), деревянной антисептированной обрешетки, покрытия из профлиста окрашенного, с учётом навеса над рампой, строительные работы | м2 | 4 098 | 6,66 | 16,45 | 23,11 | 94 705 |
| Итого по кровле: | 94 705 | ||||||
| 17. | Устройство фундаментов, вкл. разработку грунта, устройство монолит. ж/б столбчатых фундаментов колонн, монолит. ж/б плиты толщ. 400мм, монолит. ж/б ростверков с послед. обмазкой гидроизоляцией и обратн. засыпкой | м3 | 1 750 | 28,9 | 127,35 | 156,25 | 273 438 |
| Итого по фундаментам: | 273 438 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 18. | Стоимость 20 откатных дверей из ППУ 95мм световым проемом 2,0х2,7 (h), 5 откатных дверей из ППУ 140мм световым проёмом 2,0х2,7 (h), стоимость 25 ПВХ завес, вкл. комплектующие и работу | 76 120 | |||||
| Итого по дверям: | 76 120 | ||||||
| 19. | Устройство освещения, включая оборудование и работу | 10 800 | |||||
| 20. | Транспортные расходы: | 15 000 | |||||
| Итого по освещению и транспорту: | 25 800 | ||||||
| ИТОГО ПО СМЕТЕ: | 1 614 813 |
2. Холодильное оборудование
2.1. Низкотемпературное отделение состоит из 3 камер размером 18х12х6 (h)м. Требуемая холодопроизводительность оборудования для хранения замороженных продуктов (с коэффициентом загрузки k = 0,75) составляет Q0 » 100кВт при температуре воздуха в камере tк = -20°С и температуре окружающего воздуха tов = +32°С.
Комплект холодильного оборудования включающий в себя:
выносной горизонтальный четырехвентиляторный (Ж 800мм) конденсатор марки Р8 213 М 4 производства фирмы «HK Refrigeration» (Франция);
6 кубических трехвентиляторных (Ж 450мм) воздухоохладителя марки BRB 124D7 с электрооттайкой и обогревом обечаек вентиляторов, производства фирмы «HK Refrigeration» (Франция);
компрессорную централь марки МО PSH 59/3N на базе трёх одноступенчатых полугерметичных компрессоров «Bitzer» (Германия) марки 6F-40.2 (на фреоне R22), суммарной холодопроизводительностью 95кВт при температуре кипения t0 = -27°С и температуре конденсации tк=+43°С производства фирмы «HK Refrigeration»;
2 кубических четырехвентиляторных (Ж 450мм) воздухоохладителя марки BRB 202 D7 с электрооттайкой и обогревом обечаек вентиляторов, производства фирмы «HK Refrigeration» (Франция);
электрический щит и микропроцессорный пульт управления.
Общая стоимость комплекта оборудования для низкотемпературного блока в г.Москве составляет 80 730 ?.
2.2. Среднетемпературное отделение (с точки зрения хладоснабжения) разделено на секцию с отрицательной и секцию с положительной температурами.
2.2.1. Секция с положительной температурой состоит из камеры размером 18х9х6 (h)м (tк = +4°С) и тамбура (перегрузочной камеры) размером 12х21х6 (h)м (tк = +6°С).
Требуемая холодопроизводительность оборудования для хранения охлажденных продуктов (с коэффициентом загрузки k = 0,75) составляет Q0 » 105кВт при требуемых температурных режимах в камерах и температуре окружающего воздуха tов = +32°С.
Комплект холодильного оборудования включающий в себя:
выносной горизонтальный трехвентиляторный (Ж 800мм) конденсатор марки Н8 158 М3 производства фирмы «HK Refrigeration» (Франция);
4 кубических трехвентиляторных (Ж 450мм) воздухоохладителя марки BRB 155 S8 с электрооттайкой производства фирмы «HK Refrigeration»;
2 кубических четырехвентиляторных (Ж 450мм) воздухоохладителя марки BRB 259 S8 с электрооттайкой, производства фирмы «HK Refrigeration»;
компрессорную централь марки МО PSH 88/2Р на базе одноступенчатых полугерметичных компрессоров «Bitzer» (Германия) марки 4G-20.2 (на фреоне R22) суммарной холодопроизводительностью 100кВт при температуре кипения t0 = -6°С и температуре конденсации tк =+43°С производства фирмы «HK Refrigeration» (Франция);
электрический щит и микропроцессорный пульт управления.
Общая стоимость комплекта оборудования первого блока среднетемпературной секции в г.Москве составляет 52 030 ?.
2.2.2. Секция с отрицательной температурой включает в себя камеру размером 18х9х6 (h)м (tк = -1°С), тамбур размером 12х9х6 (h)м (tк = -1°С) и тамбур низкотемпературного отделения размером 6х36х6 (h)м (tк = -5°С).
Требуемая холодопроизводительность оборудования для хранения охлажденных продуктов (с коэффициентом загрузки k = 0,75) составляет Q0 » 85кВт при требуемых температурных режимах в камерах и температуре окружающего воздуха tов= +32°С.
Комплект холодильного оборудования включающий в себя:
компрессорную централь марки МО PSH 88/2Р на базе 2 одноступенчатых полугерметичных компрессоров «Bitzer» (Германия) марки 4G-20.2 (на фреоне R22), суммарной холодопроизводительностью 80 кВт при температуре кипения t0 = -12°С и температуре конденсации tк = +43°С производства фирмы «HK Refrigeration» (Франция);
выносной горизонтальный трехвентиляторный (Ж 800мм) конденсатор марки Н8 158 М3 производства фирмы «HK Refrigeration» (Франция);
2 кубических четырехвентиляторных (Ж 450мм) воздухоохладителя марки BRB 259 S8 с электрооттайкой производства фирмы «HK Refrigeration»;
3 кубических трехвентиляторных (Ж 450мм) воздухоохладителя марки BRB 161 D7 с электрооттайкой, производства фирмы «HK Refrigeration»;
электрический щит и микропроцессорный пульт управления.
Общая стоимость комплекта оборудования второго блока среднетемпературной секции в г.Москве составляет 57 660 ?.
2.3. Сухой склад включает в себя камеру размером 30х24х6 (h)м и тамбур размером 15х6х6 (h)м.
Требуемая холодопроизводительность оборудования (с коэффициентом загрузки k = 0,75) в летний период составляет Q0 » 58кВт при температуре воздуха в камере tк = +18°С и температуре окружающего воздуха tов = +32°С, в зимний период - Q0 » 50кВт при температуре воздуха в камере tк= +15°С и температуре окружающего воздуха tов = -31°С.
В качестве оборудования для охлаждения и нагрева воздуха в помещении склада предлагаем использовать крышный кондиционер («Roof-Top») производства фирмы «Lennox» (Франция) модели LDA 065S холдопроизводительностью 59кВт и теплопроизводительностю 70кВт в режиме теплового насоса и 54кВт при использовании газового модуля.
Общая стоимость «Roof-Top» со склада в Москве составляет 21 650 ?.
Итоговая стоимость холодильного оборудования составляет 212 070 ?.
Срок поставки оборудования: по холодильному оборудованию - 8ё9 недель с момента поступления авансового платежа на р/счёт Поставщика; по кондиционеру - 11ё13 недель с момента поступления авансового платежа на р/счёт Поставщика.
2.4. Стоимость монтажных и пуско-наладочных работ по холодильному оборудованию, включая комплектующие: трубопроводы, переходники, изоляцию, фреон, воздуховоды (для кондиционера) и прочее, составляет 49 900 ? (уточняется на этапе согласования проекта). Срок проведения монтажных и пуско-наладочных работ по оборудованию составляет 6ё7 недель.
На основании представленного выше описания упрощённого бизнес-плана по строительству складского комплекса с предварительными сметами, рассчитаем суммарную сметную стоимость строительства комплексного холодильного склада и суммарную сметную стоимость холодильного и климатического оборудования.
В связи с тем, что ценообразование в строительстве представляет собой комплекс сложных и разнообразных вопросов огромной информационной насыщенности и требует отдельного рассмотрения, невозможного в рамках настоящей работы, для упрощения необходимо принять допущения, а именно:
- стоимость проектных работ составляет 10% сметной стоимости;
- стоимость 1кв.м офисных и вспомогательных помещений - $1 200;
- размеры и стоимость комплекса уточняются при разработке проекта.
Суммарная сметная стоимость строительства комплексного холодильного склада, включая материалы, комплектующие и СМР составляет (с проектированием):
- склада с крытой рампой $1 614 813 + $16 000 = $1 630 813;
- офисных помещений 230кв.м х $1 200 = $276 000;
- вспомогательных помещений 312кв.м x $1 200 = $374 400.
При выборе и оценке стоимости земельного участка под строительство складского комплекса отмечалось, что для незастроенных участков возможны факторы, снижающие относительную ценность территории.
К инженерно-геологическим условиям строительства и степени подверженности территории разрушительным природным и антропогенным воздействиям, снижающим относительную ценность территории (учитываются со знаком минус) относятся сложный рельеф, слабые грунты, подтопление, заболоченность, высокое стояние грунтовых вод и так далее. Как показывают расчёты, устранение таких неблагоприятных для строительства условий приводит к удорожанию строительства в среднем на 20% (фактор – 0,2 в таблице №5 СНиП 2.07.01-89*). С учётом этого суммарная сметная стоимость на строительство в данном инвестиционном проекте равна:
(1 630 813 + 276 000 + 374 000 = 2 280 813) х 1,2 = $2 736 976
Итого строительство: $2 736 976
Суммарная сметная стоимость холодильного и климатического оборудования, включая материалы, комплектующие, монтажные и пуско-наладочные работы составляет сумму по соответствующим итоговым позициям таблицы 3.1 и описания:
80 730?+ 52 030? + 57 660? + 21 650? + 212 070? + 49 900? = 474 040? (монтаж) х (1,3 - 1,27) = $616 252 ~ $600 000
При покупке нового холодильного и климатического оборудования ныне имеющееся реализовываться не будет, так как оно сейчас арендуется вместе с помещениями. Предположим, что для снижения единовременных затрат при оснащении складского комплекса новым оборудованием, будет применён лизинг (см. Приложение 3). Тогда предполагаемые общие расходы на основное оборудование в данном инвестиционном проекте составят:
$600 000 + $191 400 (лизинг) = $791 400
Итого оборудование: $791 400
Общая стоимость реализации проекта, с учётом проведения проектных работ, представляет собой сумму стоимости земельного участка под строительство складского комплекса с затратами на освоение неосвоенного участка, суммарной сметной стоимости строительства комплексного холодильного склада и суммарной сметной стоимости холодильного и климатического оборудования:
(1 052 200) + (2 736 976) + (791 400) = $4 580 576
Далее будем исходить из того, что процесс покупки, освоения земельного участка и строительства складского комплекса займёт более 2 лет. Согласно экспертным оценкам, рекомендациям и данным по кредитованию и расчётам в строительстве, с учётом инфляции, возможных изменений ставки налога при оплате земельного участка, выплачиваемых налогов, увеличения накладных расходов, сметной прибыли, СМР, удорожания материалов и ГСМ можно ожидать удорожания строительно-инвестиционной сметы от первоначально планируемых расходов на покупку земельного участка и введение строительных объектов до 40% [9, 20, 28]. Такое удорожание регламентируется как непредвиденные расходы и не должно превышать половины планируемых средств, иначе проект возвращается и подвергается переработке (письмо Минстроя России от 13.11.96 №ВБ-26/12-367).
Если сроки выполнения работ будут соблюдены и последует только запланированное удорожание, то стоимость данного инвестиционного проекта составит не более:
4 580 576 х 1,4 = $6 412 807
Пусть стоимость (цена) авансированного капитала для компании “АБТ Чартер” составляет 35% со сроком погашения 5-6лет. (такие условия предлагали Внешторгбанк, Импексбанк, Внешэкономбанк). Тогда необходимые ресурсы увеличатся:
6 412 807 х 1,35 = $8 657 290
Предынвестиционные затраты - исследование возможностей проекта, предварительные технико-экономические исследования, разработку бизнес-плана (ТЭО самого проекта) и мониторинг обычно оценивают в 3% ($232 000). Тогда окончательная стоимость данного инвестиционного проекта составляет:
$8 657 290 х 1,03 ~ $8 917 000
Оценка предлагаемого проекта и его экономической эффективности.
Компания ОАО ”АБТ Чартер” рассматривает вопрос о возможности реализации инвестиционного проекта по строительству складского комплекса, основные характеристики которого рассмотрены выше и представлены в описании и в табл.3.2. Требуется обосновать целесообразность осуществления проекта на ближайшие 6 лет, в частности:
рассчитать и проанализировать критериальные показатели оценки эффективности инвестиционного проекта;
построить финансовый профиль проекта;
дать заключение о целесообразности реализации данного проекта при наличии альтернативных вариантов в случае изменения динамики доходов проектов при цене капитала в 20% и 80%.
В связи с тем предполагаемый инвестиционный проект можно отнести к среднесрочному и среднему по масштабу коммерческому проекту, ограничимся требованиями, обычно предъявляемыми к таким проектам [34].
Пусть цена авансированного капитала для компании ОАО ”АБТ Чартер” составляет 35%. Пусть по требованиям компании к реализации может быть принят инвестиционный проект со сроком окупаемости не выше 4 лет.
Рассчитаем аналитические коэффициенты эффективности проекта:
а) чистый дисконтированный доход равен:
ДД = - 232 + 4 229/1,35 + 6 655/(1 + 0,35)2 + 8 611/(1 + 0,35)3 + 10 413/(1 + +0,35)4 + 11 865/(1 + 0,35)5 = 15 834 $.
ЧДД = 15 834 – 8917 = 6 917 $.;
Основные характеристики инвестиционного проекта по строительству складского комплекса.
Табл. 3.2
№ |
Наименование показателей |
Значение показателей по годам, $. | |||||
| Первоначальное состояние | 2005 |
2006 |
2007 |
2008 |
2009 |
||
| 1 | Операционная деятельность | - 232 | 4 229 | 6 655 | 8 611 | 10 413 | 11 865 |
| 2 | Инвестиционная деятельность | - 8 917 | - | - | - | - | - |
| 3 | Финансовая деятельность | 8 917 | - 2 300 | -1625 | -1 750 | -1 800 | -1 800 |
| 4 | Излишек средств | 1 929 | 5 030 | 6 861 | 8 613 | 10 065 | |
| 5 | Суммарная потребность в средствах | 232 | - | - | - | - | - |
| 6 | Сальдо на конец года | - 232 | 1 697 | 6 727 | 13 588 | 22 201 | 32 266 |
б) индекс доходности инвестиций равен:
ИДД = 15 834/8917 = 1,78;
в) срок окупаемости затрат по рассматриваемому проекту составляет 2 года 8 месяцев, поскольку именно за это время кумулятивная сумма дисконтированных денежных поступлений равна объёму инвестиций;
г) внутренняя норма доходности (ВНД). Применение этого критерия для оценки эффективности инвестиционных проектов осложняется в условиях отсутствия специального финансового калькулятора. Поэтому в таком случае может быть использован метод последовательных итераций с использованием табулированных значений дисконтирующих множителей на основе формулы:
ВНД = Е1 + [f(Е1)/f(Е1) – f(Е2)] х (Е2 - Е1), (3.1)
где Е1 – значение табулированного коэффициента дисконтирования, минимизирующее положительное значение показателя ЧДД;
Е2 - значение табулированного коэффициента дисконтирования,
максимизирующее отрицательное значение показателя ЧДД.
В условиях анализируемого инвестиционного проекта выберем два произвольных значения коэффициента дисконтирования: Е = 65% и Е = 70%.
Соответствующие результаты расчёта, служащие исходными данными для расчёта показателя ВНД анализируемого проекта, представлены в табл.3.3.
Значение показателя ВНД определяется следующим образом:
ВНД = 65% + [150/150 – (- 522)] х (70% - 65%) = 66,12%
Для более точной характеристики показателя ВНД необходимо определить ближайшие целые значения коэффициента дисконтирования, при которых ЧДД меняет знак на противоположный. В нашем случае это:
Результаты расчёта, служащие исходными данными для расчёта показателя ВНД анализируемого проекта при произвольных значениях коэффициента дисконтирования: Е = 65% и Е = 70%
Табл. 3.3
Год |
Денежный поток | № 1 | № 2 | № 3 | № 4 | ||||
| Е = 65% | ДД |
Е = 70% | ДД |
Е = 66% | ДД |
Е = 67% | ДД |
||
| 0-й | - 9 149 | 1,0 | - 9 149 | 1,0 | - 9 149 | 1,0 | - 9 149 | 1,0 | - 9 149 |
| 1-й | 4 229 | 0,606 | 2 563 | 0,588 | 2 488 | 0,602 | 2 548 | 0,599 | 2 532 |
| 2-й | 6 655 | 0,367 | 2 444 | 0,346 | 2 303 | 0,363 | 2 415 | 0,359 | 2 386 |
| 3-й | 8 611 | 0,223 | 1 917 | 0,204 | 1 753 | 0,219 | 1 883 | 0,215 | 1 849 |
| 4-й | 10 413 | 0,135 | 1 405 | 0,120 | 1 247 | 0,132 | 1 371 | 0,129 | 1 339 |
| 5-й | 11 865 | 0,082 | 970 | 0,070 | 836 | 0,079 | 941 | 0,077 | 913 |
| + 150 | - 522 | + 9 | - 130 |
при Е = 66% ЧДД = + 9; при Е = 67% ЧДД = - 130.
Исходя из этого, более точное значение ВНД составит:
ВНД = 66% + [9/9 – (- 130)] х (67% - 66%) = 66,06%
Таким образом, рассматриваемый инвестиционный проект целесообразно реализовывать, поскольку все рассчитанные показатели эффективности соответствуют критериальным требованиям, а именно:
ЧДД > 0; ИДД > 1; ВНД > CC.
Важной характеристикой инвестиционного проекта является его финансовый профиль (под которым, как известно, понимается изображение динамики дисконтированного чистого денежного потока, рассчитанного нарастающим итогом), по данным которого легко определяются обобщающие финансовые показатели: максимальный денежный отток ресурсов; срок окупаемости инвестиций; интегральный экономический эффект проекта.
Для построения финансового профиля проекта можно свести исходные данные в табл.3.4, на основе которых построить финансовый профиль, представленный на рис.3.1. Как видно по рассматриваемому инвестиционному проекту погашение вложений может начинаться уже на следующий год после инвестирования. Совокупное погашение вложений может быть выполнено менее чем за три года, и в дальнейшем, начиная с конца 4-го года, происходит накопление чистого дохода.
Как было отмечено выше, рассматриваемый инвестиционный проект является эффективным по всем критериям и его целесообразно реализовывать как независимый проект. Однако, как это бывает, возможна иная ситуация.
Результаты расчёта показателей, служащих исходными данными для построения финансового профиля проекта
Табл. 3.4
| Показатели | 2005 | 2006 | 2007 | 2008 | 2009 | 2010 |
| 1. Приток наличностей (доход от продаж) | - 232 |
3 133 |
3 652 |
3 500 |
3 135 |
2 646 |
| 2. Отток наличностей (в основной и оборотный капитал и др.) | 8 917 |
- |
- |
- |
- |
- |
| 3. Сальдо (чистый поток наличности) | 9 149 | 3 133 | 3 652 | 3 500 | 3 135 | 2 646 |
| 4. Кумулятивный поток наличности | 9 149 | 6 016 | 2 364 | + 1 136 | + 4 271 | + 6 917 |
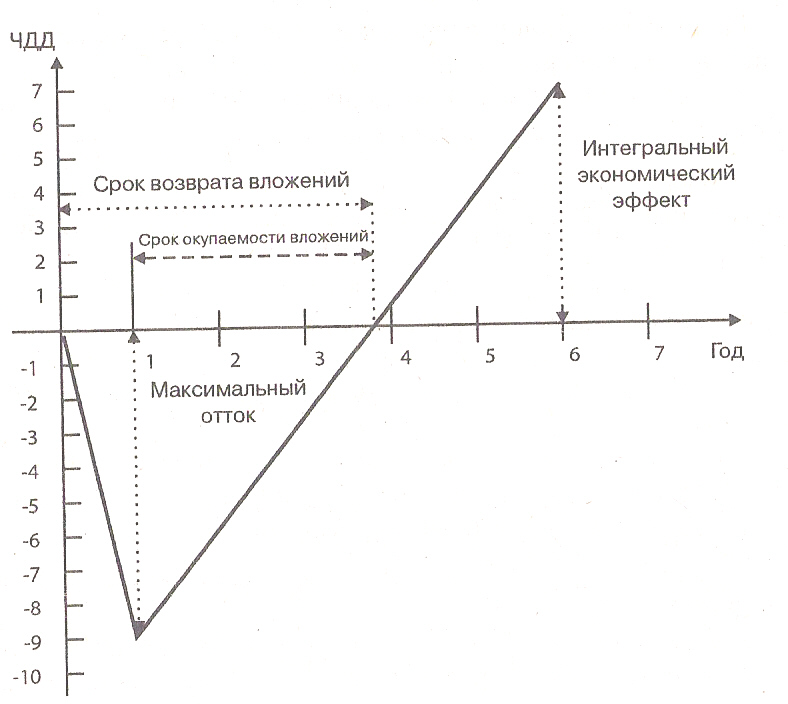
Рис.3.1. Финансовый профиль проекта
Она может возникнуть при реализации данного проекта в качестве альтернативного. В частности, такое положение может сложиться при изменении динамики доходности проекта. Предположим, у компании может оказаться другая динамика доходности проекта при сохранении размера инвестиций. Представим эти результаты в табл.3.5.
Рассчитаем основные критерии оценки эффективности инвестиционного проекта № II:
а) при сложившейся цене капитала в 35% чистый дисконтированный доход проекта составит:
ЧДДII = - 9 149 + 12 150/1,35 + 8 300/(1 + 0,35)2 + 4 824/(1 + 0,35)3 + 4 211/(1 + 0,35)4 + 3 126/(1 + 0,35)5 = 8 331 $.
б) индекс доходности инвестиций равен:
ИДД = 17 480/8 917 = 1,96;
в) срок окупаемости затрат - 1 год 1 месяц;
г) внутренняя норма прибыли – 99,5%.
Таким образом, все оценочные характеристики более результативны по сравнению с проектом I.
Для выяснения, насколько правомерным является это утверждение при цене капитала на уровне 20% и 80%, необходимо графически представить изменение чистых дисконтированных доходов в зависимости от ставки дисконтирования (рис.3.2).