Оценка рыночной стоимости для целей реструктуризации
СОДЕРЖАНИЕ
Введение
1 Характеристика деятельности предприятия и его место в инфраструктуре развития транспорта региона
2 Оценка рыночной стоимости предприятия
2.1 Оценка затратным подходом
2.2 Оценка сравнительным подходом
3 Мероприятия по реструктуризации предприятия
4 Оценка рыночной стоимости реструктуризованного предприятия на основе доходного подхода
Заключение
Список литературы
Введение
Реструктуризация предприятия при помощи оценки его рыночной стоимости имеет в основе общепризнанную в мире концепцию, в соответствии с которой главной задачей любого предприятия (бизнеса) является максимальное увеличение его рыночной стоимости в долгосрочной перспективе с целью повышения благосостояния собственников.
Толчком, породившим всплеск внимания исследователей и экономистов-практиков к проблемам оценки бизнеса, его составляющих, недвижимости, других активов, стала резко проявившаяся в новых условиях необходимость создания и реализации концепции управления федеральной, муниципальной, акционерной собственностью. Ведь именно оценка (оценка стоимости) является мерой эффективности управления тем или иным объектом собственности. Поэтому сегодня востребованы разработанные концепции стратегии роста компаний, стратегии управления ими, ориентированные на стоимость, программы антикризисного управления, реформирования и реструктуризации, учитывающие факторы стоимости компании.
С развитием рыночной экономики в России появилась возможность вложить свои средства в бизнес, купить и продать его, то есть бизнес стал товаром. Оценка стоимости необходима при акционировании, реорганизации, развитии предприятий, использовании ипотечного кредитования, участии на фондовом рынке. К тому же, как отмечалось, повышение стоимости предприятия – один из показателей роста доходов его собственников и, соответственно, периодическое определение стоимости бизнеса можно использовать для оценки эффективности управления предприятием. Этим обусловлена актуальность темы настоящей работы, которая звучит как «Оценка рыночной стоимости предприятия для целей реструктуризации на примере реального предприятия».
Даже если не требуется реструктуризация предприятия, его акционирование, продажа или покупка, тем не менее, периодически оценку нужно проводить в целях диагностики предприятия и определения направлений его развития.
В процессе оценки бизнеса выявляются альтернативные подходы к управлению предприятием и определяют, какой из них обеспечит предприятию максимальную эффективность, следовательно, и более высокую рыночную цену.
Целью настоящей работы является оценка рыночной стоимости предприятия для целей его реструктуризации.
Основными задачами работы являются:
проведение оценки имущества действующего предприятия;
выявление мероприятий по реструктуризации предприятия;
оценка рыночной стоимости предприятия после реструктуризации.
Дата оценки – 01.01.2004 г.
Объектом исследований в работе является предприятие АЗС-443. Автозаправочная станция №443 расположена на 435 км государственной трассы Хабаровск-Владивосток, на правах собственности принадлежит ООО «РН-Востокнефтепродукт». Эта компания постоянно расширяется, покупая все новые и новые АЗС, а также строя их своими силами. Покупка или строительство автозаправочной станции – два альтернативных управленческих решения задачи стратегического развития компании. В процессе выбора того или другого варианта необходимо исследовать рынок недвижимости по данным объектам, сравнить его с другими компаниями-конкурентами, а также произвести оценку АЗС.
1 Характеристика деятельности предприятия и его место в инфраструктуре развития транспорта региона
«АЗС-443» на правах собственности принадлежит обществу с ограниченной ответственностью «РН-Востокнефтепродукт», которое в качестве компании-подразделения входит в нефтяную компанию «Роснефть». ОАО «Роснефть» консолидировала сеть АЗС на Дальнем Востоке в рамках своей дочерней компании ООО «РН-Востокнефтепродукт».
Основная задача ООО «РН-Востокнефтепродукт» - занять 20% розничного рынка в регионе. Если рассматривать Хабаровский край, то эта компания стала большим конкурентом для таких фирм как «НК-Альянс», «Восток-Нефть-Продукт». Если рассматривать близлежащие территории, то филиалы ООО «РН-Востокнефтепродукт» находятся в Комсомольск-на-Амуре», Южно-Сахалинске, Приморском крае, на Северном Сахалине, Амурской области.
Уже не один год на камчатском рынке работает компания «РН-Востокнефтепродукт». За это время предприятие сумело создать сеть своих автозаправочных станций. За качеством продукции, отпускаемой клиенту, в компании установлен особый контроль. Нефтепродукты закупаются оптовыми партиями, каждый вид топлива – это чистый продукт без всяких примесей.
Сегодня на Дальневосточном топливном рынке существует жестокая конкуренция, идет борьба за каждого клиента. Хорошее топливо становится залогом стабильной работы любой компании, поэтому каждая местная компания заинтересована в поставках качественного топлива. Наряду с общей тенденцией роста потребления нефтепродуктов, в регионе наблюдается увеличение спроса конкретно на светлые нефтепродукты, соответствующие мировым стандартам качества.
Анализ уровня экономической концентрации свидетельствует о его негативном влиянии на ситуацию с развитием конкуренции во многих субъектах Российской Федерации. По данным ФАС России, 63% субъектов Российской Федерации находятся в зоне высококонцентрированных рынков оптовых поставок нефтепродуктов, в том числе и Дальневосточный регион.
Лидером на топливном рынке Приморского края, как, впрочем, и всего Дальнего Востока является НК «Альянс». НК «Альянс» признана безусловным лидером розничной торговли, что обусловлено наличием у нее развитой сети собственных АЗС. Многие АЗС компания приобрела своевременно у других собственников. Надо отметить, что компания в последние годы ведет активное строительство новых АЗС. Статистика показывает, что сегодня до 50% заправочных станций края принадлежат НК «Альянс». Что касается ее оператора ОАО «Примнефтепродукт», то в структуре розничного товарооборота 60% приходится на бензины и 30% на дизельное топливо.
ОАО «НК «Роснефть» делает ставку на поставки в Дальневосточные регионы и в Приморский край высокооктановых бензинов. НК «Роснефть» имеет в Приморье сеть собственных АЗС, но их число не может конкурировать с «Альянсом», что связано с ориентирами компании на преимущественный экспорт своей продукции.
К числу прочих поставщиков и продавцов нефтепродуктов в Приморском крае можно отнести, по крайней мере, до 15 компаний, в общей сложности владеющих другими 50% АЗС.
В 2003 году «Востокнефтепродукт» приобрел шесть АЗС ОАО «НК «Комсомольский НПЗ-Роснефть» (КНПЗ), затем купил 13 АЗС и две нефтебазы ОАО «НК «РН-Сахалинморнефтегаз» и пять АЗС ОАО «НК «РН-Находканефтепродукт». Помимо консолидированного имущества, компания купила у частного бизнеса (в том числе АЗС №443 у ООО «Основа») еще пять АЗС и построила семь собственных заправок.
Завершение покупки розничной сети дочерних предприятий «Роснефти» не привело к существенным изменениям в работе компании. Компания и раньше уже использовала эти АЗС, произошло финансовое распределение средств и юридическое оформление прав собственности.
К началу 2005 года ОАО «НК «Роснефть» завершила консолидацию сети розничной продажи нефтепродуктов на Дальнем Востоке в рамках ООО «РН-Востокнефтепродукт». В настоящее время в состав компании входит 47 автозаправок. Тем не менее, по данным УФАС, доля «Роснефти» на дальневосточном рынке розничной сети реализации нефтепродуктов очень незначительна. Компания намерена продолжить строить самостоятельно или выкупать АЗС у частного бизнеса.
Транспортный комплекс Хабаровского края является «центром» транспортной системы Российского Дальнего Востока. Доля транспорта во внутреннем валовом продукте российского Дальнего Востока превышает 20% при средней цифре по стране в 9% (на Севере – 60%). Практически все транспортные пути там стали каналами экспорта-импорта.
Говоря о тенденциях на рынке нефтепродуктов Дальнего Востока, надо отметить, что потребление нефтепродуктов в регионе будет только расти, как в результате увеличения автопарка, так и подъема производства, развития грузовых транспортных потоков, в том числе, связанных со строительством государственной трассы Чита-Хабаровск, погрузочных терминалов, а также всего портового хозяйства Дальневосточного региона.
На совещании краевой администрации в 2004 г. была принята стратегия социально-экономического развития Приморья на 2004-2010 гг., включающая 16 программ развития приоритетных отраслей экономики и социальной сферы края. Одной из главных задач в рамках данной стратегии является развитие транспортной инфраструктуры с целью увеличения к 2010 г. потока российско-китайских экспортных грузов до 70 млн. тонн; обеспечение роста транзитного грузопотока в пять раз, в том числе такелажных контейнеров и перевозки пассажиров международного сообщения всеми видами транспорта (0,2 млн. чел.). Для этого необходимо осуществить:
реконструкцию и строительство федеральной автодороги - Хабаровск - Владивосток - для увеличения пропускной способности и ликвидации аварийных участков;
завершить строительство федеральной автодороги Владивосток - Хабаровск - Находка с целью увеличения транзитных экспортно-импортных грузов до 18-20млн. тонн ежегодно.
Транспортные коммуникации Дальнего Востока хорошо приспособлены к осуществлению международных перевозок, что позволяет вполне надежно выполнять внешнеторговый товарообмен РФ с другими странами. Существующая транспортная система российского Дальнего Востока дает возможность освоения рынка международных транзитных перевозок.
Увеличение объемов внешнеторговых операций требует увеличивать пропускную способность автомобильных дорог. В то же время сеть автомобильных дорог в Хабаровском крае развита слабо. Современные дороги сосредоточены лишь в южной части территории. В центральных и северных районах основные грузоперевозки осуществляются по временным дорогам-зимникам.
Весьма слабая транспортная инфраструктура Дальнего Востока имеет вполне очевидное объяснение, – этот регион далек от густонаселенного и промышленно развитого центра страны. Все, что Дальний Восток мог предложить стране – рыба, лес, золото – доставлялось по имеющимся дорогам.
В отличие от европейских стран, давно превративших транзит в источник пополнения бюджета, дальневосточный транзит стал источником обогащения лиц, имеющих к нему непосредственный доступ. Поэтому на благосостоянии большей части населения и состоянии автомобильных дорог положение региона никак не сказывается.
Наиболее прибыльными являются трансграничные с Китаем железнодорожные и автомобильные ветки. Они приносят доход не только для экспедиторских фирм, пунктов пропуска, АЗС, принадлежащим отдельным фирмам и частным лицам, но и для таможни и прочих многочисленных инспекций.
Прогноз развития мировой экономики чрезвычайно благоприятен для российского дальневосточного транзита. Основные грузопотоки в ближайшее столетие, как полагают специалисты, будут сосредоточены в треугольнике Европа – Юго-Восточная Азия – США. Уже сегодня в АТР производится треть мирового валового продукта, оттуда идет четверть мирового экспорта, а обратно приходит 40 % мировых инвестиций. Учитывая эту ситуацию, Россия могла бы увеличить транзит через свою территорию в 7-8 раз. Очевидно, что будущее транспортной системы российского Дальнего Востока лежит в интеграции в мировые направления перевозок.
Развитие транспортной сети, в силу объективных причин, происходит ассиметрично. Порты Магадана, Камчатки, Чукотки и частично Хабаровского края будут, вероятно, нести на себе исключительно социальную нагрузку: на Севере живут люди, для их жизни нужен северный завоз. Все эти грузы – топливо, продовольствие, ТНП – и будут принимать полумертвые порты, портопункты, причалы этих краев и областей. Основная же жизнь будет кипеть на пересечении линий Япония-Европа, Корея-Европа, Китай-США-Корея-Япония.
Также рост числа личных автомобилей, используемых для некоммерческих перевозок, будет способствовать увеличению объема платежеспособного спроса на топливо.
В связи с этим в преддверии ожидаемого спроса ООО «РН-Востокнефтепродукт» намерено модернизировать свои АЗС. В частности, в 2006 г. АЗС №443 планируется реконструировать в комплекс, состоящий из собственно автозаправочной станции, кафе, шиномонтажной мастерской, магазина автомобильных запчастей.
2 Оценка рыночной стоимости предприятия
2.1 Оценка затратным подходом
Оценку стоимости предприятия АЗС №443 на основе затратного подхода проведем с помощью метода стоимости чистых активов, в мировой практике нередко называемого методом накопления активов. Метод стоимости чистых активов основан на определении рыночной стоимости всех активов объекта: материальных (земли, зданий, оборудования, товарно-материальных запасов), финансовых и нематериальных. Конечная цель использования затратного подхода состоит в расчете оценочной стоимости собственного капитала предприятия. Затратный подход показывает оценку восстановительной стоимости объекта за вычетом износа, увеличенную на стоимость земли и прибыль предпринимателя. Прежде всего, проведем оценку рыночной стоимости недвижимого имущества объекта.
Основные этапы процедуры оценки при применении данного подхода:
1. Определение стоимости приобретения или долгосрочной аренды свободного участка земли аналогичного по характеристикам и местоположению, рассматриваемому участку.
2. Определение восстановительной стоимости улучшений (зданий, сооружений, объектов благоустройства), находящихся на участке.
Под восстановительной стоимостью понимается оцениваемая стоимость строительства в текущих ценах, на действительную дату оценки точной копии оцениваемого здания из таких же материалов, соблюдая такие же стандарты, по такому же проекту, такой же планировки, имеющего все недостатки, абсолютное соответствие и износ, как оцениваемое сооружение.
3. Определение дополнительных затрат, необходимых для того, чтобы довести здание до состояния рыночных требований и уровня загрузки помещений.
4. Определение величины физического, функционального и внешнего износа объекта недвижимости.
5. Определение восстановительной стоимости с учетом износа для получения остаточной стоимости объекта.
Общая формула затратного подхода имеет вид:
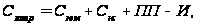 (2.1)
где Сзатр - стоимость объекта оценки;
Сзем - стоимость земельного участка;
Снс - стоимость нового строительства;
ПП - прибыль предпринимателя;
И - накопленный износ.
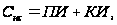 (2.2)
где ПИ - прямые издержки, сметная стоимость или договорная цена, т.е. та сумма, которая будет уплачена инвестором подрядчику за реализацию проекта на основе договора подряда ПИ = Ссмет; КИ - косвенные издержки, т.е. издержки инвестора, связанные со строительством, которые не могут быть включены в договорную цену (стоимость разработки и согласования проекта, затраты на получение права застройки и подключения к городским инженерным сетям, издержки, связанные с правом использования земли во время строительства и т.д.).
Этап 1. Определение стоимости земельного участка
Оценка земельного участка не производилась в связи с тем, что участок является государственной собственностью. Земельный участок, занимаемый объектом оценки и необходимый для его использования, находится у ООО «РН-Востокнефтепродукт» на правах аренды, на основании договора аренды земельного участка №155 от 1 июня 2003 года, заключенного комитетом по управлению имуществом Кировского района. Согласно данному договору ООО «РН-Востокнефтепродукт» принимает в аренду земельный участок с кадастровым номером №25:05:03 01 004:0161, расположенный на 435-ом километре гострассы Хабаровск – Владивосток, АЗС №443, в границах, указанных в кадастровом плане участка, прилагаемом к договору, общей площадью 2950,23 метров квадратных. Категория земель – земли построений. Территориальная зона состава земель поселений – земли инженерных и транспортных инфраструктур. Цель предоставления (разрешенное использование) – для общественно-деловых целей. Согласно ст. 552 ГК РФ потенциальный покупатель приобретает право пользования земельным участком, занятым недвижимым имуществом, на тех же условиях, что и продавец. В данном случае рассчитывались затраты на отвод земельного участка под строительство, в соответствии с Положением о порядке предоставления земельных участков в различные виды пользования на территории муниципального образования Кировский район, утвержденным решением муниципального комитета Кировского района, которые учитываются в косвенных издержках стоимости нового строительства объекта оценки.
Этап 2. Определение восстановительной стоимости зданий и сооружений
Так как сметная документация на объект оценки отсутствует, определение полной восстановительной стоимости здания (ПВС) производим на основе удельных стоимостных показателей на единицу объема (укрупненных показателей восстановительной стоимости) в уровне сметных цен 1969 г. Для расчета стоимости нового строительства объекта используем сборники укрупненных показателей восстановительной стоимости:
сооружений, имеющихся во многих отраслях народного хозяйства, для переоценки основных фондов (УПВС № 19);
зданий и сооружений торговых предприятий для переоценки основных фондов (УПВС № 33).
В сборниках подбираем аналог, максимально близкий к оцениваемому по функциональным, объемно-планировочным и конструктивным признакам. Затем, с помощью индексов, эти показатели пересчитываем в уровень цен 2004г. Индекс удорожания стоимости строительства (И) – это коэффициент, равный отношению цен, сложившихся в Хабаровском крае на дату оценки, по сравнению со сметными ценами базового периода (1969г., 1984г., 1991г.) В связи с тем, что уровни цен рекомендуемой нормативно-методической документации относятся к разным базовым периодам, при расчетах необходимо использовать несколько индексов. В соответствии с «Общей частью к сборникам УПВС», в восстановительную стоимость приведенных в сборниках укрупненных показателей включены все прямые и косвенные затраты, связанные со строительством. Величина ПВС объекта рассчитывается по формуле:
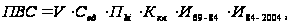 (2.3)
где V – строительный объем объекта недвижимости;
Сед – стоимость единицы измерения строительного объема в ценах 1969г., определяется по соответствующему сборнику УПВС;
Пki – произведение поправочных коэффициентов, учитывающих отличие технических характеристик оцениваемого объекта от аналога;
Ккл – климатический коэффициент для региона, где располагается оцениваемый объект; для Кировского района;
И69-84 – индекс перехода от цен базисного уровня к ценам на 01.01.84г. с учетом индекса изменения сметной стоимости СМР для предприятий производства сборных железобетонных и бетонных конструкций и изделий – 1,16; территориального коэффициента к индексам по отраслям народного хозяйства, отраслям промышленности и направлениям в составе отраслей, учитывающий особенности изменения сметной стоимости СМР для Хабаровского края – 1,13. Основание – Постановление Госстроя СССР №94 от 11.05.83г. «Об утверждении индексов изменения сметной стоимости СМР и территориальных коэффициентов к ним для пересчета сметных расчетов строек»; И84-2004 – индекс перехода от цен 1984г. к текущим ценам (на дату оценки). Определим поправочные коэффициенты, учитывающие отличие технических характеристик оцениваемого объекта от аналога (таблица 2.1).
Таблица 2.1 – Определение поправочных коэффициентов
| Техническая характеристика | Объект-аналог по УПВС №33, табл.24 | Административное здание АЗС №443 | Поправочный коэффициент (Кki) |
| Количество этажей | 1 | 1 | 1,0 |
| Назначение | служебное | служебное | 1,0 |
| Площадь, м2 | 32 | 29 | 0,9 |
| Высота, м | 3,0 | 2,7 | 0,9 |
| Группа капитальности | II | II | 1,0 |
| Вид внутренней отделки | простая | простая | 1,0 |
Следовательно, произведение поправочных коэффициентов равно:
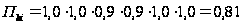 ,
с учетом
климатического
коэффициента:
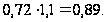 Строительный
объем административного
здания – 78 м3.
Стоимость
единицы объема
здания в ценах
1969г., определяемая
по УПВС №33, равна
140,2 руб. В дополнительные
затраты включим
стоимость
разработки
и согласования
проекта на
уровне 5% от полной
восстановительной
стоимости
здания; затраты,
связанные с
правом использования
земли во время
строительства
(арендную плату);
а также затраты
на покупку
мощностей по
теплу и электроэнергии,
которые примем
на уровне 9,8% от
величины
восстановительной
стоимости
здания в ценах
2004г. Допустим,
что срок строительства
административного
здания – 6 мес.
Арендная плата
за использование
земли под
строительство
здания рассчитывается
следующим
образом:
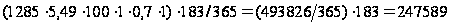 ,
где 1285 – площадь арендуемого земельного участка, занятая объектом, м2;
5,49 – ставка земельного налога в 2004 году, руб./м2;
100 – коэффициент, соответствующий назначению объекта;
1 – коэффициент подготовленности площадки;
0,7 – коэффициент градостроительной ценности;
1 – коэффициент транспортной доступности;
365 – количество дней в году;
183 – количество дней в полугодии.
Также необходимо учитывать прибыль предпринимателя (ПП), которая является, в основном, функцией риска и зависит от конкретных рыночных условий. В зависимости от сложившейся рыночной практики ПП оценивают как процент от различных составных частей стоимости нового строительства, но при этом абсолютное значение его изменяться не должно. Эта величина принимается на уровне 10% от величины всех издержек строительства. Расчет полной восстановительной стоимости административного здания АЗС №443 приведен в таблице 2.2.
Таблица 2.2 – Расчет полной восстановительной стоимости административного здания АЗС №443
| Наименование | Сумма, руб. |
|
Стоимость единицы объема здания в ценах 1969г. (УПВС №33,табл.24, д) |
140,20 |
| Строительный объем, куб.м | 78 |
| Произведение поправочных коэффициентов | 0,89 |
| Восстановительная стоимость здания в ценах 1969г. | 9 733 |
| Индекс перехода от цен базисного уровня к ценам на 01.01.84г. | 1,31 |
| Восстановительная стоимость здания в ценах 1984г. | 12 750 |
| Индекс перехода от цен 1984г. к текущим ценам | 35,60 |
| Восстановительная стоимость здания на дату оценки (1.01.2004г.) | 453 908 |
| Дополнительные затраты, необходимые для того, чтобы довести здание до состояния рыночных требований и уровня загрузки помещений (5%*453908 + 247589 + 9,8%*453908 = 314767) | 314 767 |
| Восстановительная стоимость здания на дату оценки (1.01.2004г.) с учетом дополнительных затрат | 768 675 |
| Налог на добавленную стоимость, руб. | 138 362 |
| Прибыль предпринимателя, руб. | 76 868 |
| Полная восстановительная стоимость на дату оценки, руб. | 983 905 |
Таким образом, полная восстановительная стоимость административного здания АЗС №443 равна 983 905 рублей. Чтобы рассчитать окончательную стоимость административного здания, согласно затратному подходу, необходимо из полной восстановительной стоимости вычесть сумму накопленного износа.
Этап 3. Определение восстановительной стоимости с учетом износа для получения остаточной стоимости объекта
Для определения физического износа используем метод срока жизни его элементов. Этот метод использует следующие понятия: срок физической жизни, срок экономической жизни, эффективный возраст, нормативный срок службы. Срок физической жизни Тфиз – это срок, в течение которого здание или его элемент может реально существовать с момента завершения строительства. Срок экономической жизни Тэк – это срок, в течение которого здание способно приносить доход. Оставшийся срок экономической жизни Тоэ – это оцениваемый период, в течение которого здание будет продолжать приносить доход своему владельцу. Фактический возраст жизни Тфакт – это количество лет, прошедших с момента завершения строительства. Эффективный возраст Тэф – это возраст, показываемый состоянием и полезностью здания. Эффективный возраст устанавливается на основе визуального осмотра и базируется на опыте и суждениях оценщика. Нормативный срок службы Тнорм – нормативно установленная минимальная продолжительность эффективной эксплуатации здания и его элементов при соблюдении правил и сроков технического обслуживания и ремонта. Метод срока жизни предполагает, что потеря стоимости здания или его элемента в результате накопленного износа пропорциональна эффективному возрасту здания (элемента), т.е. имеет место соотношение:
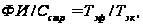 (2.4)
где ФИ – накопленный физический износ здания или его элемента, руб.;
Сстр – стоимость нового строительства (восстановительная стоимость) здания или его элемента, руб.
Таким образом:
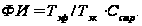 (2.5)
В связи с присутствием субъективизма в определении Тэф и Тэк на практике чаще применяется метод нормативного срока службы, при котором вместо эффективного возраста используется фактический, а вместо срока экономической жизни используют нормативный срок службы (из строительных норм). Метод нормативного срока службы не требует визуального и инструментального натурного обследования технического состояния объекта. Он основан на допущении, что износ здания, его элемента или системы зависит от группы капитальности и фактического срока эксплуатации здания, его элемента или системы. В методе нормативного срока жизни физический износ определяется как процентное соотношение фактического срока эксплуатации и нормативного срока службы, т.е. по формуле:
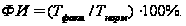 (2.6)
Удельный вес отдельных конструктивных элементов в процентах взят на основании расчетов по соответствующим сборникам УПВС и скорректирован в соответствии с реальной конструктивной схемой и изменениями в объемно-планировочном решении и отделке оцениваемого объекта по сравнением с объектом аналогом. Отделочные работы скорректированы по нормативному возрасту с учетом конструктивных решений и имеющихся улучшений (таблица 2.3).
Таблица 2.3 – Оценка физического износа административного здания
| Наименование конструктивных элементов | Удельный вес каждого элемента по УПВС, % | Фактический возраст (год постройки – 1996) | Нормативный срок | Физический износ, % |
| Фундаменты | 10 | 9 | 25 | 3,6 |
| Стены, колоны | 33 | 9 | 25 | 11,88 |
| Покрытия | 16 | 9 | 25 | 5,76 |
| Кровля /шифер/ | 12 | 9 | 15 | 7,2 |
| Полы | 10 | 9 | 15 | 6 |
| Проемы | 1 | 9 | 20 | 0,45 |
| Отделочные работы | 2 | 5 | 10 | 1 |
| Внутренние санитарно-технические работы и электроосветительные устройства | 3 | 9 | 15 | 1,8 |
| Прочие работы | 13 | 9 | 20 | 5,85 |
| ИТОГО | 100 | 43,54 |
Получаем сумму износа:
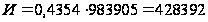 руб.
Определяем
стоимость
административного
здания, согласно
затратному
подходу:
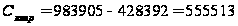 руб.
Таким образом,
рыночная стоимость
административного
здания на дату
оценки, рассчитанная
затратным
подходом, составляет
555 513 рублей. Аналогично
определяем
стоимость
площадки с
асфальтобетонным
покрытием.
Таблица 2.4 – Расчет полной восстановительной стоимости площадки с асфальтобетонным покрытием
| Наименование | Сумма, руб. |
|
Стоимость строительства площадки в ценах 1969г. (УПВС №19,табл.53) |
2,4 |
| Площадь покрытия, м2 | 318 |
| Произведение поправочных коэффициентов (объект полностью аналогичен) | 1,0 |
| Восстановительная стоимость площадки в ценах 1969г. | 763 |
| Индекс перехода от цен базисного уровня к ценам на 01.01.84г. | 1,31 |
| Восстановительная стоимость строительства в ценах 1984г. | 1 000 |
| Индекс перехода от цен 1984г. к текущим ценам | 35,60 |
| Восстановительная стоимость на дату оценки (1.01.2004г.) | 35 600 |
| Дополнительные затраты (5%*35600) | 1 780 |
| Восстановительная стоимость площадки на дату оценки (1.01.2004г.) с учетом дополнительных затрат | 37 380 |
| Налог на добавленную стоимость, руб. | 6 728 |
| Прибыль предпринимателя, руб. | 3 738 |
| Полная восстановительная стоимость на дату оценки, руб. | 47 846 |
Полная
восстановительная
стоимость
площадки с
асфальтобетонным
покрытием на
дату оценки
(1 января 2004г.) равна
47 846 рублей. Нормативный
срок эксплуатации
асфальтобетонного
покрытия составляет
30 лет. Фактический
возраст составляет
9 лет, следовательно,
физический
износ равен
30%. Получаем сумму
износа:
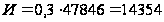 руб.
Стоимость
асфальтобетонного
покрытия с
учетом износа
составляет
33 492 рублей. Стоимость
сооружения
резервуаров
определим с
использованием
метода поэлементного
расчета. Согласно
данному методу
восстановительная
стоимость
объекта (Св)
рассчитывается
по формуле:
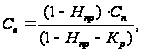 (2.7)
где Нпр – ставка налога на прибыль;
Кр – показатель рентабельности продукции;
Сп – полная себестоимость оцениваемого объекта.
 (2.8)
где Цэ – стоимость комплектующего узла или агрегата;
В – собственные затраты (например, стоимость сборки).
Стоимость комплектующих узлов (Цэ) берем из периодических коммерческих предложений. В таблице 2.5 приведен расчет полной себестоимости резервуара.
Таблица 2.5 – Определение стоимости сооружения резервуара
| Наименование показателя | Сумма, руб. |
| Стоимость комплектующих узлов (Цэ): | |
| Трубопровод | 5 500 |
| Задвижка для нефтепродуктов | 350 |
| Огневой предохранитель | 790 |
| Клапан приемный | 2 100 |
| Замерный трубопровод | 3 800 |
| Люк замерный | 450 |
| Клапан дыхательный совмещенный | 470 |
| Уравнемер «Струна-М» с датчиком | 4 300 |
| Трубопровод налива | 2 750 |
| Электромагнитный клапан отсечки | 950 |
| Фильтр глубокой очистки | 480 |
| Муфта сливная | 470 |
| Сливной колодец | 800 |
| Технологическая шахта | 900 |
| Вентиляционная решетка | 500 |
| Железобетонный колодец | 1 800 |
| Ложемент | 2 900 |
| Зонд для определения утечек из резервуара | 3 100 |
| Двустенный резервуар | 45 000 |
| Стоимость сборки и установки (В) | 8 500 |
| Полная себестоимость (Сп) | 85 910 |
На основе полученной полной себестоимости рассчитываем восстановительную стоимость объекта по формуле (2.7).
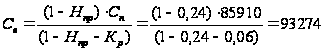 руб.
Нормативный
срок эксплуатации
резервуара
30 лет. Фактический
возраст составляет
7 лет, следовательно,
физический
износ равен
23%. Получаем сумму
износа:
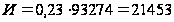 руб.
Стоимость
резервуара
на дату оценки
с учетом износа
составляет
71 821 рублей. На АЗС
№443 установлены
три таких резервуара,
следовательно,
стоимость
резервуаров
составляет
215 463 рублей. Стоимость
оборудования
на основе затратного
подхода определим
с применением
индексного
метода.
При применении индексного метода оценки осуществляется приведение базовой стоимости объекта оценки (первоначальной балансовой стоимости или восстановительной стоимости) к современному уровню с помощью индекса изменения цен по соответствующей группе машин или оборудования за соответствующий период.
Таблица 2.6 – Оценка стоимости оборудования на основе индексного метода
| Наименование оборудования | Балансовая стоимость на 1.03.03 | Индекс изменения цен | Восстановительная стоимость на 1.01.04 |
| POS-терминал MagiC 6000 | 34 244 | 1,08 | 36 984 |
| Блок бесперебойного питания для ПК и сервера | 28 875 | 1,08 | 31 185 |
| ККМ Samsung – 4615 RF | 27 875 | 1,08 | 30 105 |
| Компьютер Evo | 28 174 | 1,07 | 30 146 |
| Контролер ТРК КУБ-4 | 10 617 | 1,08 | 11 466 |
| Принтер НР Laser Jet 1200 Printer | 13 271 | 1,07 | 14 200 |
| ТРК Нара-27 | 13 000 | 1,08 | 14 040 |
| ТРК Нара-27 | 13 000 | 1,08 | 14 040 |
| ТРК Нара-27 | 13 000 | 1,08 | 14 040 |
| Фискальный регистратор Штрих RF-F | 23 750 | 1,08 | 25 650 |
| Итого | 205 806 | - | 221 856 |
Техническое состояние оборудования определяем методом экспертизы состояния в соответствии со шкалой экспертных оценок (таблица 2.7)
Таблица 2.7 – Шкала экспертных оценок состояния оборудования
|
Состояние оборудования |
Характеристика физического состояния | Процент износа износа,% |
| Новое (Нов.) | Новое, установленное и еще не эксплуатировавшееся оборудование в отличном состоянии | 0 ё 5 |
| Очень хорошее (ОТС) | Бывшее в эксплуатации оборудование, полностью отремонтированное или реконструированное, в отличном состоянии | 5 ё 15 |
|
Хорошее (ХТС) |
Бывшее в эксплуатации оборудование, полностью отремонтированное или реконструированное, в отличном состоянии | 15 ё 35 |