Управление торговым центром
Доходность девелопмента остается на достаточно высоком уровне в 20-25%, однако с каждым годом она медленно снижается ввиду активизации на рынке новых игроков, удорожания и сокращения количества земельных участков, расширения существующего предложения.
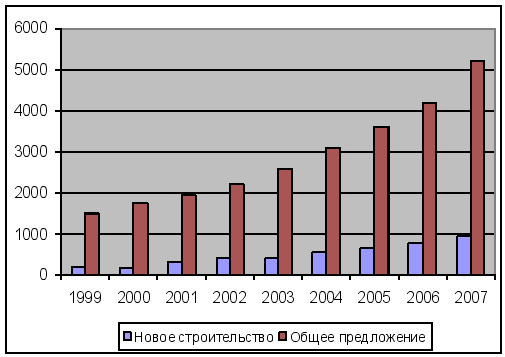
Рисунок 2 – Общее предложение и новое строительство офисных помещений
К концу 2005 года общее предложение качественных офисов составило 4,28 млн. кв.м. Московский офисный рынок превышает по объему рынки торговых и складских помещений. Причиной этому служат столичные функции города, в котором сконцентрированы сотни тысяч компаний и проходят основные деловые контакты на международном уровне. В 2008 году прогнозируемый рост предложения составит 900 тыс. кв.м, таким образом, общий объем качественных офисных площадей достигнет приблизительно 5,2 млн. кв.м. В общем предложении 31% приходится на офисы класса "А" и 69% - на офисы класса "В". Доля класса "А" повысилась на 3 процентных пункта по сравнению с 2006 годом, что объясняется вводом в эксплуатацию большого количества бизнес-центров класса "А", спрос на которые стабильно высок.
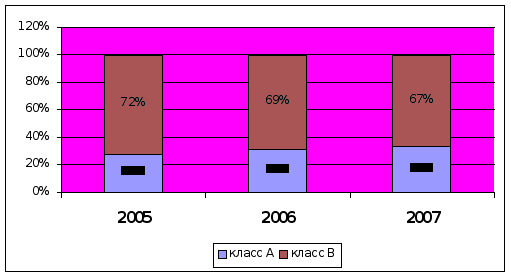
Рисунок 3 – Предложение площадей по классам
Совокупный объем сделок в 2006 году составил приблизительно 820 тыс. кв.м. Этот показатель уже несколько лет заметно превышает уровень нового строительства, что говорит о сохраняющемся дефиците офисных площадей.
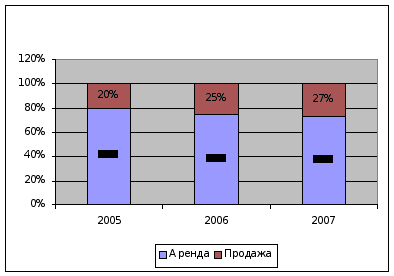
Рисунок 4 – Распределение по типам сделок
Уровень вакантных помещений к концу 2006 года несколько повысился по сравнению с первым полугодием 2006 года и составил 4% для класса "А" и 8,5% для класса "В". По итогам 2007 года не ожидается значительного изменения данного показателя, прогнозируемый уровень - 3,5% и 8% соответственно.
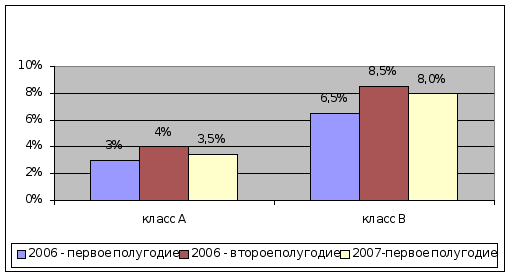
Рисунок 5 – Уровень вакантных помещений по классам
Уровень ставок аренды и продажи
Арендные ставки плавно росли в течение всего 2006 года, что отражает существующий недостаток офисных помещений и превышение спроса над предложением. С начала 2006 года рост составил 8,5-9%. Средние ставки продаж также увеличились на 8-10%.
Таблица 4
В 2006 году сохранится рост ставок аренды и цен продаж в пределах 6-9%.
| Период | 2006 год | 2006 год | 2007 год (прогноз) | 2007 год (прогноз) |
| Класс | А | В | А | В |
| Аренда ($/кв.м в год) | 620-670 | 400-460 | 660-720 | 430-500 |
| Продажа ($/кв.м) | 3100-5000 | 1700-3400 | 3400-5400 | 1840-3600 |
Указанные ставки не включают НДС
Во вновь построенных бизнес-центрах класса "А" стоимость отделочных работ, как правило, компенсируется владельцем в размере $120-250/кв.м, в среднем по сегменту сумма компенсации составляет $155/кв.м. В верхнем сегменте класса "В" средняя компенсация находится на уровне $115/кв.м, но для класса "В" в целом более характерно включение стоимости отделки в арендную ставку. В единичных случаях отделка выполняется за счет арендатора.
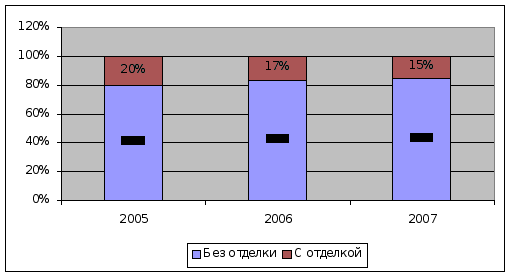
Рисунок 6 – Соотношение предлагаемых площадей по степени готовности, класс А
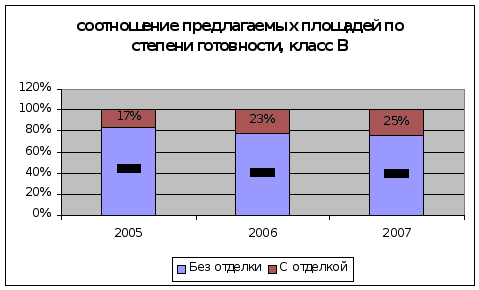
Рисунок 7 – Соотношение предлагаемых площадей по степени готовности, класс В
Эксплуатационные расходы для зданий класса "А", как правило, выделяются отдельной строкой и находятся на уровне $ 80 - 120/кв.м в год. В классе "В" $50 - 90/кв.м. По итогам 2007 года прогнозируется сохранение существующего уровня эксплуатационных расходов.
Потребность Москвы в офисной недвижимости международного класса составляет порядка 10-12 млн. кв.м. Наиболее остро ощущается дефицит на офисы класса А – в настоящее время в Москве их насчитывается около 1,5 млн.кв. м и порядка 3,9 млн.кв.м офисов класса В. Спрос сейчас превышает предложение и этот разрыв скорее всего будет сохраняться до 2010 года.
Основная тенденция – значительное увеличение инвестиционных потоков в сектор коммерческой недвижимости. В 2006 году общий объем инвестиций в коммерческую недвижимость Москвы составил около 4,5 млрд. долл. США, что в 1,5 раза больше, чем в 2005 году, предполагается, что в 2007 году эта цифра составит порядка 7,5 млрд. долл. США. Это связано с нехваткой в Москве как офисных площадей так и торговых, а также снижением, по оценкам западных инвесторов, рисков в России. Доходность вложений в офисную недвижимость в 2006 году составляла 10-11%, в 2007 году доходность стабилизируется.
К примеру, в Москве на 1000 жителей приходится 450 кв.м. офисной недвижимости. Для сравнения в Берлине 4800 кв.м. на 1 тыс. человек, а в Брюсселе 7700 кв.м. Таким образом, значительная нехватка офисных площадей и сохранение спроса на достаточно высоком уровне позволяет прогнозировать стабильную доходность на этом сегменте рынка недвижимости.
Рынок офисных площадей в 2006 году в целом продолжил свое динамическое развитие, никаких глобальных проблем рынок не испытывал. Однако нехватка энергетических мощностей при подключении к инженерным сетям, с которой сталкиваются девелоперы при реализации крупномасштабных проектов с сфере коммерческой недвижимости, представляет одну из проблем.
Внутри садового кольца продажная цена торговых площадей в 2006 году достигала 15000 долл./кв.м и в среднем составляла около 8200 долл/кв.м., офисных порядка 5200 долл/кв.м. За пределами садового кольца в районе 2500 - 2700 долл/кв.м. Средневзвешенная цена на коммерческую недвижимость по итогам года выросла на 70-75%. Следует отметить, что на рынке коммерческих площадей 60% инвестиций приходится на иностранные компании, тогда как рынок жилой недвижимости на 98% состоит из отечественных инвесторов. Наибольший рост в 2006 г. показал рынок жилой недвижимости, видимо, в связи с тем, что на рынке жилой недвижимости присутствуют «инвестиционные» квартиры – такого явления в других секторах нет. Вместе с тем, стабилизация рынка, которую мы наблюдаем в настоящее время, позволяет говорить об уменьшении доли инвестиционных квартир и увеличении приобретений жилья «для жизни».
Неснижаемый спрос на офисы позволяет прогнозировать дальнейшее увеличение арендных ставок. Рост арендных ставок в 2006 г. по сравнению с 2005 годом оказался более существенным для офисов класса А (18%), для офисов класса В - 9%.
Существует тенденция увеличения спроса на более качественные офисы класса А и растет спрос на помещения большие по метражу. Кроме того, выявляется четкое разделение в подходах к аренде и приобретению офисов между иностранными и российскими компаниями: как правило, иностранцы в соответствии со своей стратегией развития арендуют офисы для своих нужд, тогда как итоги второй половины 2006 г. – начала 2007 г. позволяют говорить, что российские компании все чаще стали приобретать офисы в собственность. Рост покупательского спроса на рынке коммерческой недвижимости со стороны российского бизнеса, скорее всего, приведет к росту цены квадратного метра офисных площадей.
2.3.1. Факторы риска и управление рисками
Контролируемые риски
Риск повышения стоимости ресурсов на рынке капитала. В силу достаточно высокой рентабельности строительства жилья проект строительства жилья менее чувствителен к повышению стоимости долговых ресурсов.
Риски повышения стоимости строительства, задержки поставок материалов и ввода жилья в эксплуатацию регулируются путем заключения строительных договоров с фиксированными сроками строительства и ценой, а также установления долгосрочных деловых взаимоотношений с поставщиками материалов.
Риск снижения объемов продаж жилья. Риск снижается за счет мониторинга рынка сбыта, уровня цен и разработки адекватной стратегии продаж, включая системы оплаты квартир в рассрочку.
Маркетинговые риски сводятся к минимуму в результате привлечения профессиональных исследовательских компаний для изучения рынка перед началом осуществления строительства.
Риск снижения доходности. Риск контролируется путем прогнозирования показателей проекта строительства на основе осуществленных исследований рынка, применения адекватной ценовой политики и осуществления контроля над издержками.
Технические и технологические риски. Данные риски минимизируются за счет отбора и привлечения к разработке и реализации проекта организаций с большим опытом ведения проектирования, производства и строительства , с которыми ЗАО«Стройинвестресурс» поддерживает долгосрочные деловые контакты , за счет страхования строительно-монтажных рисков, а также за счет использования отработанных технологий, доказавших свою эффективность.
Риск управленческих ошибок. Управление компанией производится специалистами, имеющими значительный опыт в реализации строительных проектов.
Экологические риски минимизируются за счет тщательного выбора места застройки путем проведения предпроектных экологических исследований, а также осуществления строительства с использованием экологически чистых материалов.
Административные риски. Для минимизации данных рисков компания устанавливает долгосрочные контакты с администрациями районов, поддерживая различные социальные программы, среди которых ключевой является замена ветхого жилого фонда, реорганизация жилищно-коммунального хозяйства.
Неконтролируемые риски
Макроэкономические риски. В России в последние годы наблюдается экономический рост, снижается инфляция и стоимость суверенного долга, повышается рейтинг России. В среднесрочной перспективе не ожидается резкого ухудшения экономической ситуации.
Снижение цен. Последние четыре года цены показывают устойчивый рост, при этом в краткосрочной перспективе ожидается сохранение позитивных тенденций в экономике России и развитии Московской области. Кроме того, реализация жилья осуществляется сразу после начала строительных работ, при этом стоимость квартир фиксируется в первые месяцы реализации проекта строительства. Увеличивается спрос на новое жилье в Московской области из – изношенности существующего жилья, уменьшения количества свободных площадок в Москве иммиграционных тенденций. В результате риск снижения цен в краткосрочной перспективе минимален.
Регулятивные риски, обусловленные изменением законодательства и нормативных процедур. Данные риски ограничиваются юридической экспертизой до начала строительства и юридической поддержкой в ходе реализации проекта. Разрешительная документация согласована и получена на основе действующего гражданского законодательства и может быть защищена в судебном порядке.
2.3.2. Финансовый анализ компании
Капитал - это ресурс длительного пользования, создаваемый с целью производства большего количества товаров и услуг.
К капиталу относят станки, оборудование, производственные здания. Фирма приобретает капитальные товары, чтобы повысить доходность своего дела. Предприниматель осуществляет покупку капитальных товаров, исходя из сравнения ожидаемого дохода, который он получит от использования данного капитального товара, и затрат на его приобретение и эксплуатацию.
Возникает вопрос, каким образом бизнесмен оценивает ожидаемый доход от капитального товара, сравнивает этот доход с затратами на капитал? Ведь ожидаемый доход суммируется из ежегодных поступлений от эксплуатации объекта в течение его срока службы, а при покупке станка необходимо платить за него сразу. Иными словами, необходимо определить, какую сумму следует заплатить за станок сейчас, чтобы через определенный срок его эксплуатации иметь желаемый доход.
В мировой практике подобные расчеты называют дисконтированием будущего дохода, а искомую первоначальную сумму, которую необходимо заплатить в настоящее время, чтобы получить доход в будущем, именуют дисконтированной или текущей стоимостью.
Инвестиционному анализу предшествует расчет средневзвешенной стоимости капитала (ССК). ССК представляет собой средневзвешенную посленалоговую "цену", в которую предприятию обходятся собственные и заемные источники финансирования. ССК используется в инвестиционном анализе:
а) для дисконтирования денежных потоков при исчислении чистой настоящей стоимости (NРV) проектов. Если NРV равна или больше нуля, проект может быть допущен к дальнейшему рассмотрению;
6) для сопоставления с внутренней ставкой рентабельности (IRR) проектов. Если IRR превышает ССК, проект может быть одобрен как обеспечивающий удовлетворение интересов инвесторов и кредиторов.
Для исчисления ССК необходимо:
разделить сумму дивидендов по привилегированным акциям на сумму, мобилизованную продажей этих акций;
разделить сумму дивидендов по обыкновенным акциям на сумму средств, мобилизованных продажей этих акций, и нераспределенной прибыли;
вычислить среднюю расчетную ставку процента по заемным средствам (СРСП), включающим и кредиторскую задолженность. При этом необходимо учитывать, что проценты по краткосрочным кредитам банков относятся на себестоимость в пределах норматива, устанавливаемого ЦБ РФ, плюс три процентных пункта. Таким образом, сумма процентов в данных пределах должна быть облегчена умножением на 1 - ставка налогообложения прибыли, а остальные проценты войдут в расчет средневзвешенной стоимости капитала без такой коррекции (т.к, по определению, ССК уже представляет собой посленалоговую стоимость различных источников средств предприятия);
определить удельные веса каждого из обозначенных в предыдущих трех пунктах источников средств в пассивах предприятия;
перемножить стоимость средств по каждому из первых трех пунктов на соответствующие удельные веса;
суммировать полученные в предыдущем пункте результаты.
ССК представляет собой минимальную норму прибыли, ожидаемую инвесторами и кредиторами от своих вложений. Избранные для реализации проекты должны обеспечивать хотя бы не меньшую рентабельность. С точки зрения риска, ССК определяется как безрисковая часть нормы прибыли на вложенный капитал (которую обычно принимают равной средней реальной, т. е. безинфляционной доходности по государственным ценным бумагам) плюс премия за финансовый и предпринимательский риски, свойственные данному предприятию, плюс инфляционная премия. Концепция средневзвешенной стоимости капитала некоторым кажется довольно сложной и связанной с громоздкими вычислениями. Поэтому в повседневной практике для быстрой отбраковки проектов часто используется экспресс-метод, в котором за средневзвешенную стоимость капитала принимается средняя банковская ставка процента, учитывая, что при выборе любого варианта вложений физическими ли, юридическими ли лицами этот метод применяют только когда ожидаемая норма прибыли (рентабельность) вложения выше среднего банковского процента, именно он, таким образом, и представляет собою ту минимально ожидаемую прибыльность, о которой идет речь в основном определении средневзвешенной стоимости капитала.
Экспресс-метод прост, но весьма неточен. Кроме того, он упускает из виду дивидендную политику предприятия. Определив средневзвешенную стоимость капитала, переходят непосредственно к анализу инвестиционных проектов.
Профессиональное управление финансами неизбежно требует глубокого анализа, позволяющего более точно оценить неопределенность ситуации с помощью современных количественных методов исследования 6.
Проведем оценку финансового состояния на примере действующего предприятия «ООО «Анубис»». Анализ проводится на основании бухгалтерского баланса7.
С помощью горизонтального и структурного анализа можно получить наиболее общее представление об имевших место качественных изменениях в структуре актива, а также динамике этих изменений.
В таблице внесены исходные данные для анализа финансового состояния. Агрегирование статей сделано, исходя из удобства последующего расчета аналитических коэффициентов.
Таблица 5
Агрегированный баланс
| Статьи актива | на 01.01.06 | на 01.10.06 |
| Общая стоимость имущества | 8 121 | 9 164 |
| 1. Основные средства и внеоборотные активы | 3 071 | 3 698 |
| 2. Оборотные средства | 5 050 | 5 466 |
| 2.1. Материальные оборотные запасы | 1 613 | 1 892 |
| 2.2. Дебиторская задолженность | 2 615 | 2 974 |
| 2.3. Денежные средства и ценные бумаги | 110 | 372 |
| 2.4. Краткосрочные финансовые вложения | 712 | 228 |
| Статьи пассива | на 01.01.06 | на 01.10.06 |
| Общая стоимость имущества | 8 121 | 9 164 |
| 3. Собственный капитал | 2 822 | 3 707 |
| 2. Заемный капитал | 2 706 | 2 037 |
| Долгосрочная задолженность | 1 755 | 1 174 |
| Краткосрочные обязательства | 951 | 863 |
| 3. Кредиторская задолженность | 2 593 | 3 420 |
На основе данных таблицы можно сделать следующие выводы:
1) общая стоимость имущества увеличилась за отчетный период на 12,84% (112,84 - 100,00), что свидетельствует о росте хозяйственной деятельности предприятия;
2) увеличение стоимости имущества на 1 043 тыс. руб. сопровождалось внутренними изменениями в активе: при увеличении стоимости внеоборотных активов на 627 тыс. руб. (увеличение на 20,42%) произошло увеличение оборотных средств на 416 тыс. руб., хотя их удельный вес на конец периода составил 59,65% (снижение на 2,54 пункта);
3) при общем увеличении стоимости предприятия основное финансирование было направлено на пополнение оборотных средств. Из всех групп оборотных активов наблюдается снижение только краткосрочных финансовых вложений на 67,98%, в остальных группах — увеличение.
На основе общей оценки актива баланса выявлено увеличение производственного потенциала предприятия. Это изменение сопровождалось увеличением финансирования оборотных средств, что расценивается как положительная тенденция: возможность увеличения оборачиваемости активов является предпосылкой к улучшению финансовой деятельности.
Заемный капитал увеличился на 158 тыс. руб., или на 2,98%. Произошло увеличение краткосрочных обязательств, в частности, наблюдается большой прирост кредиторской задолженности на 827 тыс. руб., или 31,89. Ее удельный вес возрос на 5,39 пунктов и составил 37,32%, т.е. финансирование оборотных средств идет в основном за счет кредиторской задолженности. Так же привлекаются краткосрочные кредиты банков, их удельный вес составил 9,42%.
Следует отметить, что предприятие привлекает и долгосрочные заемные средства, т. е. осуществляет инвестиции в основную деятельность – в 2005 году их сумма составила 1 174 тыс. руб. Все это говорит о том, что предприятие имеет высокую степень автономии, удельный вес собственных средств 40,45% и высока степень использования заемных средств.
В целом, на основе анализа структуры баланса фирмы можно сделать следующие выводы: в активах фирмы велика доля относительно неликвидных активов — накапливаемых запасов, а также основных средств, которые в сумме составляют около 99— 98% валовых активов фирмы; растет объем заемных средств относительно валовых объемов пассивов, однако и их объемы превышают рекомендуемые соотношения.
Наиболее обобщающим показателем финансовой устойчивости предприятия является излишек или недостаток источников средств для формирования запасов и затрат. Этот излишек или недостаток образуется в результате разницы величины источников средств и величины запасов и затрат, при этом имеется в виду обеспеченность запасами и затратами определенными видами источников. Трем показателям Н1, Н2, Н3 соответствуют показатели обеспеченности запасами и затратами этими источниками Е1, Е2, Е38.
Проведем расчет уровня финансовой устойчивости.
Таблица 6
Анализ показателей финансовой устойчивости предприятия
| Показатели | 2005 | 9 мес. 2006 | Изме-нение | Темп роста, % |
| 1. Источники собственных средств | 2 822 | 3 707 | 885 | 131,36 |
| 2. Внеоборотные активы | 3 071 | 3 698 | 627 | 120,42 |
| 3. Н1. Наличие собственных оборотных средств | -249 | 9 | 258 | -3,61 |
| 4. Долгосрочные кредиты и займы | 1 755 | 1 174 | -581 | 66,89 |
| 5. Н2. Наличие собственных оборотных средств, а также долгосрочных и среднесрочных кредитов и займов | 1 506 | 1 183 | -323 | 78,55 |
| 6. Краткосрочные кредиты и заемные средства | 3 544 | 4 283 | 739 | 120,85 |
| 7. Н3. Общая величина источников формирования запасов и затрат | 5 050 | 5 466 | 416 | 108,24 |
| 8. Общая величина запасов и затрат | 1 377 | 1 578 | 201 | 114,60 |
| 9. Е1. Излишек или недостаток собственных оборотных средств | -1 626 | -1 569 | 57 | 96,49 |
| 10. Е2. Излишек или недостаток собственных оборотных средств, а также долгосрочных и среднесрочных кредитов и займов | 129 | -395 | -524 | -306,20 |
| 11. Е3. Излишек или недостаток общей величины источников формирования запасов и затрат | 3 673 | 3 888 | 215 | 105,85 |
По степени финансовой устойчивости предприятия можно выделить 4 типа ситуации:
1.Е1>0, E2>0, E3>0 - абсолютная финансовая устойчивость (трехкомпонентный показатель ситуации = 1.1.1)
2.Е1<0, E2>0, E3>0 - нормальная финансовая устойчивость, гарантирующая платежеспособность (трехкомпонентный показатель ситуации = 0.1.1).
3.Е1<0, E2<0, E3>0 - неустойчивое финансовое состояние, связанное с нарушением платежеспособности (трехкомпонентный показатель ситуации = 0.0.1).
4.Е1<0, E2<0, E3<0 - кризисное финансовое состояние (трехкомпонентный показатель ситуации = 0.0.0).
Оценив степень финансовой устойчивости рассматриваемого предприятия, сделали заключение, что положение ООО «Анубис»» на 01.10.2006 г. неустойчиво и связано с нарушением платежеспособности.
Анализируя и оценивая финансовую устойчивость предприятия, можно сказать, что оно находится в неустойчивом финансовом состоянии, причем это состояние фиксируется как на начало, так и на конец периода. Такое заключение сделано на основании следующих выводов:
запасы и затраты в основном покрываются за счет краткосрочных кредитов (Kt). В то же время, если на начало года запасы и затраты не были покрыты собственными оборотными средствами (-15,44%) ((249 : 1 613) х 100%), то к концу года это значение стало положительным (0,48%), в то время как доля заемных средств в общей величине источников формирования имущества возросла на 5,39% (Приложение);
главная причина неустойчивого финансового положения предприятия — это превышение темпов роста источников формирования над ростом запасов и затрат: собственные оборотные средства возросли на 103,61%, общая величина источников формирования (Es) возросла на 31,36%, в то время как стоимость запасов и затрат увеличилась на 14,6%;
негативным моментом является рискованное использование предприятием внешних заемных средств. Администрация предприятия стремится использовать в основном краткосрочные заемные средства для производственной деятельности.
Кроме абсолютных показателей, финансовую устойчивость характеризуют и относительные коэффициенты (приложение 10).
На основании данных приложения можно сделать вывод, что предприятие финансово зависимо. Это подтверждается низкими значениями коэффициентов автономии (Ка) (0,4 на конец года, оптимальное значение > 0,5) и высоким показателем соотношения заемных и собственных средств (коэффициент капитализации на конец периода упал на 0,41 пункт и составил 1,47, причем желательно - <0,7).
Несмотря на увеличение имущественного потенциала на 20,42%, фирма не сумела добиться при этом устойчивого финансового положения. Также наблюдается снижение коэффициента маневренности (Км). За отчетный период он уменьшился на 0,21 пункт и на конец года его значение составило 0,32, т.е. за счет собственного капитала предприятие способно пополнить оборотные активы (оптимально значение лежит в интервале от 0,2 до 0,5).
Таким образом, ООО «Анубис»» имеет по состоянию на 01.10.2006 г. неустойчивое финансовое положение. Анализ ликвидности баланса производится с помощью приложения , по данным которого можно сделать вывод, что баланс не соответствует критериям абсолютной ликвидности (А1 < П1).
Предприятие ни на начало, ни на конец года не покрывает свои обязательства по наиболее срочным пассивам. В то же время на 1 октября 2006 года положение улучшилось, так как предприятие покрывает свои медленнореализуемые активы долгосрочными пассивами (избыток 718 тыс.руб. на конец периода), и образовался излишек постоянных пассивов в 9 тыс.руб.
Для более точного определения платежеспособности необходимо рассчитать относительные коэффициенты ликвидности и платежеспособности (приложение).
Анализ коэффициентов ликвидности показывает, что предприятие на конец периода относительно платежеспособно, т.е. хотя оборотных средств достаточно, чтобы покрыть свои краткосрочные обязательства, но видно уменьшение коэффициента покрытия (платежеспособности).
Изменение коэффициентов свидетельствует об ухудшении текущей платежной готовности предприятия.
Информация о финансовых результатах деятельности организации необходима для оценки потенциальных изменений в ресурсах при прогнозировании способности вызывать денежные потоки на основе имеющихся ресурсов9. Данная информация формируется в основном в отчете о прибылях и убытках10.
Проведем вертикальный анализ финансовых результатов (табл.7).
Таблица 7
Вертикальный анализ финансовых результатов
| Показатель | Сумма, тыс.руб. | Уд.вес, % | ||||
| 2005 | 9 мес. 2006 | +/- | 2005 | 9 мес. 2006 | +/- | |
| Выручка от реализации | 15 213 | 24 511 | 9 298 | 100,0 | 100,0 | * |
| Себестоимость покупных товаров | 8 715 | 16 697 | 7 982 | 57,3 | 68,1 | 10,8 |
| Валовый доход | 6 498 | 7 814 | 1 316 | 42,7 | 31,9 | -10,8 |
| Коммерческие расходы | 3 526 | 3 413 | -113 | 23,2 | 13,9 | -9,3 |
| Управленческие расходы | 213 | 391 | 178 | 1,4 | 1,6 | 0,2 |
| Прибыль (убыток) от реализации | 2 759 | 4 010 | 1 251 | 18,1 | 16,4 | -1,8 |
| Операционные доходы | 112 | 52 | -60 | 0,7 | 0,2 | -0,5 |
| Операционные расходы | 148 | 232 | 84 | 1,0 | 0,9 | 0,0 |
| Внереализационные доходы | 16 | 82 | 66 | 0,1 | 0,3 | 0,2 |
| Внереализационные расходы | 33 | 115 | 82 | 0,2 | 0,5 | 0,3 |
| Балансовая прибыль | 2 706 | 3 797 | 1 091 | 17,8 | 15,5 | -2,3 |
| Налог на прибыль | 649 | 911 | 262 | 4,3 | 3,7 | -0,6 |
| Чистая прибыль | 2 056 | 2 886 | 829 | 13,5 | 11,8 | -1,7 |
Анализируя таблицу, мы видим, что при росте выручки от реализации на 9 288 тыс.руб. или 61,12%, значительно возросли общие расходы финансово-хозяйственной деятельности, а также затраты на приобретение товаров, у них самый высокий показатель роста – 10,83% или 7 982 тыс.руб. Чистая прибыль предприятия увеличилась с 2 056 до 2 886 тыс.руб., но упал ее удельный вес в реализации – он составил 11,8% в рассматриваемом периоде.
Проведем расчет показателей, характеризующих рентабельность предприятия (табл. 8).
Таблица 8
Расчет показателей рентабельности предприятия
| Показатель | 2005 | 9 мес. 2006 | +/- |
| Общая рентабельность | 17,79 | 15,49 | -2,30 |
| Рентабельность продаж | 18,14 | 16,36 | -1,78 |
| Рентабельность собственного капитала | 72,87 | 77,85 | 4,97 |
| Экономическая рентабельность | 33,32 | 41,43 | 8,11 |
| Фондорентабельность | 88,11 | 102,68 | 14,57 |
| Рентабельность основной деятельности | 31,05 | 22,74 | -8,31 |
| Рентабельность перманентного капитала | 253,60 | 149,90 | -103,70 |
| Коэффициент устойчивости экономического роста | 95,89 | 102,43 | 6,54 |
| Период окупаемости собственного капитала | 0,010 | 0,010 | -0,001 |
| Рентабельность производственных фондов | 69,06 | 87,37 | 18,30 |
| Рентабельность товарной продукции | 74,56 | 46,80 | -27,76 |
| Рентабельность всех активов | 25,32 | 31,49 | 6,17 |
Расчет коэффициентов рентабельности продаж показал, что доходность реализации по сравнению с предыдущим годом возросла до 16,36%. С каждого рубля средств, вложенных в активы, предприятие получило прибыли больше, чем в 2004 году (рост составил 14,57 коп.).
Уменьшение коэффициента рентабельности товарной продукции на 27,76% свидетельствует о необходимости усиления контроля за себестоимостью реализуемой продукции.
Показатель рентабельности основной деятельности в 2006 году довольно высок – 22,74%, но его снижение говорит о необходимости увеличивать оборачиваемость активов, либо стараться уменьшить себестоимость и регулировать ценовую политику.
Рост оборачиваемости средств в расчетах (дебиторской задолженности) на 0,4 оборота говорит о расширении коммерческого кредита, предоставляемого предприятием. У предприятия увеличилась продолжительность операционного цикла до 55 дней, т.е. общего времени, в течение которого финансовые ресурсы находятся в материальных средствах и дебиторской задолженности.
Обоснованное сокращение этого срока может привести к высвобождению средств, их вовлечению в финансово-хозяйственный оборот и, следовательно, к повышению эффективности текущей работы. Увеличение продолжительности оборота свидетельствует об ухудшении финансового состояния предприятия.
Сравнение динамики коэффициентов ликвидности указывает на ухудшение структуры оборотных активов — понижение удельного веса наиболее мобильной их части, при увеличении доли средств, вложенных в запасы и затраты.
Оценив степень финансовой устойчивости рассматриваемого предприятия, сделали заключение, что положение ООО «Анубис»» на 01.10.2006 г. неустойчиво и связано с нарушением платежеспособности. Снижение показателя рентабельности основной деятельности говорит о необходимости увеличивать оборачиваемость активов.
Анализ эффективности проекта
Для реализации намеченной стратегии ООО «Анубис» необходимо 3 319 966,99 рублей, из которых 339 тысяч предприятие выделит из чистой прибыли, а оставшиеся средства предприятие планирует взять в виде кредита в банке под 20 % годовых в размере 2 980 тыс. руб. Таким образом, средневзвешенная цена капитала составит 19,23 (по данным таблицы):
Таблица 9
Средневзвешенная цена капитала
| Вид ресурсов | Сумма | Удельный вес в общей сумме привлекаемых ресурсов | Цена на ресурс | Расчетная величина |
| Кредит | 2 980 966,99 | 0,90 | 20 | 18,0 |
| Чистая прибыль | 339 000,00 | 0,10 | 12 | 1,23 |
| Итого | 3 319 966,99 | 1,00 | * | 19,23 |
Рассчитаем степень эффективности реализации стратегии в 2007-2009 годах. В качестве данных по прибыли, генерируемой предприятием в результате реализации данного проекта, примем данные, представленные в приложении «Финансовые результаты деятельности» за 2007-2009 годы.
Расчет срока окупаемости по общей формуле для ООО «Анубис» дает значение в (3 319 966,99 / 6 183 012,99) 0,54. То есть уже за первые семь месяцев (0,54 ґ 12) работы новых магазинов, при поддержке новой рекламной кампании предприятие окупит инвестиции, и за первый год превысит первоначальные инвестиции на 2 863 046 руб.
Показатель срока окупаемости инвестиций не учитывает влияние доходов последних периодов. Он не делает различия между проектами с одинаковой суммой кумулятивных доходов, но различным распределением их по годам11. Осуществим исследование денежного потока от будущего к текущему моменту времени. Для этого используется формула:
FV
PV = S ѕѕѕ
(1+r)n
где FV – будущая стоимость инвестиций через n лет.
Чтобы через 3 года получить 24 184 438,54 руб. (прибыль за три года), ООО «Анубис» должно вложить в банк под действующую в настоящее время ставку 8% годовых (24 184 438 / 1,083) 19 198,38 тыс.руб. Рассматриваемый же проект дает доход в 24 184 тыс.руб. при меньшей сумме инвестиций в 3 320 тыс.руб. Это значит, что ставка дохода превышает 8% и проект является выгодным. Однако эти показатели не учитывают распределения притока и оттока денежных средств по годам.
Показатель чистой приведенной стоимости (Net Present Value - NPV) относится к группе методов дисконтирования денежных потоков. Он основан на сопоставлении величины инвестиционных затрат (IC) и общей суммы скорректированных во времени будущих денежных поступлений, генерируемых ею в течение прогнозируемого срока. Результатом такого сопоставления будет положительная или отрицательная величина (чистый приток или чистый отток денежных средств), которая показывает, удовлетворяет или нет проект принятой норме дисконта.
Пусть I0 - сумма первоначальных затрат,