Управление предприятиями в условиях кризиса
Прицепная и полуприцепная техника
Тенденция роста объемов продаж прицепной и полуприцепной техники сохранилась предприятие улучшило результаты, укрепив свое присутствие на рынке по сравнению с предыдущим годом (в 2006 году было реализовано 5 004 единиц доля на рынке 9,9%). Производителями прицепной техники на территории РФ было реализовано 59 086 единиц из них 7 655 единиц марки НЕФАЗ доли на рынке 13%.
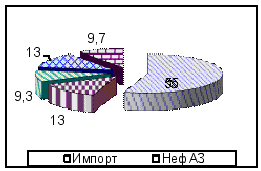
Рис. 1. Структура рынка транспортной прицепной и полуприцепной техники в 2007г.
Емкостно-наливная техника
На рынке прицепной техники, предназначенной для транспортировки нефтепродуктов, на территории Российской Федерации в 2007 г. было реализовано 2 408 единиц, из которых 1196 ед. произведено Нефтекамским автозаводом.
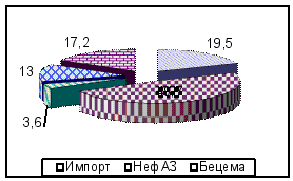
Рис. 2. Структура рынка прицепной емкостно-наливной техники в 2007г.
Автобусы
Выпуск пассажирских автобусов в России в 2007 г. превысил 88 тысяч единиц и увеличило по сравнению с 2006 годом на 8,6%, что выше темпа среднемирового роста производства (6,84 %).
На территории РФ реализовало 9 146 автобусов большого класса из них 1 227 единиц производства ОАО НЕФАЗ.
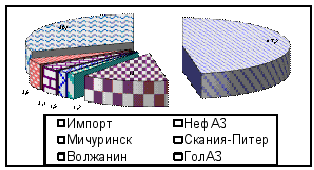
Рис. 3. Структура рынка автобусов в 2007 г.
В 2007 году ОАО НЕФАЗ реализовало товарной продукции на сумму 10 ^87 млн. руб.
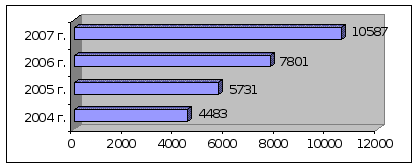
Рис. 4. Объем реализации товарной продукции (без НДС) млн. руб.
В структуре реализации продукции ОАО НЕФАЗ в 2007 году значительную долю занимают самосвальные установки 32 %, на втором месте пассажирские автобусы 28,6 %. На долю полуприцепов-цистерн приходится 6,3 %, полуприцепов и прицепов транспортных соответственно 12,2% и 11%. Оставшуюся долю занимают корпуса цистерн и автоцистерны вахтовые, салоны, запасные части и прочая продукция.
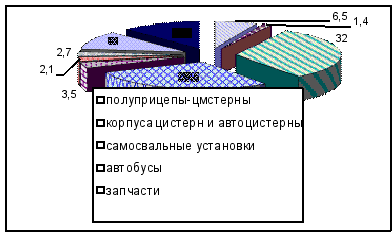
Рис. 5. Структура реализации продукции в 2007г.
В 2007 году в сравнении с 2006 годом увеличилось производство и реализация самосвальных установок на 18,6 %, полуприцепов транспортных на 71,8 %, прицепов транспортных на 40,2 %, корпусов цистерн на 36,5 %, вахтовых салонов на 4 %. Рыночные позиции ОАО "НефАЗ" за 2007 год среди заводов производителей РФ отражены в табл. 10.
Таблица 10 Рыночные позиции ОАО "НефАЗ" за 2007 год среди заводов производителей РФ, %
| Наименование | Автобусы | Автосамосвалы | Вахтовые автобусы | Автоцистерны | Прицепная техника | |
| Бортовая | Наливная | |||||
| ОАО НефАЗ | 24,6 | 57,7 | 37 | 45 | 28,8 | 61,7 |
| Прочие | 75,4 | 42,3 | 63 | 55 | 71,2 | 38,3 |
Данные табл. 10 свидетельствуют, что по таким видам произодимой продукции, как автосамосвалы т наливная прицепная техника ОАО "НефАЗ" имеет лидирующие позиции среди заводов-производителей России, а по иным видам – несколько уступает прочим производителям.
Основные технико-экономические показатели работы завода отражены в табл. 11.
Таблица 11 Основные технико-экономические показатели
| Показатели | 2005 г. | 2006 г. | 2007 г. |
| Объем отгруженной продукции, товаров и услуг, млн. руб. | 6016 | 8039 | 10796 |
| в том числе ОАО "КАМАЗ" | 2722 | 3861 | 4763 |
| - в % к отгруженной продукции | 45,2 | 48 | 44,1 |
| Автосамосвалы, шт. | 11848 | 16422 | 19460 |
| Вахтовые автомобили, шт. | 570 | 785 | 781 |
| Пассажирские автобусы, шт. | 1156 | 1320 | 1227 |
| Автоцистерны, шт. | 475 | 431 | 613 |
| Полуприцепы, прицепы, шт. | 5220 | 6397 | 8851 |
| Индекс физического объема, % | 113,6 | 126,9 | 124,4 |
| Прибыль от продаж, млн. руб. | 411 | 702 | 916 |
| Чистая прибыль, млн. руб. | 140 | 359 | 431 |
| Рентабельность по чистой прибыли, % | 2,33 | 4,47 | 3,99 |
| Среднесписочная численность, чел. | 9036 | 3926 | 10192 |
| Средняя зарплата, руб. | 7536 | 9874 | 12093 |
| Выработка на 1 работника, тыс. руб. | 629 | 834 | 1040 |
| Уставный капитал, млн. руб. | 8,039 | 8,039 | 8,039 |
| Чистые активы, млн. руб. | 1015 | 1305 | 1617 |
| Коэффициент текущей ликвидности | 1,1 | 1,4 | 1,4 |
| Коэффициент финансовой устойчивости | 0,60 | 0,63 | 0,70 |
| Коэффициент финансовой независимости | 0,42 | 0,43 | 0,53 |
| Коэффициент обеспеченности собственными средствами | 0,05 | 0,29 | 0,32 |
| EBITDA, млн. руб. | 399 | 697 | 838 |
Объем отгруженной продукции работ и услуг за 2007 г. составил 10 796 млн. руб., что выше прошлою года на 34,3%.
Прибыль от продаж превысила прошлогодний результат на 30,1 % и составила 916 млн. руб. (за 2006 год 702 млн. руб.), чистая прибыль за 2007 год составила 4 31 млн. руб., что выше уровня прошлого года на 20,1 %.
Рентабельность по чистой прибыли составила 3,99 %, отмечается ее сокращение относительно прошлого года, что может быть оценено негативно. Данная тенденция обусловлена существенным ростом затраты предприятия над уровнем получаемых доходов.
Оборотные активы на конец года составили 1 294 млн. рублей, что незначительно выше уровня 2006 г. Оборачиваемость оборотного каптала за год ускорилась на 11 дней и составила 49 дней за счет существенного увеличения объемов реализации продукции.
Доля запасов в составе оборотных средств составила 56 % или 722 млн. руб. Оборачиваемость запасов составила 27 дней, или ускорилась на 8 дней.
Дебиторская задолженность составила 344 млн. рублей. Оборачиваемость дебиторской задолженности ускорилась на 5 дней и составила 19 дней.
Кредиторская задолженность составила 722 млн. рублей. Снизилась по сравнению с 2006 годом на 256 млн. рублей. Время обращения кредиторской задолженности ускорилось на 7 дней и составило 31 день.
Ускорение оборачиваемости составных частей имущества предприятия обусловлено существенным ростом выручки от реализации продукции за счет увеличения объемов сбыта.
Просроченные дебиторская и кредиторская задолженности отсутствуют.
Стоимость чистых активов с начала года увеличилась на 24 % и на конец 2007 г. составила 1 617 млн. руб.
Чистый оборотный капитал (ЧОК) за отчетный год составил 411 млн. рублей.
Коэффициент текущей ликвидности на конец периода составил 1,4.
Коэффициент финансовой устойчивости достиг норматива и составил 0,7 (в 2006 году 0,63).
Коэффициент финансовой независимости увеличился с 0,43 в 2006 г. до 0,53 в 2007 г. (при нормативе не менее 0,5).
Коэффициент обеспеченности собственными средствами составил 0,32, в 2006 году составлял 0,29 (при нормативе больше или равном 0,1).
EBITDA по сравнению с прошлым годом увеличилась на 20,2% и на конец отчетного периода составила 838 млн. рублей. Рентабельность показателя составила 7,8 %.
Результаты финансово-хозяйственной деятельности за 2007 год отражают эффективное использование собственных и заемных средств.
Деятельность предприятия рентабельна.
Показатели платежеспособности характеризуют общество как финансово устойчивое и независимое, платежеспособное.
Приоритетное направление инвестиционной деятельности в 2007 году повышение качества выпускаемой продукции и развитие мощностей по производству гидроцилиндров, самосвальных платформ повышенной грузоподъемности и низкопольных автобусов. Общий объем инвестиций за отчетный год составил 364,5 млн. руб.
1.6 Оценка технологии производства
В структуре ОАО "НефАЗ" - пять независимых производств.
Первое выпускает автомобили – самосвалы строительного и сельскохозяйственного назначения грузоподъемностью от 10 до 30 тонн, прицепы, полуприцепы – самосвалы. Здесь делают самосвалы среднего и переходного классов, идет освоение самосвалов тяжелого класса полной массой одиночного автомобиля до 33 тонн, а также автопоезда до 46 тонн.
Второе производство занимается выпуском автомобилей, прицепов и полуприцепов цистерн для перевозки жидких грузов емкостью от 8 до 34 кубометров, в том числе на шасси и седельных тягачах тяжелого, среднего и переходного классов.
На третьем производстве выпускаются автосалоны для перевозки рабочих бригад, грузопассажирские, спально – бытовые, а также салоны под спецоборудование.
Четвертое направление – производство прицепов и полуприцепов общетранспортного назначения, тентовых и изометрических от 13,7 до 30 тонн. Все виды прицепов и полуприцепов комплектуются двух-, трехосными ходовыми тележками собственного производства, которые соответствуют общетехническим требованиям к перевозке крупно – габаритных и тяжеловесных грузов автомобильным транспортом на дорогах Российской Федерации.
Пятое производство – выпуск пассажирских автобусов городского класса "НефАЗ – 5299" и пригородный "НефАЗ – 5299 – 01". Запущенное в 2001 году, автобусное производство с каждым годом увеличивает объемы производства.
Завод располагает пластинчатыми механизированными конвейерами:
- конвейер по сборке автосамосвалов на шасси КамАЗ, пропускная способность до 40,0 тыс. шт. в год длина конвейера – 80 метров;
- конвейер по сборке полуприцепов – цистерн и автоцистерн пропускная способность до 8,0 тыс. шт. в год, длина конвейера – 90 метров;
- конвейер по сборке вахтовых автобусов на шасси Урал, КамАЗ, ГАЗ, пропускная способность до 6,0 тыс. шт. в год, длина – 84 метра.
За период работы предприятия в самосвальном производстве проведена реконструкция окрасочного комплекса подрамников, направленная на повышение качества подготовки поверхности перед нанесением лакокрасочных материалов. Реконструкция позволила заменить моечно-сушильные камеры на дробеструйные камеры фирмы SCHHLICK (Германия). Произведена замена камер грунтования, окраски, сушки с переводом на газовое топливо взамен электроэнергии.
В производстве гидроцилиндров введены в эксплуатацию две авто магические линии по обработке корпусов и плунжеров, что позволило устранить разностенность при обточке. Приобретены токарные станки повышенной точности с ЧПУ для обработки канавок под манжеты, обрабатывающий центр 500V5 для обработки рамки гидроцилиндра, полировально шлифовальный станок фирмы LOESER (Германия) под финишную обработку плунжеров, третий стан холодной прокатки для обработки трубы 127x16. Закуплены две установки ионного азотирования и установка ТВЧ для плунжеров гидроцилиндров. Эти мероприятия позволяют обеспечить выпуск гидроцилиндров гарантированного качества в объемах 30 000 единиц в год.
С целью повышения производительности и снижения затрат в заготовительном производстве закуплены два ленточно-отрезных станка для резки труб фирмы KALTENВАСН (Германия), два лазерных комплекса для резки металла фирмы TRUMPF (Германия), листогибочные пресса, трубогибочная машина с ЧПУ фирмы DYNABEND (Голландия)
В сварочном производстве создана линия сборки сварки большем ручных платформ с мощностью выпуска 10 000 единиц в год.
В производстве прицепной техники создана конвейерная линия по сборке осей и подкатных тележек с мощностью выпуска 15 000 единиц в год. Данная линия оснащена современным технологическим оборудованием и подвесным многошпиндельным инструментом.
В производстве и автобусов создана линия по сборке сварке модульных низкопольных автобусов с камерой для грунтовки каркаса и сварочными стендами.
2. Управление предприятиями в условиях кризиса: теория и практика
2.1 Понятие кризиса, виды и особенности управления деятельностью предприятия в условиях кризиса
Прежде чем говорить о кризисном менеджменте, необходимо в первую очередь дать четкое определение понятию "кризис", а точнее, в нашем случае - понятию "экономический кризис хозяйствующего субъекта".
Удивительно, но ни фундаментальные Большая советская энциклопедия и EncyclopaediaBritannica, ни специализированный Современный экономический словарь не дают определения этому базовому понятию. Определение можно найти в Словаре русского языка С, И. Ожегова: "резкий, крутой перелом в чем-нибудь"[16, с. 263] . Советский энциклопедический словарь дает похожую трактовку [19 , с. 653] : "резкий, крутой перелом в чем-либо, тяжелое переходное состояние", "острое затруднение в чем-либо, тяжелое положение". Аналогичную интерпретацию дает и Webster's International Dictionary of the English Language: "переломный момент в лучшую или худшую сторону", "болезненный период", "решающий момент" [22 , с. 537] . Все перечисленные трактовки соответствуют одному из значений греческого слова.
Таким образом, кризисом, в его классическом определении, является не только смена позитивной тенденции на негативную (как это обычно воспринимается), но также и наоборот: смена негативной тенденции на позитивную (разумеется, при том условии, что "смена" носит действительно "решающий, переломный" характер, а не является лишь небольшим отклонением от строго направленного тренда). Таким образом, действия менеджмента предприятия, направленные на предотвращение ухудшения состояния этого предприятия и, разумеется, на улучшение его (начиная с определенного переломного момента), фактически направлены на создание кризисной ситуации на предприятии. Указанной деятельности соответствует другое значение греческого слова "кршц" — "суждение, мнение, решение, критика".
Этот кажущийся парадокс объясняется тем, что любая тенденция (в том числе и негативная) носит устойчивый, в той или иной степени, характер. Любые же попытки нарушить эту тенденцию (даже в самых благих намерениях) автоматически ведут и к нарушению устойчивости и, скорее всего, к кризису. Это подтверждает тот факт, что основной характеристикой кризисной ситуации является неустойчивость ее состояния, подверженность внешним и внутренним воздействиям.
Р. А. Попов, в частности, писал: "Кризисное состояние организации - это такое ее положение, в котором базовые параметры -платежный баланс, объемы производства и продаж, трудозанятость персонала - находятся в неустойчивом состоянии, из которого она может быть выведена сравнительно незначительными внутренними или внешними воздействиями, следствием чего становится переход ее в другое качество" [6, с. 17-18] .
Понятие кризиса достаточно многогранно, поэтому существует целый ряд классификаций кризиса по различным основаниям.
1. По объекту:
а) экономические;
б) социальные;
в) политические и др. [17, с. 14] .
2. Экономические кризисы, в свою очередь, по объекту:
а) макроэкономические;
б) микроэкономические (кризис хозяйствующего субъекта);
в) смешанные.
3. Кризисы хозяйствующего субъекта, в свою очередь, по глубине:
а) "кризис для собственников" - характеризуется ухудшением финансово-экономического состояния, которое пока не сказывается на расчетах с кредиторами. Иначе говоря, инвесторы предприятия не получают ожидаемый доход - он меньше величины дохода от какого-либо иного альтернативного источника, взятого в качестве базы для сравнения;
б) "кризис для кредиторов" - характеризуется несвоевременным или частичным удовлетворением требований кредиторов. Однако в этом случае предприятие все еще является самостоятельно действующим хозяйствующим субъектом, управляемым собственником посредством наемного менеджмента;
в) "законодательное регулирование" - наступает после возбуждения арбитражным судом процедуры банкротства в отношении предприятия-должника, В данном случае сфера управленческих воздействий со стороны собственников предприятия законодательно ограничена в целях защиты интересов кредитора [10, с. 109-113 ].
Некоторыми исследователями [7, с. 34] выделяются те же стадии, однако понятие "кризис" в них неправомерно заменяется другим понятием - "банкротство": допустимое банкротство, критическое банкротство, катастрофическое банкротство.
Похожая классификация кризисов хозяйствующего субъекта по глубине приведена Н. Томом и И. Кацом:
а) кризис ликвидности - реальная потеря платежеспособности, необходимы срочные меры, иначе предприятие будет вынуждено уйти с рынка;
б) кризис успеха - характеризуется явным негативным отклонением фактического состояния от запланированного (например, по показателям продаж, денежных поступлений, прибыли, рентабельности и т. д.);
в) кризис стратегии - происходят сбои в развитии предприятия, снижается потенциал успеха, ослабевают защитные возможности в конкурентной борьбе, хотя положение предприятия в данный момент (ситуация успеха) может казаться вполне удовлетворительным. Намечающийся разрыв между вероятными и желаемыми результатами может быть ликвидирован лишь путем изменения прежней или принятия новой ориентации (например, выход на новые рынки, технологические инновации), причем процесс, как правило, рассчитан на многие годы.
На Западе же (Booth, 1993 [44 , с. 86-88] ; KouzminandJarman, 1992; Selbst, 1978) кризис по глубине протекания принято подразделять на:
подкрадывающийся кризис ("CreepingCrisis");
рутинный кризис ("RoutinisedCrisis");
неожиданная
полная угроза ("Completely Unexpected SuddenThreat").
4. Кризисы хозяйствующего субъекта, в зависимости от стадии развития организации [16, с. 2-8] :
а) кризис лидерства - наступает в конце первой стадии развития организации "развития на основе творчества", когда возникает острая необходимость в формализации основных идей, функций и направлений деятельности;
б) кризис автономии - знаменует собой окончание второй стадии развития организации "развития, основанного на руководстве",когда степень бюрократизации организации превышает допустимый уровень;
в) кризис контроля - завершает третью стадию "развитие, основанное на делегировании" и характеризуется плохой управляемостью (контролем) организацией, за ним следует новая стадия эволюционного развития организации - "развитие, основанное на координации", которая, по мнению автора, и является лучшим временем для проведения структурных преобразований;
г) кризис границ - наступает, когда развитие на основе координации полностью исчерпывает себя и организация оказывается перед угрозой распада на отдельные структурные подразделения, выходом из сложившейся ситуации становится следующая стадия -"развитие, основанное на сотрудничестве";
д) кризис психологической усталости и доверия - является последним кризисным явлением в процессе развития организации, за которым следует либо смерть организации, либо переход ее в качественно новое состояние - "дуальную структуру", основанную на"привычках" (для осуществления ежедневной рутинной работы)и "рефлексии" (для стратегически новых видов деятельности и личного духовного обогащения).
5. По длительности:
а) краткосрочные;
б) среднесрочные;
в) долгосрочные;
г) сверхсрочные [6, с. 15 ].
6. По природе:
а) циклические (систематические, регулярные);
б) несистематические (нерегулярные).
7. Циклические кризисы также дифференцируются в зависимости от длительности цикла:
а) короткие циклы ("циклы Китчина") - период 3 года и 4 месяца;
б) средние циклы ("циклы Жугляра") - период 10 лет;
в) длинные циклы ("циклы Кондратьева") - период 48-55 лет.
8. По характеру (согласно теории А. А. Богданова):
а) "конъюгационные" - соединительные;
б) "дезюнктивные" - разделительные [27, с. 176 ].
9. По характеру (согласно теории Ю. В. Яковцева):
а) кризисы, предшествующие новому этапу в развитии системы;
б) кризисы, предшествующие гибели, распаду системы.
10. По характеру (согласно авторской теории):
а) негативные - смена позитивной тенденции на негативную;
б) позитивные - смена негативной тенденции на позитивную.
11. По степени взаимозависимости:
а) независимые;
б) совпадающие;
в) взаимодействующие [6, с. 15 ].
12. По охвату:
а) кризисы отдельных систем;
б) структурные кризисы.
В нашем случае, говоря о системе кризисного менеджмента, мы сузим поле исследования до одного наиболее типичного вида кризиса: негативного экономического кризиса конкретного хозяйствующего субъекта.
Кризисные ситуации возникают на всех стадиях жизненного цикла предприятия. Каждая следующая фаза жизненного цикла становится возможной только в результате преодоления возникающих кризисных явлений. В противоположном случае традиционная последовательность фаз развития может быть нарушена вследствие рыночного спада, закрытия предприятия или его перехода к новому собственнику [39].
При управлении кризисным развитием следует учитывать такие особенности:
- соотношение количества и силы исходных экономических явлений;
- степень влияния активов внешней и внутренней среды;
- интенсивность процесса возникновения промежуточных экономических явлений;
- значимость каждого фактора состояния предприятия конкретно для данного предприятия и данной отрасли экономики [39].
Антикризисное управление по своей природе является стратегическим и должно базироваться на основе использования сбалансированных и обоснованных стратегий. В экономической литературе существует достаточно большое количество определений стратегии, различных по своей сути и отражающих философские, процессуальные, поведенческие, результативные, структурные и другие аспекты данной категории. Наиболее часто используется определение, согласно которому стратегия - это долгосрочный курс развития предприятия, способ достижения перспективных целей, которые предприятие определяет для себя самостоятельно, руководитель собственными размышлениями в рамках своей политики [59]. Можно сказать, что стратегия:
- дает определение основных направлений и путей достижения целей выживания и развития предприятия в долгосрочной перспективе на основе концентрации усилий на определенных приоритетах;
- является способом установления взаимодействия предприятия с внешней средой;
- формируется на основе обобщенной, не всегда полной и достаточной информации;
- постоянно уточняется в процессе деятельности, чему благоприятствуют налаженные обратные связи;
- имеет слаженную внутреннюю структуру;
- является основой для разработки стратегических планов, проектов;
- является основным содержательным элементом деятельности высшего руководства [58].
Наиболее распространенные стратегии, используемые в бизнесе, называются общими [59]. Различают три основных типа общих стратегий:
1) стратегия роста - базируется на увеличении масштабов деятельности предприятия. Стратегия роста требует устойчивых конкурентных преимуществ, является высокоэффективной на быстрорастущих рынках;
2) стратегия стабильности - представляет собой сосредоточение на существующих видах деятельности, а так же сохранение товарного ассортимента, реализуемого на традиционных рынках сбыта;
3) стратегия сокращения - применяется в тех случаях, когда традиционная деятельность предприятия на традиционных рынках становится невозможной.
Общие стратегии роста отражают три различных подхода к росту предприятия и связаны с изменением состоянием одного или нескольких из следующих элементов: продукт, рынок, отрасль, положение предприятии внутри отрасли, технология [16].
Первую группу общих стратегий роста составляют стратегии концентрированного (интенсивного) роста, которые используются в случае, если предприятие не полностью исчерпало свои возможности, присущие его нынешним товарам и рынкам. К этой группе относятся [59]:
- стратегия глубокого внедрения на рынок, который состоит в сохранении постоянного круга потребителей и реализации им одного и того же ассортимента товаров путем увеличения числа покупателей, привлечения на свою сторону покупателей конкурентов. Преимуществом данной стратегии является концентрация на одном продукте, едином рынке, единой технологии, на протяжении всего процесса производства;
- стратегия развития рынка сбыта - часто используемая при географическом расширении, когда продажи начинают с местного рынка, затем предприятие выходит на региональный уровень, а потом - работает в национальном масштабе. Кроме того, данная стратегия фокусирует внимание на привлечении новых рынков к уже существующему продукту, используя новые каналы распределения, рекламу в различных средствах массовой информации;
- стратегия развития продукта включает в себя модификацию существующих или создание новых, но похожих товаров, которые могут быть проданы нынешним покупателям по уже установленным каналам сбыта. Лавная идея заключается в том, чтобы привлечь к новому товару клиентов, которые были удовлетворены товарами, предлагаемыми потребителям ранее.
Вторая группа - это стратегии интегрированного роста, которые оправданы в тех случаях, если отрасль, в которой действует предприятие, имеет перспективы прогресса. Цель данных стратегий - рост в пределах индустриальной цепочки. Разновидностями стратегии интегрированного роста являются [59]:
- вертикальная интеграция используется, когда предприятие может увеличить прибыль путем приобретения поставщиков или системы распределения товаров или приобретение контроля над деятельностью;
- горизонтальная интеграция ставит своей целью усиление позиций предприятия путем приобретения контроля над деятельностью предприятий-конкурентов, что может быть осуществлено путем слияния, поглощения, создания совместных предприятий. Такое приобретение может обеспечить доступ к новым рынкам, устранить некоторых конкурентов, дать возможность предприятию достичь экономии в масштабных процессах.
2.2 Анализ кризисных тенденций
Проведенный анализ позволил выделить, что в деятельности ОАО "НефАЗ" можно выделить такие локальные системы проявления кризисных явлений:
- кризис сбыта, вызванный несоответствием объема и структуры производимой продукции объему и структуре спроса. В настоящее время в связи с продолжающимся финансовым кризисом сокращается объем продаж за счет сокращения госзаказа и сокращения платежеспособности иных потребителей продукции;
- кризис деятельности, связанный с сокращением основных показателей деятельности предприятия (например, таких, как прибыль на рубль выручки, уровень затрат, и пр.), то есть с нарушением соответствия между возможностями производственной системы и их реализацией в рамках избранной линии рынка, ассортиментной или региональной политики;
- финансовый кризис, который проявляется в невозможности получения необходимых финансовых ресурсов. Данный вид кризисных тенденций сформирован в результате развития финансового кризиса, усиления неплатежей;
- управленческий кризис, вызванный несоответствием средств управления предприятием с его стратегическими целями, численностью персонала и т.д. Данный вид кризиса заключается в несоответствии стратегических планов предприятия с его текущим состоянием: возникает выбор сокращения производства и сокращения численности сотрудников, в то время как планировалось – увеличение обоих показателей;
- кризис организационной структуры управления, причиной которого является несоответствие между внутренней организационной структурой управления и масштабами деятельности предприятия, характеристиками его ресурсного потенциала. Кризис связан с предыдущим. Заключается в необходимости изменения структуры управления в соответствии с современными производственными возможностями и возможностями сбыта продукции;
- кризис платежеспособности, определяемый как несоответствие между денежными доходами и расходами предприятия, которое приводит к периодической или постоянной невозможности финансирования деятельности и выполнения принятых внешних обязательств.
Проведенный анализ позволил выявить, что в деятельности ОАО "НефАЗ" можно выделить наличие кризиса деятельности (рисунок 6).
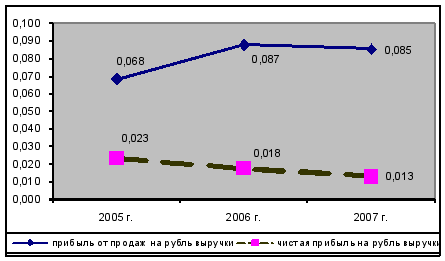
Рис. 6. Показатели, определяющие кризис деятельности ОАО "НефАЗ"
Кризис деятельности ОАО "НефАЗ" связан с сокращением или увеличением основных показателей деятельности предприятия - прибыли на рубль выручки, уровня затрат, чистой прибыли на рубль выручки. В ОАО "НефАЗ" это приводит к нарушению соответствия между возможностями производственной системы и их реализацией в рамках избранной линии рынка.
Проанализируем проблему.
ОАО "НефАЗ" было создано, как самодостаточная вертикально-интегрированная структура с объединёнными стадиями производства и сбыта продукции, что в максимальной степени соответствовало условиям сохранения контроля за товародвижением и формированием финансовых потоков в контуре одной организации. Основное влияние на эффективность функционирования предприятия оказывает система снабжения. Проведенный анализ позволил выявить основные проблемы в организации системы снабжения ОАО "НефАЗ", которые можно отразить на рисунке 7.
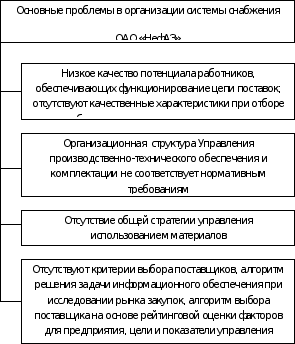
Рис. 7. Основные проблемы в организации системы снабжения ОАО "НефАЗ"
Реализация системы снабжения осуществляется персоналом.
Оценка качества потенциала работников ОАО "НефАЗ", обеспечивающих функционирование цепи поставок выявило, что для предприятия необходимо привести в стратегическое соответствие имеющиеся ресурсы – команды менеджеров, функционирование бизнес подразделений, вспомогательные службы, информационные технологии, набор и обучение персонала, – сфокусировать их на реализации задачи эффективного управления интегрированной цепью поставок.
Организационная структура Управления производственно-технического обеспечения и комплектации ОАО "НефАЗ", должна отвечать нормативным требованиям организации материально-технического снабжения. В то же время, в организации можно выявить несоответствие структуры управления потребностям предприятия в материально-техническом обеспечении. В ОАО "НефАЗ" нет общей стратегии управления использованием материалов. В то же время она должна складываться из учёта приоритетов и взаимодействия финансового, операционного и логистического управления. В ОАО "НефАЗ" отсутствуют четкие качественные характеристики работников, которые непосредственно связаны с организацией процесса управления отношениями с поставщиками. В ОАО "НефАЗ" также отсутствуют критерии выбора поставщиков, алгоритм решения задачи информационного обеспечения при исследовании рынка закупок, алгоритм выбора поставщика на основе рейтинговой оценки факторов для предприятия, цели и показатели управления отношениями с поставщиками. Для успешной организации работы в интегрированной цепи поставок работники службы снабжения должны овладеть указанным инструментарием. Таким образом, проведенный анализ состояния и развития системы материально-технического обеспечения ОАО "НефАЗ" позволил определить проблемы и выявить мероприятия по её реорганизации с целью более рационального управления запасами в интегрированной цепи поставок.
3. Разработка и обоснование мероприятий по управлению ОАО "Нефаз" в условиях кризиса
3.1 Сущность предлагаемых мероприятий
На выявленные проблемы в системе снабжения предприятием можно предложить следующие управленческие решения:
- оптимизировать структуру управления в области снабжения;
- разработать качественные характеристики работников, ответственных за взаимодействия с поставщиками;
- разработать общую стратегию управления использованием материалов;
- разработать критерии выбора поставщиков, алгоритм решения задачи информационного обеспечения при исследовании рынка закупок, алгоритм выбора поставщика на основе рейтинговой оценки факторов для предприятия, цели и показатели управления отношениями с поставщиками.
Анализ практики и методов управления закупками в условиях ОАО "НефАЗ" позволил выделить основные методы и подходы в управлении закупками:
уменьшение глубины производства при одновременном сокращении количества поставщиков, и установление прочных связей с ними;
процессный подход к управлению, который затрагивает и системы управления закупками (СУЗ);
выстраивание цепочки поставок;
разработка системы управления рисками в области закупок;
новые информационные технологии (например, развитие электронных закупок, экспертных систем по выбору поставщиков).
фокусирование управления закупками на определенных группах материалов (например, с этим связана концепция С-менеджмент);
методы управления закупками, связанные с децентрализацией закупок (концепция "ведущего закупщика");
разработка показателей, которые необходимы для оценки деятельности отделов закупки, сотрудников, всех подпроцессов закупки.
В этой связи можно выделить два разрабатываемых варианта решения:
- оптимизация процесса закупок на основе контроллинга закупок;
- создание интегрированных систем формирования ценности цепи поставок.
Так как СУЗ ОАО "НефАЗ" представляется сложно организованной, то для ее эффективного функционирования и совершенствования предлагается использовать концепцию контроллинга, которая позволяет интегрировать основные методы и подходы в управлении закупками. Роль контроллинга закупок возрастает в связи с переходом большинства крупных и средних предприятий промышленности к децентрализованной модели управления закупками, при которой некоторые профильные подразделения осуществляют закупки в своей сфере компетенции, что требует координации разных подразделений в процессе реализации функции закупки и информационной прозрачности СУЗ. Предлагаемая концепция контроллинга закупок ОАО "НефАЗ", позволяет реализовать важные для СУЗ цели и принципы с помощью комплексного использования инструментов контроллинга, то есть известных методов, подходов, моделей (рисунок 8).
Среди них выделены основные этапы:
гармонизация целей внешних и внутренних клиентов с точки зрения СУЗ;
разработка общей концепции СУЗ (включает в себя разработку стратегии СУЗ с учетом существующих и потенциальных рисков для СУЗ и разработку общей модели закупок);
анализ бизнес-процессов закупки;
формулирование целевых показателей СУЗ.
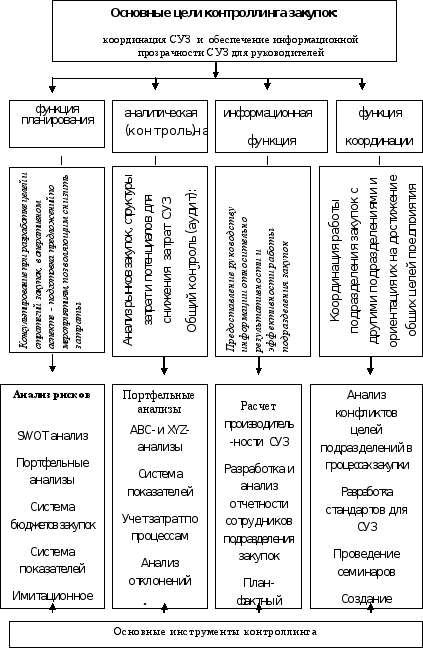
Рис. 8. Предлагаемые цели, функции и инструменты контроллинга закупок ОАО "НефАЗ"
Для реализации предлагаемых мероприятий разработаны следующие основные показатели, в политике ОАО "НефАЗ" в сфере снабжения (приложение 2).
Можно предложить ряд этапов совершенствования СУЗ ОАО "НефАЗ" на основе концепции контроллинга (рисунок 9).
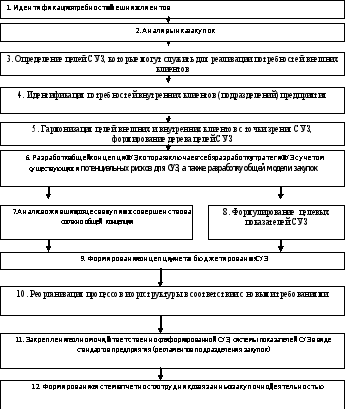
Рис. 9. Основные этапы совершенствования СУЗ ОАО "НефАЗ" на основе концепции контроллинга
В конечном итоге бизнес-процесс закупки в ОАО "НефАЗ" может быть представлен в виде модели (приложение 3). В данной модели учтены современные методы и подходы в управлении закупками, например, необходимость консолидации потребности разных подразделений в ТМЦ. Особое внимание в процессе уделено схеме потоков закупаемых ТМЦ и выявлению так называемых критических точек, то есть недопустимых ситуаций в процессе закупок в ОАО "НефАЗ" (например: дефицит ТМЦ, повышенные риски, неудачный выбор поставщика).
Исходными положениями для данной модели приняты следующие:
подразделение закупок не занимается планированием. Все планирование осуществляется другим подразделением, на основе информации, внесенной в информационную систему, и с использованием различных алгоритмов (например, на основе MRP, точки заказа, и т.д.);
под заявкой понимаются заказы на закупку подразделений, планирование которых по MRP-алгоритму (или другому алгоритму) нецелесообразно. Заявки должны быть утверждены ответственными лицами подразделений, для которых должен