Управление предприятиями в условиях кризиса
Разработанная модель позволит ОАО "НефАЗ":
выявить пересечения функций и возможные конфликты между подразделениями (сотрудниками, элементами бизнес-процессов);
применить метод учета затрат по процессам;
идентифицировать возможные риски в соответствии с подпроцессами, что позволит более эффективно управлять рисками;
описать конкретный алгоритм взаимодействия подразделений в функционально-ориентированной организационной структуре, и стать базой для разработки информационной системы для закупок, а также стандартов (регламентов) процесса закупок.
При решении проблем снабжения по второму варианту , предложена концепция "Системы формирования ценности" взаимосвязанная и взаимозависимая совокупность организаций, ресурсов и потоков знаний, участвующая в создании доставки ценности конечным потребителям (рисунок 10).
Рис. 10. Предлагаемая модель создания интегрированных систем формирования ценности цепи поставок для ОАО "НефАЗ"
Системы формирования ценности объединяют действия, выполняемые в цепи поставок, начиная с запросов потребителей, разработки конкретных продуктов и услуг, производства или операций и заканчивая распределением поставщиков первого, второго и третьего уровней (поставщиков, субпоставщиков и т.д.). Способность оценки позиционирования организаций в цепи поставок, позволит обеспечить наивысшие уровни потребительской ценности, при условии эффективного использования компетенций всех организаций, участвующих в данной цепи.
Совершенствование производственных процессов, по нашему мнению, представляет собой основную задачу в управлении цепями поставок в ОАО "НефАЗ". На рис. 10 представлена предлагаемая модель создания интегрированных систем формирования ценности, которая представляет собой последовательность действий и стратегий, выполнение которых необходимо для успешной реорганизации действующей цепи поставок в ОАО "НефАЗ". Отображённые процессы заключаются в оптимизации координирования разных производственных функций. В ОАО "НефАЗ" должен быть создан логистический центр, функционирующий как адаптер информации в целях рациональной организации управления составляющих (материальной, информационной и финансовой) потокового процесса, реализующих сложное переплетение прямых (по технологии), обратных и косвенных хозяйственных связей между множеством участников воспроизводственного цикла, разнообразных субподрядчиков, соисполнителей и временных сотрудников. Для обеспечения генерации инновационных процессов ОАО "НефАЗ" предлагается заключить контракт с внешним провайдером логистических услуг, который является составной частью производствено-инновационо-научного комплекса. Таким образом, логистический центр ОАО "НефАЗ" и провайдер логистических услуг выполняют двуединую функцию системного интегратора в цепи поставок, – настраивающую в соответствии с внешними изменениями спроса и предложения, и как результат инновационных воздействий на систему – организующую (рисунок 11). Совершенствование производственных процессов неэффективно без опережающего развития нематериальных активов предприятия. Основным фактором использования информационных систем для успешного функционирования цепи поставок является потребность в практически идеальных связях, как внутри организаций, так и между ними. Информационная система – это фундаментальное звено, которое связывает организации, входящие в цепь поставок, в одну унифицированную и скоординированную систему. Информационная прозрачность системы предполагает приведение корпоративных стратегий в соответствие с парадигмой информационной технологии – создание для функциональных подразделений стимулов, которые побуждали бы их стремиться к достижению общих целей за счёт совместного использования информации, внедрения технологий, направленных на оптимизацию движения запасов для максимизации ценности каналов доставки и сокращения затрат.
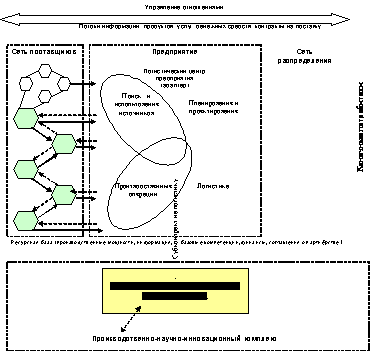
Рис. 11. Предлагаемая модель управления отношениями в цепи поставок ОАО "НефАЗ"
Виртуализация бизнеса предполагает экономическую деятельность в режиме реального времени и основана на принципе немедленного реагирования на рыночное событие. Переход от товарно-ориентированной деятельности к клиентно-ориентированной требует от работников МТС не только значительного роста уровня интеллектуального капитала (знания, навыки, квалификация), но и развития креативных способностей его реализации. Взаимоотношения основываются на идеях, компетентности и партнёрстве работников организаций – участников цепи поставок, большая часть работ происходит в сознании человека или в информационном пространстве.
В этой связи можно выделить новые задачи, решение которых требует от работников МТС более высокого уровня интеллектульно-креативного потенциала: развитие системы отношений и организационное оформление участников цепи поставок (соглашения о партнёрстве), развитие организации по пути инсорсинга или аутсорсинга, выбор между минимизацией или оптимизацией запасов, оценка с помощью системы сбалансированных показателей эффективности управления цепями поставок. Эффективность любых методов управления в значительной мере зависит от системы выявления факторов затрат. Новые методы, связанные с управлением затратами, строятся на непосредственном участии трёх и больше партнёров, пытающихся совместно выявить пути и способы сокращения затрат.
Для поддержки принятия решения об использовании внешних и внутренних источников предлагается использовать метод совокупной стоимости приобретения. Эта модель изменяет саму основу принятия решений, используя подход, стимулирующий сокращение совокупных затрат в цепи поставок и наращивание совместных конкурентных преимуществ при движении материалов и информации от поставщика к потребителю. Управление цепями поставок требует наличия средств, позволяющих оценивать эффективность цепи поставок в целом и решать главную задачу – успешно удовлетворять запросы потребителя. Необходимо уметь оценивать относительный вклад отдельных организаций в создание интегрированной стоимости цепи поставок. Для решения этих задач необходима система измерения эффективности, которая не только применима на нескольких уровнях организационного управления, но и способна интегрировать многоуровневую операционную деятельность для достижения целей организаций, входящих в цепь поставок. Это означает, что можно предложить следующую модель управления ОАО "НефАЗ" с применением типовых показателей эффективности в цепи поставок для четырёх составляющих функционирования производственной системы (рисунок 12).
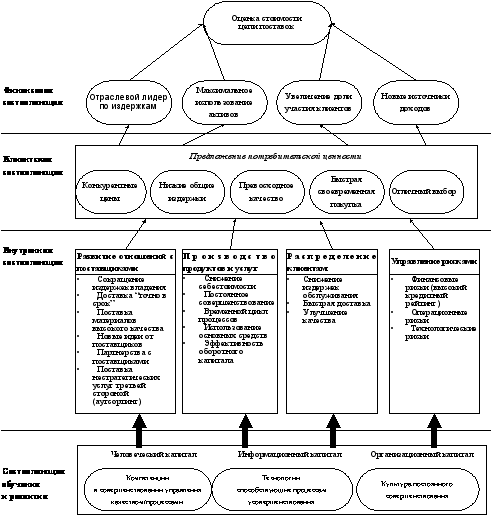
Рис. 12. Предлагаемая модель управления ОАО "НефАЗ" с применением показателей эффективности в цепи поставок
После предлагаемых мероприятий механизм управления системой закупок ОАО "НефАЗ" при оценке поставщиков будет представлен на рисунке 13.
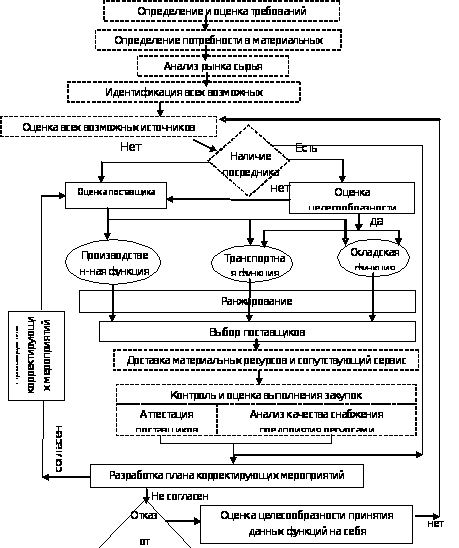
Рис. 13. Предлагаемый алгоритм управления закупками ОАО "НефАЗ" (сплошная линия – этапы, предлагаемые в рамках функционального подхода, пунктирная линия – этапы, общепринятые в экономической литературе)
Согласно современной концепции логистики производитель материальных ресурсов, предприятие-товаропроизводитель, потребитель и посредники создают единую логистическую цепочку поставок, следовательно, при анализе поставщика необходимо анализировать производителя материальных ресурсов и посредников, включенных в создаваемую логистическую цепь. Наличие посредников обусловлено тем, что они берут на себя часть функций производителя материальных ресурсов.
Поэтому при оценке возможных источников поставок при наличии посредника между производителем сырья и предприятием предлагается оценить целесообразность наличия данного посредника. Если его использование не несет видимой пользы для предприятия, то от его услуг необходимо отказаться. Тогда оценка поставщика проводится по всем функциям, которые он выполняет.
Производственная функция предполагает комплекс действий поставщика, направленный на обеспечение сырья, материалов и комплектующих определенными функциональными и потребительскими характеристиками. Для производственной функции можно выделить две группы показателей, характеризующих эффективность ее выполнения поставщиком: производственно-закупочные и производственно - эксплуатационные.
Первая группа позволяет оценить деятельность поставщика на любом этапе работы с ним и включает показатели, выявляемые на стадии закупки материальных ресурсов, которыми являются следующие:
1. Коэффициент системы качества – значение данного критерия будет зависеть от наличия сертификата системы менеджмента качества у поставщика: при наличии международного сертификата системы качества Кск=0, сертификата Госстандарта РФ Кск=1, если нет сертификата, ведется подготовка к сертификации Кск=2.
2. Коэффициент цены – характеризует уровень цены данного поставщика к минимально возможной цене при данных условиях или минимальной цене, предлагаемой оцениваемыми поставщиками:
 ,
(1)
где Цiтек– цена в текущем периоде;
Цmin - минимальная цена i-го вида ресурса.
3. Коэффициент качества – характеризует уровень качества поставляемого данным поставщиком сырья к максимально возможному качеству при данных условиях или предлагаемого оцениваемыми поставщиками:
 ,(2)
где Б%– процент забракованной продукции, поставляемой оцениваемым поставщиком, выявленный на входном контроле;
Бmin%– минимальный процент забракованной продукции, поставляемой поставщиками.
4. Коэффициент сроков замены продукции ненадлежащего качества – характеризуется гибким реагированием на претензии потребителя после уведомления о поставке несоответствующей продукции при замене в срок до 5 дней Кл=0; до 10 дней Кл=0,25; до 15 дней Кл=0,5; до 20 дней Кл=0,75; более 20 дней Кл=1.
Вторая группа позволяет оценить работу поставщика на следующих уровнях логистической цепи и включает показатели, характеризующие его деятельность на стадии производства материальных ресурсов и на стадии эксплуатации готовой продукции. К ним относятся:
1. Коэффициент отказа (брака) материальных ресурсов в процессе производства – характеризуется уровнем качества материальных ресурсов, выявляемого на стадии производства готовой продукции:
 ,
(3)
где Бтекпр – процент брака материальных ресурсов, поставляемых данным поставщиком, выявленный в процессе производства;
Бminпр – минимальный процент брака, выявленный в процессе производства.
Коэффициент эксплуатационного брака – характеризует количество рекламаций от потребителей по отказу готовой продукции в процессе эксплуатации в связи с браком в материальных ресурсах:
 ,(4)
где Бтекэксп, – процент брака материальных ресурсов, поставляемых данным поставщиком, выявленный в процессе анализа рекламаций;
Бmin%– минимальный процент забракованной продукции по анализу рекламаций.
Транспортная функция, выполняемая поставщиком, предполагает комплекс действий, направленных на обеспечение предприятия-заказчика в нужное время, в нужном месте необходимым объемом сырья, материалов и комплектующих с сохранением уровня качества поставляемой продукции. Показатели выполнения транспортной функции разработаны на основе составляющих транспортной функции, влияющих на качество ее выполнения:
1. Коэффициент сроков поставок характеризует готовность поставки в сжатые сроки. Данный показатель характеризует гибкость поставщика и важен при необходимости изменения в сроках поставки:
 ,
(5)
где Тi – минимальный срок поставок, предлагаемый оцениваемым поставщиком, дн.;
Тmin – минимальный срок поставок, который использовался на предприятии, дн.
2. Стоимость поставок оценивается с помощью коэффициента стоимости транспортировки сырья. Если поставщик доставляет сырье, материалы и комплектующие до приемочного склада предприятия-заказчика за свой счет, то данный коэффициент равен нулю (т.е. стоимость доставки для данного предприятия нулевая):
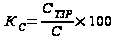 ,
(6)
где СТЗР–стоимость поставки 1 кг сырья, руб.;
С–стоимость 1 кг сырья, руб.
3. Коэффициент своевременности поставки характеризует уровень опозданий в сроках поставок данного поставщика к минимально возможному сроку опозданий при данных условиях или предлагаемому оцениваемыми поставщиками:
 ,
(7)
где Оi1п – количество опозданий на одну партию в поставках за текущий период у i-го поставщика;
О1пmin – минимальное количество опозданий на одну партию в поставках оцениваемых поставщиков.
Складская функция – это комплекс действий поставщика, направленных на накопление запасов сырья, материалов и комплектующих, обеспечение их сохранности, осуществление необходимой подготовки к их транспортировке. Основными показателями, необходимыми при анализе складской функции, являются следующие:
1. Коэффициент стоимости разгрузочных работ характеризует отношение стоимости разгрузки партии сырья, поставляемой данным поставщиком к минимальной стоимости, имеющейся на предприятии:
 ,
(8)
где Рi – стоимость разгрузки партии сырья, поставляемой оцениваемым поставщиком, руб.;
Рmin – минимальная стоимость разгрузки партии, имеющаяся в практике работы предприятия.
2. Коэффициент страхового запаса характеризует имеющиеся отклонения в интервалах поставки:
 ,(9)
где ЗС – страховой запас, шт.;
р – среднесуточное потребление материальных ресурсов.
3. Коэффициент комплектации отпускаемых единиц характеризует степень соответствия отпускаемых со склада поставщика объемов сырья производственным потребностям предприятия:
 ,
(11)
где Lс – размер отпускаемых со склада поставщика единиц сырья, материалов, в шт.;
Lпр – размер необходимых партий сырья для производства.
4. Коэффициент длительности оборота запасов показывает отношение продолжительности оборота запасов при данном и минимальном объеме поставок:
 ,
(11)
где ДОбЗ – длительность одного оборота запасов у оцениваемого поставщика;
ДОбЗmin – минимальная длительность оборота запасов у поставщиков.
Интегральный показатель оценки поставщиков определяется по следующей формуле:
 ,
(12)
где xi – отклонение показателя (Кi) от наименьшего (Кiн):
 .
(13)
Вес показателей
(аi)
определяется
исходя из того,
что четыре
группы функций
имеют равный
вес и
 (т.е. вес каждой
функции равен
0,25). Данное равенство
обусловлено
тем, что каждая
из выделенных
функций оказывает
одинаково
важное влияние
на эффективность
закупки.
Предлагаемые системы совершенствования процесса снабжения предприятия нацелены на оптимизацию эффективности использования его ресурсов.
3.2 Оценка экономической целесообразности предлагаемых мероприятий
Следует отметить, что предлагаемые варианты совершенствования системы снабжения ОАО "НефАЗ" не являются затратными, поскольку:
- предприятие имеет сформированную службу снабжения;
- технически служба снабжения оснащена;
- предприятие имеет достаточно широкий перечень поставщиков, с которыми налажены контакты.
Изменение алгоритма в процессе поставок не будет служить источником дополнительных затрат для ОАО "НефАЗ".
Отразим в таблице 9 основные показатели предлагаемых вариантов.
Таблица 9 Основные показатели предлагаемых вариантов
| Показатель | Вариант 1 | Вариант 2 |
| Затраты | снижаются | снижаются |
| Численность персонала отдела снабжения | неизменна | неизменна |
| Критерии оценки процесса снабжения | ограниченное число показателей | комплексная оценка |
| Эффективность процессе снабжения (относительно двух вариантов) | ниже варианта 2 | Выше варианта 1 |
Таким образом, данные таблицы 9 позволяют выявить, что предлагаемые варианты отличаются лишь количественной оценкой показа-телей, используемых в качестве критериев выбора.
Это означает, что использование в качестве критериев выбора комплексной системы показателей повышает эффективность процесса снабжения.
Поэтому предложено реализовать второй вариант – - создание интегрированных систем формирования ценности цепи поставок.
Одним из основных видов потребляемых им материальных ресурсов является металл кузовной, поставляемый пятью основными поставщиками. На основе данных работы поставщиков были получены следующие интегральные показатели оценки производственной, транспортной и складской функций (таблица 10).
Таблица 10 Интегральный показатель оценки поставщиков ОАО "НефАЗ"
| Поставщик | Производственная функция | Транспортная функция | Складская функция | Интегральный показатель | |
| Закупочная | Эксплуатационная | ||||
| ОАО "Кировский завод" | 0,435 | 0,565 | 0,349 | 1,277 | 2,626 |
| ОАО "Каменск-Уральский завод" | 0,188 | 0,156 | 0,337 | 1,304 | 1,985 |
| ООО "Химпромторг" | 0,094 | 0 | 0,196 | 0,823 | 1,113 |
| ОАО "Ревдинский завод ОЦМ" | 0,092 | 0 | 1,475 | 0,814 | 2,381 |
| ОАО "Туимский завод ОЦМ" | 0,365 | 0,379 | 0,671 | 1,424 | 2,839 |
Обобщенные данные по выполняемым функциям показывают, что наилучшими поставщиками являются ОАО "Ревдинский завод ОЦМ" и поставляющий его продукцию посредник ООО "Химпромторг".
Для определения эффективности выполнения каждой из рассмотренных функций в стоимостном выражении предлагается использовать такой показатель, как себестоимость производства единицы продукции. На ее размер во многом влияет реальная стоимость поставляемых материальных ресурсов с учетом логистических издержек. Алгоритм ее вычисления с учетом влияния основных функций, выполняемых элементами логистической цепи, представлен на рисунке 14.
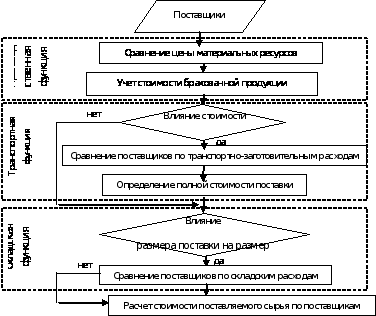
Рис. 14. Алгоритм определения воздействия поставщика на стоимость поставляемых материальных ресурсов
Результаты расчета влияния оцениваемых поставщиков ОАО "НефАЗ" на размер стоимости поставляемого металла кузовного по разработанному алгоритму представлены в виде таблицы 12.
Согласно оценке поставщиков по методике функционального подхода, лучшим является ООО "Химпромторг". Такой же результат дает расчет стоимости поставляемого кузовного металла.
Таблица12 Расчет стоимости поставляемого металла кузовного на ОАО "НефАЗ"
| Поставщик | Цена, руб/кг | Транспортные расходы руб./кг | Стоимость хранения, руб./кг |
Брак % |
Стоимость 1 кг, руб. |
| ОАО Кировский завод | 5000 | 92 | 102 | 7 | 5544 |
| ОАО Каменск-Уральский завод | 6000 | 138 | 123 | 5 | 6561 |
| ООО Химпромторг | 4500 | 0 | 90 | 3 | 4665 |
| ОАО "Ревдинский завод ОЦМ" | 5500 | 179 | 114 | 3 | 5958 |
| ОАО "Туимский завод ОЦМ" | 4800 | 350 | 106 | 6 | 5544 |
При формировании систем поставок предприятиям необходимо придерживаться двух основных условий. Во-первых, необходимо учитывать гибкость изменения основных показателей поставщиков по каждой функции и их совокупный показатель оценки; во-вторых, совокупные затраты на поставку материальных ресурсов от всех поставщиков по выполняемым функциям должны быть минимальными. Исходя из приведенного на рисунке 14 алгоритма, можно привести следующее условие формирования логистической цепи:
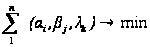 ,
(14)
где
 -
затраты на
производство
материального
ресурса, характеризуют
стоимостное
выражение
производственной
функции;
 -
затраты на
транспортировку
материальных
ресурсов,
характеризуют
стоимостное
выражение
транспортной
функции;
 -
затраты на
хранение материальных
ресурсов и
формирование
производственной
партии, характеризуют
стоимостное
выражение
складской
функции;
I, j, k – участники логистической цепи;
n – количество участников логистической цепи.
На основе полученных результатов оценки поставщиков, производственной мощности поставщиков, особенностей договорных отношений с ними и приведенного выше условия по формированию системы закупок, структуру закупок металла кузовного ОАО "НефАЗ" можно преобразовать следующим образом (рисунок 15, 16).
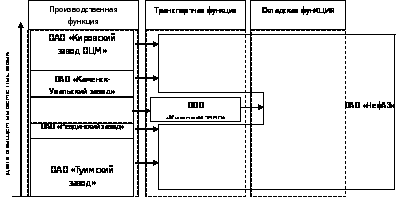
 Рис.15.
Структура
закупок ОАО
"НефАЗ" металла
кузовного
до внедрения
новой схемы
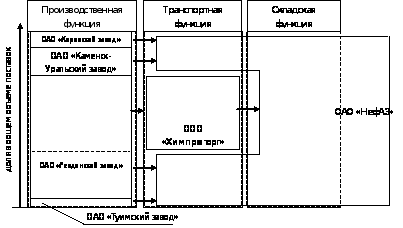
Рис. 16. Структура закупок ОАО "НефАЗ" металла кузовного после внедрения новой схемы
Эффект от внедрения новой схемы представлен в виде таблицы 13. При этом стоимость поставляемого металла кузовного рассчитывается исходя из данных таблицы 13.
Таблица 13 Расчет общей стоимости поставок металла кузовного по разным схемам поставки
| Поставщик | Предыдущая схема поставок | Новая схема поставок | ||
| Объем поставок, т | Стоимость, млн. руб. | Объем поставок, т | Стоимость, млн. руб. | |
| ОАО "Киров-ский завод" | 450 | 2494,8 | 200 | 1108,8 |
| ОАО "Каменск-Уральский завод" | 300 | 1968,3 | 300 | 1968,3 |
| ООО "Химпромторг" | 300 | 1417,5 | 750 | 3543,7 |
| ОАО "Ревдинский завод ОЦМ" | 200 | 1191,6 | 550 | 3276,9 |
| ОАО "Туимский завод ОЦМ" | 625 | 3465 | 75 | 415,8 |
| Итого: | 1875 | 10537,2 | 1875 | 102313,5 |
Таким образом, годовой экономический эффект от внедрения новой схемы поставок металла кузовного ОАО "НефАЗ" составит 2237 млн. руб.
Отразим влияние предлагаемого мероприятия на результатах работы ОАО "НефАЗ".
Таблица 14 Влияние предлагаемого мероприятия на результатах работы ОАО "НефАЗ"
| Показатели | До мероприятия | После мероприятия | Отклонение |
| Объем отгруженной продукции, товаров и услуг, млн. руб. | 10796 | 10796 | 100,00 |
| Суммарные затраты, млн. руб. | 9880 | 9656,3 | 97,74 |
| Прибыль от продаж, мл. руб. | 916 | 1139,7 | 124,42 |
| Чистая прибыль, млн. руб. | 431 | 654,7 | 151,90 |
| Уровень затрат, % | 91,52 | 89,44 | 97,74 |
| Прибыль от продаж на рубль выручки | 0,0850 | 0,1056 | 124,20 |
| Чистая прибыль на рубль выручки | 0,0130 | 0,0606 | 466,48 |
Таким образом, данные показывают, что при проведении предлагаемых мероприятий кризис в деятельности предприятия будет существенно минимизирован. Это обусловлено сокращением затрат на 2,26 % и ростом прибыли на 24,42 % по сравнению с уровнем 2007 г. данное мероприятие позволит сократить уровень затрат, что позволит повысить величину чистой прибыли и увеличить долю чистой прибыли в 1 рубле выручки.
Предлагаемый проект эффективен и может быть предложен к внедрению.
Заключение
Открытое акционерное общество "Нефтекамский автозавод" начал работу с осени 1977 года.
ОАО "НефАЗ" осуществляет выпуск: автосамосвалов на шасси "КАМАЗ"; емкостно-наливной техники; транспортных полуприцепов и прицепов; пассажирских автобусов; сельскохозяйственной техники; запасных частей.
Анализ производственной деятельности предприятия выявил, что в 2007 году в сравнении с 2006 годом увеличилось производство и реализация самосвальных установок на 18,6 %, полуприцепов транспортных на 71,8 %, прицепов транспортных на 40,2 %, корпусов цистерн на 36,5 %, вахтовых салонов на 4 %.
Структура предприятия является линейно-функциональной. Подразделения, входящие в его состав объединены в три производственные комплекса:
- комплекс автосамосвалов;
- комплекс вахтовых автомобилей и цистерн;
- автобусное производство.
Для достижения основной цели кадровой политики ОАО НЕФАЗ реализуются задачи:
- приведение численности и профессионального состава персонала в соответствие с потребностями производства;
- улучшение качественного состава рабочих кадров специалистов и руководителей акционерного общества и создание условии стимулирующих рост профессиональной компетенции всего персонала;
- предоставление работникам возможностей обучения и повышения квалификации;
- социальная защита работников;
- развитие системы мотивации персонала, которая позволяет каждому сотруднику рассчитывать на карьерный рост и вознаграждение соответствующее его профессиональному уровню и личному вкладу.
Объем отгруженной продукции работ и услуг завода за 2007 г. составил 10 796 млн. руб., что выше чем за аналогичный период прошлою года на 34,3%.
Индекс физического объема составил 124,4 %.
Прибыль от продаж превысила прошлогодний результат на 30,1 % и составила 916 млн. руб. (за 2006 год 702 млн. руб.).
Чистая прибыль за 2007 год составила 4 31 млн. руб., что выше, чем за аналогичный период прошлого года на 20,1 %.
Рентабельность по чистой прибыли составила 4 %, а по прибыли от продаж – лишь 8 %.
Проведенный анализ выявил наличие кризиса деятельности предприятия. Кризис деятельности ОАО "НефАЗ" связан с сокращением или увеличением основных показателей деятельности предприятия - прибыли на рубль выручки, уровня затрат, чистой прибыли на рубль выручки. В ОАО "НефАЗ" это приводит к нарушению соответствия между возможностями производственной системы и их реализацией в рамках избранной линии рынка.
Поскольку основное влияние на эффективность функционирования предприятия оказывает система снабжения, в качестве ключевого фактора кризиса деятельности была рассмотрена именно она.
Оценка качества потенциала работников ОАО "НефАЗ", обеспечивающих функционирование цепи поставок выявило, что для предприятия необходимо привести в стратегическое соответствие имеющиеся ресурсы – команды менеджеров, функционирование бизнес подразделений, вспомогательные службы, информационные технологии, набор и обучение персонала, – сфокусировать их на реализации задачи эффективного управления интегрированной цепью поставок.
Организационная структура Управления производственно-технического обеспечения и комплектации ОАО "НефАЗ", должна отвечать нормативным требованиям организации материально-технического снабжения. В то же время, в организации можно выявить несоответствие структуры управления потребностям предприятия в материально-техническом обеспечении.
В ОАО "НефАЗ" нет общей стратегии управления использованием материалов. В то же время она должна складываться из учёта приоритетов и взаимодействия финансового, операционного и логистического управления.
В ОАО "НефАЗ" отсутствуют четкие качественные характеристики работников, которые непосредственно связанны с организацией процесса управления отношениями с поставщиками.
В ОАО "НефАЗ" также отсутствуют критерии выбора поставщиков, алгоритм решения задачи информационного обеспечения при исследовании рынка закупок, алгоритм выбора поставщика на основе рейтинговой оценки факторов для предприятия, цели и показатели управления отношениями с поставщиками. Для успешной организации работы в интегрированной цепи поставок работники службы снабжения должны овладеть указанным инструментарием.
Таким образом, проведенный анализ состояния и развития системы материально-технического обеспечения ОАО "НефАЗ" позволил определить проблемы и выявить мероприятия по её реорганизации с целью более рационального управления запасами в интегрированной цепи поставок.
На выявленные проблемы в системе снабжения предприятием можно предложить следующие управленческие решения:
- оптимизировать структуру управления в области снабжения;
- разработать качественные характеристики работников, ответственных за взаимодействия с поставщиками;
- разработать общую стратегию управления использованием материалов;
- разработать критерии выбора поставщиков, алгоритм решения задачи информационного обеспечения при исследовании рынка закупок, алгоритм выбора поставщика на основе рейтинговой оценки факторов для предприятия, цели и показатели управления отношениями с поставщиками.
В этой связи можно выделить два разрабатываемых варианта решения проблемы:
- оптимизация процесса закупок на основе контроллинга закупок;
- создание интегрированных систем формирования ценности цепи поставок.
Следует отметить, что предлагаемые варианты совершенствования системы снабжения ОАО "НефАЗ" не являются затратными, поскольку:
- предприятие имеет сформированную службу снабжения;
- технически служба снабжения оснащена;
- предприятие имеет достаточно широкий перечень поставщиков, с которыми налажены контакты.
Изменение алгоритма в процессе поставок не будет служить источником дополнительных затрат для ОАО "НефАЗ".
Предлагаемые варианты отличаются лишь количественной оценкой показателей, используемых в качестве критериев выбора. Это означает, что использование в качестве критериев выбора комплексной системы показателей повышает эффективность процесса снабжения.
Поэтому предложено реализовать второй вариант – - создание интегрированных систем формирования ценности цепи поставок.
Годовой экономический эффект от внедрения новой схемы поставок железа кузовного ОАО "НефАЗ" составит 223,7 млн. руб.
Продолжительность процесса внедрения предлагаемых мероприятий займет 51 день, по истечении которого, при условии отсутствия сопротивления со стороны персонала, проект будет реализован.
Список использованной литературы
О мерах по реализации законодательных актов о несостоятельности (банкротстве) предприятий: Указ Президента РФ от 22 декабря 1993 г. № 2264 /7 Гарант: Информ. [Компьютерная] база нормативных документов РФ.
О некоторых мерах по реализации законодательства о несостоятельности(банкротстве) предприятий: Постановление Правительства РФ от 20 мая 1994 г. № 498 // Гарант: Информ. [Компьютерная] база нормативных документов РФ. -[2001].[2]
О несостоятельности (банкротстве): Федеральный закон от 8 января 1998 г.№ 6-ФЗ Ч Гарант: Информ. [Компьютерная] база нормативных документов РФ. -[2001].[2]
О несостоятельности (банкротстве): Федеральный закон от 26 октября2002 г. № 127-ФЗ II Гарант: Информ. [Компьютерная] база нормативных документов РФ. - [2003].[2]
О несостоятельности (банкротстве) предприятий: Федеральный закон №3929-1 от 19 ноября 1992 года.
О реформе государственных предприятий: Указ Президента РФ от 23 мая1994 г. № 1003 // Гарант: Информ. [Компьютерная] база нормативных документов РФ.
Антикризисное управление / Под ред. А. М. Зобова. - М.: "ИНФРА-М",1999.-534с.
Антикризисное управление: Учебник / Под ред. Э. М. Короткова. - М.:"ИНФРА-М", 2000. - 464 с.
Антикризисное управление: Учеб. пособие для вузов / Под ред. Э. С. Минаева, В. П. Панагушина. - М.: "ПРИОР", 1999. - 432 с.
Антикризисное управление: от банкротства - к финансовому оздоровлению / Под ред. Г. П. Иванова. - М.: Закон и право. ЮНИТИ, 1995. - 320 с.
Антикризисное управление предприятиями и банками: Учебно-практ. пособие / Под ред. Г. К. Таля, Г. Б. Юна. - М.: Дело, 2001. - 840 с.
Баранов В. А. Антикризисное управление: Учеб. пособие. - М.: ИД ФБК-ПРЕСС, 2002.-520 с.
Белых Л. П., Федотова М, А. Реструктуризация предприятий: Учеб. пособие для вузов. - М.: "ЮНИТИ-ДАНА", 2001. - 399 с.
Бляхман Л. С. Основы функционального и антикризисного менеджмента: Учеб. пособие. - СПб.: Изд-во Михайлова В. А., 1999. - 380 с.
Валдайцев С. В. Оценка бизнеса и управление стоимостью предприятия: Учеб. пособие для вузов. - М.: "ЮНИТИ-ДАНА", 2001. - 720 с.
Виханский О. С., Наумов А. И. Менеджмент: Учебник для вузов. - 3-е изд. -М.: "Гардарика", 1998. - 528 с.
Гончаров В. В. В поисках совершенства управления: Руководство для высшего управленческого персонала. - М.: МНИИПУ, 1998. - в 2-х тт. [1 т. - 816 с.,2 т.-784 с.].
Дьяченко А. В. Теория систем и некоторые экономические проблемы: Учеб. пособие. -Волгоград: Изд-во ВолГУ, 1996. - 120 с.
Катков В. Кто может провести реструктуризацию промышленного предприятия // Рынок ценных бумаг. Управление компанией. - 2002. - № 2. - С. 56-59.
Кац И. Антикризисное управление предприятием // Проблемы теории и практики управления. - 2003. -- № 2. - С. 82-85.
Кошкин В. И. и др. Антикризисное управление: 17-модульная программа для менеджеров "Управление развитием организации". Модуль 11. - М.:"ИНФРА-М", 1999. - 560 с.
Крутик А. Б., Муравьев А. И. Антикризисный менеджмент. - СПб.: "Питер", 2001. - 432 с.
Крюков А.Ф. О циклах производственно-экономического развития // Менеджмент в России и за рубежом. - 2000. - № 6. - С. 57-61.
Курс экономической теории: Учеб. пособие / Под ред. М. Н. Чепурина,Е, А. Киселевой. - Киров: Изд-во МГИМО, 1994. - 624 с.
Мерзликина Г. С., Семиккн Е. А. Теоретические вопросы реструктуризации: Учеб. пособие / ВолгГТУ. - Волгоград, 2001. - 88 с.
Мазур И. И., Шапиро В. Д. и др. Реструктуризация предприятий и компаний: Справочное пособие для специалистов и предпринимателей. - М.: Высшая школа, 2000. - 587 с.
Макконелл К. Р., Брю С. Л. Экономикс: принципы, проблемы и политика: Пер. с 13-го англ. изд. - М.: "ИНФРА-М", 2001. -974 с.
Новоселов Е. В, и др. Введение в специальность "Антикризисное управление": Учеб. пособие / Е. В. Новоселов, В. И. Романчин, А. С. Гарапанов, Г. А. Харламов. - М.: Дело, 2001. - 176 с.
Райзберг Б., Костецкий Я, Янковский Е. Антикризисное управление - основа оздоровления предприятий //