Антикризисное управление и диагностика финансового состояния предприятия
2.Уровень переменных текущих затрат
3.Коэффициент операционного левериджа
VII. Уровень концентрации финансовых операций в зоне повышенного риска
__
1.Коэффициент вложения капитала в зоне критического риска
2. Коэффициент вложения капитала в зоне катастрофического риска
3. Анализ отдельных сторон кризисного финансового развития предприятия, осуществляемый стандартными методами. Основу такого анализа составляет сравнение фактических показателей - индикаторов с плановыми (нормативными) и выявление размеров отклонений в динамике. Рост размера негативных отклонений в динамике характеризует нарастание кризисных явлений финансовой деятельности предприятия, генерирующих угрозу его банкротства.
В процессе анализа отдельных сторон кризисного финансового развития предприятия используются следующие стандартные его методы:
- горизонтальный (трендовый) финансовый анализ;
- вертикальный (структурный) финансовый анализ;
- сравнительный финансовый анализ;
- анализ финансовых коэффициентов;
- анализ финансовых рисков;
- интегральный финансовый анализ, основанный на «Модели Дюпона».
4. Предварительная оценка масштабов кризисного финансового состояния предприятия. Такая оценка проводится на основе анализа отдельных сторон кризисного развития предприятия за ряд предшествующих этапов. Практика финансового менеджмента использует при оценке масштабов кризисного финансового состояния предприятия три принципиальных характеристики:
- легкий финансовый кризис;
- глубокий финансовый кризис;
- финансовая катастрофа.
При необходимости каждая из этих характеристик, может получить более углубленную дифференциацию.
В таблице 1.2 приведен пример предварительной оценки масштаба кризисного финансового состояния предприятия по основным индикаторам отдельных объектов наблюдения «кризисного поля».
Система экспресс - диагностики банкротства обеспечивает раннее обнаружение признаков кризисного развития предприятия и позволяет принять оперативные меры по их нейтрализации. Ее предупредительный эффект наиболее ощутим на стадии легкого финансового кризиса предприятия.
При иных масштабах кризисного финансового состояния предприятия она обязательно должна дополняться системой фундаментальной диагностики15.
Система фундаментальной диагностики банкротства
Таблица 1.2
Пример предварительной оценки масштаба кризисного финансового состояния предприятия по основным индикаторам отдельных объектов наблюдения «кризисного поля»
|
Объекты наблюдения «кризисного поля» |
Масштабы кризисного финансового состояния предприятия |
||
|
Легкий финансовый кризис |
Глубокий финансовый кризис |
Финансовая катастрофа |
|
|
А |
1 |
2 |
3 |
|
I. Чистый денежный поток |
Снижение ликвидности денежного потока |
Отрицательное значение чистого денежного потока |
Резко отрицательное значение чистого денежного потока |
|
II. Рыночная стоимость предприятия |
Стабилизация рыночной стоимости предприятия |
Тенденция к снижению рыночной стоимости предприятия |
Обвальное снижение рыночной стоимости предприятия |
|
III. Структура капитала предприятия |
Снижение коэффициента автономии |
Рост коэффициента и снижение эффекта финансового левериджа |
Предельно высокий коэффициент и отсутствие эффекта финансового левериджа |
|
VI. Состав финансовых обязательств предприятия по срочности погашения |
Повышение суммы и удельного веса краткосрочных финансовых обязательств |
Высокий коэффициент неотложных финансовых обязательств |
Чрезмерно высокий коэффициент неотложных финансовых обязательств |
|
V. Состав активов предприятия |
Снижение коэффициента абсолютной платежеспособности |
Существенное снижение коэффициентов абсолютной и текущей платежеспособности |
Абсолютная неплатежеспособность из-за отсутствия денежных активов |
|
VI. Состав текущих затрат предприятия |
Тенденция к росту уровня переменных затрат |
Высокий коэффициент операционного левериджа при тенденции к росту уровня переменных затрат |
Очень высокий коэффициент операционного левериджа при тенденции к росту общего уровня текущих затрат |
|
VII. Уровень концентрации финансовых операций в зонах повышенного риска |
Повышение коэффициента вложения капитала в зоне критического уровня |
Преимущественное вложение капитала в зоне критического риска |
Значительная доля вложения капитала в зоне катастрофического риска |
5. Фундаментальная диагностика банкротства характеризует систему оценки параметров кризисного финансового развития предприятия, осуществляемой на основе методов факторного анализа и прогнозирования.
Основными целями фундаментальной диагностики банкротства является16:
- углубление результатов оценки кризисных параметров финансового развития предприятия, полученных в процессе экспресс-диагностики банкротства;
- подтверждение полученной предварительной оценки масштабов кризисного финансового состояния предприятия;
- прогнозирование развития отдельных факторов, генерирующих угрозу банкротства предприятия, и их негативных последствий;
- оценка и прогнозирование способности предприятия к нейтрализации угрозы банкротства за счет внутреннего финансового потенциала.
Кризисные ситуации, возникающие вследствие неравномерного развития народного хозяйства и его отдельных частей, колебания объемов производства и сбыта, появление значительных спадов производства следует рассматривать не как стечение неблагоприятных ситуаций (хотя для отдельного предприятия это может быть и так), а как некую общую закономерность, свойственную рыночной экономике. Кризисные ситуации, для преодоления которых не было принято соответствующих превентивных мер, могут обусловить чрезмерное разбалансирование экономического организма предприятия с соответствующей неспособностью продолжения финансового обеспечения своей деятельности, что квалифицируется как банкротство17.
Рыночная экономика, на протяжении многих десятилетий и столетий являющаяся основой развития западных стран, выработала определенную систему контроля, диагностики и, по возможности, защиты предприятий от кризисных ситуаций.
Антикризисное управление это совокупность форм и методов реализации антикризисных процедур применительно к конкретному предприятию. Антикризисное управление является микроэкономической категорией и отражает производственные отношения, складывающиеся па уровне предприятия при его оздоровлении или ликвидации. Система антикризисного управления - это и есть система предотвращения банкротства на предприятии.
Процесс диагностики банкротства представлен на рис. 1.3.






Рис. 1.3 Диагностика кризисных ситуаций и состояния банкротства
Для предотвращения кризиса большое значение имеет своевременное обнаружение признаков предстоящей кризисной ситуации. Ранними признаками, (симптомами) грядущего неблагополучия предприятия могут быть отрицательная реакция партнеров по бизнесу, поставщиков, кредиторов, банков, потребителей продукции на те или иные мероприятия, проводимые предприятием (например, структурные реорганизации, открытие или закрытие подразделений предприятия, филиалов, дочерних фирм, их слияние, частая и необоснованная смена деловых партнеров, выход на новые рынки и другие изменения в стратегии предприятия); задержки с предоставлением бухгалтерской отчетности и ее низкое качество, что может свидетельствовать либо о сознательных действиях, либо о низком уровне квалификации персонала; изменения в статьях бухгалтерского баланса со стороны пассивов и активов и нарушения определенной их пропорциональности; увеличение задолженности предприятия поставщикам и кредиторам; уменьшение доходов предприятия и падение прибыльности фирмы, обесценивание акций предприятия, установление предприятием нереальных (высоких или низких) цен на свою продукцию и т.д.
Для выработки мер по своевременному упреждению и предотвращению приближающихся кризисных ситуаций, а также (в случае их возникновения) по их преодолению необходимо знать структуру и закономерности развития кризисного процесса. На рис. 1.4 представлены основные факторы кризисного процесса18.




Рис. 1.4 Структура кризисного процесса
К стратегическому кризису приводит отсутствие или недостаточное развитие системы стратегического управления на предприятии, в частности отсутствие четкой структуризации стратегических целей предприятия; непонимание того, что разработка стратегии предприятия является важнейшим топом планирования, тесно связанным с другими этапами внутрифирменного планирования; ориентация руководителей высшего звена на решение оперативных и текущих задач в ущерб стратегическим.
Углубление стратегического кризиса приводит к возникновению тактического кризиса, внешними признаками которого являются сокращение масштабов деятельности; снижение доли рынка, уменьшение прибыли; сокращение численности персонала и т.д.
Дальнейшее развитие кризисного процесса обнаруживается в росте задолженности предприятия, ухудшении показателей ликвидности. В результате кризисный процесс переходит в следующую фазу - фазу кризиса обеспеченности.
Кризис обеспеченности может иметь следствием временную или длительную хроническую неплатежеспособность предприятия. Состояние неплатежеспособности, убыточность финансово-хозяйственной деятельности свидетельствуют о том, что предприятие находится под угрозой банкротства, которое не обязательно наступает неотвратимо. Для вывода предприятия из кризиса необходимо разработать и реализовать комплекс организационных и финансовых мер по оздоровлению финансового положения предприятия-должника: перемещение управленческих кадров, реструктуризация, ликвидация неэффективно работающих подразделений, привлечение новых источников финансирования и др. Цели результаты анализа финансового состояния предприятия свидетельствуют об отсутствии реальной возможности восстановить его платежеспособность, это может явиться основанием для подготовки и применения процедур ликвидации предприятия.
Одной из существенных особенностей кризиса и, соответственно, субъективной реакции является фактор времени. На необходимость учета временных параметров при диагностике степени неплатежеспособности предприятия обращено внимание и в ряде нормативных документов. В соответствии с этими актами на практике в числе абсолютных показателей финансового состояния предприятия используется коэффициент восстановления (утраты) платежеспособности. Этот коэффициент в отличие от коэффициентов текущей ликвидности и обеспечения собственными средствами, имеет четкие факторные временные параметры, т.е. начало и конец отчетного периода в месяцах года. Таким образом, особенностью антикризисного управления является дефицит времени на принятие управленческого решения и на реализацию антикризисных процедур.
Сторона кризиса, отражающая положительные возможности обновления, по определению некоторых ученых и специалистов, является «антиципативным (опережающим) антикризисным менеджментом». Наряду с программой защиты от кризисного саморазрушения он включает профилактику и «терапию» банкротства, т.е. стадию диагностики и превентивной санации в процессе антикризисного управления.
Антикризисное управление актуализует функциональные аспекты по выявлению и преодолению причин, препятствующих оздоровлению предприятия, и радикализацию мер, восстанавливающих его платежеспособность. По мнению некоторых авторов, для предприятий, достигших стадии развития и подъема в своем жизненном цикле, экономическая сторона кризиса и, следовательно, необходимость диагностики выражается в дефиците денежных средств, необходимых для ведения производства и расчетов с кредиторами.
Исследование причин, обусловливающих процесс антикризисного управления, позволяет предложить следующую классификацию факторов возникновения кризисной ситуации в деятельности предприятия19:
- внешние факторы: тип экономической системы; несбалансированная кредитная политика или ее полное отсутствие; структура потребностей населения; уровень доходов и накоплений населения; величина платежеспособного спроса клиентов-предприятий; фаза экономического цикла; политико-правовая нестабильность и экономическая неопределенность государственного регулирования; темп и размеры инфляции; научно-техническое и информационное развитие производственного цикла; уровень культуры общества; международная конкуренция;

Направление

Типы



 Виды

 Результат
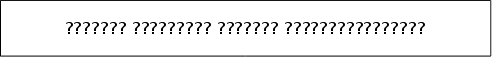
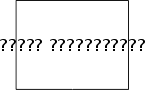
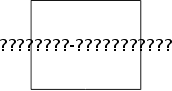
Рис.1.6 Процесс диагностики в антикризисном управлении
- внутренние факторы: ошибочная рыночная философия фирмы; отсутствие или неправильные принципы ее действия; нерациональное использование ресурсов и низкое качество продукции; невысокий уровень менеджмента и маркетинга; несоответствие уровня управленческой и организационной культур предприятия его технологической структуре.
2. Диагностика финансового состояния предприятия ООО «СОЮЗ-К»
2.1 Характеристика предприятия ООО «Союз-К»
Предприятие ООО «Союз-К» создано 27 июня 2007 года, на общей долевой форме собственности с уставным капиталом 10000 рублей.
Местонахождение и юридический адрес: 344006,
г. Ростов-на-Дону, Чехова, ул., 42,
тел./факс 2277461, 2631076
Директор фирмы - Колесников Борис Николаевич.
Организационная структура предприятия представлена в приложении А.
ООО «Союз-К» действует на основании Устава. Высшим органом управления общества является собрание участников. Из числа участников избирается председатель собрания, который организует ведение протоколов.
Общество является самостоятельным хозяйствующим субъектом и обладает правами юридического лица. ООО «Союз-К» имеет в собственности обособленное имущество, а также самостоятельный баланс, может от своего имени приобретать и осуществлять имущественные и неимущественные права, заключать все виды гражданско-правовых договоров с другими хозяйствующими субъектами, нести обязанности, распоряжаться имуществом, быть истцом или ответчиком в арбитражном суде.
В соответствии с основными видами своей деятельности предприятие осуществляет взаимоотношения с юридическими и физическими лицами на основе договоров по реализации товаров, оказания услуг, выполнение работ; самостоятельно планирует и осуществляет хозяйственную деятельность, исходя из реального спроса и в пределах направления деятельности.
Предприятие осуществляет оперативный и бухгалтерский учет результатов деятельности, предоставляет государственным органам информацию, необходимую для налогообложения и ведения общегосударственной системы сбора и обработки экономической информации.
Основными видами деятельности ООО «Союз-К» является:
- Строительство;
- Продажа квартир, комнат;
- Покупка квартир, комнат;
- Обмен квартир, комнат;
- Аренда квартир;
- Загородная недвижимость;
- Коммерческая недвижимость;
- Юридические услуги;
- Оценка недвижимости.
Всем своим клиентам ООО «Союз-К» представляем полный комплекс услуг по различным операциям с недвижимостью в Ростове-на-Дону и Ростовской области.
Так же агентство предлагает свою помощь в реализации жилья с новостройками, в покупке и продаже коммерческой и загородной недвижимости, а также занимается различными операциями на вторичном рынке жилья.
База данных ООО «Союз-К» коммерческой недвижимости ежедневно пополняется актуальными предложениями по продаже комнат в Ростове. Разделы базы данных содержат тысячи актуальных предложений по всем категориям недвижимости (продажа комнат в Ростове, покупка комнат, аренда квартир, аренда комнат, складов, офисов и пр.) Все сделки, будь-то покупка квартир, продажа комнат или продажа квартир сопровождается юридически и практически специалистами фирмы.
На Ростовском рынке недвижимости работают около 200 агентств недвижимости. Условно их можно разделить на 2 группы:
1) Крупные агентства: Вант, Нирлан, Титул, Альфа-Дон, Лендлорд. Данные агентства существуют на рынке недвижимости Ростова-на-Дону более 5 лет, оказывают полный спектр услуг по подбору продаже, покупке, обмену недвижимости. Деятельность агентств Лендлорд и Титул застрахована на 1 миллион долларов. Именно эта группа и является главными конкурентами предприятия ООО «Союз-К».
2) Средние и мелкие агентства: Дон-Строй, Риэлти, Этлан, Алекс, Кредо, Квартал. Занимаются, как правило, 2-3 видами услуг, среди продаваемых объектов преобладает недвижимость эконом класса. Деятельность не застрахована.
2.2 Анализ рынка недвижимости в ростовской области
На сегодняшний день на рынке недвижимости г. Оренбурга достаточно развиты такие сегменты как: коммерческая недвижимость (офисная, торговая, производственная, складская, развлекательная) и жилая недвижимость. Согласно данным за первый квартал 2007 года, наибольшую долю на рынке продаж (предложения) составляет рынок жилья. На втором месте – коммерческая недвижимость. Что касается рынка аренды (предложение), также лидирующую позицию занимает жилая недвижимость, на втором – офисная недвижимость, на третьем – торговая. В целом, структура рынка относительно постоянно и со временем изменяется незначительно.
За последние три года в Ростовской области наблюдался рост цен на квартиры вторичного рынка жилья. Главным образом это касается одно- и двухкомнатных квартир. Среди основных факторов, влияющих на рост цен, продавцы чаще всего называют инфляцию и спекулятивный спрос.
Стоимость 1 кв.м. квартир в различных районах города Ростов-на-Дону колеблется довольно в широком диапазоне. Так, стоимость 1 кв.м. в Центральной части города превышает стоимость 1 кв.м. в других районах города на 20-35 %. На сегодняшний день Ростовская область по-прежнему относится к регионам с достаточно высокой арендной платой за жилье. Спрос на аренду квартир, как в самом Ростове, так и в районах и городах области превышает предложение. Как и в предыдущие годы, начало 2007 года ознаменовано некоторым увеличением предложения типовых квартир на рынке, причем большую часть из них занимают «хрущевки», а также квартиры в новых домах. Наибольшей популярностью пользуются центральные районы города. Хотя из-за нехватки свободного жилья арендаторы снимают жилплощадь даже в отдаленных районах города. Причем наиболее ходовым товаром на рынке аренды типового жилья являются одно- и двухкомнатные квартиры. Что касается предложения, то оно, по прогнозу специалистов, на протяжении нескольких лет будет значительно ниже уровня спроса. Разброс цен на комнаты и квартиры зависит от местоположения жилья, от его состояния (не требует ли она косметического ремонта), наличия мебели и бытовых удобств и, конечно же, от спроса. Величина арендной платы в зависимости от места положения составляет от 2 до 30 тыс. в месяц.
Из графика видно, что лидирующим по темпам прироста за март стал Болгарстрой (11,39%), на втором месте Нахичевань (4,93%), и на третьем Военвед/Стройгородок (4,75%).
Среди последних в рейтинге по результатам прироста за месяц районов выделяется Сельмаш с отрицательным приростом (-0,5%), Орджоникидзе/Аэропорт (-0,53%), Чкаловский (-1,61%) и Темерни (-5,98%).
Данные отрицательные показатели по вышеперечисленным микрорайонам являются корректирующими к значительному февральскому приросту и не означают перелома повышательной тенденции.
2.3 Анализ финансового положения ООО «Союз-К»
Активы организации на конец 2008 г. характеризуются следующим соотношением: 12,9% иммобилизованных средств и 87,1% текущих активов. Активы организации в течение анализируемого периода увеличились на 166776 тыс. руб. (на 42,4%). Учитывая увеличение активов, необходимо отметить, что собственный капитал увеличился еще в большей степени – на 146,3%. Опережающее увеличение собственного капитала относительно общего изменения активов является положительным показателем (табл. 2.1).
Таблица 2.1
Структура имущества организации и источников его формирования
|
Показатель |
Значение показателя |
Изменение |
||||||||||
|
на начало периода |
на конец периода |
(гр.4-гр.2), тыс. руб. |
(гр.4: гр.2), % |
|||||||||
|
в тыс. руб. |
в % к валюте баланса |
в тыс. руб. |
в % к валюте баланса |
|||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
||||||
|
Актив |
||||||||||||
|
1. Иммобилизованные средства |
21646 |
5,5 |
72421 |
12,9 |
+50775 |
+3,3 раза |
||||||
|
2. Оборотные активы, всего |
371617 |
94,5 |
487618 |
87,1 |
+116001 |
+31,2 |
||||||
|
в том числе: запасы (кроме товаров отгруженных) |
338783 |
86,1 |
383831 |
68,5 |
+45048 |
+13,3 |
||||||
|
в том числе: -сырье и материалы; |
320784 |
81,6 |
340265 |
60,8 |
+19481 |
+6,1 |
||||||
|
- готовая продукция (товары). |
– |
– |
– |
– |
– |
– |
||||||
|
затраты в незавершенном производстве (издержках обращения) и расходах будущих периодов; |
17999 |
4,6 |
43566 |
7,8 |
+25567 |
+142 |
||||||
|
НДС по приобретенным ценностям |
– |
– |
– |
– |
– |
– |
||||||
|
ликвидные активы, всего |
30674 |
7,8 |
95617 |
17,1 |
+64943 |
+3,1 раза |
||||||
|
из них: - денежные средства и краткосрочные вложения; |
30514 |
7,8 |
94802 |
16,9 |
+64288 |
+3,1 раза |
||||||
|
- дебиторская задолженность (срок платежа по которой не более года); |
160 |
<0,1 |
815 |
0,1 |
+655 |
+5,1 раза |
||||||
|
- товары отгруженные. |
– |
– |
– |
– |
– |
– |
||||||
|
Пассив |
||||||||||||
|
1. Собственный капитал |
129809 |
33 |
319707 |
57,1 |
+189898 |
+146,3 |
||||||
|
2. Заемный капитал, всего |
133723 |
34 |
68959 |
12,3 |
-64764 |
-48,4 |
||||||
|
из них: - долгосрочные кредиты и займы; |
85003 |
21,6 |
5559 |
1 |
-79444 |
-93,5 |
||||||
|
- краткосрочные кредиты и займы. |
48720 |
12,4 |
63400 |
11,3 |
+14680 |
+30,1 |
||||||
|
3. Привлеченный капитал20 |
129731 |
33 |
171373 |
30,6 |
+41642 |
+32,1 |
||||||
|
Валюта баланса |
393263 |
100 |
560039 |
100 |
+166776 |
+42,4 |
||||||
Рост величины активов организации связан, в основном, с ростом следующих позиций актива баланса (в скобках указана доля изменения данной статьи в общей сумме всех положительно изменившихся статей):
- Денежные средства – 64288 тыс. руб. (38,5%)
- Незавершенное строительство – 35663 тыс. руб. (21,4%)
- Запасы: расходы будущих периодов – 25392 тыс. руб. (15,2%)
-Запасы: сырье, материалы и другие аналогичные ценности – 19481 тыс. руб. (11,7%)
Одновременно, в пассиве баланса наибольший прирост наблюдается по строкам:
- Нераспределенная прибыль (непокрытый убыток) – 170435 тыс. руб. (69%),
- Кредиторская задолженность: поставщики и подрядчики – 34984 тыс. руб. (14,2%),
- Доходы будущих периодов – 19143 тыс. руб. (7,8%),
Займы и кредиты – 14680 тыс. руб. (5,9%),
Среди отрицательно изменившихся статей баланса можно выделить «Займы и кредиты» в пассиве (80018 тыс. руб.).
Чистые активы организации на последний день 2008 г. намного (в 3197,1 раза) превышают уставный капитал. Данное соотношение положительно характеризует финансовое положение ООО «Союз-К», полностью удовлетворяя требованиям нормативных актов к величине чистых активов организации. Более того необходимо отметить увеличение чистых активов на 146,3% за рассматриваемый период (2008 г.). Приняв во внимание одновременно и превышение чистых активов над уставным капиталом и их увеличение за период, можно говорить о хорошем финансовом положении организации по данному признаку (табл.2.2).
Таблица 2.2
Оценка стоимости чистых активов ООО «Союз-К» за 2008 г.
|
Показатель |
Значение показателя |
Изменение |
||||
|
на начало периода |
на конец периода |
тыс. руб. (гр.4-гр.2) |
± % ((4-2): 2) |
|||
|
в тыс. руб. |
в % к валюте баланса |
в тыс. руб. |
в % к валюте баланса |
|||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1. Чистые активы |
129809 |
33 |
319707 |
57,1 |
+189898 |
+146,3 |
|
2. Уставный капитал |
100 |
<0,1 |
100 |
<0,1 |
– |
– |
|
3. Превышение чистых активов над уставным капиталом |
129709 |
33 |
319607 |
57,1 |
+189898 |
+146,4 |
По данным таблицы 2.3 оба коэффициента на последний день 2008 г. оказались в пределах допустимых норм, в качестве третьего показателя рассчитан коэффициент утраты платежеспособности. Данный коэффициент служит для оценки перспективы утраты организацией нормальной структуры баланса (платежеспособности) в течение трех месяцев при сохранении имевшей место в анализируемом периоде тенденции изменения текущей ликвидности и обеспеченности собственными средствами. Значение коэффициента утраты платежеспособности (1,04) указывает на низкую вероятность утраты показателями платежеспособности нормальных значений в ближайшие три месяца.
Таблица 2.3
Определение неудовлетворительной структуры баланса ООО «Союз-К» за 2008 г.
|
Показатель21 |
Значение показателя |
Изменение (гр.3-гр.2) |
Нормативное значение |
Соответствие фактического значения нормативному на конец периода |
|
|
на начало отчетного периода |
на конец отчетного периода |
||||
|
1 |
2 |
3 |
4 |
5 |
6 |
|
1. Коэффициент текущей ликвидности |
2,08 |
2,08 |
– |
не менее 2 |
соответствует |
|
2. Коэффициент обеспеченности собственными средствами |
0,29 |
0,51 |
+0,22 |
не менее 0,1 |
соответствует |
|
3. Коэффициент утраты платежеспособности |
x |
1,04 |
x |
не менее 1 |
соответствует |
Поскольку из трех вариантов расчета показателей покрытия запасов и затрат собственными оборотными средствами положительное значение имеет только рассчитанный по последнему варианту (СОС3), финансовое положение организации можно характеризовать как неустойчивое. Следует обратить внимание, что несмотря на неудовлетворительную финансовую устойчивость все три показателя покрытия собственными оборотными средствами запасов и затрат в течение улучшили свои значения (табл. 2.4).
Таблица 2.4
Анализ финансовой устойчивости по величине излишка (недостатка) собственных оборотных средств ООО «Союз-К» за 2008 г.
|
Показатель собственных оборотных средств (СОС) |
На начало отчетного периода |
На конец отчетного периода |
||
|
Значение показателя |
Излишек (недостаток)22 |
Значение показателя |
Излишек (недостаток) |
|
|
1 |
2 |
3 |
4 |
5 |
|
СОС1 (рассчитан без учета долгосрочных и краткосрочных пассивов) |
+108163 |
-230620 |
+247286 |
-136545 |
|
СОС2 (рассчитан с учетом долгосрочных пассивов) |
+193166 |
-145617 |
+252845 |
-130986 |
|
СОС3 (рассчитан с учетом и долгосрочных, и краткосрочных пассивов) |
+371617 |
+32834 |
+487618 |
+103787 |
Коэффициент автономии организации на конец декабря 2008 г. составил 0,57. Данный коэффициент характеризует степень зависимости организации от заемного капитала. Полученное здесь значение укладывается в общепринятую для этого показателя норму (>0.5) и свидетельствует об уравновешенности собственного и заемного капитала ООО «Союз-К» (табл. 2.5).
Значение коэффициента покрытия инвестиций на конец периода составило 0,58, что значительно ниже нормы (доля собственного капитала и долгосрочных обязательств в общей сумме капитала ООО «Союз-К» составляет всего 58%).
Коэффициент маневренности собственного капитала показывает, какая часть собственных средств организации находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Значение коэффициента маневренности собственного капитала на последний день анализируемого периода составило 0,78. Считается, что оптимальный диапазон значений коэффициента 0,5-0,6. Однако на практике норматив для этого показателя не определен, так как сильно зависит от сферы деятельности организации.
Таблица 2.5
Анализ прочих показателей финансовой устойчивости «Союз-К» за 2008 г.
|
Показатель |
Значение показателя |
Изменение показателя (3-2) |
Описание показателя и его нормативное значение |
|
|
на начало отчетного периода |
на конец отчетного периода |
|||
|
1 |
2 |
3 |
4 |
5 |
|
1. Коэффициент автономии |
0,33 |
0,57 |
+0,24 |
Отношение собственного капитала к общей сумме капитала. Рекомендованное значение: >0,5 (обычно 0,6-0,7) |
|
2. Финансовый леверидж |
0,49 |
1,33 |
+0,84 |
Отношение собственного капитала к заемному. Оптимальное значение: 1. |
|
3. Коэффициент покрытия инвестиций |
0,55 |
0,58 |
+0,03 |
Отношение собственного капитала и долгосрочных обязательств к общей сумме капитала. Нормальное значение в мировой практике: ок. 0,9; критическое – <0,75. |
|
4. Коэффициент маневренности собственного капитала |
0,9 |
0,78 |
-0,12 |
Отношение собственных оборотных средств к источникам собственных и долгосрочных заемных средств. Отношение должно быть, как минимум, положительное. |
|
5. Коэффициент мобильности оборотных средств |
0,94 |
0,87 |
-0,07 |
Отношение оборотных средств к стоимости всего имущества. |
|
6. Коэффициент обеспеченности материальных запасов |
0,57 |
0,66 |
+0,09 |
Отношение собственных оборотных средств к величине материально-производственных запасов. Нормативное значение: не менее 0,5 |
|
7. Коэффициент обеспеченности текущих активов |
0,52 |
0,52 |
<0,01 |
Отношение собственных оборотных средств к текущим активам. Нормативное значение: не ниже 0,1 |
|
8. Коэффициент краткосрочной задолженности |
0,68 |
0,98 |
+0,3 |
Отношение краткосрочной задолженности к сумме общей задолженности. |
Итоговое значение коэффициента обеспеченности материальных запасов (0,66) соответствует норме, т. е. материально-производственные запасы в достаточной степени обеспечены собственными оборотными средствами организации.
По коэффициенту краткосрочной задолженности видно, что величина краткосрочной кредиторской задолженности ООО «Союз-К» значительно превосходит величину долгосрочной задолженности (98% и 2% соответственно). При этом в течение анализируемого периода (2008 г.) доля долгосрочной задолженности уменьшилась на 30%.
2.4 Анализ ликвидности и финансовой устойчивости ООО «Союз-К»
Из четырех соотношений, характеризующих наличие ликвидных активов у организации, выполняется два (табл. 2.6). У организации не имеется достаточно высоколиквидных активов для погашения наиболее срочных обязательств (разница составляет 76431 тыс. руб.). В соответствии с принципами оптимальной структуры активов по степени ликвидности, краткосрочной дебиторской задолженности должно быть достаточно для покрытия среднесрочных обязательств. В данном случае это соотношение не выполняется – у ООО «Союз-К» недостаточно краткосрочной дебиторской задолженности (1% от необходимого) для